Управление затратами на современном предприятии
Затраты, связанные с хранением запасов на складе, находятся в прямой зависимости от размера одной партии:
Зх = (П / 2) * С хр
С другой стороны, с увеличением размера заказа растут складские затраты, следовательно: чем крупнее заказ, тем выше издержки на хранение.
Находя оптимальную партию заказа необходимо учитывать специфику деятельности предприятия. Преимущества увеличения партии заказа были названы выше. Остановимся на затратах по хранению зерна. С другой стороны, с увеличением размера заказа растут складские затраты, следовательно следует уделять внимание оптимальных условиям по хранению запасов.
За счет оптимального выбора месторасположения элеватора в несколько раз сокращаются расходы на транспортировку зерна к месту хранения и дальнейшую отгрузку потребителю. Определение качественных характеристик поступающего зерна (натура, влажность, засоренность, клейковина) за счет установки пробоотборников и проведения лабораторных анализов с занесением данных в компьютер. Используется современное экономическое оборудование, что позволяет снизить себестоимость очистки и сушки зерна. Оборудование позволяет произвести длительное хранение зерна с низкими затратами и сохранением качества. Возникающие очаги самосогревания зерна обнаруживаются с помощью системы термометрии и ликвидируются с помощью активного вентилирования в силосах и переброски зерна из силоса в силос. Переброску зерна из силоса в силос можно совместить с обработкой зерна пестицидами. Обслуживание комплекса по приемке, очистке, сушке, хранению и отгрузке зерна занимаются 3 человека.
Затраты на заказ - это затраты на закупку партии продукции. Включают затраты на контроль наличия продукции, подготовку и передачу заказа, получение продукции, проверку количества и качества, раскладку по местам хранения, проверку документов, подготовку рекламации, постановку на учет, оплату труда персонала.
Затраты на оформление заказа включают в себя управленческие и административные затраты, связанные с подготовкой заказа на поставку или производственного заказа.
Затраты, связанные с выполнением заказа на поставку партии продукции: расходы по размещению заказов, заключению договоров, оформлению заказов; командировочные расходы; почтово-телеграфные и телефонные расходы; определенная часть транспортных расходов; управленческие расходы; расходы по приемке продукции, складированию; расходы на наладку оборудования для выпуска заказанной партии продукции.
Затраты, связанные с размещением заказов, находятся в обратной зависимости от размера партии поставки:
З раз = (МЗ / П) * С раз
Математическая модель оптимального размера заказа выражается формулой Уилсона:
По =
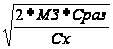
Проведем необходимые расчеты. Для выявления экономического эффекта, полученного в результате оптимизации партии заказа, проведем сравнительный анализ затрат на размещение и хранение заказа, результаты расчета представим в виде таблицы 3.6.
Определим оптимальный размер заказа по формуле Уилсона:
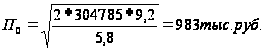
2. Определим фактические затраты на размещение заказа:
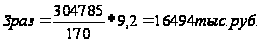
3. Определим затраты на размещение заказа при оптимальной партии заказа:
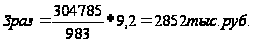
4. Определи фактические затраты на хранение заказа:
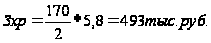
5. Определим затраты на хранение заказа при оптимальной партии заказа:
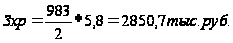
Таблица 3.6
Сравнительный анализ затрат на обслуживание заказа, тыс. руб.
| Показатель | Оптимальная величина | Фактическая величина | Отклонение (+,-) |
| Размер заказа, тыс. руб. | 983 | 170 | +813 |
| Величина материальных ресурсов необходимых в рассматриваемом периоде, тыс. руб. | 304785 | 304785 | 0 |
| Стоимость размещения одной партии заказа, тыс. руб. | 9,2 | 9,2 | 0 |
| Стоимость хранения партии заказа, тыс. руб. | 5,8 | 5,8 | 0 |
| Затраты на хранение заказа, тыс. руб. | 2850,7 | 493 | +2357,7 |
| Затраты на размещение заказа, тыс. руб. | 2852 | 16494 | -13642 |
| Итого | -11284,3 |
Таким образом, опираясь на данные сведенные в таблицу 3.6, мы можем сделать вывод, о том, что в результате заготовления требуемого объема зерна более крупными партиями затраты на хранения увеличились на 2357,7 тыс. руб., затраты на размещения заказа сократились на 13642 тыс. руб. Общая величина снижения затрат на приобретения сырья сократилась на 11 284,3 тыс. руб.
Снизить уровень общехозяйственных расходов, посредством увеличения объемов производства
Рациональное использованию производственных мощностей является важным источником оптимизации уровня затрат на производство продукции. По техническим характеристикам полная загруженность производственных мощностей позволит выпускать 70 936 тонн муки различных сортов. Фактически в 2008 г. было выпущено 68 778 тонн. Исследования отдела маркетинга емкость рынка позволит реализовать выпущенную продукцию даже при полной загруженности производственных мощностей. Единственным препятствием послужила нехватка оборотных средств. Для того, чтобы выявить потребность предприятия в денежных ресурсах и полученные финансовые результаты при проведении данных мероприятий проведем анализ затрат в разрезе постоянных и переменных.
Z общ = Z пост + z пер * q
Увеличение объема производства и реализации при сохранении прежнего среднего уровня цен на продукцию позволит снизить величину постоянных затрат на рубль товарной продукции, что приведет к увеличению уровня прибыли.
Результаты анализа представим в таблице 3.7.
Таблица 3.7
Анализ затрат в разрезе постоянных и переменных
| Показатель | Фактическая величина | Плановая величина |
| Объем производства, тонн | 68778 | 70936 |
| Средний уровень цен, тыс. руб. | 9,5 | 9,5 |
| Величина постоянных затрат | ||
| На весь объем продукции, тыс. руб. | 97036 | 97036 |
| На единицу продукции, тыс. руб. | 1,4 | 1,37 |
| Величина переменных затрат | ||
| На весь объем продукции, тыс. руб. | 359708 | 370995 |
| Величина перемененных затрат на единицу продукции, тыс. руб. | 5,23 | 5,23 |
| Выручка, тыс. руб. | 653391 | 673892 |
| Прибыль, тыс. руб. | 197394 | 205861 |
Таким образом, увеличение объема выпускаемой продукции позволило снизить величину постоянных расходов на производство 1 тонны муки с 1,4 до 1,37 тыс. руб. Общая их величина осталась прежней 97036 тыс. руб. Одновременно увеличения объема выпуска продукции потребует привлечения дополнительных средств для финансирования переменных затрат. Их величина на производство одной тонны муки составляет 5,23 тыс. руб., если выпуск продукции увеличится, то увеличится и их общая величина 70936*5,23 – 68778*5,23=11286 тыс. руб., т.е. нам дополнительно требуется 11286 тыс. руб.
В качестве источника средств мы предлагаем воспользоваться краткосрочным кредитом в размере 11 290 тыс. руб., привлекаемого на общих условиях. Рассчитаем стоимость кредита, результаты расчетов представлены в таблице 3.8.
Таблица 3.8
Расходы ОАО «Мельник», связанные с приобретением кредита
| Показатель | Ставка банка | тыс. руб. |
| Размер кредита | 11290 | |
| Стоимость получения кредита | 35,1 | 35,1 |
| Процентная ставка | 18% | 2032,2 |
| Процентная ставка за обслуживание кредита | 2% | 225,8 |
| Итого | 2293,1 |
Таким образом, дополнительная прибыль от выпуска дополнительных единиц продукции составит: 205861 – 197394 – 2293,1 = 6173,9 тыс. руб.
Финансовые результаты от проведенных нами мероприятий представим в виде таблицы 3.9.
Таблица 3.9
Финансовые результаты, полученные в результате проведенных мероприятий
| Мероприятие | Сумма дополнительно полученной прибыли, тыс. руб. |
| Увеличение собственных посевных площадей | 1754,4 |
| Оптимизация величины заказа | 11284,3 |
| Снижение общехозяйственных расходов | 6173,9 |
| Итого | 19212,6 |
Таким образом, в результате предложенных мероприятий ОАО «Мельник» получит дополнительно 19212,6 тыс. руб. чистой прибыли.
Заключение
В заключении можно сделать вывод о том, что все задачи выполнены и следовательно поставленная цель достигнута. На основе проделанной работы можно сформулировать основное правило хозяйствования – производить заданный объем продукции при минимальных затратах. Управленческие решения, влияющие на величину затрат, принимаются на всех уровнях управления и во всех структурных подразделениях предприятия, координация всей деятельности которых направлена на оптимизацию затрат.
Исходя из содержания теоретической главы работы, основными элементами управления затратами на производство и реализацию продукции на предприятии является прогнозирование и планирование, нормирование затрат организации, их учета и калькуляции себестоимости продаж, анализ, контроль и регулирование деятельности по ходу ее осуществления.
После того как были детально рассмотрены перечисленные элементы, можно сказать, что планирование затрат на производство и реализацию продукции осуществляется различными методами, которые зависят от общеэкономических условий, масштабов предприятия и его деятельности, возможностей бухгалтерского и управленческого учета. Важнейшим документом при планировании себестоимости является смета затрат на основе которой может быть произведен анализ расходов предприятия.
Целью анализа расходов на производство отдельных видов и всей совокупности продукции является оценка их фактической величины за отдельный период по сравнению с их плановыми показателями и в динамике, выявление резервов экономии затрат и уменьшении себестоимости в расчете на единицу основного вида продукции и определение конкретных мер по использованию этих резервов в деятельности и перспективе. Для решения проблемы снижения издержек производства и реализации продукции на предприятии должна быть разработана программа, которая бы учитывала все факторы, которые влияют на снижение издержек производства и реализации продукции и корректировалась бы с учетом изменившихся на предприятии обстоятельств.
Проанализировав практику управления затратами ОАО «Мельник» можно сказать, что непосредственное участие в управлении затратами ОАО «Мельник» принимают: генеральный директор ОАО «Мельник», планово-экономический отдел и главный бухгалтер.
Проанализировав затраты по видам выпускаемой продукции мы можем сделать вывод о том, что наибольшая доля затрат приходится на производство и реализацию муки и комбикормов. А анализ затрат на производство продукции по элементам, представленный наглядно демонстрирует, что наибольшую долю занимают материальные затраты. Вторыми по удельному весу в сумме общих затрат на производство и реализацию продукции занимают затраты на оплату труда.
Сравнительный анализ объемов и темпов роста выручки от реализации продукции, прибыли и затрат на ее производство и реализацию показал, что выручка ОАО «Мельник» к 2008 г. снизилась на 13,9%, однако одновременно снизились и затраты на производство и реализацию продукции на 16,31%, в то время как прибыль от реализации продукции имела стабильный рост. Стабильный рост прибыли и одновременное снижение затрат на производство и реализацию продукции характеризует интенсивное развитие предприятия, т.е. рост финансовых результатов не за счет повышения цен на продукцию, а за счет расширения производства.
В третьей главе выпускной квалификационной работы мы предложили следующие мероприятия по оптимизации затрат ОАО «Мельник»: увеличить собственные посевные площади, оптимизировать величину заказа, снизить уровень общехозяйственных расходов, посредством увеличения объемов производства.
Использование дополнительных арендованных посевных площадей в размере 600 га., обработка которых не требует дополнительного приобретение техники, позволит предприятию сэкономит, выращивая собственную пшеницы 1754,4 тыс. руб.
В результате заготовления требуемого объема зерна более крупными партиями затраты на хранения увеличились на 2357,7 тыс. руб., затраты на размещения заказа сократились на 13642 тыс. руб. Общая величина снижения затрат на приобретения сырья сократилась на 11 284,3 тыс. руб.
Увеличение объема выпускаемой продукции позволило снизить величину постоянных расходов на производство 1 тонны муки с 1,4 до 1,37 тыс. руб. Общая их величина осталась прежней 97036 тыс. руб. Одновременно увеличения объема выпуска продукции потребует привлечения дополнительных средств для финансирования переменных затрат. Нам дополнительно требуется 11286 тыс. руб. В качестве источника средств мы предлагаем воспользоваться краткосрочным кредитом в размере 11 290 тыс. руб., привлекаемого на общих условиях.
В результате предложенных мероприятий ОАО «Мельник» получит дополнительно 19212,6 тыс. руб. чистой прибыли.
СПИСОК ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ
Абрютин М.С., Анализ финансово-экономической деятельности предприятия учеб. – практ. Пособие. – М.: Дело и сервис 2000. – 256 с.
Анализ финансовой отчетности учеб. пособие для вузов под ред. О.В. Ефимовой. – М.: Омега-Л, 2006. – 449 с.
Арутюнов Ю.А., Финансовый менеджмент: теория и практика М.: Проспект 2008. – 1024 с.
Басовский Л.Е., Финансовый менеджмент учебник. – М.: ИНФРА-М, 2002. – 240 с.
Бланк И.А. Управление финансовой безопасностью предприятия. – Киев: Эльга; Ника-Центр, 2006. – 776 с.
Большаков С.В., Финансы предприятий: теория и практика учебник для вузов. – М.: Кн. Мир 2006. – 617 с.
Бригхем Ю., Финансовый менеджмент полный курс: в 2 т. Т. 1., пер. с англ. Под ред. В.В. Ковалева. – СПб.: Эконом. шк. – 2000. -497 с.
Гусева И.Б. Управление затратами в системе контроллинга. // Финансы. – 2005. - №12. – с.69.
Ионова А.Ф. Анализ финансово-хозяйственной деятельности организации. – М.: Бух. Учет, 2005. – 310 с.
Карасева И.М., Финансовый менеджмент учеб. пособие. – М.: Омега-Л, 2006. – 335 с.
Ковалев В.В., Финансовый менеджмент: теория и практика. – М.: Проспект, 2008. – 1024 с.
Негашев Е.В., Анализ финансов предприятия учеб. пособие. – М.: Высш. шк.2001 – 192 с.
Основы экономики и управления учеб. пособие для вузов под ред. Н. Кожевникова. – М.: Академия, 2003. – 272 с.
Остапенко В.В., Финансы предприятия учеб. пособие. – М.: Омега-Л, 2007. – 301 с.
Прохоров Я.А. Источники финансирования корпораций // Финансы. – 2007. - №1. – с.78-80
Пястолов С.М. Экономический анализ деятельности предприятий учеб. пособие для вузов. – М.: Академ. проект, 2004. – 576 с.
Пястолов С.М. Экономический анализ деятельности предприятий. – М.: Академический проект, 2004. – 576 с.
Раицкий К.А. Экономика предприятия: учебник для вузов. – М.: Дашков и К, 2002. – 1012 с.
Савицкая Г.В., Анализ хозяйственной деятельности предприятия учебник. – М.: Инфра-М 2004. – 424 с.
Сергеев И.В. Экономика предприятия: учеб. пособие для вузов. – М.: Финансы и статистика, 2003. – 304 с.
Тренев Н.Н., Управление финансами учеб. пособие для вузов. – М.: Финансы и статистика 2003. – 496 с.
Трубочкина М.И. Управление затратами предприятия: учеб. пособие для вузов. – М.: ИНФРА – М, 2004. – 218 с.
Финансовый менеджмент учебник под ред. Г.Б. Поляка. – М.: ЮНИТИ, 2004. – 526 с.
Финансы предприятий: учебник для вузов под ред. Н.В. Колчиной. – М.: ЮНИТИ – ДАНА, 2003. – 447 с.
Финансы учебник под ред. В.В. Ковалева. – М.: Проспект, 2008. – 636 с.
Чечевицына Л.Н., Экономический анализ учеб. пособие. – Ростов н/Д: Феникс, 2003. – 474 с.
Шеремет А.Д., Финансы предприятий: менеджмент и анализ учеб. пособие для вузов, МГУ, Эконом. факультет. – М.: Инфра-М, 2004. – 537 с.
Экономика предприятия учеб. пособие под ред. Е. Кантора. – СПб.: Питер, 2003. – 352 с.
Экономика предприятия учеб. пособие под ред. Т.А. Симунина. – М.: КноРус, 2008. – 243 с.
Экономика предприятия учебник под ред. В.Я. Горфинкеля, В.А. Швандара. – М.: ЮНИТИ, 2007. – 671 с.
Экономика предприятия учебник под ред. О. Волкова. – М.: ИНФРА-М, 2004. – 600 с.
Экономика предприятия: учеб. пособие для вузов под общ. ред. Е. Кантора. – СПб.: Питер, 2003. – 325 с.
Экономика предприятия: учебник для вузов под ред. В.Я. Горфинкеля, В.А. Швандара, 4 – е изд. – М.: ЮНИТИ - ДАНА, 2006. – 670 с.
Экономика предприятия: учебник для вузов под ред. П.П. Табурчака и В.М. Тумина. – Ростов н/Д.: «Феникс», 2002. – 320 с.
Размещено на