Статистика промышленности
Реферат по статистике промышленности
Содержание
1. Статистика оплаты труда
1.1 Фонд оплаты труда и его состав
1.2 Расчет среднего заработка
1.3 Анализ использования фонда заработной платы
2. Статистика себестоимости промышленной продукции
2.1 Задачи статистики себестоимости продукции
2.2 Поэлементная классификация себестоимости продукции
2.3 Калькуляционная классификация себестоимости промышленной продукции
2.4 Оценка выполнения плана и динамики себестоимости продукции
2.5 Динамика и уровень выполнения плана по затратам на 1 руб. товарной продукции
3. Статистика основных фондов
3.1 Состав основных фондов промышленности и их классификация
3.2 Стоимостная оценка основных фондов
3.4 Характеристика состояния основных фондов
5.5 Показатели использования основных фондов
3.6 Показатели использования площадей промышленного предприятия
3.7 Показатели фондовооруженности рабочих
1. Статистика оплаты труда
1.1 Фонд оплаты труда и его состав
Фонд оплаты труда включает выплаты из фонда заработной платы, премии из фонда материального поощрения и других источников, выплаты и льготы, полученные трудящимися из общественных фондов потребления.
Фонд заработной платы включает заработную плату, начисленную за фактически выполненную работу по сдельным расценкам и за отработанное время по тарифным ставкам и должностным окладам, а также за непроработанное время в случаях, предусмотренных законодательством.
Фонд заработной платы рабочих состоит из двух частей:
– основная. Ее рабочий получает постоянно и размер ее обусловлен нормами оплаты за единицу произведенной продукции или отработанного времени, месячным окладом, уровнем квалификации, занимаемой должностью;
– дополнительная. Она включает премии и зависит от индивидуальных результатов труда и от деятельности всего коллектива.
Заработную плату по составляющим ее элементам группируют в различные фонды:
Тарифный фонд заработной платы (Fт) включает начисленную оплату труда работникам со сдельной и повременной оплатой труда по сдельным расценкам, тарифу и штатно-окладной системе.
Часовой фонд заработной платы (Fч) включает заработную плату, начисленную за фактически отработанные человеко-часы. Он включает все элементы тарифного фонда, а также доплату рабочим со сдельной оплатой труда по прогрессивным расценкам, оплату брака не по вине рабочего, доплату за работу в ночное время, надбавки за трудные условия труда, оплату за обучение учеников на производстве, оплату не освобожденным бригадирам и т.п. элементы.
Дневной фонд заработной платы (Fд) охватывает заработную плату, начисленную за фактически отработанные дни. Он включает все элементы часового фонда заработной платы, доплаты за работу в сверхурочное время, оплату часов внутрисменных простоев, а также оплату льготных часов подростков, оплату внутрисменного времени, затраченного на выполнение государственных и общественных обязанностей, оплату перерывов в работе кормящих матерей.
Месячный (квартальный, годовой) фонд заработной платы (Fм) включает все элементы фонда дневной заработной платы, а также оплату очередных и дополнительных отпусков, оплату дней неявок при выполнении государственных и общественных обязанностей, надбавки за выслугу лет, оплату целодневных простоев и др.
Фонды заработной платы взаимосвязаны между собой:
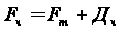 ;
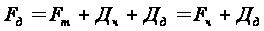 ;
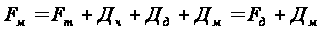 ,
где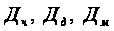 – доплаты
соответственно
до часового,
дневного и
месячного
фондов заработной
платы.
Такая структура фонда оплаты труда позволяет выявлять непроизводительные расходы, определять резервы экономии затрат на заработную плату. Однако этот анализ можно выполнить только по данным бухгалтерского учета, так как некоторые элементы часового, дневного и месячного фондов в статистической отчетности объединены в прочие выплаты.
1.2 Расчет среднего заработка
Показатели среднего уровня оплаты труда начисляются для каждой категории работающих, а также в целом по предприятию, отрасли, региону, по стране в целом. По всем категориям работников величину этих показателей можно определить:
– как среднюю заработную плату, исходя только из фонда заработной платы;
– как средний заработок, исходя из фонда заработной платы и премий из фонда материального поощрения по текущим результатам работы;
– как средний уровень оплаты труда, исходя из фонда заработной платы, премий из фонда материального поощрения и прочих выплат.
На основе различных фондов заработной платы и учета отработанного времени определяются следующие показатели средней заработной платы:
Средняя часовая
заработная
плата ( )
определяется
делением фонда
часовой заработной
платы на число
отработанных
рабочими за
соответствующий
период человеко-часов.
Средняя дневная
заработная
плата ( )
определяется
делением фонда
дневной заработной
платы на число
отработанных
рабочими за
соответствующий
период человеко-дней.
Средняя месячная
заработная
плата ( )
определяется
делением фонда
месячной заработной
платы на среднюю
списочную
численность
рабочих.
Средний месячный (годовой) заработок рабочих определяется делением фонда месячной заработной платы (Fм) и выплат премий из фонда материального поощрения (ФМП) на среднюю списочную численность рабочих (`Тр):
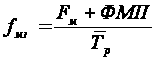 .
Для всех других категорий работников, кроме рабочих, определяют только среднюю месячную (годовую) заработную плату и средний месячный (годовой) заработок.
В анализе используются две основные модели изучения взаимосвязи показателей средней заработной платы:
1. Мультипликативная модель, содержащая только произведение показателей, рассматриваемых как факторы, формирующие уровень результативного показателя:
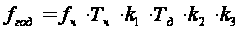 ,
где fч – средняя часовая заработная плата рабочих;
Тч = Тчел.-ч / Т чел.-дн – средняя продолжительность рабочего дня;
Тд = Тчел.дн /`Тр – среднее число дней работы на одного среднесписочного рабочего;
k1 = Fд / Fч – коэффициент доплат за неотработанные чел.-ч;
k2 = Fгод / Fд – коэффициент доплат за неотработанные чел.-дн.;
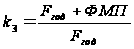 – коэффициент
увеличения
среднего заработка
за счет выплат
из фонда материального
поощрения.
2. Смешанная модель. Она преобразовывается из предыдущей путем замены коэффициентов доплат (k1, k2, k3,) слагаемыми:
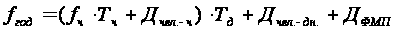 ,
где Дчел-ч – доплаты за неотработанные человеко-часы в расчете на один отработанный человеко-день;
Дчел-дн – доплаты за неотработанные человеко-дни в расчете на одного среднесписочного рабочего;
ДФМП – сумма выплат из фонда материального поощрения на одного среднесписочного рабочего.
1.3 Анализ использования фонда заработной платы
При анализе использования фонда заработной платы, прежде всего, определяется соответствие фактического его размера плановому.
Абсолютная экономия (перерасход) определяется непосредственным сопоставлением фактического (Fф) и планового (Fпл) фондов заработной платы по категориям работающих, а также в целом по промышленно-производственному и непромышленному персоналу:
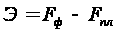 .
Дает правильную оценку, если план по производительности труда выполнен на 100%.
Относительная экономия (перерасход) – с учетом выполнения плана по объему производства. Сущность определения экономии или перерасхода фонда заработной платы с учетом выполнения плана по продукции заключается в том, что плановый фонда заработной платы предварительно корректируется на выполнение производственного плана с учетом поправочного коэффициента, а затем с этой пересчитанной базой сопоставляется фактический расчет:
- в абсолютном выражении:
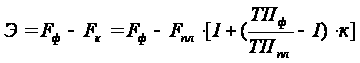 ,
где Fк – фонд заработной платы, скорректированный на выполнение плана по выпуску продукции;
Fф, Fпл – фактический и плановый фонды заработной платы;
 – степень выполнения
плана по показателю
продукции,
принятому при
планировании
производительности
труда и заработной
платы;
к – поправочный коэффициент. Поправочные коэффициенты устанавливаются с учетом удельного веса рабочих сдельщиков в общей численности персонала в этой отрасли, т.е. коэффициент корректировки учитывает, что заработная плата некоторых категорий работников не зависит от степени выполнения производственной программы (к = 0,4…1,0);
- в относительном
выражении:
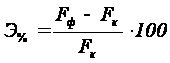 .
Основные приемы анализа динамики заработной платы
Изменение общей средней заработной платы:
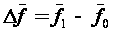 ;
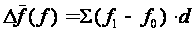 ;
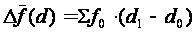 ,
где
 – средняя заработная
плата отдельных
категорий
работников
в отчетном и
базисном периодах;
 – доля отдельных
категорий
работников
в общей их
численности.
Изменение фонда заработной платы:
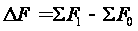 ;
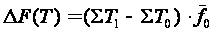 ;
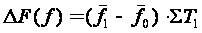 ,
где
 – суммарная
численность
всех работников
в отчетном и
базисном периодах;
 – средняя заработная
плата всех
работников
в отчетном и
базисном периодах.
Для характеристики соотношений роста производительности труда и заработной платы сопоставляются соответствующие средние величины и определяются коэффициенты соотношения роста производительности труда и заработной платы:
Коэффициент опережения характеризует соотношение темпов роста производительности труда и его оплаты:
 .
Показатель зарплатоемкости продукции – показатель обратный коэффициенту опережения и предназначен для определения фонда заработной платы, выявления резервов его экономии, сопоставления затрат на оплату труда по однородной продукции, выпускаемой объединением:
 .
Коэффициент эластичности характеризует соотношение между темпами прироста производительности и оплаты труда:
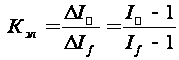 .
Он отвечает на вопрос: на сколько процентов изменилась производительность труда при увеличении средней заработной платы на 1%.
Эти коэффициенты определяются в двух вариантах (по фонду заработной платы и с учетом сумм, начисленных из ФМП):
для рабочих – средняя часовая, дневная, месячная выработка и средняя часовая, дневная, месячная заработная плата;
для других категорий работников – средняя месячная заработная плата.
2. Статистика себестоимости промышленной продукции
2.1 Задачи статистики себестоимости продукции
Себестоимость продукции – затраты предприятия изготовителя, связанные с производством и реализацией продукции, выраженные в денежной форме.
Уровень себестоимости продукции зависит от использования предметов и средств труда, уровня производительности живого труда, качества продукции, организации производства и управления и др.
Различают себестоимость всей произведенной продукции (общую величину затрат на ее производство и единицы продукции (индивидуальную и среднюю).
В практике планирования, учета и статистики различают два основных вида себестоимости:
- производственная (фабрично-заводская) – охватывает затраты, связанные с процессом производства продукции, начиная от момента запуска сырья в производство и кончая сдачей их на склад готовой продукции;
- полная (себестоимость реализации) – включает производственную себестоимость и затраты, связанные с хранением и сбытом готовой продукции.
По характеру связи с производством выделяют основные расходы, непосредственно связанные с технологическим процессом производства продукции и накладные расходы, связанные с процессом организации и управления производством.
По влиянию объема выпуска продукции затраты делятся на условно-переменные, прямо пропорциональные объему производства и условно-постоянные расходы, которые с объемом производства связаны слабо.
При учете себестоимости раздельно по цехам выделяют цеховые расходы (основные производственные затраты, расходы по организации и управлению в пределах цеха), общезаводские (расходы по организации производства и управлению предприятием в целом) и внепроизводственные расходы (расходы по хранению и сбыту продукции).
В процессе анализа данных учета и отчетности решаются следующие основные задачи:
1). Изучение структуры себестоимости по видам затрат и выявление влияния изменений структуры на динамику себестоимости.
2). Получение характеристик выполнения плана и динамики себестоимости продукции.
3). Анализ факторов, определяющих уровень и динамику себестоимости, и выявление резервов дальнейшего снижения себестоимости и повышения эффективности производства.
Состав издержек производства изучается в двух направлениях:
1) по экономическим элементам – что именно и в каких размерах вошло в издержки производства;
2) по статьям затрат – где именно и какого характера затраты были произведены.
2.2 Поэлементная классификация себестоимости продукции
Поэлементная классификация себестоимости на основании инструктивных материалов установлена единой на территории России (25 глава Налогового Кодекса). Затраты, образующие себестоимость продукции (работ, услуг), группируются в соответствии с экономическим содержанием по следующим элементам:
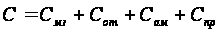 ,
где
 – материальные
затраты (за
вычетом стоимости
возвратных
отходов);
 – расходы на
оплату труда
c отчислениями
на социальные
нужды;
 – амортизация
основных фондов;
 – прочие расходы.
Материальные затраты предприятия:
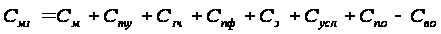 ,
где
 – затраты на
приобретение
сырья и материалов,
используемых
в производстве
товаров (выполнении
работ, оказании
услуг) и образующих
их основу, либо
являющихся
необходимым
компонентом
при их производстве,
руб.;
 – затраты на
приобретение
материалов,
используемых
при производстве
товаров (работ,
услуг) для
обеспечения
технологического
процесса, для
упаковки или
иной подготовки
товаров, а также
на производственные
и хозяйственные
нужды, руб.;
 – затраты на
приобретение
запасных частей
и расходных
материалов,
используемых
для ремонта
оборудования,
инструментов,
приспособлений,
инвентаря,
приборов и
лабораторного
оборудования,
руб.;
 – затраты на
приобретение
комплектующих
изделий и
полуфабрикатов,
подвергающихся
дополнительной
обработке на
предприятии,
руб.;
 – затраты на
приобретение
топлива, воды
и энергии всех
видов, расходуемых
на технологические
цели, выработку
всех видов
энергии, отопление
зданий, а также
расходы на
трансформацию
и передачу
энергии, руб.;
 – затраты на
работы и услуги
производственного
характера,
выполняемые
сторонними
организациями
или индивидуальными
предпринимателями,
а также на выполнение
этих работ
структурными
подразделениями
организации,
руб.;
 – затраты на
содержание
и эксплуатацию
фондов природоохранного
назначения,
платежи за
предельно-допустимые
выбросы, руб.;
 – стоимость
возвратных
отходов, т.е.
стоимость
остатков сырья
(материалов),
полуфабрикатов,
теплоносителей
и других видов
материальных
ресурсов,
образовавшихся
в процессе
производства
товаров, частично
утративших
исходные качества
и не используемые
по прямому
назначению,
руб.
Расходы на оплату труда включают:
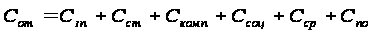 ,
где – суммы, начисленные
по тарифным
ставкам, должностным
окладам, сдельным
расценкам или
в процентах
от выручки в
соответствии
с принятыми
на предприятии
формами и системами
оплаты труда,
руб.;
 – стимулирующие
выплаты, охватывающие
начисленные
в качестве
премии за
производственные
результаты,
надбавки к
тарифным ставкам
и окладам за
профессиональное
мастерство,
и др. аналогичные
показатели,
руб.;
 – компенсирующие
начисления,
связанные с
режимом работы
и условиями,
руб.;
 – отчисления
на социальные
нужды, произведенные
предприятием,
руб. Это обязательные
отчисления
по установленным
нормам от затрат
на оплату труда
органам государственного
социального
страхования,
Пенсионного
фонда, государственного
фонда занятости,
медицинского
страхования.
 – суммы, начисленные
предприятием
по договорам
обязательного
страхования,
а также суммы
взносов по
договорам
добровольного
страхования,
руб.;
 – прочие расходы
предприятия,
связанные с
оплатой труда
работников
предприятия,
предусмотренные
трудовым договором
или коллективным
договором, руб.
К ним относятся:
стоимость
бесплатно
предоставляемых
работникам
коммунальных
услуг, питания
и продуктов,
предоставляемого
работникам
организации
бесплатного
жилья; стоимость
выдаваемых
работникам
бесплатно
предметов,
остающихся
в личном постоянном
пользовании;
единовременные
вознаграждения
за выслугу лет
и т.п. расходы.
Амортизационные отчисления. Величина начисленной за год амортизации определяется исходя из первоначальной (восстановительной) стоимости и нормы амортизации, определенной для данного объекта. В состав имущества, подлежащего амортизации, включается имущество, первоначальная стоимость которого превышает сумму, установленную на данный момент времени, и полезный срок использования которого более одного года.
Прочие затраты, как один из элементов общих затрат предприятия, включают:
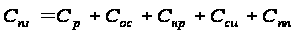 ,
где – затраты на
ремонт основных
средств предприятия,
руб.;
 – затраты на
освоение природных
ресурсов, руб.;
 – затраты на
научно-исследовательские
и опытно-конструкторские
разработки,
руб.;
 – затраты на
обязательное
и добровольное
страхование
имущества,
руб.;
 – прочие затраты
предприятия,
связанные с
производством
и реализацией
продукции, руб.
Такая классификация позволяет группировать затраты по их экономической однородности, независимо от места возникновения и целевого назначения.
2.3 Калькуляционная классификация себестоимости промышленной продукции
Учет издержек по калькуляционным статьям организуется по данным бухгалтерского учета и имеет свои особенности в отдельных отраслях производства. Каждая статья в данной классификации указывает на целевое назначение затрат.
Полная себестоимость включает затраты на производство и реализацию продукции:
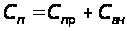 ,
где
 – производственная
себестоимость;
 – внепроизводственные
расходы.
Производственная себестоимость:
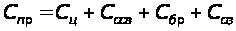 ,
где
 – цеховая
себестоимость
изделия;
 – расходы на
освоение и
подготовку
производства;
 – затраты на
брак;
 – общезаводские
расходы.
Цеховая себестоимость изделия:
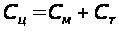 ,
где
 – затраты на
материалы;
 – технологическая
себестоимость.
Технологическая себестоимость по операциям:
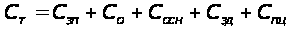 ,
где
 – заработная
плата с отчислениями
на социальные
нужды;
 – затраты по
эксплуатации
оборудования;
 – затраты по
эксплуатации
оснастки;
 – затраты по
использованию
производственного
здания;
 – прочие цеховые
расходы.
2.4 Оценка выполнения плана и динамики себестоимости продукции
Индивидуальные индексы себестоимости продукции по предприятию характеризуют изменение себестоимости отдельных изделий или работ за разные периоды времени. Методика их расчета состоит в сопоставлении двух индексируемых величин, т.е. уровня себестоимости продукции данного вида за отчетный период (z1) к ее уровню за базисный (z0) или плановый (zпл) периоды:
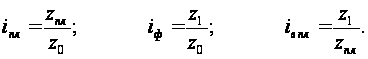
Эти индексы
взаимосвязаны
между собой: .
Экономия от снижения себестоимости:
| единицы продукции | всего объема продукции | |
| предусмотренная планом |
|
|
| фактическая экономия |
|
|
| сверхплановая экономия |
|
|
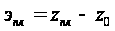
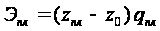
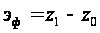
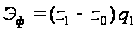
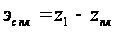
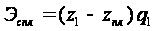
Индивидуальные индексы себестоимости продукции по группе предприятий, отраслей и пр., выпускающих один вид продукции, могут быть исчислены путем определения отношения средних уровней себестоимости за отчетный и базисный периоды (индекс переменного состава):
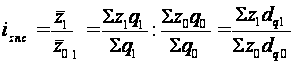 ,
где ` – средняя
себестоимость
единицы данного
изделия по
группе цехов,
предприятий;
 – доля продукции
отдельного
предприятия
в общем объеме
производства
продукции.
Чтобы выявить влияние изменения уровня себестоимости продукции на отдельных предприятиях на изменение ее средней величины применяется индекс фиксированного состава:
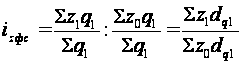 .
Влияние структурных сдвигов на изменение средней себестоимости показывает индекс структурных сдвигов:
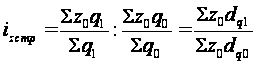 .
Общие индексы себестоимости продукции по предприятию. Для характеристики динамики себестоимости товарной продукции, состоящей из совокупности различных потребительных стоимостей, определяют общий индекс себестоимости:
 ,
где
 – фактические
затраты на
производство
продукции
отчетного
периода;
 – сумма затрат
на производство
той же продукции
отчетного
периода при
условии оценки
ее единицы по
базисной
себестоимости.
Этот индекс себестоимости используется для изучения динамики себестоимости сравнимой продукции (производившейся в отчетном и базисном периодах), выпускаемой отдельными предприятиями.
Фактическая экономия в результате снижения уровня себестоимости по продукции отчетного периода:
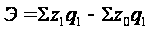 .
Предусмотренное планом задание по снижению себестоимости сравнимой продукции определяется:
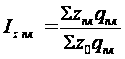 ,
где zпл – плановая себестоимость единицы продукции;
qпл – объем сравнимой продукции по плану.
Плановая экономия от снижения себестоимости сравнимой продукции:
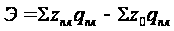 .
Оценка выполнения плана по снижению себестоимости продукции:
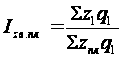 ,
где
– фактический
выпуск продукции
по отчетной
себестоимости;
 – фактический
выпуск продукции
по плановой
себестоимости.
Сверхплановая экономия, полученная в результате снижения себестоимости по сравнению с планом:
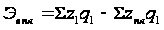 .
Общие индексы себестоимости сравнимой продукции по группе предприятий, входящих в состав объединения, отрасли, могут быть вычислены двумя способами: заводским (индекс постоянного состава) и отраслевым (индекс переменного состава).
Заводской метод. Сравнимая продукция для совокупности предприятий представляет собой сумму сравнимой продукции предприятий. Индекс себестоимости продукции по заводскому методу:
 .
Второй знак суммы означает, что суммируются данные по всем предприятиям группы. Величина индекса себестоимости по заводскому методу зависит от динамики себестоимости продукции на отдельных предприятиях. Он не учитывает изменений удельного веса предприятий с разным уровнем себестоимости в общем объеме выпуска продукции. Следовательно, в расчете предполагается отсутствие структурных сдвигов.
Отраслевой
метод. При
отраслевом
методе расчета
индекса себестоимости
расширяется
круг сравнимой
продукции. В
учет принимаются
все виды изделий,
которые были
выпущены в
базисном периоде,
хотя бы на одном
из предприятий
объединения.
Индекс себестоимости
исчисляется
по средним
отраслевым
уровням себестоимости
продукции ():
 ,
где q1 – сравнимая в отраслевом смысле продукция, произведенная в отчетном периоде по совокупности предприятий.
Величина индекса себестоимости, вычисленная отраслевым методом, зависит не только от изменения себестоимости на отдельных предприятиях, но и от смещения удельного веса продукции предприятий с разным уровнем себестоимости. Учитывая структурный фактор, этот индекс дает общую оценку результатов снижения себестоимости по совокупности предприятий с учетом влияния показателей, не зависящих от