Учет изменений конъюнктуры рынка в деятельности предприятия
Практическая мощность:
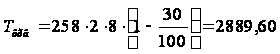 час
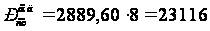 ед.
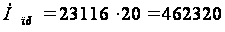 ед.
Для успешной работы предприятия и использования имеющихся ресурсов с наибольшей отдачей для удовлетворения спроса на продукцию, необходимо выполнение условия:
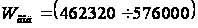
Предполагаемый спрос на продукцию с учетом изменения рыночной конъюнктуры 480 000 единиц продукции. Если уменьшить количество станков с 20 до 18 и уменьшить время внутрисменных простоев с 30 процентов до 15, то
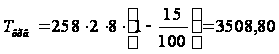 час
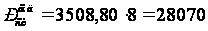 ед.
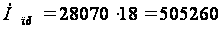 ед.
2.2 Разработка предложений по изменению ресурсного обеспечения производственно-хозяйственной деятельности предприятия
В соответствии с принятыми решениями следует определить изменение потребности в трудовых ресурсах.
Численность производственного персонала (основных рабочих) рассчитывается по формуле:
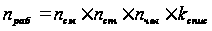 ,
(5)
где
 - численность
основных
производственных
рабочих, чел.;
 - количество
рабочих, обслуживающих
один станок
в смену, чел.;
 - коэффициент
списочности,
 .
Численность прочего персонала определяется в зависимости от соотношения численности этих работников и основных производственных рабочих:
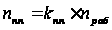 ,
(6)
где
 - численность
прочего персонала,
чел.;
 - доля численности
прочего персонала
в численности
производственных
рабочих.
Численность производственного персонала до изменений:
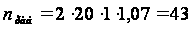 чел
Численность производственного персонала после изменений:
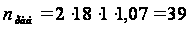 чел
Численность прочего персонала до изменений:
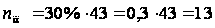 чел
Численность прочего персонала после изменений:
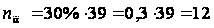 чел
2.3 Расчет затрат, относимых на себестоимость продукции
Для определения полной себестоимости продукции необходимо рассчитать следующие калькуляционные статьи затрат:
- заработная плата основных производственных рабочих;
- отчисления в социальные фонды;
- сырье и материалы;
- электроэнергия на технологические цели;
- амортизация оборудования;
- отчисления в ремонтный фонд;
- прочие производственные (цеховые) расходы;
- общефирменные расходы, относимые на себестоимость продукции;
- коммерческие расходы.
В заработной плате производственных рабочих учитывается как основная, так и дополнительная заработная плата. Основная заработная плата определяется по сдельным расценкам, дополнительная – косвенным путем с помощью коэффициента доплат (надбавок):
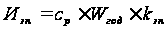 ,
(7)
где
 - заработная
плата производственных
рабочих, руб.;
 - сдельная
расценка по
оплате труда
производственных
рабочих, руб./ед.;
 - годовой
объем производства,
ед.;
 - коэффициент,
учитывающий
надбавки к
заработной
плате.
Заработная плата производственных рабочих до изменений:
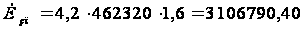 руб.
Заработная плата производственных рабочих после изменений:
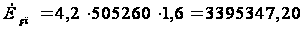 руб.
Отчисления (взносы) в социальные фонды зависят от начисленной заработной платы и законодательно установленных процентных ставок по взносам:
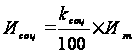 ,
(8)
где
 - отчисления
в социальные
фонды, руб.;
 - суммарный
процент отчислений
от фонда оплаты
труда в социальные
фонды, %.
Отчисления в социальные фонды до изменений:
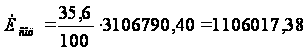 руб.
Отчисления в социальные фонды после изменений:
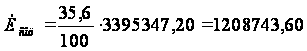 руб.
В расходах на электроэнергию учитываются затраты электроэнергии, связанные с эксплуатацией оборудования (станков):
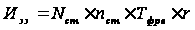 ,
(9)
где
 - расходы на
электроэнергию,
руб.;
 - мощность
одного станка,
кВт;
 - тариф на
электроэнергию,
руб./кВт·час.
Расходы на электроэнергию до изменений:
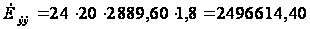 руб.
Расходы на электроэнергию после изменений:
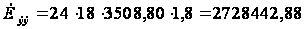 руб.
Стоимость сырья и материалов определяется на основе норм расхода и годового выпуска продукции:
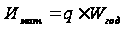 ,
(10)
где
 - расходы на
сырье, руб.;
 - норма расхода
сырья, руб./ед.
Расходы на сырье до изменений:
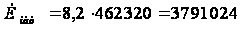 руб.
Расходы на сырье после изменений:
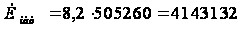 руб.
Амортизация оборудования рассчитывается исходя из нормативного срока службы станков и их первоначальной стоимости:
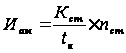 ,
(11)
где
 - амортизация
станков, руб.;
 - стоимость
одного станка,
руб.;
 - нормативный
срок службы
станков, лет.
Амортизация станков до изменений:
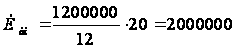 руб.
Амортизация станков после изменений:
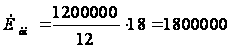 руб.
Отчисления в ремонтный фонд зависят от стоимости станков и нормы отчислений:
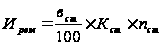 ,
(12)
где
 - отчисления
в ремонтный
фонд, руб.;
 - норматив
отчислений
в ремонтный
фонд (по станкам),
%.
Отчисления в ремонтный фонд до изменений:
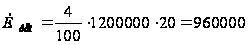 руб.
Отчисления в ремонтный фонд после изменений:
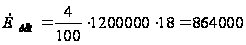 руб.
Прочие производственные расходы включают затраты по устранению брака, ремонту изделий, стандартизации продукции и др., не относящееся ни к одной из перечисленных калькуляционных статей затрат. Величина прочих производственных расходов составляет 1,0 – 1,5% от суммы предыдущих статей затрат:
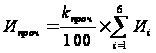 ,
(13)
где
 - прочие производственные
расходы, руб.;
 - доля прочих
производственных
расходов, %,
=1,25%
Прочие производственные расходы до изменений:
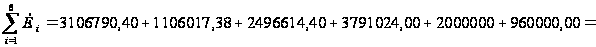
= 13 460 446,18 руб.
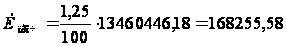 руб.
Прочие производственные расходы после изменений:
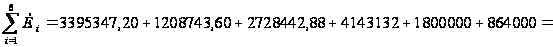
= 14 139 665,68 руб.
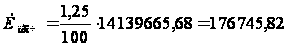 руб.
Итого производственные расходы до изменений:
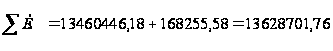 руб.
Итого производственные расходы после изменений:
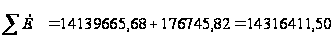 руб.
Общепроизводственные (цеховые) расходы включают в себя заработную плату цехового персонала, кроме основных рабочих, и соответствующие отчисления в социальные фоны, амортизацию производственных зданий и сооружений, затраты на текущий ремонт, опытно-конструкторские и другие расходы цехового назначения. В отличии от прочих производственных затрат общепроизводственные расходы нельзя непосредственно определить по отдельному виду продукции.
Общефирменные (общезаводские) расходы связаны с организацией и управлением производства. В них учитывается заработная плата (с отчислениями в социальные фонды) управленческого персонала, работников бухгалтерии, различных отделов и служб, расходы на командировки, амортизация, содержание и ремонт офисных зданий, расходы на подготовку кадров, охрану предприятия и другие расходы общефирменного назначения. Эти расходы также не могут быть определены прямым счетом по каждому виду продукции и при расчете полной себестоимости отдельных видов продукции должны быть распределены в соответствии с принятой методологией распределения.
Заработная плата управленцев, различных специалистов и других работников, предприятия, учитываемая в общепроизводственных и общефирменных расходах, является повременной и зависит от должностных окладов и различных доплат:
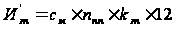 ,
(14)
где
 - расходы на
заработную
плату персонала
предприятия,
исключая
производственных
рабочих, руб.;
 - среднемесячный
должностной
оклад работника,
руб.;
12 – количество месяцев в году.
Расходы на заработную плату персонала предприятия до изменений:
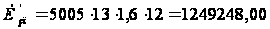 руб.
Расходы на заработную плату персонала предприятия после изменений:
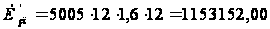 руб.
Отчисление
в социальные
фонды, учитываемые
в общепроизводственных
и общефирменных
расходах ( ),
рассчитываются
по формуле,
аналогичной
(8):
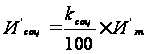 ,
(15)
Отчисления в социальные фонды, учитываемые в общепроизводственных и общефирменных расходах до изменений:
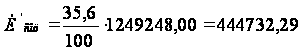 руб.
Отчисления в социальные фонды, учитываемые в общепроизводственных и общефирменных расходах после изменений:
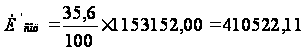 руб.
Затраты на освещение цеха, склада, территории предприятия составляют 10-15% от стоимости электроэнергии, потребляемой в основном производстве:
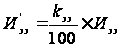 ,
(16)
где
 - стоимость
потребленной
электроэнергии,
учитываемой
в общепроизводственных
и общефирменных
расходах, руб.;
 =10
- коэффициент,
учитывающий
расход электроэнергии
на общие нужды,
%.
Стоимость потребленной электроэнергии, учитываемой в общепроизводственных и общефирменных расходах до изменений:
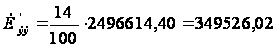 руб.
Стоимость потребленной электроэнергии, учитываемой в общепроизводственных и общефирменных расходах после изменений:
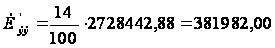 руб.
Амортизацию прочих основных средств (кроме станков) можно рассчитать исходя из их первоначальной стоимости и нормы амортизационных отчислений:
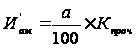 ,
(17)
где
 - амортизация
прочих основных
средств, руб.;
а – норма амортизационных отчислений по прочим основным средствам, %;
 - первоначальная
стоимость
прочих основных
средств, руб.
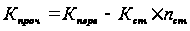 (18)
Амортизация прочих основных средств до изменений:
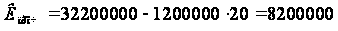 руб.
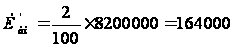 руб.
Амортизация прочих основных средств после изменений:
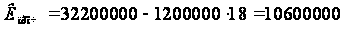 руб.
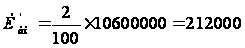 руб.
Расчет затрат на ремонт прочих основных средств производится по формуле, аналогичной (12):
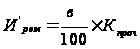 ,
(19)
где
 - отчисления
в ремонтный
фонд по прочим
основным средствам,
руб.;
в – усредненный норматив отчислений в ремонтный фонд по прочим основным средствам, %.
Затраты на ремонт прочих основных средств до изменений:
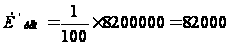 руб.
Затраты на ремонт прочих основных средств после изменений:
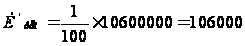 руб.
Прочие общепроизводственные и общефирменные расходы учитываются в размере 28-30% от фонда оплаты труда персонала предприятия, без учета заработной платы основных производственных рабочих:
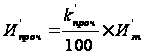 ,
(20)
где
 - прочие общепроизводственные
и общефирменные
расходы, руб.;
- коэффициент
для расчета
прочих общепроизводственных
и общефирменных
расходов, %.
Прочие общепроизводственные и общефирменные расходы до изменений:
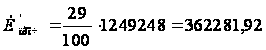 руб.
Прочие общепроизводственные и общефирменные расходы после изменений:
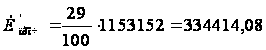 руб.
В целом общепроизводственные (цеховые) и общефирменные (общезаводские) расходы:
До изменений:
 =1249248,00+444732,29+349526,02+164000,00+82000,00+
+362281,92=2 651 788,23 руб.
После изменений:
=1153152,00+410522,11+381982,00+212000,00+106000,00+
+334414,08=2 598 070,19
Коммерческие
расходы ( )
включают в себя
затраты на
транспортировку
продукции,
рекламу и др.,
связанные с
реализацией
продукции. Их
величина (
 )
может колебаться
от 5 до 20% от суммы
всех рассмотренных
ранее калькуляционных
статей затрат:
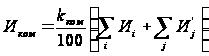 ,
(21)
где
=10
- доля коммерческих
расходов, %.
Коммерческие расходы до изменений:
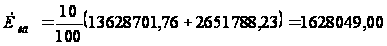 руб.
Коммерческие расходы после изменений:
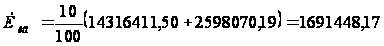 руб.
Полная себестоимость продукции предприятия определяется как сумма всех калькуляционных статей затрат, включая коммерческие расходы:
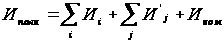 ,
(22)
Полная себестоимость продукции предприятия до изменений:
 13628701,76+2651788,23+1628049,00=17
908 538,99 руб.
Полная себестоимость продукции предприятия после изменений:
14316411,50+2598070,19+1691448,17=18 605 929,86 руб.
Все калькуляционные статьи затрат, полная себестоимость продукции предприятия, общепроизводственные и общефирменные расходы собраны в таблицу 2.
Таблица 2 Калькуляционные статьи затрат, полная себестоимость продукции предприятия, общепроизводственные и общефирменные расходы.
| Калькуляционные статьи затрат | Обозначение | До реорганизации, руб. | После реорга-низации, руб. | Примечание |
| Заработная плата основных производственных рабочих | Изп | 3 106 790,40 | 3 395 347,20 | Переменные издержки |
| Отчисления в социальные фонды | Исоц | 1 106 017,38 | 1 208 743,60 | Переменные издержки |
| Сырье и материалы | Имат | 3 791 024,00 | 4 143 132,00 | Переменные издержки |
| Электроэнергия натехнологические цели | Иээ | 2 496 614,40 | 2 728 442,88 | Переменные издержки |
| Амортизация оборудования | Иам | 2 000 000,00 | 1 800 000,00 | Постоянные издержки |
| Отчисления в ремонтный фонд | Ирем | 960 000,00 | 864 000,00 | Постоянные издержки |
| Прочие производственные расходы | Ипроч | 168 255,58 | 176 745,82 |
30% переменные издержки 70% постоянные издержки |