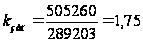Учет изменений конъюнктуры рынка в деятельности предприятия
30% переменные издержки
70% постоянные издержки
30% переменные издержки
70% постоянные издержки
2.4 Сравнительный расчет показателей эффективности использования ресурсов предприятия
Расчет себестоимости и рентабельности продукции
Себестоимость единицы продукции зависит от стоимости потребленных в процессе производства ресурсов и определяется величиной текущих затрат, связанных с производством единицы продукции:

 , (23)
где S - себестоимость единицы продукции, руб./ед.
Себестоимость единицы продукции до изменений:
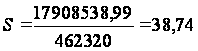 руб./ед.
Себестоимость единицы продукции после изменений:
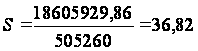 руб./ед.
Для анализа деятельности предприятия рассчитывается также себестоимость 1 рубля дохода:
 , (24)
где Д – доход от реализации продукции, руб.
Доход рассчитывается по формуле:
 , (25)
где ц – цена единицы продукции ц = min{1,26∙Sбазовый;1,26∙Sпредлаг.} руб./ед.
ц = min{1,26·38,74; 1,26·36,82} =min{48,81; 46,39}=46,39 руб.
Доход до изменений:
Д =
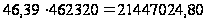 руб.
Доход после изменений:
Д =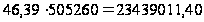 руб.
Себестоимость 1 рубля дохода до изменений:
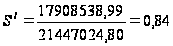 руб./руб.
Себестоимость 1 рубля дохода после изменений:
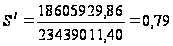 руб./руб.
Обобщающими показателями эффективности текущих затрат являются прибыль и рентабельность издержек.
Прибыль предприятия определяется как разность дохода и расходов:
 , (26)
где П – прибыль предприятия.
Прибыль предприятия до изменений:
П =21 447 024,80-17 908 538,99=3 538 485,81 руб.
Прибыль предприятия с учетом дохода от реализации станков после изменений:
П =23 439 011,40-18 605 929,86=4 833 081,54 руб.
Рентабельность издержек характеризует величину прибыли, приходящейся на 1 руб. текущих затрат, и рассчитывается по формуле:
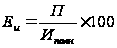 , (27)
где Еu –рентабельность издержек, %.
Рентабельность издержек до изменений:
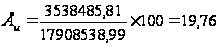 %
Рентабельность издержек после изменений:
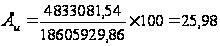 %
Расчет показателей состояния, движения и использования
основных средств
Среднегодовая стоимость основных средств рассчитывается упрощенным методом как полусумма стоимости основных средств на начало и конец года:
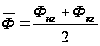 (28)
где
 - среднегодовая
стоимость
основных средств,
руб.;
Фнг , Фкг – стоимость основных средств, соответственно, на начало и конец года, руб.
Остаточная стоимость основных средств на начало года составит:
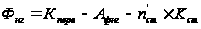 , (29)
где nґст – количество продаваемых станков;
Афнг – амортизационный фонд, начисленный на предприятии к началу года, руб.
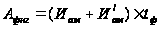 , (30)
где tф – фактический срок службы основных средств предприятия к началу года, лет.
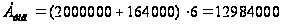 руб.
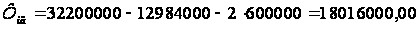 руб.
Остаточная стоимость основных средств на конец года может быть определена как разность между их стоимостью на начало года и годовыми амортизационными отчислениями:
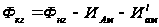 ,
(31)
Остаточная стоимость основных средств на конец года:
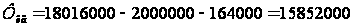 руб.
Среднегодовая стоимость основных средств:
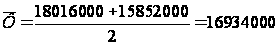 руб.
Коэффициент износа основных средств характеризует степень их изношенности и определяется отношением суммарных амортизационных отчислений за рассматриваемый период к первоначальной стоимости основных средств:
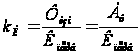 , (32)
где kИ – коэффициент износа основных средств, руб.;
Физн – износ основных средств, руб.
Коэффициент необходимо определить на начало и на конец года.
 =
12984000,00 руб.
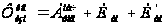 с учетом
изменений, где
 после
изменений.
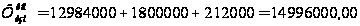 руб.
 =32200000-1200000=31
000 000 руб. с учетом
изменений.
Коэффициент износа основных средств:
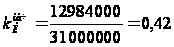
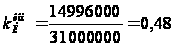
Коэффициент годности и коэффициент износа связаны между собой:
 , (33)
где KГ – коэффициент годности.
Коэффициент годности:
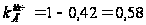
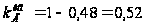
Коэффициент активности деятельности предприятия определяется отношением стоимости активной части основных средств к их суммарной стоимости:
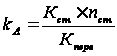 ,
(34)
Коэффициент активности деятельности предприятия:
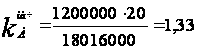
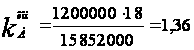
Для анализа движения (продажи) основных средств рассчитывается коэффициент выбытия основных средств:
 ,
(35)
где
 - остаточная
стоимость
продаваемых
станков, руб.
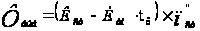 ,
(36)
где
 -
количество
продаваемых
станков, ед.
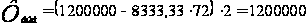 руб.
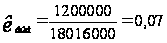
Для оценки эффективности использования основных средств используются частные, интегральные и обобщающие показатели.
Коэффициент использования основных средств во времени рассчитывается по формуле:
 , (37)
где kэкст – коэффициент использования основных средств во времени;
Тфакт – фактическое время работы оборудования, час;
Ттеор – теоретический (максимально возможный) фонд рабочего времени оборудования при трехсменной работе и отсутствии непроизводительных простоев, час.
Коэффициент использования основных средств во времени до изменений:
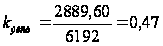
Коэффициент использования основных средств во времени после изменений:
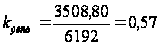
Коэффициент использования основных средств по производительности определяется соотношением фактической и технической производительности оборудования:
 , (38)
где kинт - коэффициент использования основных средств по производительности;
Рфакт – фактическая производительность оборудования за смену, с учетом производительных и непроизводительных внутрисменных простоев, ед./см.;
Ртехн – техническая производительность, без учета внутрисменных простоев, ед./см.
Коэффициент использования основных средств по производительности до изменений:
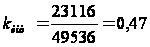
Коэффициент использования основных средств по производительности после изменений:
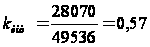
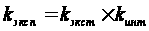
Коэффициент эксплуатации рассчитывается как произведение частных показателей:
 , (39)
где kэксп – интегральный показатель;
kэкст – коэффициент эксплуатации.
Коэффициент эксплуатации до изменений:
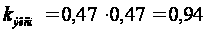
Коэффициент эксплуатации после изменений:
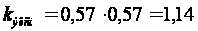
Фондоемкость характеризует стоимость основных средств, используемых для производства, соответственно, единицы продукции и получения 1 руб. дохода. Фондоемкость продукции может быть определена исходя из натуральной и стоимостной оценки продукции:
 , (40)
где f– натуральный показатель фондоемкости, руб./ед.
 - среднегодовая
стоимость
основных средств,
рассчитанная
на основе
первоначальной
оценки их стоимости,
руб.
Натуральный показатель фондоемкости до изменений:
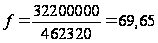 руб./ед.
Натуральный показатель фондоемкости после изменений:
=
32200000-1200000=31000000 руб.
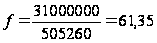 руб./ед.
 , (41)
где f /- стоимостной показатель фондоемкости, руб./руб.
Стоимостной показатель фондоемкости до изменений:
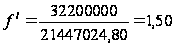 руб./руб.
Стоимостной показатель фондоемкости после изменений:
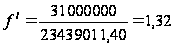 руб./руб.
Уменьшение показателя свидетельствует об улучшении использования основных средств.
Показатели фондоемкости продукции и фондоотдачи основных средств связаны между собой и имеют обратную зависимость:
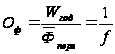 , (42)
Натуральный показатель фондоотдачи до изменений:
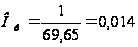 ед./руб.
Натуральный показатель фондоотдачи после изменений:
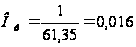 ед./руб.
Стоимостной показатель фондоотдачи:
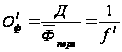 , (43)
где Оф – натуральный показатель фондоотдачи основных средств, ед./руб.;
О/ф – стоимостной показатель фондоотдачи, руб./руб.
Стоимостной показатель фондоотдачи до изменений:
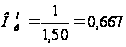 руб./руб.
Стоимостной показатель фондоотдачи после изменений:
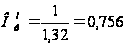 руб./руб.
Рост фондоотдачи свидетельствует об увеличении выпуска продукции (дохода) в расчете на 1 рубль стоимости основных средств и, следовательно, о повышении эффективности их использования.
Рентабельность основных средств измеряется в процентах и характеризует величину прибыли, приходящейся на 1 рубль стоимости основных средств:
 , (44)
где Еф – рентабельность основных средств, %.
Рентабельность основных средств до изменений:
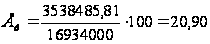 %
Рентабельность основных средств после изменений:
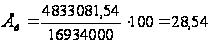 %
Эффективность использования трудовых ресурсов.
К основным показателям, характеризующим эффективность использования трудовых ресурсов, относятся производительность труда и трудоемкость продукции.
Производительность труда определяется выработкой продукции в расчете на одного работника предприятия. Для расчета показателя используются натуральный и стоимостной методы, т.е. результат трудовой деятельности работников исчисляется в натуральном (объем продукции) и стоимостном (доход от реализации) выражении.
 , (45)
 , (46)
где nобщ – весь персонал предприятия, чел.:
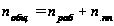 , (47)
Натуральная производительность труда до изменений:
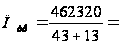 8255,71
ед./чел.
Натуральная производительность труда после изменений:
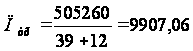 ед./чел.
Стоимостная производительность труда до изменений:
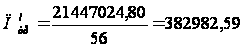 руб./чел.
Стоимостная производительность труда после изменений:
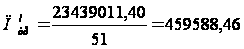 руб./чел.
Трудоемкость продукции характеризует время, затраченное на производство единицы продукции. Эффективность труда основных рабочих отражается в технологической трудоемкости.
Технологическая трудоемкость без учета внутрисменных простоев:
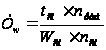 , чел·час/ед.:
(48)
где Wсм – выпуск продукции за смену, ед.
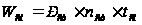 ,
(49)
Технологическая
трудоемкость
продукции с
учетом внутрисменных
простоев -
 чел·час/ед.:
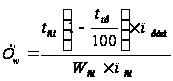 ,
(50)
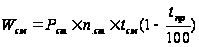 ,
(51)
Технологическая трудоемкость продукции без учета внутрисменных простоев до изменений:
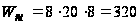 ед.
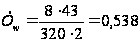 чел.час/ед.
Технологическая трудоемкость продукции без учета внутрисменных простоев после изменений:
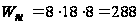 ед.
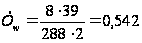 чел.час/ед.
Технологическая трудоемкость с учетом внутрисменных простоев до изменений:
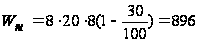 ед.
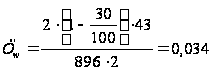 чел·час/ед.
Технологическая трудоемкость с учетом внутрисменных простоев после изменений:
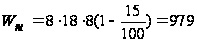 ед.
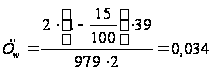 чел·час/ед.
Полная трудоемкость
характеризует
затраты труда
всех категорий
работников.
Полная трудоемкость
-
 ,
чел·час/ед.:
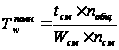 ,
(52)
Полная трудоемкость до изменений:
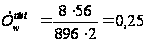 чел·час/ед.
Полная трудоемкость после изменений:
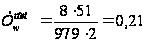 чел·час/ед.
2.5 Определение точки безубыточности и запаса финансовой устойчивости предприятия
В процессе анализа эффективности принятых решений, важно определить, при каких объемах производства деятельность предприятия будет рентабельной, а при каких – убыточной.
С этой целью рассчитывают:
А) безубыточный объем производства, гарантирующий полное возмещение затрат предприятия, переменных и постоянных;
Б) зону безопасности предприятия (запас финансовой устойчивости)
Безубыточный
объем (или
критический)
– это минимальный
объем производства
продукции, при
котором предприятие
будет иметь
нулевой финансовый
результат, то
есть доход
равен суммарным
издержкам. Для
расчета критического
объема необходимо
все затраты,
относимые на
себестоимость
продукции,
распределить
на переменные
и условно-постоянные.
Критический объем производства рассчитывается по формуле:
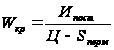 , (53)
где Ипост – условно-постоянные расходы, руб.;
Sперем – удельные переменные затраты, относимые на себестоимость продукции, руб./ед.
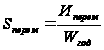 , (54)
где Иперем - переменные затраты, руб.
Критический объем производства до изменений:
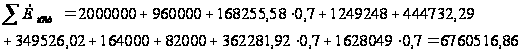
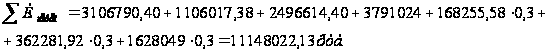
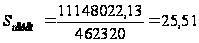 руб./ед.
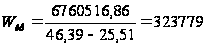 ед.
Критический объем производства после изменений:
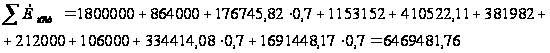
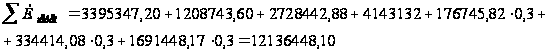
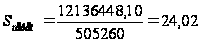 руб./ед.
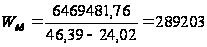 ед.
После нахождения критического объема производства необходимо определить запас финансовой устойчивости (прочности) предприятия, который рассчитывается как отношение годового выпуска продукции к критическому объему:
 , (55)
kзап – запас финансовой устойчивости предприятия.
Запас финансовой устойчивости предприятия до изменений:
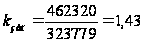
Запас финансовой устойчивости предприятия после изменений: