Технико-экономическое обоснование разработки и применения очистного комбайна
5.8 Налоги в себестоимости
Принимаем в размере 20% от фонда заработной платы
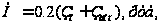
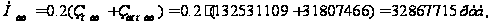
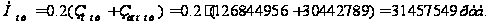
6. Калькуляция себестоимости
Объект калькуляции – очистной комбайн
Калькуляция себестоимости 1 тонны калийной руды.
Годовой объем работ:
БТ – 1394315 т/год;
НТ – 1395410 т/год;
| Статьи затрат | БТ | НТ | ||||
|
Общая сумма затрат, руб |
Себестоимость 1т, руб |
Структура затрат, % |
Общая сумма затрат, руб |
Себестоимость 1т, руб |
Структура затрат, % | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
|
1.Электроэнергия на технические цели: а) электроэнергия; б) смаз. материалы |
268102066 80430620 |
192 58 |
4,8 1,5 |
256819356 77045807 |
184 55 |
5,1 1,5 |
| 2.Основная заработная плата | 132531109 |
89 |
2,4 |
126844956 |
91 |
2,5 |
| 3.Дополнительная заработная плата | 31807466 |
23 |
0,57 |
30442789 |
22 |
0,6 |
| 4.Отчисления на социальное страхование | 57518501 |
41 |
1 |
55050711 |
40 |
1,1 |
| 5.Амортизация ОФ | 1855000000 | 1330 | 33,5 | 1860000000 | 1333 | 37,1 |
| 6.Ремонтный фонд | 2151500000 | 1543 | 38,8 | 1630848000 | 1169 | 32,5 |
| 7.Накладные расходы | 986031452 |
707 |
17,8 |
943726472 |
676 |
18,8 |
| 8.Налоги в себестоимости | 32867715 |
24 |
0,6 |
31457549 |
23 |
0,58 |
| ∑ | 5543988931 | 4033 | 100 | 5012235642 | 3593 | 100 |
7. Расчёт и обоснование цены на производимую продукцию
7.1 Расчет условной цены ведется по базовому варианту
Чистая прибыль рассчитывается исходя из норматива рентабельности по чистой прибыли (25 – 30 %).

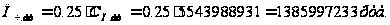
где
 полная себестоимость;
Прибыль налогооблагаемая
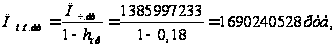
где
 -
ставка налога
на прибыль.
Налог на прибыль
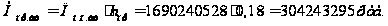
Прочие отчисления
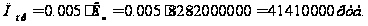
где
 капитальные
вложения по
оборудованию;
Прибыль балансовая
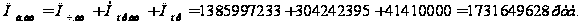
Товарный объём продукции в условных оптовых ценах
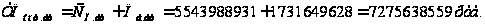
Товарный объём продукции в условных отпускных ценах
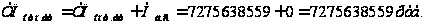
Условная отпускная цена единицы объёма
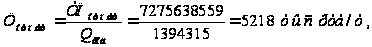
где Qгод – годовой объём работ
7.2 Расчет чистой прибыли по варианту применения новой техники
Условная отпускная цена единицы продукции
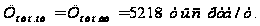
Объем выпуска продукции в условных отпускных ценах
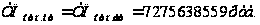
Объем выпуска продукции в условных оптовых ценах
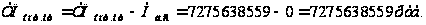
Прибыль балансовая
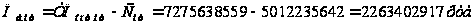
Прочие выплаты
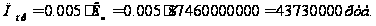
Прибыль налогооблагаемая
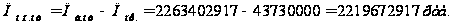
Налог на прибыль
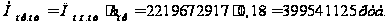
Чистая прибыль
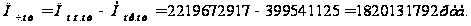
Чистая прибыль для варианта применения новой техники получается больше, чем для варианта применения базовой техники.
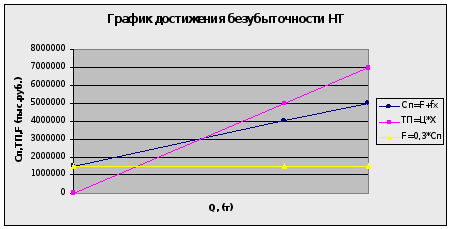
8. Определение точки “безубыточности” при применении изделия
“Точка безубыточности”− это такой объём производства продукции (объёма выполняемых работ) при котором прибыль равна нулю, т.е. цена равна себестоимости.
Введём следующие обозначения:
1.
 − любой объём
производства;
2.
 – объём производства
в критической
точке (точке
безубыточности);
3.
 – товарный
объём продукции
в условных
оптовых ценах;
4.
 – себестоимость
всего объёма
работ, тыс. руб.;
5.
 – условно постоянные
расходы в
себестоимости
продукции,
приходящиеся
на весь объём
работ, тыс. руб.;
6.
 – условно переменные
расходы в
себестоимости
продукции,
приходящиеся
на единицу
продукции,
руб/ед;
7.
 – условная цена
единицы продукции.
Принимаем:
 ;

Через принятые обозначения в любой точке, при любом объёме производства товарного объёма продукции:
 ,
в точке “безубыточности”:

Себестоимость всего объёма в любой точке:
 ,
в точке “безубыточности”:
 .
Учитывая, что в точке “безубыточности” затраты равны результатам:
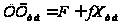 ,
получаем:
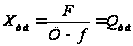
Условно постоянные расходы в себестоимости продукции, тыс.руб,
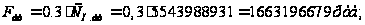
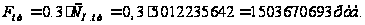
Условно переменные расходы в себестоимости продукции, приходящиеся на единицу продукции, руб/ед
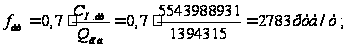
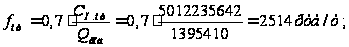
Цотп =5000 руб /т. – условная отпускная цена 1тонны калийной руды,
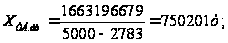
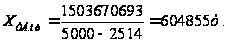
9. Расчёт технико-экономических показателей ТЭПов
Таблица 9.
| № п/п. | Показатели | Значения | |
| БТ | НТ | ||
| 1. | Годовой объём выпускаемой продукции | ||
| а) в натуральных вложениях, т/год | 1394315 | 1395410 | |
| б) в стоимостных вложениях, тыс. руб. | 6971396 | 6971396 | |
| 2. | Стоимость основных фондов, тыс. руб. | 8282000 | 8746000 |
| 3. | Численность работающих, чел/смена | 2 | 2 |
| 4. |
Выработка на одного работающего, тыс. руб./чел |
1161899 | 1161899 |
| 5. | Себестоимость единицы продукции, руб./т | 4033 | 3593 |
| 6. | Условная отпускная цена единицы продукции, тыс.руб./т | 5000 | 5000 |
| 7. | Рентабельность | ||
| а) вида продукции, % | 25 | 31,3 | |
| б) инвестиций, % | 23,9 | 25,7 | |
| 8. | Фондоотдача, руб./руб | 1,2 | 1,14 |
| 9. | Фондовооружённость, тыс. руб. | 966233 | 1020366 |
| 10. | Чистая прибыль, тыс. руб. | 1385997 | 1820131 |
| 11. | Условный период окупаемости инвестиций | 1,8 | 1,78 |
Сравнительный анализ ТЭПов:
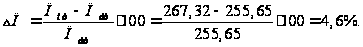
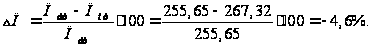
Расчёт экономической эффективности
1. Общая экономическая эффективность инвестиций производится путём сравнения рентабельности инвестиций и балансового процента:
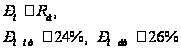
2. Сравнительно приростная экономическая эффективность
Определяется сопоставлением рентабельности инвестиций НТ и БТ:

 где
 – рентабельность
вида продукции.
3. Сопоставление сроков окупаемости инвестиций:
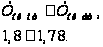
Эффективность по приведенным затратам.
Предприятие считается эффективным, если приведенные затраты по НТ меньше, чем по БТ:
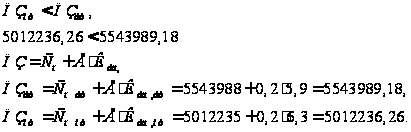
где
 – нормативный
коэффициент
сравнительной
экономической
эффективности;
=0,2.
 – удельные
капитальные
вложения, руб./ед.

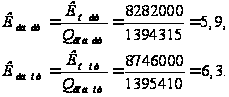
Выводы
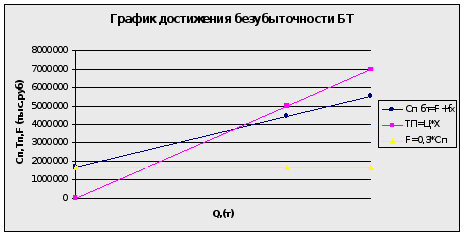
В результате выполнения курсовой работы составили план разработки применения очистного комбайна. Рассчитана и обоснована цена на производственную продукцию. Аналитически и графически определили “точку безубыточности” Исходя из расчетов основных технико-экономических показателей, можно сделать вывод, что по основным параметрам рассчитанный вариант очистного комбайна лучше базового варианта.
Литература
1. В.К. Мелешко. Методическое пособие по выполнению курсовой работы по курсу «Организация и планирование производства и экономической части дипломного проектирования».-Минск: БГПА, 1995.-44с.
33