Внутренний аудит инвестиционных проектов (на примере ОАО "ТАНЕКО")
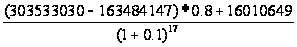 +
 + +
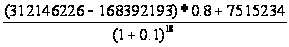 +
 + +
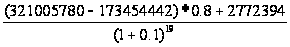 = 394 704 791,67 + 19 110,16 + 19 753 966,83 = = 414 477 868,66
Дисконтированная ставка, равная 15 процентам:
| NPV1 = | -20 559 000,00 |
| NPV2 = | -20 559 000,00 – 59 713 593,91 = -80 272 593,91 |
| NPV3 = | -80 272 593,91 – 72 864 525,52 = -153 137 119,43 |
| NPV4 = | -153 137 119,43 – 45 850 399,28 + 26 158 789,63 = -172 801 729,08 |
| NPV5 = | -172 801 729,08 – 20 062 053,52 + 44 312 743,08 = -148 551 039,53 |
| NPV6 = | -148 551 039,53 – 217 649,56 + 46 894 473,24 = -101 874 215,85 |
| NPV7 = | -101 874 215,85 – 134 488,47 + 42 929 334,36 = -59 079 369,95 |
| NPV8 = | -59 079 369,95 – 88 628,28 + 38 884 303,29 = -20 283 694,95 |
| NPV9 = | -20 283 694,95 + 208 330,25 + 34 589 275,78 = 14 513 911,08 |
| NPV10 = | 14 513 911,08 – 82 033,02 + 30 746 893,08 = 45 178 771,14 |
| NPV11 = | 45 178 771,14 – 65 196,20 + 27 256 319,70 = 72 369 894,64 |
| NPV12 = | 72 369 894,64 – 40 278,21 + 24 223 103,99 = 96 552 720,42 |
| NPV13 = | 96 552 720,42 – 26 597,45 + 21 542 899,55 = 118 069 022,52 |
| NPV14 = | 118 069 022,52 – 18 338,35 + 19 105 857,42 = 137 156 541,58 |
| NPV15 = | 137 156 541,58 – 22 065,78 + 16 993 264,42 = 154 127 740,22 |
| NPV16 = | 154 127 740,22 – 22 456,14 + 15 115 018,74 = 169 220 302,81 |
| NPV17 = | 169 220 302,81 – 21 305,74 + 13 445 010,68 = 182 644 007,76 |
| NPV18 = | 182 644 007,76 – 15 234,18 + 11 899 137,07 = 194 527 910,65 |
| NPV19 = | 194 527 910,65 + 25 864,59 + 9 900 118,76 = 204 453 894,00 |
| NPV20 = | 204 453 894,00 + 8 212,33 + 8 488 996,83 = 212 951 103,16 |
Дисконтированная ставка, равная 20 процентам:
| NPV1 = | -20 559 000,00 |
| NPV2 = | -20 559 000,00 – 57 225 527,50 = -77 784 527,50 |
| NPV3 = | -77 784 527,50 – 66 918 982,64 = -144 703 510,14 |
| NPV4 = | -144 703 510,14 – 40 354 586,81 + 23 047 056,02 = -162 011 040,93 |
| NPV5 = | -162 011 040,93 – 16 921 613,14 + 37 376 188,56 = -141 556 465,50 |
| NPV6 = | -141 556 465,50 – 175 930,35 + 37 905 709,80 = -103 826 686,05 |
| NPV7 = | -103 826 686,05 – 104 180,06 + 33 254 752,54 = -70 676 113,58 |
| NPV8 = | -70 676 113,58 – 65 794,34 + 28 866 257,54 = -41 875 650,37 |
| NPV9 = | -41 875 650,37 + 148 212,59 + 24 607 881,31 = -17 119 556,47 |
| NPV10 = | -17 119 556,47 – 55 929,12 + 20 962 862,53 = 3 787 376,93 |
| NPV11 = | 3 787 376,93 – 42 597,91 + 17 808 738,53 = 21 553 517,56 |
| NPV12 = | 21 553 517,56 – 25 220,44 + 15 167 441,59 = 36 695 738,70 |
| NPV13 = | 36 695 738,70 – 15 960,23 + 12 927 164,88 = 49 606 943,35 |
| NPV14 = | 49 606 943,35 – 10 545,72 + 10 987 079,28 = 60 583 476,92 |
| NPV15 = | 60 583 476,92 – 12 160,51 + 9 365 029,19 = 69 936 345,60 |
| NPV16 = | 69 936 345,60 – 11 859,98 + 7 982 843,30 = 77 907 328,92 |
| NPV17 = | 77 907 328,92 – 10 783,56 + 6 804 976,98 = 84 701 522,35 |
| NPV18 = | 84 701 522,35 – 7 389,26 + 5 771 617,88 = 90 465 750,97 |
| NPV19 = | 90 465 750,97 + 12 022,76 + 4 601 920,39 = 95 079 694,13 |
| NPV20 = | 95 079 694,13 + 3 658,32 + 3 781 565,81 = 98 864 918,26 |
На основе полученных данных при ставках дисконтирования 10, 15 и 20 процентов составим сводную таблицу (2.1).
Таблица 2.1 – Показатели NPV при разных дисконтированных ставках
| Год | NPV | NPV при дисконт. ставке r 10% | NPV при дисконт. ставке r 15% | NPV при дисконт. ставке r 20% |
| 2007 | NPV1 | - 20 559 000,00 | -20 559 000,00 | -20 559 000,00 |
| 2008 | NPV2 | -82 986 848,18 | -80 272 593,91 | -77 784 527,50 |
| 2009 | NPV3 | -162 625 968,02 | -153 137 119,43 | -144 703 510,14 |
| 2010 | NPV4 | -185 095 850,21 | -172 801 729,08 | -162 011 040,93 |
| 2011 | NPV5 | -156 126 102,52 | -148 551 039,53 | -141 556 465,50 |
| 2012 | NPV6 | -97 831 671,06 | -101 874 215,85 | -103 826 686,05 |
| 2013 | NPV7 | -41 956 045,55 | -59 079 369,95 | -70 676 113,58 |
| 2014 | NPV8 | 11 000 469,68 | -20 283 694,95 | -41 875 650,37 |
| 2015 | NPV9 | 60 658 627,96 | 14 513 911,08 | -17 119 556,47 |
| 2016 | NPV10 | 106 408 236,66 | 45 178 771,14 | 3 787 376,93 |
| 2017 | NPV11 | 148 819 255,37 | 72 369 894,64 | 21 553 517,56 |
| 2018 | NPV12 | 188 252 612,70 | 96 552 720,42 | 36 695 738,70 |
| 2019 | NPV13 | 224 932 626,96 | 118 069 022,52 | 49 606 943,35 |
| 2020 | NPV14 | 258 951 232,02 | 137 156 541,58 | 60 583 476,92 |
| 2021 | NPV15 | 290 572 893,80 | 154 127 740,22 | 69 936 345,60 |
| 2022 | NPV16 | 319 972 418,81 | 169 220 302,81 | 77 907 328,92 |
| 2023 | NPV17 | 347 309 672,36 | 182 644 007,76 | 84 701 522,35 |
| 2024 | NPV18 | 372 611 199,36 | 194 527 910,65 | 90 465 750,97 |
| 2025 | NPV19 | 394 704 791,67 | 204 453 894,00 | 95 079 694,13 |
| 2026 | NPV20 | 414 477 868,66 | 212 951 103,16 | 98 864 918,26 |
Наиболее важным является значение процентной ставки r, при котором NPV=0. В этой точке дисконтированный поток затрат равен дисконтированному потоку выгод. Она имеет конкретный экономический смысл дисконтированной «точки безубыточности» и называется внутренней нормой рентабельности (прибыли, внутренний коэффициент окупаемости, Internal Rate of Return - IRR). Этот критерий определяет максимально приемлемую ставку дисконта, при которой можно инвестировать средства без каких-либо потерь и позволяет оценить целесообразность вложения средств.
IRR = r, при котором NPV = F( r ) = 0 [34, с.15].
Рассмотрим на рисунке зависимость NPV от r за 2026 год (Рисунок 2.1).
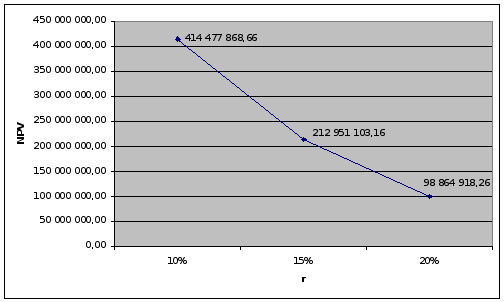
Исходя из полученного результата можно увидеть, что чистая приведенная стоимость (NPV) имела положительное значение при ставках дисконтирования 10, 15 и 20 процентов.
Найдем значение внутреннего коэффициента рентабельности, при NPV20=0. Для этого, рассчитаем NPV проекта при дисконтированной ставке 30 процентов, при которой NPV20 будет являться отрицательной величиной.
Дисконтированная ставка, равная 30 процентам:
| NPV1 = | -20 559 000,00 |
| NPV2 = | -20 559 000,00 – 52 823 563,85 = -73 382 563,85 |
| NPV3 = | -73 382 563,85 – 57 019 724,85 = -130 402 288,70 |
| NPV4 = | -130 402 288,70 – 31 739 975,42 + 18 127 133,73 = -144 015 130,39 |
| NPV5 = | -144 015 130,39 – 12 285 514,16 + 27 136 047,27 = -129 164 597,29 |
| NPV6 = | -129 164 597,29 – 117 904,46 + 25 403 531,93 = -103 878 969,82 |
| NPV7 = | -103 878 969,82 – 64 448,38 + 20 572 216,34 = -83 371 201,85 |
| NPV8 = | -83 371 201,85 – 37 571,09 + 16 483 739,34 = -66 925 033,60 |
| NPV9 = | -66 925 033,60 + 78 124,68 + 12 971 116,90 = -53 875 792,02 |
| NPV10 = | -53 875 792,02 – 27 213,17 + 10 199 799,39 = -43 703 205,80 |
| NPV11 = | -43 703 205,80 – 19 132,30 + 7 998 565,31 = -35 723 772,80 |
| NPV12 = | -35 723 772,80 – 10 456,10 + 6 288 240,77 = -29 445 988,12 |
| NPV13 = | -29 445 988,12 – 6 107,93 + 4 947 183,43 = -24 504 912,62 |
| NPV14 = | -24 504 912,62 – 3 725,36 + 3 881 279,13 = -20 627 358,85 |
| NPV15 = | -20 627 358,85 – 3 965,36 + 3 053 793,37 = -17 577 530,84 |
| NPV16 = | -17 577 530,84 – 3 569,87 + 2 402 846,40 = -15 178 254,31 |
| NPV17 = | -15 178 254,31 – 2 996,18 + 1 890 745,00 = -13 290 505,49 |
| NPV18 = | -13 290 505,49 – 1 895,16 + 1 480 272,82 = -11 812 127,83 |
| NPV19 = | -11 812 127,83 + 2 846,34 + 1 089 484,83 = -10 719 796,66 |
| NPV20 = | -10 719 796,66 + 799,47 + 826 402,54 = -9 892 594,65 |
Исходя из полученных значений можно увидеть, что при ставке дисконтирования 30 процентов NPV20 является отрицательной величиной. Следовательно, значение внутреннего коэффициента окупаемости находится в диапазоне между 20 и 30 процентами, причем ближе к 30 процентам. Точка пересечения линии и оси абсцисс будет соответствовать значению IRR. Рассмотрим на рисунке зависимость NPV от r за 2026 год с учетом ставки дисконтирования 30 процентов.
Значение критерия (IRR) можно найти с помощью метода последовательного приближения по формуле (2.2):
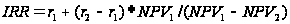 (2.2)
Подставляя соответствующие значения показателей получаем:
IRR = 20 + (30-20)*98 864 918,26 / (98 864 918,26 -(-9 892 594,65)) = =29,09%.
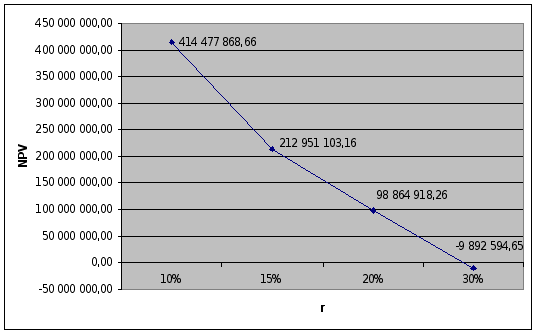
Рисунок 2.2 - Норма рентабельности Проекта
Таким образом, данное значение определяет максимальную ставку платы за привлекаемые источники финансирования проекта, при которой последний остается безубыточным.
На основе полученных значений NPV при дисконтированной ставке, равной 10 процентов, рассчитаем срок окупаемости инвестиций в период с 2007г. по 2026г.
Период окупаемости инвестиций (Payback Period, PP) – время, которое требуется, чтобы инвестиция обеспечила достаточные поступления денег для возмещения инвестиционных расходов. Вместе с чистой текущей стоимостью (NPV) и внутренним коэффициентом рентабельности (IRR) используется как инструмент оценки инвестиций.
Общая формула для расчета срока окупаемости инвестиций (2.3):
Ток = n, при котором
 ,
(2.3)
где Ток – срок окупаемости инвестиций;
n – число периодов;
CFt – приток денежных средств в период t;
Io – величина исходных инвестиций в нулевой период [35, с.58].
В данном случае ситуация такова, что в первые периоды происходит отток денежных средств и тогда в правую часть формулы вместо Io ставится сумма денежных оттоков.
Размер инвестиционных затрат в строительство КНП и НХЗ ТАНЕКО составляет 292 021 736 тыс.рублей, размер дисконтированной ставки – 10%. Прогнозная выручка от реализации в 2010 году составит 115 372 651 тыс.руб., в 2011 – 158 329 677 тыс.руб., в 2012 – 191 366 753 тыс.руб.
Пересчитаем денежные потоки (доходы от инвестиций) в вид текущих стоимостей:
PV2010 = 115 372 651 / (1+0,1) = 86 681 180,32 тыс.руб.
PV2011 = 158 329 677 / (1+0,1)2 = 108 141 299,77 тыс.руб.
PV2012 = 191 366 753 / (1+0,1)3 = 118 823 697,46 тыс.руб.
Определим период, по истечении которого инвестиция окупается.
Сумма дисконтированных доходов за 2010 и 2011 годы: 86 681 180,32 тыс.руб. + 108 141 299,77 тыс.руб. = 194 822 480,09 тыс.руб., что меньше размера инвестиций равного 292 021 736 тыс.руб.
Сумма дисконтированных доходов за 2010, 2011 и 2012 годы составит: 86 681 180,32 тыс.руб. + 108 141 299,77 тыс.руб. + 118 823 697,46 тыс.руб. = 313 646 177,55 тыс.руб., что больше 292 021 736 тыс.руб. Это значит, что возмещение первоначальных затрат произойдет до 2012 года, то есть раньше 6 лет с начала строительства Проекта. Если предположить, что приток денежных средств поступает равномерно в течении всего периода, то можно вычислить остаток от шестого года.
Остаток = (1- (313 646 177,55 - 292 021 736) / 118 823 697,46) = 0,82 года.
Период окупаемости в текущих стоимостях равен 6 годам (точнее 5,82 лет).
Отобразим срок окупаемости инвестиций при дисконтированной ставке 10 процентов на Рисунке 2.3.
В ходе вышеизложенного можно подвести итог, что согласно данным проектного института по таким показателям, как инвестиционные затраты, выручка от реализации, затраты на производство, амортизация, определились следующие интегральные показатели Проекта, при дисконтированной ставке 10 процентов.
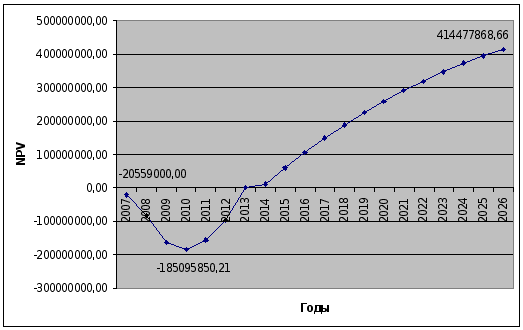
Рисунок 2.3 – Срок окупаемости Проекта
Таблица 2.2 – Интегральные показатели Проекта
| Наименование показателей | Значение |
| 1. Выручка от реализации, тыс.руб. | 4 200 107 887 |
| 2. Инвестиции в постоянные активы, тыс.руб. | -288 137 010 |
| 3. Инвестиции в оборотный капитал, тыс.руб. | -3 884 726 |
| Всего инвестиционных затрат, тыс.руб. | - 292 021 736 |
| 4. Чистая приведенная стоимость, NPV, тыс.руб. | 414 477 869 |
| 5. Внутренняя норма рентабельности, IRR, % | 29,09 |
| 6. Дисконтированный срок окупаемости, РВР, лет | 5,82 |
2.3 Анализ основных показателей Проекта
В ходе сверки рассчитанных показателей с основными показателями Проекта, приведенных в Бизнес-плане, разработанном ПИ, были обнаружены несоответствия, отраженные в Таблице 2.3.
Таблица 2.3 – Сверка расчетных показателей
| Расчет проектного института | Выполненный в работе расчет | ||
| Чистая приведенная стоимость (NPV), тыс.руб. | 155 502 934 | Чистая приведенная стоимость (NPV), тыс.руб. |
414 477 869 |
| Дисконтированный срок окупаемости (РВР), лет | 5,0 | Дисконтированный срок окупаемости (РВР), лет | 5,82 |
| Внутренняя норма рентабельности (IRR), % | 21,8 | Внутренняя норма рентабельности (IRR), % | 29,09 |
Отобразим данное различие на рисунке 2.4.
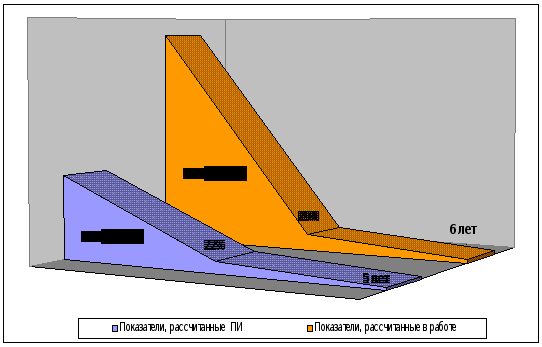
Рисунок 2.4 - Сравнительный анализ интегральных показателей
К тому же в ходе анализа основных показателей Проекта был отмечен стремительный темп роста выручки от реализации, представленный в Бизнес-плане ПИ.
В связи с этим был определен и проанализирован состав документации, используемой ПИ в расчетах, на предмет соответствия данных в ходе расчета выручки от реализации товарной продукции ПИ.
Анализ основывался на следующих документах из Бизнес-плана КНП и НХЗ ОАО «ТАНЕКО», выполненного ПИ:
- базовые цены реализации продукции КНП и НХЗ ОАО «ТАНЕКО» (Приложение Б). Ниже приводится выдержка из Бизнес-плана:
«Базовый уровень цен на нефть и нефтепродукты по требованию ОАО «ТАНЕКО» принят по данным Инвестора, сообщенным в письме №56/03 от 27.03.2008г., с корректировкой со следующим замечанием «Для оценки стоимости нефтепродуктов КНП и НХЗ улучшенного по сравнению с существующим уровнем качества принят повышенный уровень цен с учетом данных специализированных консалтинговых служб»;
- информация из письма Инвестора №56/03 от 27 марта 2008г. на имя технического директора проектного института с информацией об уровне цен на нефть и товарную продукцию по внутреннему рынку РФ и экспорту за март 2008г. (Приложение В);
- Приложение к Бизнес-плану «Доходы от продаж» (Приложение Г);
- Объем выпуска товарной продукции по Комплексу КНП и НХЗ по очередям строительства и по годам эксплуатации – Производственная программа (Приложение Д). Выдержка из Бизнес-плана:
«Программа выпуска продукции определена на основании:
- материальных балансов по технологическим установкам Комплекса, товарных балансов по очередям строительства и пусковым комплексам;
- намечаемых сроков освоения проектных мощностей технологических производств;
- загрузки производственных мощностей технологических установок по годам эксплуатации».
На основании вышеперечисленных документов была проведен анализ показателей, а именно:
- сравнение базовых цен реализации товарной продукции, приведенных в Бизнес-плане, с ценами, определенными Инвестором в письме №563;
- определение коэффициента роста объема выпуска товарной продукции за годы строительства и ввода в эксплуатации технологических производств Комплекса в период с 2010 по 2013 годы согласно приведенной в Бизнес-плане производственной программы;
- расчет объема выпуска товарной продукции с 2013 по 2026 год с учетом полученного коэффициента роста объема товарной продукции;
- расчет выручки от реализации товарной продукции на основании данных по объему выпуска товарной продукции и базовых цен реализации;
- сравнение полученных данных по выручке от реализации товарной продукции с данными, приведенными в документе «Выручка от реализации товарной продукции».
По результатам выполненного анализа были обнаружены следующие несоответствия:
- базовая цена реализации, приведенная в расчетах проектного института, не соответствовала ценам реализации в письме Инвестора №56/03, а именно:
1) цена на автобензин АИ-98, автобензин АИ – 95 увеличена проектным институтом на 1 490,0 рублей за тонну (без НДС);
2) цена на дизельное топливо ЕВРО-5 для продажи на внутреннем рынке – на 1 200 рублей за тонну (без НДС). Причем, для продажи этого же продукта (дизельного топлива) на экспорт цена остается такой же, как была определена Инвестором;
3) цена на нафту прямогонную – увеличена на 2 702 рублей за тонну;
4) цена на полиэтиленрефталат – увеличена на 2 118 рублей за тонну.
По остальной товарной продукции цена не изменилась.
Несмотря на комментарий ПИ о том, что цены были завышены с учетом повышения качества сырья, считаю данное завышение необоснованным, так как в Бизнес-плане не приводится технические характеристики либо сравнительный анализ по качеству сырья и соответственно, изменение цен за реализацию, а также отсутствует упомянутая проектным институтом информация специализированных консалтинговых служб.
В связи с этим документ «Базовые цены реализации продукции КНП и НХЗ ОАО «ТАНЕКО»» был пересмотрен с учетом письма Инвестора (Приложение Е – Базовые цены реализации продукции КНПиНХЗ, с учетом корректировки). Отметкой «*» выделены нефтепродукты, цена которых была изменена в соответствии с письмом Инвестора №56/03.
Выборочной проверкой был определен объем выпуска товарной продукции за 2011 год на основе документа «Выручка от реализации», рассчитанного проектным институтом.
Так, поступления от продажи параксилола за 2011 год составляют 5 968 533 тыс.рублей. Базовая цена реализации данного продукта составляет 33 984,00 рублей за тонну. Исходя из этих данных, можно определить объем реализации параксилола за 2011 год.
Объем реализации = 5 968 533 / 33 984 = 176 тыс.тонн
Однако, в документе «Объем выпуска товарной продукции по Комплексу КНП и НХЗ по очередям строительства и по годам эксплуатации» объем выпуска параксилола в 2011 году составляет 140 тыс.тонн, что на 36 тыс.тонн больше.
В связи с этим был проверен объем выпуска ряда нефтепродуктов за первые годы строительства.
Таблица 2.4 - Сравнительная таблица объема реализации продукции за 2011г.
| Доходы от продаж | Цена реализ., руб.тонн | Доходы от продаж, тыс.руб | Факт.объем реализации, тыс.тонн | Объем реализации, тыс.тонн (согласно ПП) | Отклонение (+,-), тыс.тонн |
| Реактивное топливо | 20 799,86 | 20 744 543 | 997,34 | 939,90 | +57,44 |
| Доходы от продаж | Цена реализ., руб.тонн | Доходы от продаж, тыс.руб | Факт.объем реализации, тыс.тонн | Объем реализации, тыс.тонн (согласно ПП) | Отклонение (+,-), тыс.тонн |
| Бензол | 23 850,16 | 1 700 226 | 71,29 | 57,00 | +14,29 |
| Толуол | 20 949,72 | 1 141 613 | 54,49 | 81,90 | -27,41 |
| Баз.масло (2сст) | 39 795,50 | 4 531 106 | 113,86 | 87,20 | +26,66 |
| Баз.масло (4,5сст) | 43 778,00 | 5 811 786 | 132,76 | 101,70 | +31,06 |
| Пропан | 13 999,52 | 1 320 533 | 94,33 | 29,60 | +64,73 |
| Изобутан | 13 999,52 | 7 313 | 0,52 | 38,50 | -37,98 |
Исходя из полученных данных, можно увидеть, что объем реализации таких нефтепродуктов, как реактивное топливо, бензол, базовое масло, пропан был увеличен на несколько десятков тысяч тонн, по толуолу, изобутану – занижен. Данный факт говорит о противоречивости двух документов – «Объем реализации товарной продукции», «Выручка от реализации», рассчитанных ПИ.
При наличии признаков недостоверности отчетности по ее экономическому содержанию вследствие недобросовестных действий заинтересованных лиц и несовершенства стандартов учета может возникнуть необходимость корректировки соответствующих показателей. В данном случае для осуществления корректировки необходима следующая информация:
- цены на продукцию предприятия;
- потенциальный выпуск продукции.
Корректировка во многом