Анализ показателей доходности ОАО Птицефабрика "Сибирская"
Размещено на /
СОДЕРЖАНИЕ
ВВЕДЕНИЕ
1. ТЕОРЕТИЧЕСКИЕ АСПЕКТЫ АНАЛИЗА ПОКАЗАТЕЛЕЙ ДОХОДНОСТИ
1.1 Сущность и виды показателей доходности организации
1.2 Методика анализа показателей доходности организации
1.3 Факторы роста показателей доходности организации
2. АНАЛИЗ ПОКАЗАТЕЛЕЙ ДОХОДНОСТИ ОАО "ПТИЦЕФАБРИКА "СИБИРСКАЯ"
2.1 Основные экономические показатели деятельности ОАО "Птицефабрика "Сибирская"
2.2 Анализ показателей доходности ОАО "Птицефабрика "Сибирская"
3. МЕРОПРИЯТИЯ ПО УВЕЛИЧЕНИЮ ПОКАЗАТЕЛЕЙ ДОХОДНОСТИ ОАО ПТИЦЕФАБРИКА "СИБИРСКАЯ"
ЗАКЛЮЧЕНИЕ
СПИСОК ЛИТЕРАТУРЫ
ПРИЛОЖЕНИЯ
ВВЕДЕНИЕ
Рост эффективности производства - основа повышения прибыльности и выживания фирмы в конкурентной борьбе, особенно в современных условиях резкого ускорения научно-технического прогресса. Именно поэтому рост производительности должен стать приоритетной целью внутрифирменного управления. В долгосрочном плане главным фактором производительности являются инновационные изменения в технике и организации производства, ведущие к снижению его издержек.
Современное предприятие должно удовлетворять условию гибкости, настраиваемости, и как следствие должно уметь быстро перестраивать как свою собственную организационную структуру, так и структуру выпускаемой продукции, работ услуг. Всё это требует от менеджмента предприятия принятия быстрых и экономичных решений, которые не могут быть приняты без обеспечения информацией. В этом менеджеру помогает анализ резервов повышения доходности и стратегия развития предприятия. Она предоставляет ему информацию о направлениях работы предприятия и позволяет принимать решения касающиеся ввода новых и аннулирования старых продуктов, услуг из ассортимента выпуска. Поэтому в настоящее время должно уделяться пристальное внимание вопросам организации повышения доходности, проводиться анализ и планирование деятельности с целью достижения поставленных задач.
Целью данной работы является анализ показателей доходности ОАО Птицефабрика "Сибирская".
Основными задачами являются:
изучение теоретических аспектов, касающихся анализа показателей доходности организации
проведение анализа основных экономических показателей, показателей доходности (прибыли, рентабельности) исследуемой организации
подготовка предложений по увеличении показателей доходности и оценка эффективности предлагаемых мероприятий.
Объект исследования – финансовая деятельность ОАО Птицефабрика "Сибирская".
Предметом исследования являются показатели финансовой деятельности ОАО Птицефабрика "Сибирская".
Исходными данными для анализа деятельности предприятия и дальнейшей разработки мероприятий выступили бухгалтерская финансовая отчетности за 2005 - 2007 год.
Экономическая сущность показателей доходности деятельности организации, а так же направления и методы увеличения рассмотрены в первой главе работы. Основой для написания этой главы выступили труды отечественных ученых-экономистов В.В. Ковалева, А. Д. Шеремета. Также при выполнении работы использовались нормативно-правовые акты РФ, учебные пособия, журналы.
Во второй главе дана экономическая характеристика предприятия. Проведен финансовый анализ показателей доходности ОАО Птицефабрика "Сибирская". Для этого были использованы групповой, табличный, трендовый, горизонтальный и вертикальный анализы.
В третьей главе предложены мероприятия по увеличению прибыли организации, получению наибольшего экономического эффекта и увеличению рентабельности ОАО Птицефабрика "Сибирская".
Курсовая работа содержит 47 страниц, 10 таблиц, 5 рисунков, 17 источников литературы, 2 приложения.
1. ТЕОРЕТИЧЕСКИЕ АСПЕКТЫ АНАЛИЗА ПОКАЗАТЕЛЕЙ ДОХОДНОСТИ
1.1 Сущность и виды показателей доходности организации
Доходность хозяйствующего субъекта характеризуется абсолютными и относительными показателями. Абсолютный показатель доходности – сумма прибыли (доходов). Относительный показатель – уровень рентабельности.
Прибыль торгового предприятия является денежным выражением части прибавочного продукта, характеризующего результаты их коммерческо-финансовой деятельности.
Прибыль как важнейшая категория рыночных отношений выполняет определенные функции:
- результативную, т. е. получаемая прибыль выступает измерителем результатов деятельности предприятия. Но все аспекты деятельности предприятия с помощью прибыли оценить невозможно. Такого универсального показателя и не может быть. А поэтому для выяснения конечного финансового результата необходимо сопоставить стоимость объема реализуемой продукции и стоимость затрат и ресурсов, используемых в производстве
- стимулирующую, т. е. часть прибыли выступает источником материального вознаграждения работников предприятия и выплат дивидендов владельцам капитала
- финансирующую, т. е. часть полученной прибыли является источником самофинансирования предприятия. Реальное обеспечение принципа самофинансирования определяется полученной прибылью. Доля чистой прибыли, оставшейся в распоряжении предприятия после уплаты налогов и других обязательных платежей, должна быть достаточной для финансирования расширения производственной деятельности, научно-технического и социального развития предприятия [15].
Кроме того, прибыль является одним из источников формирования бюджетов разных уровней. Она поступает в бюджеты в виде налогов и наряду с другими доходными поступлениями используется для финансирования удовлетворения совместных общественных потребностей, обеспечения выполнения государством своих функций, инвестиционных, производственных, научно-технических и социальных программ.
В условиях рыночной экономики значение прибыли очень велико. Получение ее ориентирует товаропроизводителей на увеличение объема производства продукции, необходимой потребителю, снижение затрат на производство. Для предпринимателя прибыль является сигналом, указывающим, где можно добиться наибольшего прироста стоимости, создает стимул для инвестирования в эти сферы. Определенную роль играют и убытки. Они свидетельствуют об ошибках и просчетах в направлении и использовании средств, организации производства и сбыта продукции [24].
Значение прибыли в деятельности хозяйствующих субъектов можно конкретизировать по следующим основным направлениям:
- прибыль, прежде всего, является универсальным показателем, характеризующим эффективность хозяйственной деятельности. Ее размер и уровень относительного вложенного капитала и произведенных затрат отражает успешность бизнеса, возможности его дальнейшего развития и совершенствования.
- прибыль является главным источником расширения производства и наращивания производственного потенциала, которые, в свою очередь, обеспечивают дальнейший рост прибыли. Расширение производства происходит за счёт капитальных вложений в увеличение и модернизацию основных фондов, в рост оборотных средств. Кроме того, часть прибыли может быть инвестирована в ценные, бумаги и также приносить их владельцу дополнительную прибыль. Все указанные направления использования прибыли производятся за счет ее накопленной части. Эти средства не уходят из оборота предприятия, а наоборот, накапливаясь, приносят ему дополнительную прибыль. Искусство управления прибылью состоит в разумной диверсификации вложений, приносящей максимальный финансовый эффект.
- прибыль служит источником повышения уровня оплаты труда работников и его материального стимулирования
- прибыль является источником финансирования расходов предприятия на содержание социальной сферы, находящейся на его балансе (поликлиник, здравпунктов, спорткомплексов, детских дошкольных и оздоровительных учреждений, клубов и др.).
- прибыль является источником выплаты дивидендов акционерам и владельцам предприятий и в этом аспекте служит главной мотивацией развития их предпринимательской инициативы.
Показателей прибыли очень много. Наиболее часто используемыми в финансовом менеджменте являются следующие из них.
доходность прибыль рентабельность птицефабрика
Таблица 1.1
Сравнительная характеристика показателей доходности
|
Аналитический показатель |
Из форм отчетности |
Примечание |
| Прибыль от продаж | Прибыль от продаж | Выручка минус все расходы по обычным видам деятельности |
| Сальдо прочих операционных результатов | Операционные доходы и расходы | Сложение и вычитание пяти строк |
| Сальдо внереализационных результатов |
Внереализационные доходы и расходы |
Разница двух строк |
| Балансовая прибыль | Прибыль до налогообложения | Прибыль от всех видов деятельности |
| Чистая прибыль | Чистая прибыль |
Балансовая прибыль минус налог на прибыль1 плюс сальдо чрезвычайных результатов |
| Нераспределенная прибыль | Нераспределенная прибыль | Чистая прибыль минус дивиденды и отчисления в резервный фонд |
| Нетто-результат | Нет | Прибыль до уплаты процентов по займам и налога на прибыль |
| Маржинальный доход | Нет |
Выручка – переменные затраты2 |
Прибыль от реализации - это разность между валовым доходом и затратами на реализацию товаров (издержками обращения). Прибыль является результирующим показателем хозяйственной деятельности торговой фирмы.
Балансовая прибыль - сумма прибыли предприятия от реализации продукции и доходов от других видов деятельности. Балансовая прибыль, как конечный финансовый результат выявляется на основании бухгалтерского учета.
Чистая прибыль представляет собой разницу между балансовой прибылью и суммами отчислений и платежей в бюджеты разных уровней.
Размеры прибыли и возможности ее роста находятся в сложной зависимости от ряда факторов, важнейшие из которых следующие:
- объем реализации
- структура товарооборота
- величина других доходов и расходов, входящих в состав прибыли (проценты полученные и уплаченные, доходы от участия в других организациях, прочие операционные и внереализационные доходы и расходы)
- уровень налогообложения прибыли.
Факторы, влияющие на прибыль можно разделить на внешние и внутренние.
К внешним факторам относятся:
политическая стабильность
состояние экономики
демографическая ситуация
конъюнктура рынка, в том числе рынка потребительских товаров
темпы инфляции
ставка процента за кредит.
К внутренним факторам относятся:
объем валового дохода (и, соответственно, факторы, его определяющие)
производительность труда работников
скорость оборачиваемости товаров
наличие собственных оборотных средств
эффективность использования основных фондов.
Это факторы, влияющие на величину прибыли, остающейся в распоряжении предприятия, которую еще называют чистой прибылью.
Для оценки эффективности работы предприятия только показателя прибыли недостаточно.
Абсолютная сумма прибыли, полученная предприятием, характеризует финансовую результативность его деятельности, но не позволяет проанализировать достаточность полученного эффекта. Для его оценки используются относительные показатели прибыльности, характеризующие отдачу произведенных затрат на производство и реализацию продукции или отдачу вложенного в производство капитала, называемые рентабельностью [10].
Рентабельность – это доходность, прибыльность, показатель экономической эффективности деятельности промышленного предприятия, отражающий конечные результаты хозяйственной деятельности [24].
В практике работы предприятий применяется ряд показателей рентабельности. При расчете рентабельности в любом случае отражается процентное отношение суммы полученной (ожидаемой) прибыли к одному из следующих показателей: себестоимость продукции, стоимость основных производственных фондов, оборотных средств, выручка от реализации продукции (объем продаж) и т. д. [7].
Показатели рентабельности объединяются в следующие группы:
- рассчитываемые для оценки доходности предприятия методика их расчета основана на применении показателей прибыли за отчетный год, прибыли от реализации продукции, чистой прибыли (в числителе) и показателей реализованной продукции, акционерного, собственного, заемного и совокупного капитала (в знаменателе)
- рассчитываемые для оценки доходности продукции, используемых ресурсов и затрат методика их расчета также базируется на применении показателей прибыли за отчетный год, прибыли от реализации продукции, чистой прибыли (в числителе) и показателей совокупных затрат, себестоимости, основных производственных фондов, оборотных средств, оплаты труда, численности работников и т. д. (в знаменателе). Наиболее распространенными в практике отечественных предприятий показателями рентабельности данной группы являются рентабельность продукции, рентабельность основных производственных фондов и рентабельность производства [23].
Чтобы оценить уровень доходности предприятия, проводят анализ показателей за ряд периодов (изучается динамика изменений показателей рентабельности). Такой анализ является важным информационным источником разработки перспективных планов развития предприятия и определения тактики поведения на товарном рынке.
В зависимости от целей, стоящих перед анализом финансовых результатов, показатели рентабельности могут модифицироваться в различные варианты, например, в рентабельность активов, рентабельность основного капитала, рентабельность собственных или отдельно заемных оборотных средств, рентабельность акционерного капитала и др.
Исчисление рентабельности позволяет сопоставлять плановые и фактические результаты деятельности, отслеживать динамику их изменений за ряд периодов, выявлять складывающиеся тенденции, принимать обоснованные решения по корректировке управленческих действий в целях максимизации прибыли [14].
1.2 Методика анализа показателей доходности организации
Финансовые результаты характеризуют абсолютную эффективность хозяйствования организации по всем направлениям ее деятельности: производственной, сбытовой, снабженческой, финансовой и инвестиционной. Они составляют основу экономического развития организации и укрепления ее финансовых отношений со всеми участниками коммерческой деятельности.
Основными задачами анализа доходности являются:
- анализ и оценка уровня и динамики показателей доходности (прибыли)
- факторный анализ прибыли от реализации продукции
- анализ финансовых результатов от прочей реализации и финансовой деятельности
- анализ и оценка использования чистой прибыли
- анализ взаимосвязи затрат, объема производства (продаж) и прибыли
- анализ резервов роста прибыли на основе оптимизации объемов реализации и издержек производства обращения.
При проведении оценки и анализа показателей, характеризующих процесс формирования и динамики прибылей предприятия, используют данные формы№2 "Отчет о прибылях и убытках".
Анализ финансовых результатов деятельности организации включает в качестве обязательных элементов:
оценка изменений по каждому показателю за анализируемый период ("горизонтальный анализ" показателей),
оценка структуры показателей прибыли и изменений их структуры ("вертикальный анализ" показателей)
изучение хотя бы в самом общем виде динамики изменения показателей за ряд отчетных периодов ("трендовый анализ" показателей)
в-четвертых, выявление факторов и причин изменения показателей прибыли и количественную оценку.
Самыми распространенными в финансовом менеджменте являются показатели балансовой и чистой прибыли. Факторы, оказывающие влияние на балансовую прибыль можно сгруппировать таким образом:
изменение отпускных цен на реализованную продукцию
изменения в объеме продукции
изменения в структуре реализованной продукции
изменение себестоимости единицы продукции
изменение себестоимости за счет структурных сдвигов в составе продукции
влияние прочих факторов на прибыль от реализации
изменение сальдо операционных результатов
изменение сальдо внереализационных результатов
В состав факторов, оказывающих влияние на чистую прибыль кроме выше перечисленных, добавляются изменения налогов и платежей из прибыли и изменение сальдо чрезвычайных результатов.
Влияние на балансовую (или чистую) прибыль таких факторов как изменение сальдо операционных, внереализационных и чрезвычайных результатов определяется как обычная разница величин отчетного и базисного периодов по форме № 2 «Отчет о прибылях и убытках». Аналогично может определяться и влияние на чистую прибыль фактора изменения суммы налогов и платежей из прибыли. Последний, однако, может рассматриваться как включающий два самостоятельных фактора: изменение прибыли до налогообложения и изменение доли налогов и платежей в ее составе. Расчет можно выполнить обычным методом подстановки или любым другим методом факторного анализа.
В финансовом анализе и управлении финансами используется большое количество разнообразных показателей рентабельности. При этом все они имеют единую методическую основу, и характеризуют относительную доходность деятельности предприятия.
Универсальная формула показателя рентабельности могла бы выглядеть так:
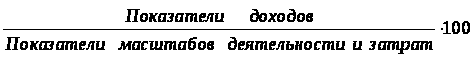 . (1.1)
К показателя доходов можно отнести: ▪ прибыль от продаж ▪ балансовую прибыль ▪ чистую прибыль ▪ чистый денежный поток (брутто-результат эксплуатации инвестиций) и т. п.
К величинам, включаемым в знаменатель показателя рентабельности можно было бы отнести: ▪ активы (имущество) по балансу ▪ чистые активы (активы за вычетом обязательств) ▪ основные средства ▪ собственный капитал ▪ акционерный капитал ▪ выручка от продаж или товарооборот ▪ расходы, связанные с производством и реализацией продукции и т.п.
К наиболее важным и часто используемым относят показатели рентабельности:
Рентабельность активов рассчитывается по формуле 1.2:
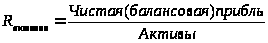 (1.2)
При расчете рентабельности активов в качестве показателя прибыли берется конечный финансовый результат - чистая прибыль. Этот коэффициент показывает эффективность управления активами организации через отдачу каждого рубля, вложенного в активы и характеризует генерирование доходов данной компанией. Так же этот показатель является еще одной характеристикой ресурсоотдачи, но не через объем реализации, а посредством прибыли до налогообложения. [9].
Рентабельность чистых активов показывает рациональность управления структурой капитала, способность организации к наращиванию капитала через отдачу каждого рубля, вложенного собственниками. В увеличении показателя рентабельности чистых активов прежде всего заинтересованы собственники компании, так как чистая прибыль, приходящаяся на единицу вкладов собственников, показывает общую прибыльность бизнеса, выбранного в качестве объекта инвестирования, а также уровень выплаты дивидендов и влияет на рост котировок акций на бирже.
Следующий, рассматриваемый нами показатель, - рентабельность собственного капитала.
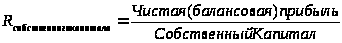 (1.3)
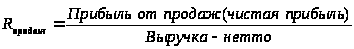
Рентабельность прибыли от продаж рассчитывается по формуле 1.4:
 (1.4)
При анализе рентабельности продаж прибыли в числителе формулы можно рассмотреть несколько видов прибыли. Так, когда берется отношение прибыли от продаж к объему выручки, то мы получаем "чистоту аналитического эксперимента", которая заключается в том, что на данный показатель не должны влиять элементы, не относящиеся к продажам, например, прочие доходы и расходы. Данный показатель позволяет оценить эффективность управления продажами в процессе основной деятельности. При рассмотрении отношения валовой прибыли к выручке мы оцениваем долю каждого рубля, полученного при реализации продукции, которая может быть направлена на покрытие коммерческих и управленческих расходов.[ Бернсайн]
Не меньшую значимость при анализе рентабельности играют показатели рентабельности расходов. Так, целесообразно проанализировать отношения расходов от обычной деятельности к выручке от продажи (формула 1.5)
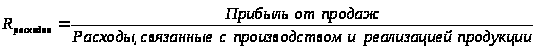 (1.5)
Под расходами от обычной деятельности понимается совокупная величина себестоимости произведенных товаров, работ и услуг, управленческих и коммерческих расходов. Для более детального анализа рекомендуется рассмотреть следующие показатели: отношение себестоимости к выручке, отношение управленческих расходов к выручке и отношение коммерческих расходов к выручке, на основе чего делаются выводы об эффективности управления расходами. Увеличение показателей рентабельности расходов может сигнализировать о проблемах с контролем расходов.
Желательной тенденцией в изменении показателей рентабельности, которая выявляется в процессе оценки, является их стабильность и неуклонный рост. При этом приходится учитывать этап жизненного цикла продукта и предприятия. В конце ЖЦП только снижение затрат на производство одновременно с естественным снижением объемов реализации может обеспечить рентабельность продукции и бизнеса в целом, иначе следует перейти к внедрению нового продукта или переориентировать фирму на иной вид бизнеса. Поэтому важно не только сравнивать рентабельность в прошлом и отчетном периоде, но и определять тенденции в ее изменении за ряд месяцев или даже лет.
Для диагностики работы фирмы важно отслеживать влияние конкретных факторов на показатели рентабельности. Наиболее важные характеристики содержатся в факторных моделях показателей рентабельности активов и рентабельности собственного капитала. Первый отражает наиболее общие аспекты доходности бизнеса, а последний – эффективность инвестиций с позиции акционеров или учредителей. Эффективность основного вида деятельности характеризует рентабельность продаж.
Для рентабельности активов факторная модель может иметь вид:
Rак = Rпр · Оак, (1.6)
где Rо – рентабельность продаж;
Оак – оборачиваемость активов (Оборот/Имущество по балансу).
В литературе эта модель получила название модели Дюпона (компании «Дюпон»):
1-й фактор модели характеризует среднюю долю прибыли в цене каждой единицы продукции
2-й фактор характеризует количество единиц продукции, производимое при имеющихся производственных мощностях (при таком объеме имущества) и установленной цене продажи продукции.
Модель Дюпона показывает возможности роста рентабельность производства. К ним можно отнести: ▪ увеличение цены продукции ▪ снижение себестоимости производства продукции ▪ расширение объемов производства при имеющихся мощностях.
Реализация их одновременно маловероятная, но желательна, т. к. именно в этом и заключается задача управления. При выборе стратегии обычно применяют вариационное моделирование, основанное на оценках производственных возможностей и предполагаемой реакции рынка на изменение цен и объемов производства.
Рентабельность собственного капитала имеет формулу:
Rск = Rак : Ка, (1.7)
где Rак – рентабельность активов
Ка – коэффициент автономии (отношение собственного капитала к совокупному).
Рентабельность собственного капитала является индикатором риска собственников и фактором роста (или снижения) курса акций акционерного общества. Поэтому обеспечение ее высокого уровня является одной из важнейших задач менеджмента.
На основе этих двух моделей можно сформировать модель, объединяющую 4 фактора:
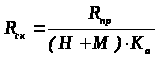 , (1.8)
где Н – коэффициент использования внеоборотных активов (внеоборотные активы на 1 рубль выручки)
М – коэффициент использования оборотных активов (ОА на 1 рубль выручки).
При неглубоком изучении формулы может сформироваться мнение, что всегда следует занимать как можно больше, так как коэффициент автономии будет снижаться. Однако займы могут привести к снижению прибыли и убыткам, поэтому расчеты рентабельности собственного капитала также должны быть вариантными с учетом всех возможностей привлечения внешних источников финансирования или отказа от них. Границы привлечения кредитных ресурсов будут определяться специальным расчетом.
Показатели рентабельности продаж, активов и собственного капитала используются при прогнозировании курса акций предприятия с учетом изменений рыночной конъюнктуры.
1.3 Факторы роста показателей доходности организации
Для повышения эффективности работы предприятия первостепенное значение имеет выявление резервов увеличения объемов производства и реализации, снижения себестоимости продукции (работ, услуг), увеличения прибыли и повышения рентабельности.
Для определения основных направлений поиска резервов увеличения прибыли и повышения рентабельности факторы, влияющие на них, классифицируют по различным признакам (рис. 1).
| Факторы, влияющие на величину прибыли и рентабельность | |||||||
| Внутренние | Внешние | ||||||
| Производственные | Внепроизводственные | ||||||
| Экстенсивные | Интенсивные | ||||||
Рис. 1 Факторы, влияющие на величину прибыли и рентабельность
Внутренние факторы делятся на производственные и внепроизводственные. Производственные факторы характеризуют наличие и использование средств и предметов труда, трудовых и финансовых ресурсов и в свою очередь могут подразделяться на экстенсивные и интенсивные. Экстенсивные факторы воздействуют на процесс получения прибыли через количественные изменения: объема средств и предметов труда, финансовых ресурсов, времени работы оборудования, численности персонала, фонда рабочего времени и др. Интенсивные факторы воздействуют на формирование и увеличение прибыли, повышение рентабельности через "качественные" изменения: повышение производительности оборудования и его качества, использование прогрессивных материалов, совершенствование технологии обработки, ускорение оборачиваемости оборотных средств, повышение квалификации и производительности труда персонала, снижение трудоемкости и материалоемкости продукции, совершенствование организации труда и более эффективное использование финансовых ресурсов и др. [24].
Для увеличения прибыли и повышения рентабельности в данном дипломном проекте будут предложены мероприятия такие как: разработка проекта на технологическое перевооружение производства путем внедрения новой линии внедрение нового продукта изменение технологического процесса. Предложенные мероприятия относятся к экстенсивным факторам, влияющие на величину прибыли и рентабельности.
К внепроизводственным факторам относятся, например, снабженческо-сбытовая и природоохранная деятельность, социальные условия труда и быта и др.
При осуществлении финансово-хозяйственной деятельности предприятия все вышеперечисленные факторы находятся в тесной взаимосвязи и взаимозависимости. "Прямое" влияние на себестоимость продукции, а значит, на прибыль и рентабельность, связано с тем, насколько рационально и экономно расходуются материальные ресурсы: ведь доля материальных затрат в себестоимости значительна и колеблется от 60 до 90%.
В развитых странах (США, Канада, Германия, Франция, Италия и др.) широкое распространение получил расчет конечных результатов деятельности предприятия с помощью метода "затраты – выпуск". В соответствии с этим методом общий результат работы предприятия определяется путем суммирования эксплуатационного и финансового результатов. По каждому из видов деятельности затраты соизмеряются с производством и сбытом продукции (реализацией), доходами и определяется конечный результат.
Эксплуатационной считается деятельность, соответствующая уставу предприятия финансовой – деятельность, связанная с финансовым и банковским обслуживанием предприятия, выпуском ценных бумаг, участием в сторонних предприятиях, предоставлением и получением кредитов чрезвычайной – деятельность по операциям длительного характера, как правило, продолжительностью от 2 до 5 лет (например, реализация основных фондов, ноу-хау, авторского и арендного права и др.) [24].
Большое, а подчас определяющее, влияние на прибыль предприятия оказывают внешние факторы рыночной конкурентной среды. К ним относятся:
- конъюнктура рынка (ей менее подвержены крупные компании, которые сами создают конъюнктуру)
- инфляция, которая искажает реальную прибыль, не позволяет составлять бизнес-прогнозы на перспективный период
- непредсказуемая налоговая, ценовая, валютная, таможенная политика государства в условиях экономического кризиса.
Из изложенного можно заключить, что получение прибыли требует большого профессионализма в управлении производством и в то же время связано со значительной степенью предпринимательского риска. Задачей в управлении прибылью является расчет и минимизация рисков путем реального планирования и прогнозирования результатов деятельности предприятия с учетом факторов, на них влияющих [19].
2. АНАЛИЗ ПОКАЗАТЕЛЕЙ ДОХОДНОСТИ ОАО "ПТИЦЕФАБРИКА "СИБИРСКАЯ"
2.1 Основные экономические показатели деятельности ОАО "Птицефабрика "Сибирская"
Полное фирменное наименование эмитента на русском языке: Открытое акционерное общество «Птицефабрика «Сибирская».
Цели создания: разведение сельскохозяйственной птицы.
Краткое описание истории создания и развития эмитента.
Первоначально предприятие было организовано как "Прииртышская" птицефабрика в 1980 году на основании приказа Министерства сельского хозяйства № 727 от 12 августа 1980 года и входило в состав Омского треста "Птицепром". Основная деятельность мясное птицеводство. На момент организации штат предприятия состоял из 311 человек. "Прииртышская" птицефабрика в 1981 году была переименована в "Сибирскую" птицефабрику, на основании Приказа Министерства сельского хозяйства № 1056 от 17 декабря 1981 года.
В соответствии с Законом "О предприятиях и предпринимательской деятельности" от 25 декабря 1990 года № 445-1 и на основании Постановления Главы администрации Омского района №125-П от 16 марта 1993 года птицефабрика "Сибирская" реорганизована в акционерное общество закрытого типа птицефабрика "Сибирская".
ОАО «Птицефабрика «Сибирская» осуществляет следующие основные виды деятельности:
– разведение сельскохозяйственной птицы
– производство мяса и пищевых субпродуктов сельскохозяйственной птицы и кроликов
– производство готовых и консервированных продуктов из мяса, мяса птицы, мясных субпродуктов и крови животных
– оптовая торговля мясом птицы, включая субпродукты
– оптовая торговля продуктами из мяса и мяса птицы
– розничная торговля мясом и мясом птицы, включая субпродукты
– розничная торговля продуктами из мяса и мяса птицы.
Основной рынок сбыта продукции - Омск и Омская область, Сургут, Томск, Новосибирск, Кемерово, Красноярск, Барнаул, ХМАО, ЯНАО.
Освоенные территории: Омск, частично север Западной Сибири (Сургут), Красноярск, Новосибирск, Кемерово.
Новые регионы: Томск, Барнаул, дальнейшее развитие - север Западной Сибири (Сургут), Красноярск, Новосибирск, Кемерово.
Ключевой ассортимент: Барнаул, север Западной Сибири (Сургут) – первичная разделка (заморозка), кулинарные полуфабрикаты, фарши.
Новосибирск, Красноярск, Кемерово – охлажденная продукция – тушка, первичная разделка.
Возможные негативные факторы, которые могут повлиять на сбыт эмитентом его продукции (работ, услуг), и возможные действия эмитента по уменьшению такого влияния.
• Появление региональных конкурентов на рынке г. Омска (Сибирская губерния, Сеть АЛПИ), снижение цены на импортную продукцию
• Рост стоимости сырья и упаковочных материалов
• Возможность вспышек птичьего гриппа, атака со стороны СМИ по данному вопросу
• Переключение потребительского спроса на продукты заменители – мясную и рыбную продукцию.
Данные для анализа экономических показателей представлены в Приложении 2.
Выручка от реализации в 2006 году составила 775 453 тыс. руб. без НДС, что на 28206 тыс. руб. больше, чем в 2005 году. В 2007 году составила 1 023 389 тыс. руб.
Структура выручка от реализации представлена на рис. 2.
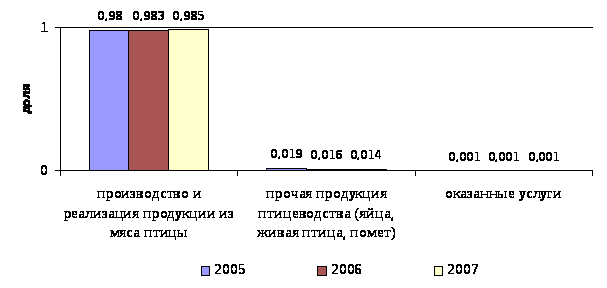
Рис.2. Структура выручки от реализации за 2005 -2007 гг.
ОАО «Птицефабрика Сибирская» в 2005, 2006, 2007 годах не имело собственной розничной торговой сети. Реализация всей продукции осуществлялась по договору с ООО «ПРОДО Менеджмент».
Ценовая политика предприятия зависела от регионов сбыта продукции.
Причины изменения размера выручки (доходов) от основной хозяйственной деятельности на 10 и более процентов по сравнению с соответствующим предыдущим отчетным периодом: Рост выручки в динамике за представленные годы объясняется ростом производительности труда на предприятии, расширением рынка сбыта продукции, снижением ее себестоимости, увеличением спроса населения на продукцию эмитента, и как следствие этого- повышение цен на продукцию. Сезонного характера работы основной хозяйственной деятельности у эмитента нет, так как птица выращивается и забивается круглый год.
Себестоимость показывает уровень технической оснащенности и технологии предприятия, а так же использования ресурсов и производительности труда. Величина себестоимости оказывает непосредственное влияние на конечные результаты деятельности предприятия и эффективность его работы.
Общая структура себестоимости за последний завершенный финансовый год, а также за последний завершенный отчетный период по указанным статьям в процентах от общей себестоимости представлена в таблице 2.1.
Таблица 2.1
Структура себестоимости продукции ОАО «Птицефабрика «Сибирская»
| Наименование статьи затрат |
2006 год, % |
2007 год, % |
| Сырье и материалы | 57,71 | 57,79 |
| Приобретенные комплектующие изделия полуфабрикаты | 2,85 | 1,82 |
| Работы и услуги производственного характера, выполненные сторонними организациями | 9,49 | 9,00 |
| Топливо | 2,25 | 1,80 |
| Энергия | 5,27 | 4,52 |
| Затраты на оплату труда | 15,50 | 17,08 |
| Проценты по кредитам | 0,17 | 0,94 |
| Арендная плата | 0,07 | 0,08 |
| Отчисления на социальные нужды | 3,30 | 3,48 |
| Амортизация основных средств | 2,22 | 2,44 |
| Налоги, включаемые в себестоимость продукции | 0,01 | 0,01 |
| Прочие затраты | 1,16 | 1,16 |
| Итого: затраты на производство и продажу продукции (работ, услуг) (себестоимость) | 100,00 | 100,00 |
Наибольший удельный вес в структуре себестоимости продукции занимает статья сырье и материалы (более 50%). Затраты на оплату труда составляют более 10 % в себестоимости продукции как в 2006 году, так и за анализируемый период 2007 года.
Затем проведем анализ коммерческих и управленческих расходов. Данные для этого анализа приведены в табл. 2.2.
Таблица 2.2
Коммерческие и управленческие расходы ОАО «Птицефабрика «Сибирская» за 2005-2007 гг.
| Наименование показателя | 2005 | 2006 | Отклонения | 2007 | Отклонения | ||
| тыс. руб. | % | тыс. руб. | % | ||||
| Коммерческие расходы, тыс. руб. | 5 633 | 9 084 | 3 451 | 161 | 14 331 | 5 247 | 158 |
| Управленческие расходы, тыс. руб. | 80 873 | 89 479 | 8 606 | 111 | 96 544 | 7 065 | 108 |
Полная себестоимость произведенной продукции и оказанных услуг представляет собой сумму производственной себестоимости, коммерческих и управленческих расходов. Прямые материальные затраты, затраты на оплату труда, общепроизводственные и общехозяйственные расходы составляют производственную себестоимость, а коммерческие и управленческие расходы являются расходами периода, так как они относятся не к определенному объему производства, а к получению услуг в течении отчетного периода.
Соотношение коммерческих и управленческих расходов ОАО «Птицефабрика «Сибирская» за 2005-2007 гг. представлена на рис. 3.
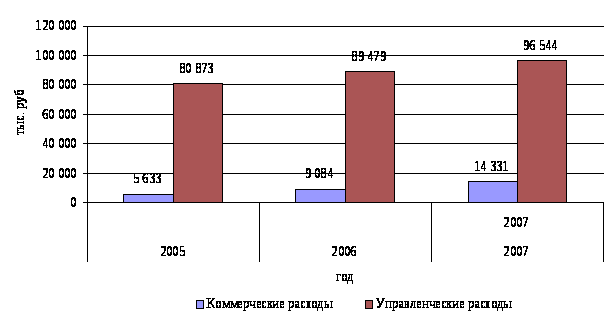
Рис.3. Соотношение коммерческих и управленческих расходов ОАО «Птицефабрика «Сибирская» за 2005-2007 гг.
К коммерческим расходам относят арендные платежи, выдача ветеринарных свидетельств, расходы на рекламу, выставки продукции. Так, в 2007 году эти расходы увеличились на 58%, по сравнению с 2006 годом. Увеличение произошло в основном за счет роста затрат на рекламу.
Представительские, командировочные, расходы на информационно – консультационные, банковские, аудиторские, охранные услуги, расходы на заработную плату управленческого персонала относят к управленческим расходам.
В 2007 году произошло не большое увеличение управленческих расходов – 8% по сравнению с 2006 годом вследствие увеличения транспортных расходов.
Выводы: Предприятие работает достаточно эффективно, наметилась тенденция к улучшению финансовых показателей, предприятие имеет удовлетворительный уровень доходности
2.2 Анализ показателей доходности ОАО "Птицефабрика "Сибирская"
Анализ финансовых результатов деятельности предприятия включает исследование, во - первых, изменений каждого показателя за текущий анализируемый период (горизонтальный анализ ), во - вторых, исследование структуры соответствующих показателей и их изменений (вертикальный анализ), в - третьих, изучение динамики изменения показателей финансовых результатов за ряд данных периодов.
Проведем вертикальный анализ финансовых результатов (таблица 2.3).
Таблица 2.3
Вертикальный анализ структуры прибыли ОАО "Птицефабрика "Сибирская"
| Показатель | 2005 | 2006 | 2007 |
Приме- чания |
|||
| тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | ||
| 1.Всего доходов и поступлений (стр. 2 + 5) | 770431 | 100,0 | 786173 | 100,0 | 1024571 | 100,0 | |
| 2.Выручка от реализации продукции без НДС и акцизов | 747 247 | 1,0 | 775 453 | 1,0 | 1 023 234 | 1,0 | в % к с. 1 |
| 3. Себестоимость реализации продукции | 573 305 | 0,8 | 609 016 | 0,8 | 800 818 | 0,8 | в % к с. 2 |
| 4.Результат от реализации (стр. 2 - 3) | 173 942 | 0,2 | 166 437 | 0,2 | 222 416 | 0,2 | в % к с. 2 |
| 5.Прочие доходы | 23 184 | 0,0 | 10 720 | 0,0 | 1 337 | 0,0 | в % к с. 1 |
| 6.Прочие расходы | 33 501 | - | 220 522 | - | 34 964 | - | |
| 7.Балансовая прибыль (стр. 4 + 5 - 6) | 163 625 | 0,2 | -43 365 | -0,1 | 188 789 | 0,2 | в % к с. 1 |
| 8.Текущий налог на прибыль | 1 497 | 0,0 | -589 | 0,0 | 466 | 0,0 | в % к с. 7 |
| 9.Чистая прибыль(стр.7- 8) | 165 122 | 0,2 | -43 954 | -0,1 | 189 255 | 0,2 | в % к с. 1 |
Из таблицы 2.3 видно, что удельный вес выручки от реализации в общих доходах за 2006 год остался на уровне 2005 года. Та же тенденция наблюдается и в 2007 году по сравнению с предшествующими периодами. Доля прочих доходов незначительно уменьшается. Это говорит о том, что предприятие получило наибольший доход от основной деятельности. Удельный вес себестоимости имеет тенденцию к постепенному увеличению.
В 2006 году ОАО Птицефабрика "Сибирская" потерпело убытки, что отрицательно отразилось на финансовой деятельности в периоде. Но уже в 2007 году удельный вес балансовой и частой прибыли увеличился в десятки раз. Это свидетельствует о положительных тенденциях в организации производства на ОАО Птицефабрика "Сибирская".
Проведем горизонтальный анализ финансовых результатов (таблица 2.4).
Таблица 2.4
Горизонтальный анализ и динамика финансовых результатов деятельности ОАО Птицефабрика "Сибирская"
| Наименование показателя | 2005 | 2006 | Тр, % 06/05 | 2007 | Тр, % 07/06 |
| 1.Выручка (нетто) от продаж, тыс. руб. | 747 247 | 775 453 | 104 | 1 023 234 | 132 |
| 2. Себестоимость проданных товаров, тыс. руб. | 486 799 | 510 453 | 105 | 689 943 | 135 |
| 3.Расходы (коммерческие и управленческие) периода, тыс. руб. | 86 506 | 98 563 | 114 | 110 875 | 112 |
| 4. Прибыль от продаж, тыс. руб. | 173 942 | 166 437 | 96 | 222 416 | 134 |
| 5. Прочие
доходы,
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |