Анализ показателей доходности ОАО Птицефабрика "Сибирская"
Прибыль от продаж в 2006 году снизилась на 4%, но в 2007 году этот показатель увеличился на 34% по сравнению с предыдущим периодом.
При этом прочие доходы уменьшились как в 2006 году, так и в 2007 году. А прочие затраты увеличились в десятки раз, что привело к убытку в 2006 году. В 2007 году ОАО Птицефабрика "Сибирская" провело эффективную финансовую политику, что привело к резкому росту чистой прибыли.
Совокупные показатели прибыли ОАО Птицефабрика "Сибирская" представлены в табл. 2.5.
Таблица 2.5
Динамика показателей, характеризующих прибыльность и убыточность
| Наименование показателя | 2005 | 2006 | отклонения | 2007 | отклонения | ||
| Выручка, тыс.руб. | 747 247 | 775 453 | 28 206 | 104 | 1 023 234 | 247781 | 132 |
|
Валовая прибыль, тыс. руб. |
260 448 | 265 000 | 4 552 | 102 | 333 291 | 68291 | 126 |
|
Чистая прибыль (убыток), тыс. руб. |
162 198 | -43 954 | -206 152 | -27 | 244 318 | 288272 | -556 |
| Рентабельность продукции (продаж), % | 35,7 | 32,6 | -3,1 | 91,3 | 32,2 | -0,4 | 98,9 |
Наблюдается благоприятная тенденция увеличения выручки, валовой прибыли и чистой прибыли предприятия, что связано с ростом производства. Основная деятельность предприятия в 2005-2007 годах была прибыльной. Темпы роста выручки превышали с 2005 по 30.09.07 годах темпы роста себестоимости реализуемой продукции и, как следствие, повысилась эффективность деятельности эмитента.
Наглядно динамика финансовых показателей представлена на рис.5.
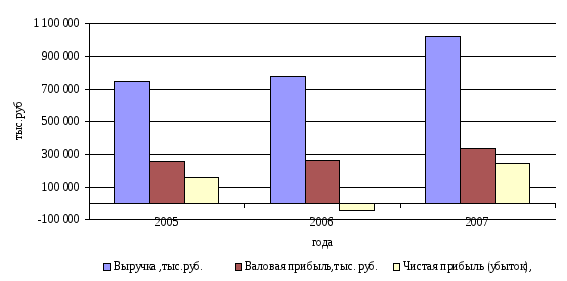
Рис. 4. Динамика финансовых показателей деятельности ООО «Птицефабрика «Сибирская» за 2005-2007гг.
Наличие чистой прибыли свидетельствует об имеющемся у эмитента источнике пополнения оборотных средств.
Одним из важных элементов анализа экономической эффективности деятельности предприятия является анализ рентабельности его деятельности.
По одному показателю прибыли, взятому изолированно, нельзя сделать обоснованных выводов об эффективности деятельности предприятия. Поэтому при оценке результатов деятельности предприятий кроме показателей прибыли изучают уровень рентабельности.
Расчетные данные представлены в таблице 2.6.
Таблица 2.6
Анализ рентабельности ОАО Птицефабрика "Сибирская"
за 2005-2007 гг.
| Показатели | Годы | ||
| 2005 | 2006 | 2007 | |
| 1. Выручка (нетто) | 747 247,00 | 775 453,00 | 1 023 234,00 |
| 2. Прибыль от продаж | 173 942,00 | 166 437,00 | 222 416,00 |
| 3. Чистая прибыль, тыс. руб. | 162 198,00 | -43 954,00 | 200 364,00 |
| 4. Среднегодовая сумма всех активов | 581 877,00 | 665 341,00 | 341 841,00 |
| 5. Среднегодовая величина ОС и НМА (по остаточной стоимости) | 485 246,50 | 482 418,50 | 239 203,00 |
| 6. Среднегодовая величина оборотных активов | 270 028,00 | 355 765,00 | 186 823,50 |
| 7. Среднегодовая сумма реального собственного капитала (чистых активов) | 527 700,50 | 527 700,50 | 252 853,00 |
| 8. Рентабельность активов по чистой прибыли п.3/п.4 | 0,28 | -0,07 | 0,59 |
| 9. Рентабельность внеоборотных активов по чистой прибыли п.3/п.5 | 0,33 | -0,09 | 0,84 |
| 10. Рентабельность оборотных активов по чистой прибыли п.3/п.6 | 0,60 | -0,12 | 1,07 |
| 11. Рентабельность реального собственного капитала по чистой прибыли п.3/п.7 | 0,31 | -0,08 | 0,79 |
| 12. Рентабельность продаж по прибыли от продаж п.2/п.1 | 0,23 | 0,21 | 0,22 |
| 13. Рентабельность продаж по чистой прибыли п.3/п.1 | 0,22 | -0,06 | 0,20 |
Наглядно динамика показателей доходности деятельности ОАО Птицефабрика "Сибирская" представлена на рис. 5.
Из таблицы видно, рентабельность чистых активов, рентабельность внеоборотных активов, рентабельность собственного капитала в 2006 году имеют отрицательную величину. Это связано с тем, что предприятие потерпело убытки. При этом рентабельность продаж сохранило положительную величину, в 2006 – 0,21, 2007 – 0,22.
Все показатели имеют благоприятную тенденцию к увеличению. Что говорит о том, что ОАО Птицефабрика "Сибирская" вышло из кризиса и наращивает обороты продаж и соответственно прибыль.
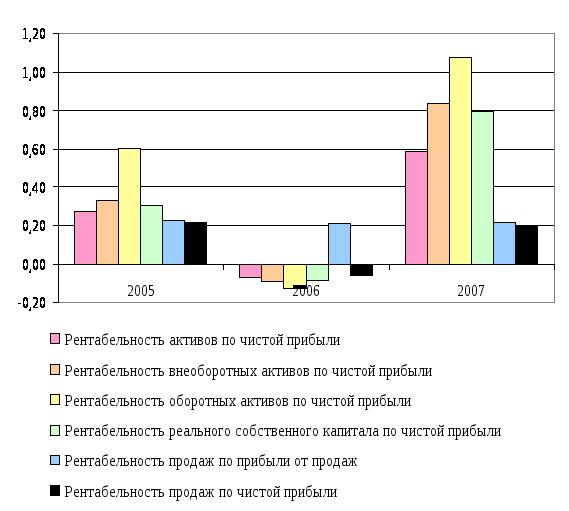
Рис. 5. Динамика показателей доходности деятельности ОАО Птицефабрика "Сибирская" за 2005-2007 гг.
3. МЕРОПРИЯТИЯ ПО УВЕЛИЧЕНИЮ ПОКАЗАТЕЛЕЙ ДОХОДНОСТИ ОАО ПТИЦЕФАБРИКА "СИБИРСКАЯ"
Анализ показал, что для данного предприятия возможны разработка и внедрение мероприятий, который стимулируют интенсивные факторы увеличения прибыли, повышения рентабельности. К интенсивным факторам относят: повышение производительности оборудования и его качества, использование прогрессивных материалов, совершенствование технологии обработки, ускорение оборачиваемости оборотных средств, повышение квалификации и производительности труда персонала, снижение трудоемкости и материалоемкости продукции, совершенствование организации труда и более эффективное использование финансовых ресурсов.
Для ОАО «Птицефабрика «Сибирская» было предложено и разработано мероприятие по замене оборудования убойно-перерабатывающего комплекса.
Поставщиком нового оборудования была выбрана голландская компания Systemate Numafa.
Основной специализацией компании Systemate Numafa являются системы для разделки (всего около 30 модулей). Компания присутствует на российском рынке уже 8 лет.
Одной из самых популярных систем разделки - линия «Компант», которая поставляется смонтированной на собственной несущей раме. Это не только существенно облегчает монтаж оборудования, но и за счет «натянутости» конвейера разделки не позволяет тушке шататься на линии, что сохраняет точность разделки.
Максимальная производительность оборудования Systemate Numafa – 6 тыс. ед./ч. Основные покупатели - птицефабрики, имеющие собственный цех переработки, централизованные птицеперерабатывающие заводы, а также предприятия, закупающие тушки для последующей разделки и снятия филе.
Отличительной особенностью этих агрегатов: высокое качество разделки, выраженное в идентичности разделанных частей. Кроме того, оборудование делается по единому стандарту (шаг в цепи составляет 6 дюймов), что позволяет легко интегрировать его в уже имеющуюся линию другого производителя. Цены на оборудование зависят от комплектации, объясняет Соколов. Полная технологическая линия может стоить от 200 тыс. до 5 млн евро.
Рассчитаем объем производства в целом и по видам ассортиментного ряда.
При убое 19 тыс. голов, средней живой массой 1,8 кг (самый востребованный на рынке стандарт гриль) и убойном выходе 70% производство мяса составит 23 940 кг. + 15% субпродукты, головы и ноги – 5 130 кг. Итого: выработка мясопродукции в смену составит в пределах – 29 тонн.
На практике из общего объема вырабатываемой продукции 15% нельзя отнести к стандарту отвечающему требованиям ГОСТа. Как правило, это тушки с прижизненными пороками и травмами, полученными в процессе отлова, транспортировки и переработки. Такую продукцию нельзя пускать в реализацию. Чтобы избежать финансовых потерь, нестандартную продукцию подвергают порционной разделке, отбраковывая поврежденные части тушки. По нашим расчетам – это составит 3 591 кг в смену.
Порционную разделку тушек в цехах малой мощности производят при помощи ручных дисковых пил. Квалифицированный оператор может порционировать до 2, 5 тонн мяса в смену. Чтобы распилить такой объем достаточно всего две дисковые пилы. Потери мяса при отбраковке (переломы, гематомы, намины и пр.) составляют - 5–8%.
Таким образом, объем производства составит 31,7 тонн в смену, за год – 23 304тонн. (при двухсменном режиме работы). Следовательно, выручка составит 1 688 336 тыс. руб.
Так для ОАО «Птицефабрика «Сибирская» была выбрана линия по убою и переработке птицы с цехом утилизации и переработки отходов фирмы Stork (Голландия) системы "Компакт".
Рама из нержавеющей стали, по которой вращается замкнутый цепной конвейер по направляющим - это основа отдельно стоящей версии системы разделки. Эта компактная система легко устанавливается, и поэтому может быть пущена в эксплуатацию немедленно. К преимуществам импортного оборудования можно отнести и значительно (в 2,5 раза) более низкие энергозатраты, при его эксплуатации. Особенно наглядно это демонстрирует использование модулей тепловой обработки птицы. Все голландские производители поставляют ванны закрытой конструкции, что позволяет до минимума исключить тепловые потери от разбрызгивания воды и выброса пара. Тепловая обработка птицы производится в воде температурой + 51…54єС при активном барбатировании. Температура воды в ванне поддерживается автоматически. Колебания температуры от заданной минимальны. Агрегаты технологичны в работе и просты в обслуживании.
Стоимость линии по убою и переработке птицы с цехом утилизации и переработки отходов составляет 6 930 000 руб. Затраты на монтаж и ввод в эксплуатацию – 1 386 000 руб. (20% от стоимости оборудования). Эти затраты отнесем на капитальные вложения, денежные средства – из прибыли. Срок окупаемости - 10 лет.
Рассчитаем изменение себестоимости и других затрат при введении новой линии оборудования.
При расчете будем использовать статьи затрат по бухгалтерской отчетности Формы № 5 «Расходы по обычным видам деятельности (по элементам затрат)», а так же анализ себестоимости, проведенный в главе 2 данной работы. Данные по Форме №5 приложений к бухгалтерскому балансу представлены в таблице 3.1.
Таблица 3.1
Расходы по обычным видам деятельности (по элементам затрат) ОАО «Птицефабрика «Сибирская» за 2006-2007 гг.
| наименование показателя | 2006 | 2007 | абсол. Откл. | Т роста, % |
| материальные затраты | 1 027 775 | 1 032 297 | 4 522 | 100,44 |
| затраты на оплату труда | 100 577 | 129 126 | 28 549 | 128,39 |
| отчисления на социальные нужды | 20 125 | 25 654 | 5 529 | 127,47 |
| амортизация | 13 569 | 19 133 | 5 564 | 141,01 |
| прочие затраты | 22 116 | 37 744 | 15 628 | 170,66 |
| итого | 1 184 162 | 1 243 954 | 59 792 | 105,05 |
Рассмотрим изменение каждой статьи затрат в результате внедрения нового оборудования.
Материальные затраты включают в себя затраты на сырье и материалы, покупные полуфабрикаты, затраты на топливо, энергию. Учитывая нормативные показатели работы оборудования и опыт аналогичных предприятий, использующих данное оборудование, можем предположить, что данная статья затрат увеличится в планируемом периоде на 0,6 %. Такое незначительное изменение произойдет за счет того что затраты на электроэнергию и водоснабжение снизятся, но при этом увеличатся затраты на сырье, материалы.
Затраты на оплату труда увеличатся на 10%, в связи с тем, для работы на новом оборудовании необходимо будет провести обучение производственного персонала. Затраты на обучение управленческого персонала будут относится на управленческие расходы и коммерческие расходы.
Амортизация увеличится на сумму амортизационных отчислений нового оборудования. На данном предприятии в целях бухгалтерского налогового учета используется линейный способ начислении амортизации.
Согласно проектной документации (паспорта) оборудования срок полезного использования составляет 10 лет.
Таким образом, амортизационные отчисления нового оборудования составят:
6 930 000 10 = 693000 руб. в год.
Статья «прочие затраты» включает в себя затраты на работы и услуги сторонних организаций, арендные платежи, проценты по кредитам. По расчету мероприятия данная статья расходов не затрагивается. Поэтому в планируемом периоде она останется на уровне прошлого года.
Все изменения, которые повлекли за собой внедрение новой техники сведем в таблицу 3.2.
Таблица 3.2
Изменения расходов по обычным видам деятельности (по элементам затрат) ОАО «Птицефабрика «Сибирская» за счет внедрения нового оборудования
| наименование показателя | 2007 | планируемый год | абсол. Откл. | Т роста, % |
| материальные затраты | 1 032 297 | 1 094 235 | 1 094 235 | 106,00 |
| затраты на оплату труда | 129 126 | 142 039 | 142 039 | 110,00 |
| отчисления на социальные нужды | 25 654 | 28 219 | 28 219 | 110,00 |
| амортизация | 19 133 | 19 826 | 19 133 | 103,62 |
| прочие затраты | 37 744 | 37 744 | 37 744 | 100,00 |
| итого | 1 243 954 | 1 322 063 | 1 322 063 | 106,28 |
В результате внедрения нового оборудования, производственная себестоимость увеличится на 6,28%. Основное влияние оказало увеличение заработной платы и материальные затраты.
Так же необходимо рассмотреть изменение таких статей затрат как управленческие и коммерческие затраты.
На увеличение коммерческих расходов окажут влияние представительские расходы, расходы на рекламу, затраты на оплату труда. В целях расчеты мероприятия предположим, что данные расходы составят 10% от уровня анализируемого периода. Так же поступим и с коммерческими расходами. Увеличение составит 10%.
Так управленческие расходы - 106198,4 тыс. руб. Коммерческие расходы - 15764,1 тыс. руб.
Таблица 3.2
Изменение основных экономических показателей деятельности ОАО «Птицефабрика «Сибирская» в результате внедрения нового оборудования
| наименование показателя | 2 007 | планируемый год | абсол. Откл. | Т роста, % |
| выручка от продаж, тыс. руб. | 1 023 234 | 1 089 744 | 66 510 | 106,50 |
| себестоимость, тыс. руб. | 689 943 | 733 271 | 43 328 | 106,28 |
| коммерческие расходы, тыс. руб. | 14 331 | 15 764 | 1 433 | 110,00 |
| управленческие расходы, тыс. руб. | 96 544 | 106 198 | 9 654 | 110,00 |
| прибыль от продаж, тыс. руб. | 222 416 | 234 510 | 12 094 | 105,44 |
Годовой экономический эффект рассчитывается по формуле (3.1)
Эгод=ΔПр=ΔВпр-ΔК-ΔУ-ΔС-КЗ*1Ток (3.1)
где ΔПр – изменение прибыли от продаж, руб.
ΔВпр – изменение выручки от продаж, руб.
ΔК – изменение коммерческих расходов, руб.
ΔС – изменение управленческих расходов, руб.
КЗ – капитальные затраты, руб.
Ток – период окупаемости, год.
Рассчитаем годовой экономический эффект в результате внедрения нового оборудования.
Эгод = 66 510 – 43 328 – 1 433 - 9 654 – 8 316 * 1 10 = 11263 тыс. руб.
В результате данного мероприятия прибыль от продаж увеличится на 5,44 % что на 12 094 тыс. руб. больше, чем в предыдущем году.
ЗАКЛЮЧЕНИЕ
В курсовой работе рассмотрены теоретические вопросы, касающиеся одной из важнейших категорий экономики - прибыли, анализа ее формирования, оценки показателей прибыли, а также указаны пути увеличения прибыли.
В условиях рыночной экономики значение прибыли огромно. Стремление к ее получению ориентирует товаропроизводителей на увеличение объема производства продукции, нужной потребителю, снижение затрат на производство. При развитой конкуренции этим достигается не только цель предпринимательства, но и удовлетворение общественных потребностей. Для предпринимателя прибыль является сигналом, указывающим, где можно добиться наибольшего прироста стоимости, создает стимул для инвестирования в эти сферы. Свою роль играют и убытки. Они высвечивают ошибки и просчеты в направлении средств, организации производства и сбыта продукции.
В современной научной литературе выделяют множество методов анализа прибыли, но наибольшую практическую значимость имеет факторный анализ. Его проведение дает наиболее объективную оценку факторов формирования прибыли на предприятии. После выявления всех факторов, влияющих на прибыль и оценив ее показатели необходимо приступить к планированию прибыли организации.
В практической части работы был проведен экономический анализ деятельности ОАО Птицефабрика "Сибирская" за 2005 – 2007 гг. Организация на конец 2007 года имело устойчивое финансовое состояние, и при этом нужно отметить тенденцию к его улучшению. В целом, проведя анализ результатов производственной и финансовой деятельности организации, можно сделать вывод, что ОАО Птицефабрика "Сибирская" достаточно устойчивая организация, его производственный потенциал на протяжении 2007 года увеличивался.
Уровень рентабельности работ и реализованной продукции высок, что так же характеризует организация как эффективно работающее.
На основе анализа было предложено и разработано мероприятие по введению нового оборудования. В результате ОАО Птицефабрика "Сибирская" придет к увеличению прибыли от продаж на 5,44 %. Основным источником дохода, как и прежде, останется выручка, полученная от реализованной продукции птицеводства производимой эмитентом.
Такие мероприятия не только повысят финансовую устойчивость предприятия, но и позволят увеличить объем производства, значит и его выручку, что соответственно приведет к росту чистой прибыли.
СПИСОК ЛИТЕРАТУРЫ
"Гражданский кодекс Российской Федерации (часть первая)" от 30.11.1994 N 51-ФЗ (принят ГД ФС РФ 21.10.1994)
Налоговый кодекс РФ от 5.09.2000 № 117-ФЗ
Баканов М.И., Шеремет А.Д. Теория экономического анализа: Учебник. - 4-е изд., доп. и перераб. - Финансы и статистика, 2006. - 416 с.
Балабанов И.Т. Основы финансового менеджмента. Как управлять капиталом?. - М.: Финансы и Статистика, 2007 – 223 с.
Бланк И.А. Финансовый менеджмент: Учебный курс. – 2-е изд., перераб. и доп.- Киев.: "Эльга, Ника-центр" 2007. – 656 с.
Гиляровская Л. Т. Экономический анализ.- М.: Юнити, - 2006 г. -320 с.
Карлик, А.Е. Экономика предприятия: справ. пособие. – М.: ИНФРА - М, 2005-432 с.
Ковалев В.В. Введение в финансовый менеджмент – М.: Финансы и статистика, 2007. – 768 с.
Ковалев В.В. Финансовый анализ: методы и процедуры.- М.: Финансы и Статистика, 2006г.-240 с.
Ковалев В.В., Волкова О.Н. Анализ хозяйственной деятельности предприятия: Учебник. - М.: ТК Волби, Изд-во Проспект, 2004. - 424 с.
Комментарий к Письму МинФина России от 16.04.2009. № 03-03-06/1/245.- Консультант,2009,№12
Остапенко, В.В.Финансы предприятия: учеб. пособ/ В.В. Остапенко. – М.: Омега – Л, 2008 – 302 с
Показатели рентабельности//"Практическая бухгалтерия",2008-№7
Поршнев, А.Г. Управление организацией: учебник. – М.: ИНФРА – М, 2007 – 669 с.
Романенко, И.В. Экономика предприятия: учеб. пособ / И.В. Романенко.- М.: Финансы и статистика, 2007.-304 с.
Савицкая, Г.В. Анализ хозяйственной деятельности предприятия: 2-е изд., – Мн.: ИП «Экоперспектива», 2007 – 498 с.
Савицкая, Г.В. Экономический анализ: учебник. – Минск.: Новое знание, 2006.-450 с.
Семиникин В.В. Торговля. Энциклопедия. М.: ГроссМедиа, 2009.-697 с.
Финансы предприятия: учеб. пособие / Н.Е. Заяц (и др.) – Мн.: Выш. шк., 2005 – 2-е изд. – 528с.
Шеремет А.Д. , Негашев Е.В. Методика финансового анализа деятельности коммерческих предприятий.- М.: Инфра-М, 2006.- 370 с.
Шеремет А.Д., Баканов М.И. Теория экономического анализа.- М.: Финансы и Статистика, 2008г. – 380 с.
ШереметА.Д., Сайфулин Р.С.Финансы предприятия.- М.: Инфра-М, 1999г. – 560 с.
Экономика предприятия: учеб. пособ/ Е.В. Арсенова [и др.]. – М.: Юристъ, 2002 – 608 с.
Экономика предприятия: учеб. пособ/ Л.Н. Нехорошева [и др.]. - Мн.: Выш. шк., 2005.- 3-е изд.- 383с.
wwwrus/metodica.html
ПРИЛОЖЕНИЕ
|
Основные технико-экономические показатели работы ОАО "Птицефабрика "Сибирская" |
|||||||
| Наименование показателя | 2005 | 2006 | Абс.откл. 06/05 | Тр, % 06/05 | 2007 | Абс.откл. 07/06 | Тр, % 07/06 |
| 1.Выручка (нетто) от продаж, тыс. руб. | 747 247 | 775 453 | 28 206 | 104 | 1 023 234 | 247 781 | 132 |
| 2. Численность работающих, чел. | 1 012 | 930 | -82 | 92 | 931 | 1 | 100 |
| 3. Выработка на 1 работающего, тыс. руб | 738 | 834 | 95 | 113 | 1 099 | 265 | 132 |
| 5. ФОТ работающих, тыс. руб. | 89 219 819 | 116 085 503 | 26 865 684 | 130 | 117 979 358 | 1 893 855 | 102 |
| 6. Среднегодовая заработная плата 1 работающего, тыс. руб. | 88 162 | 124 823 | 36 661 | 142 | 126 723 | 1 900 | 102 |
| 8. Себестоимость проданных товаров, тыс. руб. | 486 799 | 510 453 | 23 654 | 105 | 689 943 | 179 490 | 135 |
| 9. Коммерческие расходы, тыс. руб. | 5 633 | 9 084 | 3 451 | 161 | 14 331 | 5 247 | 158 |
| 10. Управленческие расходы, тыс. руб. | 80 873 | 89 479 | 8 606 | 111 | 96 544 | 7 065 | 108 |
| 11. Прибыль от продаж, тыс. руб. | 173 942 | 166 437 | -7 505 | 96 | 222 416 | 55 979 | 134 |
| 12. Процент к получению, тыс. руб. | 2 217 | 791 | -1 426 | 36 | 0 | -791 | 0 |
| 13. Процент к уплате, тыс. руб. | 4 032 | 1 023 | -3 009 | 25 | 10 710 | 9 687 | 1 047 |
| 14. Доход от участия в других организациях, тыс. руб. | |||||||
| 15. Прочие доходы, тыс. руб. | 20 967 | 9 929 | -11 038 | 13 378 | 3 449 | 135 | |
| 16. Прочие расхода, тыс. руб. | 29 469 | 219 499 | 190 030 | 745 | 24 254 | -195 245 | 11 |
| 19. Прибыль до налогообложения, тыс. руб. | 163 825 | -43 365 | -207 190 | -26 | 200 830 | 244 195 | -463 |
| 20. Чрезывычайные доходы | 0 | ||||||
| 21. Чрезвычайные расходы | 0 | 0 | 0 | ||||
| 22. Чистая прибыль, тыс. руб. | 162 198 | -43 954 | -206 152 | -27 | 200 364 | 244 318 | -456 |
| 23. Затраты на 1 руб. выручки, коп. | 76,7 | 78,5 | 1,8 | 102,4 | 78,3 | -0,3 | 99,7 |
| 24. Рентабельность продукции, % | 35,7 | 32,6 | -3,1 | 32,2 | -0,4 | ||
Размещено на
1 Сумма текущего налога на прибыль и сальдо строк отвлеченные налоговые активы и отвлеченные налоговые обязательства.
2 Не путать с отчетным показателем «Валовая прибыль», рассчитываемым как разница выручки и расходов, связанных с производством продукции