Характеристика виробничо-господарської діяльності підприємства та її управлінське забезпечення
Після остаточного закриття нині діючого цементного заводу з’явиться можливість розташувати на цій території індустріальну зону з відмінним транспортним сполученням. Завдяки цьому значно поліпшиться фінансова ситуація в регіоні;
Зміни, які відбудуться після збільшення обсягів виробництва, позитивно позначаться на фінансовому стані регіону завдяки збільшенню сплати податків до місцевого бюджету.
Інвестиції, що закладені в проект будівництва нового заводу за «сухим» способом виробництва, складають приблизно 200 мільйонів євро. Реалізація проекту розпочнеться у січні 2008 року; введення нового заводу в роботу заплановане на кінець 2010 року.
Керівництво ВАТ ’’Миколаївцемент’’ звертається до представників місцевої влади з проханням посприяти у підготовці необхідних документів для отримання дозволу на будівництво нового цементного заводу.
4. Інформаційний менеджмент
Під структурою управління організацією розуміється упорядкована сукупність взаємопов'язаних елементів, які знаходяться між собою в сталих відношеннях, що забезпечують їх функціонування і розвиток як єдиного цілого. Елементами структури є окремі робітники, служби та інші ланки апарату управління, а відношення між ними підтримуються завдяки зв'язкам, що прийнято поділяти на горизонтальні і вертикальні. Горизонтальні зв'язки носять характер погодження і є, як правило, однорівневими. Вертикальні зв'язки - це зв'язки підпорядкування, і необхідність в них виникає при ієрархічності управління, тобто. за наявності декількох рівнів управління. Крім того, зв'язки в структурі управління можуть носити лінійний і функціональний характер. Лінійні зв'язки відображають рух управлінських рішень і інформації між так званими лінійними керівниками, тобто. особами,які повністю відповідають за діяльність організації або її структурних підрозділів, функціональні зв'язки мають відповідати лінії руху інформації і управлінським рішенням тим або іншим функціям управління.
В рамках структури управління протікає управлінський процес - рух інформації і прийняття управлінських рішень. Тому інформація має бути вчасно зібрана, оброблена та оцінена, щоб управлінський процес відбувався ефективно та високоякісно.
Інформацію на ВАТ «Миколаївцемент», потрібну для управління організацією, можна поділити на первинну і вторинну:
- вторинна, яку вже було зібрано раніше для іншої мети;
- первинна, яку збирають уперше для досягнення конкретної мети.
Вторинну інформацію можна збирати із внутрішніх і зовнішніх джерел.
Джерела внутрішньої вторинної інформації:
фінансова і статистична звітність товариства;
дані про збут щодо товарів і ринків;
рахунки клієнтів;
дані попередніх досліджень тощо.
Джерела зовнішньої вторинної інформації:
видання державних установ, зокрема довідники, статистичні огляди;
періодика, книжки;
комерційна інформація, яку продають комерційні дослідницькі фірми.
Інформаційний потік можна визначити як сукупність повідомлень, що циркулюють у логістичній системі або між логістичними системами і зовнішнім оточенням, необхідних для управління та контролю за логістичними операціями. Інформаційний потік відповідає матеріальному і може існувати у вигляді паперових і електронних документів.
Інформаційні потоки ВАТ «Миколаївцемент» зображені на рис.6
При впровадженні комп'ютерних інформаційних технологій в товаристві переслідується дві взаємозалежні основні цілі: скорочення витрат в організації, збільшення віддачі та підвищення продуктивності. За сучасних умов розповсюдження використання інформаційних технологій неможливо залишатися осторонь та задовольнятися застарілими засобами управління, маркетингу, обліку, обслуговування, зв’язку і т. д.
Стан автоматизації та впровадження інформаційних технологій в ВАТ «Миколаївцемент» знаходиться на належному рівні. Використовуються спеціалізовані системи управління виробництвом, інформаційні зв’язки та потоки між робітниками та керівниками товариства добре налагоджені, що призводить до зменшення витрат, збільшення продуктивності праці.
Рекомендований перелік засобів організаційної та обчислювальної техніки, що може використовувати менеджер :
комп’ютер
принтер
сканер
факс
мобільний телефон
Програмні засоби, що потрібні для підтримки роботи менеджера:
антивірус Kaspersky 2008
Windows XP
MS Office
Outlook express 2007
При побудові мережі забазпечити :
єдину базу даних
обмежити доступ до бази даних певних працівників
впровадити захист інформації за допомогою спеціальних програм, для того щоб уникнути ураження вірусами, неліцензійними програмами, та несанкціонованим доступом.
Банк даних — це автоматизована система, сукупність інформаційних, програмних, технічних засобів і персоналу, що забезпечує зберігання, нагромадження, оновлення, пошук і видачу даних. База даних — це спеціальним чином організоване зберігання інформаційних ресурсів у вигляді інтегрованої сукупності файлів, що забезпечує зручну взаємодію між ними та швидкий доступ до даних.
В основу організації БД на ВАТ «Миколаївцемент» покладено принцип єдності, тобто БД повинна бути єдиною. На всіх етапах життєвого циклу БД складається з двох компонентів: структури та даних. На різних рівнях опису БД ВАТ «Миколаївцемент» її структура зображується:
на інфологічному рівні (сутність — зв’язок);
на датологічному рівні вона може бути однією з моделей даних — ієрархічною, мережевою, реляційною, об’єктно-орієтованою, об’єктно-реляційною, багатовимірною, змішаною;
на фізичному рівні (структура файлів даних і допоміжних файлів)..
Файли даних також складаються зі структури та даних. Структура охоплює такі компоненти: ім’я поля, тип поля, довжина поля. Дані — це компонент БД, над яким виконуються в ІС дії.
Використання принципів бази та банку даних передбачає організацію зберігання інформації у вигляді БД, де всі дані зібрано в єдиному інтегрованому середовищі, і до інформації як важливого ресурсу забезпечено широкий доступ користувачів.
Така організація даних використовується на ВАТ «Миколаївцемент» і усуває цілий ряд проблем:
відпадає потреба в кожній прикладній програмі детально вирішувати питання організації файлів;
усуває багаторазове введення й дублювання одних і тих самих даних;
не виникає проблеми зміни прикладних програм у зв’язку із заміною фізичних пристроїв або зміни структури даних;
підвищує рівень надійності та захищеності інформації;
зменшує надлишок даних.
Контролінг (управлінський облік)
Контролінг - нова концепція інформації і управління, що забезпечує підтримку внутрішнього балансу підприємства шляхом формування інформації про витрати і прибутки і надання її керівництву для прийняття оптимальних управлінських рішень. Контролінг досить широко використовується в практиці західних підприємств і приносить відчутні результати. В управлінні вітчизняними підприємствами, в тому числі і ВАТ «Миколаївцементом» він, на жаль, не знаходить належного застосування.
Служба контролінгу займається перш за все обліком і аналізом витрат і результатів господарської і фінансової діяльності підприємства. Фактичні дані для аналізу поставляються контролеру бухгалтерією. Статистичні викладення, планові дані і результати порівняння фактичних значень показників з плановими величинами контролер одержує з планової і фінансової служб підприємства. На підставі проведених розрахунків головний контролер пропонує вищому керівництву фірми рекомендації по скороченню витрат і збільшенню прибутковості і рентабельності виробництва і збуту. Ці рекомендації служать обґрунтовуванням для ухвалення управлінських рішень.
Доцільність створення служби контролінгу виражена через найважливіші види діяльності контролера, а саме:
Побудова системи планування:
Сприяння при визначенні загального плану розвитку підприємства і його мети;
Керівництво і координація робіт по плануванню і складанню бюджету;
Узгодження проміжної мети і планів і їх зведення в єдиний загальний план підприємства;
Складання звітності:
Ведення змістовної системи інформаційної забезпеченості і звітності;
Облік специфічних потреб керівника в інформації і звітності.
Своєчасне аналізування періодичної інформації про відхилення між фактичними і плановими значеннями показників:
1) витрати;
показники, що характеризують оборот;
показники, що характеризують фінансовий стан;
ефективність і об'єм інвестицій;
аналіз відхилень і обговорення результатів аналізу з керівниками відповідних підрозділів підприємства, а також розробка варіантів альтернативних рекомендацій по виходу з ситуації, що створилася;
координація розрахунків очікуваних результатів діяльності і складання звітів для керівництва фірми.
Одним з найважливіших завдань контролінгу є керування прибутком організації. Тому у фокусі уваги контролінгу перебувають витрати.
За величину витрати на ВАТ «Миколаївцемент» відповідають керівники різних служб і підрозділів.
У товаристві «Миколаївцемент» формуються такі звітності, в яких йдеться про витрати :
форма №1 “Баланс”
форма №2 “Звіт про фінансові результати”
Форма №3 “Звіт про рух грошових коштів”
Форма №4 “Звіт про власний капітал”
форма №5 “Примітки до річної фінансової звітності”.
Важливо також виділити контрольовані та неконтрольовані витрати товариства. Контрольовані – це такі витрати, рівень яких залежить від рівня управління на товаристві і можуть бути змінені внаслідок дії компетентних менеджерів. Неконтрольовані витрати – це такі, що формуються поза сферою повноважень менеджера конкретного центру відповідальності.
основних засобів – до неконтрольованих.
На ВАТ «Миколаївцемент» до контрольованих витрат належать :
електроенергія
різноманітні добавки
матеріали
витрати на відвантаження та транспортування
дизельне паливо
послуги по транспортуванню
зарплата
До неконтрольованих :
податки;
відрахування на соціальні заходи;
амортизація.
Калькулювання - це визначення розміру витрат у грошовому виразі на виробництво одиниці певного виду робіт (послуг) по окремих видах витрат. За допомогою калькулювання визначаються собівартість одиниці робіт (послуг), всього їх обсягу, витрати на виробництво по окремих структурних підрозділах підприємства (цехах, дільницях), по різних виробничих процесах і в цілому по підприємству.
На ВАТ «Миколаївцемент» використовується попередільний метод калькулювання, оскільки у виробництві продукції використовується однорідна основна сировина і виробничі процеси, які можна поділити на окремі фази.
Бюджетування – це стандартизований процес, відповідно самостійно розроблених підприємством та загальновизнаних вимог і процедур, до яких відносяться:
розроблення бюджетів за всіма підрозділами, що сприяє поліпшенню координації дій усередині підприємства;
забезпечення єдиного процесу щодо підготовки, аналізу і затвердження бюджетів
дотримання зкоординованої діяльності між підрозділами підприємства при розробленні бюджетів;
структурованість бюджетів;
обґрунтованість показників бюджетів на основі досягнутих результатів, тенденцій, економічних чинників та заданих темпів розвитку підприємства
відкритість бюджетів до змін (надання менеджерам прав коригування показників бюджету, виявлення та розв’язання потенційних проблем з метою постійного відслідковування змін в обсягах виробництва і продажу);
участь у бюджетуванні менеджерів підрозділів, що відповідають за виконання бюджету.
Приклад окремого кошторису наведений у таблиці 5.
Таблиця 5
Собівартість виготовленої продукції ВАТ «Миколаївцемент»
| Складові собівартості | Сума, грн./т. |
|
Змінні витрати |
|
| Газ | 325 |
| Електроенергія | 26 |
| Добавки в сировину | 5 |
| Добавки в цемент | 20 |
| Мелючі тіла | 3,5 |
| Вогнетривка цегла | 3,8 |
| Інші матеріали | 0,3 |
| Мішки та пакування | 12 |
| Послуги по транспортуванню | 1,5 |
| Буровибухові роботи | 2,5 |
| Витрати на відвантаження, транспортування | 3 |
| Дизельне паливо | 3,5 |
| Шини для кар’єрної техніки | 0,4 |
| Інші змінні витрати | - |
| Геологорозвідка та податок на надра | 4,8 |
|
Разом змінні витрати |
411,3 |
|
Постійні витрати |
|
| Зарплата - виробництво | 20 |
| Виробництво - підрядники | 5 |
| Виробництво - матеріали | 1 |
| Зарплата на обслуговування та ремонт | 5 |
| Обслуговування та ремонт - підрядники | 12 |
| Обслуговування та ремонт - матеріали | 5 |
| Зарплата - загальновиробничі | 10 |
| Загальновиробничі – підрядники | 1,5 |
| Податки | 6 |
| Електроенергія – постійні | 4 |
|
Разом постійні |
69,5 |
|
Разом виробнича собівартість |
480,8 |
6. Операційний менеджмент
Існують дві категорії систем. Одна охоплює виробництво і постачання, де покупець є кінцевим одержувачем товару. Інша система пов’язана з транспортуванням і сервісом, коли сам покупець вносить вклад у шуканий процес.
ВАТ «Миколаївцемент» використовує таку модель «виробництва і постачання» :
Постачальник Запас Обробка Запас Покупець
Переваги цієї моделі застосовують у будь – якій ситуації, коли покупець готовий чекати постачання, процес виробництва дуже короткий чи продукт виготовляється за специфікацією покупця.
В загальному процес виглядає так :
1. Здійснюється прийняття замовлення : замовлення на вагони від покупців поступають до Спеціаліста відділу обслуговування клієнтів, як в письмовому (факс, е-mail, на папері) , так і в усному вигляді. Потім відбувається внесення замовлення в систему : на основі замовлення, спеціаліст відділу обслуговування клієнтів робить замовлення в системі JDEdwards. Для виконання даного завдання використовується програма P4210,з типом відвантаження S8.
При внесенні замовлення на відвантаження в систему, спеціаліст відділу вносить такі дані:
хто виступає платником, хто одержувачем,
станцію відвантаження,
максимальний тонаж продукції (для насипного цементу - 72тн, для тарованого - 68тн),
марку згідно із замовленням,
вибирає угоду по даному покупцію на дану марку цементу,тобто ціну,
вказує приблизний залізничний тариф та оплату за додаткові послуги.
Після того,як замовлення вже є в системі, друкуються накладні. При цьому система автоматично ставить на затримку замовлення клієнта на покупку у випадках:
Перевищений наданий клієнту рівень кредиту, або існує неоплачений вчасно інвойс.
Продаж продукції відбувається згідно договору на умовах передоплати, але клієнт ще не здійснив передоплати.
(В обох випадках, для того щоб система дала дозвіл на друк ж/д накладних, які являються підставою для завантаження, потрібно, щоб покупець перерахував необхідну суму коштів, до цього часу це замовлення буде на затримці.)
Анулювання замовлення від клієнта на відвантаження вагонами продукції
ВАТ "Миколаївцемент" на внутрішньому ринку : Анулювання замовлення на погрузку вагона для покупця має місце тоді, коли клієнт відмовився від даного замовлення в письмовій формі, або коли ВАТ "Миколаївцемент" змінює цінову політику і в даному випадку, покупець повинен підтвердити , що згідний на нові цінові умови.
В такому випадку документ на погрузку анульовується і набирається нове замовлення.
Документ анульовує начальник відділу обслуговування клієнтів, після отримання погодження від клієнта. Для виконання даного завдання використовується програма Р4210, з типом відвантаження S8.
2. Постачальники привозять сировину і матеріали, яку зберігають на складах до моменту використання. Так як 80% замовлень приймаються на початку року з укладенням угод на 1 – 2 роки , то відповідно і з постачальниками домовленості відбуваються заздалегідь.
3. Відвантаження : для юридичних і фізичних осіб здійснюється тільки при наявності укладеного договору та довіреності від даної організації.
Процес виробництво продукції (цементу) ВАТ «Миколаївцемент» проходить наступні етапи :
Добування глини і вапняку у кар’єрах;
Приготування грубомеленого шламу (вапняк + глина + вода);
Транспортування грубомеленого шламу на завод (здійснюється шламопроводом у вертикальний шламобасейн, після чого його розмішують міксером, домелюють у сировинному млині і подають у горизонтальний шламобасейн);
Випікання шламу у печі до утворення клінкеру (напівфабрикат цементу);
Транспортування клінкеру в цементний млин та додавання до нього гіпсу і добавок;
Подавання готового цементу у силоси.
7. Індивідуальне завдання
Важливе місце в ринкових відносинах належить маркетингу саме у сфері виробничого і торгівельного бізнесу, оскільки тут стоїть питання реалізації товару (продукції) та послуг. Успішна маркетингова діяльність у цих сфера дає змогу отримувати високі результати.
Маркетингова діяльність саме у цих галузях повинна забезпечити:
надійну, достовірну і своєчасну інформацію про ринок, структурі і динаміці конкретного попиту, смаках і перевагах покупців, тобто інформацію про зовнішні умови функціонування фірми;
створення такого товару, набору товарів (асортименту), що більш повно задовольняє вимогам ринку, чим товари конкурентів;
необхідний вплив на споживача, на попит, на ринок, що забезпечує максимально можливий контроль сфери реалізації.
На жаль у товаристві «Миколаївцемент» усі маркетингові функції покладені на плечі однієї людини – директора з маркетингу. Ефективна маркетингова діяльність підприємства неможлива без організації відповідних управлінських структур — відділів, бюро, секторів тощо. Тому основною метою моєї бакалаврської роботи буде висвітлення важливості створення служби маркетингу на даній організації.
Спочатку потрібно зазначити, що діяльність служби маркетингу має базуватись на таких принципах:
цілеспрямованість - відповідність місії, цілям, стратегії та політиці підприємства, спрямованість на розв’язання суто маркетингових проблем, пошук і задоволення потреб споживачів;
чіткість побудови - розумна спеціалізація, брак дублювання функцій, забезпечення єдності керівництва маркетинговою діяльністю, підконтрольність виконавців;
точна визначеність напрямів діяльності - орієнтація на конкретну концепцію, чіткий розподіл завдань та функцій кожного підрозділу й виконавця, вертикальних та горизонтальних зв’язків;
гнучкість - своєчасне реагування на зміни в навколишньому бізнес-середовищі;
скоординованість дій - комплексність маркетингових заходів для досягнення ефекту синергії;
достатня фінансова забезпеченість як з погляду виконання маркетингових дій, так і мотивації праці працівників маркетингових служб;
економічність - покриття витрат на маркетинг доходами від реалізації маркетингових заходів;
висока кваліфікація кадрів та їх постійна спеціальна перепідготовка;
активна політика — пошук ринків, споживачів, незадоволених потреб, творчі підходи до розв’язання поставлених маркетингових завдань.
Алгоритм створення відповідної маркетингової організаційної структури на товаристві наведено на рис..
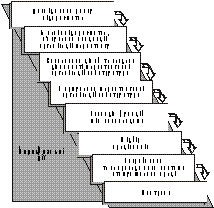
Рис. Алгоритм формування маркетингової організаційної структури ВАТ «Миколаївцемент»
На першому етапі проводиться дослідження ринку, на якому працює товариство: визначається величина попиту і пропонування продукції, співвідношення між ними, реальна і потенційна місткість ринку та його сегментів, стан конкуренції, аналізується поведінка споживачів, тенденції та перспективи розвитку ринку тощо.
Доскональне знання ринку — головна передумова створення ефективної маркетингової організаційної структури на підприємстві.
Після цього аналізується власне товариство, його сильні та слабкі сторони, з’ясовується концепція управління маркетингом, тобто основна ідея його організації.
Залежно від умов навколишнього бізнес-середовища і намірів підприємства можливі такі концепції організації маркетингу на підприємстві:
відділ збуту — маркетингові функції, як правило, виконуються спеціалістами, яких наймають тимчасово;
маркетингово-збутовий відділ — збутові й окремі маркетингові функції виконують штатні працівник відділу;
відділ маркетингу — збутові функції виносять за межі відділу, працівники концентрують увагу на виконанні тільки маркетингових функцій;
сучасна схема управління маркетингом — виконання маркетингових і збутових функцій об’єднують у єдиний комплекс під керівництвом заступника директора зі збуту і маркетингу, а до виконання маркетингових функцій залучаються в разі потреби всі робітники і службовці підприємства.
Крім цього, в процесі організації маркетингу визначають, чи буде існувати інтегрований відділ маркетингу, чи його функції виконуватимуть різні підрозділи підприємств (неінтегрований маркетинг). Таке попереднє з’ясування концепції організації маркетингу на підприємстві дає змогу встановити його цілі та основні завдання, а також сформувати його організаційну структуру. При цьому можуть бути використані різні моделі побудови відділу маркетингу (рисунки 8, 9).
Практично існують не тільки ці моделі, а й безліч їхніх комбінацій (змішаних форм): товарно-ринкові, товарно-функціональні, функціонально-товарно-ринкові тощо.
Одним із найскладніших і найвідповідальніших є наступний етап організації маркетингу на підприємстві — розподіл функцій між виконавцями. Для цього можуть бути використані такі підходи:
витратний — виконавець має бути зайнятий повний робочий день, а між виконуваними функціями повинен існувати логічний зв’язок;
управлінський — створення умов для того, щоб процес виконання маркетингових функцій здійснювався послідовно і в одному напрямку;
соціальний — виконувані функції повинні відповідати статусу працівників;
гнучкий — створення можливостей для швидкого реагування на зміну умов навколишнього бізнес-середовища.
Відповідно до визначеної структури, завдань та функцій відділу маркетингу здійснюється підбір його працівників. Слід знати, що ті, хто тут працюватимуть, мають задовольняти цілий комплекс вимог, а саме:
відповідати загальним вимогам до управлінських кадрів (компетентність, високі моральні якості, пунктуальність, дисциплінованість, уміння керувати людьми);
мати належні системні знання, кругозір, ерудицію, стратегічне мислення, аналітичні здібності;
бути орієнтованими передовсім на обслуговування споживачів;
мати підприємницькі здібності;
відзначатися творчим, новаторським ставленням до справи;
володіти умінням вести переговори, знати іноземні мови; мати спеціальну підготовку в галузі менеджменту та маркетингу;
добре володіти комп’ютером.
Останніми етапами формування маркетингової організаційної структури підприємства є розроблення та запровадження системи стимулювання праці та контроль за діяльністю, який дає змогу здійснювати відповідні коригувальні дії.
Щоб з’ясувати, наскільки раціональною є створена на підприємстві організація маркетингу, необхідно знати відповідь на такі запитання:
чи працює структура цілеспрямовано (які цілі, чи вимірюються, реалізуються та контролюються вони)?
чи достатньо гнучка структура (як швидко вона реагує на зміни; як швидко приймаються рішення)?
чи достатньо інформації?
що є опорою організації?
як працює організація з економічного погляду?
чи є в керівництва достатньо часу для прийняття стратегічних рішень?
чи існує в організації дух співробітництва?
Завершальним етапом формування маркетингової організаційної структури ВАТ «Миколаївцемент» є контроль за її діяльністю.
Контроль - це процес визначення, оцінки та інформування про співвідношення фактичних показників (результатів реалізації планових рішень) і їх планових значень.
Процес контролю включає визначення його концепції, мети (правильності, регулярності, ефективності чи раціональності дій), об’єктів (методи, результати, показники, потенціали тощо), контрольованих норм, контролерів (внутрішніх чи зовнішніх), методів, обсягів (повний чи вибірковий), точок контролю, вагомості рішень, прийнятності допусків та похибок, ідентифікації причин відхилень, способів їх оцінки, формулювання пропозицій тощо.
Контроль маркетингової діяльності підприємства — це дослідження сукупності маркетингових дій, умов, зв’язків і результатів з метою з’ясування міри ефективності діяльності підприємства для досягнення маркетингових цілей. Він має сприяти такому:
досягненню успіху і підвищенню продуктивності (контроль якості продукції, процесів реклами, розподілу, збуту тощо);
дотриманню умовних обмежень (контроль річного балансу, бюджетів на рекламу, розподіл тощо).
Контроль маркетингової діяльності підприємства поширюється на виконання річних планів збуту, прибутковості та ефективності маркетингових заходів.
Контроль річних планів збуту проводиться за окремими показниками:
товарооборот окремих видів продукції (Qі):
 ,
де qi — обсяг товарообороту і-ї продукції підприємства за рік (квартал, місяць);
pi — відпускна ціна і-ї продукції;
валовий товарооборот (Q):

де n — кількість позицій продукції підприємства;
структура товарообороту підприємства в регіональному та асортиментному розрізі, за формами власності, галузевою належністю та обсягами замовлень споживачів;
частка товарообороту і-го товару підприємства в і-му регіоні (галузі, групі споживачів).
Контроль ефективності маркетингових заходів може здійснюватись за такими показниками:
зростання ринку (Р):
 ,
де Qз — обсяги продажу продукції підприємства у звітному році (періоді);
Qп.п — обсяги продажу продукції підприємства в попередньому році (періоді);
частка ринку (Qп):
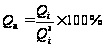 ,
де Qі — обсяг товарообороту і-ї продукції підприємства на даному ринку; Qзі — загальні обсяги продажу і-ї продукції всіма постачальниками на даному ринку;
продуктивність маркетингу (П):
 ,
де Q — валовий товарооборот підприємства; К — кількість працівників маркетингової служби;
динаміка замовлень (Кз):
 ,
де
 —
кількість
(обсяги) замовлень
поточного
періоду; Qп.пз
— кількість
(обсяги) замовлень
попереднього
аналогічного
періоду;
середня величина замовлень (Зс):
 ,
де Qз — загальний обсяг замовлень; Кс — кількість споживачів;
структура та динаміка споживачів (клієнтів) підприємства (частки старих та нових споживачів (клієнтів) підприємства в їхній загальній кількості в поточний період та проти попереднього періоду;
якість обслуговування споживачів (Кя):
 ,
де Кр — кількість рекламацій у вартісному виразі;
ефективність рекламних витрат (Кр):
 ,
де Рв — сума рекламних витрат;
цінова перевага (Ку):
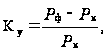
де Рф — середня ціна продукції підприємства; Рк — середня ціна продукції конкурента;
швидкість обороту товарних запасів (Vз):
 ,
де ЗБ — балансова величина товарних запасів (середньорічна вартість товарних запасів);
тривалість обороту товарних запасів (Т):
 ;
коефіцієнт продажу нових товарів (Кн):
 ,
де Qн — обсяги продажу нових товарів.
Контроль прибутковості здійснюється за такими показниками:
валовий прибуток (Пв):
 ,
де С — собівартість реалізованих товарів;
чистий прибуток (Пч):
 ,
де В — витрати на виробництво та реалізацію продукції;
коефіцієнт валового прибутку (Кв):
 ,
де Д — виторг від реалізації товарів;
коефіцієнт чистого прибутку (Кч):
 .
Крім цього, контролюється прибутковість товарів у розрізі їх асортименту, регіонів, споживачів, каналів розподілу тощо.
Висновки і пропозиції
ВАТ "Миколаївцемент" - підприємство з виробництва цементу у місті Миколаєві Львівської області, яке Основною сировинною базою є поклади вапняку, що знаходяться неподалік від села Добряни Миколаївського району. Поточна виробнипотужність становить 1 млн. 450 тис. тонн цементу. Випускає цемент трьох марок, в т.ч. марка "ПЦ І 500", тарований по 50 кг і навальний.
Основними цінностями ВАТ «Миколаївцемент» є:
Повага до працівників - ми прислухаємося до думки інших і залучаємо всі зацікавлені сторони до процесу прийняття рішення.
Відповідальність - ми відповідаємо за свої рішення і дії, уміємо їх обгрунтовувати і завжди виконуємо обіцяне.
Прагматизм - ми приймаємо рішення і будуємо стратегії, грунтуючись на фактах. Приймаючи рішення, ми тверезо співвідносимо витрачені зусилля і отриманий результат.
Проактивність - ми заохочуємо людей, які активно шукають відповіді на існуючі питання і несуть відповідальність за реалізацію запропонованих рішень.
Чесність - ми поводимося правдиво і сумлінно по відношенню до працівників, споживачів та держави.
Прагнення досконалості - ми постійно удосконалюємося, звертаючи увагу навіть на деталі. Ми докладаємо всі зусилля для поліпшення того, що робимо, і на пошук інноваційних рішень.
У своїй діяльності товариство керується Конституцією України, Законами України, постановами Верховної Ради України, указами Президента України, постановами та розпорядженнями Кабінету Міністрів України та іншими законодавчими та підзаконними нормативними актами.
З метою збереження невідновних природних енергоресурсів, зокрема, газу, а також утримання своєї конкурентноспроможності на цементному ринку України, у 2008 році на заводі запроваджено два вагомі інвестиційні проекти:
Перший проект – це перехід з газу на вугілля як основне технологічне паливо.
Другим проектом є часткова заміна газу альтернативними видами палива.
У товаристві «Миколаївцемент» формуються такі звітності, в яких йдеться про витрати :
форма №1 “Баланс”
форма №2 “Звіт про фінансові результати”
Форма №3 “Звіт про рух грошових коштів”
Форма №4 “Звіт про власний капітал”
форма №5 “Примітки до річної фінансової звітності”.
Важливо також виділити контрольовані та неконтрольовані витрати товариства.
На ВАТ «Миколаївцемент» до контрольованих витрат належать :
електроенергія
різноманітні добавки
матеріали
витрати на відвантаження та транспортування
дизельне паливо
послуги по транспортуванню
зарплата
До неконтрольованих :
податки;
відрахування на соціальні заходи;
амортизація.