Расчеты основных показателей функционирования предприятия
Часть V. Исчисление себестоимости производства продукции (работ, услуг)
Затраты, образующие себестоимость производства продукции (работ, услуг), группируются по следующим элементам:
материальные затраты (МЗ);
затраты на оплату труда (ЗОТ);
отчисления на социальные нужды (ОСН);
амортизация основных фондов (АО);
прочие затраты (ПЗ).
Расчет себестоимости производства продукции в планируемом году производится в следующей последовательности:
Определяются материальные затраты путем умножения выручки от реализации продукции (работ, услуг) на планируемый год на удельный вес (долю) материальных затрат в выручке от реализации продукции (работ, услуг), предшествующем планируемому (отчетном).
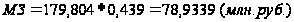
Определяется
среднемесячная
зарплата одного
работника
основного
производства
в отчетном
году
 путем деления
суммы выплат
всем работникам
основного
производства
в отчетном
году
 на численность
работников
основного
производства
в этом году
 и число месяцев
в году (12)
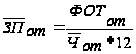 (41)
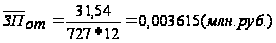
Определяется
среднемесячная
зарплата одного
работника
основного
производства
в планируемом
году ( )
по формуле
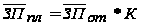 ,
(42)
где К – коэффициент изменения среднемесячной заработной платы одного работника основного производства в планируемом году.
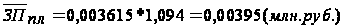
Определяются затраты на оплату труда в планируемом году (ЗОТпл)
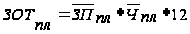 (43)
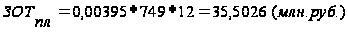
Определяются ОСН по формуле
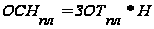 (44)
где Н- суммарный (26 %) норматив обязательных отчислений в:
Пенсионный фонд Российской Федерации – 20%;
Фонд социального страхования Российской Федерации – 2,9%;
Фонды обязательного медицинского страхования работников – 3,1%.
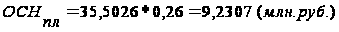
Определяются ПЗ путем умножения выручки от реализации продукции (работ, услуг) на планируемый год на удельный вес (долю) ПЗ в выручке от реализации продукции (работ, услуг) отчетного года.
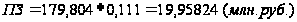
Затраты на производство по элементу “Амортизация основных фондов” определяются исходя из среднегодовой стоимости основных фондов (ОФ) в планируемом году, на которые начисляется амортизация, и средней нормы амортизационных отчислений. Последняя рассчитывается исходя из плановой структуры ОФ и утвержденных норм амортизации по отдельным группам ОФ (в курсовой работе принимается условно равной 12,5 %). Расчет суммы амортизационных отчислений на реновацию в планируемом году выполняется по форме, приведенной в таблице 3.
Таблица 3. - Амортизационные отчисления на реновацию основных производственных фондов
| № | Наименование показателей | Сумма, млн. руб. |
| 1. | Стоимость основных производственных фондов (ОПФ) на начало планируемого года | 39,05 |
| 1.1 | Из них в консервации | 0,622 |
| 2. | Планируемое выбытие ОПФ | 1,39 |
| 3. | Поступление ОПФ в течение планируемого года | 3,55 |
| 4. | Стоимость ОПФ на конец планируемого года (стр.1 -стр.1.1. - стр.2 + стр.3) | 39,05-0,622-1,39+3,55=40,588 |
| 5. | Среднегодовая стоимость ОПФ в планируемом году (стр.1 - стр.1.1 + стр.4) / 2 | (39,05-0,622+40,588)/2=39,508 |
| 6. | Средняя норма амортизационных отчислений по предприятию | 12,5 % |
| 7. | Амортизационные отчисления на реновацию ОФ в планируемом году (стр.5 * 12,5) / 100 | 4,9385 |
Из таблицы и проведенных расчетов следует, что стоимость основных производственных фондов (ОПФ) на начало планируемого года составит 39,05 млн. руб., из них в консервации будет находиться 0,622 млн. руб. В течение года планируется выбытие ОПФ на 1,39 млн. руб. и поступление ОПФ на величину 3,55 млн. руб. Стоимость ОПФ на конец планируемого года составит 40,588 млн. руб. Таким образом, среднегодовая стоимость всех ОПФ в планируемом году будет составлять 40,588 млн. руб. Амортизационные отчисления на реновацию ОФ в планируемом году составят 4,9385 млн. руб.
Далее определяется себестоимость производства в отчетном году, в следующей последовательности:
Определяются материальные затраты путем умножения выручки от реализации продукции (работ, услуг) в отчетном году на удельный вес (долю) материальных затрат в выручке от реализации продукции отчетного года.
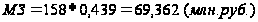
ЗОТ принимаются равными сумме выплат по ФОТ, произведенным всем работникам основного производства в отчетном году (ФОТот).
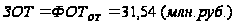
Определяются ОСН
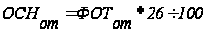 (45)
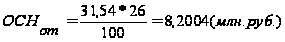
Определяются
затраты по
элементу
“Амортизация
ОФ”( )
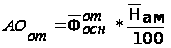 (46)
где:
 - средняя норма
амортизационных
отчислений
по предприятию
(для отчетного
года принимается
равной 12,0 %).
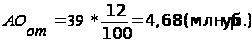
Определяются ПЗ путем умножения выручки от реализации отчетного года на долю ПЗ в объеме выручки отчетного года.
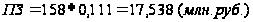
Результаты расчетов сводятся в таблицу 4.
Таблица 4. - Себестоимость производства продукции (работ, услуг)
| Показатели | Отчетный год | Планируемый год | Изменение структуры затрат, % | ||
| млн. руб | % к итогу | млн. руб | % к итогу | ||
| Себестоимость, всего | 131,3124 | 100 | 148,5639 | 100 | 0 |
| в том числе: | |||||
| Материальные затраты | 69,362 | 52,82 | 78,9339 | 53,13 | 0,31 |
| Затраты на оплату труда | 31,54 | 24,02 | 35,5026 | 23,90 | -0,12 |
| Отчисления на социальные нужды | 8,2004 | 6,24 | 9,2307 | 6,21 | -0,03 |
| Амортизация основных фондов | 4,68 | 3,56 | 4,9385 | 3,32 | -0,24 |
| Прочие затраты | 17,538 | 13,36 | 19,9582 | 13,44 | 0,08 |
Исходя из проведенных расчетов следует отметить, что в планируемом году по сравнению с отчетным годом будет наблюдаться увеличение себестоимости продукции с 131,3124 млн. руб. до 148,5639 млн. руб.
Будет наблюдаться повышение материальных затрат в планируемом году на 9,5719 млн. руб. Повышение затрат на оплату труда в планируемом году по сравнению с отчетным годом с 31,54 млн. руб. до 35,5026 млн. руб. Увеличение единого социального налога не отразится на повышении себестоимости продукции, так как в общей сумме затрат на производство доля единого социального налога уменьшится на 0,03%.
Доля амортизации в общей сумме затрат на производство сократится на 0,24 %. В планируемом году прочие затраты вырастут на 2,4202 млн. руб. по сравнению с предыдущим годом. Доля прочих затрат в общей сумме затрат на производство увеличится на 0,08%.
Часть VI. Расчет прибыли от реализации продукции (работ, услуг) и количественная оценка факторов, влияющих на ее величину
После реализации
продукции
(работ, услуг)
покупателям
и заказчикам
у предприятия
может образоваться
прибыль ( )
в результате
превышения
выручки от
реализации
продукции
(работ, услуг)
над себестоимостью
производства,
которая определяется
по формуле
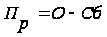 (47)
где
 -
выручка от
реализации
продукции
(работ, услуг);
 - себестоимость
производства.
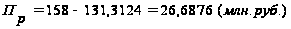
Таблица 5. Расчет плановой величины прибыли от реализации продукции (работ, услуг)
| № | Показатели | ВСЕГО по плану на год, млн. руб |
| 1. | Выручка от реализации продукции (работ, услуг) | 179,804 |
| 2. | Себестоимость производства продукции (работ, услуг) в планируемом году, всего | 148,5639 |
| 2.1. | Материальные затраты | 78,9339 |
| 2.2. | Затраты на оплату труда | 35,5026 |
| 2.3. | Отчисления на социальные нужды | 9,2307 |
| 2.4. | Амортизация основных фондов | 4,9385 |
| 2.5. | Прочие затраты | 19,9582 |
| 3. | Прибыль от реализации продукции (работ, услуг) (стр. 1 - стр. 2) | 179,804-148,5639=31,2401 |
Основными факторами, влияющими на размер прибыли от реализации продукции, являются:
объем выручки от реализации продукции;
уровень себестоимости продукции.
Прибыль может возрасти (уменьшиться) в результате увеличения (уменьшения) выручки от реализации продукции.
Прирост
прибыли за счет
увеличения
выручки от
реализации
продукции
( )можно
рассчитать
по формуле
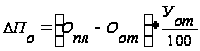 (48)
где:
 -
выручка от
реализации
продукции
(работ, услуг),
соответственно,
в планируемом
и отчетном
годах;
 - удельный
вес (доля) прибыли
от реализации
продукции
(работ, услуг)
в величине
выручки от
реализации
продукции
(работ, услуг)
в отчетном
году, %.
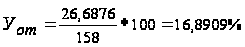
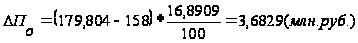
Прирост прибыли на 3,6829 млн. руб. будет обеспечен за счет увеличения объема производства в планируемом периоде по сравнению с отчетным периодом на 21,804 млн. руб.
Среди всего
многообразия
причин, влияющих
на прирост
прибыли, ведущая
роль принадлежит
снижению
себестоимости
продукции.
Прирост прибыли
в результате
снижения
себестоимости
производства
( )
может быть
определен по
формуле
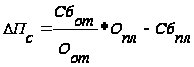 ,
(49)
где:
 -
себестоимость
производства,
соответственно,
в отчетном и
планируемом
годах.
Для определения
величины
используются
данные, приведенные
в таблице 5.
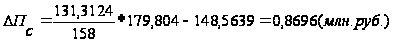
Прирост прибыли в планируемом году на 0,8696 млн. руб. произойдет в результате увеличения себестоимости строительной продукции с 131,3124 млн. руб. до 148,5639 млн. руб.
Общий прирост
прибыли от
реализации
продукции
(работ, услуг)
( )
рассчитывают
как сумму прироста
прибыли по
каждому фактору:
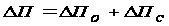 (50)
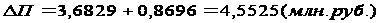
Проверка
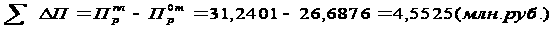
Таким образом, общий прирост прибыли в планируемом году составит 4,5525 млн. руб.
Расчет общей величины изменения прибыли от реализации продукции (работ, услуг) выполняется по форме, приведенной в таблице 6.
Таблица 6. Количественная оценка прироста факторов, влияющих на величину прибыли от реализации продукции (работ, услуг) (млн. руб)
| № | Показатели | Обозначение | Отчетный год | План. год |
| 1. | Выручка от реализации продукции (работ, услуг) |
|
158 | 179,804 |
| 2. | Себестоимость производства продукции | Сб | 131,3124 | 148,5639 |
| 3. | Прибыль от реализации продукции (работ, услуг) |
|
|
|
| 4. | Удельный вес (доля) прибыли от реализации продукции в выручке от реализации продукции, % | У | 16,8909 | х |
| 5. | Прирост (уменьшение) прибыли, всего |
|
х | 4,5525 |
| 5.1 |
в т.ч. за счет: увеличения (уменьшения) выручки от реализации продукции (работ, услуг) |
|
х | ,6829 |
| 5.2 | Снижения (увеличения) себестоимости производства продукции |
|
х | 0,8696 |


 =26,688
 =31,24


 Следует
иметь в виду,
что
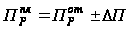
Из произведенных расчетов можно сказать, что прибыль от реализации продукции в планируемом году увеличиться с 26,688 млн. руб. до 31,24 млн. руб. по сравнению с предыдущим годом. Планируется прирост прибыли на 4,5525 млн. руб., в том числе на 3,6829 млн. руб. за счет увеличения выручки от реализации продукции (работ, услуг)на 21,804 млн. руб. и на 0,8696 млн. руб.за счёт увеличения себестоимости производства продукции на 17,2515 млн. руб.
Часть VII. Исчисление уровня рентабельности производства и капитала
Рентабельность - показатель эффективности производства, отражающий конечные результаты хозяйственной деятельности предприятия.
Для отчетного и планируемого годов рассчитываются следующие показатели рентабельности:
Рентабельность продукции по отношению к выручке (Rо):
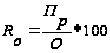 (51)
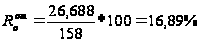
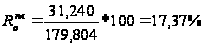
Сравнивая эти показатели можно сказать, что показатель рентабельности по отношению к выручке в плановом году стал выше на 0,48% , чем в отчётном, так как выручка повысилась на 21,804 млн. руб.
Рентабельность продукции по отношению к себестоимости продукции (Rс)
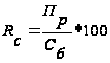 (52)
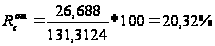
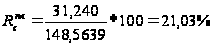
Показатель рентабельности продукции по отношению к себестоимости продукции повысился в плановом году с 20,32% до 21,03%, за счёт повышения себестоимости в плановом году на 17,2515 млн. руб.
Рентабельность фондов (капитала) (Rк)
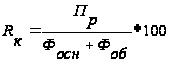 (53)
где
 –
среднегодовая
стоимость,
соответственно,
ОПФ и оборотных
средств
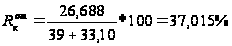
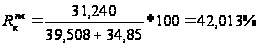
Показатель рентабельности фондов (капитала) по отношению к отчётному году повысился на 4,998% за счёт повышения среднегодовой стоимости ОПФ на 0,508 млн. руб. и оборотных средств на 1,75 млн.руб.
Для расчета величин Ro, Rc, Rk используются данные, приведенные в таблице 6. Расчет уровня рентабельности производства и капитала выполняется по форме, приведенной в таблице 7
Таблица 7. Расчет уровня рентабельности производства
| № | Показатели | Обозначения | Отчетный год | Планируемый год |
| 1. | Рентабельность продукции по отношению к объему производства |
|
16,89 | 17,37 |
| 2. | Рентабельность продукции по отношению к себестоимости продукции |
|
20,32 | 21,03 |
| 3. | Среднегодовая стоимость ОПФ (основного капитала) |
|
39 | 39,508 |
| 4. | Средний размер оборотных средств |
|
33,10 | 34,85 |
| 5. | Общая сумма капитала |
|
72,1 | 74,655 |
| 6. | Рентабельность фондов (капитала) |
|
37,015 | 42,013 |


Из проведенных расчетов видно, что по сравнению с отчетным годом в планируемом году будет наблюдаться увеличение рентабельности производства и капитала предприятия. Рентабельность продукции по отношению к объему производства возрастет с 16,89% в отчетном году до 17,37 % в планируемом году. Рентабельность продукции по отношению к себестоимости продукции увеличится на 0,71 % и рентабельность фондов – на 4,998%.
Таким образом, можно сделать вывод об общем увеличении рентабельности предприятия по всем показателям в планируемом году.
Часть VIII. Количественная оценка факторов, влияющих на уровень рентабельности капитала
Капитал в данном случае представляет собой сумму основных фондов (OФ) и оборотных средств. Эффективность использования капитала характеризуется его рентабельностью (Rк)
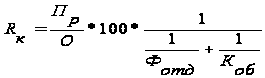 (54)
где Пр – прибыль от реализации продукции (работ, услуг);
О – выручка от реализации продукции (работ, услуг);
Фотд – фондоотдача основных фондов;
Коб – коэффициент оборачиваемости оборотных средств.
Данная формула показывает, что уровень Rк находится в прямой зависимости от уровня прибыли на 1 рубль выручки, фондоотдачи ОФ и скорости оборота оборотных средств.
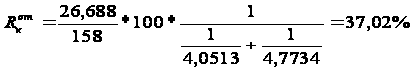
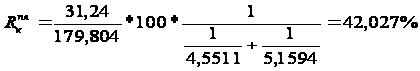
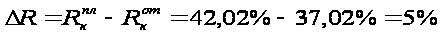
Увеличение рентабельности капитала в планируемом периоде по сравнению с отчетным периодом на 5% произойдет в результате влияния на данный показатель прибыли, выручки, фондоотдачи и оборачиваемости оборотных средств.
Влияние указанных факторов на уровень Rк определяют с помощью приема цепных подстановок. Расчеты выполняются в следующей последовательности:
1. Оценивается влияние на Rк изменения размера прибыли на 1 рубль выручки (рентабельности продукции)
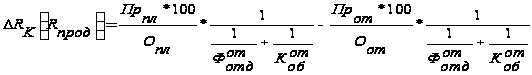 ( 55)
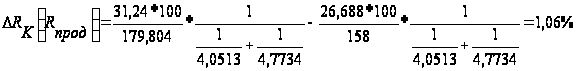
В связи планируемым ростом прибыли с 26,688 млн. руб. до 31,24 млн. руб. приходящейся на 1 рубль выручки, прибыль в планируемом периоде увеличится на 1,06%.
2. Оценивается влияние на Rк изменения уровня фондоотдачи ОФ
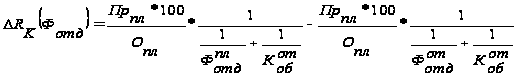 ( 56)
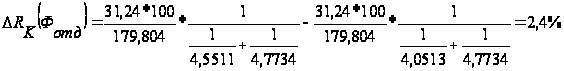
В результате увеличения фондоотдачи на 0,4998 руб./руб. в планируемом году будет обеспечено увеличение рентабельности капитала на 2,4%.
3. Оценивается влияние на Rк изменения коэффициента оборачиваемости оборотных средств
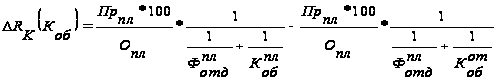 (57)
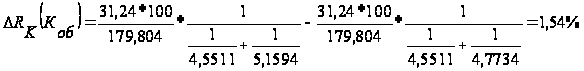
С ростом оборачиваемости оборотных средств на 0,386 руб./руб. рентабельность капитала увеличится на 1,54%.
Общий прирост
(снижение) уровня
Rк
 определяется
суммированием
(с учетом знака
“+”, “-”) приростов
(снижений) по
факторам (результатов
расчета по
формулам 55 - 57).
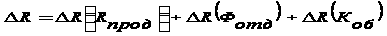 (59)
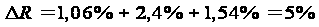
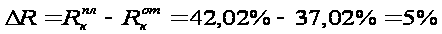
Таким образом, под влиянием вышеперечисленных факторов прирост рентабельности составит 5%
Анализ
 выполняется
на основе данных,
представленных
в таблице
Таблица 5 - Данные для анализа рентабельности капитала
| Показатели | Обозначения | Отчетный год | Планируемый год | Изменение |
| Прибыль от реализации продукции, млн. руб |
|
26,688 | 31,24 | 4,552 |
| Выручка от реализации продукции, млн. руб |
|
158 | 179,804 | 21,804 |
| Прибыль в % к выручке |
|
16,89 | 17,37 | 0,48 |
| Уровень рентабельности капитала (см.прил.4),% | RK | 37,02 | 42,02 | 5 |
| Фондоотдача ОФ, руб | ФОТД | 4,0513 | 4,5511 | 0,4998 |
| Коэффициент оборачиваемости оборотных средств, руб | КОБ | 4,7734 | 5,1594 | 0,386 |


Следует
помнить, что
 должно быть
равно сумме
значений ( с
учетом знака
“+”, “-”), полученных
при расчетах
по формулам
55-57.
Таким образом, рентабельность капитала предприятия увеличится в планируемом году по сравнению с отчетным годом в общем на 5%. Ее увеличение будет связано с увеличением размера прибыли на 1 рубль выручки на 1,06 %, с ростом уровня фондоотдачи основных фондов на 2,4%, а также увеличением коэффициента оборачиваемости оборотных средств на 1,54%.
Заключение
Рассчитав основные показатели деятельности коммерческих организаций, следует сделать следующие выводы:
1. Прирост среднегодовой выработки рабочих на 0,0024 млн. руб./чел. произошёл за счёт влияния следующих факторов:
За счёт увеличения роста доли рабочих среднегодовая выработка выросла на 0,0064374 млн. руб./чел.;
За счёт снижения рабочих дней на 11, среднегодовая производительность труда уменьшилась на 0,0086939 млн. руб./чел.;
За счёт снижения «чистого» времени рабочих в течении смены на 1,1 часа, среднегодовая производительность рабочих сократилась на 0,0324817 млн. руб./чел.;
За счёт роста среднечасовой выработки рабочих на 0,0001969 млн.руб./чел. Среднегодовая выработка увеличилась на 0,0371951 млн. руб./чел.
2. Расчет показателей использования основных производственных фондов показал следующее:
Показатель фондоотдачи в планируемом году увеличится с 4,0513