Экономические показатели хозяйственной деятельности
Содержание
Введение
Часть 1. Общие положения и исходные данные
Часть 2. Исчисление роста производительности труда
Часть 3. Расчет показателей использования основных производственных фондов
Часть 4. Расчет показателей использования оборотных средств
Часть 5. Исчисление себестоимости производства продукции
Часть 6. Расчет прибыли от реализации продукции (работ, услуг) и количественная оценка факторов, влияющих на ее величину
Часть 7. Исчисление уровня рентабельности производства и капитала
Часть 8. Количественная оценка факторов, влияющих на уровень рентабельности капитала
Заключение
Список использованной литературы
Введение
Цель данной работы – рассчитать основные показатели деятельности коммерческой организации.
Одной из главных задач в настоящее время является всемерное повышение эффективности производства, его интенсификация. Для этого необходимо обеспечить кардинальное повышение производительности труда на основе научно-технического прогресса, дальнейшего совершенствования производства и управления [4, c.246]. При современных масштабах производства важное значение имеет экономия материальных, трудовых и финансовых ресурсов, укрепление производственной, технологической и трудовой дисциплины.
Важнейший показатель по труду – производительность труда. Он характеризует эффективность затрат труда в материальном производстве как отдельного работника, так и коллектива предприятия в целом. Основными показателями производительности труда на уровне предприятия являются показатели выработки и трудоемкости.
Выработка определяется отношением количества произведенной продукции к затратам рабочего времени на производство этой продукции. Трудоемкость – это величина, обратная выработке. Снижение трудоемкости продукции – важнейший фактор повышения производительности труда.
Важнейшей задачей предприятия является постоянный поиск и реализация резервов роста производительности труда, под которыми подразумеваются имеющиеся, еще не используемые реальные возможности повышения производительности труда.[1, с
Резервы роста производительности труда на предприятии можно классифицировать следующим образом:
● повышение технического уровня производства в результате механизации и автоматизации производства; внедрения новых видов оборудования и технологических процессов; улучшения конструктивных свойств изделий; повышения качества сырья и применения новых конструктивных материалов;
● совершенствование управления, организации производства и труда путем повышения норм труда и расширения зон обслуживания; уменьшения числа рабочих, не выполняющих нормы; упрощения структуры управления; механизации учетных и вычислительных работ; повышения уровня специализации производства;
● структурные изменения в производстве вследствие изменения удельных весов отдельных видов продукции; трудоемкости производственной программы; доли покупных полуфабрикатов и комплектующих изделий; удельного веса новой продукции.
В условиях рыночной экономики себестоимость продукции является одним из важных качественных показателей производственно-хозяйственной деятельности предприятий и их структурных подразделений. Снижение себестоимости продукции (работ, услуг) за счет рационального использования производственных ресурсов – основной путь увеличения прибыли и повышения рентабельности производства.
Показатель себестоимости представляет собой выраженные в денежной форме затраты предприятия на производство и реализацию продукции (работ, услуг). В уровне себестоимости отражаются экономические, научно-технические, социальные и природоохранные факторы развития предприятия.
Показатель затрат на 1 рубль объема продукции является универсальным, обобщающим показателем себестоимости продукции. Он определяется делением полной себестоимости выпущенной продукции на стоимость этой продукции в оптовых ценах (без НДС и акциза).
Снижение затрат на 1 рубль объема продукции характеризует успешность работы предприятия по внедрению новой техники, повышению производительности труда, соблюдению режима экономии в расходовании материальных, трудовых и денежных ресурсов, выявлению и использованию внутренних резервов.
Увеличение выпуска продукции и снижение ее себестоимости во многом зависит от состояния и развития материально-технической базы, то есть степени оснащенности предприятий основными средствами и уровня их использования.
Учет основных фондов обусловливается не только необходимостью знания того, какими основными фондами и в каком объеме предприятие обладает, но и требованиями экономики производства. Это вызвано тем, что доля основных фондов в общем объеме средств, находящихся в распоряжении предприятия, достигает 70% и более. Следовательно, от того, как они используются, зависит развитие (состояние) экономики предприятия.
Оборотные средства являются важнейшим ресурсом в обеспечении текущего функционирования предприятия, то есть в производстве и реализации. В процессе производственно-хозяйственной деятельности предприятие нуждается в денежных средствах, необходимых для изготовления продукции, закупки сырья и материалов, выплаты заработной платы и т. д., а затем в средствах, которые требуются на ее реализацию. Таким образом, оборотные средства – это денежные средства, авансированные в оборотные производственные фонды и фонды обращения.
Функционирование предприятия независимо от видов деятельности и форм собственности определяется его способностью приносить достаточный доход или прибыль.
Прибыль – это конечный результат деятельности предприятия, характеризующий абсолютную эффективность его работы. В условиях рыночной экономики прибыль выступает важнейшим фактором стимулирования производственной и предпринимательской деятельности предприятия и создает финансовую основу для ее расширения, удовлетворения социальных и материальных потребностей трудового коллектива.
Налог на прибыль становится одним из основных источников формирования доходов бюджета. За счет прибыли погашаются долговые обязательства предприятия перед банком и инвесторами. Следовательно, прибыль становится важнейшим обобщающим показателем в системе оценочных показателей эффективности производственной, коммерческой и финансовой деятельности предприятия.
Сумма прибыли, получаемая предприятием, обусловлена объемом продажа продукции, ее качеством и конкурентоспособностью на внутреннем и внешнем рынках, ассортиментом, уровнем затрат и инфляционными процессами, которыми неизбежно сопровождается становление рыночных отношений.
К относительным показателям эффективности хозяйствования предприятия относятся показатели рентабельности. Рассчитываются и анализируются общая рентабельность работы предприятия, рентабельность продукции и капитала. Чем выше уровень рентабельности, тем выше эффективность хозяйствования предприятия как самостоятельных товаропроизводителей.
Роль экономического анализа в повышении эффективности производства состоит в обнаружении и количественной оценке факторов, влияющих на показатели работы предприятий, в выявлении внутрипроизводственных резервов лучшего использования производственных ресурсов, сокращении затрат на производство и реализацию продукции, роста прибыли и повышении рентабельности производства.
Часть 1. Общие положения и исходные данные
Исходные данные
| № | Показатель | Обозна-чение | Единица изме-рения | Значе-ние |
| 1 | Выручка от реализации продукции (работ, услуг) в отчетном (предшествующем планируемому) году |
|
млн. руб. |
128 |
| 2 | Процент роста выручки от реализации продукции (работ, услуг) в планируемом году |
|
% | 11,7 |
| 3 | Среднесписочная численность работников основного производства в отчетном году |
|
чел. | 734 |
| 4 | Процент изменения численности работников основного производства в планируемом году |
|
% | +1,3 |
| 5 | Среднесписочная численность рабочих, занятых в основном производстве, в отчетном году (фактическая) |
|
чел. | 474 |
| 6 | Численность рабочих, занятых в основном производстве, в отчетном году (плановая) |
|
чел. | 465 |
| 7 | Численность работников основного производства в отчетном году (плановая) |
|
чел. | 739 |
| 8 | Число дней, отработанных рабочим в отчетном году (плановое/фактическое) |
|
дней |
280 273 |
| 9 | «Чистое» время работы в течение смены в отчетном году (план/факт) |
|
час |
7,2 6,1 |
| 10 | Среднегодовая стоимость ОПФ в отчетном году |
|
млн. руб. | 37 |
| 11 | Стоимость ОПФ на начало планируемого года |
|
млн. руб. | 37,2 |
| 12 | Из них в консервации |
|
млн. руб. | 0,607 |
| 13 | Поступление ОПФ в планируемом году |
|
млн. руб. | 3,4 |
| 14 | Выбытие ОПФ в планируемом году |
|
млн. руб. | 1,24 |
| 15 | Процент изменения численности рабочих в планируемом году |
|
% | +0,7 |
| 16 | Средний размер оборотных средств в отчетном году |
|
млн. руб. | 32,19 |
| 17 | Средний размер оборотных средств в планируемом году |
|
млн. руб. | 33,9 |
| 18 | Удельный вес (доля) материальных затрат в выручке от реализации отчетного года |
|
% | 41,9 |
| 19 | Фонд оплаты труда работников предприятия в отчетном году |
|
млн. руб. | 28,5 |
| 20 | Коэффициент роста среднемесячной зарплаты одного работника предприятия в планируемом году |
|
% | 8,8 |
| 21 | Удельный вес (доля) прочих затрат в объеме производства отчетного года |
|
% | 10,8 |


Часть 2. Исчисление роста производительности труда
В соответствии
с исходными
данными определим
выручку от
реализации
продукции
(работ, услуг)
в соответствующих
ценах на планируемый
год
 путем умножения
выручки от
реализации
продукции
(работ, услуг)
за предшествующий
планируемому
(отчетный) год
на коэффициент
роста объема
производства
в планируемом
году:
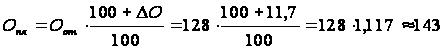 млн. руб.
Среднесписочную
численность
работников
основного
производства
в планируемом
году
 определим путем
умножения
среднесписочной
численности
работников
основного
производства
в отчетном году
на коэффициент
изменения
численности
работников
в планируемом
году:
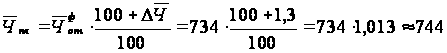 чел.
Тогда производительность
труда в планируемом
году
 определится
по формуле:
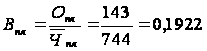 млн. руб./чел.
Среднегодовая выработка продукции одного работника основной деятельности в отчетном году:
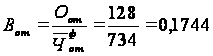 млн. руб./чел.
Определим влияние изменения производительности труда и численности работников, занятых в основной деятельности, на изменение выручки от реализации продукции (работ, услуг), используя индексный и интегральный методы анализа.
1) Индексный метод.
Общее изменение выручки в планируемом году по сравнению с отчетным:
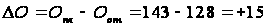 млн. руб.
В том числе за счет изменения:
а) среднегодовой выработки одним работником основного производства:
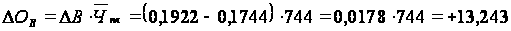 млн. руб.;
б) среднесписочной численности работников основного производства:
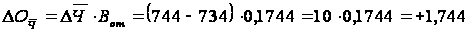 млн. руб.
Проверка:
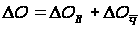 ;
15 = 13,243 + 1,744 млн. руб.
Таким образом, величина возможного увеличения выручки от реализации продукции (работ, услуг) в планируемом году по сравнению с отчетным составит в целом 15 млн. руб.
При этом за счет роста производительности труда предусматривается увеличение выручки на 13,243 млн. руб., а увеличение численности работников основного производства должно привести к росту выручки на 1,744 млн. руб.
Определим доли роста выручки, обусловленные изменением:
- производительности труда:
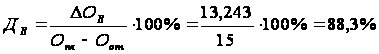 ,
- численности работников СПП:
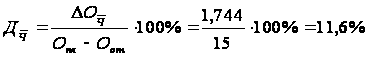 .
Этот расчет позволяет сделать вывод, что 88,3% прироста выручки от реализации продукции (работ, услуг) будет получено за счет роста производительности труда. 11,6% прироста может быть получено за счет увеличения численности работников основного производства.
2) Интегральный метод.
Общее изменение выручки в планируемом году по сравнению с отчетным:
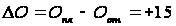 млн. руб.
В том числе за счет изменения:
а) среднегодовой выработки одним работником основного производства:
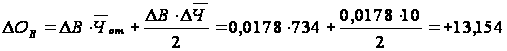 млн. руб.;
б) среднесписочной численности работников основного производства:
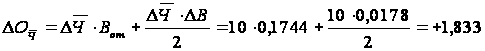 млн. руб.
Проверка:
15 = 13,154 + 1,833 (млн. руб.).
С помощью интегрального метода получено следующее влияние факторов на рост выручки: за счет роста производительности труда предусматривается увеличение выручки на 13,154 млн. руб., а увеличение численности работников основного производства должно привести к росту выручки на 1,833 млн. руб.
Для обеспечения роста производительности труда в планируемом году необходимо проанализировать показатель среднегодовой выработки одного работника основного производства в отчетном году.
Рассчитаем среднегодовую выработку одного работника основного производства в отчетном году:
- по плану:
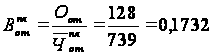 млн. руб./чел.,
- фактически:
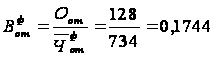 млн. руб./чел.
Средняя часовая выработка рабочего, занятого в основном производстве, в отчетном году по плану:
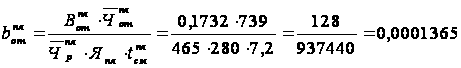 млн. руб./чел.
Фактическая средняя часовая выработка рабочих за время «чистой» работы в течение смены в отчетном году:
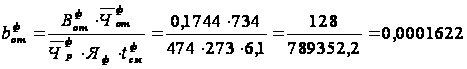 млн. руб./чел.
Общее изменение фактической среднегодовой выработки одного работника основного производства в отчетном году от планового значения:
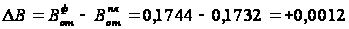 млн. руб./чел.
В том числе за счет изменения (млн. руб./чел.):
а) структуры численности работников основного производства:
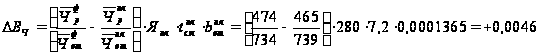 ;
б) годового фонда рабочего времени:
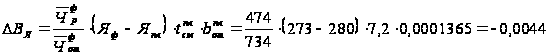 ;
в) внутрисменных потерь рабочего времени:
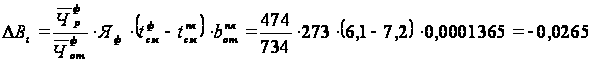 ;
г) факторов технического, технологического характера и т.п., определяющих трудоемкость выполнения работ:
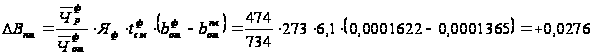
Проверка:
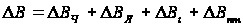 ;
0,0012 = 0,0046 – 0,0044 – 0,0265 + 0,0276 (млн. руб./чел.).
Таким образом, отклонение фактической среднегодовой выработки одного работника основного производства в отчетном году от планового значения составило в среднем 0,0012 млн. руб.
В том числе за счет изменения структуры численности работников основного производства среднегодовая выработка увеличилась на 0,0046 млн. руб.
Снижение фактического годового фонда рабочего времени по сравнению с планом привело к снижению среднегодовой выработки работника на 0,0044 млн. руб.
Внутрисменные потери рабочего времени привели к снижению среднегодовой выработки работника на 0,0265 млн. руб.
Изменение среднечасовой выработки работника, то есть факторы технического и технологического характера, определяющие трудоемкость выполнения работ повысили среднегодовую выработку работника на 0,0276 млн. руб.
Исчислим
процент роста
производительности
труда
 в планируемом
году по сравнению
с фактической
выработкой
в отчетном
году:
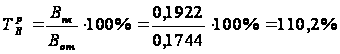 ,
то есть рост производительности труда составил 10,2%.
Результаты анализа среднегодовой выработки одного работника основного производства в отчетном году показали, что на снижение этого показателя оказали влияние такие факторы, как годовой фонд рабочего времени и внутрисменные потери рабочего времени. Следовательно, для обеспечения роста производительности труда в планируемом году необходимо внедрить такие мероприятия, как:
● совершенствование организации труда;
● улучшение использования годового фонда рабочего времени.
Часть 3. Расчет показателей использования основных производственных фондов
Для планируемого и отчетного (предшествующего планируемому) годов рассчитаем следующие показатели использования основных производственных фондов (ОПФ):
1. Фондоотдача
 :
 ,
где
 - выручка от
реализации
продукции
(работ, услуг);
 - среднегодовая
стоимость ОПФ.
Стоимость ОПФ на конец планируемого года:
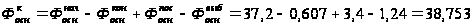 млн. руб.
Среднегодовая стоимость ОПФ в планируемом году:
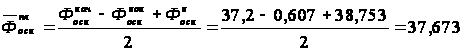 млн. руб.
Тогда фондоотдача составит:
- в планируемом году:
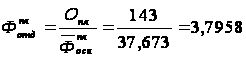 руб./руб.,
- в отчетном году:
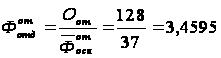 руб./руб.
2. Фондоемкость
продукции
 :
 .
- в планируемом году:
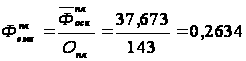 руб./руб.,
- в отчетном году:
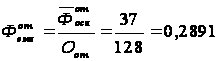 руб./руб.
3. Фондовооруженность
труда
 :
 .
- в планируемом году:
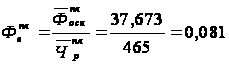 млн. руб./чел.,
- в отчетном году:
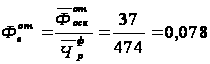 млн. руб./чел.
4. Фондоотдача
 :
 ,
где
 - производительность
труда (выработка)
одного рабочего,
занятого в
основной
деятельности,
которая рассчитывается
по формуле:
 .
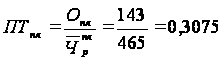 млн. руб./чел.;
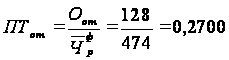 млн. руб./чел.
Отсюда фондоотдача составит:
- в планируемом году:
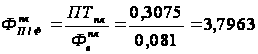 руб./руб.,
- в отчетном году:
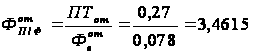 руб./руб.
Сведем все результаты расчетов в таблицу 1.
Таблица 1
Показатели использования ОПФ предприятия
| Год |
|
|
|
|
| Планируемый | 3,7958 | 0,2634 | 0,081 | 3,7963 |
| Отчетный | 3,4595 | 0,2891 | 0,078 | 3,4615 |
| Процент изменения | +9,7 | -8,9 | +3,8 | +9,7 |


Фондоотдача, то есть сумма выручки от реализации продукции (работ, услуг), приходящаяся на 1 руб. основных производственных фондов, составила в среднем 3,46 руб. в отчетном году, в планируемом году этот показатель планируется увеличить на 9,7%.
На 1 рубль выручки от реализации продукции приходилось в отчетном году 28,9 коп. стоимости основных производственных фондов. В планируемом году показатель фондоемкости планируется снизить на 8,9%.
На одного рабочего, занятого в основной деятельности, приходилось в отчетном году 0,078 млн. руб. В планируемом году показатель фондовооруженности предполагается увеличить на 3,8%.
Определим величину возможного увеличения (уменьшения) выручки от реализации продукции (работ, услуг) за счет изменения уровня фондоотдачи и стоимости используемых при производстве продукции ОПФ.
1) Индексный метод.
Общее изменение выручки в планируемом году по сравнению с отчетным:
млн. руб.
В том числе за счет изменения:
а) уровня фондоотдачи:
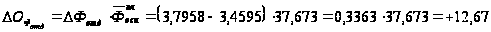 млн.
руб.;
б) стоимости используемых при производстве продукции ОПФ:
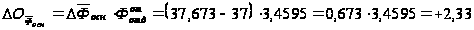 млн. руб.
Проверка:
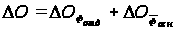 ;
15 = 12,67 + 2,33 (млн. руб.).
Таким образом, величина возможного увеличения выручки от реализации продукции (работ, услуг) в планируемом году по сравнению с отчетным составляет в целом 15 млн. руб.
При этом за счет повышения уровня фондоотдачи (улучшения использования ОПФ) предусматривается рост выручки на 12,67 млн. руб., а увеличение стоимости используемых при производстве продукции ОПФ должно привести к увеличению выручки на 2,33 млн. руб.
Определим доли роста выручки, обусловленные изменением:
- фондоотдачи:
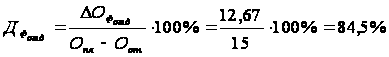 ,
- стоимости ОПФ:
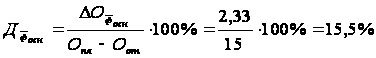 .
Этот расчет позволяет сделать вывод, что 84,5% прироста выручки от реализации продукции (работ, услуг) будет получено за счет улучшения использования ОПФ (повышения уровня фондоотдачи). 15,5% прироста может быть получено за счет увеличения стоимости используемых при производстве продукции ОПФ.
2) Интегральный метод.
Общее изменение выручки в планируемом году по сравнению с отчетным:
млн. руб.
В том числе за счет изменения:
а) уровня фондоотдачи:
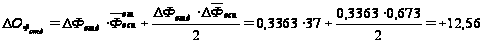 млн.
руб.;
б) стоимости используемых при производстве продукции ОПФ:
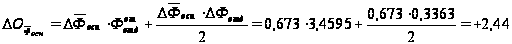 млн. руб.
Проверка:
15 = 12,56 + 2,44 (млн. руб.).
С помощью интегрального метода получено следующее влияние факторов на рост выручки: за счет повышения уровня фондоотдачи (улучшения использования ОПФ) предусматривается рост выручки на 12,56 млн. руб., а увеличение стоимости используемых при производстве продукции ОПФ должно привести к увеличению выручки на 2,44 млн. руб.
Часть 4 Расчет показателей использования оборотных средств
Для планируемого и отчетного годов рассчитаем следующие показатели использования оборотных средств.
1. Продолжительность
оборота оборотных
средств
 :
 ,
где
 - средний размер
оборотных
средств;
 - период, за
который определяется
оборачиваемость
оборотных
средств (360 дней);
- выручка от
реализации
продукции
(работ, услуг)
за анализируемый
период.
Продолжительность оборота оборотных средств составила:
- в планируемом году:
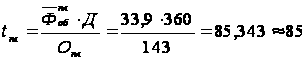 дней;
- в отчетном году:
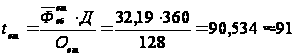 день.
2. Коэффициент
загрузки средств
в обороте (оборотная
фондоемкость
продукции или
коэффициент
закрепления)
 :
 ;
- в планируемом году:
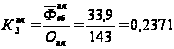 руб./руб.,
- в отчетном году:
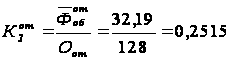 руб./руб.
3. Коэффициент
оборачиваемости
оборотных
средств
