Статистичне вивчення та прогнозування динаміки цін на промислову продукцію
Однорідність означає відсутність нетипових, аномальних спостережень, а також викривлень тенденції. Під аномальним рівнем розуміють окреме значення рівня часового ряду, яке не відповідає потенційним можливостям економічної системи, що вивчається, і яке, залишаючись рівнем ряду, чинить суттєвий вплив на значення основних характеристик часового ряду. Формально аномальність виявляється як несподіваний стрибок (або спад) із подальшим поступовим встановленням попереднього рівня. Аномальність призводить до зміщення оцінок і, отже, до спотворення результатів аналізу. Причинами аномальних спостережень можуть бути помилки технічного порядку, або помилки першого роду: агрегування та дезагрегування показників, під час передання інформації та з інших технічних причин. Помилки першого роду слід виявляти й виправляти. Крім того, аномальні рівні в часових рядах можуть виникати через помилки другого роду: значення відображають об’єктивний розвиток процесу, але істотно відхиляються від загальної тенденції розвитку процесу; значення, що виникають через зміну методики обчислення, тощо. Ці помилки трапляються епізодично, тобто дуже рідко, і не підлягають усуненню. Для виявлення аномальних рівнів часових рядів використовують методи, призначені для статистичних сукупностей (метод Ірвіна тощо). Засоби описової статистики та обчислення їх за даними вибіркових спостережень наведено в дод.8
Метод
Ірвіна ґрунтується
на порівнянні
сусідніх значень
ряду та розрахунку
характеристики
 ,
яка дорівнює:
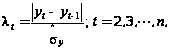 ; (2.15)
де
 — оцінка
середньоквадратичного
відхилення
вибіркового
ряду
 ,
яка розраховується
з використанням
формул:
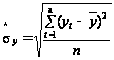 ,
 .
Розрахункові
значення
 ,
 тощо порівнюють
із критичним
значенням
 ,
і якщо вони не
перевищують
критичне, то
відповідні
рівні
 вважаються
нормальними.
Критичні значення
для рівня значущості
α = 0,05 (помилка
5 %) наведено в
табл. 2.3
Таблиця 2.3
| п | 2 | 3 | 10 | 20 | 30 | 50 | 100 |
|
|
2,8 | 2,3 | 1,6 | 1,3 | 1,2 | 1,1 | 1,0 |

Критерій
Ірвіна не «сприймає»
аномальність,
якщо вона виявляється
в середині ряду
зі стрімкою
динамікою,
тобто коли
стрибок великий,
але не перевищує
рівнів наприкінці
періоду спостережень,
оскільки величина
 характеризує
відхилення
значень показника
від середнього
рівня за всією
сукупністю
спостережень.
Модифікація
цього методу
пов’язана із
послідовним
розрахунком
не за всією
сукупністю,
а за трьома
спостереженнями.
Так, для всіх
або лише для
підозрюваних
в аномальності
рівнів розраховують
оцінки середнього
і середньоквадратичного
відхилення
для двох сусідніх
із ними значень:
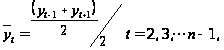 (2.16)
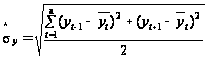 . (2.17)
Обчислюють
величину
 ,
t = 2, 3,…, n. (2.18)
Розраховані
ковзні значення
 порівнюють
із критичними
значеннями
для
 .
Викривлення тенденції свідчить про зміну закономірності розвитку процесу або про зміну методики обчислення значень показника. Якщо точно встановлено, що причиною аномальності є помилки першого роду, то аномальні спостереження замінюють або простою середньою арифметичною двох сусідніх рівнів ряду, або відповідними значеннями за кривою, що згладжує цей часовий ряд. Не перевіряють часові ряди з періодом сезонності, більшим за одиницю, а також кінцеві рівні періоду спостережень.
Якщо значення наприкінці часового ряду «випадає» із загальної тенденції, то без додаткової інформації стосовно причин «випадіння» в кінці ряду неможливо визначити, чи це спостереження аномальне, чи відбувається зміна тенденції. У цьому разі важливо провести якісний аналіз змін, що відбуваються, або дочекатися надходження результатів нового спостереження. Якщо викривлення тенденції пояснюється зміною методики обчислення показника, то рівні, що передують викривленню тенденції, можуть бути використані для оцінювання характеристик динаміки і побудови моделі за умови, що вони будуть обчислені за новою методикою. Якщо таке обчислення неможливе, ці рівні ряду треба виключити з розгляду. Якщо викривлення тенденції відображає зміну закономірності розвитку процесу, то за інформаційну базу для статистичного аналізу можна взяти лише значення, що відповідають останнім змінам.
Стійкість часового ряду відбиває перевагу закономірності над випадковістю у зміні рівнів ряду. На графіках стійких часових рядів унаочнюється закономірність, а на графіках несталих рядів зміни послідовних рівнів постають хаотичними, тож пошук закономірностей формування значень рівнів таких рядів марний.
Достатня сукупність спостережень насамперед характеризує повноту даних. Достатня кількість спостережень визначається залежно від мети дослідження динаміки. Якщо метою є описовий статистичний аналіз, то період дослідження можна обрати будь-який, на власний розсуд. Якщо мета дослідження — побудова прогнозної моделі, тоді для статистичного аналізу, який розглядає незалежні спостереження з однаковим розподілом, кількість рівнів динамічного ряду має бути якомога більшою і, як правило, не менш як утричі має перевищувати період упередження прогнозу й становити більше 7. У разі використання квартальних або місячних даних для дослідження сезонності й прогнозування сезонних процесів часовий ряд має містити квартальні або місячні дані не менш як за чотири роки, навіть якщо складають прогноз на 1—2 квартали (місяці).
У методах нелінійної динаміки підхід до формування достатньої кількості даних відрізняється від прийнятого більшістю статистиків. У стандартній статистичній теорії чим більше даних точок спостережень, тим краще, бо спостереження передбачаються як незалежні. Нелінійні динамічні системи характеризуються процесами із довготривалою пам’яттю. Тому для них охоплення більшого періоду часу є важливішим, ніж збільшення кількості точок спостережень. Наприклад, щоденна вибірка за чотири роки, або 1040 спостережень, не дадуть такого результату, як щомісячні дані за сорок років, або загалом 480 спостережень. Причина полягає в тому, що щоденні дані утворюють лише один чотирирічний цикл, а щомісячні — десять циклів. Нелінійні процеси мають так звану «стрілу часу». Збільшення «частоти» даних часто навіть ускладнює аналіз і не поліпшує значущості результату.
Серед чинників, що визначають регулярні коливання ряду, розрізняють такі:
Сезонні,
що відповідають
коливанням,
які мають періодичний
або близький
до нього характер
упродовж одного
року. Наприклад,
ціни на сільгосппродукцію
взимку вищі,
ніж улітку ;
рівень безробіття
в курортних
містах у зимовий
період зростає
відносно до
літнього. Сезонні
чинники можуть
охоплювати
причини, пов’язані
з діяльністю
людини (свята,
відпустки,
релігійні
традиції тощо).
Результат дії
сезонних чинників
моделюють за
допомогою
функції
 .
Циклічні
(кон’юнктурні)
коливання
схожі на сезонні,
але виявляються
на триваліших
інтервалах
часу. Циклічні
коливання
пояснюються
дією довготермінових
циклів економічної,
демографічної
або астрофізичної
природи. Наприклад,
за багаторічними
спостереженнями
активність
сонця має циклічність
у 10,5—11 років, причому
сплески сонячної
радіації впливають
на врожайність
зернових культур,
репродуктивну
властивість
тварин тощо.
Отже динаміка
показника
міситиме характерні
зміни, що повторюються
з однаковою
циклічністю.
Результат дії
циклічних
чинників моделюють
за допомогою
функції
 .
Тренд, сезонна й циклічна компоненти не є випадковими, тому їх називають систематичними компонентами часового ряду.
Випадкові чинники не підлягають вимірюванню, але неминуче супроводжують будь-який економічний процес і визначають стохастичний характер його елементів. До випадкових чинників можна віднести помилки вимірювання, випадкові збурення тощо. Деякі часові ряди, наприклад стаціонарні, не мають тенденції та сезонної складової, кожен наступний рівень їх утворюється як сума середнього рівня ряду і випадкової (додатної або від’ємної) компоненти. Приклад такого ряду демонструє рис. 2.1 в.
Результат впливу випадкових чинників позначається випадковою компонентою εt, яку обчислюють як залишок або похибку, що залишається після вилучення з часового ряду систематичних компонент. Це не означає, що така складова не підлягає подальшому аналізу, оскільки містить лише хаос.
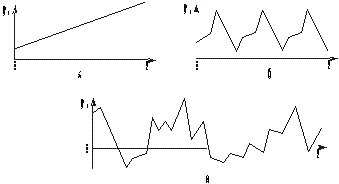
Рис. 2.1. Головні компоненти часового ряду: а — тренд, що зростає; б — сезонна компонента; в — випадкова компонента
2.2 Метод сезонної декомпозиції як основа статистичного вивчення часових рядів
Основна задача сезонного коригування полягає в оцінюванні та елімінуванні впливу природної сезонності, викликаної природно-кліматичними та соціально-економічними факторами .
Зміни, що відбуваються в сезонно скоригованому ряді, не пов'язані з впливом сезонних факторів, і, таким чином, повинні відображати вплив основної тенденції явища або процесу. Слід враховувати, що ці зміни відображають також результати впливу похибок з різних джерел та інших випадкових факторів, які не виключаються процесом сезонного коригування.
Розробка методів сезонних коригувань відбувалась протягом десятиліть з середини минулого століття. Процедура, що використовується починаючи з 1980-х років для сезонного коригування динамічних рядів робочої сили, реалізована у модулі X-11 ARIMA, розробленому Канадським офісом статистики в кінці 1970-х як продовження і поліпшення модуля X-11 (метод Census I), що був розроблений в Бюро Перепису населення США в 1960-х. Підхід до вирішення проблеми сезонного коригування є непараметричним і оснований на повторному використанні набору ковзних середніх значень. В більшості випадків застосування процедур сезонного коригування, в тому числі для динамічних рядів показників робочої сили, сезонність оцінюється насамперед для виявлення особливостей розвитку явищ. Поточна практика сезонного коригування часових рядів робочої сили, наприклад в США, полягає у застосуванні відповідних процедур для безпосереднього коригування динамічного ряду двічі на рік, після отримання даних за червень та грудень, з використанням прогнозних значень характеристик сезонності за 6 місяців, визначених за кожен рік, та ретроспективних перерахунків, здійснених на кінець кожного року. Ця практика дозволяє, окрім здійснення власне сезонних коригувань, публікувати сезонні коефіцієнти до їх використання. Процедура X-11 реалізована в багатьох популярних пакетах статистичних програм.
В той же час існують дещо модифіковані у порівнянні з процедурою X-11 методи сезонних коригувань. Один з таких методів (Census I) реалізований процедурою сезонної декомпозиції статистичного пакета "SPSS" [38]. Процедура сезонної декомпозиції використовує метод відношення до ковзного середнього і розкладає варіацію показників у часі на сезонну компоненту, тренд-циклічну компоненту та нерегулярну компоненту (залишки), що визначається дією випадкових факторів, зокрема і похибками оцінювання показників. Основним результатом застосування процедури є скоригований динамічний ряд показника, який представляє собою реальний ряд, скоригований з урахуванням фактора сезонності, та характеристики сезонності. Для сезонних коригувань динамічних рядів, за результатами ОЕАН, за даною методикою використовується саме процедура сезонної декомпозиції в "SPSS".
Мінімальні дані, необхідні для реалізації процедури сезонного коригування, - це динамічний ряд показника (або динамічні ряди декількох показників) та характеристика періодичності (рік-місяць або рік-квартал), яка визначається засобами "SPSS". Динамічний ряд, що коригується, повинен містити дані не менше ніж за чотири сезонні цикли. Ряди не можуть містити відсутніх значень оцінок показників.
У процедурі сезонної декомпозиції реалізовані дві альтернативні моделі комбінування сезонної та несезонних компонент - мультиплікативна та адитивна. При застосуванні першої моделі сезонна компонента визначається як фактор (індекс сезонності), на який необхідно помножити сезонно скориговане значення елемента динамічного ряду для отримання відповідного реального (нескоригованого) значення показника. Друга, адитивна, модель визначає сезонну компоненту як фактор, який необхідно додати до скоригованого значення елемента ряду для відновлення його реального значення.
Мультиплікативна модель використовується для рядів, в яких амплітуда коливань пропорційна рівню ряду, наприклад, коли зі зростанням рівня ряду амплітуда коливань збільшується. Якщо такої залежності не спостерігається, застосовується адитивна модель. При сезонному коригуванні динамічних рядів показників робочої сили використовується, як правило, саме мультиплікативна модель.
2. Інформаційна база
2.1. Вхідна інформація
Вхідною інформацією для сезонного коригування оцінок показників за результатами ОЕАН є масив даних у форматі "SPSS", що містить відповідні динамічні ряди (квартальні або місячні) та додаткові змінні - характеристики періодичності (рік-місяць, рік-квартал) не менше ніж за чотири сезонних цикли. При цьому наявність пропущених значень не допускається.
Загальна процедура методу для адитивної або мультиплікативної моделей майже однакова. Спочатку виявляють та прогнозують кожну компоненту окремо (етап декомпозиції), а потім отримують загальний прогноз шляхом певного об’єднання отриманих результатів.
Побудову прогнозової адитивної або мультиплікативної тренд-сезонної моделі здійснюють за таким алгоритмом.
Часовий
ряд
 згладжується
за методом
ковзної середньої.
Розраховують
різниці між
вхідними даними
та центрованими
середніми,
тобто відхилення,
які характеризують
сезонний чинник:
 .
Розраховують
оцінки сезонної
компоненти
 .
Для цього знаходять
її середні
значення
 для кожного
періоду j:
 ,
j = 1, 2, …, m; (2.19)
і середнє
сезонне значення:

 . (2.20)
При цьому
припускають,
що сезонні
впливи за весь
річний цикл
гасять одне
одного, тобто
 для адитивної
моделі та
 для мультиплікативної
моделі. Якщо
ці умови не
виконуються,
то середні
оцінки сезонної
компоненти
 коригують.
Для адитивної
моделі відкоригована
оцінка сезонної
компоненти
вимірюється
в абсолютних
величинах і
дорівнює
 ,
 .
Для
мультиплікативної
моделі це значення
таке:
 ,
 .
4. Вилученням сезонної компоненти із початкового часового ряду одержують десезоналізований ряд.
5. Аналітичне
згладжування
десезоналізованого
ряду й отримання
оцінок тренду
 .
6. Розрахунок
невипадкової
складової для
адитивної
моделі
 або мультиплікативної
моделі
 .
7. Обчислення
абсолютних
або відносних
похибок
 та перевірка
адекватності
моделі.
8. Розрахунок прогнозів.
Для розрахунку параметрів трендових моделей використано стандартні комп’ютерні програми.
Систематична складова (тренд) Ut характеризує основні довгострокові зміни часового ряду. Вибір тренду здійснюється, перш за все, на основі якісного економічного аналізу досліджуваного процесу. Також при виборі форми тренду попередній висновок щодо виду функції можна зробити, вивчаючи графік динамічного ряду. Окрім того, вважається, що більшість економічних процесів мають лінійну або близьку до неї тенденцію розвитку.
Таким чином, при побудові моделей часових рядів, які характеризують тенденції використано лінійну функцію:
Ut = a0 +a1 t.
Оцінку параметрів цих моделей здійснювали методом найменших квадратів, який є найбільш розповсюдженим, досить простим при обчисленнях і має досить якісні властивості оцінок.
Сезонній циклічності притаманне постійне повторюване коливання попиту та пропозиції протягом року. При оцінці сезонних коливань найчастіше розраховують індекс сезонності. Але індекси сезонності не виключають цілком вплив випадкових і другорядних факторів, тому доцільно використати методи вирівнювання динамічного ряду, зокрема метод ковзкої середньої, аналітичне вирівнювання, гармонійний аналіз або рівняння тренду з метою виявлення закономірностей сезонності, тенденцій сезонної хвилі.
Оскільки сезонна складова описує циклічні зміни, які повторюються з часом, то для цього як функцію можна використати ряд Фур’є, тобто проводити гармонійний аналіз відхилень емпіричних значень ряду від тренду.
Схематично використання гармонійного аналізу можна представити так. Спочатку з ряду виключають тренд. Після того, як з емпіричного ряду виключено столітню тенденцію, потрібно дослідити наявність циклічності. Гармонійний аналіз базується на теоремі Фур’є, суть якої полягає в тому, що будь-яку періодичну функцію, яку довільно задано в певному інтервалі, можна розкласти на ряд простих гармонійних коливань. Дану функцію можна відобразити тригонометричним рядом, який названо рядом Фур’є. Цей ряд Фур’є має вигляд [10, 15-17]:
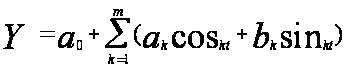
Тут t – номер гармоніки Фур’є; 0 a , k a , k b – параметри, які визначаються методом найменших квадратів; k – кількість гармонік,
K=2p / T = , де T – період коливання.
Використання методів дисперсійного аналізу свідчить, що найкращу апроксимацію можна досягти за умови включення в модель перших чотирьох гармонік.
Розрахункові значення часового ряду визначалися як сума значень систематичної складової (тренду) та випадкових складових (сезонності та випадковості)..
Точність одержаних прогнозів оцінювалась за величиною відносної похибки екстраполяції та її середнього значення
На основі одержаних моделей можна також передбачити, врахувати та зменшити наслідки прояву сезонності, зокрема такі як значні збитки, пов’язані з нерівномірністю використання обладнання, устаткування, робочої сили, сировини; з нерівномірним використанням інфраструктури, а також викликаною необхідністю створення різного роду резервів тощо. Тобто є можливість позбутися фактора невизначеності під час проведення кон’юнктурних досліджень у ході оцінювання та прогнозування майбутніх тенденцій і закономірностей, що має надзвичайно важливе практичне значення.
В теоретичному аспекті як результат даного дослідження можна взяти за основу запропоновану методику моделювання процесів на основі аналізу сезонних коливань.
2.3.Метод Хольта-Вінтерса як основа статистичного прогнозування індексів цін
Адаптивне прогнозування дає змогу автоматично змінювати константу згладжування в процесі обчислення. Інструментом прогнозування в адаптивних методах є математична модель з одним чинником «час».
Адаптивні моделі прогнозування — це моделі дисконтування даних, які здатні швидко пристосовувати свою структуру й параметри до зміни умов. Найважливіша особливість їх полягає у тому, що це саморегулювальні моделі, й у разі появи нових даних прогнози оновлюються із мінімальною затримкою без повторення спочатку всього обсягу обчислень.
Нехай
ми перебуваємо
в якомусь поточному
стані, для якого
відомий поточний
рівень ряду
 й очікуване
значення
 .
Залежно від
закладеної
у модель гіпотези
формування
сподіваних
значень розрізняють
моделі адаптивних
сподівань,
неповного
коригування,
раціональних
сподівань.
Методи розрахунку
доволі складні,
тож розглянемо
лише підхід
до цієї проблеми.
Схему такого
процесу представлено
на рис. 2.2.
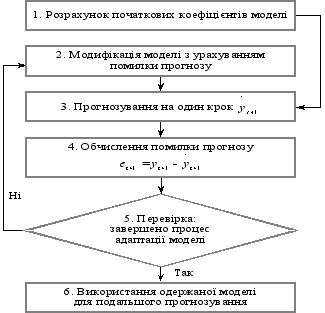
Рис. 2.2. Схема побудови адаптивних моделей
Після
надходження
фактичного
значення обчислюється
помилка, розбіжність
між фактичним
і прогнозованим
рівнем (довготермінова
функція моделі):
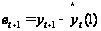 .
У моделі
передбачається,
що зміна фактичного
рівня є деякою
часткою ( )
від очікуваної
зміни
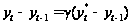 .
Параметр
 називається
коригувальним
коефіцієнтом
або параметром
адаптації. За
критерій
оптимальності
під час вибору
параметра
адаптації можна
взяти мінімум
середнього
квадрата помилок
прогнозування.
Чим ближчий
до одиниці, тим
більше сподівання
економічних
суб’єктів
відповідають
реальній динаміці
часового ряду,
і навпаки, чим
ближче до нуля
— тим менше
володіємо
ситуацією, тому
треба вносити
корективи.
Помилка
прогнозу через
зворотний
зв’язок надходить
до моделі та
враховується
залежно від
прийнятої
системи переходу
від одного
стану до наступного.
В результаті
з’являються
«компенсаційні»
зміни, які дають
змогу коригувати
параметри
моделі з метою
більшого узгодження
поведінки
моделі з динамікою
ряду. Наприклад,
бажане значення
 якогось економічного
показника
визначається
рівнянням:
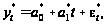 (2.21)
де залишки
 є
«білим шумом»
і не корелюють
із t. Фактичне
значення на
момент t
yt
не співпадає
із бажаним
значенням, але
буде пристосовуватися
до нього за
таким правилом:
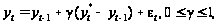 (2.22)
де
