Управление затратами
Методика учета по последней операции состоит из 3-х этапов:
1) учет затрат на производство;
2) учет затрат на ГП;
3) учет стоимости продаж.
Пример первого способа калькулирования по последней операции.
Предприятие производит клавиатуры для ПК. Нормативная себестоимость одного изделия 310 руб./ед., в том числе: материалы – 190 руб., затраты на обработку – 120 руб. В данном месяце поступил заказ на 1000 ед., которые и были проданы в конце месяца. Сделать необходимые проводки по счетам.
Решение:
1) учет затрат на производство.
От поставщиков поступило материалов на 1000 ед., затраты на обработку 1000 ед. = 126 тыс.руб.
|
|||||||||
| Дт | Кт | ||||||||
|
126 000 руб (по условию задачи) |
120 000 руб 6 000 руб |
||||||||
| 126 000 руб | 126 000 руб | ||||||||
2) последняя производственная операция – учет ГП. Именно по названию этой последней операции получил название сам метод.
| «Готовая продукция» | |
| Дт | Кт |
|
С кредита сч. «Материалы и производство» 190000 руб.; С кредита сч. «затраты» по нормативной себестоимости 1000 ед.Ч120 руб. = 120000 руб. |
310 000 руб |
| 310 000 руб | 310 000 руб |
3) продажи
| «Продажи» | |
| Дт | Кт |
|
С кредита сч. «ГП» 310000 руб. ; 6000 руб. – отклонение с кредита сч. «затраты на обработку» |
|
|
Итого: 316 000 руб., в том числе отклонений на 6000 руб. |
|
Пример второго способа калькулирования по последней операции.
Особенность второго способа в том, что на первом этапе материалы не учитываются. Этот учет откладывают до второго этапа, т.е. на каждом этапе только по одному счету:
1)
| «Затраты на обработку» | |
| Дт | Кт |
| 126 000 руб |
1000 ед Ч 120 руб. = 120 000 руб 6 000 руб |
| 126 000 руб | 126 000 руб |
2)
| «Готовая продукция» | |
| Дт | Кт |
|
120 000 руб с кредита сч. «затраты на обработку»; 190 000 руб поступило материалов от поставщиков |
310 000 руб |
| 310 000 руб | 310 000 руб |
3)
| «Продажи» | |
| Дт | Кт |
|
310 000 руб 6 000 руб. отклонений |
|
| 316 000 руб | |
Из этих примеров видно, что метод калькуляции затрат связан с формой организации производства – "точно в срок". Запасы минимальны и нет необходимости в их отдельном учете.
Лекция 4. Учет и распределение косвенных расходов
База распределения косвенных расходов. Понятие единой и цеховой ставки распределения косвенных расходов.
Последовательность распределения косвенных расходов по видам продукции
Неполное возмещение косвенных расходов и их возмещение с избытком при нормативном методе калькуляции затрат.
1. База распределения косвенных расходов. Понятие единой и цеховой ставки распределения косвенных расходов
База (драйвер затрат) – это такой показатель, который непосредственно влияет на величину косвенных расходов. Показатель, принятый за базу распределения используется для разнесения косвенных расходов по видам продукции, а это ОПР, ОХР и часть коммерческих расходов.
Можно выделить 3 основных метода выявления базы распределения расходов:
Логический
Математический
По отклонениям.
После того, как определена база, рассчитывают ставку распределения (СР) или ставку драйвера (СД) затрат:
СР = СД = величина косвенных расходов / значение показателя, принятого за базу распределения.
Со времен плановой экономики на российских машиностроительных предприятиях в качестве распределения косвенных расходов берут основную зарплату производственных рабочих. На химических предприятиях традиционно база – стоимость технологического передела (затраты на энергию на технологические цели + зарплата основных рабочих).
Логический метод выявления базы косвенных расходов.
Пример: Два цеха предприятия: механический и сборочный.
Исходные данные:
| Мех. цех | Время |
| 1.Работа станков | 40 000 маш-час |
| 2.Ручные работы основных рабочих | 5 000 чел-час |
| РСиЭО+ОПР = 80 000 руб. | |
| Сбор.цех | Время |
| 1.Работа станков | 1 000 маш-час |
| 2.Ручные работы основных рабочих | 25 000 чел-час |
| РСиЭО+ОПР = 100 000 руб. | |
Выбрать логически базу распределения косвенных расходов из 2-х показателей:
- время работы оборудования,
- время работы рабочих.
Механический цех: чем больше время работы станков, тем более существенное потребление энергии, растут затраты на ремонт, использование вспомогательных материалов и т.д., т.е. существенно возрастут расходы по содержанию и эксплуатации оборудования.
В сборочном цехе: чем больше рабочих, тем больше требуется бытовых помещений, а это освещение, отопление помещений, растут расходы на охрану труда. В данном случае существенно возрастет доля ОПР.
Следовательно, ставки распределения косвенных расходов по этим цехам будут разные:
СР мех = 80000 руб. / 40000 = 2 руб.ОПР/маш-час
СР сб = 100000 руб. / 25000 = 4 руб.ОПР/чел-час
Предположим, что в механическом цехе на изготовление изделий затрачено tмех =10 маш-час. На это изделие будет отнесено 2 Ч10 = 20 руб. РСиЭО, а также ОПР. Соответственно в сборочном:
t сб = 50 чел-час, 4 Ч 50 = 200 руб. РСиЭО, а также ОПР.
Таким образом, ставки распределения косвенных расходов могут устанавливаться индивидуально для каждого цеха. Такие ставки называют цеховыми. Если на предприятии устанавливается одна единственная база распределения для всех цехов, то такая ставка называется единой, и она рассчитывается котловым способом.
Математический метод.
В этом методе рассчитывают коэффициент парной корреляции между ОПР и показателями подозрительными на базу распределения.
Коэффициент парных корреляций:
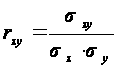
 -
ковариация
признаков x
и y,
 -
среднеквадратическое
отклонение
от средней
признаков х
и у.
По величине парной корреляции можно судить о силе связи признаков. Введем такую шкалу:
rxy < 0,3 – связь отсутствует,
rxy = 0,3-0,5 – слабая связь,
rxy = 0,5-0,7 – умеренная связь,
rxy > 0,7 – сильная связь.
Следует иметь в виду, что это связь стохастическая, а не причинно-следственная.
Пример причинно-следственной связи: время, отработанное оборудованием – РЭиСО.
Пример стохастической связи: зарплата основных рабочих – коммерческие расходы. На некоторых предприятиях такая стохастическая связь может существовать, но она не является причинно-следственной. Эта связь объясняется наличием другого внешнего фактора или причины. Например, в месяц, когда предприятие отгружает продукцию поставщикам, в основных цехах начинают работать сверхурочно, с тем, чтобы успеть к отгрузке продукции. Поэтому здесь причина для этих двух затрат одна общая – особенность организации работ на предприятии.
При выявлении корреляционной, т.е. стохастической связи необходимо строить диаграмму рассеивания. По этой диаграмме можно определить:
- резко отклоняющиеся значения
- кластеризацию затрат.
Значительная корреляционная связь факторов х и у при одном сильно отличающемся значении.
Тангенс угла наклона прямой характеризует силу связи признаков х и у. Если линия вертикальная или горизонтальная, то связи нет.
Компьютер "не видит", что наклоны прямых в группах (кластерах) различные и выдает одну усредненную зависимость.
Существует еще один метод определения базы распределения косвенных расходов
Если на предприятии применяется нормативный метод учета затрат, то за базу распределения косвенных расходов принимается тот показатель, который дает наименьшее отклонение нормативных косвенных расходов от их фактической величины.
Теперь о преимуществах цеховых ставок распределения косвенных затрат по сравнению с единой ставкой.
Пример. Базой распределения РСиЭО, а также ОПР является время, отработанное рабочими в цехах или в целом по заводу.
| Показатель | Цех | Итого | ||
| А | В | С | ||
| РСиЭО+ОПР, руб. | 12000 | 100000 | 8000 | 120000 |
| Время, отработанное рабочими, час | 20000 | 20000 | 20000 | 60000 |
| Цеховая ставка, руб/час | 0,6 | 5 | 0,4 | - |
| Единая ставка, руб/час | - | - | - | 2 |
Предположим, что бухгалтерия списывает затраты на каждый цех по единой ставке. Тогда: А: 2Ч20000 = 40000 руб.
В: 40000 руб.
С: 40000 руб.
Итого 120000 руб.
В результате затраты цеха В были списаны на затраты цехов А и С. Единую ставку можно применять только в том случае, когда затраты или показатели работы цехов сильно не отличаются.
2. Последовательность распределения косвенных расходов по видам продукции
Существует две различные цели распределения косвенных расходов при этом во внимание принимаются и различные объекты учета затрат.
Цель – определение себестоимости остатков НП и ГП, а также себестоимости реализованной продукции. Объектами распределения являются:
- незавершенное производство
- ГП на складе
- реализованная продукция.
Затраты в этом случае распределяются в 2 этапа:
а) затраты делятся между незавершенным производством и ГП
б) затраты распределяются между остатками ГП на складе и реализованной продукцией.
2. Цель – определение полной себестоимости вида продукции. Здесь объект учета – виды продукции.
Распределение косвенных расходов по видам продукции осуществляется в 4 этапа (ЦО – центр ответственности):
| Этапы распределения | ЦО администрации | ЦО основного производства | ЦО вспомогательного производства |
| 1.Распределение косвенных расходов между ЦО и разработка смет расходов этих ЦО | |||
| 2. Списание затрат со вспомогательных цехов и служб на основные цехи | |||
| 3. Распределение РСиЭО, а также ОПР по видам продукции | |||
| 4. Отнесение ОХР и коммерческих расходов на виды продукции | виды продукции |
На каждом из этих этапов возникает неопределенность в том смысле, что иногда не существует достаточных оснований для однозначного определения себестоимости продукции. Иногда существует несколько без распределения, из которых мы не можем выбрать одну единственную. Особенные случаи, когда такой базы вообще не удается установить.
1-й этап. На этом этапе, как правило, меньше всего проблем с распределением. Чаще всего приходится сталкиваться с распределением арендной платы по объектам предприятия. Базой распределения арендной платы является площадь соответствующих помещений. Если на зданиях предприятия, производственных участках не установлены электрические и энергетические счетчики, то соответствующие затраты на освещение могут распределяться пропорционально площади.
2-й этап. Некоторые примеры вероятных баз распределения затрат:
| Вид работ | База распределения |
| 1. Транспортно-складские работы |
1. Кол-во перевезенного или переданного материала 2. Кол-во рейсов 3. Кол-во накладных |
| 2. Ремонт оборудования в основных цехах произведенный РМЦ |
1. Кол-во отремонтированных ед. оборудования 2. Время, затраченное на ремонт 3. Стоимость оборудования подлежащего ремонту |
| 3. Силовая энергия, вырабатываемая электроподстанцией | 1. Мощность оборудования, время его работы |
| 4. Затраты инструментального цеха |
1. Пропорционально времени, затраченному на изготовление инструмента для данного цеха 2. Пропорционально стоимости инструмента, переданного в основные цехи |
Задача осложняется тем, что вспомогательные службы могут оказывать услуги друг другу. Например, РМЦ может ремонтировать оборудование на складах и в транспортном цехе. Силовая энергия подается не только в основные цехи, но и в РМЦ, и в инструментальный цех, и т.д.
В этом случае в начале осуществляются все перераспределения между вспомогательными службами и только после этого затраты вспомогательных служб списываются на основные цехи.
3-й этап. Возможные базы распределения РСиЭО, а также ОПР по видам продукции.
1. стоимость материалов
2. зарплата основных рабочих
3. прямые затраты (материалы + з/п осн. рабочих)
4. время, отработанное основными рабочими
5. время, отработанное оборудованием
6. кол-во заказов
4-й этап. Базой распределения ОХР обычно бывает:
- сокращенная производственная себестоимость вида продукции
- зарплата основных рабочих
- выручка по данному виду продукции.
Коммерческие расходы – база:
- полная производственная себестоимость видов продукции
- выручка по видам продукции или цена
3. Неполное возмещение косвенных расходов и их возмещение с избытком при нормативном методе калькуляции затрат
Возмещение косвенных расходов с избытком или недостатком возникает только при нормативном методе учета затрат. Отклонение фактических затрат от нормативной величины считается случайным и поэтому все отклонения списываются на ту продукцию, которая была реализована в отчетном периоде, т.е. эти случайные отклонения никак не влияют на себестоимость незавершенного производства и себестоимость остатков ГП.
Схема отнесения отклонений
Достоинство такой схемы – списание отклонений.
Себестоимость НП и остатков ГП всегда рассчитывается по нормативу. А если бы это был фактический метод учета затрат, пришлось бы себестоимость остатков ГП пересчитывать заново в конце каждого отчетного периода. Это существенно усложняет систему учета затрат.
Отклонения должны быть действительного случайными и небольшими по величине. Это возможно только в том случае, когда правильно выбраны базы распределения накладных расходов и для каждого основного цеха установлены цеховые ставки.
Нормативная система учета затрат имеет свои достоинства и недостатки.
+ имеется стандарт затрат, план затрат.
- всегда возникают отклонения, которым требуется найти объяснения;
- нормативная система акцентирует внимание персонала на нормах и нормативах, что сковывает инициативу сотрудников.
Пример:
| Нормативные показатели | 1-й вар. фактических затрат | 2-й вар. фактических затрат | |||
| ОПР | нормативное время | ОПР | время (база) | ОПР | время |
| 200 000 руб. | 100 000 н-ч | 200 000 руб. | 90 000 ч | 195 000 руб. | 100 000 ч |
|
Нормативная ставка 200 000/100 000 = 2 руб.ОПР/час |
90000чЧ2 руб/час = 180 000 руб. ОПР были списаны с недостатком в 20 000 руб. Прибыль предприятия оказалась завышенной, необходимо дописать 20 000 руб. на реализованную продукцию. |
100 000Ч2 = 200 000 руб. Прибыль предприятия была занижена на 5000 руб. Необходимо снять 5000 руб. с реализованной продукцией. |
|||
Эти отклонения не распределяются по видам продукции, работ, услуг и списываются общей суммой на реализованную продукцию.
Лекция 5. Нормативный метод учета затрат. Попроцессная (попередельная) калькуляция затрат
Учет потерь и доходов при отсутствии незавершенного производства.
Расчет себестоимости продукции с учетом величины незавершенного производства на конец периода.
Расчет себестоимости продукции с учетом величины незавершенного производства на начало периода.
Расчет себестоимости продукции при наличии нормативных и сверхнормативных потерь.
1. Учет потерь и доходов при отсутствии незавершенного производства
Нормативный метод учета затрат:
1. Затраты определяются нарастающим итогом от участка к участку, от цеха к цеху (учет затрат по переделам или процессам).
2. Рассчитывается средняя, а не индивидуальная себестоимость единицы продукции.
3. Нормативное значение себестоимости продукции учитывается на одних счетах, а все отклонения от нормы – на других.
Нормативная себестоимость продукции всегда рассчитывается исходя из нормативных затрат и нормативного выпуска продукции.
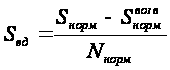 [руб./ед.] (1),
 - нормативные
затраты на
выпуск продукции
в кол-ве
 ,
S – себестоимость продукции,
 - нормативные
возвратные
отходы (потери).
Учет потерь:
Потери бывают:
а) нормативные
- возвратные
- безвозвратные
б) сверхнормативные
- исправимый брак
- неисправимый
Нормативные, т.е. неконтролируемые потери – связанные с особенностями технологии и являются неизбежными. Существенно на их величину может повлиять только смена самой технологии.
Возвратные нормативные потери – те промышленные отходы, которые можно продать на сторону хотя бы по каким-то низким ценам.
Нормативные возвратные потери снижают себестоимость продукции (формула (1)). Но это вовсе не означает, что нужно увеличивать величину нормативных потерь.
Безвозвратные нормативные потери – это промышленные отходы, которые либо не представляют вообще никакой ценности, либо неуловимы.
Особенность сверхнормативных потерь в том, что они учитываются по полной себестоимости и эти потери должен возместить виновник брака либо исправляя этот брак во внеурочное время, либо оплачивая его из собственного кармана. Во всех случаях действует основное правило: нормативная себестоимость продукции рассчитывается исходя из нормативных потерь, а все отклонения показываются на специальных счетах, которые называются контрольными.
Если величина незавершенного производства незначительна и производственный цикл производства короткий, то не имеет значения в каком месте производственного процесса возникли нормативные потери. Если же цикл продолжительный и незавершенное производство велико, то действует следующее правило распределения нормативных потерь: если нормативные потери возникли на первых операциях технологического процесса (в 1-й половине процесса), то нормативные потери распределяются между незавершенным производством и ГП. Если нормативные потери возникли во 2-й половине технологического процесса (на финишных операциях), то нормативные потери относят только на ГП.
Примерная конструкция счетов, на которых учитываются затраты и потери.
«Затраты на производство по данному процессу»:
| Дебет | Кредит | ||||||
| Наименование затрат | Цена | Кол-во | Сумма | Наименование затрат | Цена | Кол-во | Сумма |
| Нормативная себестоимость ресурсов, поступивших в процесс | Нормативные возвратные отходы | ||||||
| Сверхнормативные доходы | Нормативная себестоимость продукции, переданной на след. процесс | ||||||
| Сверхнормативные потери | |||||||
| Итого оборот по дебету | Итого оборот по кредиту | ||||||
Контрольный счет «Нормативные потери», «Сверхнормативные потери».
| Дт | Кт |
| 1. нормативные потери или сверхнормативные потери с Кт сч. «Затраты» |
1. Затраты в Дт сч. «Прибыли и убытки» 2. Затраты в Дт сч. «Расчетный счет» |
Контрольный счет «Сверхнормативные доходы».
По дебету счета показываются суммы, списываемые в кредит на счет «Прибыли и убытки». По кредиту этого счета показываются суммы, которые корреспондируются с дебетом счета «Затраты на производство».
Сверхнормативные доходы встречаются очень редко в производствах с нестабильной технологией, например, в химии, электронике при производстве полупроводников и т.д. Очевидно, что с ростом сверхнормативных доходов снижаются сверхнормативные потери.
Пример 1. В процессе было использовано 1200 л жидкости стоимостью 12000 руб. Нормативные отходы = 200 л., они реализуются по 5 руб./л.
Провести учет нормативных отходов при условии:
а) все нормативные отходы были реализованы на сторону;
б) 100 л реализовано на сторону.
Решение:
Нормативная себестоимость жидкости вошедшей в конечный продукт (без стоимости обработки) рассчитывается исходя из нормативного выхода ГП = 1000 л.
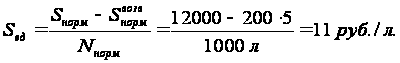
| Счет «Затраты на производство» | |
| Дт | Кт |
| 12 000 руб |
1. нормативные возвратные потери 200 Ч 5 = 1000 руб 2. передано на следующий процесс 1000 л Ч 11 = 11 000 руб |
| 12 000 руб | 12 000 руб |
а)
| Контрольный счет «Нормативные потери» | |
| Дт | Кт |
| с Кт сч. «Затраты на производство» 1000 руб. | 200 л Ч 5 руб./л = 1000 руб ВР |
| 1000 руб | 1000 руб |
| Контрольный счет «Расчетный счет» | |
| Дт | Кт |
| с Кт сч. «Нормативные потери» 1000 руб. | |
| 1000 руб | |
Фактическая себестоимость единицы продукции:
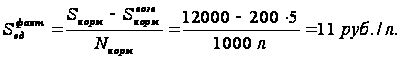
Следовательно, отклонений нет.
б)
| Контрольный счет «Нормативные потери» | |
| Дт | Кт |
| 1000 руб. |
100 л Ч 5 руб./л = 500 руб ВР 500 руб. убытки |
| 1000 руб | 1000 руб |
| Контрольный счет «Расчетный счет» | |
| Дт | Кт |
| 500 руб. | |
| 500 руб | |
| Счет «Прибыли и убытки» | |
| Дт | Кт |
| 500 руб. убытков | |
| 500 руб | |
Фактическая себестоимость единицы продукции по денежным средствам:
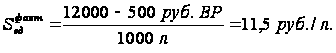
Фактическая себестоимость единицы продукции по затратам:
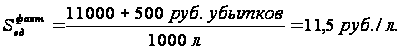
Пример 2, учет сверхнормативных потерь, данные примера 1.
Однако имеются сверхнормативных потери = 100 л., которые реализуются на сторону по цене отходов = 5 руб./л.
Материальный баланс:
200 л – нормативные отходы;
100 л – сверхнормативные отходы (брак);
900 л – фактический выпуск годной продукции.
Итого: 1200 л.
Решение:
Нормативная себестоимость та же = 11 руб./л.
Брак в 100 л учитываем по 11 руб./л.
| Счет «Затраты на производство» | |
| Дт | Кт |
| 12 000 руб |
1. нормативные отходы 200Ч5=1000 руб 2. передано на следующий процесс 900 л Ч 11 руб = 9900 руб 3. сверхнормативные потери (брак) 100 л Ч 11 руб. = 1100 руб. |
| 12 000 руб | 12 000 руб |
| Контрольный счет «Нормативные потери» | |
| Дт | Кт |
| с Кт сч. «Затраты на производство» 1000 руб. | 200 л Ч 5 руб./л = 1000 руб ВР |
| 1000 руб | 1000 руб |
| Контрольный счет «Расчетный счет» | |
| Дт | Кт |
|
с Кт сч. «Нормативные потери» 1000 руб. ВР с Кт сч. «Сверхнормативные потери» 500 руб. |
|
| 1500 руб | |
| Контрольный счет «Сверхнормативные потери» | |
| Дт | Кт |
| 1100 руб. |
100 л Ч 5 руб./л = 500 руб ВР 600 руб. убытков |
| 1100 руб | 1100 руб |
| Счет «Прибыли и убытки» | |
| Дт | Кт |
| 600 руб. убытков | |
| 600 руб | |
Фактическая себестоимость единицы продукции по денежным средствам:
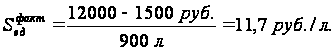
Фактическая себестоимость единицы продукции по затратам:
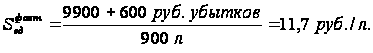
Пример 3, учет сверхнормативных доходов, данные примера 1.
Однако имеется сверхнормативный выход годной продукции = 100 л.
Материальный баланс:
1000 л – нормативный выход годной продукции;
100 л – сверхнормативные выход годной продукции;
100 л – нормативные возвратные отходы (по факту).
Итого: 1200 л.
Решение:
Нормативная себестоимость та же = 11 руб./л.
| Счет «Затраты на производство» | |
| Дт | Кт |
|
1. 12 000 руб 2. 100 л Ч 11 руб. = 1100 руб. |
1. нормативные возвратные отходы 200Ч5=1000 руб 2. передано на следующий процесс 1100 л Ч 11 руб = 12100 руб |
| 13 100 руб | 13 100 руб |
| Контрольный счет «Нормативные потери» | |
| Дт | Кт |
| с Кт сч. «Затраты на производство» 1000 руб. |
100 л Ч 5 руб./л = 500 руб ВР 500 руб убытков |
| 1000 руб | 1000 руб |
| Контрольный счет «Расчетный счет» | |
| Дт | Кт |
| 500 руб. нормативных отходов | |
| 500 руб | |
| Контрольный счет «Сверхнормативные доходы» | |
| Дт | Кт |
| 1100 руб. | 1100 руб. с Дт сч. «Затраты на производство» |
| 1100 руб | 1100 руб |
| Счет «Прибыли и убытки» | |
| Дт | Кт |
| 500 руб. убытков по нормативным потерям | 1100 руб. прибыли от сверхнормативного выхода |
| 600 руб | |
Фактическая себестоимость единицы продукции по денежным средствам:
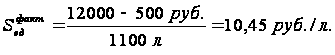
Фактическая себестоимость единицы продукции по затратам:
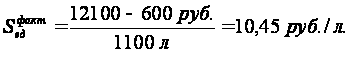
2. Расчет себестоимости продукции с учетом величины незавершенного производства на конец периода
Если НП значительно, то оно существенно влияет на распределение затрат между ГП предприятия и НП.
Если продолжительность производственного цикла более 1 месяца, то необходимо учитывать себестоимость НП при распределении затрат.
Предположим, что в начале отчетного периода НП на предприятии нет. Все затраты, осуществленные в течение данного периода времени нужно разделить на 2 части:
1) себестоимость ГП в конце данного периода;
2) себестоимость НП в конце данного периода времени.
Несколько правил распределения затрат:
А: ГП следует учитывать только в натуральных единицах; НП в приведенных; а весь выпуск – в эквивалентных.
Пример, в течение данного периода времени произведено 9000 ед. ГП и 2000 ед. НП с готовностью 50 %.
Если привести НП к ГП, то 2000 ед. НП будут эквивалентны 1000 приведенных единиц (2000∙0,5=1000 ед.).
Эквивалентный выпуск продукции
9000 ед. + 1000 ед. = 10 000 ед.
натур.ед. привед.ед. эквив.ед.
Б: НП и ГП учитывается по сокращенной производственной себестоимости.
 1.
затраты на
материалы SM
;
2. Зарпл. производственных рабочих + ЕСН
Sобр – затраты на обработку
3. РсиЭО+ОПР
Сокращенная произв. себестоимость
В: SM распределяются между НП и ГП пропорционально натуральным единицам; Sобр между НП и ГП пропорционально эквивалентным единицам.
Г: Если в процесс вводят различные добавки, не увеличивающие выпуск продукции, то их стоимость включают только в себестоимость ГП, а на НП эти затраты не относят.
Пример 1. Определить себестоимость ГП и НПК по процессу «А» по следующим данным:
НПН = 0,
ГПА = 10 000 ед. (произведено за период),
НПКА = 4000 ед. (50% готовности),
SмА = 70 000 руб.,
SобрА = 48000 руб.
Решение:
Расчет себестоимости единицы продукции процесса «А».
| Затраты | Сумма, руб. | ГПА, ед. | НПКА, ед. | Эквив. ед. | Себест-ть ед., руб. |
| материалы | 70 000 | 10 000 | 4000 | 14 000 ед. | 70/14= 5 руб/ед. |
| стоимость обработки | 48 000 | 10 000 | 4000*0,5=2000 | 12 000 ед. | 48/12= 4 руб/ед. |
| Итого: | 118 000 | 9 руб/ед. | |||
SM распределяются пропорционально натуральным единицам; Sобр пропорционально эквивалентным единицам.
Себестоимость НПКА:
Материалы 4000 ед.Ч 5 руб.= 20 000 руб.
Обработка 2000 ед.Ч 4 руб. = 8 000 руб.
Итого: 28 000 руб.
ГПА:
10 000 ед.Ч 9 руб.= 90 000 руб.
Всего: 118 000 руб.
| Счет «Затраты на производство» процесса «А» | |
| Дт | Кт |
|
1. материалы 70 000 руб. 2. обработка 48 000 руб. |
1. ГПА = 90 000 руб передано на следующий процесс «В» 2. НПКА = 28 000 руб |
| 118 000 руб | 118 000 руб |
Если норма времени по ходу производственного процесса изменяется линейно, т.е. равномерно возрастает или убывает, то себестоимость НП при условии, что основные материалы были введены на первую операцию, будут приблизительно равны 50 %.
Если же трудоемкость технологической операции изменяется по ходу технологического процесса нелинейно, себестоимость НП может быть самой различной.
Пример 2. Материалы в виде добавок вводятся в конце процесса «В». В этом случае их ст-ть полностью включается в себест-ть ГП.
Используя данные предыдущего примера, распределить затраты процесса «В» между ГП и НП.
Исходные данные по процессу «В»:
| Наименование | Обозначение | Величина |
| Незавершенное производство на начало периода | НПНВ | 0 |
| Кол-во ед., полученных с процесса «А» | ГПА | 10000 ед. |
| В течении периода из 10000 ед. «А» изготовлено 9000 ед. «В» | ГПВ | 9000 ед. |
| Незавершенное производство на конец периода | НПКВ | 1000 ед. |
| Стоимость обработки в процессе «В» | СобрВ | 57000 руб. |
| Стоимость добавок, введенных в процесс «В» в конце периода | СмВ | 36000 руб. |
Рассчитать себест-ть ГПВ и НПКВ.
Решение:
Расчет себест-ти 1-й единицы продукции «В».
| Затраты | Сумма, руб. | ГПВ, ед. | НПКВ, ед. | Эквив. ед. | Себест-ть ед. |
| Продукция с процесса «А» | 90 000 | 9 000 | 1000 | 10 000 ед. | 9 руб/ед. |
| Ст-ть добавок | 36 000 | 9 000 | - | 9 000 ед. | 4 руб/ед. |
| Ст-ть обработки | 57 000 | 9 000 | 1000*0,5=500 | 9 500 ед. | 6 руб/ед. |
| Итого: | 183 000 | 19 руб/ед. | |||
Себест-ть НПКВ:
С процесса «А» 1000 ед. ∙ 9 = 9000 руб.
Материалы 0
Обработка 500 ед. ∙ 6 = 3000 руб.
Итого: 12000 руб.
ГПВ: 9000 ∙ 19 = 171000 руб.
Всего: 183000 руб.
| Счет «Затраты на производство» процесса «В» | |
| Дт | Кт |
|
ГПА = 90000 р. Добавки = 36000 р. Обработка = 57000 р. |
1. ГПВ = 171000 р. 2. НПКВ = 12000 р. |
| 183000 руб. | 183000 руб. |
3. Расчет себестоимости продукции с учетом величины незавершенного производства на начало периода
Существует 2 способа перевода НП, сформированного в начале периода, в ГП и НзП конца отчетного периода.
Метод средневзвешенной оценки затрат
Группа способов, устанавливающая последовательность перевода затрат отчетного периода в затраты конца отчетного периода. Например, способы учета затрат LIFO и FIFO.
1. Способ средневзвешенной оценки.
В этом способе НП начала периода считается полностью вовлеченным в производственный процесс и отдельно не рассматривается от затрат на обработку. Поэтому к затратам на обработку прибавляют себестоимостьть НП начала периода. Полученную сумму делят на количество эквивалентных единиц. И далее затраты распределяют по известной методике: SM распределяются пропорционально натуральным единицам; Sобр пропорционально эквивалентным единицам.
2. Способ
FIFO – First in First out – первый пришел, первый ушел;
LIFO – Last in First out - последний пришел, первый ушел.
НПН Sобр ГП
First in Last in First out
Различие этих способов в том, что по-разному описывается процесс превращения затрат НП начала периода и Sобр в ГП. Физической последовательности превращения материалов в ГП больше соответствует способ FIFO. LIFO противоречит последовательности превращения исходных материалов в ГП. Действительно в LIFO получается, что в начале рабочие изготавливают из материала ГП и только потом начинают дорабатывать полуфабрикаты.
При попроцессной калькуляции затрат способ LIFO неприемлем, т.к. он противоречит форме производственного процесса. При учете остатков материалов на складе методы LIFO и FIFO не являются противоречивыми.