Управление затратами
Склад
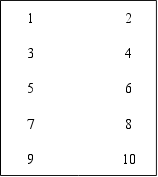

Заполнение 1,2,3 …,10 (номер партии)
Первый пришел с № 1,2,3, и т.д.
Номер партии материалов
 1
2 FIFO
3
4
5
6
7
8
9 LIFO
10
Передача материалов со склада в цех может осуществляться в различной последовательности. Если первыми передаются в партии 10,9,8 … и т.д., то это способ LIFO. Если в цехи будут передаваться партии в последовательности 1,2,3 …, то это способ FIFO.
Не имеет значения в какой последовательности материалы будут передаваться в цех, поскольку все партии продукции физически совершенно идентичны и отличаются только по цене.
А в бухучете большое значение имеет то, в какой последовательности партии материалов списываются на производство. Если будет LIFO, то в производство первыми будут передаваться партии с более высокой ценой. Что приведет к занижению прибыли. При способе FIFO на производство будут первыми списываться партии с более низкой ценой => прибыль предприятия будет завышаться.
Прибыль предприятия будет зависеть от способа списания затрат и полученная прибыль никак не будет отражать эффективность производственных процессов.
Далее будем рассматривать только способ средневзвешенной оценки.
Пример. Рассчитать себестоимость ГП и НП на конец периода, если известна себестоимость НП на начало периода, а также затраты на обработку в течение данного периода времени. Воспользоваться способом средневзвешенной оценки себестоимости ГП и НП.
Исходные данные:
1. НПН, всего: 39 300 руб.
- материалы 24 000 руб.
- обработка 15 300 руб.
2. Затраты периода
- введено основных материалов SM = 64 000 руб. (16 000 ед.)
- стоимость обработки Sобр = 75 000 руб.
3. НПК, всего: 4 000 натур. ед. (готовность 75 %).
Решение:
Составим материальный баланс
НПН + SM = НПК + ГП
6000 ед. + 16000 ед. = 4000 ед. + ГП => ГП = 18 000 ед.
Рассчитаем средневзвешенную себестоимость единицы продукции
| Затраты | НПН, руб. | Затраты периода, руб. | Суммарные затраты, руб. | ГП, ед. | НПК, ед. | Эквив. ед. | Себест-ть ед. |
| материалы | 24 000 | + 64 000 | =>88 000 | 18 000 | + 4 000 | =>22 000 | 88/22= 4 руб/ед. |
| обработка | 15 300 | + 75 000 | =>90 300 | 18 000 | 4000∙0,75= 3000 | => 21 000 | 90300/21000= 4,3 руб/ед. |
| Итого: | 39 300 | 178 300 | 8,3 руб/ед. | ||||
НПК:
- материалы 4000 ед. Ч 4 руб./ед. = 16 000 руб.
- обработка 3000 ед. Ч 4,3 руб./ед. = 12 900 руб.
Итого: 28 900 руб.
ГП: 1800 ед. Ч 8,3 руб./ед. = 149 400 руб.
Всего: 178 300 руб.
| Счет «Затраты на производство» | |
| Дт | Кт |
|
1. НПН = 39 300 руб. 2. материалы 64 000 руб. 3. обработка 75 000 руб. |
1. передано на следующий процесс 149 400 руб. 2. НПК = 28 900 руб |
| 178 300 руб. | 178 300 руб. |
4. Расчет себестоимости продукции при наличии нормативных и сверхнормативных потерь
Если нормативные потери возникают в первой половине производственного процесса, то эти потери распределяют между ГП и НПК. Если во второй – то эти потери включают только в себестоимость ГП.
Несколько примеров возникновения нормативных потерь:
Пример 1, нормативные потери четко локализуются по операциям или рабочим местам. При производстве мебели обрезки ДСП, ДВП возникают на первой операции раскроя. Стоимость этих отходов распределяется между НПК и ГП.
Нанесение лакокрасочных покрытий на готовое изделие – последняя операция процесса. Потери лака и красок относят только на ГП.
Пример 2, нормативные потери могут возникнуть на любом рабочем месте при производстве поршневых колец для автомобиля.
Если нормативные потери возникают в начале производственного процесса, то это приводит как к уменьшению выхода ГП, так и к уменьшению НП.
Если нормативные потери возникают в конце производственного процесса, то это означает, что уменьшается выход ГП.
Пример 1, нормативные потери возникают в конце производственного процесса.
Исходные данные:
НПН нет
ГП = 600 ед.
НПК = 300 ед. (50 % готовности)
нормативные потери = 100 ед. (на сторону не реализуются)
стоимость материалов SM = 5000 руб.
стоимость обработки Sобр = 3400 руб.
Определить себестоимость ГП с учетом нормативных потерь.
Решение:
Поскольку нормативные потери возникли в конце процесса, то это означает, что 100 ед. практически ГП является неизбежными технологическими отходами.
| Затраты | Сумма, руб. | ГП, руб. |
Нормативные потери, натур. руб. |
НПК, ед. | Эквив. ед. | Себест-ть ед. |
| материалы | 5 000 | 600 + | 100 + | 300 | =>1 000 | 5000/1000= 5 руб/ед. |
| обработка | 3 400 | 600 + | 100 + | 300∙0,5= 150 | => 850 | 3400/850= 4 руб/ед. |
| Итого: | 8 400 | 9 руб/ед. | ||||
НПК:
- материалы 300 ед. Ч 5 руб./ед. = 1500 руб.
- обработка 150 ед. Ч 4 руб./ед. = 600 руб.
Итого: 2100 руб.
ГП: 600 ед. Ч 9 руб./ед. = 5400 руб.
Нормативные потери: 100 ед. Ч 9 руб./ед. = 900 руб.
Итого: 6300 руб.
Всего: 8400 руб.
Нормативная себестоимость единицы продукции:
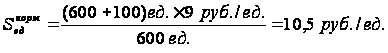
| Счет «Затраты на производство» | |
| Дт | Кт |
|
1. материалы 5 000 руб. 2. обработка 3 400 руб. |
1. ГП, переданная на следующий процесс 600 ед.Ч10,5 руб./ед. = 6300 руб., в том числе Нормативные потери 900 руб. 2. НПК = 2100 руб. |
| 8400 руб. | 8400 руб. |
Пример 2, нормативные потери возникают в первой половине производственного процесса. Исходные данные примера 1.
Определить себестоимость ГП и НПК с учетом нормативных потерь.
Решение:
Потери распределяем между ГП и НПК. При этом для оценки НПК используем приведенные единицы.
| Затраты | Сумма, руб. | ГП, руб. |
Нормативные потери, привед. ед. |
НПК, привед. ед. |
Эквив. ед. | Себест-ть ед. |
| материалы | 5 000 | 600 + | 100 + | 300 | =>1 000 | 5 руб/ед. |
| обработка | 3 400 | 600 + | 100 ∙ 0,5 = 50 привед. ед. | 300∙0,5= 150 | => 800 | 4,25 руб/ед. |
| Итого: | 8 400 | 9,25 руб/ед. | ||||
Таким образом, стоимость нормативных потерь:
- материалы 100 ед. Ч 5 руб./ед. = 500 руб.
- обработка 50 прив.ед. Ч 4,25 руб./ед. = 212,5 руб.
Итого: 712,5 руб.
Распределим эти затраты между ГП и НП.
| ГП | НП |
|
Материалы 500 руб. На общую сумму 600 ед. ГП и 300 ед. НП |
|
|
|
|
|
Обработка 212,5 руб. На общую сумму 600 ед. ГП и 150 прив.ед. НП |
|
|
|
|
| Итого: 503,3 руб. | 209,2 руб. |
| Всего: 712,5 руб. | |
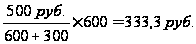
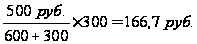
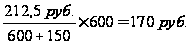
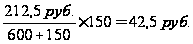
Определим нормативную себестоимость единицы ГП с учетом нормативных потерь:
ГП: 600 ед. Ч 9,25 руб./ед. = 5550 руб.
Нормативные потери: 503,3 руб.
Итого: 6053,3 руб.
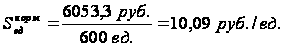
НПК:
- материалы 300 ед. Ч 5 руб./ед. = 1500 руб.
- обработка 150 прив.ед. Ч 4,25 руб./ед. = 637,5 руб.
- потери 202,9 руб.
Итого: 2346,7 руб.
Всего: 8400 руб.
| Счет «Затраты на производство» | |
| Дт | Кт |
|
1. материалы 5 000 руб. 2. обработка 3 400 руб. |
1. ГП, переданная на следующий процесс 600 ед.Ч10,09 руб./ед. = 6053,3 руб., в том числе нормативные потери 503,3 руб. 2. НПК = 2346,7 руб. в том числе нормативные потери 209,2 руб. |
| 8400 руб. | 8400 руб. |
Расчет себестоимости продукции при наличии сверхнормативных потерь
Сверхнормативные потери, иначе – брак, независимо от того, на какой стадии производственного процесса он обнаружен, учитывают по полной себестоимости и ущерб взыскивают с виновника этого брака.
Сверхнормативные потери не оказывают влияния на нормативную себестоимость продукции. Эти потери списывают на результаты финансовой деятельности предприятия того периода времени, в котором они возникли.
Пример, рассчитать себестоимость продукции с учетом сверхнормативных потерь.
Исходные данные:
НПН нет
ГП = 600 ед.
НПК = 250 ед. (готовность 20 %)
нормативные потери обнаружены в конце процесса = 100 ед. (на сторону не реализуются)
сверхнормативные потери обнаружены в конце процесса = 50 ед. (на сторону не реализуются, даже по пониженной цене)
стоимость основных материалов введенных в процесс SM = 8000 руб.
стоимость обработки Sобр = 4000 руб.
Определить себестоимость ГП и НП с учетом сверхнормативных потерь к концу отчетного периода.
Решение:
поскольку нормативные потери обнаружены на завершающей стадии производственного процесса, их относят только на ГП;
сверхнормативные потери на нормативную себестоимость не относят;
поскольку материалы основные и введены в начале процесса, то затраты по материалам распределяют между ГП и НП.
Рассчитаем себестоимость единицы продукции.
| Затраты | Сумма, руб. | ГП, руб. |
Нормативные потери, ед. |
Сверхнормативные потери, ед. | НПК, ед., привед. ед. | Эквив. ед. | Себестоимость ед. |
| материалы | 8 000 | 600 + | 100 + | 50 + | 250 | =>1 000 | 8 руб/ед. |
| обработка | 4 000 | 600 + | 100 + | 50 + | 250∙0,2= 50 привед. ед. | => 800 | 5 руб/ед. |
| Итого: | 12 000 | 13 руб/ед. | |||||
НПК:
- материалы 250 ед. Ч 8 руб./ед. = 2000 руб.
- обработка 50 прив.ед. Ч 5 руб./ед. = 250 руб.
Итого: 2250 руб.
ГП: 600 ед. Ч 13 руб./ед. = 7800 руб.
Нормативные потери: 100 ед. Ч 13 руб./ед. = 1300 руб.
Итого: 9100 руб.
Сверхнормативные потери: 50 ед. Ч 13 руб./ед. = 650 руб.
Всего: 12000 руб.
| Счет «Затраты на производство» | |
| Дт | Кт |
|
1. материалы 8 000 руб. 2. обработка 4 000 руб. |
1. ГП = 9100 руб., в том числе нормативные потери 1300 руб. 2. Сверхнормативные потери = 650 руб. 3. НПК = 2250 руб. в том числе нормативные потери 209,2 руб. |
| 12000 руб. | 12000 руб. |
Сверхнормативные потери 650 руб. нужно списать в дебет счета «Сверхнормативные потери», а затем эту же сумму с кредита этого счета списать в дебет счета «Прибыли и убытки».
Фактическая себестоимость с учетом сверхнормативных потерь:
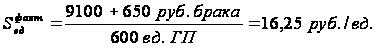
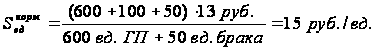
Лекция 5. Позаказный, попроцессный и смешанные методы калькулирования затрат
Сравнительная характеристика позаказного, попроцессного и смешанных методов калькулирования затрат.
Позаказный метод калькулирования затрат.
1. Сравнительная характеристика позаказного, попроцессного и смешанных методов калькулирования затрат затрат
Выбор метода калькулирования затрат зависит от типа производства, особенностей технологии производства и реализации продукции, и др. факторов.
 Типы
производства
Методы калькулирования
Противоположными по своей сути являются позаказный и попроцессный методы калькулирования. В позаказном рассчитывается индивидуальная себестоимость изделий, в попроцессном – средняя себестоимость изделий.
В позаказном методе все затраты на подготовку производства включаются в цену заказа. В попроцессной калькуляции, если есть затраты на подготовку производства, то они списываются равными частями на затраты в течение 3 лет.
В попроцессной калькуляции основной идеей является расчет выпуска продукции в приведенных или эквивалентных единицах.
В позаказной калькуляции планово-учетной единицей является заказ.
Сравнение позаказного и попроцессного методов.
Позаказный метод:
| Затраты на производство | ГП | Реализация продукции | |||||
| Дт | Кт | Дт | Кт | Дт | Кт | ||
|
|
……. |
|
……. | ||||
 ……….
Попроцессный метод:




|
Затраты на производство по переделу А |
Затраты на производство по переделу В |
Затраты на производство по переделу С |
ГП | Реализация продукции | |||||||||
| Дт | Кт | Дт | Кт | Дт | Кт | Дт | Кт | Дт | Кт | ||||
|
|
…… |
|
…... |
|
…. |
|
…… | ||||||
 ……
Заказ, договор, проект – это слова синонимы, хотя и существуют определенные отличия в восприятии.
В заказ могут входить несколько идентичных изделий, поэтому мелкосерийное производство по технико-экономическим показателям очень похоже на единичное. С увеличением объемов производства увеличивается количество изделий в партии или серии и производство приобретает специфические черты. Крупносерийное и массовое производство отличаются от единичного и мелкосерийного прежде всего наличием такта или ритма потока. Для серийного производства характерны смешанные системы калькулирования. Наиболее заметные из них АВ-костинг (иначе пооперационное калькулирование затрат) и JIT калькулирование.
АВ-костинг может применяться в полном объеме на предприятии. Метод очень трудоемкий, и тогда требуются соответствующие программные продукты и локальная компьютерная сеть. В усеченном варианте АВ-костинг может применяться в позаказном методе для распределения затрат на подготовку производства между заказами.
Пример, затраты ОГК или ОГТ распределяют методом АВ-костинга по заказам. В попроцессной калькуляции затрат АВ-костинг может применяться для распределения затрат отделов маркетинга, снабжения по видам продукции.
Особенность JIT калькулирования в том, что на предприятии минимизируются запасы ГП и НП, что и учитывает данный метод.
Попроцессный метод калькулирования. Здесь выделяют два способа распределения затрат между ГП и НП (FIFO и средневзвешенной).
2. Позаказный метод калькулирования затрат
Применяется этот метод в единичном и мелкосерийном производстве, характеризующемся мелкими и разнообразными заказами. Его особенность состоит в том, что планированием охватывается весь процесс выполнения заказа, начиная с технической (конструкторской и технологической) подготовки производства и заканчивая выпуском готового изделия.
Процесс выполнения заказа состоит из следующих этапов: оформление заказа, подготовка производства заказа, изготовление изделий, входящих в заказ. Заказ, если он соответствует специализации предприятия и есть основания для его приема к исполнению, регистрируется в журнале заказов и на него выписывается так называемый запросный лист, в который вносятся все данные, связанные с проработкой заказа в различных подразделениях предприятия, что показано на схеме. Затем составляются сметная калькуляция на подготовку производства и изготовление заказа, и проект договора. После согласования с заказчиком договора, заказу присваивается определенный шифр, который сообщается всем подразделениям-соисполнителям и бухгалтерии, оформляется карта заказа, разрабатываются календарные графики прохождения заказа через различные стадии его подготовки и выполнения.
|
Содержание работы |
Отдел заказов |
ОГК |
ОГТ |
ОМТС |
ПО |
ПЭО |
| 1. Регистрация заказа в журнале заказов |
Журнал заказов |
|||||
| 2.Оформление запросного листа |
лист |
|||||
| 3. Рассмотрение технических условий заказчика. Определение сложности, новизны изделия, количества оригинальных деталей. | Запросн.
|
|||||
| 4. Определение трудоемкости работ, составление спецификаций на материалы. |
лист |
|||||
| 5. Определение объемов и сроков поставки материалов и комплектующих изделий. | Запросн.
|
|||||
| 6. Определение продолжительности цикла изготовления заказа исходя из трудоемкости работ. | Запросн.
|
|||||
| 7. Определение себестоимости и цены заказа. |
|
Запросн. лист |
||||
|
8. Заполнение карты заказа на основе запросного листа. |
Карта
|
|||||
| 9. Заключение договора с заказчиком. | Договор |
|||||
| 10. Регистрация договора |
Журнал заказов. |
 Запросн.
 лист
 Запросн.
 лист
 лист
 заказа
Схема последовательности оформления заказа на предприятии
ОГК – отдел главного конструктора; ОГТ – отдел главного технолога; ОМТС – отдел материально-технического снабжения; ПО – производственный отдел; ПЭО – планово-экономический отдел.
После открытия заказа производственный отдел должен провести большую работу по уточнению сроков исполнения заказа каждым производственным участком и цехом предприятия.
Бухгалтерия предприятия на каждый заказ открывает карту учета затрат по заказу. Эта карта имеет три раздела: 1) учет прямых затрат по заказу, включая затраты на подготовку производства; 2) учет косвенных расходов, отнесенных на заказ; 3) сведения о передаче заказа заказчику. На основании этого документа можно судить о фактических затратах по заказу и сравнить их с теми затратами, которые первоначально спланировал ПЭО.
Рекомендуемая литература
1. Акчурина Е.В., Солодко Л.П., Казин А.В. Управленческий учет. М.: Проспект, 2004 г.
2. Друри К. “Введение в управленческий и производственный учет” М.: Аудит, 2000 г.
3. Карпова Т.П. “Основы управленческого учета” М: ИНФРА-М,. 2001г.
4. Хорнгрен Ч.Т., Фостер Дж. Бухгалтерский учет: управленческий аспект. М.: Финансы и статистика, 2002 г.
5. Скоун Т. “Управленческий учет” М.: ЮНИТИ, 1997г.
6. Трубочкина М.И. Управление затратами на предприятии. М.: ИНФРА-М. 2005 г.