Производственно-хозяйственная и финансовая деятельность предприятия ФГУП "ВМЗ"
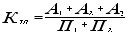
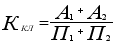
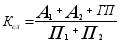
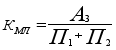
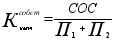
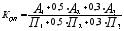
Коэффициент абсолютной ликвидности является наиболее жестким критерием ликвидности предприятия и показывает, какая часть краткосрочных заемных обязательств может быть при необходимости погашена немедленно. Рекомендуемая нижняя граница показателя, приводимая в западной литературе, – 0,2. Коэффициент абсолютной ликвидности определяется отношением суммы денежных средств и высоколиквидных краткосрочных финансовых вложений к краткосрочным пассивам. В 2004 году коэффициент абсолютной ликвидности составил 0,01, уменьшившись по сравнению с предыдущим годом на 0,009, т.е. на 47,62%. Следовательно, вероятность оплаты счётов поставок и возврата кредитных ресурсов у ФГУП ВМЗ снижается. При этом также необходимо отметить, что за три исследуемых года значение коэффициента абсолютной ликвидности было намного ниже нормативного значения, что указывает на недостаточное количество свободных денежных средств предприятия.
Коэффициент текущей ликвидности даёт общую оценку ликвидности активов, показывая, сколько рублей текущих активов приходится на один рубль текущих обязательств, т.е. какую часть текущих обязательств можно погасить, мобилизовав все оборотные средства. Нормальные ограничения для данного показателя: 2,0 – 2,5. Уровень текущей ликвидности ФГУП ВМЗ в 2004 году равен 0,922. По этому значению можно отметить, во-первых, несоответствие достигнутых показателей рекомендуемым литературой, во-вторых, отрицательную тенденцию их снижения. Поэтому можно заключить, что финансовая устойчивость предприятия снижается. Уменьшается вероятность погашения всех текущих обязательств за счёт оборотных средств.
Коэффициент критической ликвидности характеризует ожидаемую платежеспособность предприятия на период, равный средней продолжительности одного оборота дебиторской задолженности. В западной литературе приводится ориентировочное нижнее значение показателя – 1, а в методике Сбербанка РФ і 0,8. За анализируемый период значение данного показателя у ФГУП ВМЗ колеблется от 0,156 до 0,167. Таким образом, коэффициент критической ликвидности предприятия не соответствует нормативу, но имеет положительную тенденцию: повышается вероятность погашения краткосрочных обязательств.
Коэффициент срочной ликвидности показывает, на сколько высоколиквидные активы, дебиторская задолженность и готовая продукция предприятия обеспечивают текущие его обязательства. В отличие от показателя критической ликвидности, коэффициент срочной ликвидности учитывает и запасы готовой продукции, которая при необходимости легко может трансформироваться в дебиторскую задолженность. ФГУП ВМЗ за анализируемый период достигло следующего значения данного коэффициента 0,350 в 2004 году. Существенное отличие показателя срочной ликвидности от показателя критической ликвидности (почти в 2 раза) свидетельствует о повышенных запасах нереализованной продукции на складах предприятия. В то же время, значение коэффициента срочной ликвидности, меньшее 1, говорит о низкой платежеспособности ФГУП ВМЗ.
Коэффициент ликвидности при мобилизации средств отражает степень обеспечения текущих обязательств стоимостью производственных запасов с НДС по приобретенным ценностям. Сущность его заключается в том, какую часть обязательств предприятие покроет средствами, полученными от реализации своих запасов. Рекомендуемое значение данного показателя – от 0,5 до 0,7. Таким образом, стоимость запасов с НДС должна составлять 50 – 70% от стоимости заёмных средств, платежи по которым наступают в течение 12 месяцев. В случае ФГУП ВМЗ нормативное значение показателя ликвидности при мобилизации средств превышено, однако можно выявить тенденцию к его снижению. На начало 2004 года – 0,812, на начало 2005 года – 0,755. Т.е. в случае наступления ситуации неплатежеспособности в 2005 году ФГУП ВМЗ за счёт реализации запасов сможет погасить только 75,5% своих обязательств, что на 5,7% меньше, чем годом ранее.
Коэффициент собственной платежеспособности предприятия отражает степень покрытия текущих обязательств собственными оборотными средствами. В виду отмеченного выше отсутствия собственных оборотных средств у ФГУП ВМЗ, значения данного показателя не имеют смысла.
Для комплексной оценки ликвидности предприятия в целом следует использовать общий показатель ликвидности. С помощью данного показателя осуществляется оценка изменения финансовой ситуации в организации с точки зрения ликвидности. При этом основным ограничением для коэффициента общей ликвидности является его превышение единицы (>1). У ФГУП ВМЗ за исследуемый период данное значение не превысило норматив и снизилось до 0,360 в 2004 году, т.е. общая платежеспособность предприятия снижается, что выступает одним из оснований для наступления ситуации несостоятельности (банкротства). В связи с этим необходимы дополнительные расчёты для диагностики наступления кризисной ситуации в 2004 году.
2. Анализ затрат на производство и реализацию продукции
На результаты производственно-хозяйственной деятельности организации, динамику выполнения планов производства оказывает влияние затраты на производство и реализации, а так же эффективность их использования.
Основные задачи анализа использования затрат состоят в том, чтобы наиболее точно оценить выполнение установленных заданий и выявить резервы их снижения и экономного расходования, а так же увеличения производства продукции и получение максимальной прибыли [7].
Финансово-хозяйственная деятельность предприятия в зависимости от структуры затрат на производство и реализации продукции делится на материалоемкую, фондоемкую, трудоемкую и энергоемкую.
Анализ затрат на производство проведем на основе:
Анализа общей суммы затрат на производство продукции;
Анализа затрат на рубль произведенной продукции;
Анализа себестоимости отдельных видов продукции;
Анализа накладных расходов;
Анализа общепроизводственных расходов;
Анализа общехозяйственных расходов;
Анализ динамики и выполнения плана себестоимости отдельных видов продукции;
Анализа резервов снижения себестоимости
2.1 Анализ общей суммы затрат на производство продукции
Себестоимость продукции – важнейший показатель экономической эффективности ее производства, отражающий все стороны хозяйственной деятельности и аккумулирующий результаты использования всех производственных ресурсов. От его уровня зависят финансовые результаты деятельности предприятия, темпы расширенного воспроизводства, финансовое состояние субъектов хозяйствования.
Анализ себестоимости продукции, работ и услуг позволяет выяснить тенденции изменения данного показателя, выполнение плана по его уровню, влияние факторов на его прирост, резервы, а также дать оценку работы предприятия по использованию возможностей снижения себестоимости продукции [15].
Анализ себестоимости продукции обычно начинают с изучения общей суммы затрат в целом по основным элементам (таблица 2.1).
Общая сумма затрат на производство продукции может измениться из-за:
объема производства
структуры продукции
уровня переменных затрат на единицу продукции
суммы постоянных расходов
При изменении объема производства продукции возрастают только переменные расходы (сдельная зарплата производственных рабочих, прямые материальные затраты), постоянные расходы (амортизация, арендная плата, повременная зарплата рабочих и административно-управленческого персонала) остаются неизменными в краткосрочном периоде (при условии сохранения прежней производственной мощности предприятия). [11]
Анализ динамики затрат на производство за 2003 год и 2004 год сведем в аналитическую таблицу 2.1 и на ее основе построим диаграмму динамики затрат (рисунок 2.1).
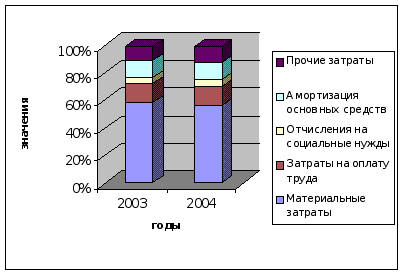
Рисунок 2.1 – Динамика затрат на производство по элементам
Таблица 2.1 – Анализ затрат на производство продукции
Элементы затрат |
Предыдущий год | Отчетный год | Изменение (+,–) | ||||
| тыс. р. | в% к итогу | тыс. р. | в% к итогу | тыс. р. | темп роста, % | по структуре | |
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Материальные затраты | 1098873 | 58,9 | 1190531 | 56,5 | +91658 | 108,3 | -2,4 |
|
В том числе: сырье и материалы |
402982,1 | 21,6 | 465676,6 | 22,1 | +62694,5 | 115,6 | +0,5 |
| покупные и комплектующие | 595144,9 | 31,9 | 627925,9 | 29,8 | +32781 | 105,5 | -2,1 |
| топливо | 35447,5 | 1,9 | 29499,88 | 1,4 | -5947,63 | 83,2 | -0,5 |
| энергия | 22387,9 | 1,2 | 23178,47 | 1,1 | +790,58 | 103,5 | -0,1 |
| работы и услуги производственного хар-ра, выполняемые сторонними организациями | 42910,13 | 2,3 | 44249,81 | 2,1 | +1339,68 | 103,1 | -0,2 |
| Затраты на оплату труда | 248132,5 | 13,3 | 292891,6 | 13,9 | +44759,1 | 118, | +0,6 |
| Отчисления на социальные нужды | 87685,93 | 4,7 | 107463,8 | 5,1 | +19777,91 | 122,6 | +0,4 |
| Амортизация основных средств | 231341,6 | 12,4 | 254963,2 | 12,1 | +23621,6 | 110,2 | -0,3 |
| Прочие затраты | 199625,4 | 10,7 | 261284,6 | 12,4 | +61659,2 | 130,9 | +1,7 |
| Полная себестоимость | 1865658 | 100 | 2107134 | 100 | +241476 | 112,9 | - |
Как видно из таблицы 2.1 затраты на производство по сравнению с предыдущим годом увеличились на 241476 тыс. р. или на 12,9%. Это произошло как из-за увеличения объема выпускаемой продукции, так и из-за увеличения цен на сырье, материалы, комплектующие, повышения заработной платы.
Рассмотрим более подробно изменения в структуре затрат. Материальные затраты увеличились на 91658 тыс. р. или на 8,3%, но в то же время произошло их незначительное снижение в самой структуре затрат на 2,4%. Чтобы сделать выводы необходимо проанализировать динамику составляющих материальных затрат. Затраты на сырье и материалы увеличились на 62694,5 тыс. р. и произошло небольшое увеличение их в структуре – на 0,5%. Затраты на покупные и комплектующие увеличились на 5,5% или на 32781 тыс. р., но также произошло их изменение в структуре, они снизились на 2,1%. Таким образом, можно сделать вывод, что поставщики подняли слишком высоко цена на покупные и комплектующие и поэтому руководству пришлось принять меры по снижению потребности в них. Так же произошло незначительное снижение удельного веса затрат на топливо и энергию на 0,5% и 0,1% соответственно. За анализируемый период произошло увеличение затрат на заработную плату и соответственно на отчисления на социальные нужды. Заработная плата увеличилась на 18% или на 44759,1 тыс. р., а также увеличился ее удельный вес в составе затрат на 0,6%. Это может свидетельствовать об увеличении тарифных ставок, надбавок, премий, а также, возможно, об увеличении рабочего персонала. Хотелось бы также отметить, что удельный вес зарплаты увеличивается и в том случае, если сокращается доля комплектующих деталей, что свидетельствует о снижении уровня кооперации и специализации предприятия, что в свою очередь является негативной тенденцией. Произошло снижение удельного веса амортизации с 12,4% до 12,1%, что может свидетельствовать о снижении технического уровня предприятия, а это является отрицательным фактором. Таким образом, рост затрат произошел по всем элементам, но также изменилась несколько и их структура
2.2 Анализ затрат на 1 рубль произведенной продукции
Затраты на рубль произведенной продукции – очень важный обобщающий показатель, характеризующий уровень издержкоемкости продукции в целом по предприятию. Во-первых, он универсален, поскольку может наглядно рассчитываться в любой отрасли производства, а во-вторых, наглядно показывает прямую связь между себестоимостью и прибылью.
Исчисляется данный показатель отношением общей суммы затрат на производство и реализацию продукции к стоимости произведенной продукции в действующих ценах. Если его уровень ниже единицы, производство продукции является рентабельным, при уровне выше единицы – убыточным.
Установим факторы изменения показателя затрат на рубль произведенной продукции (рисунок 2.2) для чего используется следующая факторная модель:
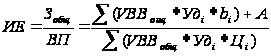 (2.1)
где ИЕ – издержкоемкость продукции;
Зобщ – общая сумма затрат на производство продукции;
ВП – стоимость валового производства продукции;
V ВВ – объем производства продукции;
bi – уровень переменных расходов на единицу продукции;
А – сумма постоянных расходов на весь выпуск продукции;
Ц – отпускная цена продукции [15].
Влияние перечисленных факторов на изменение затрат на рубль продукции рассчитывается способом цепной подстановки.
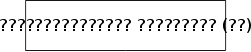





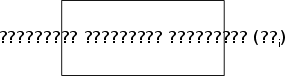
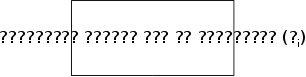
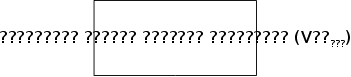



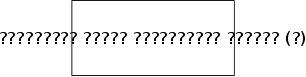
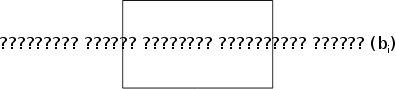
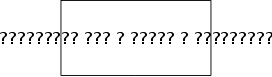


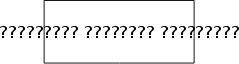


Рисунок 2.2 – Структурно-логическая модель факторного анализа затрат на рубль продукции [15]
Таблица 2.2 – расчет влияния факторов на изменение суммы затрат на рубль произведенной продукции
| Затраты на рубль продукции | Расчет | Факторы | ||||
| Объем производства | Структура производства | Уровень переменных затрат | Сумма постоянных затрат | Отпускные цены на продукцию | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| ИЕ0 |
|
t0 | t0 | t0 | t0 | t0 |
| ИЕусл.1 |
|
t1 | t0 | t0 | t0 | t0 |
| ИЕусл.2 |
|
t1 | t1 | t0 | t0 | t0 |
| ИЕусл.3 |
|
t1 | t1 | t1 | t0 | t0 |
| ИЕусл.4 |
|
t1 | t1 | t1 | t1 | t0 |
| ИЕ1 |
|
t1 | t1 | t1 | t1 | t1 |
|
в том числе |
+1,486 | -2,218 | +3,691 | +4,759 | -11,671 | |
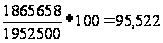
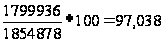
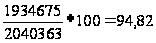
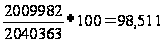
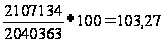
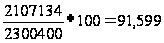
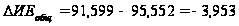
Аналитические расчеты, приведенные в таблице 2.2, показывают, что размер затрат продукции уменьшились за счет изменения следующих факторов:
изменение объема производства 97,038–95,552=+1,486 коп.
изменение структура производства 94,82–97,038=-2,218 коп.
уровня переменных затрат 98,511–94,82= +3,691 коп.
размера постоянных затрат 103,27–98,511=+4,759 коп.
изменение цен на продукцию 91,599–103,27=-11,67 коп.
Рост уровня постоянных и переменных затрат может быть обусловлен двумя факторами: с одной стороны, повышением ресурсоемкости производства, а с другой – увеличением стоимости потребленных ресурсов. Из таблице 2.2 также видно, что издержкоемкость продукции высокая, это показатель приближается к единице, а значит производство продукции является низко рентабельным. Но в 2004 году наблюдается снижение издержкоемкости, а, следовательно, и повышение рентабельности производства продукции.
2.3 Анализ себестоимость отдельных видов продукции
Для более глубокого изучения причин изменения себестоимости анализируют отчетные калькуляции по отдельным изделиям, сравнивают фактический уровень затрат на единицу продукции с плановым и данными прошлых периодов.
Влияние факторов на изменение уровня себестоимости единицы продукции изучают с помощью факторной модели:
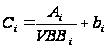 ,
(2.2)
где Ci - себестоимость единицы i-го вида продукции;
Аi – сумма постоянных затрат, отнесенная на i-ый вид продукции;
bi – сумма переменных затрат на единицу i-го вида продукции;
VВПi – объем выпуска i-го вида продукции в штуках.
Таблица 2.3 – исходные данные для факторного анализа себестоимости куттера ВК125
| Показатель | Значение показателя | Изменение | |
| t1 | t0 | ||
| Объем выпуска продукции, шт. | 55 | 62 | +7 |
| Сумма постоянных затрат, тыс. р. | 20271,9 | 27828,08 | +7556,18 |
| Сумма переменных затрат на одно изделие, тыс. р. | 729,58 | 804,6 | +75,02 |
| Себестоимость одного изделия, тыс. р. |
1098,16 |
1253,44 | +155,28 |
Используя факторную модель (формула 2.2) и данные таблицы 2.3, произведем расчет влияния факторов на изменение себестоимости куттера ВК125 методом цепной подстановки:
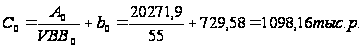 ;
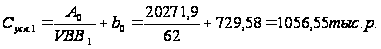 ;
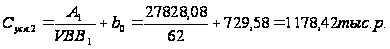 ;
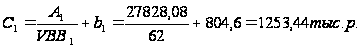
Общее изменение себестоимости единицы продукции составляет:
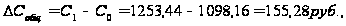
в том числе за счет:
объема производства продукции
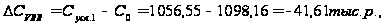
суммы постоянных затрат
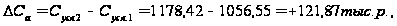
суммы удельных переменных затрат
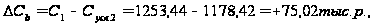
Проверку осуществим с помощью балансовой увязки:
1253,44–1098,16= -41,61+121,87+75,02
155,28=155,28
Таким образом, себестоимость куттера ВК125 с 2003 года на 2004 год увеличилась на 155,28 тыс. р. Причем за счет увеличения объема производства на 7 шт. себестоимость уменьшилась на 41,61 тыс. р., за счет увеличения суммы постоянных затрат на 7556,18 тыс. р. она увеличилась на 121,87 тыс. р., а за счет увеличения переменных затрат, себестоимость увеличилась на 75,02 тыс. р. Но поскольку темпы изменения постоянных и переменных затрат выше, чем темпы изменения объемов производства, то в целом произошло увеличение себестоимости на 155,28 тыс. р.
После этого необходимо более детально изучить себестоимость продукции по каждой статье затрат и проанализируем динамику затрат за 2003 год и 2004 год (таблица 2.4).
Приведенные данные показывают рост по всем статьям затрат и в особенности по материальным затратам на 41,65 тыс. р., заработной плате производственного персонала на 26,05 тыс. р. и рост общепроизводственных расходов на 81,77 тыс. р. Также можно отметить, что наибольший удельный вес в структуре себестоимости занимают прямые материальные затраты (55,51%) и общепроизводственные расходы (29,87%)
Таблица 2.4 – Анализ затрат производства по калькуляционным статьям на Куттер ВК – 125
| Калькуляционные статьи затрат |
Затраты на изделие, тыс. р. |
Структура затрат, % | ||||
| 2003 год | 2004 год |
Изменение (+,–) |
2003 год | 2004 год | Изменение | |
| (+,–) | ||||||
| А | 1 | 2 | 3 | 4 | 5 | 6 |
| Сырье и материалы | 235,0 | 239,5 | +4.5 | 21.40 | 19.11 | -2.29 |
| Покупные комплектующие изделия, полуфабрикаты и услуги кооп. предприятий. | 382,1 | 416,9 | +34.8 | 34.79 | 33.26 | -1.53 |
| Транспортно-заготовительные расходы | 37,03 | 39,38 | +2.35 | 3.37 | 3.14 | -0.23 |
| Итого материальных затрат | 654,13 | 695,78 | +41.65 | 59.57 | 55.51 | -4.06 |
| Расходы на оплату труда | 58,9 | 84,95 | +26.05 | 5.41 | 6.78 | +1.37 |
| Отчисление на социальное страхование | 16,55 | 23,87 | +7.32 | 1.51 | 1.90 | +0.40 |
| Спецоснастка | 6,81 | 9,83 | +3.02 | 0.62 | 0.78 | +0.16 |
| Общепроизводственные расходы | 292,63 | 374,4 | +81.77 | 26.65 | 29.87 | +3.22 |
| Общезаводские расходы | 34,07 | 24,57 | -9.5 | 3.10 | 1.96 | -1.14 |
| Потери от брака | 5,32 | 6,07 | +0.75 | 0.48 | 0.48 | - |
| Прочие производственные расходы | 21,05 | 24,02 | +2.97 | 1.92 | 1.92 | - |
| Внепроизводственные расходы | 8,72 | 9,95 | +1.23 | 0.79 | 0.79 | - |
| Полная себестоимость | 1098,16 | 1253,44 | +155.28 | 100 | 100 | - |
| Прибыль | 60,1 | 69,56 | +9,46 | - | - | - |
| Оптовая цена | 1160,0 | 1323,0 | +163 | - | - | - |
Проведем также анализ еще по одному виду изделия: станции управления блоком превенторов СУЗ. 21.060.
Таблица 2.5 – Исходные данные для факторного анализа себестоимости станции управления СУЗ.21.060.
| Показатель | Значение показателя | Изменение | |
| t1 | t0 | ||
| Объем выпуска продукции, шт. | 39 | 28 | -11 |
| Сумма постоянных затрат, тыс. р. | 21718,71 | 16881,2 | – 4837,51 |
| Сумма переменных затрат на одно изделие, тыс. р. | 897,35 | 958,75 | +61,4 |
| Себестоимость одного изделия, тыс. р. |
1454,24 |
1561,65 | +107,41 |
Используя факторную модель (формула 2.2) и данные таблицы 2.5, произведем расчет влияния факторов на изменение себестоимости станции управления СУЗ 21.060. методом цепной подстановки:
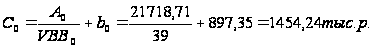 ;
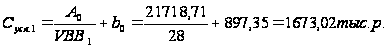 ;
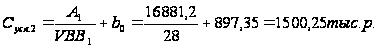 ;
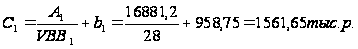
Общее изменение себестоимости единицы продукции составляет:
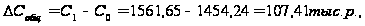
в том числе за счет:
объема производства продукции
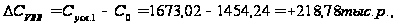
суммы постоянных затрат
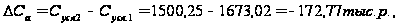
суммы удельных переменных затрат
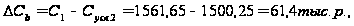
Проверку осуществим с помощью балансовой увязки:
1561,95–1454,24=218,78–172,77+61,4
107,41=107,41
Таким образом себестоимость станции управление блоком превенторов СУЗ 21.060. с 2003 года на 2004 год увеличилась на 107,41 тыс. р. Причем за счет уменьшения объема производства на 11 шт. себестоимость увеличилась на 218,78 тыс. р., за счет уменьшения суммы постоянных затрат на 4837,51 тыс. р. она уменьшилась на 172,77 тыс. р., а за счет увеличения переменных затрат на, себестоимость увеличилась на 61,4 тыс. р. Но поскольку темпы изменения постоянных затрат ниже, чем темпы изменения объемов производства и переменных затрат, то в целом произошло увеличение себестоимости на 107,41 тыс. р.
После этого необходимо более детально изучить себестоимость продукции по каждой статье затрат и проанализируем динамику затрат за 2003 год и 2004 год (таблица 2.6).
Приведенные данные показывают рост по всем статьям затрат и в особенности по материальным затратам на 54,3 тыс. р. и общепроизводственным расходам на 89,47 тыс. р., а также снижение внепроизводственных расходов на 56,68 тыс. р. Также наблюдаются изменения в структуре. Увеличился удельный вес сырья и материалов (1,65%), транспортно-заготовительных расходов (0,02%), цеховых расходов (3,81%) и общезаводских расходов (0,32%).
Таблица 2.6 – Анализ затрат производства по калькуляционным статьям на станцию управления СУЗ 21.060.
| Калькуляционные статьи затрат | Затраты на изделие, тыс. р. | Структура затрат, % | ||||
| 2003 год | 2004 год |
Изменение (+,–) |
2003 год | 2004 год | Изменение | |
| (+,–) | ||||||
| А | 1 | 2 | 3 | 4 | 5 | 6 |
| Сырье и материалы | 172.5 | 211.1 | +38.6 | 11.86 | 13.52 | +1.65 |
| Покупные комплектующие изделия, полуфабрикаты и услуги кооп. предприятий. | 541.6 | 556.3 | +14.7 | 37.24 | 35.62 | -1.63 |
| Транспортно-заготовительные расходы | 10.25 | 11.35 | +1.1 | 0.70 | 0.73 | +0.02 |
| Итого материальных затрат | 724.45 | 778.75 | +54.3 | 49.82 | 49.86 | +0.04 |
| Расходы на оплату труда | 135 | 140.5 | +5.5 | 9.28 | 9.00 | -0.29 |
| Отчисление на социальное страхование | 37.9 | 39.5 | +1.6 | 2.61 | 2.53 | -0.08 |
| Общепроизводственные расходы | 404.1 | 493.57 | +89.47 | 27.79 | 31.60 | +3.81 |
| Общезаводские расходы | 43.27 | 51.5 | +8.23 | 2.98 | 3.30 | +0.32 |
| Потери от брака | 6.85 | 7.27 | +0.42 | 0.47 | 0.47 | -0.01 |
|
Прочие производственные расходы |
27.73 | 30.01 | +2.28 | 1.91 | 1.92 | +0.01 |
| Внепроизводственные расходы | 77.23 | 20.55 | -56.68 | 5.31 | 1.32 | -4.00 |
| Полная себестоимость | 1454.24 | 1561.95 | +107.71 | 100.00 | 100.00 | - |
| Прибыль | 72,72 | 78,1 | +5,38 | - | - | - |
| Оптовая цена | 1527 | 1640 | +113 | - | - | - |
2.4 Анализ накладных расходов
Важным этапом внутрихозяйственного анализа является оценка соблюдения сметы по накладным расходам – общепроизводственным и общехозяйственным. В состав первых включаются расходы по содержанию и эксплуатации оборудования, являющиеся условно-переменными. Остальная часть общепроизводственных расходов