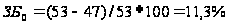Производственно-хозяйственная и финансовая деятельность предприятия ФГУП "ВМЗ"
Анализ общезаводских и общецеховых расходов на промышленных предприятиях требует особого внимания, которые весьма значительны из-за больших затрат на содержание цехов и общезаводских обслуживающих подразделений.
В процессе анализа соблюдения сметы затрат необходимо с помощью определенных методов и процедур выявить отклонение накладных расходов от сметных значений и влияние на это двух факторов – уровня затрат на отдельные изделия и объема продукции. При этом надо также исследовать изменение этих расходов на рубль выпущенной продукции [9].
Данные таблицы 2.7 показывают, что в результате несоблюдения сметы расходов на обслуживание производства и управление себестоимость продукции увеличилась на 212066,6 тыс. р., в том числе за счет повышения сметных значений по цеховым расходам – на 133388,7 тыс. р. Устранение причин их перерасхода позволит снизить затраты на рубль продукции на 6,2 коп.
В ходе дальнейшего исследования необходимо выяснить причины перерасхода по общепроизводственным и общехозяйственным расходам, для чего следует выявить отклонения по каждой статье [9].
На основе данных таблицы 2.7 построим диаграмму, показывающая отклонение общехозяйственных а общепроизводственных расходов.
Таблица 2.7 – Анализ накладных расходов
| Показатели | По смете | По смете в пересчете на фактический выпуск | Фактически | Отклонение от сметы | ||
| Всего | В том числе за счет изменения | |||||
| Уровня расходов на отдельные изделия | Объема продукции | |||||
| Общепроизводственные расходы | 302112,9 | 395406,3 | 435501,6 | +133388,7 | +40095,3 | +93293,4 |
| Общехозяйственные расходы | 232394,6 | 232394,6 | 311072,5 | +78677,9 | +78677,9 | - |
| Итого накладных расходов на обслуживание производства и управления | 534507,5 | 627800,9 | 746574,1 | +212066,6 | +118773,2 | +93293,4 |
| Объем выпущенной продукции в оптовых ценах | 2 565 636 | 2 762 324 | 2 762 324 | +196688,0 | - | - |
| Накладные расходы на рубль продукции, коп. | 20,8 | 22,7 | 27,03 | +6,2 | +4,3 | +1,9 |
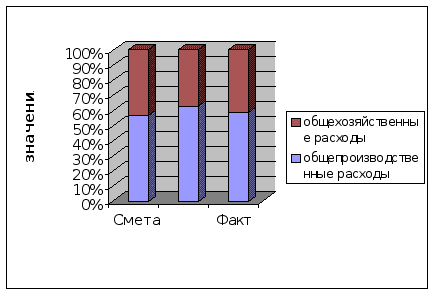
Рисунок 2.3 – Общехозяйственные и общепроизводственные расходы
2.5 Анализ сметы и структуры общепроизводственных расходов
По данным таблицы 2.8, наибольший удельный вес в структуре цеховых расходов занимают затраты на содержание и эксплуатацию оборудования, зданий, сооружений, инвентаря и их ремонт. Доля этих статей в общепроизводственных расходах – более 80%. Наибольшее превышение сметы на 104358,59 тыс. р. произошло за счет сверхплановых затрат на содержание основных средств общепроизводственного назначения.
Значительно увеличились расходы на содержание аппарата управления и прочего цехового персонала, общий перерасход составил 16544,63 тыс. р. Кроме того, превышение сметы произошло по затратам на охрану труда на 14849,43 тыс. р. Таким образом, общий резерв снижения цеховых расходов составляет 138764,01 тыс. р.
На основании таблицы 2.8 построим диаграмму отклонения общепроизводственных расходов по статьям от плана (рисунок 2.4).
Таблица 2.8 – Оценка соблюдения сметы и структуры общепроизводственных расходов
| Статья расходов | По смете | Фактически | Отклонение (+,–) | |||
| сумма, тыс. р. | уд. вес, % | сумма, тыс. р. | уд. вес, % | сумма, тыс. р. | уд. вес, % | |
| А | 1 | 2 | 3 | 4 | 5 | 6 |
| Содержание аппарата управления цеха | 15709,87 | 5,2 | 21775,08 | 5 | +6065,21 | -0,2 |
| Содержание прочего цехового персонала | 3021,13 | 1 | 13500,55 | 3,1 | +10479,42 | +2,1 |
| Содержание и эксплуатация оборудования, зданий, сооружений и инвентаря | 179152,95 | 59,3 | 283511,54 | 65,1 | +104358,59 | +5,8 |
| Амортизация оборудования, зданий, сооружений, инвентаря | 7552,82 | 2,5 | 2177,51 | 0.5 | -5375,31 | -2 |
| Ремонт оборудования, зданий, сооружений и инвентаря | 67975,40 | 22,5 | 70986,76 | 16.3 | +3011,36 | -6,2 |
| Охрана труда | 28700,73 | 9,5 | 43550,16 | 10 | +14849,43 | +0,5 |
| Прочие расходы | - | - | - | - | - | |
| Итого | 302112,9 | 100 | 435501,6 | 100 | +133388,7 | - |
| Расходы, пересчитанные на фактический выпуск | 395406,3 | - | 435501,6 | - | +40095,3 | - |
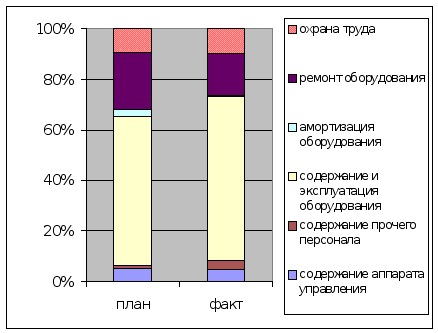
Рисунок 2.4 – Диаграмма отклонения общепроизводственные расходов от плана
Необходимо отметить, что в номенклатуре этих расходов отсутствуют статьи непроизводительных затрат, связанных с потерями от простоев, недостачами и порчей материальных ценностей в цехах, что снижает контрольные и аналитические возможности информации об общепроизводственных расходах. Для углубленного анализа важно провести оценку соблюдения сметы по местам возникновения этих расходов – цехам основного производства. Также необходимо учитывать и то обстоятельство, что цеховые расходы включают в себя и затраты подразделений вспомогательного производства. Поэтому для расширения поиска внутрихозяйственных резервов следует также дать оценку соблюдения смет расходов электроремонтным, энергетическим, ремонтно-механическим, транспортным и другим вспомогательным участкам, являющимися наряду с основными цехами важнейшими местами возникновения затрат и центрами ответственности (таблица 2.9) [9].
Сравнения фактических и сметных затрат участков вспомогательного производства, проведенные в таблице 2.9, наглядно показывают, что общий перерасход по цеховым расходам был получен за счет превышения сметных расходов по электроремонтному на (2919,8 тыс. р.), ремонтно-механическому на (481,8 тыс. р.) и транспортному на (1589,3 тыс. р.) участкам. Причинами сложившейся ситуации являются: увеличение объема ремонтных работ и стоимости необходимых для их выполнения материалов, рост расходов на оплату труда ремонтных рабочих за работу во внеурочное время, увеличение затрат, связанных с заменой оборудования цехов, и др.
2.6 Анализ общехозяйственных расходов
В пункте 2.4 было установлено превышение сметных значений по общехозяйственным расходам. Поэтому теперь необходимо оценить соблюдение сметы этих расходов по отдельным статьям и причины возникновения перерасхода (таблица 2.10).
Таблица 2.10 – Оценка соблюдения сметы общехозяйственных расходов
| Статьи расходов | По смете | Фактически | Отклонение (+,–) | |||
| сумма, тыс. р. | уд. вес, % | сумма, тыс. р. | уд. вес, % | сумма, тыс. р. | уд. вес, % | |
| Содержание аппарата управления | 41366,2 | 17,8 | 53504,5 | 17,2 | +12138,2 | -0,6 |
| Командировки и перемещения | 4415,5 | 1,9 | 3732,9 | 1,2 | -682,6 | -0,7 |
| Содержание пожарной службы и сторожевой охраны | 4415,5 | 1,9 | 6532,5 | 2,1 | +2117,0 | +0,2 |
| Содержание прочего общезаводского персонала | 6739,4 | 2,9 | 15242,6 | 4,9 | +8503,1 | +2,0 |
| Амортизация основных средств | 3718,3 | 1,6 | 933,2 | 0,3 | -2785,1 | -1,3 |
| Содержание и текущий ремонт зданий, сооружений и инвентаря общезаводского назначения | 33000 | 14,2 | 68436,0 | 22,0 | +35435,9 | +7,8 |
| Проведение испытаний, опытов, исследований, расходы на тех. усовершен. | 20450,7 | 8,8 | 30485,1 | 9,8 | +10034,4 | +1,0 |
| Охрана труда | 1859,2 | 0,8 | 933,2 | 0,3 | -925,9 | -0,5 |
| Подготовка кадров | 2323,9 | 1,0 | 2488,6 | 0,8 | +164,6 | -0,2 |
| Прочие расходы | 33232,4 | 14,3 | 36395,5 | 11,7 | +3163,1 | -2,6 |
| Налоги, сборы и прочие обязательные отчисления | 80873,3 | 34,8 | 89900 | 28,9 | +9026,6 | -5,9 |
| Непроизводительные расходы | - | - | 2488.6 | 0,8 | +2488,6 | +0,8 |
| Итого | 232394,6 | 100 | 311072,5 | 100 | +78677,9 | - |
Данные таблицы 2.10 свидетельствуют о том, что общий перерасход по затратам общехозяйственного назначения на 78677,9 тыс. р. образовался за счет превышения сметных значений по следующим статьям: содержание и текущий ремонт зданий, содержание аппарата управления и прочего общезаводского персонала, проведение испытаний, опытов, исследований, содержание лабораторий и др. Вместе с тем было получена экономия по затратам на командировки и перемещения и охрану труда [9].
Существенным резервом снижения общехозяйственных расходов является устранение непроизводительных расходов, общая сумма, которых составила 2488,6 тыс. р. Выявленные отклонения по статьям затрат обусловили изменение структуры общехозяйственных расходов. Однако по-прежнему значительную долю в них занимают налоги, сборы и прочие обязательные отчисления (28,9%), содержание и текущий ремонт зданий, сооружений и инвентаря общезаводского назначения (22,0%), аппарата управления и прочего общезаводского персонала (21,1%), а также расходы на проведение испытаний, опытов, исследований (9,8%). В связи с этим объектами пристального внимания управленческого персонала должны стать именно эти статьи расходов, а также непроизводительные затраты.
Одним из вариантов решения всех указанных проблем видится в разработке смет (бюджетов) по каждому производственному подразделению (цеху, вспомогательному участку), линейной и функциональной службе на основе сводной сметы по предприятию. С помощью таких смет будет осуществляться контроль за отклонениями фактических затрат от установленных в смете, и, таким образом, появиться возможность повысить заинтересованность и ответственность служб, отделов, цехов, участков за допущение перерасходов [9].
2.7 Анализ динамики и выполнения плана себестоимости отдельных видов продукции
Исследование себестоимости продукции по статьям калькуляции способствует углублению поиска внутрихозяйственных резервов ее снижения [5].
Анализ выполняется в аналитических таблицах 2.11 и 2.12. Рассмотрим сначала изменение себестоимости куттера ВК125 и отклонение ее от плана. Наблюдается перерасход по таким статьям как покупные комплектующие изделия и полуфабрикаты (10,7 тыс. р. или на 2,6%); спецоснастка (1,93 тыс. р. или на 24,4%); общепроизводственные расходы (12,9 тыс. р.), прочие производственные расходы (0,12 тыс. р.); внепроизводственные расходы (0,54 тыс. р.) Таким образом, величина внутрихозяйственных резервов снижения себестоимости куттера ВК125 составляет 26,28 тыс. р. (10,7+1,93+12,9+0,09+0,12+0,54). Причем наибольшую их сумму представляют резервы снижения общепроизводственных расходов. Также наблюдается экономия по некоторым статьям. Экономия сырья и материалов составила 5,7 тыс. р., транспортно-заготовительные расходы сократились на 1,82 тыс. р., уменьшились затраты на оплату труда на 4,65 тыс. р.
Теперь проанализируем выполнения плана себестоимости по станции управления блоком превенторов СУЗ 21.060. Наблюдается отклонение фактической себестоимости от плановой на 59,7 тыс. р. Проанализируем в отдельности по статьям затрат. Из таблицы 2.12 видно, что произошел перерасход по сырью и материалам на 11,3 тыс. р., заработной плате на 3,3 тыс. р. на наибольший перерасход наблюдается по накладным расхода: на 68,17 тыс. р. по цеховым расходам и на 3,7 тыс. р. по общезаводским расходам. Таким образом, величина внутрихозяйственных резервов снижения себестоимости станции управления СУЗ 21.060. составляет 88,12 тыс. р. Причем наибольшую их сумму представляют резервы снижения накладных расходов. Также наблюдается экономия по внепроизводственным расходам (7,55 тыс. р.), прочим производственным расходам (4,09 тыс. р.), транспортно-заготовительным расходам (0,85 тыс. р.) и по покупным изделиям и полуфабрикатам (7,8 тыс. р.).
Таблица 2.11 – Анализ себестоимости Куттер ВК-125
| Статьи |
Затраты на единицу продукции, работ, услуг |
Отклонение (+,–) | |||||
| От предыдущего года | От плана | ||||||
| за предыдущий год | по плану | фактически | сумма | % | сумма | % | |
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Сырье и материалы | 235,0 | 245,2 | 239,5 | +4,5 | 101,9 | -5,7 | 97,7 |
| Покупные комплектующие изделия, полуфабрикаты и услуги кооп. предприятий. | 382,1 | 406,2 | 416,9 | +34,8 | 109,1 | +10,7 | 102,6 |
| Транспортно-заготовительные расходы | 37,03 | 41,2 | 39,38 | +2,35 | 106.3 | -1,82 | 95,6 |
| Итого материальных затрат | 654,13 | 692,6 | 695,78 | +41,65 | 106,4 | +3,18 | 100,5 |
| Расходы на оплату труда | 58,9 | 89,6 | 84,95 | +26,05 | 144,2 | -4,65 | 94,8 |
| Отчисление на социальное страхование | 16,55 | 25,1 | 23,87 | +7,32 | 144., 2 | -1,23 | 95,1 |
| Спецоснастка | 6,81 | 7,9 | 9,83 | +3,02 | 144,3 | +1,93 | 124,4 |
| Общепроизводственные расходы | 292,63 | 361,5 | 374,4 | +81,77 | 127,9 | +12,9 | 103,6 |
| Общезаводские расходы | 34,07 | 25,1 | 24,57 | -9,5 | 72,1 | -0,53 | 97,9 |
| Потери от брака | 5,32 | 5,98 | 6,07 | +0,75 | 114,1 | +0,09 | 101,5 |
| Прочие производственные расходы | 21,05 | 23,9 | 24,02 | +2,97 | 114,1 | +0,12 | 100,5 |
| Внепроизводственные расходы | 8,72 | 9,41 | 9,95 | +1,23 | 114,1 | +0,54 | 105,7 |
| Полная себестоимость | 1098,16 | 1241,09 | 1253,44 | +155,28 | 114,1 | +12,35 | 101 |
| Прибыль | 60,1 | 65,5 | 69,56 | +9,46 | 114,1 | +4,06 | 101 |
| Оптовая цена | 1160,0 | 1306,6 | 1323,0 | +163 | 114,1 | +16,4 | 101 |
Таблица 2.12 – Анализ себестоимости станции управления блоком превенторов СУЗ 21.060.
| Статьи |
Затраты на единицу продукции, работ, услуг |
Отклонение (+,–) | |||||
| От предыдущего года | От плана | ||||||
| за предыдущий год | по плану | фактически | сумма | % | сумма | % | |
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Сырье и материалы | 172,5 | 199,8 | 211,1 | +38,6 | 122,4 | +11,3 | 105,7 |
| Покупные комплектующие изделия, полуфабрикаты и услуги кооп. предприятий. | 541,6 | 564,1 | 556,3 | +14,7 | 102,7 | -7,8 | 98,6 |
| Транспортно-заготовительные расходы | 10,25 | 12,2 | 11,35 | +1,1 | 110,7 | -0,85 | 93 |
| Итого материальных затрат | 724,45 | 776,1 | 778,75 | +54,3 | 107,5 | +2,65 | 100,3 |
| Расходы на оплату труда | 135 | 137,2 | 140,5 | +5,5 | 104,1 | +3,3 | 102,4 |
| Отчисление на социальное страхование | 37,9 | 38,6 | 39,5 | +1,6 | 104,2 | +0,9 | 102,3 |
| Общепроизводственные расходы | 404,1 | 425,4 | 493,57 | +89,47 | 122,1 | +68,17 | 116 |
| Общезаводские расходы | 43,27 | 47,8 | 51,5 | +8,23 | 119 | +3,7 | 107,7 |
| Потери от брака | 6,85 | 7,05 | 7,27 | +0,42 | 106,1 | +0,22 | 103,1 |
| Прочие производственные расходы | 27,73 | 34,1 | 30,01 | +2,28 | 108,2 | -4,09 | 88 |
| Внепроизводственные расходы | 77,23 | 28,1 | 20,55 | -56,68 | 26,6 | -7,55 | 73,1 |
| Полная себестоимость | 1454,24 | 1493,95 | 1561,95 | +107,71 | 107,4 | +68 | 104,5 |
| Прибыль | 72,72 | 74,7 | 78,1 | +5,38 | 107,4 | +3,4 | 104,5 |
| Оптовая цена | 1527 | 1569 | 1640 | +113 | 107,4 | +71 | 104,5 |
2.8 Анализ резерва снижения себестоимости продукции
Основными источниками резервов снижения себестоимости продукции являются:
увеличение объема ее производства за счет более полного использования производственной мощности предприятия;
сокращение затрат на ее производство за счет повышения уровня производительности труда, экономного использования сырья, материалов, электроэнергии, топлива, оборудования, сокращения непроизводительных расходов, производственного брака и т.д.
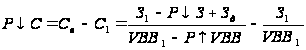 (2.3)
где
 -
фактический
и возможный
уровень себестоимости
единицы продукции;
 -фактические
и дополнительные
затраты;
 -
резерв сокращения
затрат на
производство
продукции;
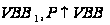 -
фактический
объем и резерв
увеличения
выпуска продукции
[15].
Резервы увеличения производства продукции выявляются в процессе анализа выполнения производственной программы. При увеличении объема производства продукции на имеющихся производственных мощностях возрастают только переменные затраты, сумма же постоянных расходов, как правило, не изменяется.
Резервы сокращения затрат устанавливаются по каждой статье расходов за счет конкретных инновационных мероприятий (внедрение новой, более прогрессивной техники и технологии производства, улучшение организации труда и др.), которые будут способствовать экономии заработной платы, сырья, материалов, энергии [15].
Дополнительные затраты на освоение резервов увеличения производства продукции подсчитываются отдельно по каждому ее виду. Это в основном зарплата за дополнительный выпуск продукции, расход сырья, материалов, энергии и прочих переменных расходов, которые изменяются пропорционально объему производства продукции. Для установления их величины необходимо резерв увеличения выпуска продукции умножить на фактический уровень удельных переменных затрат отчетного периода:
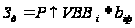 (2.4)
Анализ резерва снижения себестоимости проведем для куттера ВК125. Фактический выпуск в отчетном периоде 62 шт., резерв его увеличения – 5 шт.; фактическая сумма затрат на производство всего выпуска – 77713,3 тыс. р.; резерв сокращения затрат по всем статьям – 1050 тыс. р.; дополнительные переменные затраты на освоение резерва увеличения производства продукции – 4023 тыс. р. (5*804,6). Отсюда резерв снижения себестоимости единицы продукции:
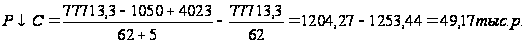
Таким образом, резерв снижения себестоимости куттера ВК125 при увеличении объема выпуска на 5 шт. и сокращении затрат по всем возможным статьям на 1050 тыс. р. составит 49,17 тыс. р.
В данном разделе были исследованы общие затраты на производство, которые в 2003 году составляли 1865658 тыс. р., а в 2004 году составили 2107134. Таким образом, произошло их увеличение на 241476 тыс. р.
Были проанализированы факторы, влияющие на показатель затрат на рубль продукции, который снизился на 3,953 коп., в том числе за счет изменения объема (он увеличился на 1,486 коп.), за счет изменения структуры производства (снизился на 2,218 коп.), изменения уровня переменных затрат (увеличился на 3,691 коп.), размера постоянных расходов (увеличился на 4,759 коп.), изменения цен на продукцию (снизился на 11,671 коп.). Снижение данного показателя является благоприятным фактором.
Также был проведен анализ себестоимости куттера ВК125 и станции управления блоком превенторов СУЗ 21.060 по сравнению с предыдущим годом, по сравнению с планом и исследовалась структура затрат.
Важной часть анализа также было изучение накладных расходов: общепроизводственных и общехозяйственных и были выявлены резервы их снижения.
Заключительной стадией анализа было определение резервов снижения себестоимости продукции за счет увеличения объема производства и сокращения затрат на ее производство.
3. Анализ факторов изменения безубыточного объема продаж и зоны безопасности деятельности предприятия с помощью маржинального анализа
Методика маржинального анализа прибыли базируется на изучении соотношения между тремя группами важнейших экономических показателей – издержки, объем производства продукции, прибыль – и прогнозировании величины каждого из этих показателей при заданном значении других. В основу методики положено деление производственных и сбытовых затрат в зависимости от изменения объема деятельности предприятия на переменные и постоянные и использование категории маржи предприятия.
Маржа покрытия – это прибыль в сумме с постоянными затратами предприятия.
Безубыточность – такое состояние, когда бизнес не приносит ни прибыли, ни убытков, выручка покрывает только затраты. Безубыточный объем продаж можно выразить и в количестве единиц продукции, которую необходимо продать, чтобы покрыть затраты, после чего каждая дополнительная единица проданной продукции будет примостить прибыль предприятию.
Разность между фактическим количеством реализованной продукции и безубыточным объемом продаж продукции – это зона безопасности, и чем больше она, тем прочнее финансовое состояние предприятия.
Безубыточный объем продаж и зона безопасности предприятия – основополагающие показатели при разработке бизнес-планов, обосновании управленческих решений, оценке деятельности предприятий [15].
Для их определения можно использовать как графический, так и аналитический способы. Определим данные показатели для куттера ВК125.
Таблица 3.1 – Исходные данные на 2003 год
| Показатель | Значение |
| Объем реализованной продукции | 53 шт. |
| Цена изделия | 1160 тыс. р. |
| Выручка | 61480 тыс. р. |
| Постоянные затраты | 20271,9 тыс. р. |
| Переменные расходы на единицу продукции | 729,58 тыс. р. |
| Переменные расходы на весь выпуск продукции | 38667,74 тыс. р. |
| Прибыль от реализации продукции | 2540,36 тыс. р. |
| Маржа покрытия | 22812,3 тыс. р. |
| Доля маржи покрытия | 0,37 |
МП=В-Зпер, (3.1)
где МП – маржа покрытия;
В-выручка;
Зпер - переменные расходы на весь выпуск
МП=61480–38667,74=22812,3 тыс. р.
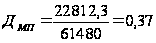
Для определения безубыточного объема продаж для куттера ВК125 и зоны безопасности предприятия ФГУП «ВМЗ» построим график (рисунок 3.1). По горизонтали показывается объем продукции в натуральных единицах, а по вертикали – себестоимость проданной продукции и прибыль, которые вместе составляют выручку от реализации.
По графику можно установить, при каком объем реализации продукции предприятие получит прибыль, а при каком ее не будет. Можно также определить точку, в которой затраты будут равны выручке от реализации продукции. Она получила название точки безубыточного объема реализации продукции, ниже которой производство будет убыточным [15].
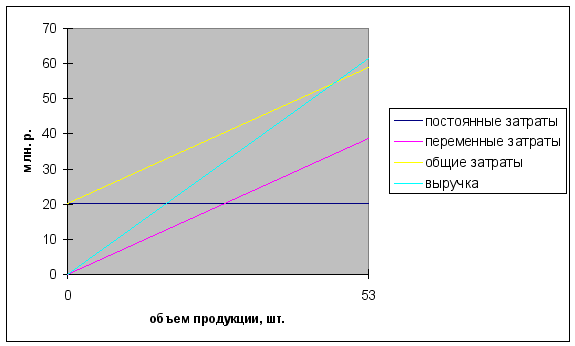
Рисунок 3.1 – Зависимость между прибылью, объемом реализации продукции и ее себестоимостью куттера ВК125 в 2003 году
Таким образом, из данного графика видно, что безубыточный объем производства равен 47 шт. То есть при данном объеме реализации куттера ВК 125 ФГУП «ВМЗ» не получит ни прибыли, ни убытков. А при объеме реализации 53 шт. предприятие получает прибыль в размере 2540,36 млн. р. Объем реализации почти приближается к критическому значению. Это является отрицательным фактором деятельности предприятия.
Графический способ дает нам приближенные значения, поэтому для получения более точных результатов рассчитаем аналитическим методов. Преимущества данного метода заключается еще и в том, что он исключает необходимость чертить каждый раз график, что довольно трудоемко.
Для определения безубыточного объема продаж в стоимостном выражении необходимо сумму постоянных затрат разделить на долю маржи покрытия в выручке.
 ,
(3.2)
где А – сумма постоянных затрат;
 -
доля маржи
покрытия [15].
Получаем
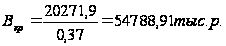
Также для данного вида продукции можно определить безубыточный объем продаж в натуральном выражении:
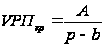 ,
(3.3)
где р – цена изделия;
b – переменные расходы на единицу.
Тогда безубыточный объем продаж куттера ВК125 будет равен

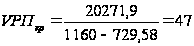 шт.
Большое значение имеет определение зоны безопасности. Для ее определения аналитическим методом по количественным показателям используется следующая формула:
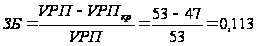 или
11,3%
Данный
показатель
низкий говорит
о неустойчивом
положении
предприятия.
Теперь проведем такой же анализ для куттера ВК125, но на 2004 год.
Таблица 3.2 – Исходные данные на 2004 год
| Показатель | Значение |
| Объем продукции | 58 шт. |
| Цена изделия | 1323 тыс. р. |
| Выручка | 76734 тыс. р. |
| Постоянные затраты | 27828,08 тыс. р. |
| Переменные расходы на единицу продукции | 804,6 тыс. р. |
| Переменные расходы на весь выпуск продукции | 46666,8 тыс. р. |
| Прибыль от реализации продукции | 2239,12 тыс. р. |
| Маржа покрытия | 30067,2 тыс. р. |
| Доля маржи покрытия | 0,39 |
МП=76734–46666,8=30067,2 тыс. р.
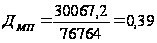
Для определения безубыточного объема продаж для куттера ВК125 и зоны безопасности предприятия ФГУП «ВМЗ» в 2004 году построим график (рисунок 3.2). По горизонтали показывается объем продукции в натуральных единицах, а по вертикали – себестоимость проданной продукции и прибыль, которые вместе составляют выручку от реализации.
По графику можно установить, при каком объем реализации продукции предприятие получит прибыль, а при каком ее не будет. Можно также определить точку, в которой затраты будут равны выручке от реализации продукции. Она получила название точки безубыточного объема реализации продукции, ниже которой производство будет убыточным [16].
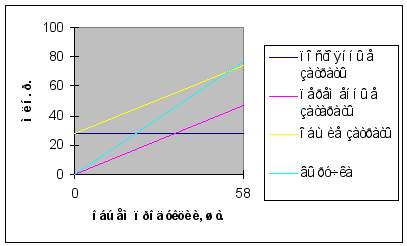
Рисунок 3.2 – Зависимость между прибылью, объемом реализации продукции и себестоимостью куттера ВК125 на 2004 год
Таким образом, из данного графика видно, что безубыточный объем производства равен 53 шт. То есть при данном объеме реализации куттера ВК 125 ФГУП «ВМЗ» не получит ни прибыли, ни убытков. А при объеме реализации 58 шт. предприятие получает прибыль в размере 2239,12 млн. р. Объем реализации почти приближается к критическому значению. Это является отрицательным фактором деятельности предприятия.
Графический способ дает нам приближенные значения, поэтому для получения более точных результатов рассчитаем аналитическим методов. Преимущества данного метода заключается еще и в том, что он исключает необходимость чертить каждый раз график, что довольно трудоемко [16].
Для определения безубыточного объема продаж в стоимостном выражении необходимо сумму постоянных затрат разделить на долю маржи покрытия в выручке.
Используя формулу 3.2. получаем:
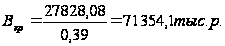
Также для данного вида продукции можно определить безубыточный объем продаж в натуральном выражении по формуле 3.3.:
Тогда безубыточный объем продаж куттера ВК125 будет равен:
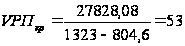 шт.
Большое значение имеет определение зоны безопасности. Для ее определения аналитическим методом по количественным показателям используется следующая формула:
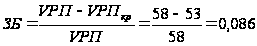 или
8,6%
Данный
показатель
низкий, что
говорит о
неустойчивом
положении
предприятия.
Причем по сравнению
с 2003 годом он
снизился, что
говорит об
отрицательной
тенденции.
Хотелось бы
также отметить
снижение прибыли
по данному
изделию с 2540,36
тыс. р. до 2239,12 тыс.
р., то есть на
301,24 тыс. р. что также
характеризует
деятельность
предприятия
с отрицательной
стороны. Построим
на основании
таблиц 3.1 и 3.2 диаграмму
динамики прибыли,
переменных
и постоянных
расходов (рисунок
3.3).
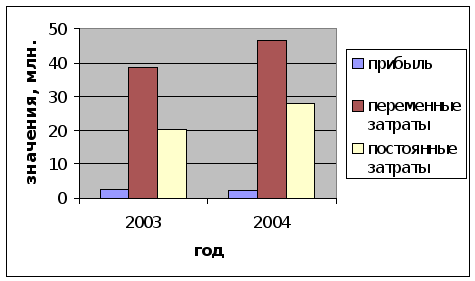
Рисунок 3.3 – Динамика прибыли, переменных и постоянных затрат
На этой диаграмме отчетливо видно снижение прибыли и увеличение переменных и постоянных расходов. Это является отрицательным фактором и предприятию необходимо постараться снизить расходы путем закупки более дешевого сырья, использования прогрессивных технологий, которые будут также способствовать снижению затрат.
Далее проведем анализ факторов изменения безубыточного объема продаж и зоны безопасности предприятия.
График точки безубыточности и аналитические расчеты показывают, что безубыточный объем продаж и зона безопасности зависят от суммы постоянных и переменных затрат, а также от уровня цен на продукции. При повышении цен нужно меньше реализовывать продукции, чтобы получить необходимую сумму выручки для компенсации постоянных издержек предприятия, и, наоборот, при снижении уровня цен безубыточный объем реализации возрастает. Увеличение же удельных переменных и постоянных затрат повышает порог рентабельности и уменьшает зону безопасности.
Поэтому каждое предприятие стремится к сокращению постоянных издержек. Оптимальным считается такой план, который позволяет снизить долю постоянных затрат на единицу продукции, уменьшить безубыточный объем продаж и увеличить зону безопасности [15].
Проведем анализ факторов, которые повлияли на изменение безубыточного объема продаж и зону безопасности.
У нас имеется факторная модель, которая имеет вид:
,
тогда
Способом цепной подстановки можно определить влияние каждого фактора на изменение безубыточного объема продаж.
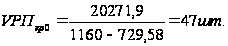 ;
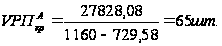 ;
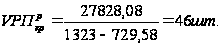 ;
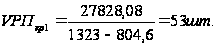
отсюда
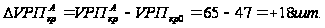 ;
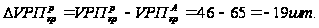 ;
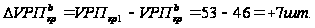
Проверку осуществим с помощью балансовой увязки:
53–47 = 18–19+7
6=6
Значит, при изменение всех факторов, влияющих на безубыточный объем продаж куттера ВК125, он увеличился на 6 шт. Но при этом надо учесть тот факт, что произведено продукции в 2004 году было больше, а удалось реализовать меньше.
При этом сократилась и зона безопасности с 11,3% до 8,6%. Определим влияние различных факторов на изменение зоны безопасности.
Для факторного анализа зоны безопасности можно использовать следующую модель:
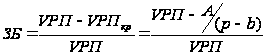 .
(3.4)
Последовательно заменяя базовый уровень каждой составляющей данной формулы на фактический, способом цепной подстановки определим изменение зоны безопасности за счет объема продаж, суммы постоянных затрат, цены изделия, удельных переменных затрат: