Предмет экономической теории
Порядок расчетов в наличной денежной форме зависит от субъекта. Граждане, не занимающиеся предпринимательской деятельностью, осуществляют расчеты в наличной форме без ограничения, в то время как для физических лиц-предпринимателей установлены определенные нормы использования наличных денег по одному платежу. При платежах свыше установленной нормы расчеты должны осуществляться в безналичной форме.
В соответствии с Положением Банка России от 5 января 1998 г. «О правилах организации наличного денежного обращения на территории РФ» предусматривается, что:
предприятия хранят свободные денежные средства в учреждениях банка на соответствующих счетах;
наличные деньги, поступающие в оборотную кассу предприятия, подлежат зачислению на соответствующий счет в кредитном учреждении;
предприятие должно иметь в своей кассе наличность в пределах лимита, ежегодно устанавливаемого банками по согласованию с руководством предприятия;
сверх лимита денежная наличность может храниться на предприятиях для выдачи оплаты труда, выплаты социального характера не более трех дней.
В России налично-денежный оборот организуется Центральным банком и берет начало в его расчетно-кассовых центрах (РКЦ). Расчетно-кассовые центры осуществляют прием и выдачу наличных денег при территориальных главных управлениях Банка России (БР), и формируют для этой цели оборотную кассу, а также резервные фонды. Наличные деньги переводятся из резервных фондов РКЦ в оборотные кассы, затем направляются в операционные кассы коммерческих банков, которые выдают наличные деньги своим клиентам – юридическим и физическим лицам, и т.д. (рис.).
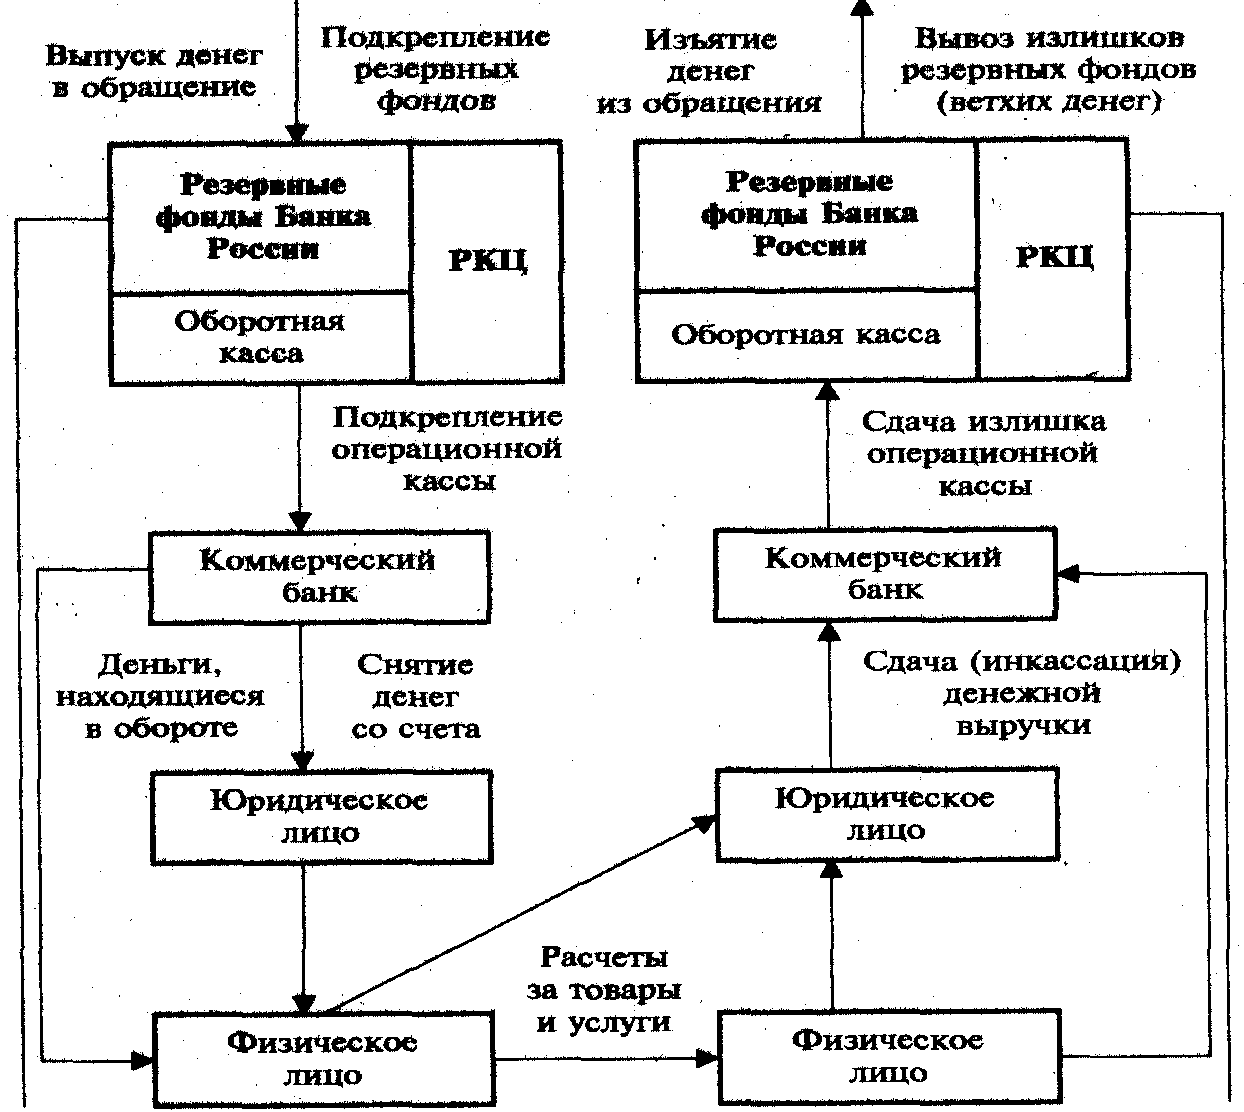
Рис. Оборот наличных денег в хозяйстве
Для коммерческих банков устанавливаются лимиты остатка наличных денег в оборотных кассах; суммы, превышающие лимит, сдаются в РКЦ. Оборотные кассы РКЦ также имеют лимит и суммы, его превышающие, должны быть переведены в резервные фонды. В итоге деньги изымаются из обращения.
Наличные деньги выпускаются в обращение БР на основе эмиссионного разрешения – документа, дающего право БР подкреплять оборотную кассу за счет резервных фондов банкнот и монет (резервные фонды банкнот и монет представляют собой запас не выпущенных в обращение денежных знаков для регулирования кассовых ресурсов.). Этот документ выдается Правлением БР в пределах эмиссионной директивы, т.е. предельного выпуска денег в обращение, установленного Правительством РФ.
48. Формы безналичных расчетов в РФ. Их сравнительная характеристика
Расчеты платежными поручениями – самая распространенная форма безналичных расчетов в РФ. При этой форме расчетов банк обязуется по поручению плательщика перевести определенную денежную сумму с его счета на счет указанного плательщиком лица в данном банке или в другом. Схема этих расчетов выглядит следующим образом:
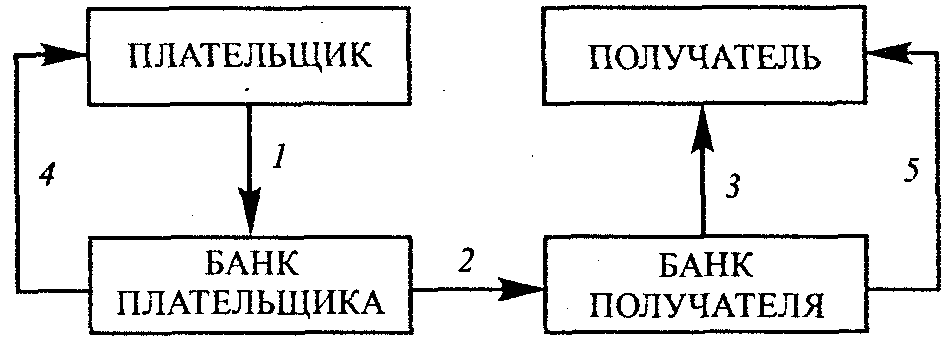
Платежные поручения действительны в течение десяти дней со дня выписки (день выписки в расчет не принимается) и принимаются от плательщика к исполнению только при наличии средств на его счете, если иное не оговорено между банком и владельцем счета.
Платежи поручениями по договоренности сторон могут быть срочными, досрочными и отсроченными. Срочный платеж осуществляется в следующих вариантах: 1) авансовый платеж, т.е. до отгрузки товара; 2) после отгрузки товара, т.е. путем прямого акцепта товара; 3) частичные платежи при крупных сделках. Долгосрочный и отсроченный платежи используются в рамках договорных отношений без ущерба для финансового положения сторон.
Преимущество расчетов платежными поручениями заключается в том, что они обеспечивают относительно простой и быстрый документооборот, максимальное сближение моментов получения покупателями товаров и совершения платежа, возможность для плательщика предварительной проверки качества оплачиваемых товаров или услуг. В общем безналичном обороте эта форма расчетов составляет свыше 80%.
Расчеты аккредитивами. Аккредитив представляет собой условное денежное обязательство, принимаемое банком (банк-эмитент) по поручению плательщика, произвести платежи в пользу получателя средств по предъявлении последним документов, соответствующих условиям аккредитива, или предоставить полномочия другому банку (исполняющий банк) произвести такие платежи. Банками могут открываться следующие виды аккредитивов:
1. покрытые (депонированные) и непокрытые (гарантированные);
2. отзывные или безотзывные.
Покрытыми (депонированными) считаются аккредитивы, при открытии которых банк-эмитент перечисляет собственные средства плательщика или предоставленный ему кредит в распоряжение исполняющего банка.
При открытии непокрытого (гарантированного) аккредитива банк-эмитент предоставляет исполняющему банку право списывать средства с открытого у него корреспондентского счета в пределах суммы аккредитива.
Отзывным признается аккредитив, который может быть изменен или отменен банком-эмитентом без предварительного уведомления получателя средств и без каких-либо обязательств перед ним. Аккредитив является отзывным, если в нем не указано иное.
Безотзывным считается аккредитив, который не может быть изменен или аннулирован без согласия получателя средств. Разновидностью безотзывного аккредитива является подтвержденный аккредитив. Исполняющий банк подтверждает безотзывный аккредитив по просьбе банка-эмитента, то есть он принимает на себя наряду с эмитентом обязательства по аккредитиву.
Получив извещение об открытии аккредитива, поставщик отгружает продукцию в адрес покупателя. Для получения средств по аккредитиву он представляет в исполняющий банк товарно-транспортные документы и реестр счетов-фактур на отгруженную продукцию, на основании которых банк проверяет выполнение поставщиком всех условий аккредитива и только после этого производится платеж (в безналичном порядке). Извещение о произведенном платеже и соответствующие товарно-транспортные документы отсылаются банку-эмитенту для вручения плательщику. Схема расчетов:
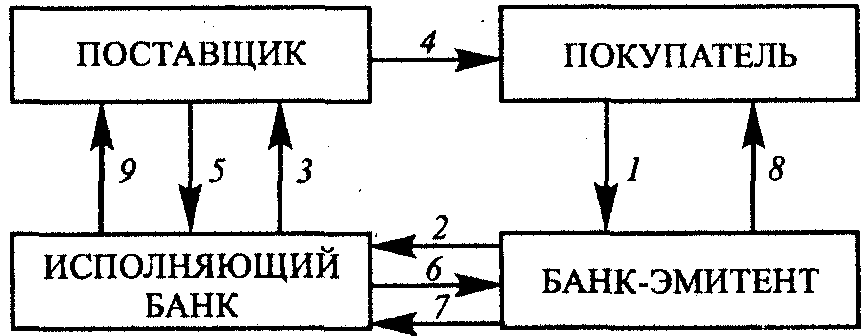
Преимущество аккредитивной формы расчетов состоит в гарантии платежа и возможности получить его в кратчайший срок после отгрузки товаров, недостаток ее – отвлечение из оборота покупателя средств, так как он резервирует их для оплаты счетов поставщика до отгрузки товаров (возможно, это послужило одной из причин слабого развития данной формы расчетов в России).
Расчеты по инкассо. При расчетах по инкассо банк (банк-эмитент) обязуется по поручению клиента осуществить действия (за счет клиента) по получению от плательщика платежа и (или) акцепта платежа.
Банк-эмитент имеет право привлекать для выполнения поручений клиента иной банк. На практике расчеты по инкассо, как правило, производятся на основании платежных требований и платежных требований-поручений. Типичная схема расчетов по инкассо выглядит следующим образом:
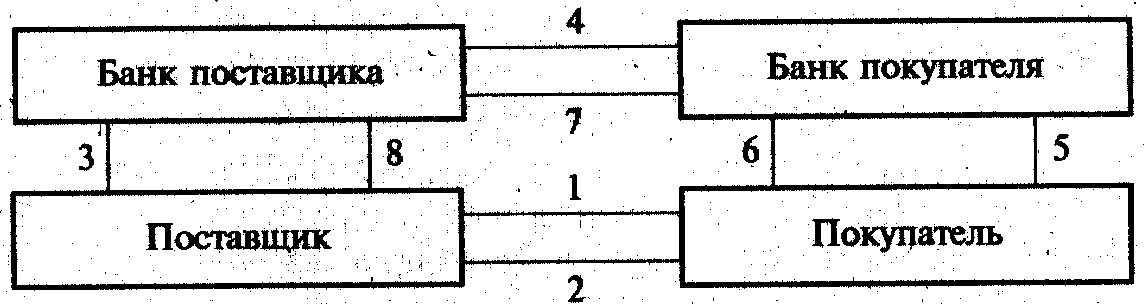
Возможность осуществления расчетов по инкассо должна быть предусмотрена в договоре с банком на расчетно-кассовое обслуживание, иначе банк не обязан принимать к исполнению поступившие платежные документы.
Расчеты платежными требованиями-поручениями. Это относительно новая для России форма безналичных расчетов. Платежное требование-поручение – это требование поставщика к покупателю оплатить стоимость поставленной по договору продукции (оказанных услуг) на основании расчетных и отгрузочных документов, направленных в обслуживающий банк, и поручение плательщика списать средства с его счета. Платежное требование-поручение выписывает поставщик и вместе с коммерческими документами направляет в банк покупателя, который передает требование-поручение плательщику. Плательщик обязан представить в банк платежное требование-поручение в течение трех дней со дня поступления его в банк плательщика. Этот платежный документ принимается в том случае, если на счете плательщика имеются средства.
Расчеты чеками. Чек – это ценная бумага, содержащая ничем не обусловленное распоряжение чекодателя банку произвести платеж указанной в нем суммы чекодержателю.
Участники отношений при чековой форме расчетов:
чекодатель – лицо, выписавшее чек;
чекодержатель – любое юридическое и физическое лицо, являющееся законным владельцем выписанного чека;
плательщик – банк или иная кредитная организация, получившие лицензию на совершение банковских операций, где чекодатель имеет средства, которыми он вправе распоряжаться путем выставления чеков.
Схема документооборота при расчетах чеками:
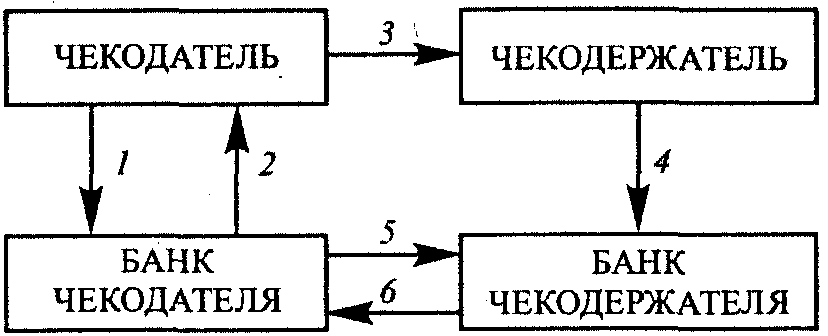
Различают чеки именные, предъявительские и ордерные. Именной чек выписывается на определенное лицо и не подлежит передаче. Чек на предъявителя (предъявительский чек) передается от одного лица другому путем простого вручения. Ордерный чек может передаваться посредством передаточной подписи (индоссамента). Индоссамент может быть именным, если в нем указано лицо, которому передается чек, и бланковым, если такое лицо не указано. Количество индоссаментов не ограничено.
Расчеты с использованием банковских карт. Банковские (пластиковые) карты, эмитируемые банками, являются удобной формой осуществления расчетов. Такие расчеты на территории Российской Федерации регламентируются Положением ЦБ РФ от 9 апреля 1998 г. «О порядке эмиссии кредитными организациями банковских карт и осуществления расчетов по операциям, совершаемым с их использованием».
Корпоративная банковская карта позволяет ее владельцу производить операции по счету юридического лица. Держателем такой карты, как правило, является сотрудник организации, который уполномочен совершать операции по счету.
Корпоративные банковские карты бывают двух видов: расчетные корпоративные карты и кредитные.
Расчетная корпоративная карта – это банковская карта, которая позволяет ее держателю, уполномоченному юридическим лицом, распоряжаться денежными средствами, находящимися на счете юридического лица, в пределах расходного лимита согласно условиям договора с клиентом.
Кредитная корпоративная карта – это банковская карта, которая позволяет держателю, уполномоченному юридическим лицом, осуществлять операции в размере предоставленной эмитентом кредитной линии и в пределах расходного лимита, установленного эмитентом в соответствии с условиями договора с клиентом, согласно перечню разрешенных операций.
Для получения корпоративной банковской карты организация должна открыть в банке-эмитенте счет и заключить договор, который предусматривал бы проведение расчетов по счету с использованием банковской карты.
49. Инфляция: сущность, причины, формы проявления, социально-экономические последствия
Термин «инфляция» (от лат. inflatio) буквально означает «вздутие». Современная инфляция связана не только с падением покупательной способности денег в результате роста цен, но и с общим неблагоприятным состоянием экономического развития государства. Она обусловлена противоречиями процесса производства, порожденными различными факторами в сфере как производства и реализации, так и денежного обращения, кредита и финансов. Первопричина инфляции – диспропорции между различными сферами народного хозяйства: накоплением и потреблением, спросом и предложением, доходами и расходами государства, денежной массой в обращении и потребностями хозяйства в деньгах.
Необходимо различать внутренние и внешние факторы (причины) инфляции.
1. К внутренним факторам можно отнести денежные (монетарные) и неденежные.
Факторы денежного (монетарного) обращения – это переполнение сферы обращения избыточной массой денежных средств в результате чрезмерной эмиссии денег, используемой на покрытие бюджетного дефицита; перенасыщение народного хозяйства кредитом; меры правительства по поддержанию курса национальной валюты, ограничение его движения и др.
Неденежные факторы инфляции – это факторы, связанные со структурными диспропорциями в общественном воспроизводстве, с затратным механизмом хозяйствования, с государственной экономической политикой, в том числе налоговой политикой, политикой цен, внешнеэкономической деятельностью и др.
2. Внешними факторами инфляции являются мировые структурные кризисы (сырьевой, энергетический, валютный), нелегальный экспорт золота и валюты и др.
Формами проявления инфляции выступают:
Рост цен на товары и услуги, вызывающий обесценение денег, снижение их покупательной способности.
Падение курса национальной денежной единицы по отношению к иностранной.
Инфляция оказывает отрицательное влияние на экономику и общество в целом, а именно:
– Усиливает диспропорции в экономике. Неравномерный рост цен на товары способствует переливанию капиталов из одних отраслей производства в другие (расширяется производство в одних отраслях, сокращается в других). При этом подрываются стимулы к долгосрочным инвестициям, что ведет к росту безработицы, сдерживанию процесса накопления капитала, дезорганизации хозяйственных связей.
– Создает условия для перелива капитала из производства в сферу обращения. Возникает спекулятивная торговля, где капитал быстро оборачивается и приносит прибыль. Инфляция приводит к обесцениванию всех форм промышленного капитала.
– Искажает структуру потребительского спроса. Рост цен порождает стремление превратить деньги в реальные ценности – товары независимо от потребности в них.
– Нарушает емкость внутреннего рынка. Снижается реальная заработная плата всех слоев населения, затрудняется сбыт товаров в результате сокращения платежеспособного спроса.
– Нарушает функционирование денежно-кредитной системы. Снижение покупательной способности денег приводит к сокращению объема денежных накоплений и тем самым к сокращению ресурсов финансово-кредитных учреждений. Обостряется борьба за сферы привлечения и приложения капитала. Значительная их часть больше не возвращается на внутренний рынок ни в товарной, ни в денежной формах.
– Отрицательно сказывается на международных экономических отношениях. Обесценивание денег приводит к снижению конкурентоспособности фирм-экспортеров и способствует ввозу товаров из-за рубежа. В поисках прибыльного приложения и надежного убежища капиталов происходит их отток за границу, в результате чего ухудшается платежный баланс страны.
– Осложняется процесс государственного финансирования. Стимулируется наполнение бюджета за счет эмиссии денежных знаков. При этом обесцениваются налоговые поступления в казну, обостряется проблема государственного долга.
– Обостряется валютный кризис. Различия в темпах инфляции между странами ведут к несоответствию между официальным и рыночным курсом валюты. Инфляция способствует увеличению международных платежных средств (их массы).
Различают два типа инфляции: инфляцию спроса и инфляцию издержек.
Инфляция спроса вызывается рядом денежных факторов:
Милитаризация экономики и рост военных расходов.
Дефицит государственного бюджета и рост внутреннего долга.
Кредитная экспансия банков.
Чрезмерные инвестиции в тяжелую промышленность.
Инфляция издержек характеризуется воздействием следующих неденежных факторов на процессы ценообразования:
Лидерство в ценах – когда крупные компании отраслей при формировании и изменении цен ориентируются на цены, установленные компаниями-лидерами, т.е. наиболее крупными производителями в отрасли или в рамках локально-территориального рынка.
Снижение роста производительности труда и падение производства
Возросшее значение сферы услуг. Оно характеризуется, с одной стороны, более медленным ростом производительности труда по сравнению с отраслями материального производства, а с другой – большим удельным весом заработной платы в общих издержках производства.
Ускорение прироста издержек и особенно заработной платы на единицу продукции.
Энергетический кризис.
Следует отметить и ожидаемую инфляцию, которая вызывается политической и экономической нестабильностью, потерей доверия населения к экономическому курсу Правительства. В результате начинается закупка товаров «впрок», что значительно увеличивает на них спрос и дисбаланс между товарной и денежной массой.
Таким образом, инфляция представляет собой обесценение бумажных денег, которое в настоящее время проявляется в двух основных формах: во-первых, в росте цен на товары и услуги и, во-вторых, в падении валютного курса денежной единицы, которое зависит от степени внутреннего обесценения бумажных денег.
В международной практике в зависимости от величины роста цен принято деление инфляции на три вида:
ползучую – если среднегодовой темп прироста цен не выше 5–10%;
галопирующую – при среднегодовом темпе прироста цен от 10 до 50% (иногда до 100%);
гиперинфляцию – когда рост цен превышает 100% в год (МВФ за гиперинфляцию сейчас принимает 50-процентный рост цен в месяц).
Для промышленно развитых стран характерной является ползучая инфляция, т.е. небольшое, умеренное обесценение из года в год.
В развивающихся странах преобладают галопирующая инфляция и гиперинфляция. Причем факторы, формы и социально-экономические последствия инфляции, а также подходы к выработке и осуществлению антиинфляционных мер в разных странах обусловливаются особенностями их экономического развития.
50. Необходимость и сущность кредита. Структура кредита. Особенности развития кредитных отношений в современных условиях
Кредит – это экономические отношения, возникающие между кредитором и заемщиком по поводу стоимости, передаваемой во временное пользование.
При анализе сущности кредита следует различать три элемента: 1) субъект, 2) объект, 3) ссудный процент.
1. Субъект кредитных отношений – это кредитор и заемщик.
Кредитор предоставляет ссуду на время, оставаясь собственником ссуженной стоимости.
Заемщик получает ссуду и обязуется ее возвратить к обусловленному сроку. Заемщик платит за кредит ссудный процент, он должен обладать определенным имущественным обеспечением, гарантирующим возврат кредита по требованию кредитора.
2. Объект кредитных отношений – это ссуженная стоимость, при капитализме – это ссудный капитал.
Ссудный капитал – денежный капитал, обособившийся от промышленного, имеющий особую форму движения и обладающий определенной спецификой:
это капитал – собственность, владелец которой продает заемщику не сам капитал, а лишь право на его временное владение;
это своеобразный товар, потребительная стоимость которого определяется способностью приносить заемщику прибыль;
имеет своеобразную форму отчуждения, т.е. передача его заемщику и возврат кредитору различен во времени;
в отличие от промышленного и торгового капитала ссудный капитал всегда выступает в денежной форме.
3. Ссудный процент. Это своеобразная цена ссуженной стоимости, передаваемой кредитором заемщику во временное пользование с целью ее производительного потребления.
Сущность кредита также проявляется в его функциях:
Перераспределительная функция.
Экономия издержек обращения.
Ускорение концентрации капитала.
Обслуживание товарооборота.
Ускорение научно-технического прогресса.
51. Формы и виды кредита. Современные проблемы и тенденции развития
Различают пять самостоятельных форм кредита.
1. Коммерческий кредит. В его основе лежит отсрочка предприятием-продавцом оплаты товара и предоставление предприятием-покупателем векселя как его долгового обязательства оплатить стоимость покупки по истечении определенного срока.
Коммерческий кредит – кредит, предоставляемый функционирующими, хозяйствующими субъектами друг другу при продаже товаров с рассрочкой платежа.
На практике применяются следующие разновидности коммерческого кредита:
1) с фиксированным сроком погашения;
2) с возвратом после фактической реализации полученных в кредит товаров;
3) по открытому счету, когда вторичная поставка товара на условиях коммерческого кредита осуществляется по погашению задолженности по предыдущей поставке.
2. Банковский кредит. Это наиболее распространенная форма кредитных отношений в экономике. Именно банки чаще всего предоставляют ссуды хозяйствующим субъектам, которые временно нуждаются в финансовой помощи.
Банковский кредит – это кредит, предоставляемый банками и другими денежными субъектами заемщикам в виде денежных ссуд.
Банковский кредит классифицируется по разным признакам:
1) по срокам погашения:
краткосрочные – обычно до шести месяцев на восполнение временного недостатка собственных оборотных средств;
среднесрочные – сроком от шести месяцев до одного года; «долгосрочные – свыше года (в некоторых странах – свыше трех-пяти лет).
2) по способу погашения:
ссуда, погашаемая заемщиком единовременным платежом;
ссуда, погашаемая в рассрочку в течение всего срока действия кредитного договора.
3) по обеспеченности:
доверительные ссуды, единственной формой обеспечения является кредитный договор;
обеспеченные ссуды, которые защищены имуществом заемщика (недвижимостью, ценными бумагами);
ссуда под финансовую гарантию третьих лиц;
4) по категориям плательщиков:
аграрные ссуды, обычно имеющие сезонный характер, предоставляются для сельскохозяйственного производства;
3. Потребительский кредит. Действует при целевом кредитовании физических лиц в товарной или денежной формах. Кредитором выступают предприниматели при розничной продаже товаров в рассрочку, как правило, товаров длительного пользования (мебели, легковых и грузовых машин, холодильников и т.п.) и кредитные организации, предоставляющие денежные ссуды населению для приобретения земли и другой недвижимости (квартир, домиков), оплаты дорогостоящего медицинского обслуживания и т.п. За рубежом эта форма кредита получила очень широкое распространение и используется всеми слоями населения через систему кредитных карточек. В России потребительский кредит только начал развиваться в виде кредитования граждан под залог недвижимости или продажи некоторых товаров в рассрочку (например, квартир).
4. Государственный кредит. Отличительная его особенность – участие в кредитных отношениях государства в лице его органов власти различных уровней в качестве кредитора или заемщика. Выступая кредитором, государство через центральный банк или казначейскую систему производит кредитование:
1) приоритетных отраслей, региональных или местных органов, испытывающих необходимость в финансовых ресурсах при невозможности бюджетного финансирования со стороны коммерческих банков из-за факторов конъюнктурного характера;
2) коммерческих банков и других кредитных учреждений в процессе прямой или аукционной продажи кредитных ресурсов на рынке межбанковских кредитов.
В мировой практике государственный кредит используется не только в качестве привлечения финансовых ресурсов, но и как эффективный инструмент централизованного кредитного регулирования.
5. Международный кредит. Это наиболее поздняя форма развития, когда экономические отношения вышли за национальные рамки. Он функционирует на международном уровне, участниками которого могут выступать отдельные юридические лица, правительства соответствующих государств, а также международные финансово-кредитные институты (Международный валютный фонд, Мировой банк, Европейский банк и др.). Этот кредит классифицируется по нескольким базовым признакам:
по видам – товарные, предоставленные экспортерами при отсрочке платежа за товары или услуги, и валютные в денежной форме;
по назначению – коммерческие, связанные с внешней торговлей, финансовые – прямые капиталовложения, погашение внешней задолженности, валютные интервенции;
по валюте займа – в валюте страны-должника, страны-кредитора, третьей страны и в международной счетной денежной единице (СДР, евро);
по обеспеченности – защищенные (товарными документами, недвижимостью, ценными бумагами и др.) и бланковые – под обязательства должника (соловексель с одной подписью).
Международный кредит играет двоякую роль в экономике страны. Положительную – стимулируя ускорение развития производительных сил, расширение процесса производства, внешнеэкономическую деятельность, и отрицательную – обостряя противоречия рыночной экономики, форсируя перепроизводство товаров, усиливая диспропорции общественного воспроизводства и конкурентной борьбы за рынки сбыта, сферы приложения капитала и источники сырья.
Особой формой кредита является ростовщический кредит, имевший в прошлом большое значение наряду с коммерческим кредитом. В настоящее время с расширением кредитной системы он почти исчез с рынка ссудных капиталов. Его отличительными чертами являются:
сверхвысокие ставки ссудного процента;
кредиторами выступают физические лица или хозяйствующие субъекты, не имеющие лицензии на коммерческую деятельность;
криминальные методы взыскания заемных сумм с неплательщика.
В большинстве зарубежных стран ростовщический кредит законодательно запрещен. В России он получил ограниченное распространение.
Виды кредита. Это более детальная характеристика по организационно-экономическим признакам классификации кредита. Единых мировых стандартов видов нет. Каждая страна в зависимости от особенностей кредитных отношений виды кредита устанавливает по-своему.
В России виды кредита зависят от:
1) срока оплаты ссуды (краткосрочные – до шести месяцев, среднесрочные – от шести месяцев до одного года, долгосрочные – свыше одного года);
2) объекта кредитования (приобретение сырья, топлива, материалов в промышленности, приобретение разнообразных товаров в торговле; затрат по растениеводству и животноводству в сельском хозяйстве);
3) отраслевой направленности (в промышленность, строительство, на транспорт, в торговлю и т.д.);
4) обеспеченности (прямые – ссуды выдают под конкретные товарно-материальные ценности; косвенные – предоставляются на покрытие кассового разрыва в платежном обороте; необеспеченные);
5) платности за использование (платные – заемщик платит процент, бесплатные – заемщик лишь возвращает долг без оплаты процента).
Делят кредит на дешевый с низким процентом и дорогой, когда процент достигает высокого уровня.
В мировой практике используются и другие критерии классификации видов кредита, например, кредит для юридических лиц и физических лиц.
52. Роль кредита в современной рыночной экономике. Границы применения кредита на макро- и микроуровне
Роль кредита характеризуется результатами его применения для экономики государства и населения, а также особенностями методов, с помощью которых эти результаты достигаются.
Особенности кредита, в частности возвратность, срочность и платность, способствуют повышению роли кредита в экономии ресурсов.
Кредит используемый для возвратного предоставления средств, влияет на процессы производства, реализации и потребления продукции и на сферу денежного оборота.
Одним из проявлений роли кредита выступает его воздействие на бесперебойность процессов производства и реализации продукции.
Кредит играет большую роль в удовлетворении временной потребности в средствах, обусловленной сезонностью производства и реализации определенных видов продукции.
Велика роль кредита и в расширении производства.
Значительна роль кредита в сфере денежного оборота – наличного и безналичного. Это относится к денежно-кредитным системам всех стран.
Следует различать макроуровень и микроуровень увеличения кредитных вложений, т.е. установление народнохозяйственных пределов объема кредитных вложений и таких пределов на уровне взаимоотношений отдельных банков со своими клиентами.
Объемы кредита не могут быть найдены исходя из динамики развития производства, наличия аккумулированных ресурсов, из объема денежных средств, необходимых для обращения. Тем не менее такие особенности развития экономики, как рост объема производства, изменения его структуры, а также задачи оптимизации величины денежных средств в обороте могут быть учтены при прогнозировании объема кредитных вложений на макроуровне в предстоящем периоде.
Использование кредита на микроуровне зависит от многих обстоятельств, прежде всего от интересов и возможностей сторон, участвующих в кредитных отношениях.
Необходимо еще отметить наличие специфических границ применения краткосрочного и долгосрочного кредитов. Существуют немалые различия в применении кредита в качестве источника оборотного и основного капитала.
Если заемные средства предоставлены для использования в качестве оборотного капитала, то погашение ссуд может быть произведено за счет средств, высвобождающихся из оборотных активов. Именно к периоду высвобождения авансированных средств из оборотных активов устанавливаются сроки возврата заемных средств. Это – срочное кредитование потребностей, обусловленных применением оборотного капитала. Иное положение с привлечением заемных средств для капиталовложений. Такие средства заемщики возвращают не за счет суммы высвобождающихся амортизационных отчислений, а главным образом за счет прибыли, образующейся в связи с введенными в эксплуатацию основными фондами.
Использование прибыли для погашения ссуды на капиталовложения позволяет не только оценить эффективность кредитуемых вложений, но и ускорить погашение ссудной задолженности. Поэтому образуется своеобразная граница применения долгосрочного кредита, состоящая в том, что возможность предоставления таких кредитов и их размер определяются в зависимости от окупаемости кредитуемых затрат за счет прибыли в течение срока кредитования.
Следовательно, границы применения кредита на микроуровне регулируются в соответствии с:
потребностью заемщиков в средствах и их заинтересованностью в уменьшении издержек по платежам за пользование заемными средствами связи с использованием кредита;
заинтересованностью кредиторов и прежде всего банков в расширении кредитных вложений;
необходимостью учитывать кредитоспособность заемщиков как предпосылки своевременного погашения задолженности по предоставленным кредитам;
ограничениями возможности предоставления средств взаймы, обусловленных наличием ресурсов, особенно при коммерческом кредитовании, и необходимостью соблюдения банками установленных нормативов, регулирующих их деятельность.
В комплексе факторов и показателей, оказывающих влияние на границы применения кредита на микроуровне, первостепенное значение имеют потребности предприятий в средствах в сочетании с их заинтересованностью в экономном привлечении кредита и стремлением кредиторов соблюдать собственные интересы при кредитовании заемщиков и необходимостью соблюдения установленных нормативов.
53. Понятие банковской системы, ее свойства, принципы построения. Характеристика элементов банковской системы
Банковская система – это форма организации функционирования в стране специализированных кредитных учреждений, сложившаяся исторически и закрепленная законами. Банковские системы используются для решения текущих и стратегических задач: обеспечения экономического роста; регулирования инфляции; регулирования платежного баланса.
Современные кредитно-банковские системы имеют сложную, многозвеньевую структуру. Банковская система стран с развитой рыночной экономикой имеет сложную, как правило, двухуровневую структуру и включает верхний уровень – Центральный (эмиссионный) банк страны и нижний, состоящий из коммерческих банков и различных специализированных финансовых учреждений, в том числе финансово-кредитных организаций.
В России двухуровневая банковская система:
I уровень – Центральный банк России;
II уровень – коммерческие банки и другие кредитно-финансовые учреждения, осуществляющие отдельные банковские операции.
Верхний уровень банковской системы занимает Центральный банк. Он осуществляет регулирование деятельности коммерческих банков и специализированных кредитно-финансовых учреждений. Данное регулирование осуществляется в целях обеспечения нормального денежного обращения как важнейшего условия устойчивых темпов роста экономики. Традиционно центральный банк выполняет четыре основные функции: 1) осуществляет монопольную эмиссию банкнот; 2) является банком банков, банкиром правительства; 3) проводит денежно-кредитное регулирование; 4) осуществляет банковский надзор.
Коммерческий банк – это коммерческое предприятие, которое в условиях рынка строит свои взаимоотношения с партнерами как обычные рыночные отношения, то есть на основе прибыльности риска. Коммерческий банк обладает полной экономической самостоятельностью, то есть он самостоятелен в распоряжении собственными и привлеченными ресурсами, доходами, остающимися после уплаты налогов, самостоятелен в выборе клиентов и вкладчиков. Регулирование деятельности коммерческого банка осуществляется экономическими методами. Административные меры применяются только при нарушении банком соответствующих законов.
Характерная особенность коммерческих банков заключается в том, что основной целью их деятельности является получение прибыли (в этом состоит их «коммерческий интерес» в системе рыночных отношений).
Помимо банковских учреждений во второй уровень кредитной системы входят также специальные финансово-кредитные институты. В их деятельности можно выделить, как правило, одну или две банковские операции, на совершение которых требуется получение лицензии ЦБ РФ. Они имеют обычно специфическую клиентуру. К таким институтам относятся кредитные союзы и кооперативы, финансовые и трастовые компании, страховые компании, частные пенсионные фонды, ссудо-сберегательные ассоциации, инвестиционные фонды и другие учреждения. Они аккумулируют средства населения и юридических лиц, осуществляют кредитование предприятий и граждан, выступают посредниками на рынке межбанковских кредитов, выполняют доверительные операции.
54. Особенности современных банковских систем. Основные проблемы банковской системы России и тенденции ее развития
Можно выделить следующие особенности банковских систем:
1. Уникальность систем, обусловленная национальными традициями, историческим опытом развития. Банковские системы разных стран, их организационная структура зависят от многих факторов (объективных и субъективных), к числу которых наряду с историческими, национальными традициями следует отнести также степень развития товарно-денежных отношений в стране, общий уровень роста экономики, способы регулирования денежного обращения (прямой и косвенный) и др. Например, на Североамериканском континенте две высокоразвитые страны мира – США и Канада, находящиеся в непосредственной близости друг к другу, имеют прямо противоположные подходы к организации своих банковских систем. В США насчитывается около 12 тыс. банков, в Канаде – всего шесть банков, имеющих филиалы и отделения на территории всей страны.
2. Различия в понимании банка как основного элемента банковских систем. В мировой банковской практике конкуренция между банками и небанковскими кредитными учреждениями, а также среди последних порождает тенденцию к определенной универсализации их деятельности, что в свою очередь вызвало дискуссии о том, каковы же отличительные признаки банка, выделяющие его из ряда кредитных институтов, что такое современный банк.
3. Положение банков на рынке ценных бумаг. Исторические, национальные особенности построения банковских систем проявляются также в том, что в отдельных странах (в Германии, Франции, Австрии, Венгрии, Италии, других европейских странах) не существует четкого разграничения между коммерческими и инвестиционными банками, что определяется положением последних на рынке ценных бумаг.
4. Система надзора за деятельностью коммерческих банков. В мировой банковской практике существуют разные подходы к организации банковского надзора. Можно выделить три группы стран, отличающихся способами построения надзорных структур, местом и ролью центрального банка в этих структурах:
1) страны, в которых контроль (надзор) осуществляется центральным банком, – Австралия, Великобритания, Исландия, Испания, Ирландия, Италия, Новая Зеландия, Португалия;
2) страны, в которых контроль выполняется не центральным банком, а другими органами, – Канада, Дания, Люксембург, Швеция, Австрия, Финляндия, Норвегия;
3) страны, в которых контроль производится центральным банком совместно с другими органами, – Швейцария (Центральным банком совместно с Федеральной банковской комиссией и Швейцарской банковской ассоциацией); Франция (Банком Франции совместно с Банковской комиссией); Германия (Бундесбанком совместно с Федеральной службой кредитного контроля); США (Федеральной резервной системой – ФРС – совместно с Министерством финансов – Казначейством через контролера денежного обращения и независимым агентством – Федеральной корпорацией страхования депозитов).
5. Уровни банковских систем. Совокупность действующих в стране банков может иметь одноуровневую либо двухуровневую организацию. Одноуровневый вариант построения банковской системы может быть в случаях, когда:
в стране еще нет центрального банка;
в стране есть только центральный банк;
центральный банк выполняет все банковские операции, конкурируя с другими банками.
В настоящее время практически во всех странах с рыночной экономикой созданы и активно развиваются двухуровневые банковские системы, где на первом уровне функционирует центральный банк страны, осуществляющий эмиссионную, законотворческую, надзорную и прочие виды деятельности; на втором – действуют коммерческие банки.
Среди характерных черт, присущих банковскому сектору российской экономики на сегодняшний день, можно выделить следующие:
1) достаточно большое число кредитных институтов.
2) концентрация активов у крупнейших банков.
3) неравномерность территориального распределения субъектов банковского рынка.
4) внедрение на банковский рынок небанковских кредитных организаций (небанков).
5) локальный характер банковских рынков.
55. Центральные банки и основы их деятельности
рхний уровень банковской системы занимает Центральный банк. Он осуществляет регулирование деятельности коммерческих банков и специализированных кредитно-финансовых учреждений. Данное регулирование осуществляется в целях обеспечения нормального денежного обращения как важнейшего условия устойчивых темпов роста экономики.
Формы организации центрального банка. С точки зрения собственности на капитал центральные банки подразделяются на: государственные, капитал которых принадлежит государству (например, центральные банки в Великобритании, ФРГ, Франции, Канаде); акционерные (например, в США); смешанные – акционерные общества, часть капитала которых принадлежит государству (в Японии, Бельгии).
Функции центрального банка. Традиционно центральный банк выполняет пять основных функций: функцию монопольной эмиссии банкнот, банка банков, банкира правительства, внешнеэкономическую функцию, денежно-кредитного регулирования.
Свои функции центральный банк осуществляет через банковские операции – пассивные и активные. Пассивными называются операции, с помощью которых образуются банковские ресурсы, активными – операции по размещению банковских ресурсов.
К основным пассивным операциям центральных банков относятся: эмиссия банкнот, прием вкладов коммерческих банков и казначейства, образование собственного капитала.
К основным активным операциям центральных банков относятся: учетно-ссудные операции; вложения в государственные ценные