Предмет экономической теории
7. По методу определения дохода долговые обязательства государства бывают с твердым или плавающим доходом.
8. В зависимости от обязанности заемщика твердо соблюдать сроки погашения займа, установленные при его выпуске, заемные инструменты делятся на обязательства: с правом досрочного погашения и без права досрочного погашения.
9. По методам размещения займы подразделяются на добровольные, размещаемые по подписке и принудительные.
10. Государственные займы могут быть облигационными и безоблигационными. Облигационные займы сопровождаются эмиссией ценных бумаг государства. Безоблигационные оформляются подписанием соглашений, договоров, а также путем записей в долговых книгах и выдачей особых свидетельств.
70. Сущность и функции налогов. Налоговая система Российской Федерации
Функция налога – это проявление его сущности в действии, способ выражения его свойств. Функция показывает, каким образом реализуется общественное назначение данной экономической категории как инструмента стоимостного распределения и перераспределения доходов. Отсюда возникает главная распределительная функция налогов, выражающая их сущность как особого централизованного (фискального) инструмента распределительных отношений.
Посредством фискальной функции реализуется главное общественное назначение налогов – формирование финансовых ресурсов государства, аккумулируемых в бюджетной системе и внебюджетных фондах и необходимых для осуществления собственных функций (оборонных, социальных, природоохранных и др.). Формирование доходов государственного бюджета на основе стабильного и централизованного взимания налогов превращает само государство в крупнейшего экономического субъекта.
Другая функция налогов как экономической категории состоит в том, что появляется возможность количественного отражения налоговых поступлений и их сопоставления с потребностями государства в финансовых ресурсах. Благодаря контрольной функции оценивается эффективность налогового механизма, обеспечивается контроль за движением финансовых ресурсов, выявляется необходимость внесения изменений в налоговую систему и бюджетную политику. Контрольная функция налогово-финансовых отношений проявляется лишь в условиях действия распределительной функции. Таким образом, обе функции в органическом единстве определяют эффективность налогово-финансовых отношений и бюджетной политики.
Осуществление контрольной функции налогов, ее полнота и глубина в известной мере зависят от налоговой дисциплины.
Распределительная функция налогов обладает рядом свойств, характеризующих многогранность ее роли в воспроизводственном процессе. Это прежде всего то, что изначально распределительная функция налогов носила чисто фискальный характер. Но с тех пор, как государство посчитало необходимым активно участвовать в организации хозяйственной жизни в стране, у функции появилось регулирующее свойство, которое осуществляется через налоговый механизм. В налоговом регулировании возникли стимулирующая подфункция, а также подфункция воспроизводственного назначения.
Стимулирующая подфункция налогов реализуется через систему льгот, исключений, преференций (предпочтений), увязываемых с льготообразующими признаками объекта налогообложения. Она проявляется в изменении объекта обложения, уменьшении налогооблагаемой базы, понижении налоговой ставки и др.
Подфункцию воспроизводственного назначения несут в себе платежи за пользование природными ресурсами, налоги, взимаемые в дорожные фонды, на воспроизводство минерально-сырьевой базы. Эти налоги имеют четкую отраслевую принадлежность.
Под налоговой системой может пониматься построенная на основании четко сформулированных принципов налогообложения совокупность существующих в данном государстве налогов, установленных законодательно и взимаемых уполномоченными органами исполнительной власти.
Согласно законодательству РФ налоговая система является 3-уровневой по исчислению (уплате) налогов и сборов. В зависимости от уровня законодательной базы и изъятия налогов различают три вида налогов и сборов: федеральные, региональные и местные.
К федеральным налогам и сборам относятся: 1) налог на добавленную стоимость; 2) акцизы; 3) налог на доходы физических лиц; 4) единый социальный налог; 5) налог на прибыль организаций; 6) налог на добычу полезных ископаемых; 7) налог на наследование или дарение; 8) водный налог; 9) сборы за пользование объектами животного мира и за пользование объектами водных биологических ресурсов; 10) государственная пошлина.
К региональным налогам относятся: 1) налог на имущество организаций; 2) налог на игорный бизнес; 3) транспортный налог.
К местным налогам относятся: 1) земельный налог; 2) налог на имущество физических лиц.
71. Налоговое планирование на предприятии
Под налоговым планированием понимают, прежде всего, деятельность, направленную на уменьшение налоговых платежей
Налоговое планирование на уровне хозяйствующего субъекта определяется как «усилия, направленные на достижение оптимального уровня налогообложения посредством уменьшения размеров объема налоговых платежей.
Основная задача налогового планирования – минимизация налоговых платежей путем использования всех особенностей налогового законодательства и учета всех законных налоговых льгот.
Потребность в налоговом планировании возникает еще до государственной регистрации организации, поскольку даже на выбор организационно-правовой формы предпринимательства оказывает влияние налоговая система. С момента регистрации предприятия управление налогооблагаемыми базами становится составной частью каждого решения, сделки, так как форма договора влияет на величину налогов.
На этапе создания предприятия, подготовки учредительных документов такие процедуры включают:
анализ системы налогов и налоговых льгот малым предприятиям в соответствующей сфере деятельности;
определение регионов налогообложения предприятий, структурных подразделений;
анализ особенностей местного налогообложения;
изучение возможности оффшорных зон.
На этапе функционирования предприятия процедуры налогового планирования охватывают: анализ налоговых льгот по видам деятельности, в разрезе хозяйственных сделок, контрагентов, региональных особенностей налогообложения.
Налоговое планирование сопровождает предприятие весь период его деятельности.
Основные элементы налогового планирования: налоговый календарь, план оптимизации налоговых обязательств, график погашения обязательств по налогам и другим платежам, удовлетворительное состояние бухгалтерского учета и отчетности, дающее оперативную объективную информацию о хозяйственной деятельности для адекватного налогового планирования.
Налоговое планирование состоит из четырех взаимосвязанных этапов единого цикла.
Рис. Этапы налогового планирования
Знание налогов – точное знание текущего налогового законодательства, его дальнейшего развития; понимание того, какие положительные или негативные стороны оно имеет для предприятия.
Соблюдение налоговых законов – своевременная и четкая подготовка налоговых деклараций, отчетов, уведомлений и других документов, полная уплата всех причитающихся налоговых платежей.
Представление в налоговых органах – отправка налоговых деклараций, отчетов, уведомлений и других документов в налоговые органы, оказание помощи налоговым органам во время налоговых проверок и на других этапах соблюдения налоговых законов, переговоры с налоговыми и другими органами по вопросам нарушения налогового законодательства, снижения налогов и списания налоговой задолженности, представление предприятия в судебных органах по делам о налоговых правонарушениях.
Налоговая оптимизация – планирование и управление хозяйственными операциями для достижения наиболее выгодной налоговой позиции в стратегической перспективе.
Процессу налогового планирования также свойственна следующая структура:
– анализ хозяйственной деятельности;
– вычленение основных налоговых проблем;
– разработка и планирование налоговых схем;
– подготовка и реализация налоговых схем;
– включение результатов в отчетность и ожидание реакции контрольных органов.
Налоговое планирование призвано выполнять оперативные функции, функции контроля и собственно функции планирования. Таким образом, налоговое планирование можно изобразить в виде трехуровневой системы, включающей оперативный, тактический и стратегический элементы (рис.), в зависимости от которых трансформируется объективная сторона процесса налогового планирования, видоизменяются мероприятия по планированию налогов.
72. Сущность и назначение внебюджетных фондов
Вторым звеном общегосударственных финансов являются внебюджетные целевые фонды – фонды денежных средств, образуемые вне федерального бюджета и бюджетов субъектов РФ и предназначенные для реализации конституционных прав и удовлетворения некоторых потребностей социального и экономического характера. Так с помощью государственных целевых внебюджетных фондов можно решать ряд задач:
влиять на экономическое развитие регионов путем финансирования отдельных хозяйственных мероприятий;
оказывать социальную помощь и услуги населению путем выплаты денежных пособий, единовременной помощи;
обеспечивать восстановление и сохранение трудоспособности человека;
оказывать социальные услуги населению путем финансирования учреждений социальной инфраструктуры;
финансировать пенсионное обеспечение.
Мобилизуемые во внебюджетные фонды денежные средства позволяют государству осуществлять социальную политику.
Внебюджетные фонды создаются двумя путями:
Выделение из бюджета определенных расходов, имеющих особо важное значение.
Формирование внебюджетного фонда с собственными источниками доходов.
Источники формирования внебюджетных фондов: специальные налоги и сборы; ассигнования из федерального, региональных и местных бюджетов; специальные займы; добровольные поступления. Средства могут поступать также за счет капитализации части временно свободных средств внебюджетных фондов (покупка ценных бумаг, инвестирование).
73. Формирование финансовых ресурсов предприятия и направления их использования
Прибыль формируется в процессе хозяйственной деятельности организации и механизм ее формирования можно представить следующим образом:
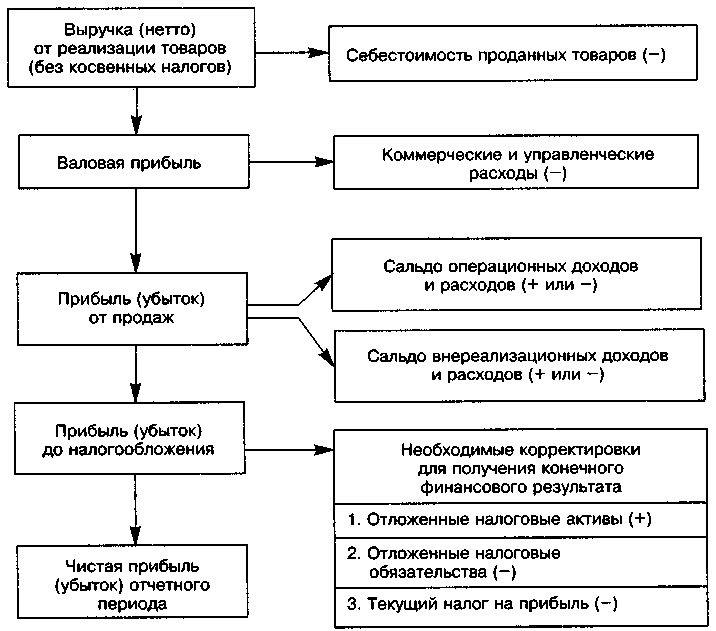
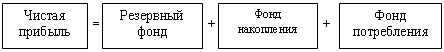
Объектом распределения является чистая прибыль предприятия. Под распределением прибыли понимается ее направление в бюджет и по статьям использования на предприятии. Законодательно распределение прибыли регулируется в той ее части, которая поступает в бюджеты разных уровней в виде налогов и других обязательных платежей. Определение направлений расходования прибыли, остающейся в распоряжении предприятия, структуры статей ее использования находится в компетенции предприятия.
Главное требование, которое предъявляется сегодня к системе распределения прибыли, остающейся на предприятии, заключается в том, что она должна обеспечить финансовыми ресурсами потребности расширенного воспроизводства на основе установления оптимального соотношения между средствами, направляемыми на потребление и накопление.
При распределении прибыли, определении основных направлений ее использования, прежде всего, учитывается состояние конкурентной среды, которая может диктовать необходимость существенного расширения и обновления производственного потенциала предприятия. В соответствии с этим определяются масштабы отчислений от прибыли в фонды производственного развития, ресурсы которых предназначаются для финансирования капитальных вложений, увеличения оборотных средств, обеспечения научно-исследовательской деятельности, внедрения новых технологий, перехода на прогрессивные методы труда и т.п. Общая схема распределения прибыли предприятия приведена на рисунке.
74. Показатели финансовой деятельности предприятия
Вся совокупность показателей, включаемых в информационную базу финансового механизма, группируется по видам источников информации и требует уточнения по каждой группе применительно к практической деятельности конкретной фирмы.
Первая группа – это показатели, характеризующие общеэкономическое развитие страны. Эти показатели предназначены для прогнозирования возможных изменений во внешней среде функционирования фирмы при принятии стратегических решений в области финансовой деятельности. Формирование системы показателей первой группы основывается на публикуемых данных государственной статистики. К данной группе относятся следующие показатели: темп роста внутреннего валового продукта и национального дохода; объем бюджетного дефицита; объем эмиссии денег в рассматриваемом периоде; денежные доходы населения; вклады населения в банках; индекс инфляции; учетная ставка ЦБ.
Ко второй группе относятся основные информативные показатели, характеризующие отраслевую принадлежность фирмы, такие, как: общая сумма используемого капитала, в том числе собственного капитала фирмы; общая сумма активов фирмы, в том числе оборотных; сумма балансовой прибыли по основной деятельности фирмы; объем произведенной (реализованной) продукции; ставка налогообложения прибыли по основной деятельности; индекс цен на продукцию отрасли и др.
Данные показатели необходимы для принятия управленческих решений по вопросам оперативной финансовой деятельности фирмы. Источником их формирования служат публикации отчетных материалов в прессе, соответствующие рейтинги, платные бизнес-справки, предоставляемые на рынке информационных услуг.
Третья группа – это показатели, характеризующие конъюнктуру финансового рынка. Система информативных показателей этой группы служит для принятия управленческих решений в области формирования портфеля долгосрочных финансовых инвестиций, осуществления краткосрочных финансовых вложений и других операций. К данной группе относятся следующие показатели: виды основных котируемых фондовых инструментов, обращающихся на биржевом и внебиржевом фондовом рынке; котируемые цены спроса и предложения основных видов фондовых инструментов; объемы и цены сделок по основным видам фондовых инструментов; сводный индекс динамики цен на фондовом рынке; кредитная ставка отдельных банков; депозитная ставка отдельных банков; официальные курсы отдельных валют; курсы покупки-продажи отдельных валют, установленные банками.
Последняя, четвертая группа – это показатели, формируемые из внутренних источников информации фирмы по данным управленческого и финансового учета. Система показателей данной группы составляет основу информационного обеспечения финансовой деятельности фирмы и включает в себя: показатели, характеризующие финансовое состояние и результаты финансовой деятельности фирмы в целом; показатели, характеризующие финансовое состояние и результаты финансовой деятельности отдельных структурных подразделений фирмы; нормативно-плановые показатели, связанные с финансовой деятельностью фирмы.
На основе этой системы показателей производятся анализ, прогнозирование, планирование и принятие оперативных управленческих решений по всем аспектам финансовой деятельности фирмы.
75. Роль финансового менеджмента в финансовой деятельности предприятия
Финансовый менеджмент – это деятельность по созданию стоимости компании, ориентированная на планирование, организацию и контроль движения денежных средств.
В системе управления различными аспектами деятельности фирмы в современных условиях хозяйствования наиболее сложным и ответственным звеном является управление финансами, поскольку на него возложено решение первостепенных задач:
избежание банкротства и крупных финансовых неудач;
выживание фирмы в условиях конкурентной борьбы;
максимизация рыночной стоимости фирмы;
обеспечение приемлемых темпов роста экономического потенциала фирмы;
рост объемов производства и реализации;
максимизация прибыли;
минимизация расходов;
обеспечение необходимого уровня рентабельности основной деятельности и др.
Основной конечной целью финансового менеджмента является повышение конкурентных позиций фирмы в соответствующей сфере деятельности через механизм формирования и эффективного использования прибыли для обеспечения максимизации рыночной стоимости фирмы (т.е. обеспечение максимального дохода собственникам фирмы). Обычно эта цель ассоциируется с ростом прибыли и снижением расходов фирмы, однако эти ситуации не всегда адекватны.
В процессе реализации своей главной цели финансовый менеджмент направлен на решение следующих основных задач:
обеспечение формирования необходимого объема финансовых ресурсов в соответствии с задачами развития предпринимательской фирмы в предстоящем периоде;
обеспечение эффективного использования финансовых ресурсов фирмы по всем основным направлениям ее деятельности;
обеспечение эффективного управления денежным оборотом фирмы;
обеспечение необходимого уровня ликвидности оборотных активов фирмы;
обеспечение максимизации прибыли фирмы в предстоящем периоде;
обеспечение высокого уровня финансовой устойчивости и платежеспособности фирмы на всех этапах ее развития и др.
Роль финансового менеджмента не сводится только к финансовым решениям компании (привлечение и размещение денежных средств), а заключается в бюджетировании всех подразделений в соответствии с плановыми результатами их деятельности, которые устанавливаются в соответствии со стратегическими целями компании и контролируются финансовыми службами. Финансовый менеджмент позволяет координировать и ориентировать деятельность всех структурных подразделений компании на увеличение стоимости компании.
76. Предпринимательские риски: сущность, виды, функции. Управление предпринимательскими рисками
Под хозяйственным (предпринимательским) понимается риск, возникающий при любых видах деятельности, связанных с производством продукции, товаров, услуг, их реализацией, товарно-денежными и финансовыми операциями, коммерцией, осуществлением социально-экономических и научно-технических проектов. Виды предпринимательских рисков:
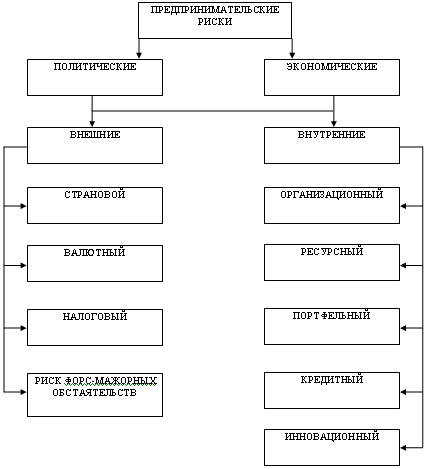
Предпринимательский риск на уровне фирмы принято подразделять на два вида: финансовый и коммерческий. Финансовые риски будут подробно рассмотрены ниже. Коммерческий риск – это вероятность неполучения определенного результата в результате осуществления мероприятий по использованию всего организационно-технического, производственного и научного потенциала фирмы. Коммерческий риск включает в себя маркетинговый и деловой риски. Факторами маркетингового риска являются конкурентоспособность продукции и фирмы в целом, ценовая и ассортиментная политика, правовые аспекты и т.д. Деловой риск определяется такими факторами, как организационно-технический потенциал предприятия, эффективность производственной и инвестиционной деятельности, устойчивость финансового положения, эффективность системы управления, сложность выпускаемой продукции и др.
Система управления, управление риском предполагает осуществление ряда процессов и действий, реализующих целенаправленное воздействие на риск. К ним можно отнести: определение целей рисковых вложений капитала, сбор и обработку данных по аспектам риска, определение вероятности наступления рисковых событий, выявление степени и величины риска, выбор приемов управления риском и способов его снижения.
Этапы процесса управления риском можно подразделить на две составляющие (группы) – анализ риска и меры по устранению и минимизации риска.
Анализ риска включает сбор и обработку данных по аспектам риска, качественный и количественный анализ риска.
Меры по устранению и минимизации риска включают выбор и обоснование предельно допустимых уровней риска, выбор методов снижения риска, формирование вариантов рискового вложения капитала, оценку их оптимальности на основе сопоставления ожидаемой отдачи (прибыли и т.п.) и величины риска.
Сбор и обработка данных по аспектам риска – один из важнейших этапов процесса управление риском, поскольку процесс управления в первую очередь предполагает получение, переработку, передачу и практическое использование различного рода информации.
77. Ценная бумага как финансовый актив. Классификация ценных бумаг
Ценная бумага – финансовый документ, удостоверяющий имущественное право или отношение займа владельца документа лицу, выпустившему такой документ (эмитенту). Иными словами, ценная бумага – это особая форма существования капитала наряду с его существованием в денежной, производительной и товарной формах. Суть ее состоит в том, что у владельца капитала сам капитал отсутствует, но имеются права на него, зафиксированные в форме ценной бумаги.
Ценная бумага выполняет ряд общественно значимых функций:
перераспределяет денежные средства (капиталы) между отраслями и сферами экономики, территориями и странами;
предоставляет определенные дополнительные права ее владельцам, помимо права на капитал, например, право на участие в управлении, право на первоочередное получение соответствующей информации и т.п.;
обеспечивает получение дохода на капитал и (или) сохранение и возврат самого капитала.
Ценные бумаги классифицируются по многим признакам. Так в зависимости от присущих им инвестиционных качеств ценные бумаги классифицируются:
По содержанию финансовых отношений различают долевые ценные бумаги (акции), выражающие отношения имущественного права, и долговые ценные бумаги (облигации), выражающие отношения займа.
По форме существования ценные бумаги могут быть в документарной форме, т.е. иметь бумажную форму, и в бездокументарной форме, т.е. существовать в виде бухгалтерских записей.
По видам эмитентов выделяют государственные ценные бумаги; ценные бумаги субъектов РФ; ценные бумаги хозяйствующих субъектов.
По способу формирования различают первичные (акция, облигация, вексель) и вторичные или производные ценные бумаги (варранты, опционы, финансовые фьючерсы).
По степени связи с конкретным владельцем выделяют именные ценные бумаги и ценные бумаги на предъявителя.
По периоду обращения ценные бумаги делятся на краткосрочные и долгосрочные.
78. Рынок ценных бумаг: сущность, функции и структура. Развитие рынка ценных бумаг в России
Структура рынка ценных бумаг в России, как и везде, характеризуется наличием первичного и вторичных рынков, а также рынков по видам фондовых инструментов и сделок. Первичный и вторичный рынки ценных бумаг РФ делятся на: внебиржевой; биржевой.
Особенностью российского рынка ценных бумаг по-прежнему является существенный объем внебиржевого вторичного оборота акций.
Рынок ценных бумаг выполняет ряд функций, которые можно разделить на две группы: 1) общерыночные функции, присущие любому рынку, 2) специфические функции, которые отличают его от остальных рынков. К общерыночным относятся:
коммерческая функция, связанная с получением прибыли от операций на данном рынке;
ценовая функция, при помощи которой обеспечивается процесс формирования рыночных цен, их постоянное движение и т.д.;
информационная функция, на основе которой рынок производит и доводит до своих участников информацию об объектах торговли;
регулирующая функция, связанная с созданием правил торговли и участия в ней, порядка разрешения споров между участниками, установлением приоритетов и образованием органов управления и контроля.
К специфическим можно отнести:
перераспределительную функцию, обеспечивающую перелив денежных средств между отраслями и сферами деятельности и финансирование дефицита бюджета;
функцию страхования ценовых и финансовых рисков, или хеджирования, которое осуществляется на основе нового класса производных ценных бумаг: фьючерсных и опционных контрактов.
На фондовом рынке различают операции: эмиссионные, инвестиционные, брокерские, дилерские, депозитарные, по управлению ценными бумагами, по ведению реестра владельцев ценных бумаг, по организации торговли.
Эмиссионные операции – это операции, предусматривающие выпуск компанией или банком собственных ценных бумаг и их размещение на рынке. Кроме того, к эмиссионным также относят операции, включающие: конструирование эмиссии, планирование и разработку условий первичного размещения ценных бумаг, организационное сопровождение эмиссии и др. По своему экономическому значению это пассивные операции.
Инвестиционные операции – это деятельность по вложению (инвестированию) денежных и иных средств в ценные бумаги, рыночная стоимость которых способна расти и приносить доход в форме процентов, дивидендов, прибыли от перепродажи и др.
Дилерской деятельностью признается совершение сделок купли-продажи ценных бумаг от своего имени и за свой счет путем публичного объявления цен покупки и / или продажи определенных ценных бумаг с обязательством покупки и / или продажи этих ценных бумаг по объявленным лицом, осуществляющим такую деятельность, ценам.
Брокерской деятельностью признается деятельность по совершению гражданско-правовых сделок с ценными бумагами от имени и за счет клиента (в том числе эмитента эмиссионных ценных бумаг при их размещении) или от своего имени и за счет клиента на основании возмездных договоров с клиентом.
Доверительное управление осуществление на основании соответствующей лицензии доверительным управляющим от своего имени и за вознаграждение в течение определенного договором доверительного управления срока любых правомерных действий с ценными бумагами учредителя управления в интересах выгодоприобретателя.
Депозитарная деятельность – деятельность профессионального участника РЦБ по оказанию услуг по хранению ценных бумаг и фиксации прав на эти бумаги
Деятельностью по ведению реестра владельцев ценных бумаг признаются сбор, фиксация, обработка, хранение и предоставление данных, составляющих систему ведения реестра владельцев ценных бумаг.
Деятельностью по организации торговли на рынке ценных бумаг признается предоставление услуг, непосредственно способствующих заключению гражданско-правовых сделок с ценными бумагами между участниками рынка ценных бумаг.
79. Экономическая сущность страхования, его необходимость и функции
Разнообразные риски всегда сопутствовали человеческому существованию, нанося экономический ущерб, создавая угрозу жизни и здоровью людей. Поэтому в процессе своего развития человечество всегда стремилось изучить природу рисков, чтобы уменьшить вероятность и сократить объем потерь.
В соответствии с Федеральным законом «Об организации страхового дела в Российской Федерации» страхование представляет собой отношения по защите имущественных интересов физических и юридических лиц при наступлении определенных событий (страховых случаев) за счет денежных фондов, формируемых из уплачиваемых ими страховых взносов (страховых премий).
Суть страхования заключается в создании целевых денежных фондов, формируемых за счет взносов заинтересованных юридических и физических лиц, с последующим их использованием на возмещение ущербов. Создание целевых фондов и компенсация материальных потерь производятся посредством денежных отношений через оборот денежных средств.
Страхование связано с экономической необходимостью для общества иметь резервные фонды в связи с непредвиденными явлениями и случайностями как обязательный элемент общественного воспроизводства. Эти фонды могут быть созданы путем самострахования, за счет резервирования в централизованном порядке или посредством внесения взносов юридических и физических лиц в страховую организацию. Страхование является основным методом снижения степени риска иметь неблагоприятный исход при наступлении определенных событий, на случай которых и осуществляется страхование. При этом страхование выступает экономическим инструментом только части рисков.
Основная задача страхования состоит в защите имущественных интересов юридических и физических лиц.
Страхование представляет собой экономическую категорию, входящую составной частью в категорию финансов. В отличие от финансов страхование имеет ряд особенностей: 1) денежные отношения в страховании связаны с возможностью наступления страховых случаев, наносящих ущерб; 2) при страховании нанесенный ущерб распределяется между участниками страхования; 3) при страховании ущерб перераспределяется между территориями и во времени; 4) страхование характеризуется возвратностью средств, внесенных в страховой фонд.
Следовательно, страхование – это совокупность экономических отношений между его участниками по поводу формирования страхового фонда и его использования для возмещения ущерба.
Сущность страхования проявляется в его функциях. В качестве функций страхования можно выделить следующие: сберегательная, рисковая, предупредительная и контрольная.
Сберегательная функция призвана обеспечивать с помощью страхования формирование специализированного страхового фонда денежных средств как платы за риски, которые берут на свою ответственность страховые компании.
Рисковая функция, призванная возмещать риск, обеспечивает перераспределение денежной формы стоимости между участниками страхования при наступлении страховых событий.
Предупредительная функция страхования предполагает своевременное заключение договора страхования и перечисление страховых взносов с целью обеспечения финансирования мероприятий, связанных с сокращением страхового риска. Если рисковая функция связана с оказанием денежной помощи уже пострадавшим от страхового события, то предупредительная функция направлена на финансирование мероприятий по снижению вероятности наступления страхового события.
Контрольная функция страхования позволяет обеспечить целевое формирование и использование средств страхового фонда.
80. Виды и формы страхования. Системы страхования
В соответствии с Гражданским кодексом РФ страховые услуги делятся по видам страхования: 1) имущественное страхование; 2) страхование ответственности; 3) страхование предпринимательских рисков; 4) личное страхование.
Имущественное страхование. На страхование принимаются различные группы имущества на случай его повреждения или утраты вследствие таких непредвиденных обстоятельств, как стихийные бедствия, аварии, пожары ит. п. По договору имущественного страхования страховщик обязуется за обусловленную договором страховую премию при наступлении предусмотренного в договоре страхового случая возместить страхователю или иному лицу, в пользу которого заключен договор (выгодоприобретателю), причиненные вследствие этого события убытки в застрахованном имуществе либо убытки в связи с иными имущественными интересами страхователя в пределах определенной договором суммы. При имущественном страховании имущество и имущественные интересы являются объектом страховых отношений. Объектом страхования могут быть имущественные интересы как юридических, так и физических лиц.
Страхование ответственности. Под страхованием ответственности понимается ответственность страхователей перед лицами, экономические интересы которых зависят от эффективности их работы. Разновидностями страхования ответственности являются страхование риска непогашения кредитов, страхование гражданской ответственности владельцев транспортных средств, страхование ответственности за вред, причиняемый окружающей среде, страхование профессиональной ответственности, позволяющее возместить ущерб своим клиентам вследствие допущенных профессиональных упущений и ошибок.
Страхование предпринимательских рисков является частью имущественного страхования. В этом случае страхуются имущественные интересы в связи с риском убытков от предпринимательской деятельности из-за нарушения своих обязательств контрагентами предпринимателя или изменения условий этой деятельности по не зависящим от предпринимателя обстоятельствам, в том числе риск неполучения ожидаемых доходов (собственно предпринимательский риск). По договору страхования предпринимательского риска может быть застрахован предпринимательский риск только самого страхователя и только в его пользу.
Личное страхование. По договору личного страхования страховщик обязан за обусловленную договором страховую премию, уплачиваемую страхователем, выплатить единовременно или выплачивать периодически обусловленную договором страховую сумму в случае причинения вреда жизни или здоровью самого страхователя или другого названного в договоре застрахованного лица, достижения им определенного возраста или наступления в его жизни иного предусмотренного договором страхового случая.
Право на получение страховой суммы принадлежит лицу, в пользу которого заключен договор. Личное страхование носит добровольный характер.
Оно обеспечивает заблаговременное накопление гражданами средств на случай наступления определенных событий в их жизни.