Оценка современного состояния и перспективы развития ООО "Смайл"
Среди расходов значительный вес имеют оплата труда - она составила в 2003 г. 43,8 % (в 2004-2005гг. – 43,9 и 44,18%%), оплата приобретенных товаров, работ, услуг (в 2003-2004 гг.-26,7 % и 28,6 %), расходы на материалы (в 2005 г. – 20,58%).
2.6 Анализ прибыли и рентабельности
По данным ф. № 2 бухгалтерской отчетности проанализируем прибыль предприятия за анализируемый период. Для анализа составим аналитическую таблицу 2.32 и определим направления увеличения прибыли или снижения убытка.
Таблица 32
Анализ состава, динамики и структуры прибыли
| Показатели | Сумма, руб. | Структура, % | Темп роста к 2004 г, % | ||
| 2004 г. | 2005 г. | 2004 г. | 2005 г. | ||
| Выручка от реализации | 12349991 | 14520043 | 100 | 100 | 117,57 |
| Себестоимость продаж | 12477880 | 14713899 | 101,04 | 101,34 | 117,92 |
| Прибыль (убыток) от реализации | -127889 | -193856 | 114,80 | 67,20 | 151,58 |
| Внереализационных доходы | 239339 | 498379 | 214,75 | 172,77 | 208,23 |
| Внереализационных расходы | - | 16057 | - | 5,57 | - |
| Прибыль (убыток) до налогообложения | 111450 | 288466 | 100 | 100 | 258,83 |
По данным табл.32 можно сказать, что за исследуемый период предприятие получило прибыль: в 2004 г.- 111450 руб., в 2005 г.- 288466 руб. Темпы роста прибыли в 2005 г. по отношению к 2004 г. составили 258,83%.
Отрицательные моменты в финансово-хозяйственной деятельности предприятия за 2004-2005 гг. – увеличены за исследуемый период внереализационных доходы.
Положительные моменты в финансово-хозяйственной деятельности предприятия за 2004-2005 гг. – увеличились темпы роста выручки от реализации по отношению к 2004 г. Они составили 17,57% (табл.32).
Удельный вес себестоимости реализованной продукции в выручке от реализации продукции в 2004 г. составил 101%, в 2005 г.- 67%. Темпы роста себестоимости реализованной продукции в 2005 г. по отношению к 2004 г. составили 118%. Убыток от реализации продукции (работ, услуг) за исследуемый период увеличился: его темп роста к 2004 г. составил 152%.
Для принятия решений главврачу необходимо иметь информацию о деятельности предприятия за прошлые периоды, позволяющую оценить потенциальные финансовые возможности предприятия на предстоящие периоды. Наиболее важные показатели деятельности предприятия – это выручка, прибыль и рентабельность. Совокупность значений этих показателей и тенденций их изменения характеризуют эффективность работы предприятия и его основные проблемы. Каждый из показателей имеет большое значение, но в условиях кризиса платежей наиболее важным становится поток денежных средств, поступающих на предприятие. Поток денежных средств – это разность между всеми полученными и выплаченными предприятием денежными средствами за определенный период времени. Любое предприятие должно учитывать два обстоятельства: с одной стороны, для поддержания текущей платежеспособности необходимо наличие достаточной величины денежных средств. С другой стороны, всегда есть возможность получить дополнительную прибыль от вложений этих средств. Денежный поток отражает движение денежных средств, которые не учитываются при расчете прибыли (амортизация, капитальные расходы, штрафы, долговые выплаты и чистую сумму долга). Наличие прибыли не означает наличия у предприятия свободных денежных средств доступных для использования в условиях инфляции и кризиса неплатежей. Управление денежными потоками является наиболее актуальной задачей в управлении финансами.
Прибыль отражает учетные денежные и не денежные доходы в течение определенного периода. Рост прибыли создает финансовую базу для самофинансирования, решения проблем социальных и материальных потребностей трудового коллектива. За счет прибыли выполняется также часть обязательств предприятия перед бюджетом, банками и другими предприятиями и организациями. Таким образом, показатели прибыли становятся важными для оценки производственной и финансовой деятельности предприятия. Они характеризуют степень его деловой активности и финансового благополучия. По прибыли определяют уровень отдачи авансированных средств и доходность вложений в активы данного предприятия.
На уровень и динамику показателей рентабельности оказывает влияние вся совокупность производственно - хозяйственных факторов: уровень организации производства и управления; структура капитала и его источников; степень использования производственных ресурсов; объем, качество и структура продукции; затраты на производство и себестоимость изделий; прибыль по видам деятельности и направления ее использования.
Проследим динамику изменения рентабельности от основной деятельности (табл. 33).
Для того чтобы оценить в целом, насколько прибыльна деятельность организации, проанализируем коэффициенты рентабельности. Эти коэффициенты рассчитываются как отношение полученной прибыли к затраченным средствам, либо как отношение полученной прибыли к объему реализованной продукции.
Наиболее часто используемыми показателями в контексте финансового менеджмента являются коэффициенты рентабельности всех активов предприятия, рентабельности реализации, рентабельности собственного капитала.
Коэффициент рентабельности активов показывает, сколько денежных единиц потребовалось предприятию для получения одной денежной единицы прибыли, независимо от источника привлечения этих средств. Этот показатель является одним из наиболее важных индикаторов конкурентоспособности предприятия. Уровень конкурентоспособности определяется посредством сравнения рентабельности всех активов анализируемого предприятия со среднеотраслевыми коэффициентами.
Коэффициент рентабельности реализации определяется как отношение чистой прибыли после уплаты налога к объему реализованной продукции. В итоге узнают, сколько денежных единиц чистой прибыли принесла каждая денежная единица реализованной продукции.
Коэффициент рентабельности собственного капитала позволяет определить эффективность использования капитала, инвестированного собственниками. Рентабельность собственного капитала показывает, сколько денежных единиц чистой прибыли заработала каждая денежная единица, вложенная собственниками компании.
Основные показатели рентабельности приведены в табл. 33.
Таблица 33
Анализ коэффициентов рентабельности, %
| Показатели | Формула расчета | 2003 г. | 2004 г. | 2005 г |
| Рентабельность активов | Чистая прибыль/Среднегодовая стоимость активов | 2,3 | 2,1 | 0,04 |
| Рентабельность реализации | Чистая прибыль/Выручка от реализации | 0,7 | 0,6 | 0,01 |
| Рентабельность собственного капитала | Чистая прибыль/ Среднегодовая стоимость собственного капитала | 2,7 | 2,5 | 0,09 |
Из данных табл.33 видно, что в 2005 г. показатели достаточно низкие.
Предприятию в 2005 г. для получения одной денежной единицы прибыли потребовалось 0,04 руб. что на 2,26 руб.меньше 2003 г. и на 2,06 руб. меньше 2004 г.
Каждая единица реализованной продукции принесла в 2004 г. 0,01 руб. чистой прибыли, в 2003 –2004 гг. этот показатель равен соответственно- 0,7 и 0,6 руб. Каждая денежная единица собственного капитала принесла в 2005 г. – 0,09 руб. чистой прибыли, в 2003 –2004 гг. это показатель равен соответственно - 2,7 и 2,5 руб.
В целом показатели рентабельности в 2005 г. снизились, что свидетельствует о снижении спроса на услуги, предоставляемые ООО «Смайл».
3. Основные направления по повышению экономической эффективности деятельности предприятия
Важным этапом аналитической работы на предприятии является поиск резервов повышения производительности труда, разработка организационно-технических мероприятий по реализации этих резервов и непосредственное внедрение этих мероприятий. Под резервами роста производительности труда понимаются не использованные еще возможности экономии затрат живого и овеществленного труда.
Внутрипроизводственные резервы обусловлены совершенствованием и наиболее эффективным использованием техники и рабочей силы, сокращением рабочего времени, экономией сырья и материалов, рациональным использованием оборудования. Внутрипроизводственные резервы включают резервы снижения трудоемкости, резервы улучшения и использования рабочего времени, резервы совершенствования структуры кадров, резервы экономии предметов труда и резервы экономии средств труда.
В отечественной практике получила распространение следующая классификация резервов повышения производительности труда [22].
Повышение технического уровня производства:
- механизация и автоматизация производства;
- внедрение новых видов оборудования;
- внедрение новых технологических процессов;
- улучшение конструктивных свойств изделий;
- повышение качества сырья и новых конструктивных материалов.
Улучшение организации производства и труда:
- повышение норм и зон обслуживания;
- уменьшение числа рабочих, не выполняющих нормы;
- упрощение структуры управления;
- механизация учетных и вычислительных работ;
- изменение рабочего периода;
- повышение уровня специализации производства.
Изменение внешних, природных условий:
- изменение горногеологических условий добычи угля, нефти, руд, торфа;
- изменение содержания полезных веществ.
Структурные изменения в производстве:
- изменение удельных весов отдельных видов продукции;
- изменение трудоемкости производственной программы;
- изменение доли покупных полуфабрикатов и комплектующих изделий;
- изменение удельного веса новой продукции.
Прирост производительности труда в результате увеличения объемов производства и изменения численности работников определяется по формуле:
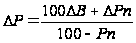 (1)
где Δ В — процент прироста выпускаемой продукции на предприятии в данный период;
Δ Рп — процент уменьшения численности работников предприятия.
Рост производительности труда работающих на предприятии (ΔР) вследствие увеличения удельного веса валовой продукции определяется по формуле:
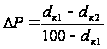 (2)
где dк1 , dко — удельный вес валовой продукции предприятия соответственно в базисном и планируемом периодах, %.
Рост производительности труда в результате лучшего использования фонда рабочего времени рассчитывается по формуле:
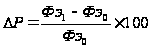 (3)
где Фэ1, Фэо - эффективный годовой фонд времени работы одного рабочего соответственно в базисном и планируемом периодах, чел.-ч.
Показатель предельной производительности труда зависит от факторов производства и наличного рынка труда.
Предельная производительность труда — это приращение объема выпускаемой продукции, вызванное использованием дополнительной единицы труда при фиксированных остальных условиях. Исчисляется исходя из предельного продукта труда, под которым понимается прирост продукции, произведенной в результате найма еще одной дополнительной единицы труда.
Следовательно, руководство предприятия, исходя из необходимости оптимизации всех привлекаемых ресурсов, будет применять или вытеснять труд, достигая уровня предельной производительности и никто его не заставит поступать иначе, поскольку под угрозой оказываются интересы выживания предприятия в условиях конкурентной среды. В такой ситуации возникает проблема излишней рабочей силы.
Проблема рационального использования рабочей силы становится одинаково важной как для руководителей предприятия, т. е. работодателей, так и для государственных органов управления, которые должны решать вопросы социальной зашиты людей, временно оказавшихся безработными.
В рамках дипломной работы рассмотрим следующие мероприятия по повышению экономической эффективности деятельности предприятия:
А) Себестоимость реализации продукции (работ, услуг) предприятия в 2005 г. составила 14713899 руб. В последующем периоде клиника предполагает повысить производительность труда на 6% (за счет повышения качества поставляемого сырья и медицинского инструмента; устранения потерь рабочего времени по причинам зависящим от персонала ООО «Смайл» и уплотнения рабочего времени. Возможные мероприятия по сокращению потерь рабочего времени: провести беседу с персоналом по рациональному использованию рабочего времени; установить контроль времени подготовительно-заключительного и организационного обслуживания; обеспечить рабочее место врача-стоматолога необходимым материалом и инструментом на всю смену; провести осмотр и ремонт медицинского оборудования) и заработную плату на 4% (за счет неиспользованной прибыли прошлого периода). Объем производства возрастает на 8% при неизменной величине постоянных расходов. Удельный вес оплаты труда в себестоимости продукции составляет 45 %, а постоянных расходов — 25 %.
Определим процент снижения себестоимости и полученную экономию под воздействием указанных факторов. Снижение себестоимости вследствие роста производительности труда, превышающего рост заработной платы:
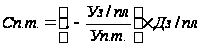 (4)
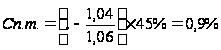
Снижение себестоимости услуг в результате увеличения объема производства при неизменных постоянных расходах:
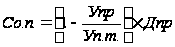 (5)
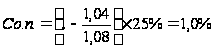
Снижение себестоимости услуг за счет обоих факторов:
0,9% + 1% = 1,9 %.
Экономия от снижения себестоимости услуг составляет:
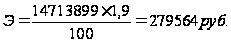
Менеджмент - как управление в условиях рынка - обеспечивает ориентацию фирмы на удовлетворение потребностей рынка, на запросы конкретных потребителей, на организацию производства тех видов продукции, которые пользуются спросом и способны приносить фирме предполагаемую прибыль.
Для современного менеджмента характерны:
- стабильное стремление к повышению эффективности производства;
- широкая хозяйственная самостоятельность, обеспечивающая свободу принятия решений;
- достоянная корректировка целей и программ в зависимости от состояния рынка, изменений внешней среды;
- ориентация на достижение запланированного конечного результата деятельности предприятия;
- использование современной информационной базы для много вариантных расчетов при принятии управленческих решений;
- изменение функции планирования - от текущего к перспективному;
- упор на все основные факторы улучшения деятельности фирмы ;
- оценка управления работой в целом только на фундаменте реально достигнутых конечных результатов;
- максимальное применение математических методов и достижений информатики на базе ЭВМ;
- привлечение всех сотрудников фирмы к управлению ею;
- осуществление управления на основе предвидения изменений, гибких решений;
- опора на инновации, нововведения в каждом сегменте работы предприятия, нестандартные решения;
- проведение глубокого экономического (решения) анализа каждого управленческого решения;
- способность разумно рисковать;
- возрастание роли маркетинга в бизнесе до ключевой.
Возросшие сегодня требования к управлению обусловлены увеличением размеров предприятий, сложностью технологий, необходимостью овладения самыми современными управленческими навыками. Все решения по финансовым, организационным и другим вопросам подготавливаются и вырабатываются ныне профессионалами в сфере организации управления, которые ООО «Смайл» намерено не только лишь выжить, но и проявлять активность в направлении дальнейшего развития своего производства.
В современных условиях, когда рыночная экономика вынуждает наших сограждан более требовательно относиться к своему здоровью, перед руководителями медицинских учреждений как никогда остро встает вопрос о всестороннем исследовании запросов населения Подобные исследования дают возможность наметить ориентиры, в направлении которых должна развиваться деятельность стоматологических клиник.
Основой для разработки предложении по повышению экономической эффективности деятельности ООО «Смайл» послужили результаты социологического исследования проведенные сотрудниками клиники. Его цель состояла в изучении отношения потребителей к рынку платных стоматологических услуг и мотивации при выборе стоматологической услуги. Основной параметр, который подлежал изучению, - спрос на различные виды стоматологической помощи.
Было опрошено 180 пациентов в возрасте от 18 до 65 лет, относящихся к различным социальным слоям населения. Среди пациентов были учителя, государственные служащие, строители, преподаватели вуза, работники коммерческой структуры, частные предприниматели, домохозяйки. Таким образом, опрошенные имели разную профессию и неодинаковый социальный статус, во многом связанный с уровнем доходов.
Перечень вопросов, заданных пациентам при проведении исследования, представлен в приложении.
Перечень решаемых проблем был следующим:
- параметры оценки стоматологической услуги;
- мнение об альтернативных формах предоставления стоматологических услуг.
В связи с этим показательны статистические данные, полученные в результате опроса пациентов. Как выяснилось, 56% респондентов изначально идут на прием к стоматологу в состоянии психологической напряженности, указывая в качестве основной причины боязнь боли; 89% респондентов отнесли себя к категории оптимистов, но лишь 45% обычно идут на прием к врачу с хорошим настроением; 69% свое состояние описали как небольшое волнение, сильное беспокойство, боязнь и недоверие; и только 21% опрошенных чувствуют себя совершенно спокойно. 96,5% респондентов указали, что для них очень важно, чтобы медицинский работник был вежлив и внимателен; 42% пациентов уже сталкивались с грубостью при обращении за помощью. 86% пациентов остались довольны своим посещением врача-стоматолога, указывая при этом на то, что работа была произведена качественно (70% случаев), врач был очень внимателен (45%), понравился внешний вид врача (21%). Тем не менее 46% из них по 5-балльной системе поставили врачу за работу оценку "хорошо" и лишь 54% - "отлично". 69% опрошенных до сих пор не имеют своего постоянного доктора, из чего можно сделать вывод, что еще ни один врач, лечивший данных пациентов, не расположил к себе пациента настолько, чтобы тот решил посещать только этого специалиста. Здесь необходимо заметить, что впечатление от посещения врача во многом зависит и от среднего медицинского персонала. Медсестра выполняет функции ассистента врача. Безразличие, фамильярность или даже грубость со стороны медсестры по отношению к пациенту, врачу или любому другому сотруднику клиники может в корне изменить настроение обратившегося за помощью.
Абсолютно во всех возрастных группах пациенты обращают внимание, во-первых, на профессионализм врача (73%), во-вторых, имеет большое значение, насколько врач внимателен к пациенту, а также то, что данного специалиста им порекомендовали хорошие знакомые (45%). На третьем месте по важности находится внешний вид медицинского работника (30%). Далее в порядке убывания значимости были указаны аккуратность (28%), стаж и образование (по 22%), интонация голоса (21%), слаженность работы врача и медсестры (17%), эрудиция врача (14%), педантичность (13%), уважение своих коллег (9%).
Среди того, что может не понравиться во время лечения, чаще всего указывают на неуверенность врача (57%), грубость (56%), нарушения правил асептики и антисептики (51%), растерянность оказывающего помощь (33%). запахи, в том числе табачного дыма (32,5%), резкие движения (24%), болтливость, посторонние разговоры (15%). Некоторых пациентов раздражают многочисленные украшения на руках врача.
Опрос выявил, что качество оказания услуг часто приводит к конфликтам. Ошибки и осложнения в процессе лечения - одна из основных причин конфликтов в медицине.
Так, в равной степени касаются врачей и другого медперсонала ошибки, возникающие на различных этапах лечения как следствие нарушения основных принципов деонтологии.
Существуют ошибки, возникновение которых напрямую связано с непрофессионализмом медицинских работников. В первую очередь это касается несоблюдения правил асептики и антисептики. В настоящее время так высока заболеваемость различными формами гепатита.
Что касается стоматологии, то нередко качество выполняемой врачом-стоматологом работы напрямую зависит от медицинской сестры. Работа в четыре руки позволяет создать идеальные условия для оказания высококвалифицированной и высокоспециализированной помощи пациенту. Именно такая работа требует большого доверия и взаимопонимания между врачом и медсестрой. Некомпетентность, невнимательность, а иногда и просто халатность могут привести к непоправимым последствиям.
По существующему в настоящее время законодательству гражданскую и уголовную ответственность за некачественно выполненную работу или даже причинение вреда здоровью несет врач. Однако от моральной ответственности никто не может быть освобожден.
Какие возможны варианты развития конфликтной ситуации и с какой долей вероятности?
В качестве исхода конфликтной ситуации 56% респондентов указывают на то, что они попросят врача перелечить зуб, 13% потребуют вернуть деньги, 28% предпочитают уйти к другому врачу. Не менее 9% респондентов считают, что о некачественно проведенном лечении надо обязательно сообщить в вышестоящие инстанции.
Согласно данным городского общества защиты прав потребителей, на настоящий момент жалоб от населений с целью судебного разбирательства по поводу некачественной стоматологической терапевтической помощи не зарегистрировано. Вероятно, конфликты удается уладить на уровне досудебного разбирательства. Однако подрастает совершенно новое поколение, воспитанное в условиях свободного выбора и большой доступности информации. И увеличения судебных разбирательств следует еще ожидать.
Основные выводы по исследованию. Причиной обращения к стоматологу является прежде всего зубная боль, часто очень сильная. Это можно объяснить как особенностями поведения (прежний негативный опыт общения со стоматологом), так и низким уровнем культуры здоровья. Одновременно можно констатировать, что молодые люди стали чаще обращаться к врачу с целью профилактики. "В последнее время люди стали обращаться к стоматологу чаще сразу при появлении боли, а раньше терпели. Люди старшего возраста чаще терпят боль, а молодые сразу обращаются к врачу".
Частично это можно объяснить тем, что у молодых людей менее выражен прошлый негативный опыт или они проще относятся к рискам посещения стоматолога. Поэтому именно молодые люди со средним и высоким уровнем дохода должны стать целевой группой для стоматологических кабинетов, особенно при предложении услуг профилактического характера, например абонементов на длительное обслуживание.
Наше исследование показало, что население, даже с невысоким уровнем дохода, готово платить за стоматологическую услугу. Платная основа при предоставлении медицинской услуги рассматривается как гарантия качества и безопасности, защиты от инфекции. Многие респонденты высказались следующим образом: "Я готов заплатить за стоматологические услуги, особенно за знания врача, за квалификацию, за результат, даже за приятное общение и обслуживание, пока я нахожусь в кресле".
Таким образом, конкуренцию в данной отрасли мы оцениваем как благо, позволяющее в конечном счете достичь предельно высокого уровня оказания стоматологической услуги и степени удовлетворенности пациента.
Среди мотивов обращения в частную стоматологическую клинику ведущими являются поиск врача с более высокими профессиональными характеристиками, уверенность в том, что услуга будет оказываться с использованием более современного оборудования и новейших материалов, а также более высокий уровень сервиса и безопасности.
В отношении сервиса и обслуживания мнения опрошенных пациентов несколько расходятся. "Много или мало кресел в зале - индивидуальное мнение. Мне легче, когда лечат не только меня. но и других"; "Если в одном зале стоит четыре и более стоматологических кресла, то это влияет на ощущения, нет атмосферы доверия между врачом и пациентом. Какой-то хаос!"
Цены в стоматологических кабинетах и клиниках часто бывают завышены. Феномен цены проявляется в том, что она играет существенную роль и сказывается на степени эластичности спроса только при первом посещении того или иного стоматологического кабинета. В дальнейшем она имеет уже второстепенное значение, а на первое место выходят такие факторы, как качество услуги, надежность, квалификация врача, внимательное отношение и т. п..
Таким образом, только ценовая политика, какой бы она ни была (политика высоких, средних или низких цен), не может длительное время сказываться на спросе и вызывать его устойчивость или неустойчивость. И стоматологическая клиника с высоким уровнем цен, и клиника со средними ценами могут испытывать одинаковый уровень спроса. Наши пациенты считают: "Хорошо, что появились платные медицинские клиники, в которых можно предъявить определенные требования"; "Бесплатной медициной я давно не пользуюсь и даже не хочу. Возможно, в ближайшем будущем все медицинские услуги будут платные".
Б) Несомненно, хорошим источником дохода являются платные услуги. На наш взгляд, увеличение таких услуг принесет еще больший доход ООО «Смайл».
В 2005 г. поступления от платных услуг составили 14520043руб. Если расширить спектр оказываемых услуг, то можно увеличить доходы учреждения. Например, лечение кариеса. Проведенное исследование работниками стоматологической клиники показало, что данная услуга востребована и позволяет обслужить 100 пациентов, исходные данные и расчеты дополнительных доходов от оказания дополнительных платных услуг приведем в табл. 34.
Таблица 34
Исходные данные для расчета эффекта от расширения платных услуг
| Наименование показателя | Показатель |
| Количество посещений, чел. | 100 |
| Средняя цена лечения, руб. | 1500 |
| Количество месяцев обслуживания пациентов | 12 |
| Количество занятых, чел. | 2 |
| Ставка, % от цены лечения | 15 |
На мой взгляд, увеличение стоматологических платных услуг принесет еще больший доход организации. В 2005 г. поступления от платных услуг составили 14 520 043 руб. Если расширить спектр оказываемых услуг, то можно увеличить доходы организации. Например, лечение кариеса. Исследование, проведенное работниками стоматологической клиники показало, что данная услуга востребована и позволяет обслужить 100 пациентов, исходные данные и расчеты дополнительных доходов от оказания дополнительных платных услуг приведены в табл. 34.
Таблица 35
Расчет минимального годового экономического эффекта от оказания платных услуг по лечению кариеса
| Наименование показателя | Сумма, руб. |
| Доход от оказания платных услуг | 1 800 000 |
| Заработная плата (1500 х 0,15 х 100 х 12) | 270000 |
| Начисления на оплату труда (ЕСН-26 %) | 70200 |
Из данных табл.35 видно, расширение перечня оказываемых платных услуг только по одному виду принесет экономический эффект 7,51 % по отношению к платным услугам, оказанным в 2005 г.
Таблица 36
Годовой экономический эффект
| Показатели | Сумма, руб. | Абсолют. изм. | |
| До внедрения мероприятия | После внедрения мероприятия, руб. | ||
| Выручка от реализации | 14 520 043 | 16 320 043 | +1800 000 |
| Себестоимость продаж | 14 713 899 | 14 774 535 | +60636 |
| Прибыль (убыток) от реализации | (193 856) | 1 545 508 | +14 580 679 |
| Внереализационных доходы | 498 379 | 498 379 | - |
| Внереализационных расходы | 16 057 | 16 057 | - |
| Прибыль (убыток) до налогообложения | 288 466 | 2 027 830 | +1739364 |
| Налог на прибыль | 69232 | 486679 | +417447 |
| Чистая прибыль | 219234 | 1 541 151 | +1321917 |
Из данных табл.36 видно, что чистая прибыль предприятия увеличена. Это даст возможность увеличить заработную плату коллективу, пополнить материально-техническую базу.
Подытоживая сказанное, нельзя не отметить, что медицинские учреждения должны быть заинтересованы как в своевременном информировании населения о своей деятельности (для чего необходимо совершенствовать рекламную поддержку), так и в получении исчерпывающей информации об эффективности проводимой работы, чему способствуют регулярные социологические исследования.
Изучение спроса населения позволяет корректировать деятельность работы медицинских учреждений, делать ее более востребованной.
Заключение
В дипломной работе рассматривается современное экономическое состояние стоматологической клиники ООО «Смайл».
Деятельностью предприятия является оказание платной квалифицированной стоматологической помощи пациентам.
Предприятие осуществляет свою деятельность с целью извлечения прибыли и удовлетворения потребности рынка в услугах, производимых предприятием.
Предприятие самостоятельно планирует свою деятельность и определяет перспективы развития, исходя из спроса на производимые услуги и необходимости обеспечения производственного и социального развития предприятия, повышения личных доходов его работников.
За исследуемый период (2003-2005 гг.) основными видами деятельности предприятия были:
- ортопедическая помощь населению на уровне современных достижений
науки и техники;
- оказание планово - профилактической помощи пенсионерам, инвалидам труда I и II группы, почетным донорам, ликвидаторам Чернобыльской аварии, инвалидам ВОВ;
- оказание всех видов лечебной стоматологической помощи (терапевтической, хирургической, пародонтологической);
- проведение консультаций по вопросам выбора вида, способов и методов лечения и протезирования;
- торговля средствами гигиены для полости рта;
- оказание услуг сторонним организациям.
Цены на стоматологические услуги клиника устанавливает сама.
Руководство клиникой осуществляется главным врачом, который действует без доверенности от имени организации, представляет ее интересы во всех учреждениях и организациях.
Основными конкурентами ООО «Смайл» на рынке стоматологии являются: «Казмаска», стоматология Ижмаша, «Ре-сто», «Евромед», Стоматологический салон «Центральный», «Доктор Ватсон» и т.д..
За исследуемый период основным источником поступления денежных средств является выручка от продажи услуг.
Целевые финансирования на льготное протезирование в 2003 г. составило -3,1 %; в 2004 г. - 1,7 %; в 2005 г. - 7 %.
От эффективности использования трудовых ресурсов зависит производственный и финансовый результат деятельности предприятия.
Численность предприятия за исследуемый период увеличилась на 1,4%.
Среднегодовая заработная плата увеличилась на 78%.
Анализ экономических показателей предприятия показал, что среднегодовая стоимость основных средств за исследуемый период увеличилась на 74%.
Показатели рентабельности в 2005 г. снизились, что свидетельствует о снижении спроса на услуги.
Важным этапом аналитической работы на предприятии является поиск резервов повышения прибыли предприятия.
В рамках дипломной работы проведено исследование по изучению рынка отношения потребителей к рынку платных стоматологических услуг.
Исследование показало, что пациенты положительно относятся к платным услугам и в дальнейшем готовы ими пользоваться. Учитывая мнения пациентов ООО «Смайл» предложено расширить платные услуги, например лечение кариеса (данная услуга востребована).
Экономический эффект от оказанной услуги составит 7,6 % к платным услугам оказанным в 2005 г.
Полученную прибыль можно использования на заработную плату, приобретение медицинского оборудования.
Список используемой литературы
Анализ хозяйственной деятельности/Под ред. В.А. Белобородовой.-М.: Финансы и статистика,1995.
Баканов М.И., Шеремет А.Д. Теория экономического анализа: Учебник.- М.: Финансы и статистика,1999.
Балабанов И.Т. Основы финансового менеджмента. Учебное пособие / Москва. 1998.
Балабанов И.Т. Финансовый менеджмент: учебник.-М.,1999.
Вэриан Х.Р. Микроэкономика. Промежуточный уровень.- М., 1997.
Донцова Л.В., Никифорова Л.А. Комплексный анализ
бухгалтерской отчетности. – М.: Дело и Сервис, 1999
Ефимова О.В. Как анализировать финансовое положение предприятия: Практическое пособие.- М.: Интел-синтез,1994.
Ефимова О.В. Финансовый анализ.- М.:Бухгалтерский учет,1998.
Ковалев А.И., Привалов В.П. Анализ финансового состояния предприятия.-М.: Центр экономики и маркетинга,2003 г.
Ковалев А.П. Финансовый анализ и диагностика банкротства:Учебное пособие.-М.:Экономическая академия,1994.
Ковалев В.В. Финансовый анализ: Управление капиталом. Выбор инвестиций. Анализ отчетности. – М.: Финансы и статистика, 1996.
Ковалев В.В. Введение в финансовый менеджмент. – М.: Финансы и статистика, 1999.
Курс экономической теории/Под общей ред. М.Н. Чепурина, Е.А.Киселевой.- киров, 2004.
Малые предприятия: Финансовый анализ и планирование / Современный американский опыт.-М.: Никрат,1999.
Ревенко П.В. и др. Финансовая бухгалтерия: учебное пособие.- М.,1994.
Родионова В.М., Федотова М.А. Финансовая устойчивость предприятия в условиях инфляции.- М.:Перспектива, 2004.
Стоянова Е.С. Финансовый менеджмент. Российская практика.-М.: Перспектива,1999.
Томпсон А; Формой Д. Экономика фирмы / Москва. 1998.
Федотова М.А. Доходы предпринимателя.- М.: Финансы и статистика,1997.
Финансовый анализ деятельности фирмы.-М.: ист-Сервис,1995.
Финансовый менеджмент: теория и практика: Учебник / Под ред. Е.С.Стояновой. – 5-е изд., перераб. и доп. – М.: Изд-во «Перспектива», 2004. Шеремет А.Д., Cайфулин Р.С., Негашев Е.В. Методика финансового анализа. – М.: «ИНФРА – М», 2003.
Экономика предприятия:Учебное пособие/ Под ред. акад. Семенова В.М..-М.,2004.
Юрьев В.К., Куценко Г.И. Общественное здоровье и здравоохранение : Учебник. С.-П6, 2003.
Приложение 1
Бухгалтерский баланс предприятия за 2003 г. , руб.
| Наименование показателя | на начало года | на конец года |
| Актив | ||
| I. Внеоборотные активы | ||
| Основные средства (010-019) | 1312616 | 1651631 |
| Нематериальные активы (031) | 4690 | 8249 |
| Итого по разделу I | 1317306 | 1659880 |
| II. Оборотные активы | ||
| Материалы (060-069) | 271593 | 637250 |
| Малоценные предметы (070-073) | 334809 | 427562 |
| Расчетный счет (111) | 22420 | 15679 |