Оценка рентабельности предприятия ООО "Газпромжелдортранс"
Содержание
Введение
1. Теоретические основы оценки рентабельности предприятия
1.1 Экономическая сущность рентабельности предприятия
1.2 Основные показатели рентабельности
2. Финансово-экономическая характеристика ООО "Газпромжелдортранс"
2.1 Организационно-экономическая характеристика ООО "Газпромжелдортранс"
2.2 Анализ финансового состояния ООО "Газпромжелдортранс"
3. Анализ рентабельности деятельности ООО "Газпромжелдортранс"
3.1 Анализ рентабельности ООО "Газпромжелдортранс"
3.2 Пути повышения рентабельности ООО "Газпромжелдортранс"
Заключение
Список литературы
Приложения
Введение
Анализ финансово-экономических показателей деятельности предприятия является динамичной аналитической основой, объединяющей в себе финансовый анализ со стратегическим менеджментом для объяснения особо важных взаимосвязей переменных стратегического планирования и финансовых переменных, а также для проверки соответствия задач корпоративного роста и финансовой политики. Этот анализ позволяет определить наличие существующих возможностей предприятия для финансового роста, установить, каким образом финансовая политика предприятия будет влиять на будущее и проанализировать сильные и слабые стороны его конкурентных стратегий.
Финансовый анализ проводится не только для оценки текущего финансового состояния предприятия, он также позволяет спрогнозировать дальнейшее его развитие. При этом аналитикам необходимо внимательно отнестись к перечню показателей, которые будут использоваться для стратегического планирования.
Общее количество финансовых коэффициентов, которые могут быть применены для анализа деятельности компании, - порядка двухсот . Обычно используется лишь небольшое число основных коэффициентов и показателей в зависимости от целей финансового анализа. Среди используемых показатели рентабельности наиболее популярны, так как они позволяют оценить эффективность всей деятельности предприятия, а также эффективность использования его активов.
Данная группа показателей формируется в зависимости от акцента исследования эффективности. Например, руководство предприятия интересует масса полученной прибыли и её структура, факторы, воздействующие на ее величину. Налоговые инспекции заинтересованы в получении достоверной информации о всех слагаемых балансовой прибыли: прибыли от реализации продукции, прибыли от реализации имущества, внереализационных результатов деятельности предприятия и др. Поэтому анализ каждой слагаемой прибыли (дохода) предприятий имеет не абстрактный, а вполне конкретный характер, потому что позволяет учредителям и акционерам выбрать значимые направления активизации своей деятельности и предприятия. Другим участникам рыночных отношений (обмена) анализ прибыли позволяет выбрать необходимую стратегию поведения, направленную на минимизацию экономических потерь, а также финансового риска от вложений в данное предприятие.
Объект настоящего исследования: способы оценки рентабельности и пути её повышения.
Предмет исследования: оценка рентабельности и пути её повышения в ООО "Газпромжелдортранс".
Цель исследования: рассмотреть теоретические основы оценки рентабельности, оценить рентабельность и предложить пути её повышения в ООО "Газпромжелдортранс".
Цель определила задачи исследования:
- рассмотреть экономическую сущность рентабельности предприятия и система её показателей;
- изучить основы факторного анализа рентабельности предприятия;
- дать организационную характеристику предприятия;
- оценить финансовое состояние предприятия;
- оценить рентабельность ООО "Газпромжелдортранс";
- разработать пути повышения рентабельности ООО "Газпромжелдортранс".
Практическая значимость работы заключается в том, что руководство ООО "Газпромжелдортранс" может повысить рентабельность деятельности предприятия с помощью разработанной нами программы повышения рентабельности.
1. Теоретические основы оценки рентабельности предприятия
1.1 Экономическая сущность рентабельности предприятия
В условиях рыночной экономики все субъекты рынка в той или иной степени испытывают потребность в прогнозировании финансовых потоков, анализе качества выручки, затрат и расходов компании. При росте конкуренции в секторе среднего и малого бизнеса анализ наиболее значимых финансовых показателей является для малых предприятий вопросом выживания на рынке. Поэтому можно уверено говорить, что анализ финансового состояния предприятия одинаково важен для крупных, средних и малых предприятий.
Эффективность хозяйственной деятельности предприятия и экономическая целесообразность его функционирования напрямую связаны с его рентабельностью, о которой можно судить по прибыльности и доходности капитала, ресурсов или продукции предприятия.
В экономической литературе существует множество интерпретаций понятия рентабельности.
Лиференко Г. Н. считает, что рентабельность – это относительный показатель уровня доходности предприятия, характеризующий эффективность работы предприятия в целом, доходность различных направлений деятельности (производственной, коммерческой, инвестиционной и т. д.) .
Ковалев В. В. определяет рентабельность, как эффективность, прибыльность, доходность предприятия или предпринимательской деятельности. Количественно рентабельность исчисляется как частное от деления прибыли на затраты, расход ресурсов, обеспечивших получение прибыли .
Грищенко О. В. полагает, что рентабельность отражает степень прибыльности работы предприятия .
Грачев А. В. понимает под рентабельностью показатель экономической эффективности производства, характеризующий соотношение дохода (прибыли) и затрат за определенный период времени .
Бочаров В. определяет рентабельность, как один из основных стоимостных качественных показателей эффективности производства на предприятии, в объединении, отрасли, экономике в целом, характеризующий уровень отдачи затрат и степень использования средств в процессе производства и реализации продукции. Уровень рентабельности рассчитывается как отношение прибыли к себестоимости продукции (работ, услуг) .
Обобщая выше перечисленные определения, определим рентабельность, как показатель эффективности экономической деятельности предприятия, характеризующий уровень отдачи затрат и степень использования средств компанией, фирмой, организацией.
В расчете рентабельности по отдельным составляющим капитала (средствам или их источникам) могут быть использованы показатели прибыли от продаж, прибыль до налогообложения, прибыль от обычной деятельности или чистая прибыль.
В формулах рентабельности могут использоваться различные показатели (составляющие капитала) в зависимости от интересующего направления анализа. Анализ рентабельности заключается в исследовании уровней прибыли по отношению к различным показателям и их динамики.
На основе показателей рентабельности определяют время, в течение которого полностью окупятся вложенные в данное предприятие те или иные средства . Под временем следует понимать число рассматриваемых (отчетных) периодов.
Показатели рентабельности являются относительными характеристиками финансовых результатов и эффективности деятельности предприятия. Они измеряют доходность предприятия с различных позиций и группируются в соответствии с интересами участников экономического процесса, рыночного обмена.
1.2 Основные показатели рентабельности
Показатели рентабельности, как одни из основных показателей эффективности финансовой деятельности, позволяют совокупно отразить "качество" финансового состояния организации и перспективы его развития. При определении изменения показателя рентабельности во времени важно обращать внимание не только на динамику, но и на "качество" показателей рентабельности, правильность группировки показателей рентабельности по укрупненным группам - для выявления тенденции к изменению не отдельных разрозненных показателей, а ее влияние на группу показателей в целом.
Структура показателей рентабельности представляет собой отношение прибыли (как экономического эффекта деятельности) к ресурсам или затратам, т.е. в любом рассматриваемом показателе рентабельности прибыль выступает в качестве одного из составляющих факторов. Исходя из этого, для определения "качества" показателей рентабельности, необходимо исследовать "качество" прибыли как количественного показателя, прямо пропорционально влияющего на рентабельность, установив за счет какой (основной или прочей) деятельности получена данная прибыль.
Определив "качество" прибыли и порядок ее формирования, рассмотрим укрупненную группировку показателей рентабельности. Для анализа эффективности деятельности предприятия предлагается следующая группировка:
- показатели прибыльности продаж, исчисляемые как отношение соответствующих видов прибыли к объему реализованной продукции;
- показатели рентабельности активов, исчисляемые как отношение соответствующих видов прибыли к той или иной группе активов;
- показатели рентабельности финансовых источников капитала, определяемые как отношение соответствующих видов прибыли к той или иной группе обязательств .
Первая группа показателей формируется на основе расчета уровней рентабельности (доходности) по показателям прибыли (дохода), отражаемым в отчетности предприятия и характеризует эффективность предпринимательской деятельности .
Данные показатели характеризуют прибыльность (доходность) продукции. С помощью методов факторного анализа определяется влияние изменений рентабельности продукции за счет факторов изменения цены продукции и ее себестоимости (материальных затрат).
Вторая группа показателей рентабельности формируется на основе расчета уровней рентабельности в зависимости от изменения размера и характера авансированных средств: все производственные активы предприятия; инвестиционный капитал (собственные средства плюс долгосрочные обязательства; акционерный (собственный) капитал и, соответственно характеризует рентабельность авансированных средств по отношению к различным видам прибыли. Наиболее часто для оценки рентабельности активов используют данные о чистой прибыли .
Несовпадение уровней рентабельности по этим показателям характеризует степень использования предприятием финансовых рычагов для повышения доходности: долгосрочных кредитов и других заемных средств.
Данные показатели весьма практичны. Они отвечают интересам участников. Например, администрацию предприятия интересует отдача (доходность) всех производственных активов; потенциальных инвесторов и кредиторов интересует отдача на инвестируемый капитал; собственников и учредителей интересует доходность акций и т.д.
Третья группа показателей рентабельности формируется на базе расчета уровня рентабельности аналогично первой и второй группам, однако вместо прибыли в расчет принимается чистый приток денежных средств . Эти показатели характеризуют степень доходности средств, вложенных в предприятие.
Данные показатели дают представление о степени возможности предприятия обеспечивать кредиторов, заемщиков и акционеров наличными денежными средствами в связи с использованием имеющегося у него производственного потенциала.
Концепция рентабельности, исчисляемая на основе притока денежной наличности, широко применяется в странах с развитой рыночной экономикой. Она более приоритетна, потому что операции с денежными притоками являются существенным признаком интенсивного типа производства, признаком "здоровья" экономики и финансового состояния предприятия. Переход на использование этой концепции требует перестройки отчетности предприятий. В России эта работа находится лишь в первоначальной стадии.
Многообразие показателей рентабельности определяет альтернативность поиска путей ее повышения. Каждый из исходных показателей раскладывается в факторную систему с различной степенью детализации, что задает границы выявления и оценки производственных резервов.
Приведем формулы, по которым исчисляются наиболее популярные показатели рентабельности .
Необходимо отметить, что для анализа рентабельности предприятия используются данные формы 1 (бухгалтерского баланса) и формы 2 (отчета о прибылях и убытках) бухгалтерской отчетности:
1. Прибыль от продаж, тыс. руб. = стр. 050 формы № 2.
2. Чистая прибыль, тыс. руб. = стр. 190 формы № 2.
3. Выручка от продажи товаров, продукции, работ услуг, тыс. руб. = стр. 010 формы № 2.
4. Себестоимость проданных товаров, продукции, работ, услуг, тыс. руб. = стр. 020+стр. 030+стр. 040 формы № 2.
С использованием данных формы 1 рассчитываются:
Среднегодовая сумма собственного капитала, тыс. руб. =
=(((стр. 490 + стр. 640 + стр. 650) на начало года)) + (((стр. 490 + стр. 640 + стр. 650) на конец года)) / 2
Среднегодовая сумма долгосрочных заемных средств, тыс. руб. =
= ((стр. 590 на начало года) + (стр. 590 на конец года)) / 2
3. Среднегодовая сумма основных средств, тыс. руб. = ((стр. 130 на начало года) + (стр. 130 на конец года)) / 2
4. Среднегодовая сумма стоимости имущества, тыс. руб. = (стр. 300 на начало года + стр. 300 на конец года) / 2
Непосредственно рентабельность рассчитывается с учетом показателей и формы 1 и формы 2.
5. Рентабельность продаж, % = Прибыль от продаж, тыс. руб. / Выручка от продажи товаров, продукции, работ услуг, тыс. руб.
6. Рентабельность собственного капитала, % = Чистая прибыль, тыс. руб. / Среднегодовая сумма собственного капитала, тыс. руб.
Показывает эффективность использования собственного капитала.
7. Рентабельность перманентного капитала, % = Чистая прибыль, тыс. руб. / (Среднегодовая сумма собственного капитала, тыс. руб. + Среднегодовая сумма долгосрочных заемных средств, тыс. руб.)
8. Фондорентабельность, % = Чистая прибыль, тыс. руб. / Среднегодовая сумма основных средств, тыс. руб.
Показывает, сколько прибыли приходится на 1 рубль основных средств.
9. Рентабельность основной деятельности, % = Прибыль от продаж, тыс. руб. / Себестоимость проданных товаров, продукции, работ услуг, тыс. руб.
Показывает сколько прибыли от продаж приходится на 1рубль затрат.
10. Экономическая рентабельность, % = Чистая прибыль, тыс. руб. / Среднегодовая сумма стоимости имущества, тыс. руб.
Показывает эффективность использования всего имущества предприятия.
2. Финансово-экономическая характеристика ООО "Газпромжелдортранс"
2.1 Организационно-экономическая характеристика ООО "Газпромжелдортранс"
ООО "Газпромжелдортранс" было создано 30 ноября 2000 г. в соответствии с Российским законодательством. Его учредителями стали юридическое лицо: ООО "Орентранс" и физическое лицо Малышенко Ю. В. Расположено данное общество с ограниченной ответственностью по адресу: Оренбургская область, Оренбургский район, пос. Весенний.
ООО "Газпромжелдортранс" было создано с целью, как и все коммерческие организации, получить прибыль, выполняя определенные виды работ, а именно: оказание транспортных услуг по подаче и уборке вагонов; оказание услуг по транспортировке грузов; ремонт, обслуживание, подготовка и эксплуатация подвижного состава для перевозки грузов и другие. Начиная с марта 2004 г. в связи с расторжением договора аренды с ООО "Газпромжелдортранс" на ремонтно-технические мастерские выполнение основных видов деятельности стало не возможным. Было продано основное технологическое оборудование с разрешения участников Общества, сокращена численность сотрудников. Данные обстоятельства послужили причиной смены основного вида деятельности с предоставления услуг на торгово-посреднические операции.
Бухгалтерский учет ООО "Газпромжелдортранс" ведется бухгалтером по журнально-ордерной форме счетоводства с применением автоматизированного рабочего места бухгалтера. Без подписи бухгалтера денежные и расчетные документы, финансовые и кредитные обязательства считаются недействительными и не должны приниматься к исполнению. Объектами бухгалтерского учета являются имущество предприятия, различные обязательства и хозяйственные операции, осуществляемые предприятием в процессе его деятельности, в соответствии с Уставом предприятия и законодательством РФ.
Ответственность за организацию бухгалтерского учета на предприятии, соблюдение законодательства при выполнении хозяйственных операций, представление бухгалтерской отчетности заинтересованным пользователям и ее хранение несет руководитель предприятия.
Начиная с момента своего создания и до того периода, когда была произведена реорганизация предприятия управленческий аппарат ООО "Газпромжелдортранс" состоял из 15 человек, в состав которого входили Генеральный директор предприятия, коммерческий директор, начальники соответствующих цехов и подразделений, Главный бухгалтер предприятия и бухгалтерская служба, а также менеджеры различных уровней. В настоящий момент организационная структура предприятия ООО "Газпромжелдортранс" претерпела значительные изменения. Изобразим её схематично (рис. 2.1)
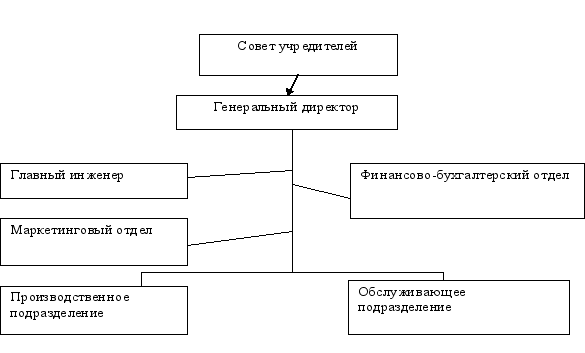
Рис. 2.1 Организационная структура ООО "Газпромжелдортранс"
Основная проблема организации деятельности управленческого аппарата ООО "Газпромжелдортранс" после реорганизации заключалась в том, чтобы выбрать те правила, принципы, приемы управления, которые дали бы необходимый эффект от управленческой деятельности.
При создании управленческого аппарата изначально произошло делегирование обязанностей между службами, а также была построена ярко выраженная иерархическая лестница, которые позволили создать такую систему учета затрат и доходов, нормирования, планирования, контроля и анализа деятельности предприятия, такую систему управления, которая привела к наиболее эффективному выполнению поставленных при создании предприятия задач.
Для экономической характеристики хозяйственной деятельности предприятия, основные показатели отчета о прибылях и убытках [Приложение 1, 2, 3] за исследуемый период были сведены в таблицу "Экономические показатели деятельности ООО "Газпромжелдортранс" за период 2004 – 2006 годы" (табл. 2.1).
Таблица 2.1 - Динамика экономических показателей деятельности ООО "Газпромжелдортранс"
| Показатели | Сумма, тыс. руб. | Темп роста, % | ||||
| 2004 г. | 2005 г. | 2006 г. |
2005 г к 2004 г |
2006 г. к 2005 г. |
в среднем за 2004-2006 гг. | |
|
Выручка от продажи товаров, продукции, услуг, работ Себестоимость проданных товаров, продукции, работ, услуг Прибыль (убыток) от продаж Проценты к получению Прочие операционные доходы Прочие операционные расходы Внереализационные доходы Внереализационные расходы Прибыль (убыток) до налогообложения Отлож. налог.обязательства Текущий налог на прибыль Чистая прибыль |
4931 4058 873 16 20796 21718 12423 12258 132 33 122 43 |
2006 4003 -1997 - 69731 69826 5 56 -2143 - - -2143 |
2615 3971 -1356 - 36941 35885 - - -300 - - -300 |
40,7 98,6 - - 335,3 321,5 0,04 0,5 - - - - |
130,4 99,2 - - 53,0 51,4 - - - - - - |
72,8 98,9 - - 133,3 128,5 - - - - - - |
В среднем ежегодно выручка от продажи товаров (услуг, продукции, работ) уменьшалась на 27,2 %, в то время как себестоимость в среднем ежегодно уменьшалась на 1,1 %. В связи с тем, что снижение выручки значительно опережает снижение себестоимости, в 2005-2006 гг. наблюдается превышение себестоимости над выручкой, что привело организацию к убытку.
На величину прибыли организации оказывают влияние разные факторы. По сути, это все факторы финансово-хозяйственной деятельности. Одни из них оказывают прямое влияние на прибыль предприятия и их воздействие можно довольно точно определить с помощью методов факторного анализа.
Факторный анализ прибыли ООО "Газпромжелдортранс" представлен в таблице 2.2.
Таблица 2.2 - Факторный анализ прибыли ООО "Газпромжелдортранс"
| Показатели | Сумма, тыс. руб. | Отклонение 2006 к 2004 | Уровень в % к выручке | Отклонение 2006 к 2004 | ||||
| 2004 | 2005 | 2006 | 2004 | 2005 | 2006 | |||
| Выручка от продажи товаров, продукции, работ, услуг, (тыс. руб.) | 4931 | 2006 | 2615 | -2316 | 100 | 100 | 100 | Х |
| Себестоимость проданных товаров, продукции, работ, услуг, (тыс. руб.) | 4058 | 4003 | 3971 | -87 | 82,29 | 199,55 | 151,85 | +69,56 |
| Прибыль, убыток от производств. деятельности, (тыс. руб.) | +873 | -1997 | -1356 | -2229 | 17,71 | - 99,55 | - 51,85 | -69,56 |
| Прочие операционные доходы | 20796 | 69731 | 36941 | +16145 | 421,74 | 3476,1 | 1412,6 | +990,92 |
| Прочие операционные расходы | 21718 | 69826 | 35885 | +14167 | 440,43 | 3480,8 | 1372,2 | +13284,8 |
| Внереализационные доходы | 12423 | 5 | - | - | 251,94 | 0,25 | - | -251,94 |
| Внереализационные расходы | 12258 | 56 | - | - | 248,59 | 2,79 | - | -248,59 |
| Прибыль (убыток) до налог-ния | 132 | -2143 | -300 | -432 | 2,68 | -106,83 | -11,47 | -14,15 |
| Чистая прибыль (убыток) | 43 | -2143 | -300 | -343 | 0,87 | -106,83 | -11,47 | -12,34 |
В 2006 г. объем выручки снизился по сравнению с 2004 г. на 2316 тыс. руб. одновременно со снижением себестоимости на 87 тыс. руб. При этом в структуре выручки в 2004 г. себестоимость составляла 82,29 %, а в 2006 г. 151,85 %, что на 69,56 % выше показателя 2004 г.. Превышение себестоимости над выручкой в 2006 г. объясняется тем, что организация списывает на себестоимость и производственные, и коммерческие, и управленческие расходы.
Прибыль имела место только в 2004 г., в 2005 и 2006 гг. организация сработала с убытком. При этом в 2006 г. эффективность деятельности предприятия снизилась на 2229 тыс. руб. по сравнению с 2004 г.
Прочие операционные доходы принесли организации в 2004 г. 20796 тыс. руб., в 2006 г. - 36941 тыс. руб., тем самым увеличив доход по сравнению с 2004 г. на 16145 тыс. руб. Относительно выручки данный показатель составил соответственно в 2004 г. – 421,74 %, в 2005 г. – 3476,12 %, в 2006 г. -1412,66 %.
Несмотря на столь высокий доход необходимо отметить, что прочие операционные расходы в 2004 г. превысили прочие операционные доходы: – сумма расходов составила 21718 тыс. руб., но в 2006 г. сумма расходов была несколько ниже суммы доходов и составила 35885 тыс. руб. Учитывая, что внереализационные доходы 2004 г. составили 12423 тыс. руб. при расходах в 12258 тыс. руб., в 2005 г. 5 тыс. руб. при расходах в 56 тыс. руб. (в 2006 г. данная статья отдельно в балансе не указывается), неудивительно, что прибыль от производственной деятельности 2004 года уменьшилась и чистая прибыль составила всего 43 тыс. руб., а в 2005-2006 гг. убыток увеличился и составил 2143 тыс. руб. в 2005 г. и 300 тыс. руб. в 2006 г.
2.2 Анализ финансового состояния ООО "Газпромжелдортранс"
Анализ бухгалтерского баланса (форма № 1) (Приложение 4,5,6) позволяет выявить: общую оценку структуры активов и их источников; ликвидность баланса; платежеспособность и кредитоспособность предприятия; вероятность банкротства; финансовую устойчивость; и классифицировать финансовое состояние предприятия по сводным критериям оценки бухгалтерского баланса.
Вертикальный анализ структуры активов и источников их формирования ООО "Газпромжелдортранс" представлен в Приложении 7.
Весь анализируемый период валюта баланса уменьшается, что отрицательно характеризует баланс. В составе активов наибольший удельный вес принадлежит за все три года оборотным активам: в 2004 г. – 88 %, в 2005 г. – 91,3 %, в 2006 г. 93,5 %. В динамике удельный вес оборотных активов растет: на 5,5 % в 2006 г. в сравнении с 2004 г., но в абсолютном выражении стоимость оборотных активов в 2006 г. уменьшилась на 1342 тыс. руб. по сравнению с 2004 г. Стоимость внеоборотных активов в 2006 г. уменьшилась по сравнению с 2004 г. на 1156 тыс. руб., удельный вес в структуре активов также уменьшился на 5,5 %.
В 2006 г. в составе внеоборотных активов наибольший удельный вес составляет незавершенной строительство (5,3%), в составе оборотных активов -дебиторская задолженность, платежи по которой ожидаются в течение 12 месяцев после отчетной даты (42,7 %), удельный вес которой в структуре активов увеличился к 2006 г. на 30,8% по сравнению с 2004 г.. Следует обратить внимание, что на протяжении всего исследуемого периода увеличивается удельный вес в структуре активов денежных средств: в 2006 г по сравнению с 2004 г. – на 18,4 %.
Пассив баланса положительно характеризует преобладание собственного капитала над заемным: в 2004 г. удельный вес собственного капитала в структуре источников формирования средств составляет 92,9 %, в 2005 г. 96,8 %, в 2006 г. – 92,6 %. Наблюдается незначительное снижение удельного веса собственного капитала в структуре пассива на 0,3% (-2371 тыс. руб.).
На протяжении всего периода неизменными остаются долгосрочные обязательства, представленные статьей "отложенные налоговые обязательства: 0,4 % в структуре пассива баланса (65 тыс. руб.).
Краткосрочные обязательства в 2006 г. по сравнению с 2004 г. увеличились на 991 тыс. руб. за счет увеличения задолженности перед поставщиками и подрядчиками на 963 тыс. руб. и по налогам и сборам на 78 тыс. руб. Удельный вес в структуре пассивов краткосрочных обязательств увеличился с 2004 г. по 2006 г. на 6,5 %, но за счет уменьшения доли прочих краткосрочных обязательств на 6,2 %, краткосрочные обязательства в динамике за исследуемый период увеличились всего на 0,3 %.
Таким образом, положительно характеризует баланс ООО "Газпромжелдортранс" преобладание в структуре баланса оборотных активов и увеличение их удельного веса в динамике за исследуемый период в структуре имущества, увеличение доли денежных средств, преобладание удельного веса собственного капитала над заемным и снижение краткосрочных обязательств. Отрицательно характеризует баланс ООО "Газпромжелдортранс" увеличение доли дебиторской задолженности в структуре имущества и кредиторской задолженности в структуре источников средств; уменьшение валюты баланса.
Горизонтальный анализ динамики активов и источников их формирования ООО "Газпромжелдортранс" представлен в Приложении 8.
На протяжении исследуемого периода наблюдается снижение стоимости внеоборотных активов в среднем ежегодно на 31,5 %, в то время как оборотные активы уменьшаются в среднем ежегодно на 4,3 %. Снижение оборотных активов происходит за счет снижения краткосрочных финансовых вложений, которые уменьшаются в среднем ежегодно на 47,7 %. По статьям "Денежные средства" темп роста в среднем ежегодно составляет 71,6%, "Дебиторская задолженность" увеличивается в среднем на 75,7 %, "НДС" - на 41,4 %, "Запасы" - на 99,6 %. По поводу запасов можно сказать, что их среднее увеличение на протяжении исследуемого периода объясняется увеличением в 2005 г. на 734,1%, в то время как в 2006 г. их стоимость уменьшилась на 45,7 %.
В пассиве баланса наблюдается ежегодное снижение стоимости как собственного капитала, так и заемного: соответственно на 7,4 % и 7,2 %. Снижение стоимости заемного капитала следует из снижения стоимости прочих краткосрочных обязательств, которые к 2006 г. аннулировались из баланса, в то время как кредиторская задолженность в среднем ежегодно увеличивалась на 241,5 %, при этом задолженность перед поставщиками и подрядчиками в среднем ежегодно увеличивалась на 939,3%, по налогам и сборам – на 184,4%, задолженность перед персоналам уменьшалась в среднем на 46,4 %, а перед государственными внебюджетными фондами на 72,6 %
В целом изменения в балансе отрицательные. Из этого следует: деятельность предприятия за исследуемый период можно охарактеризовать как неэффективную.
Для более детального анализа бухгалтерского баланса необходимо провести анализ ликвидности баланса, с целью определить платежеспособность организации. Ликвидность баланса определяется как степень покрытия обязательств организации ее активами, срок превращения которых в деньги соответствует сроку погашения обязательств. Анализ ликвидности заключается в сравнении средств по активу, сгруппированных по степени их ликвидности и расположенных в порядке убывания ликвидности, с обязательствами по пассиву, сгруппированными по срокам их погашения и расположенных в порядке возрастания сроков.
Анализ ликвидности представлен в таблице 2.3.
Таблица 2.3 - Анализ ликвидности баланса ООО "Газпромжелдортранс", тыс. руб.
| Актив | 2004 | 2005 | 2006 | Пассив | 2004 | 2005. | 2006 | Платежный излишек (+) или недостаток (-) | ||
| 2004 | 2005 | 2006 | ||||||||
| Наиболее ликвидные активы А1 | 13610 | 4171 | 7382 | Срочные обязательства П1 | 93 | 66 | 1084 | 13517 | 4105 | 6298 |
| Быстро реализуемые активы А2 | 2156 | 8727 | 6656 | Краткосрочные обязательства П2 | 1119 | 349 | - | 1037 | 8378 | 6656 |
| Медленно реализуемые активы А3 | 131 | 964 | 518 | Долгосрочные обязательства П3 | 65 | 65 | 65 | 66 | 899 | 453 |
| Трудно реализуемые активы А2 | 2174 | 1321 | 1018 | Постоянные пассивы П4 | 16685 | 14672 | 14415 | -14511 | -13351 | -13397 |
| Баланс | 18071 | 15182 | 15573 | Баланс | 18071 | 15182 | 15573 | Х | Х | Х |
Из таблицы 2.3 видно, что в ООО "Газпромжелдортранс" сопоставление групп по активу и пассиву имеет следующий вид: А1≥П1; А2≥П2; А3≥П3; А4≤П4. Таким образом, на протяжении всего исследуемого периода баланс ООО Газпромжелдортранс" абсолютно ликвидный. Предприятие имеет все возможности в случае необходимости рассчитаться по своим обязательствам. В динамике за три года наблюдается уменьшение наиболее ликвидных активов и труднореализуемых активов, и рост быстрореализуемых активов и медленно реализуемых активов.
Для уточнения степени ликвидности баланса проведем коэффициентный анализ показателей платежеспособности предприятия, который представлен в таблице 2.4.
Для оценки ликвидности баланса в целом используется общий показатель ликвидности, коэффициент абсолютной ликвидности, коэффициент "критической оценки", коэффициент текущей ликвидности, коэффициент обеспеченности собственными оборотными средствами.
Таблица 2.4 - Анализ показателей платежеспособности ООО "Газпромжелдортранс"
| Наименование коэффициента | 2004 г. | 2005 г. | 2006 г. | Изменение 2006 г. к 2004 г. (+;-) |
| Общий показатель ликвидности | 21,9 | 33,9 | 9,8 | -12,1 |
| абсолютной ликвидности | 11,2 | 10,1 | 6,8 | -4,4 |
| "критической оценки" | 13,0 | 31,1 | 12,9 | -0,1 |
| текущей ликвидности | 13,1 | 33,4 | 13,4 | +0,3 |
| обеспеченности собственными оборотными средствами | 0,92 | 0,96 | 0,92 | - |
ООО "Газпромжелдортранс" на протяжении всего исследуемого периода платежеспособно, но в динамике наблюдается снижение всех показателей, характеризующих платежеспособность предприятия, за исключением коэффициента текущей ликвидности.
Имущество предприятия формируется в основном за счет собственного капитала: в 2004 г. на 92 %, в 2005 г. на 96 %, в 2006 г. на 92 %. Изменения коэффициента на протяжении исследуемого периода незначительны.
В 2005 г. коэффициент восстановления / утраты платежеспособности показал, что в течении 1 квартала 2006 г. предприятие сохраняло свою платежеспособность, в 2006 г. он показал, что в 1 квартале 2007 г. предприятие теряло платежеспособность.
Оценка платежеспособности осуществляется также и на основе характеристики структуры активов, которая представлена в таблице 2.5.
Наиболее ликвидные (1-ый класс ликвидности) и труднореализуемые активы (4-ый класс ликвидности) ООО "Газпромжелдортранс" в 2006 г. уменьшились по сравнению с 2004 г. на 6228 тыс. руб. и на 1156 тыс. руб. Их удельный вес в структуре активов уменьшился соответственно на 27,9% и 5,5 %.
Быстро реализуемые активы (2-ой класс ликвидности) и медленно реализуемые активы (3-ий класс ликвидности) увеличились на 4500 тыс. руб. и на 387 тыс. руб. соответственно, их удельный вес увеличился в структуре активов на 30,8 % и 2,62 %.
Таблица 2.5 - Структура активов по классу ликвидности ООО "Газпромжелдортранс"
| Наименование актива | 2004 г. | 2005 г. | 2006 г. | Изменения 2006 к 2004 | ||||
| сумма тыс. руб. | структура % | сумма тыс. руб. | структура % |
сумма тыс. руб. |
структура % | абсолютное (+,-), тыс. руб | в структуре (+,-), % | |
| Активы 1 -го класса ликвидности | 13610 | 75,3 | 4171 | 27,5 | 7382 | 47,4 | -6228 | -27,9 |
| Активы 2 -го класса ликвидности | 2156 | 11,9 | 8727 | 57,5 | 6656 | 42,7 | +4500 | +30,8 |
| Активы 3 -го класса ликвидности | 131 | 0,7 | 964 | 6,3 | 518 | 3,32 | +387 | +2,62 |
| Активы 4 -го класса ликвидности | 2174 | 12,0 | 1321 | 8,7 | 1018 | 6,5 | -1156 | -5,5 |
| Итого | 18071 | 100,0 | 15182 | 100,0 | 15573 | 100,0 | -2498 | Х |
Анализ финансовой устойчивости ООО "Газпромжелдортранс" с помощью абсолютных показателей, характеризующих степень обеспеченности запасов общества источниками их формирования, представлен в таблице 2.6.
Анализ финансовой устойчивости включает в себя оценку разных сторон деятельности предприятия. Финансовое состояние предприятия характеризуется системой относительных показателей, отражающих состояние капитала в процессе его кругооборота и способность финансировать свою деятельность на фиксированный момент времени. Анализ финансовой устойчивости ООО "Газпромжелдортранс" представлен в таблице 2.6.
Таблица 2.6 - Анализ показателей финансовой устойчивости ООО "Газпромжелдортранс"
| Показатели | 2004 г. | 2005 г. | 2006 г. | Изменения 2006 к 2004(+,-) |
| Внеоборотные активы, тыс. руб. | 2174 | 1321 | 1018 | -1156 |
| Оборотные активы, тыс. руб. | 15897 | 13861 | 14555 | -1342 |
| Стоимость имущества, тыс. руб. | 18071 | 15182 | 15573 | -2498 |
| Величина реального собственного капитала, тыс. руб. | 16794 | 14702 | 14423 | -2371 |
| Долгосроч. обязательства, тыс. руб. | 65 | 65 | 65 | - |
| Краткосрочные обязательства (за минусом доходов будущих периодов и резервов предстоящих расходов) тыс. руб. | 1212 | 415 | 1084 | -128 |
| Всего источников, тыс. руб. | 18071 | 15182 | 15573 | -2498 |
| Коэффициент соотношения заемных и собственных средств | 0,08 | 0,03 | 0,08 | - |
| Коэффициент обеспеченности собств. оборотными средствами | 0,92 | 0,96 | 0,92 | - |
| Коэффициент финансовой независимости | 0,93 | 0,97 | 0,93 | - |
| Коэффициент финансовой устойчивости | 0,93 | 0,97 | 0,93 | - |
В динамике за три года отмечается рост финансовой устойчивости в 2005 г. и снижение в 2006 г. В результате на конец 2006 г. финансовая устойчивость предприятия такая же как на конец 2004 г. И в 2004 г. и в 2006 г. предприятие привлекало на рубль собственных средств 0,92 руб. заемных, в 2005 г. 0,96 руб. В 2006 г., так же как и в 2004 г. предприятие имело 93 % собственных средств, в то время как в 2005 г. – 97 %. В 2004 г и в 2006 г. 93 % активов предприятия были сформированы за счет устойчивых источников. Таким образом, анализ бухгалтерского баланса ООО "Газпромжелдортранс" показал, что за период с 2004 г. по 2006 г. предприятие неизменно оставалось ликвидным, платежеспособным и финансово устойчивым. Анализ показателей формы №2 "Отчет о прибылях и убытках" включает в себя: анализ уровня и динамики финансовых результатов (табл. 2.1.); факторный анализ прибыли (табл. 2.2.); анализ показателей рентабельности (табл. 3.1.); анализ показателей деловой активности и др. Финансовый анализ деловой активности предприятия, то есть исследование динамики показателей оборачиваемости средств и их источников, представлен в таблице 2.7.
Таблица 2.7 - Анализ деловой активности ООО "Газпромжелдортранс"
| Показатели | 2004 г. | 2005 г. | 2006 г. |
Изменение 2006 Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |