Повышение рентабельности на предприятии
где: Р – прибыль от продаж;
F – среднегодовая стоимость внеоборотных активов;
E - среднегодовая стоимость оборотных активов;
P/N = Rпродаж - рентабельность продаж;
F/N = ФЕ - фондоемкость ( показатель, обратный фондоотдаче);
E/N = КЗ – коэффициент закрепления (показатель, обратный коэффициенту оборачиваемости).
Постепенно заменяя уровень предыдущего периода каждого фактора на уровень отчетного периода можно определить, на сколько изменился уровень рентабельности капитала предприятия за счет эффективности использования основного капитала (фондоемкость), за счет эффективности использования оборотного капитала, а также за счет рыночной эффективности деятельности предприятия ( рентабельность продаж).
Взаимосвязь между показателями рентабельности оборотного капитала и его оборачиваемости выражается следующим образом:
Роб = Коб ґ Рпр, (1.20)
где: Роб - рентабельность оборотных активов; Коб – коэффициент оборачиваемости оборотных активов; Рпр – рентабельность продаж (отношение чистой прибыли к выручке от продаж).
Основными источниками резервов повышения уровня рентабельности продукции является увеличение суммы прибыли от реализации продукции, снижение себестоимости товарной продукции. Для подсчета резервов увеличения рентабельности продаж может быть использована следующая формула:
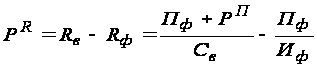 , (1.21)
где:  - резерв
роста рентабельности;
 - рентабельность
возможная;
 - рентабельность
фактическая;
 - фактическая
сумма прибыли;
 - резерв
роста прибыли
от реализации
продукции;
 - возможная
себестоимость
продукции с
учетом выявленных
резервов;
 - фактическая
сумма затрат
по реализованной
продукции.
Механизм эффективного управления прибылью на сегодняшний день должен базироваться на всестороннем учете тесной взаимосвязи этого показателя с доходами и издержками производства и обращения. Система такой взаимосвязи позволяет не только выделить роль каждого фактора в процессе формирования финансового результата, но и выявить положительные и отрицательные стороны управления финансовыми потоками, найти верные варианты управленческих решений, стратегических задач развития.
2. Оценка рентабельности деятельности предприятия на примере ООО «Орбита - плюс»
2.1 Финансово – экономическая характеристика деятельности ООО «Орбита - плюс»
Исследуемое предприятие бытового обслуживания и торговли – общество с ограниченной ответственностью «Орбита - плюс» - создано в соответствии с Федеральным законом от 08.02.1998г. № 14 – ФЗ «Об обществах с ограниченной ответственностью» и зарегистрировано постановлением Новочебоксарской городской администрации от 5 апреля 1996г. № 264.
В сфере бытового обслуживания гор. Новочебоксарска ООО «Орбита - плюс» занимает видное место. Основной целью создания общества является насыщение потребительского рынка продукцией, товарами и услугами, создание трудовых мест, способствование экономическому развитию региона, осуществление коммерческой деятельности для извлечения прибыли.
В соответствии с уставом предметом деятельности общества являются:
оказание бытовых услуг населению;
- торговая деятельность;
организация и проведение конкурсов, фестивалей, выставок;
выполнение трудовых работ и оказание других услуг, не запрещенных и не противоречащих действующему законодательству РФ.
ООО «Орбита - плюс» занимается продажей в сфере розничной торговли, а также оказывает услуги для общественных потребностей и получения прибыли.
Для выполнения указанных целей ООО «Орбита - плюс» осуществляет следующие основные виды деятельности:
- розничная
торговля. В нее
входят торговля
ювелирными
изделиями,
бытовой радиотехникой,
изделиями из
кожи и меха,
сотовыми
телефонами
и аксессуары
к ним, средствами
косметического
ухода за кожей;
оказание услуг для удовлетворения общественных потребностей: выдача денежных сумм под залог имущества, парикмахерские услуги, услуги солярия, ремонт и изготовление ювелирных изделий;
консультационные услуги: консультации в области изделий из золота и серебра (взвешивание, определение пробы), консультации косметолога, консультации при выборе сотового телефона и сопутствующих ему услуг.
ООО «Орбита - плюс» самостоятельно определяет структуру органов управления и затраты на их содержание. Организационное построение ООО «Орбита – плюс» представлено на рис. 2.1.
ООО «Орбита - плюс» |
|||||||||||||
|
Ломбард № 1 |
Салон красоты «Лик» | Ювелирная мастерская |
Магазин «Теледомик» |
Ломбард № 2 | |||||||||
Рис. 2.1. Структура управления ООО «Орбита - плюс»
Основное подразделение ООО «Орбита - плюс» - ломбард. Деятельность ломбарда заключается в следующем: ломбард принимает от населения ценные вещи, а так же имущество под денежный залог. В перечень принимаемых вещей и имущества входят: изделия из золота и серебра (кольца, серьги, столовое серебро, браслеты, часы, цепочки, броши, колье, драгоценные камни и т.д.). Принимаются изделия из меха (норки, чернобурки, лисицы, песца, нутрии) и кожи. Ломбард так же принимает сложно - техническую аппаратуру (телевизоры, радиоприемники, музыкальные центры, видеомагнитофоны, видеоплееры, диктофоны, DVD-проигрыватели и др.) и бытовую технику (швейные машины, микроволновые печи, электроинструменты, электрочайники, утюги, кухонные комбайны и др.).
Ломбард № 1 находится в головном офисе, график его работы - с 9 до 18 часов (перерыв на обед с 13 до 14 часов), выходной день – воскресенье. Ломбард № 2 находится по улице 10 Пятилетки дом 62. Для удобства клиентов он работает с 9 до 20 часов ежедневно без выходных дней.
Посетители ломбарда имеют возможность купить золотые и серебряные украшения в комиссионном магазине, который находиться при ломбарде, а так же вещи, которые не выкуплены залогодателями. В ломбарде можно так же проверить изделия из золота и серебра на благородность, проверить какой пробе соответствует изделие, узнать вес изделия, определить и проверить ценность камня в ювелирном изделии. Услуги ломбарда пользуются спросом среди населения гор. Новочебоксарска.
В ООО «Орбита - плюс» в результате анализа спроса на парикмахерские услуги был создан салон красоты «Лик» с компьютерным подбором причесок и солярием. В салоне установлено удобное время работы: с 9 до 20 часов ежедневно без выходных.
ООО «Орбита - плюс» имеет отдел «Теледомик» по продаже сотовых телефонов разных модификаций и различных ценовых категорий. В этом отделе можно купить сотовые телефоны, бывшие в употреблении (не выкупленные залогодателем) по низким ценам. Помимо телефонов в отделе «Теледомик» купить всевозможные аксессуары к телефонам: чехлы, шнурки, зарядные устройства, блоки питания, сменные корпуса и т.д. В этом же отделе можно подключиться к любому оператору сотовой связи, а так же получить подробную консультацию по подключению телефона к сети.
Основные показатели деятельности ООО «Орбита - плюс» за 2005 – 2007 гг. представлены в приложении 3.
Выручка от продажи за анализируемый период обнаруживает устойчивую тенденцию к росту: в 2006 г. по сравнению с 2005 г. показатель увеличивается с 6978 тыс. руб. до 7431 тыс. руб., т.е. на 453 тыс. руб. или 6,5 %. Увеличение показателя в 2007 г. по сравнению с 2006 г. составило 136 тыс. руб. или 15,3 %, в 2007 году предприятие реализовало продукции, работ и услуг на 8567 тыс. руб. В целом за 2005 – 2007 гг. рост выручки от продажи составил 1589 тыс. руб. или 22,8 % (с 6978 тыс. руб. до 8567 тыс. руб.).
Себестоимость проданных товаров, продукции, работ, услуг (включая коммерческие расходы) также увеличивается с 6646 тыс. руб. в 2005 году до 7987 тыс. руб. в 2007 году, т.е. на 1341 тыс. руб. или 20,2 %. В 2006 году по сравнению с 2005 годом увеличение составило 407 тыс. руб. или 6,1 %, в 2007 году по сравнению с 2006 годом – 934 тыс. руб. или 13,2 %.
Затраты на рубль выручки от продаж снижаются на протяжении анализируемого периода с 0,952 руб. в 2005 году до 0,949 руб. в 2006 году, в 2007 году на каждый рубль выручки от продаж предприятие имело 93,2 коп. затрат и 6,8 коп. прибыли. Наблюдаемое снижение показателя обусловлено тем, что темпы роста выручки от продаж превышают темпы роста себестоимости продаж.
Произведем анализ использования основных средств на предприятии. Размер основного капитала оценим на основе анализа показателя среднегодовой стоимости основных средств. Из данных приложения 3 следует, что среднегодовая стоимость основных средств ООО «Орбита - плюс» в 2005 году составляла 549 тыс.руб., в 2006 году – 669,5 тыс. руб. В 2006 году по сравнению с 2005 годом увеличение составило 120,5 тыс. руб. или 21,9 %.
В 2007 г. стоимость основных средств ООО «Орбита - плюс» увеличилась по сравнению с 2006 г. на 81 тыс. руб. или 12,1 % и составила 750,5 тыс. руб. В целом за анализируемый период 2005 – 2007 гг. увеличение стоимости основных средств составило 201,5 тыс. руб. или 36,7 %. Увеличение стоимости основных средств обусловлено расширением деятельности предприятия: в 2007 г. ООО «Орбита - плюс» расширило ассортимент оказываемых парикмахерских услуг и услуг ювелирной мастерской, для чего приобретено современное оборудование.
Эффективность использования основных средств предприятия характеризуют показатели фондоотдачи и фондорентабельности. Фондоотдача – показатель выпуска продукции, приходящейся на 1 рубль стоимости основных фондов. В 2005 году на 1 рубль стоимости основных фондов приходилось 12,71 руб. выручки от продаж. В 2006 году фондоотдача снизилась на 1,61 руб. или 12,7 % и составила 11,1 руб. В 2007 году по сравнению с 2006 годом фондоотдача увеличилась на 0,31 руб. или на 2,8 %. В 2007 году на 1 рубль стоимости основных фондов приходилось 11,41 руб. выручки от продаж. В целом за 2005 – 2007 гг. наблюдается снижение фондоотдачи на 1,3 руб. или 10,2 %.
Для анализа эффективности использования оборотных средств предприятия рассчитаем и проанализируем динамику показателей оборачиваемости оборотных средств. Как следует из приложения 3 в 2005 году оборотные средства предприятия составляли 1364,5 тыс. руб., в 2006 году – 1425 тыс. руб. В 2006 году по сравнению с 2005 годом оборотные средства предприятия увеличиваются на 60,5 тыс. руб. или на 1,4 %. В 2007 году предприятие дополнительно вовлекает в оборот оборотный капитал и оборотные средства увеличиваются до 1546 тыс. руб. В 2007 году по сравнению с 2006 годом оборотные средства увеличивается на 121 тыс. руб. или 8,5 %. В целом за период 2005 – 2007 гг. величина оборотных средств предприятия возросла на 181,5 тыс. руб. или 13,3 %.
За 2005 – 2006 гг. наблюдается рост показателя оборачиваемости оборотного капитала. В 2005 году оборотный капитал совершал 5,11 оборота за год, в 2006 году – 5,21 оборота. Оборачиваемость оборотного капитала возрастает до 5,54 оборотов в 2007 году. Соответственно продолжительность оборота в днях сокращается с 70,45 дней в 2006 году до 64,98 дней в 2007 году.
Анализ основных показателей использования основных и оборотных средств предприятия выявил неоднозначную тенденцию их динамики. Рост рентабельности оборотного капитала и увеличение коэффициента оборачиваемости оборотного капитала означают повышение эффективности его использования. В то же время основные средства предприятия используются недостаточно эффективно, о чем свидетельствует снижение фондоотдачи.
Численность работающих на предприятии постоянно увеличивается: с 16 чел. в 2005 году до 21 чел. в 2007 году, что обусловлено расширением деятельности предприятия.
Эффективность использования трудовых ресурсов выражается в уровне производительности труда. Из данных табл. 1 следует, что производительность труда за анализируемый период обнаруживает устойчивую тенденцию к снижению: в 2005 году она составляла 436,13 тыс. руб./ чел., в 2006 году возросла до 437,12 тыс. руб./ чел., в 2007 году на каждого работающего приходилось 407,95 тыс. руб./ чел. Увеличение производительности труда в 2006 году по сравнению с 2005 годом составило 0,99 тыс.руб./чел. или 0,2 %, в 2007 году по сравнению с 2006 годом производительность труда снизилась на 29,17 тыс. руб./ чел. или 6,7 %. В целом за анализируемый период в 2007 году по сравнению с 2005 годом производительность труда снизилась на 6,6 %.
Фонд оплаты труда ООО «Орбита - плюс» составил в 2005 году 689,28 тыс. руб., в 2006 году увеличился на 177,72 тыс. руб. или 25,8 % и составил 867 тыс. руб. В 2007 году увеличение фонда оплаты труда составило по сравнению с 2005 годом 41,3 %. Средняя заработная плата за анализируемый период увеличивается с 3,59 тыс. руб. в 2005 году до 4,25 тыс. руб. в 2007 году. Увеличение средней заработной платы в 2007 году по сравнению с 2005 годом составило 35,4 %.
Анализ показателей производительности труда показал, что ООО «Орбита - плюс» недостаточно эффективно использует трудовые ресурсы. Наблюдаемая тенденция соотношения темпов роста производительности труда и заработной платы свидетельствует о том, что на данном предприятии снижается производительность труда, в то время как заработная плата растет. Эта тенденция оказывает отрицательное влияние на использование трудовых ресурсов и свидетельствует об экстенсивном типе роста предприятия.
Графически динамика основных показателей финансово – хозяйственной деятельности ООО «Орбита – плюс» за 2005 – 2007 гг. представлена в приложении 4.
Финансовое состояние предприятия – это экономическая категория, отражающая состояние капитала в процессе его кругооборота и способность субъекта хозяйствования к саморазвитию на фиксированный момент времени. Финансовое положение характеризуется системой таких показателей, как текущая и перспективная платежеспособность, оборачиваемость, наличие собственных и заемных средств, эффективности их использования и др.
Охарактеризуем финансовое состояние ООО «Орбита - плюс» на основе финансовых коэффициентов. Для расчета финансовых коэффициентов составим табл. 2.1.
Таблица 2.1
Основные финансовые коэффициенты ООО «Орбита - плюс»за 2005 – 2007 гг.
| Показатели | На конец года | Изменения к концу 2004 года (±) в году | |||||||||||
| 2004 | 2005 | 2006 | 2007 | 2005 | 2006 | 2007 | |||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | ||||||
| Внеоборотные активы | 503 | 595 | 744 | 757 | +92 | +241 | +254 | ||||||
| Запасы ( с НДС) | 685 | 578 | 545 | 613 | -107 | -140 | -72 | ||||||
| Денежные средства и краткосрочные финансовые вложения | 247 |
212 |
318 |
403 |
-35 | +71 | +156 | ||||||
| Оборотные активы | 1331 | 1398 | 1452 | 1640 | +67 | +121 | +309 | ||||||
| Капитал и резервы | 343 | 327 | 354 | 374 | +92 | +241 | +254 | ||||||
| Долгосрочные обязательства | - | - | - | - | - | - | - | ||||||
| Краткосрочные обязательства | 1484 | 1662 | 1837 | 2019 | -16 | +11 | +31 | ||||||
| Валюта баланса | 1834 | 1993 | 2196 | 2397 | +178 | +353 | +535 | ||||||
| Коэффициент автономии | 0,187 | 0,164 | 0,161 | 0,156 | +159 | +362 | +563 | ||||||
| Коэффициент соотношения заемных и собственных средств | 4,326 | 5,083 | 5,189 | 5,398 | -0,023 | -0,026 | -0,031 | ||||||
| Коэффициент обеспеченности запасов собственными источниками формирования | -0,234 | -0,436 | -0,716 | -0,625 | +0,757 | +0,863 | 1,072 | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | ||||||
| Коэффициент абсолютной ликвидности | 0,166 | 0,128 | 0,173 | 0,200 | -0,202 | -0,482 | -0,391 | ||||||
| Коэффициент критической ликвидности | 0,435 | 0,493 | 0,494 | 0,509 | -0,038 | +0,007 | +0,034 | ||||||
| Коэффициент текущей ликвидности | 0,897 | 0,841 | 0,790 | 0,812 | +0,058 | +0,059 | +0,074 | ||||||
Коэффициент автономии (Кавт) – одна из важнейших характеристик устойчивости финансового состояния предприятия, его независимости от заемных источников средств. Коэффициент автономии определяется как отношение капитала и резервов к валюте баланса.
Нормальное минимальное значение коэффициента автономии оценивается обычно на уровне 0,5 т.е.: Кавт і 0,5.
Значения коэффициента автономии, соответствующие приведенному ограничению, означают, что все обязательства предприятия могут быть покрыты за счет его собственных средств.
Из расчетных данных следует, что ООО «Орбита – плюс» не обладает достаточной степенью финансовой самостоятельности: на начало 2005 года собственный капитал составлял 18,7 % от капитала предприятия, на начало 2006 года – 16,4 %, на начало 2007 года – 16,1 %. К концу 2007 года зависимость от внешних источников финансирования повышается, о чем свидетельствует снижение коэффициента автономии до 15,6 %.
Коэффициент соотношения заемных и собственных средств (Кз/с) является финансовой характеристикой, дополняющей коэффициент автономии, и определяется как частное от деления величины обязательств предприятия на величину его собственных средств.
На начало 2008 года наблюдается рост «плеча финансового рычага», что свидетельствует о том, что финансовая зависимость предприятия от внешних инвесторов повышается.
Коэффициент обеспеченности запасов собственными источниками финансирования (Коб.зап), определяется как отношение величины собственных оборотных средств к стоимости запасов предприятия. Нормальные значения коэффициента определены статистически в пределах:
Коб зап і 0,6 - 0,8.
Полученные отрицательные расчетные значения коэффициента свидетельствуют о том, что у предприятия не имеется собственных оборотных средств, финансовое состояние - неустойчивое.
Коэффициент абсолютной ликвидности (Кал) равен отношению величины наиболее ликвидных активов к сумме наиболее срочных обязательств и краткосрочных пассивов. Под наиболее ликвидными активами подразумеваются денежные средства предприятия и краткосрочные финансовые вложения. Краткосрочные обязательства предприятия включают: краткосрочные кредиты и займы, кредиторскую задолженность и прочие краткосрочные пассивы.
Нормальные значения коэффициентов: Кал і 0,2 – 0,7.
Из расчетных значений коэффициента абсолютной ликвидности следует, что предприятие за счет денежных средств и краткосрочных финансовых вложений (наиболее ликвидной части оборотных активов) на начало 2005 года может покрыть 16,6 % краткосрочной задолженности, на начало 2006 года – 12,8 %. К концу 2006 года платежные возможности несколько возрастают – коэффициент абсолютной ликвидности увеличивается до 17,3 %, к концу 2007 года показатель возрастает до 20,0 %.
Коэффициент критической ликвидности характеризует платежные возможности предприятия при условии погашения дебиторской задолженности. Он рассчитывается как частное от деления суммы оборотных активов за минусом запасов на сумму краткосрочных обязательств.
Нормальные значения коэффициентов: Ктл і 0,7 – 0,8.
Коэффициент критической ликвидности на протяжении анализируемого периода неуклонно увеличивается с 43,5 % до 50,9 %. Значит, при условии своевременных расчетов с дебиторами предприятие может погасить от 43,5 % краткосрочной задолженности на начало 2005 года до 50,9 % - на конец 2007 года. Однако полученные значения коэффициента ниже критериального.
Коэффициент текущей ликвидности представляет собой отношение стоимости оборотных средств предприятия к величине его краткосрочных обязательств. Коэффициент характеризует платежные возможности предприятия, оцениваемые при условии своевременных расчетов с дебиторами, благоприятного сбыта готовой продукции, а также реализации в случае необходимости части материальных оборотных средств.
Нормальные значения коэффициентов: Ккл і 2,0.
Из расчетных данных следует, что предприятие, даже при условии своевременного расчета с дебиторами, благоприятной конъюнктуре рынка, в перспективе не платежеспособно.
Таким образом, финансовое состояние предприятия можно охарактеризовать как неустойчивое, оно финансирует свою деятельность в основном за счет привлеченных источников финансирования, платежные возможности предприятия низкие, баланс не обладает ни текущей, ни перспективной ликвидностью.
2.2 Оценка показателей рентабельности ООО «Орбита - плюс»
Одной классификаций показателей рентабельности является подразделение на: показатели рентабельности хозяйственной деятельности; показатели финансовой рентабельности; показатели рентабельности продукции.
Рентабельность хозяйственной деятельности характеризует норму возмещения на всю совокупность источников, используемых предприятием, т.е. является отношением суммы доходов вкладчиков и кредиторов к сумме инвестированного ими капитала. В качестве инвестированного капитала при оценке эффективности хозяйственной деятельности необходимо использовать сумму всех активов, так как их общая величина учитывает все долги предприятия, в том числе и по эксплуатации.
Таблица 2.2
Рентабельность хозяйственной деятельности ООО «Орбита - плюс» за 2005-2007 гг.
Показатели |
Годы | Изменение (+,-) | Темп изменения, % | ||||
| 2005 | 2006 | 2007 |
2006 г. к 2005 г. |
2007 г. к 2006 г. |
2006 г. к 2005 г. |
2007 г. к 2006 г. |
|
| Чистая при-быль, тыс. руб. | 212 | 247 | 401 | +35 | +154 | 116,5 | 162,3 |
|
Среднегодовая стоимость капитала предприятия, тыс. руб. |
1913,5 | 2094,5 | 2296,5 | +181 | +202 | 109,5 | 109,6 |
|
Рентабель-ность капитала предприятия, % |
11,08 | 11,79 | 17,46 | +0,71 | +5,67 | - | - |
Рентабельность капитала предприятия рассчитываем делением чистой прибыли на среднегодовую стоимость капитала предприятия. Чистая прибыль составила в 2005 г. 212 тыс. руб. В 2006 г. по сравнению с 2005 г. чистая прибыль увеличилась на 35 тыс. руб. или на 16,5 % и составила 247 тыс. руб. В 2007 г. по сравнению с 2006 г. произошло увеличение показателя до 401 тыс. руб., увеличение составило 154 тыс. руб. или 162,3 %.
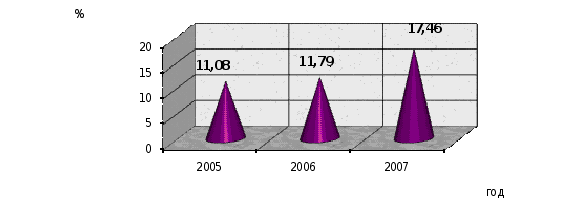
Рис. 2.2. Динамика показателя рентабельности капитала ООО «Орбита – плюс» за 2005 – 2007 гг.
Рентабельность совокупных активов предприятия показывает, сколько чистой прибыли приходится на 1 рубль капитала предприятия (основного и оборотного). Рентабельность капитала составила: в 2005 г. – 11,08 %, в 2006 г. – 11,79 %, в 2007 г. – 17,46 %. Увеличение рентабельности капитала ООО «Орбита - плюс» свидетельствует о повышении эффективности использования капитала предприятия.
Финансовая рентабельность характеризует эффективность инвестиций собственников предприятия, которые представляют предприятию ресурсы или оставляют в его распоряжении всю или часть принадлежащей им прибыли. Система показателей финансовой рентабельности формируется как отношение прибыли к различным показателям авансированных средств, из которых наиболее важными являются: все активы предприятия; инвестиционный капитал (собственные средства + долгосрочные обязательства); акционерный (собственный) капитал. В табл. 2.3 представлены показатели финансовой рентабельности ООО «Орбита - плюс».
Таблица 2.3
Показатели финансовой рентабельности ООО «Орбита - плюс» за 2005 - 2007 гг.
Показатели |
Годы | Изменение (+,-) | Темп изменения, % | ||||
| 2005 | 2006 | 2007 |
2006 г. к 2005 г. |
2007 г. к 2006 г. |
2006 г. к 2005 г. |
2007 г. к 2006 г. |
|
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Чистая прибыль, тыс. руб. | 212 | 247 | 401 | +35 | +154 | 116,5 | 162,3 |
|
Среднегодовая стоимость основного капитала, тыс. руб. |
549 | 669,5 | 750,5 | +120,5 | +81 | 121,9 | 112,1 |
| Среднегодовая стоимость оборотного капитала, тыс. руб. | 1364,5 | 1425 | 1546 | +60,5 | +121 | 101,4 | 108,5 |
| Среднегодовая стоимость собственного капитала, тыс. руб. | 337 | 340,5 | 364 | +3,5 | +23,5 | 101,0 | 106,9 |
| Среднегодовая стоимость заемного капитала, тыс. руб. | 1576,5 | 1754 | 1932,5 | +177,5 | +178,5 | 111,3 | 110,3 |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Рентабельность основного капитала, % | 38,62 | 36,89 | 53,43 | -1,72 | +16,54 | - | - |
| Рентабельность оборот-ного капитала, % | 15,54 | 17,33 | 25,94 | +1,80 | +8,60 | - | - |
| Рентабельность собст-венного капитала, % | 62,91 | 72,54 | 110,16 | +9,63 | +37,62 | - | - |
| Рентабельность заемного капитала, % | 13,45 | 14,08 | 20,75 | +0,63 | +6,67 | - | - |
Рентабельность внеоборотных активов (основного капитала) рассчитываем делением чистой прибыли на среднегодовую стоимость внеоборотных активов. Она определяет величину чистой прибыли, приходящуюся на 1 рубль, вложенный во внеоборотные активы. Рентабельность основного капитала в 2006 г. по сравнению с 2005 г. снизилась с 38,62 % до 36,89 %, т.е. на 1,72 п.п. Это обусловлено тем, что в 2006 году по сравнению с 2005 годом темпы роста среднегодовой стоимости основного капитала превышали темпы роста чистой прибыли. В 2007 г. по сравнению с 2006 г. показатель увеличился на 16,54 % и составил 53,43 %, в данном случае прибыль увеличивалась более быстрыми темпами, нежели стоимость основного капитала.
Рентабельность оборотных активов (оборотного капитала) отражает эффективность и прибыльность использования оборотного капитала. Определяет величину чистой прибыли, приходящуюся на 1 рубль, вложенную в оборотные активы. Рентабельность оборотных активов за 2005 – 2006 гг. увеличивается с 15,54 % до 17,33 % , т.е. на 1,80 %. В 2007 г. по сравнению с 2006 г. показатель увеличивается на 8,6 % и составил 25,94 %.
В течение анализируемого периода стоимость собственного капитала увеличивается с 337 тыс. руб. до 364 тыс. руб., что положительно характеризует деятельность предприятия. Рентабельность собственного капитала также возрастает с 62,91 % в 2005 году до 72,54 % в 2006 году. В 2007 году рентабельность собственного капитала составила 110,16 %. Увеличение обусловлено увеличением чистой прибыли.
Рентабельность заемного капитала в 2006 году по сравнению с 2005 годом увеличивается с 13,45 % до 14,08 %, что обусловлено ростом чистой прибыли на 16,5 % и ростом стоимости заемного капитала на 11,3 %. В 2007 году по сравнению с 2006 годом темп роста стоимости заемного капитала ниже темпов роста чистой прибыли и происходит увеличение рентабельности заемного капитала до 20,75 %.
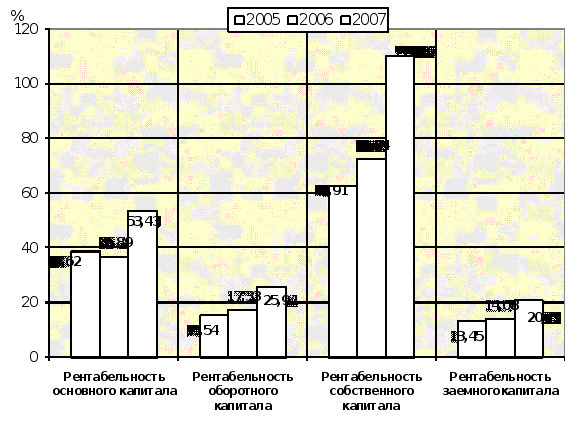
Рис. 2.3. Динамика показателей финансовой рентабельности ООО «Орбита – плюс» за 2005 – 2007 гг.
Эффективность основной деятельности предприятия по производству и реализации товаров, работ и услуг характеризуется показателем рентабельности продукции. Он определяется отношением прибыли от продаж к полной себестоимости продукции. Этот показатель может быть широко использован в аналитических целях, так как позволяет производить расчеты, соотнося различные показатели прибыли с различными показателями затрат на продукцию.
Для характеристики рентабельности продукции (основной деятельности) прибыль от продаж делят на себестоимость проданных товаров, продукции, работ, услуг. Данный показатель характеризует реальный размер прибыли, которую приносит предприятию каждый рубль произведенных затрат по ее выпуску и продаже.
Таблица 2.4
Показатели рентабельности продукции ООО «Орбита - плюс» за 2005-2007 гг.
Показатели |
Годы | Изменение (+,-) | Темп изменения, % | ||||
| 2005 | 2006 | 2007 |
2006 г. к 2005 г. |
2007 г. к 2006 г. |
2006 г. к 2005 г. |
2007 г. к 2006 г. |
|
|
Выручка от продажи товаров, работ, услуг, тыс. руб. |
6978 | 7431 | 8567 | +453 | +1136 | 106,5 | 115,3 |
| Себестоимость проданных товаров, работ, услуг, тыс. руб. | 6646 | 7053 | 7987 | +407 | +934 | 106,1 | 113,2 |
|
Прибыль от продаж, тыс. руб. |
332 | 378 | 580 | +46 | +202 | 113,9 | 153,4 |
| Рентабельность продаж, % | 4,76 | 5,09 | 6,77 | +0,33 | +1,68 | - | - |
| Рентабельность продукции, % | 5,0 | 5,36 | 7,26 | +0,36 | +1,9 | - | - |
Из данных табл. 2.4 следует, что прибыль от продаж, рассчитываемая как разность между выручкой от продаж и себестоимостью продаж (включая коммерческие и управленческие расходы), составила в 2005 г. 332 тыс. руб. В 2006 г. по сравнению с 2005 г. прибыль от продаж увеличилась на 46 тыс. руб. или на 13,9 % и составила 378 тыс. руб. В 2007 г. по сравнению с 2006 г. произошло увеличение показателя до 580 тыс. руб., увеличение составило 202 тыс. руб. или 53,4 %.
Рентабельность продаж составила 4,76 % в 2005 г. и увеличилась до уровня 5,09 % в 2006 г., что обусловлено более высокими темпами роста прибыли от продаж по сравнению с выручкой то продаж. В 2007 г. рентабельность продаж по