Повышение рентабельности на предприятии
Рентабельность основной деятельности (рентабельность продукции) характеризует сумму прибыли от продаж, приходящуюся на каждый рубль затрат на производство и сбыт продукции. В 2005 г. на 1 рубль затрат предприятие получало 5,0 коп. прибыли от продаж, в 2006 г. показатель увеличился до 5,36 коп. В 2007 г. произошло увеличение показателя до 7,26 %, по сравнению с 2006 г. рентабельность основной деятельности увеличилась на 1,9 %. Рост показателя обусловлен ростом прибыли от продаж.
Графически динамика показателей рентабельности продукции ООО «Орбита - плюс» за 2005 – 2007 гг. представлена на рис. 2.4.
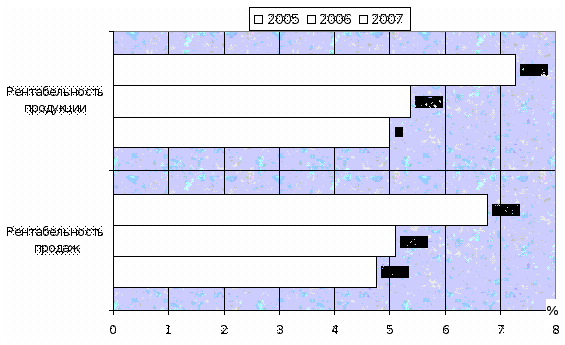
Рис. 2.4. Динамика показателей рентабельности продукции ООО «Орбита - плюс» за 2005 – 2007 гг.
Таким образом, в целом за 2005 – 2007 гг. эффективность использования капитала предприятия, эффективность основной и рыночной деятельности ООО «Орбита - плюс» повышается, о чем свидетельствует рост показателей рентабельности.
2.3 Факторный анализ показателей рентабельности предприятия
Для выявления основных факторов, влияющих на рентабельность деятельности предприятия, используем методику факторного анализа. Под факторным анализом понимается методика комплексного и системного изучения и измерения воздействия факторов на величину результативного показателя.
Для факторного анализа рентабельности продаж, используют следующую формулу:
Rпродаж = (ВР – С – КР - УР) : ВР, (2.1)
где: ВР – выручка от продажи; С – себестоимость продаж;
КР – коммерческие расходы; УР – управленческие расходы.
Рентабельность продаж зависит от себестоимости продаж, а также суммы коммерческих и управленческих расходов. Алгоритм расчета влияния факторов на показатель рентабельности продаж представлен в таблице 2.5
Таблица 2.5
Методика расчета влияния факторов на показатель рентабельности продаж
| ВР | С | КР | УР | Rпродаж = (ВР – С – КР - УР) : ВР |
|
Уровень базисный |
Уровень базисный |
Уровень базисный |
Уровень базисный |
Rпродаж 1 |
|
Уровень отчетный |
Уровень базисный |
Уровень базисный |
Уровень базисный |
Rпродаж 2 |
|
Уровень отчетный |
Уровень отчетный |
Уровень базисный |
Уровень базисный |
Rпродаж 3 |
|
Уровень отчетный |
Уровень отчетный |
Уровень отчетный |
Уровень базисный |
Rпродаж 4 |
|
Уровень отчетный |
Уровень отчетный |
Уровень отчетный |
Уровень отчетный |
Rпродаж 5 |
Изменение рентабельности продаж за счет:
1) выручки от продаж Rпродаж 2 – Rпродаж 1
2) себестоимости продаж Rпродаж 3 – Rпродаж 2
3) коммерческих расходов Rпродаж 4 – Rпродаж 3
4) управленческих расходов Rпродаж 5 – Rпродаж 4
Исходные данные для факторного анализа рентабельности продаж ООО «Орбита - плюс» за 2005 – 2007 гг. представлены в табл. 2.6.
Таблица 2.6
Исходные данные для факторного анализа рентабельности продаж в ООО «Орбита – плюс» за 2005 – 2007 гг.
Показатели |
Годы | Изменение (+,-) | |||
| 2005 | 2006 | 2007 |
2006 г. к 2005 г. |
2007 г. к 2006 г. |
|
| Выручка от продажи товаров, работ, услуг, тыс. руб. | 6978 | 7431 | 8567 | +453 | +1136 |
| Себестоимость проданных товаров, работ, услуг, тыс. руб. | 3657 | 3987 | 5025 | +330 | +1038 |
| Коммерческие расходы, тыс. руб. | 2989 | 3066 | 2962 | +77 | -104 |
| Прибыль от продаж, тыс. руб. | 332 | 378 | 580 | +46 | +202 |
| Рентабельность продаж, % | 4,76 | 5,09 | 6,77 | +0,33 | +1,68 |
В нашем случае управленческие и коммерческие расходы отсутствуют, поэтому формула для факторного анализа имеет вид:
Rпродаж = (ВР – С - КР) : ВР. (2.2)
Расчет влияния факторов произведем способом цепных подстановок, обозначив индексом «0» - данные базисного периода (2005 г.), индексом «1» - данные отчетного периода (2007 г.).
Rпродаж0 = (ВР0 – С0 - КР0) : ВР0 =
= (6978 – 3657 – 2989) : 6978 = 4,76 %;
Rпродаж1усл. = (ВР1 – С0 - КР0) : ВР1 =
= (8567 – 3657 – 2989) : 8567 = 22,42 %;
Rпродаж2усл. = (ВР1 – С1 - КР0) : ВР1 =
= (8567 – 5025 – 2989) : 8567 = 6,46 %;
Rпродаж1 = (ВР1 – С1 - КР0) : ВР1 =
- (8567 – 5025 – 2962) : 8567 = 6,77 %;
Δ Rпродаж (ВР) = Rпродаж1усл. - Rпродаж0 = 22,42 % - 4,76 % = + 17,66 %;
Δ Rпродаж (С) = Rпродаж2усл. - Rпродаж1усл. = 6,46 % - 22,42 % = - 15,96 %;
Δ Rпродаж (КР) = Rпродаж1 - Rпродаж2усл. = 6,77 % - 6,46 % = +0,31 %.
В 2006 году по сравнению с 2005 годом рентабельность продаж увеличилась на 2,01 % за счет факторов:
- увеличение выручки от продаж +17,66 %
- увеличение себестоимости продаж - 15,96 %
- снижение коммерческих расходов +0,31 %
Итого: +2,01 %
На эффективность использования капитала предприятия (основного и оборотного) оказывают влияние такие факторы, как эффективность использования основного капитала (фондоемкость – показатель, обратный фондоотдаче) и эффективность использования оборотного капитала (коэффициент закрепления – показатель, обратный коэффициенту оборачиваемости оборотных средств).
Для анализа рентабельности капитала предприятия, исчисляемой как отношение чистой прибыли к сумме среднегодовой стоимости внеоборотных и оборотных активов предприятия, используем следующую факторную модель:
R = P : (F + E) = P/N : (F/N + E/N) = Rпродаж :
(ФЕ + КЗ), (2.2)
где Р – прибыль от продаж;
F – среднегодовая стоимость внеоборотных активов;
E - среднегодовая стоимость оборотных активов;
P/N = Rпродаж - рентабельность продаж;
F/N = ФЕ - фондоемкость ( показатель, обратный фондоотдаче);
E/N = КЗ – коэффициент закрепления (показатель, обратный коэффициенту оборачиваемости оборотных средств).
Методика расчета влияния факторов на показатель рентабельности капитала представлена в табл. 2.7.
Таблица 2.7
Методика расчета влияния факторов на показатель рентабельности капитала
| Rпродаж | КЗ | ФЕ | R = Rпродаж : (КЗ + ФЕ) |
| Уровень базисный | Уровень базисный | Уровень базисный | Rкапитала 1 |
| Уровень отчетный | Уровень базисный | Уровень базисный | Rкапитала 2 |
| Уровень отчетный | Уровень отчетный | Уровень базисный | Rкапитала 3 |
| Уровень отчетный | Уровень отчетный | Уровень отчетный | Rкапитала 4 |
| Изменение рентабельности капитала за счет: | |||
| 1) рентабельности продаж Rкапитала 2 – Rкапитала 1 | |||
| 2) коэффициента закрепления Rкапитала 3 – Rкапитала 2 | |||
| 3) фондоемкости Rкапитала 4 – Rкапитала | |||
Постепенно заменяя уровень предыдущего периода каждого фактора на уровень отчетного периода можно определить, на сколько изменился уровень рентабельности капитала предприятия за счет эффективности использования основного капитала (фондоемкость), за счет эффективности использования оборотного капитала, а также за счет рыночной эффективности деятельности предприятия ( рентабельность продаж).
Данные для факторного анализа капитала ООО «Орбита - плюс» за 2005 – 2007 гг. представим в табл. 2.8.
Из данных табл. 2.8 следует, что рентабельность капитала предприятия (рассчитанная по показателю прибыли от продаж) увеличилась с 17,35 % в 2005 г. до 18,05 % в 2006 г., увеличение составило 0,7 %. Также наблюдается увеличение фондоемкости с 0,079 руб. до 0,090 руб. ( снижение фондоотдачи) и снижение коэффициента закрепления оборотных средств с 0,196 до 0,192 (увеличение коэффициента оборачиваемости оборотных средств).
Таблица 2.8
Исходные данные для факторного анализа рентабельности капитала ООО «Орбита - плюс» за 2005 – 2007 гг.
Показатели |
Годы | Изменение (+,-) | |||
| 2005 | 2006 | 2007 |
2006 г. к 2005 г. |
2007 г. к 2006 г. |
|
| 1. Выручка от продажи продукции, товаров, работ, услуг, тыс. руб. | 6978 | 7431 | 8567 | +453 | +1136 |
| 2. Прибыль от продаж, тыс. руб. | 332 | 378 | 580 | +46 | +202 |
| 3. Среднегодовая стоимость оборотных активов, тыс. руб. | 1364,5 | 1425 | 1546 | +60,5 | +121 |
| 4. Среднегодовая стоимость капитала предприятия, тыс. руб. | 1913,5 | 2094,5 | 2296,5 | +181 | +202 |
| 5. Среднегодовая стоимость основного капитала, тыс. руб. | 549 | 669,5 | 750,5 | +120,5 | +81,0 |
| 6. Рентабельность продаж, % | 4,76 | 5,09 | 6,77 | +0,33 | +1,68 |
| 7. Фондоемкость, руб. | 0,079 | 0,090 | 0,088 | +0,011 | -0,002 |
| 8. Коэффициент закрепления оборотных средств | 0,196 | 0,192 | 0,180 | -0,004 | -0,011 |
| 9. Рентабельность капитала предприятия, рассчитанная по показателю прибыли от продаж, % | 17,35 | 18,05 | 25,26 | +0,70 | +7,21 |
В 2007 году по сравнению с 2006 годом рентабельность капитала предприятия (рассчитанная по показателю прибыли от продаж) увеличилась с 18,05 % до 25,26 %, увеличение составило 0,7 %. Наблюдается снижение фондоемкости с 0,090 руб. до 0,088 руб. (снижение фондоотдачи) и снижение коэффициента закрепления оборотных средств с 0,192 до 0,180 (увеличение коэффициента оборачиваемости оборотных средств).
В целом за 2005 – 2007 гг. рентабельность капитала предприятия увеличилась с 17,35 % до 25,26 %, т.е. на 7,91 %.
Расчет влияния факторов на показатель рентабельности капитала предприятия за 2005 – 2007 гг. произведем в табл. 2.9, используя алгоритм расчета, представленный в табл. 2.9.
Таблица 2.9
Расчет влияния факторов на показатель рентабельности капитала ООО «Орбита - плюс» за 2005 – 2007 гг.
| Rпродаж | КЗ | ФЕ | R = Rпродаж : (КЗ + ФЕ) |
| 0,0476 | 0,196 | 0,079 | 17,35 |
| 0,0677 | 0,196 | 0,079 | 24,62 |
| 0,0677 | 0,180 | 0,079 | 26,14 |
| 0,0677 | 0,180 | 0,088 | 25,26 |
Увеличение рентабельности капитала на 0,70 % произошло за счет:
1) рентабельности продаж 24,62 – 17,35 = + 7,27
2) коэффициента закрепления 26,14 – 24,62 = +1,52
3) фондоемкости 25,26 – 26,14 = - 0,88
Итого: + 7,91 %
Из произведенных расчетов следует, что росту рентабельности капитала предприятия способствовало увеличение рентабельности продаж (повышение рыночной эффективности деятельности предприятия) и снижение коэффициента закрепления оборотных средств (повышение эффективности использования оборотных средств). Увеличение фондоемкости, т.е. снижение фондоотдачи привели к снижению рентабельности капитала предприятия. У ООО «Орбита – плюс» есть резервы повышения рентабельности капитала предприятия за счет повышения эффективности использования основных средств.
Взаимосвязь между показателями рентабельности оборотного капитала и его оборачиваемости выражается следующим образом:
Роб = Коб ґ Рпр,
где: Роб - рентабельность оборотных активов;
Коб – коэффициент оборачиваемости оборотных активов;
Рпр – рентабельность продаж (отношение чистой прибыли к выручке от продаж).
Произведем факторный анализ рентабельности оборотного капитала, представив данные в табл. 2.10.
Таблица 2.10
Исходные данные для факторного анализа рентабельности оборотного капитала ООО «Орбита - плюс» за 2005 – 2007 гг.
Показатели |
Годы | Изменение (+,-) | |||
| 2005 | 2006 | 2007 |
2006 г. к 2005 г. |
2007 г. к 2006 г. |
|
| Рентабельность оборотного капитала, % | 15,54 | 17,33 | 25,94 | +1,80 | +8,60 |
| Коэффициент оборачиваемости оборотных средств | 5,11 | 5,21 | 5,54 | +0,1 | +0,33 |
| Выручка от продаж, тыс. руб. | 6978 | 7431 | 8567 | +453 | +1136 |
| Чистая прибыль, тыс. руб. | 212 | 247 | 401 | +35 | +154 |
| Рентабельность продаж, % | 3,04 | 3,32 | 4,68 | +0,28 | + 1,36 |
Расчет влияния факторов произведем способом абсолютных разниц:
DРоб (Коб ) = (Коб1 - Коб0 ) ґ Рпр0 = (5,21 – 5,11) ґ 3,04 = + 0,341;
DРоб (Рпр ) = Коб1 ґ (Рпр1 – Рпр0) = 5,21 ґ (3,32 – 3,04) = + 1,459.
Увеличение рентабельности оборотных активов в 2006 г. по сравнению с 2005 г. на 1,80 % произошло под влиянием факторов:
а) увеличение коэффициента оборачиваемости -0,341 %
б) увеличение рентабельности продаж + 1,459 %
Итого: + 1,80 %
В 2007 году по сравнению с 2006 годом рентабельность оборотного капитала снижается на 8,60 %.
DРоб (Коб ) = (Коб1 - Коб0 ) ґ Рпр0 = (5,54 – 5,21) ґ 3,32 = + 1,0656;
DРоб (Рпр ) = Коб1 ґ (Рпр1 – Рпр0) = 5,54 ґ ( 4,68 – 3,32) = + 7,5344.
Увеличение рентабельности оборотных активов в 2007 г. по сравнению с 2006 г. на 8,60 % произошло под влиянием факторов:
а) увеличение коэффициента оборачиваемости + 1,0656 %
б) увеличение рентабельности продаж + 7,5344 %
Итого: + 8,60 %
Таким образом, проведенный факторный анализ показателей рентабельности позволяет сделать вывод о том, что у предприятия есть резервы увеличения рентабельности. Рентабельность продаж можно повысить за счет снижения себестоимости. Снижению рентабельности капитала предприятия способствовало снижение эффективности использования основного капитала предприятия (рост фондоёмкости – снижение фондоотдачи). Увеличению рентабельности оборотных активов будет способствовать ускорение оборачиваемости оборотного капитала.
3.Основные направления повышения рентабельности деятельности предприятия
3.1 Разработка мероприятий по повышению рентабельности деятельности ООО «Орбита - плюс»
Основным видом деятельности ООО «Орбита - плюс» является оказание услуг населению. Для разработки мероприятий по повышении. Рентабельности деятельности предприятия используем данные, предоставленные бухгалтерией предприятия. Динамика стоимости услуг, оказываемых предприятием представлена в табл. 3.1.
Таблица 3.1
Динамика бытовых услуг, оказанных ООО «Орбита - плюс» за 2005 – 2007 гг.
| Сумма, тыс.руб. | Изменение (+,-) тыс.руб. | Темп изменения, % | |||||
| 2005 г. | 2006 г. | 2007 г. |
2006 г. к 2005 г. |
2007 г. к 2006 г. |
2006 г. к 2005 г. |
2007 г. к 2006 г. |
|
| Ломбард | 1162 | 1112 | 1173 | -50 | +61 | 95,7 | 105,5 |
| Ювелирная мастерская | 224 | 175 | 198 | -49 | +23 | 78,1 | 113,1 |
| Парикмахерская | 1014 | 1243 | 1157 | +229 | -86 | 122,6 | 93,1 |
| Солярий | 508 | 435 | 512 | -73 | +77 | 85,6 | 117,7 |
| Аренда | 65 | 74 | 61 | +9 | -13 | 113,8 | 93,8 |
| ИТОГО: | 2973 | 3039 | 3101 | +66 | +62 | 102,2 | 102,0 |
Из данных табл. 3.1 следует, что стоимость оказанных услуг в 2006 году по сравнению с 2005 годом увеличилась на 66 тыс.руб. или 2,2 %. В 2007 году по сравнению с 2006 годом наблюдается увеличение стоимости оказанных услуг на 62 тыс.руб. или 2,0 %. В 2005 году стоимость услуг ломбарда составила 1162 тыс. руб., в 2006 году – 1112 тыс. руб., снижение составило 4,3 %. В 2007 году наблюдается увеличение стоимости услуг ломбарда до 1173 тыс. руб., т.е. на 61 тыс. руб. или 5,5 %.
Парикмахерская предлагает следующие виды услуг: стрижка, окраска волос, завивка, укладка, массаж головы, уход за волосами и лечение, маникюр. Парикмахерская имеет мужской и женский залы. Стоимость услуг, оказываемых парикмахерской за 2005 - 2007 гг. обнаруживает неоднозначную тенденцию : в 2006 году по сравнению с 2005 годом увеличение составило 229 тыс.руб. или 22,6 %, в 2007 году стоимость услуг парикмахерской составила 1157 тыс.руб., т.е. произошло снижение на 86 тыс.руб. или 6,9 %.
Ювелирная мастерская оказывает услуги населению по ремонту и изготовлению украшений из серебра и золота. Стоимость услуг ювелирной мастерской снижается с 2204 тыс. руб. в 2005 году до 175 тыс. руб. в 2006 году, что обусловлено расширением рынка ювелирных украшений в гор. Новочебоксарске – рядом с ООО «Орбита – плюс» открылся ювелирный магазин. В конце 2006 года было закуплено новое современное оборудование для ювелирной мастерской, что позволяет изготавливать эксклюзивные ювелирные изделия. В результате проведенной работы стоимость услуг ювелирной мастерской увеличилась в 2007 году по сравнению с 2006 годом на 23 тыс. руб. или 13,1 %.
Сравнительно новая для новочебоксарского рынка услуга – солярий – пользуется спросом у потребителей. В 2005 году солярием было оказано услуг населению на 508 тыс. руб., в 2006 году наблюдается снижение показателя до 435 тыс. руб., т.е. на 73 тыс. руб. или 14,4 %. В результате проведенной рекламной компании спрос на услуги солярия увеличился и выручка от продажи данной услуги составила в 2007 году 512 тыс. руб., увеличившись по сравнению с 2006 годом на 77 тыс. руб. или 17,7 %.
Весьма распространенным видом услуг в настоящее время является предоставление аренды площадей. На территории ООО «Орбита - плюс» арендуют площади представители компаний «Фаберлик» и «Русское здоровье». Наибольшее количество услуг аренды предприятие предоставляло в 2006 году (сумма арендной платы составила 357 тыс.руб.). В 2007 году появилась необходимость пересмотра арендной политики и развития организации услуг. Поэтому части арендаторов было отказано и стоимость услуг аренды снизилась в 2007 году по сравнению с 2006 годом на 13 тыс. руб. или 6,2 %.
Структура стоимости услуг ООО «Орбита – плюс» за 2005 – 2007 гг. представлена в табл. 3.2.
Таблица 3.2
Структура бытовых услуг, оказанных ООО«Орбита - плюс» в 2005 – 2007 гг., %
| Вид услуги | Годы | Изменение (+,-) | |||
| 2005 | 2006 | 2007 |
2006 г. к 2005 г. |
2007 г. к 2006 г. |
|
| Ломбард | 39,1 | 36,6 | 37,8 | -2,5 | +1,2 |
| Ювелирная мастерская | 7,5 | 5,8 | 6,4 | -1,7 | +0,6 |
| Парикмахерская | 34,1 | 40,9 | 37,3 | +6,8 | -3,6 |
| Солярий | 17,1 | 14,3 | 16,5 | 2,8 | +2,2 |
| Аренда | 2,2 | 2,4 | 2,0 | +0,2 | -0,4 |
| ИТОГО: | 100 | 100 | 100 | - | - |
Структура бытовых услуг, оказываемых ООО «Орбита - плюс» за 2005 год представлена на рис. 3.1.
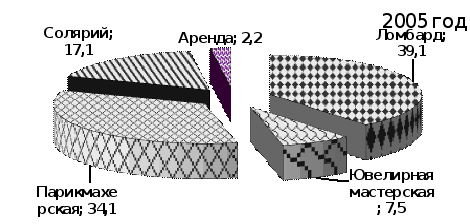
Рис. 3.1. Структура бытовых услуг, оказанных ООО «Орбита - плюс» за 2005 год, %
Из данных табл. 3.2 и рисунка 3.1 следует, что структура бытовых услуг представлена следующими позициями. В 2005 году наибольшая доля услуг приходилась на ломбард – 39,1 %, вторая по значимости доля услуг, оказываемых парикмахерской – 34,1 %. Солярий и ювелирная мастерская представлены долями – 17,1 % и 7,5 % соответственно, 2,2 % от всех услуг составляет стоимость услуг аренды.
Структура бытовых услуг, оказанных ООО «Орбита - плюс» за 2006 год, представлена на рис. 3.2.
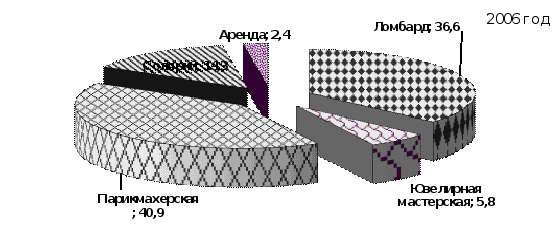
Рис. 3.2. Структура бытовых услуг, оказанных ООО «Орбита - плюс» за 2006 год, %
В 2006 году наблюдаются изменения в структуре оказанных услуг населению: увеличивается на 6,8 % для парикмахерских услуг и их доля достигает 40,9 %, снижается доля услуг ломбарда на 2,5 % и солярия на 2,8 %..
Графически структура бытовых услуг, оказанных ООО «Орбита - плюс» за 2007 год, представлена на рис. 3.3.
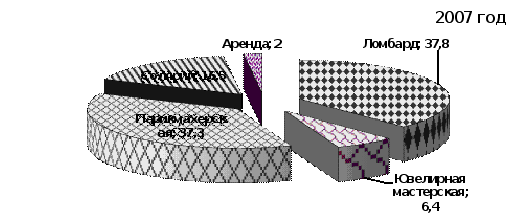
Рис. 3.3. Структура бытовых услуг, оказываемых ООО«Орбита - плюс» за 2007 год, %
В 2007 году изменения в структуре бытовых услуг анализируемого предприятия проявляются в снижение доли услуг парикмахерской и увеличении доли услуг ломбарда; в 2007 году их доли составили 37,3 % и 37,8 % соответственно.
Таким образом, анализ динамики и структуры бытовых услуг, оказываемых ООО «Орбита - плюс» за период 2005 - 2007 гг. позволяет сделать вывод о довольно устойчивой тенденции снижения количества и стоимости оказываемых услуг и возрастании коммерциализации деятельности, что выражается в увеличении стоимости и доли товарооборота магазина в общей сумме выручки от продажи товаров, работ и услуг.
Проведенный анализ динамики и структуры бытовых услуг, оказываемых ООО «Орбита - плюс» показал объективную необходимость развития организации услуг. Для выявления основных требований клиентов к ассортименту и качеству услуг было проведено маркетинговое исследование с помощью анкетирования. Было опрошено 500 респондентов мужчин и женщин разных возрастов, с разным уровнем дохода. С 20 ноября по 20 декабря 2007 года посетителям предлагалась анкета, содержащая следующий перечень вопросов (приложение 5).
В результате проведенного анкетного опроса были получены следующие данные. Ответы на первый и второй пункты анкеты о частоте пользования услугами ООО «Орбита - плюс» представлены в таблице 3.3.
Таблица 3.3
Частота пользования услугами, оказываемыми ООО «Орбита - плюс» за 2007 год
Вид услуги |
Иногда | Редко | Достаточно часто | Часто | Итого | ||||
| Количество ответов | Удельный вес, % | Количество ответов | Удельный вес, % | Количество ответов | Удельный вес, % | Количество ответов | Удельный вес, % | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| 1.Парикмахерская | |||||||||
| - количество ответов | 9 | 2,6 | 78 | 30,6 | 156 | 66,7 | 203 | 96,7 | 446 |
| - удельный вес, % | 2,0 | 17,5 | 35,0 | 45,5 | 100,0 | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| Ювелирная мастерская | |||||||||
| - количество ответов | 70 | 20,5 | 45 | 17,6 | 15 | 6,4 | 3 | 1,4 | 133 |
| - удельный вес, % | 52,6 | 33,8 | 11,3 | 2,3 | 100,0 | ||||
| Ломбард | |||||||||
| - количество ответов | 206 | 60,2 | 104 | 40,8 | 61 | 26,1 | 4 | 1,9 | 345 |
| - удельный вес, % | 54,9 | 27,7 | 16,3 | 1,1 | 100,0 | ||||
| Солярий | |||||||||
| - количество ответов | 57 | 16,7 | 28 | 11,0 | 2 | 0,8 | - | - | 87 |
| - удельный вес, % | 65,5 | 32,2 | 2,3 | - | 100,0 | ||||
| Итого | 342 | 100,0 | 255 | 100,0 | 234 | 100,0 | 210 | 100,0 | 1041 |
Как следует из таблицы 3.3, услугами парикмахерской наиболее часто посетители пользуются 45,5 %, достаточно часто – 35,0 %, редко – 17,5 %, иногда – 2,0 %, что обусловлено спецификой предоставляемых парикмахерской услуг. Услугами ювелирной мастерской большая часть респондентов (52,6 %) пользуется иногда и лишь 2,3 % - часто. Постоянными клиентами ломбарда являются 1,1 % респондентов, 16,3 % пользуются услугами ломбарда достаточно часто, 82,6 % посетителей редко или иногда прибегают к услугам ломбарда. В силу специфики оказываемых услуг, услуги солярия имеют низкую частоту использования.
Структура частоты пользования услугами, оказываемыми ООО