Значення та сутність капіталу підприємства
1) довгострокового фінансування;
2) відповідальності і захисту прав кредиторів;
3) компенсації понесених збитків;
4) кредитоспроможності;
5) фінансування ризику;
6) самостійності і влади;
7) розподілу доходів і активів [23, 178].
Як правило, підприємство створюється з метою отримання прибутку. Реалізувати цю мету воно може лише за умови збереження свого капіталу.
Користувачі фінансової звітності потребують більш детальної інформації про склад та зміни власного капіталу підприємства. Тому фінансова звітність має надавати інформацію про:
- джерела капіталу підприємства;
- правові обмеження щодо розподілу інвестованого капіталу серед акціонерів;
- обмеження щодо розподілу дивідендів серед теперішніх і майбутніх акціонерів;
- пріоритетність прав на майно підприємства при його ліквідації [21, 176].
Власний капітал утворюється двома шляхами:
1) внесенням власниками підприємства грошей та інших активів;
2) накопиченням суми доходу, що залишається на підприємстві.
Сума власного капіталу може збільшуватися внаслідок конвертування зобов’язань, а також збільшення вартості активів; непов’язаного із підвищенням заборгованості перед кредиторами (дооцінка необоротних активів, дарчий капітал).
Власний капітал – це власні джерела фінансування підприємства, які без визначення строку повернення внесені його засновниками (учасниками) або залишені ними на підприємстві із чистого прибутку. Тому за формами власний капітал поділяється на дві категорії:
- інвестований (вкладений або сплачений капітал);
- нерозподілений прибуток.
За рівнем відповідальності власний капітал поділяється на:
- статутний капітал;
- додатковий капітал (нереєстрований) – це додатково вкладений капітал, резервний капітал та нерозподілений прибуток.
Бухгалтерський звіт про власний капітал підприємства має бути інформаційною базою для аналізу змін у структурі капіталу, оцінки прогресивності його руху та виявлення резервів поліпшення використання власного капіталу підприємства [31, 317].
Будь-яке підприємство в умовах ринкової економіки для своєї діяльності потребує залучення фінансового капіталу, що є джерелом формування його майна. Діяльність підприємства безпосередньо залежить від обсягу і структури його фінансового капіталу [37, 207].
Джерелами формування капіталу можуть бути як власні фінансові ресурси, так і позикові. Для більшості підприємств основною частиною і базою усього фінансового капіталу є власний капітал, але діяльність підприємства в системі ринкової економіки неможлива без періодичного використання різноманітних форм залучення позикових коштів. Позикові кошти займають досить вагоме місце в структурі капіталу підприємства.
Оптимальна структура загального капіталу є передумовою ефективності його використання. Використання позикових коштів дає можливість приросту рентабельності власного капіталу, але негативно впливає на фінансову стійкість підприємства [25, 198].
Отже, використання позикових коштів є важливим питанням для кожного підприємства і потребує виваженого підходу до визначення потреби в них, вибору їх джерел та обсягів залучення.
Залежно від типу фінансових відносин, які виникають між капіталодавцями і підприємством-об'єктом фінансування, вони можуть стати співвласниками або кредиторами суб'єкта господарювання. Якщо між капіталодавцем і підприємством виникають відносини позички, то це означає, що фінансування відбувається за рахунок позичкового капіталу: капіталодавець набуває статусу кредитора.
Позичковий капітал характеризує частину активів підприєства, що профінансована його кредиторами всіх видів.
Позичковий фінансовий капітал підприємств може утворюватись за рахунок двох основних груп джерел позикових коштів.
Перша група - зовнішні джерела позикових коштів. Ця група джерел складається з двох підгруп - зовнішні довгострокові й зовнішні короткострокові джерела позикового фінансового капіталу [25, 128].
Для формування довгострокового позикового фінансового капіталу використовують зовнішні довгострокові фінансові ресурси і, у першу чергу, довгострокові облігаційні позики, довгострокові банківські кредити і фінансовий лізинг. У світовій практиці активно використовується й довгостроковий податковий кредит і податкові пільги.
Зовнішні короткострокові позикові фінансові ресурси використовуються при формуванні короткострокового позикового фінансового капіталу, для чого придатні насамперед короткострокові банківські кредити і товарний (комерційний) кредит.
Друга група - внутрішні джерела позикових коштів, до яких входять позикові фінансові ресурси, що утворюються за рахунок відстрочених і прострочених зовнішніх довгострокових і короткострокових зобов'язань. При нормальній ринковій економіці обсяг таких позикових ресурсів не досить значний. Однак у перехідний період ці позикові кошти використовуються досить активно для формування довгострокового і короткострокового фінансового капіталу.
Залежно від строків виконання зобов'язань вітчизняними стандартами бухгалтерського обліку позичковий капітал поділяється на довгостроковий і поточний [15, 219].
Важливе значення у разі збільшення статутного капіталу має врегулювання механізму використання переважних прав власників на участь у збільшенні капіталу та встановлення курсу емісії корпоративних прав. Вирішальною при цьому є форма організації бізнесу. Залежно від типу підприємства застосовуються ті чи інші методи та нормативне регулювання порядку збільшення статутного капіталу. Форма організації та величина підприємства визначають його можливості доступу до фондового ринку. Механізм фінансування суб’єктів господарювання, які мають доступ до організованого ринку капіталів (крупні АТ), суттєво відрізняється від тих, які такого доступу не мають (ТОВ, ЗАТ, приватні підприємства). Враховуючи ту обставину, що більшість підприємств організовані у формі акціонерних товариств і товариств з обмеженою відповідальністю, порядок збільшення статутного капіталу ми розглядатимемо саме на прикладі цих організаційно-правових форм ведення господарської діяльності [17, 145].
Статутний капітал ТОВ можна збільшувати шляхом здійснення додаткових внесків чи реінвестування прибутку. Здійснюючи внески в статутний капітал, учасники не змінюють свого юридичного статусу (не відбувається ні реорганізації, ні ліквідації). До основних витрат, пов’язаних із залученням власного капіталу ТОВ, можна віднести такі:
- державне мито;
- вартість нотаріальних послуг;
- плата за перереєстрацію засновницьких документів.
При збільшенні статутного капіталу товариства слід враховувати те, що, викупивши додаткову частку, новий учасник стає співвласником раніше створених підприємством резервів. Саме тому, окрім номінальної вартості частки, учасник повинен сплатити ажіо, яке відповідає належному на цю частку еквіваленту раніше сформованих резервів. Величина ажіо може встановлюватися за результатами оцінки вартості підприємства та узгоджуватися зборами учасників. Перевищення фактичної ціни продажу частки над її номіналом належить до іншого додаткового капіталу [23, 79].
Учасник товариства з обмеженою відповідальністю може за згодою решти учасників уступити свою частку (її частину) одному чи кільком учасникам цього ж товариства, а якщо інше не передбачено установчими документами, то і третім особам.
Учасники товариства користуються переважним правом на здійснення додаткових внесків у статутний капітал чи на придбання частки учасника, який її уступив пропорційно їх часткам у статутному капіталі товариства або в іншому погодженому між ними розмірі.
До основних методів збільшення статутного капіталу АТ належать такі:
- збільшення кількості акцій існуючої номінальної вартості;
- збільшення номінальної вартості акцій.
Взаємозв’язки між основними методами збільшення статутного капіталу та джерела збільшення статутного капіталу підприємства характеризуються з допомогою додатку 2 [17, 124].
У разі збільшення кількості акцій існуючої номінальної вартості статутний капітал підприємства збільшується за рахунок таких джерел:
- додаткових внесків учасників і засновників;
- дивідендів (реінвестиції прибутку);
- резервів (якщо вони сформовані на належному рівні).
Реальний приплив фінансових ресурсів на підприємство відбувається лише у разі здійснення додаткових внесків інвесторів в обмін на корпоративні права суб’єкта господарювання. Ця операція пов’язана з додатковою емісією таких прав (в АТ — акцій). Порядок збільшення статутного капіталу даним методом представлено в додатку 3 [24, 157].
1.3 Методологія оцінки формування капіталу підприємства
Ефективне управління капіталом, як основна складова системи управління, здатне забезпечити одержання і закріплення позитивних результатів господарської діяльності вітчизняних підприємств. Проте результативність їх роботи значною мірою залежить від глибини застосування аналізу для пошуку оптимальних управлінських рішень.
Трансформація економіки держави до сучасних ринкових вимог потребує створення пріоритетних умов для вітчизняних виробників і посилення їх фінансових позицій на вітчизняному та міжнародному ринках, що, у свою чергу, призводить до підвищення добробуту суспільства в цілому.
Зростання потреби підприємств в капіталі, розгортання конкурентної боротьби за обмежені ресурси фінансового ринку, необхідність їх здешевлення для підвищення ефективності діяльності суб’єктів господарювання, зниження рівня ризиків актуалізували розширення сфер застосування аналітичного обґрунтування рішень в управлінні капіталом підприємства [23, 173].
Під час розбудови соціалістичного господарства значення фінансового аналізу в нашій країні було нівельовано, а останній — підмінений аналізом господарської діяльності як засобу контролю за використанням ресурсів держави. За таких умов було принижено роль аналізу формування капіталу, розподіл якого здійснювався централізовано. Пріоритетного розвитку набула методика аналізу використання капіталу, що служила інструментом обґрунтування доцільності його використання підприємствами.
Вимоги сьогодення викликали потребу застосування аналізу не тільки як інструменту контролю, але й засобу прогнозування.
Значний вклад в удосконалення аналізу капіталу зробили вчені О.Д. Василик, О.М.Загородна, В.М. Івахненко, К.В. Ізмайлова, М.Я. Коробов, Л.А. Лахтіонова, В.О.Мец, Є.В. Мних, В.М. Опарін, П.Я. Попович, І.Д. Фаріон, С.І. Шкарабан та інші. Серед зарубіжних авторів дослідженням вказаних проблем займалися М.І. Баканов, І.Т.Балабанов, Ю.Ф. Брігхем, О.П. Зуділін, В.В. Ковальов, М.Н. Крейніна, А.Д. Шеремет та інші [19, 414].
Незважаючи на їх значний науковий вклад у цій сфері, питання організації та методики аналізу формування капіталу підприємств залишається найбільш дискусійним, вимагає подальших досліджень, започаткування пошуку нових підходів і напрямів та вдосконалення існуючих.
При прийнятті перспективних управлінських рішень у сфері формування капіталу підприємства виникла необхідність врахування впливу всіх внутрішніх і зовнішніх чинників, що дозволить забезпечувати сумісність стратегії і тактики з можливостями підприємства, знизити вартість та визначити оптимальне співвідношення ресурсів, керувати рівнем фінансового ризику, впливати на рівень потреби в додатковому капіталі.
Для успішного формування капіталу підприємства необхідно:
- здійснити теоретичний аналіз концептуальних підходів щодо визначення сутності та значення капіталу промислового підприємства й уточнити економічний зміст поняття “капітал підприємства” для адекватного структурування і вдосконалення методики аналізу структури капіталу;
- вдосконалити інформаційне забезпечення аналізу формування капіталу підприємства, а також визначити шляхи його оптимізації;
- вдосконалити методику аналізу структури капіталу підприємства з метою об’єктивного вивчення стану та виявлення можливостей її оптимізації;
- дослідити вплив обсягу позиченого капіталу та витрат на відшкодування його вартості на платоспроможність підприємства для встановлення контролю за ними;
- вдосконалити методику аналізу оптимальності структури капіталу підприємства з метою пошуку резервів підвищення ефективності його діяльності;
- розробити методику аналізу потреби підприємства в додатковому капіталі для обґрунтування розміру потреби підприємства в коштах.
Структурування капіталу підприємства за пропонованими класифікаційними ознаками при управлінні процесом його формування, дозволяє створити основу раціонального складу капіталу за джерелами утворення та забезпечити оптимізацію форм залучення з врахуванням специфіки господарської діяльності підприємства й умов її здійснення.
Джерела формування капіталу не можна ототожнювати з самим капіталом підприємства, оскільки право власності або інший вид правових відносин є тільки передумовою для його утворення та отримання доходів. Самі ж доходи утворюються як наслідок використання капіталу.
Результатом залучення капіталу є утворення зобов’язань перед інвесторами та кредиторами щодо певних дій адміністрації підприємства. Тобто пасив балансу повинен відповідати своєму первісному призначенню — відображати джерела утворення капіталу.
В Україні була зроблена спроба реформування бухгалтерського обліку, проте діюча форма Балансу ще не зовсім відповідає міжнародним вимогам. Зокрема, структура пасиву балансу не збігається з інтересами користувачів інформації щодо ліквідності підприємства, ступеня забезпечення зобов’язань підприємства перед кредиторами, розміру капіталу підприємства [21, 317].
Фінансовий аналіз покликаний оцінити існуючий фінансовий стан суб’єкта господарювання, забезпечити оптимізацію джерел формування його капіталу, виявити невикористані можливості росту та спрогнозувати майбутній фінансовий стан.
В економічній літературі серед вчених не існує єдиного підходу до проведення фінансового аналізу. Крім того, особливістю вітчизняної практики фінансового аналізу є розробленість методики аналізу використання капіталу, та майже повна відсутність напрацювань у сфері формування капіталу, що було зумовлено централізованим розподілом ресурсів в нашій державі. Тому виникла необхідність визначити порядок проведення аналізу формування капіталу підприємства [17, 178].
Ступінь обґрунтованості визначеної структурно-логічної схеми дослідження процесу формування капіталу підприємства може бути визначений лише шляхом практичного застосування запропонованої аналітичної методики на прикладі конкретних підприємств.
Глибоке розуміння процесу формування капіталу тісно пов’язане з визначенням фінансового стану підприємства та пошуку можливостей його поліпшення. Оскільки однією з цілей аналізу формування капіталу є оцінка фінансового ризику (ризику ліквідності), то для її досягнення в процесі аналізу вивчаються джерела утворення капіталу, його структура, надійність, терміновість використання, рівень самофінансування та інші аспекти [23, 117].
Отримані результати дозволяють побачити, які джерела фінансування діяльності використовує підприємство, наскільки фінансово ризиковою є така структура джерел формування капіталу для інвесторів і як це впливає на ефективність господарської діяльності.
Аналіз структури капіталу рекомендується розпочинати із загальної оцінки динаміки капіталу за досліджуваний період й оцінки зміни співвідношень власного та позиченого капіталу. Це дозволяє виявити ризиковість структури капіталу та її вплив на ефективність здійснення господарської діяльності.
Оцінка структури капіталу може здійснюватися за допомогою як абсолютних, так і відносних показників. Однак в умовах інфляції реальний стан об’єктивніше відображатиметься за допомогою відносних показників.
За умов ринкової економіки, коли господарська діяльність підприємства та його розвиток здійснюються за рахунок самофінансування, важливого значення набуває аналітична характеристика фінансової залежності підприємства [23, 117].
За допомогою показників обсягів оборотного капіталу, чистого оборотного капіталу, власного оборотного капіталу, коефіцієнта забезпеченості матеріальних запасів власним оборотним капіталом, коефіцієнта забезпеченості підприємства власними коштами, коефіцієнта маневрування, коефіцієнта чистого оборотного капіталу необхідно дослідити й оціненити адекватність вибору джерел формування капіталу структурі активів підприємства та ступінь сприйняття ризику керівництвом підприємства для застосування відповідної політики фінансування.
Результати аналізу структури капіталу, показників фінансової стійкості та платоспроможності, оцінки показників оборотного капіталу є свідченням ефективності використання наявних коштів і передумовою визначення доцільності їх використання для підвищення рентабельності власного капіталу [24, 318].
Для підвищення ефективності роботи підприємств й обґрунтування управлінських рішень доцільно провести оцінку структури капіталу з точки зору його вартості. Показником такої оцінки є показник середньозваженої вартості капіталу, який визначається як середня арифметична зважена величина вартості окремих елементів капіталу.
Витрати на відшкодування вартості позиченого капіталу є абсолютним виразом середньозваженої вартості капіталу підприємства та в сукупності з амортизаційними виплатами мають безпосередній вплив на розмір прибутку від звичайної діяльності, показники ліквідності та платоспроможності підприємства.
Одним із найбільш актуальних питань в сфері формування капіталу підприємства є визначення такої його структури, яка б дозволила досягнути основної мети діяльності підприємства [18, 210].
Методика обчислення оптимальної структури капіталу підприємства орієнтована на відповідний рівень обсягу реалізації продукції та не дозволяє визначити максимально допустимий обсяг капіталу, що формується із короткотермінових джерел. Зважаючи на це, для обґрунтування вибору оптимальної структури капіталу при коливанні рівня обсягу реалізації, вводиться загальний коефіцієнт еластичності, який відображає вплив зміни обсягу реалізації продукції на зміну показника рентабельності власного капіталу. Допустимий розмір короткотермінового капіталу визначається виходячи з межі платоспроможності [17, 201].
Для визначення доцільності застосування оптимальної структури капіталу, обчисленої за статичним підходом при умові коливання обсягу необхідно ввести показник “межа байдужості”, який показує такий рівень реалізації продукції, при якому рівень показника рентабельності власного капіталу залишається незмінним, незважаючи на джерела походження капіталу, що використовуються в фінансово-господарській діяльності підприємства.
Ефективне управління капіталом слід ототожнювати не лише з контролем за його рухом, але й можливістю планування майбутньої потреби в ресурсах, виявленню невикористаних внутрішніх резервів мобілізації капіталу. Тому наступним етапом дослідження є обґрунтування потреби підприємства в капіталі та виявлення факторів, що її визначають [31, 49].
Особливістю аналізу потреби підприємства в зовнішньому фінансуванні є розгляд явищ, процесів господарської діяльності з точки зору майбутнього, тобто перспективи розвитку. Така перспективна оцінка базується на фактах минулого та нинішнього фінансового стану суб’єкта господарювання, а її метою є знаходження ключових елементів, що найбільш ймовірно вплинуть на його майбутній фінансовий стан.
Необхідне проведення аналізу потреби в капіталі як логічного завершення аналізу формування капіталу. Здійснення досліджень в заданому напрямку виявляє предикативну роль результатів аналізу формування капіталу для фінансового планування.
Для прогнозування обсягу реалізації продукції було використано метод середньої геометричної застосовують вирівнювання динамічного ряду та побудовано лінію тренду. Щільність та надійність прогнозованих даних перевіряється за допомогою коефіцієнта кореляції і критеріїв Фішера та Стьюдента. На підставі цих даних за допомогою коефіцієнта еластичності прибутку від звичайної діяльності до вирахування фінансових витрат та оподаткування відносно змін в обсязі реалізації продукції були спрогнозовані фінансові результати від звичайної діяльності.
Для оптимального вибору джерел формування капіталу в необхідно дослідити зміну граничної вартості капіталу, що дає можливість оцінити вплив управлінських рішень на середньозважену вартість капіталу підприємства.
Гранична вартість капіталу є середньозваженою вартістю кожної нової гривні капіталу, яку отримує підприємство в своє розпорядження.
Для розрахунку потреби в капіталі пропонується застосування алгоритму розв’язку аналітичної задачі за розробленою методикою з метою забезпечення можливості здійснення розрахунків автоматизованим способом. Для цього автором запропоновано використовують імітаційну модель розрахунку потреби підприємства в капіталі, яка складається з дев’яти секторів: галузевого обсягу реалізації, виробництва, капіталу, цін, реалізації і витрат, фінансових результатів, оцінки ризику, вартості капіталу, потреби в додатковому капіталі [26, 114].
Алгоритм розрахунку потреби в капіталі може бути доповнений макроекономічними прогнозами тенденцій розвитку та коливання кон’юнктури ринку, а запропонована імітаційна модель легко модифікується в оптимізаційну.
Розроблена імітаційна модель є достатньо адаптованою щодо автоматизації розрахунків і є доцільною для застосування в стратегічному аналізі, аналізі чутливості та може бути використана в системі автоматизованого управління процесами формування і використання капіталу підприємства [17, 155].
Рівень ефективності господарської діяльності підприємства визначається цілеспрямованим формуванням його капіталу.
Основною метою формування капіталу підприємства є задоволення потреб у придбанні необхідних активів та оптимізація його структури з позицій забезпечення умов ефективного його використання.
З урахуванням цієї мети процес формування капіталу підприємства базується на основі таких принципів (рис. 1):
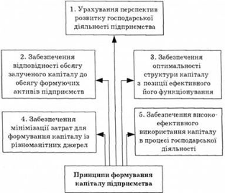
Рис. 1. Принципи формування капіталу підприємства
Урахування перспектив розвитку господарської діяльності підприємства, процес формування обсягу і структури капіталу підпорядкований завданням забезпечення його господарської діяльності не тільки на початковій стадії функціонування підприємства, але і на перспективу. Значення перспективності формування капіталу підприємства досягається шляхом включення всіх рахунків, пов'язаних з його формуванням, у бізнес-план проекту створення нового підприємства.
Забезпечення відповідності обсягу залученого капіталу до обсягу формуючих активів підприємства. Загальна потреба в капіталі підприємства базується на його потребі в оборотних і необоротних активах. Ця загальна потреба в капіталі, який необхідний для створення нового підприємства, включає дві групи витрат:
1) передстартові витрати;
2) стартовий капітал.
Передстартові витрати для створення нового підприємства являють собою відносно невеликі суми фінансових коштів, необхідні для розробки бізнес-плану і фінансування пов'язаних з цим досліджень. Ці витрати носять разовий характер.
Стартовий капітал призначений для безпосереднього формування активів нового підприємства з метою початку його господарської діяльності (подальше нарощування капіталу розглядається як форма розширення діяльності підприємства і пов'язане з формуванням додаткових фінансових ресурсів).
Забезпечення оптимальності структури капіталу з позицій ефективного його функціонування. Умови формування високих кінцевих результатів діяльності підприємства значною мірою залежать від структури капіталу, що використовується [24, 319].
Структура капіталу являє собою співвідношення власних і позичених фінансових коштів, які використовуються підприємством у процесі своєї господарської діяльності.
Структура капіталу, яка використовується підприємством, визначає багато аспектів не тільки фінансової, але й операційної та інвестиційної його діяльності, справляє активний вплив на кінцеві результати цієї діяльності. Вона впливає на коефіцієнт рентабельності активів і власного капіталу (тобто на рівень економічної і фінансової рентабельності підприємства), визначає систему коефіцієнтів фінансової стійкості і платоспроможності (тобто рівень основних фінансових ризиків), формує співвідношення доходності і ризику у процесі розвитку підприємства.
Власний капітал характеризується такими основними позитивними особливостями:
- Простотою залучення, оскільки рішення, пов'язані із збільшенням власного капіталу (особливо за рахунок внутрішніх джерел його формування) приймаються власниками і менеджерами підприємства без необхідності отримання згоди інших господарських суб'єктів.
- Більш високою здатністю генерування прибутку в усіх сферах діяльності, оскільки при його використанні не потрібно сплачувати позичковий відсоток.
- Забезпеченням фінансової стійкості розвитку підприємства, його платоспроможності в достроковому періоді і, відповідно, зниженням ризику банкрутства.
Разом із тим, йому властиві і недоліки:
- Обмеженість обсягу залучення і, в результаті цього, можливостей суттєвого розширення операційної та інвестиційної діяльності підприємства у періоди сприятливої кон'юнктури ринку і на окремих етапах його життєвого циклу.
- Висока вартість порівняно з альтернативними позичковими джерелами формування капіталу.
- Невикористана можливість приросту коефіцієнта рентабельності власного капіталу за рахунок залучення позикових фінансових коштів, оскільки без такого залучення не можливо забезпечити перевищення коефіцієнта фінансової рентабельності діяльності підприємства над економічною [16, 135].
Таким чином, підприємство, використовуючи тільки власний капітал, має найвищу фінансову стійкість (його коефіцієнт автономії дорівнює одиниці), але тим самим воно обмежує темпи свого розвитку (не може забезпечити формування необхідного додаткового обсягу активів у періоди сприятливої кон'юнктури ринку) і не використовує фінансові можливості приросту прибутку на вкладений капітал.
Позичений капітал характеризується такими позитивними особливостями:
- Достатньо широкими можливостями залучення, особливо при високому кредитному рейтингу підприємства, наявності застави або гарантії поручителя.
- Забезпеченням росту фінансового потенціалу підприємства при необхідності суттєвого розширення активів та зростанням темпів росту обсягу його господарської діяльності.
- Більш низькою вартістю порівняно з власним капіталом за рахунок забезпечення ефекту "податкового щита" (вилучення витрат на його обслуговування із оподатковуваної бази при сплаті податку на прибуток).
- Здатністю генерувати приріст фінансової рентабельності (коефіцієнта рентабельності власного капіталу).
Використання позиченого капіталу має також і недоліки:
- Використання цього капіталу генерує найбільш небезпечні фінансові ризики в господарській діяльності підприємства — ризик зниження фінансової стійкості і втрати платоспроможності. Рівень цих ризиків зростає пропорційно росту питомої ваги використання позиченого капіталу.
- Активи, спрямовані на рахунок позиченого капіталу, генерують меншу норму прибутку, яка знижується на суму виплаченого позичкового відсотка у всіх його формах (відсотка за банківський кредит; лізингової ставки; купонного відсотка за облігаціями; вексельного відсотка за товарний кредит тощо).
- Висока залежність вартості позиченого капіталу від коливань кон'юнктури фінансового ринку. У деяких випадках при зниженні середньої ставки позичкового відсотка на ринку використання раніше отриманих кредитів (особливо на довгостроковій основі) стає підприємству невигідним у зв'язку з наявністю більш дешевих альтернативних джерел кредитних ресурсів.
- Складність процедури залучення (особливо у великих розмірах), оскільки надання кредитних коштів залежить від рішення інших господарюючих суб'єктів (кредиторів), вимагання, у деяких випадках, відповідних сторонніх гарантій або застави (при цьому гарантії страхових компаній, банків або інших господарюючих суб'єктів надаються" як правило, на платній основі).
Таким чином, підприємство, яке використовує позичений капітал, має більш високий фінансовий потенціал свого розвитку (за рахунок формування додаткового обсягу активів) та можливості приросту фінансової рентабельності діяльності, однак великою мірою генерує фінансовий ризик і загрозу банкрутства (вони зростають в міру збільшення питомої ваги призначених коштів у загальній сумі капіталу, що використовується).
Забезпечення мінімізації витрат для формування капіталу із різноманітних джерел. Така мінімізація здійснюється у процесі управління вартістю капіталу.
Забезпечення високоефективного використання капіталу в процесі господарської діяльності. Реалізація цього принципу забезпечується шляхом максимізації показника рентабельності власного капіталу при припустимому рівні фінансового ризику.
РОЗДІЛ 2. АНАЛІЗ КАПІТАЛУ ПІДПРИЄМСТВА «ГАЛАНТ»
2.1 Господарсько-економічна характеристика діяльності підприємства
Відкрите акціонерне товариство „Галант”, з'явилось на ринку України в липні 1993 року.
Місцезнаходження підприємства ВАТ „Галант” (офіс і склад): 04655, місто Київ, Оболонський район, вул. Чорноморська, 1 поблизу станції метро „Петрівка”.
Організаційно-правовий статус оптового підприємства «Галант» - відкрите акціонерне товариство. Статутний фонд товариства становить 2,7 тис. грн.
Метою діяльності ВАТ „Галант” є отримання прибутку.
Завдання підприємства: здійснення підприємницької діяльності для насичення внутрішнього ринку України товарами народного споживання через оптовий і роздрібний продаж.
Галузь діяльності товариства - оптова торгівля недержавних організацій (код 71130).
Види діяльності ВАТ „Галант” за Класифікатором видів економічної діяльності (КВЕД) визначено у Статистичній довідці, виданій Головним управлінням статистики у місті Києві, це (код 51.42.4): оптова торгівля галантерейними виробами, інші види оптової торгівлі; роздрібна торгівля в неспеціалізованих магазинах без переваги продовольчого асортименту; роздрібна торгівля в неспеціалізованих магазинах переважно з продовольчим асортиментом; консультування з питань інформатизації.
Роздрібну торгівлю товариство здійснює через роздрібний магазин, що знаходиться у ТЦ „Городок" (1 поверх) за внутрішньою адресою вул. Центральна, 7, станція метро „Петрівка”. На додаток до цього підприємство здійснює роздрібний продаж продовольчих товарів, але дана діяльність не є предметом дослідження.
Діяльність ВАТ „Галант” регламентують Установчий договір та Статут. Установчий договір підписувався при створенні товариства. Він регулює взаємовідносини власників, їх права та обов'язки. Статут - головний документ на підприємстві. Він регулює усі ключові напрями діяльності товариства. До Статуту підприємства можуть вноситись зміни. Найчастіше зміни вносяться з приводу збільшення статутного капіталу та емісії цінних паперів. Внесення змін - складний тривалий процес, тому в Статуті ВАТ „Галант” вказано поряд з наявними і ті види діяльності, які будуть здійснюватись у майбутньому, або можуть здійснюватись.
Іншим обов'язковим документом ВАТ „Галант” є Свідоцтво про державну реєстрацію, що підтверджує реєстрацію підприємства у Єдиному державному реєстрі підприємств і організацій України (ЄДРПОУ). Відповідний код підприємства 01552492. Відповідно до Свідоцтва платника податків товариство є платником податків на загальних засадах, тобто платником податку на додану вартість. Основна фінансова ціль, яка була перед підприємством у поточному 2009 році, полягає у збільшенні прибутку на 4%. Це заплановано зробити за рахунок економії на витратах та структурних змінах. Проведений фірмою фінансовий аналіз показав, що показники, які характеризують ліквідність, платоспроможність, прибутковість, використання основного та оборотного капіталу знаходяться в межах прийнятних значень, але свідчать про необхідність фінансового оздоровлення та змін. ВАТ “Галант” проводить фінансовий аналіз своєї діяльності один раз у квартал, щорічно складає бюджет витрат і доходів.
Для виконання своїх функцій з управління фінансовими ресурсами і контролю за їх раціональним використанням фінансова служба підприємства виконує необхідні розрахунки й на їх основі вносить обґрунтовані пропозиції керівництву підприємства про розподіл наявних фінансових ресурсів між виробничими структурними підрозділами (цехи, дільниці, бригади основного і допоміжного виробництва), функціональними службами (відділи матеріально-технічного постачання, збуту, головного механіка, головного технолога тощо); розробляє поточні та оперативні фінансові плани та інші планово-фінансові документи; вишукує резерви збільшення прибутку й надходження інших фінансових ресурсів для забезпечення потреб підприємства у коштах на фінансування виробництва, капітальних вкладень, соціально-культурних потреб; здійснює контроль за виконанням показників фінансового плану підрозділами й підприємством у цілому, а також за недопущенням використання фінансових ресурсів на непродуктивні витрати; організовує партнерські відносини з комерційними банками; здійснює оперативний контроль за надходженням грошових коштів у ході реалізації підприємством своєї продукції, послуг, за своєчасним вирішенням суперечок у сфері розрахунків з покупцями та постачальниками; забезпечує всю роботу по виконанню фінансових зобов'язань підприємства перед державним бюджетом щодо внесення податків, інших (неподаткових) платежів, перед позабюджетними фондами, банками, постачальниками сировини, матеріалів і послуг, робітниками і службовцями (заробітна платня, виплати соціального страхування тощо); разом з іншими економічними (відділи планово-економічний, праці і заробітної плати), виробничими і технічними підрозділами комплексно аналізує господарсько-фінансову діяльність підприємства та його окремих структурних підрозділів, у процесі чого виявляються причини невиконання планів і завдань з виробництва продукції, її собівартості, валових доходів і валових витрат, прибутку, причини й винуватці непродуктивних витрат і витрат, що призводять до збитків і зниження рентабельності роботи підприємства, намічаються шляхи подолання цих причин; бере активну участь у заходах, спрямованих на запровадження внутрішнього комерційного розрахунку на підприємстві, колективного підряду в цехах, відділах та інших службах; вивчає стан фінансового ринку країни й регіону для планування і прийняття рішень в інвестиційній сфері (емісія і придбання акцій, облігацій, інших цінних паперів, залучення банківських кредитів тощо).
2.2 Аналіз динаміки і структури капіталу підприємства
Інформаційними джерелами для аналізу капіталу підприємства є баланс підприємства, ф.1, а також примітки до фінансової звітності, ф.5. При аналізі відкритих акціонерних товариств можна також використовувати примітки до фінансової звітності, яка подається до Державної комісії з цінних паперів і фондового ринку згідно з Положенням про надання регулярної інформації відкритими акціонерними товариствами та підприємствами-емітентами облігацій [4, 117].
Аналіз капіталу підприємства здійснюється на основі агрегованого балансу підприємства та Структури і динаміки короткострокових зобов’язань.
Аналіз капіталу підприємства передбачає проведення аналізу складу капіталу та його структури, зміни складових капіталу і джерел його формування [17, 93].
Основними методами аналізу капіталу є вертикальний і горизонтальний методи, які застосовуються до аналізу балансу, а також метод фінансових коефіцієнтів.
Основні питання, які необхідно з’ясувати при аналізі капіталу підприємства:
1. Загальна оцінка структури капіталу.
2. Аналіз складу і динаміки позикових коштів.
3. Аналіз джерел капіталу підприємства.
4. Аналіз основних коефіцієнтів, що характеризують стан капіталу підприємства.
Структура пасивів балансу
При аналізі джерел формування майна підприємства повинні бути розглянуті абсолютні і відносні зміни у власних і позикових коштах підприємства.
При цьому необхідно визначити:
- Які кошти (власні чи позикові) є основним джерелом формування сукупних активів підприємства?
- Як змінюється власний капітал (фактичний, за мінусом збитків і заборгованості засновників) і його частка у балансі підприємства за період, що аналізується?
- Збільшення сприяє росту фінансової стійкості підприємства.
- Зниження сприяє зниженню фінансової стійкості підприємства.
- Як змінилася частка позикових засобів у сукупних джерелах утворення активів, про що це свідчить?
- Про що може свідчити скорочення (збільшення) величини резервів, фондів і прибутку підприємства?
У цілому, збільшення резервів, фондів і нерозподіленого прибутку може бути результатом ефективної роботи підприємства.
У цілому, скорочення резервів, фондів і нерозподіленого прибутку може свідчити про падіння ділової активності підприємства.
- Як за аналізований період змінилася структура власного капіталу, на які складові припадала найбільша питома вага?
- Які зобов'язання переважають у структурі позикового капіталу (довгострокові чи короткострокові)? Як змінилися довгострокові зобов'язання за аналізований період?
- Аналіз структури фінансових зобов'язань дає відповідь на питання чи підвищився знизився ризик втрати фінансової стійкості підприємства.
Перевага короткострокових джерел у структурі позикових засобів є негативним фактом, що характеризує погіршення структури балансу і підвищення ризику втрати фінансової стійкості [3, 59].
Стабільність фінансового положення підприємства в значній мірі залежить від того наскільки раціонально та правильно підприємство вкладає свої фінансові ресурси в активи. В процесі функціонування підприємства і величина активів і їх структура постійно зазнають якісь зміни. Найбільш загальне уявлення про зміни, які мають місце в структурі засобів та їх джерел, а також динаміку цих змін можна отримати за допомогою вертикального і горизонтального аналізу звітності.
Вертикальний аналіз показує структуру засобів підприємства та його джерел. Є дві причини, що обумовлюють необхідність і доцільність проведення такого аналізу: з одного боку - перехід до відносних показників дозволяє проводити міжгосподарські порівняння економічного потенціалу і результатів діяльності підприємств, які відрізняються по величині використовуваних ресурсів і інших об'ємних показників; з іншого боку - відносні показники деякою мірою згладжують негативний вплив інфляційних процесів, що можуть істотно спотворювати абсолютні показники фінансової звітності і тим самим затрудняти їхнє зіставлення в динаміку. Вертикальному аналізу можна піддати або вихідну звітність, або модифіковану звітність.
Горизонтальний аналіз звітності полягає в побудові однієї чи декількох аналітичних таблиць, у яких абсолютні показники доповнюються відносними темпами росту (зниження). Як правило, беруться базисні темпи росту за суміжні періоди (роки), що дозволяє аналізувати не тільки зміни окремих показників, але і прогнозувати їхні значення.
Проведемо аналіз фінансових результатів підприємства за 2007-2009 роки.
Таблиця 1 Аналіз показників ефективності діяльності ВАТ «Галант» за 2006-2009 рр.
| №зп | Коефіцієнт | Період | Абсолютне відхилення | |||
| 2007 | 2008 | 2009 | Лінійне | Базове | ||
| 1. | Оборотність активів | 0,22 | 0,23 | 0,27 | 0,0 | 0,0 |
| 2. | Середня тривалість одного обороту активів, днів | 1618,33 | 1556,52 | 1345,25 | -211,3 | -273,1 |
| 3. | Оборотність ТМЦ | 18,48 | 9,92 | 11,17 | 1,2 | -7,3 |
| 4. | Середня тривалість одного обороту ТМЦ, днів | 19,48 | 36,28 | 32,22 | -4,1 | 12,7 |
| 5. | Середній термін оплати кредиторської заборгованості | 14996,9 | 7149,3 | 1851,6 | -5297,6 | -13145,3 |
| 6. | Рентабельність активів | 0,05 | 0,05 | 0,06 | 0,0 | 0,0 |
| 7. | Рентабельність власного капіталу | 0,08 | 0,08 | 0,06 | 0,0 | 0,0 |
| 8. | Рентабельність продукції | 0,27 | 0,28 | 0,26 | 0,0 | 0,0 |
Таблиця 2. Основні техніко-економічні показники діяльності ВАТ «Галант» за 2007-2009 рр.
| №з/п | Показник | За 2007 рік | За 2008 рік | За 2009 рік | Абсолютне відхилення | |
| Лінійне | Базове | |||||
| 1 | Темп приросту активів, % | 1,90 | 2,12 | -0,19 | -2,31 | -2,09 |
| 2 | Темп приросту власного капіталу, % | 7,50 | 8,42 | 39,56 | 31,14 | 32,06 |
| 3 | Темп приросту виручки від реалізації, % | 3,20 | 5,07 | 11,56 | 6,49 | 8,36 |
| 4 | Дохід від реалізації, тис. грн | 657,72 | 691,08 | 771,00 | 79,92 | 113,28 |
| 5 | Чистий дохід від реалізації продукції, тис. грн | 548,10 | 575,90 | 642,50 | 66,60 | 94,40 |
| 6 | Кількість персоналу, чол.. | 11,00 | 11,00 | 11,00 | 0,00 | 0,00 |
| 7 | Фонд оплати праці, тис. грн | 97,02 | 98,54 | 101,31 | 2,77 | 4,29 |
| 8 | Продуктивність праці на 1 особу, тис. грнчол | 59,79 | 62,83 | 70,09 | 7,27 | 10,30 |
| 9 | Середньорічна вартість основних фондів, тис. грн | 10,20 | 7,90 | 1220,55 | 1212,65 | 1210,35 |
| 10 | Фондовіддача | 0,02 | 0,01 | 1,90 | 1,89 | 1,88 |
| 11 | Середні залишок оборотних коштів, тис. грн | 33,70 | 47,10 | 68,20 | 21,10 | 34,50 |
| 12 | Коефіцієнт оборотності оборотних коштів | 12,83 | 9,56 | 7,83 | -1,73 | -5,00 |
| 13 | Середньорічна вартість активів, тис. грн | 2463,90 | 2490,00 | 2513,75 | 23,75 | 49,85 |
| 14 | Власний капітал, тис. грн | 1489,10 | 1551,80 | 1933,85 | 382,05 | 444,75 |
| 15 | Собівартість реалізованої продукції, тис. грн | 432,50 | 450,50 | 534,00 | 83,50 | 101,50 |
| 16 | Прямі матеріальні витрати, тис. грн | 299,88 | 309,96 | 373,79 | 63,83 | 73,91 |
| 17 | Частка прямих матеріальних витрат в собівартості | 0,69 | 0,69 | 0,70 | 0,01 | 0,01 |
| 18 | Витрати на 1 грн реалізованої продукції, грн | 0,79 | 0,78 | 0,83 | 0,05 | 0,04 |
| 19 | Валовий дохід, тис. грн | 1096,20 | 1151,80 | 1315,20 | 163,40 | 219,00 |
| 20 | Прибуток, тис. грн | 115,60 | 125,40 | 138,70 | 13,30 | 23,10 |
Таблиця 3 Аналіз показників ринкової стійкості ВАТ «Галант» за 2007-2009 рр.
| №зп | Коефіцієнт | Період | Абсолютне відхилення | |||
| 2007 | 2008 | 2009 | Лінійне | Базове | ||
| 1. | Коефіцієнт фінансової незалежності | 0,60 | 0,64 | 0,90 | 0,3 | 0,3 |
| 2. | Коефіцієнт фінансової залежності | 0,40 | 0,36 | 0,10 | -0,3 | -0,3 |
| 3. | Плече фінансового важеля | 0,65 | 0,56 | 0,11 | -0,4 | -0,5 |
Таблиця 4. Аналіз динаміки фінансового кредиту в 2008 році
| Вид кредиту | На поч.року | На кін року |
Відхилення абсолютне |
Відхилення відносне, % |
| Довгострокові кредити банків | 38 | 38 | 0 | 0 |
| Короткострокові кредити банків | 200 | 162 | -38 | -19 |
| Загальна сума кредитів | 238 | 200 | -38 | -16 |
Таблиця 5 Аналіз фінансових результатів ВАТ «Галант» за 2007-2009 рр.
| Показник | За даними звітності , тис.грн. | Абсол. відхил | Відносне відхил.% | ||||
| 2007 | 2008 | 2009 | Лінійне | Базове | Лінійне | Базове | |
| Дохід | 657,72 | 691,08 | 771 | 79,9 | 113,3 | 111,6 | 117,2 |
| Непрямі податки | 109,62 | 115,18 | 128,5 | 13,3 | 18,9 | 111,6 | 117,2 |
| Чистий дохід | 548,1 | 575,9 | 642,5 | 66,6 | 94,4 | 111,6 | 117,2 |
| Інші звичайні доходи | 0 | 0 | 30,2 | 30,2 | 30,2 | ||
| Разом чисті доходи | 548,1 | 575,9 | 672,7 | 96,8 | 124,6 | 116,8 | 122,7 |
| Матеріальні витрати | 299,9 | 310,0 | 373,8 | 63,8 | 73,9 | 120,6 | 124,6 |
| Витрати на оплату праці | 70,1 | 71,2 | 73,2 | 2,0 | 3,1 | 102,8 | 104,4 |
| Відрахування на соціальні заходи | 26,9 | 27,3 | 28,1 | 0,8 | 1,2 | 102,8 | 104,4 |
| Амортизація | 4,2 | 4,6 | 20,1 | 15,5 | 15,9 | 437,0 | 478,6 |
| Інші операційні витрати | 5,8 | 7,2 | 2,6 | -4,6 | -3,2 | 36,1 | 44,8 |
| Інші звичайні витрати | 0 | 0 | 1,5 | 1,5 | 1,5 | ||
| Податок на прибуток | 25,6 | 30,2 | 34,7 | 4,5 | 9,1 | 114,9 | 135,5 |
| Разом витрати | 432,5 | 450,5 | 534 | 83,5 | 101,5 | 118,5 | 123,5 |
| Чистий прибуток | 115,6 | 125,4 | 138,7 | 13,3 | 23,1 | 110,6 | 120,0 |
Аналіз фінансових результатів ВАТ «Галант» показав, що прибуток підприємства з кожним роком збільшується. Так за