Значення та сутність капіталу підприємства
Характеристика основних показників використання затрат на виробництво і реалізацію продукції (робіт, послуг).
Таблиця 6. Динаміка показників ліквідності та платоспроможності
| Назва показника | 2006 р. | 2007 р. | 2008 р. | Рекомендоване значення |
| 1. Величина власних оборотних коштів (робочий, функціонуючий капітал) | 6269,4 | 5225,3 | 21883,5 | >0, збільшення |
| 2. Коефіцієнт абсолютної ліквідності | 0,803 | 0,06 | 1,19 | >0,2 |
| 3. Коефіцієнт швидкої (проміжної) ліквідності | 2,875 | 1,572 | 3,970 | >1 |
| 4. Коефіцієнт поточної (загальної) ліквідності (покриття) | 3,354 | 1,765 | 4,134 | >2 |
| 5. Коефіцієнт маневрування власних оборотних коштів | 0,710 | 0,592 | 0,078 | Збільшення |
| 6. Частка оборотних коштів в активах | 0,670 | 0,633 | 0,795 | - |
| 7. Частка запасів в поточних активах | 0,143 | 0,109 | 0,040 | - |
| 8. Частка власних оборотних коштів у покритті запасів | 4,916 | 3,959 | 18,93 | >0,5 |
Логіка обчислення коефіцієнту поточної ліквідності (покриття) полягає в тому, що підприємство погашає поточні зобов'язання за рахунок поточних активів. Він дає загальну оцінку ліквідності активів, показуючи, скільки гривень поточних активів підприємства припадає на одну грошову одиницю поточних зобов'язань. Оскільки поточні активи перевищують поточні зобов'язання, то підприємство може розглядатися як успішно функціонуюче. Станом на кінець 2008 р. значення коефіцієнту становило приблизно 4, тобто на підприємстві на 1 гривню поточних зобов'язань припадало 4 гривні поточних активів.
Цінність результатів горизонтального аналізу істотно знижується в умовах інфляції. Проте ці дані можна використовувати в міжгосподарських порівняннях.
Горизонтальний і вертикальний аналізи взаємодоповнюють один одного, тому на практиці нерідко будують аналітичні таблиці, що характеризують як структуру, так і динаміку окремих показників бухгалтерської форми. Ці види аналізу ціняться при міжгосподарських порівняннях, тому що дозволяють порівнювати звітність зовсім різних за родом діяльності й обсягам виробництва підприємств.
На основі проведеного горизонтального і вертикального аналізу ВАТ «ГАЛАНТ» можна зробити висновки (таблиця 7).
Таблиця 7. Аналіз структури та динаміки балансу ВАТ «ГАЛАНТ» за 2009р.
| Показник | На початок року (тис. грн.) | На кінець року (тис .грн. ) | Структурний аналіз на початок року (%) | Структурний аналіз на кінець року (%) | Зміни (%) | Відхилення | |
| абсолютні (тис. грн.) | відносні (%) | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
|
АКТИВ |
|||||||
| Грошові кошти | 113 | 372 | 0,55 | 0,28 | -0,27 | 259 | 229,2 |
| Оборотні активи ВСЬОГО | 11682 | 13825 | 57 | 10,5 | -46,49 | 2143 | 18,34 |
| в т.ч.: - Дебіторська заборгованість | 2943 | 3532 | 14,36 | 2,68 | -11,68 | 589 | 20,01 |
| - Запаси ТМЦ | 8739 | 10289 | 42,64 | 7,82 | -34,82 | 1550 | 17,74 |
| - Інші оборотні активи | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Витрати майбутніх періодів | 16 | 12 | 0,08 | 0,01 | -0,07 | -4 | -25 |
| Основні засоби | 8274 | 114852 | 40,37 | 87,27 | 49,9 | 106578 | 1288,11 |
| Немат.активи, та інші необоротні активи | 183 | 194 | 0,89 | 0,5 | -0,75 | 11 | 6,01 |
|
БАЛАНС |
20495 |
131605 |
100 |
100 |
0 |
111110 |
542,13 |
| Дохід (виручка) від реалізації продукції | 28130 | 41506 | - | - | - | 13376 | 47,55 |
|
ПАСИВ |
|||||||
| Кредиторська заборгованість | 2649 | 3243 | 12,93 | 2,46 | -10,46 | 594 | 22,42 |
| Короткості. кредити банків | 361 | 408 | 1,76 | 0,31 | -1,45 | 47 | 13,02 |
| Інші короткострокострокові зобов’язання | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Довгострокові зобов’язання | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Статутний капітал | 2284 | 2284 | 11,14 | 1,74 | -9,41 | 0 | 0 |
| Резервний капітал | 401 | 461 | 1,96 | 0.35 | -1,61 | 60 | 14,96 |
| Нерозподілений прибуток | 892 | 815 | 4,35 | 0,62 | -3,73 | -77 | -8,63 |
| Інші постійні зобов’язання | 31533 | 32583 | 67,86 | 94,52 | 26.66 | 1050 | 3,33 |
|
БАЛАНС |
20495 |
131605 |
100 |
100 |
0 |
111110 |
542,13 |
Таблиця 8. Найпоширеніші показники оцінки фінансового стану підприємства
| № | Показник | Методологія розрахунку | Економічний зміст показника | Норматив-не значення | |
| Показники оцінки майнового стану | |||||
| 1. | Сума наявних коштів | Підсумок балансу | Узагальнена вартісна оцінка активів (майнового потенціалу) підприємства | зростання | |
| 2. | Питома вага активної частини основних засобів | Частка вартості активної частини основних засобів у первинній їх вартості | Питома вага активної частини основних засобів | зростання | |
| 3. | Коефіцієнт зносу | Відношення суми зносу до первинної вартості основних засобів | Характеризує частку зношених основних засобів у загальній їх вартості | зменшення | |
| 4. | Коефіцієнт придатності | Відношення залишкової вартості основних засобів до їх первинної вартості | Характеризує частку вартості основних засобів, що залишились до списання у наступних періодах | збільшення | |
| 5. | Коефіцієнт оновлення | Відношення вартості основних засобів, що надійшли за період, до їх вартості на кінець періоду | Відображає частину нових основних засобів у їх загальній вартості на кінець періоду | збільшення | |
| Показники оцінки ліквідності і платоспроможності | |||||
| 1. | Величина власних оборотних коштів | Перевищення величини короткострокових активів над поточними зобов’язаннями підприємства | Характеризує ту частину власного капіталу, яка є джерелом покриття поточних активів підприємства | > 0, збільшення | |
| 2. | Коефіцієнт абсолютної ліквідності | Відношення величини грошових коштів до короткострокових пасивів | Показує, яку частину поточної заборгованості може покрити підприємство за рахунок наявних грошових коштів | > 0.2 | |
| 3. | Коефіцієнт швидкої (проміжної) ліквідності | Різниця між оборотними активами і запасами, віднесена до короткострокових пасивів | Показує, яку частину поточної заборгованості може покрити підприємство за рахунок найліквідніших поточних активів | > 1 | |
| 4. | Коефіцієнт поточної (загальної) ліквідності (покриття) | Відношення оборотних активів до короткострокових пасивів | Дає загальну оцінку ліквідності, показуючи, в якій мірі поточні зобов’язання забезпечуються матеріальними оборотними коштами | > 2 | |
| № | Показник | Методологія розрахунку | Економічний зміст показника | Нормативне значення | |
| 5. | Коефіцієнт маневреності власних оборотних коштів | Сума грошових коштів і поточних фінансових інвестицій, віднесена до величини власних оборотних коштів | Показує ту частину власних оборотних коштів, що знаходяться у формі грошових коштів і поточних фінансових інвестицій | збільшення | |
| 6. | Частка власних оборотних коштів у покритті запасів | Величина власних оборотних коштів, віднесена до запасів | Характеризує ту частину вартості запасів, що покривається власними оборотними коштами | > 0.5 | |
| Показники, що характеризують структуру капіталу та фінансову незалежність | |||||
| 1. | Коефіцієнт концентрації власного капіталу | Власний капітал, віднесений до валюти балансу | Характеризує частку власників підприємства в загальній сумі коштів, що авансовані в його діяльність | > 0.5 | |
| 2. | Коефіцієнт концентрації позикового капіталу | Позиковий капітал, віднесений до валюти балансу | Показує частку обігових коштів у фінансуванні підприємства | < 0,5 | |
| 3. | Коефіцієнт фінансової стабільності | Співвідношення власного і позикового капіталу | Показує частку власного капіталу у позиковому | > 1 | |
| 4. | Коефіцієнт заборгованості | Співвідношення позикового і власного капіталу | Показує, скільки грошових одиниць залучених коштів приходиться на одну одиницю власних коштів підприємства | < 1 | |
| 5. | Коефіцієнт маневреності власного капіталу | Відношення власних оборотних коштів до власного капіталу | Показує, яка частина власного капіталу використовується при фінансуванні поточної діяльності, а яка частина капіталізована | - | |
| Показники ділової активності підприємства | |||||
| 1. | Коефіцієнт оборотності активів | Відношення виручки від реалізації до середнього підсумку балансу | Характеризує інтенсивність використання коштів підприємства | збільшення | |
| 2. | Коефіцієнт оборотності дебіторської заборгованості | Відношення виручки від реалізації до середньої величини дебіторської заборгованості | Показує, скільки разів на рік обертаються кошти, вкладені в розрахунки | збільшення | |
| 3. | Коефіцієнт оборотності кредиторської заборгованості | Виручка від реалізації, віднесена до середньої кредиторської заборгованості | Відображає, скільки підприємству потрібно оборотів для сплати виставлених рахунків | збільшення | |
| № | Показник | Методологія розрахунку | Економічний зміст показника | Нормативне значення | |
| 4. | Коефіцієнт оборотності матеріально-виробничих запасів | Віднесення собівартості реалізованої продукції до середніх виробничих запасів | Показує, як часто обертаються запаси для забезпечення поточного обсягу продажу | збільшення | |
| 5. | Коефіцієнт оборотності основних засобів | Чистий дохід, поділений на середню вартість основних фондів | Показує ефективність використання основних фондів підприємства | збільшення | |
| 6. | Коефіцієнт оборотності засобів | Чистий дохід, поділений на середню вартість оборотних активів | Показує ефективність використання оборотних фондів підприємства | збільшення | |
| 7. | Коефіцієнт оборотності власного капіталу | Відношення обсягу реалізованої продукції до середньої величини власного капіталу | Відображає обсяг реалізованої продукції, що припадає на одиницю власного капіталу | _ | |
| 8. | Тривалість обороту в днях | Відношення кількості календарних днів звітного періоду до коефіцієнта оборотності | Показує швидкість обороту в днях активів або їх окремих елементів | зменшення | |
| Показники прибутковості підприємства | |||||
| 1. | Коефіцієнт рентабельності активів | Відношення чистого прибутку до середньої величини активів | Відображає величину прибутку на кожну одиницю вкладених коштів | збільшення | |
| 2. | Коефіцієнти рентабельності реалізації | Відношення чистого (валового) прибутку до виручки від реалізації продукції | Відображає, скільки чистого (валового) прибутку міститься в грошовій одиниці реалізованої продукції | збільшення | |
| 3. | Коефіцієнт рентабельності основної діяльності | Відношення валового прибутку до собівартості реалізованої продукції | Показує співвідношення валового прибутку і витрат на виробництво продукції | збільшення | |
| 4. | Коефіцієнт рентабельності власного капіталу | Відношення чистого прибутку до середньої величини власного капіталу | Характеризує ефективність використання власного капіталу | збільшення | |
| 5. | Період окупності власного капіталу | Показник, обернений до попереднього | Показує, через скільки років авансований капітал повернеться власникам | ||
Перевага довгострокових джерел у структурі позикових засобів є позитивним фактом, що характеризує поліпшення структури балансу і зменшення ризику утрати фінансової стійкості.
- Які зобов'язання переважають у структурі комерційної кредиторської заборгованості на початок і на кінець аналізованого періоду?
- Як змінилися за аналізований період короткострокові зобов'язання перед бюджетом, перед постачальниками і підрядниками, з оплати праці, зі страхування, з векселів виданих, із внутрішніх розрахунків, з одержаних авансів?
Збільшення суми отриманих авансів може бути позитивним моментом.
Зменшення суми отриманих авансів може бути негативним моментом.
- Які види короткострокової заборгованості в аналізованому періоді характеризуються найбільшими темпами росту?
Негативним моментом є висока частка заборгованості (більш 60 %) перед бюджетом, оскільки затримки відповідних платежів викликають нарахування пенею, процентні ставки по який досить високі. Крім того, підвищується імовірність банкрутства. Негативним моментом є висока частка (більш 60%) заборгованості перед позабюджетними фондами [7, 169].
Для аналізу капіталу підприємства можуть застосовуватися фінансові коефіцієнти, які належать до таких груп коефіцієнтів:
- фінансової стійкості:
- коефіцієнта фінансової незалежності (автономії);
- коефіцієнта концентрації позикового капіталу;
- коефіцієнта фінансування;
- коефіцієнта фінансового лівериджу.
- ділової активності (оборотності):
- коефіцієнта оборотності власного капіталу;
- рентабельності:
- коефіцієнта рентабельності власного капіталу.
Коефіцієнт фінансової незалежності (автономії) розраховується як відношення власного капіталу підприємства до підсумку балансу підприємства і показує питому вагу власного капіталу в загальній сумі засобів, авансованих у його діяльність [12, 89].
Частина власного капіталу в загальній сумі фінансових ресурсів повинна бути не меншою 50%, тобто коефіцієнт незалежності >= 0,5.
Коефіцієнт концентрації позикового капіталу - розраховується як відношення позикового капіталу підприємства до підсумку балансу підприємства і показує питому позикового капіталу в загальній сумі засобів, авансованих у його діяльність.
Коефіцієнт фінансування розраховується як співвідношення залучених та власних засобів і характеризує залежність підприємства від залучених засобів.
Коефіцієнт фінансування повинен бути меншим 1,0.
Коефіцієнт фінансового лівериджу розраховується як співвідношення довгострокового позикового капіталу і власного капіталу.
Показник фінансового лівериджу характеризує залежність підприємства від довгострокових зобов'язань.
Коефіцієнт відношення основних засобів до власних коштів.
Характеризує наскільки основні засоби забезпечені власними джерелами фінансування.
Коефіцієнт структури позикового капіталу – розраховується як відношення короткострокових зобов’язань до всього позикового капіталу [31, 156].
Характеризує частку короткострокових зобов’язань у структурі позикового капіталу.
Коефіцієнт оборотності власного капіталу розраховується як відношення чистої виручки від реалізації продукції (робіт, послуг) до середньорічної величини власного капіталу підприємства і показує ефективність використання власного капіталу підприємства.
Рентабельність власного капіталу розраховується як відношення чистого прибутку підприємства до середньорічної вартості власного капіталу і характеризує ефективність вкладення коштів до даного підприємства [56, 128].
Одним з основних напрямів поліпшення використання капіталу підприємства є, перш за все, забезпечення максимального обсягу залучення власних фінансових ресурсів за рахунок внутрішніх джерел: чистого прибутку і амортизаційних відрахувань.
Збільшення чистого прибутку можливе за рахунок підвищення ефективності використання власного капіталу – збільшення оборотності та підвищення рентабельності власного капіталу.
Збільшення обсягів фінансування за рахунок амортизаційних відрахувань можливе шляхом застосування прискореної амортизації основних засобів.
Залучення капіталу за рахунок зовнішніх джерел (випуск акцій для залучення власного капіталу чи випуск облігацій або залучення довгострокового банківського кредиту) повинен проводитися з урахуванням вартості залученого капіталу.
Підприємство повинне відслідковувати середньозважену вартість капталу (середньозважена вартість капіталу визначається як сума добутків капіталу кожного виду на вартість капіталу цього виду) і не допускати значного його росту. Критерієм є перевищення рентабельності власного капіталу, рентабельності інвестицій над середньозваженою вартістю капіталу [2, 157].
Необоротні активи складають на початок 2010 року 96,98% капіталу підприємства, проте їх питома вага з кожним роком зменшується. Зокрема, на початок 2008 року необоротні активи склали 98,63% капіталу підприємства, а на початок 2009 - 97,60%.
Оборотні активи відповідно збільшують свою питому вагу в загальній вартості капіталу. Так на початок 2008 року питома вага оборотних коштів склала 1,37%, на початок 2009 - 2,4%, 2010 - 3,02%.
Власний капітал підприємства за даними проведених досліджень складає більшу частину капіталу підприємства протягом всього досліджуваного періоду.
Так на початок 2007 року частка власного капіталу скала 60,44%, на початок 2009 - 64,17, на початок 2010 - 89,72.
Відповідно короткострокові зобов'язання зменшують свою питому вагу. Станом на початок 2010 року питому вага короткострокових зобов'язань підприємства склала 10,28%.
Проаналізуємо більш детальніше динаміку та структуру необоротних активів підприємства. Як видно за даними звітності, на балансі підприємства знаходилося незавершене будівництво. Станом на початок 2008 року його вартість склала 2450 тис. грн. і на початок 2010 року даний об'єкт було зараховано до основних засобів підприємства. Дане приміщення буде використовуватися підприємством в виробничих цілях - використання торгівельного приміщення для здійснення роздрібної реалізації товарів. Більшу частину приміщення ВАТ «Галант» планує здавати в оренду. Отже, станом на початок 2009 року незавершене будівництво складало 97,37% капіталу підприємства та майже 100% загальної вартості основних фондів.
Аналіз основних засобів показує, що до початку 2009 року їх вартість була практично повністю перенесена до складу собівартості, тому їх частка в загальній структурі капіталу складала 0,22%, проте із збільшенням їх вартості в 2009 році питома вага основних засобів склала 96,98%.
Амортизація основних засобів проводиться лінійним методом. Термін експлуатації приміщення - 30 років.
Проведемо аналіз власного капіталу ВАТ «Галант». Він складається із статутного капіталу, що за досліджуваний період збільшився на 500 тис. грн.. та недорозподіленого прибутку. На початок 2009 року підприємство отримало 1 253,2 тис. грн. нерозподіленого прибутку. Це становить 49,9% загального капіталу підприємства та 55,5% власного капіталу підприємства. Нерозподілений прибуток за досліджуваний період збільшився не 254,1 тис. грн. (або на 26,7%) в т.ч. за останній рік на 138,7 тис. грн. (або на 12,4%).
Проведемо аналіз залученого капіталу ВАТ «Галант». За досліджуваний період відбулося зменшення поточних зобов'язань за розрахунками з банком на 30 тис. грн., та збільшення заборгованості за розрахунками за товари та з підрядчиками на 60,1 тис. грн.
Ліквідність балансу - це рівень покриття зобов’язань підприємства його активами, строк перетворення яких на гроші відповідає строкам погашення зобов’язань. Для визначення ліквідності балансу необхідно порівняти підсумки за кожною групою активу балансу і пасиву балансу. Розрізняють декілька видів коефіцієнта ліквідності:
- коефіцієнт абсолютної ліквідності;
- коефіцієнт загальної (поточної) ліквідності;
- коефіцієнт швидкої ліквідності [13, 98].
Проаналізуємо дані показники для ВАТ «Галант» за 2007-2009 рр.
Таблиця 9. Аналіз ліквідності ВАТ «Галант» за 2007-2009 рр.
| №зп | Коефіцієнт | Період | Абсолютне відхилення | |||
| 2007 | 2008 | 2009 | Лінійне | Базове | ||
| 1. | Коефіцієнт абсолютної ліквідності | 0,00 | 0,01 | 0,06 | 0,1 | 0,1 |
| 2. | Коефіцієнт загальної ліквідності | 0,03 | 0,07 | 0,29 | 0,2 | 0,3 |
| 3. | Коефіцієнт миттєвої ліквідності | 0,01 | 0,02 | 0,10 | 0,1 | 0,1 |
За даними досліджень можна зробити висновок, що підприємство має невисокі показники абсолютної чи миттєвої ліквідності. В першу чергу це пов’язано із специфікою діяльності підприємства. ВАТ «Галант» не доцільно зберігати на рахунках банку вільні кошти, оскільки фактично відбуватиметься їх знецінення від інфляції або, що більш ймовірно, від їх неефективного використання [1, 116].
Саме тому станом на початок 2009 року коефіцієнт абсолютної ліквідності склав 0,06, коефіцієнт миттєвої ліквідності -0,10. Коефіцієнт загальної ліквідності на початок 2010 року склав 0,29. Це є заниженим показником, тому підприємству потрібно використовувати вільні кошти в першу чергу для погашення заборгованості, а тільки після цього на розвиток.
Проаналізуємо показники ринкової стійкості. Для підприємства, що забезпечує достатньо стабільний стан для інвесторів і кредиторів, вважається відношення власного капіталу до його загальної суми на рівні 60%. У цьому разі ризик кредиторів зводиться до мінімуму, оскільки продавши майно, сформоване за рахунок власного капіталу, підприємство зможе погасити свої боргові зобов’язання навіть тоді, коли частина майна, в яку вкладено позикові кошти, буде знецінена. Відношення власних джерел до їх загальної суми називають коефіцієнтом фінансової незалежності (автономності).
Коефіцієнт фінансової залежності – це відношення позикового капіталу до загального. Оптимальним значення цього коефіцієнта вважається 0,4 (40%).
Плече фінансового важеля, або коефіцієнт фінансового ризику – це відношення позикового капіталу до власного. Цей показник є найвагомішим, він свідчить про фінансову незалежність (автономність) підприємства від залучення позикових коштів. Він показує, скільки позикових коштів залучає підприємство на 1 грн. власного капіталу.
Як свідчать дані частка власного капіталу, яка виражається в коефіцієнті фінансової незалежності має тенденції до збільшення. Так за період з 2007 по 2009 рік даний показник збільшився на 0,3 оскільки темпи приросту власного капіталу (2253,2*100/1489,1-100 = 51,31%) вищі ніж темпи приросту позичкового капіталу (258,2*100/974,8-100 = -73,51%). Оскільки ВАТ «Галант» не отримувало довгострокових позик, то коефіцієнт фінансової стійкості дорівнює попередньому показнику.
Коефіцієнт фінансової залежності є зворотнім від вище згадуваних показників. Так даний показник на початок 2006 року становив 0,40 , а на початок 2010 року зменшився на 0,3 та становив 0,1.
Плече фінансового важеля є найвагомішим показником і свідчить про автономність підприємства. Так, згідно таблиці 2.6. даний показник протягом досліджуваного року зменшився на 0,5, і на початок 2009 року становить 0,11.
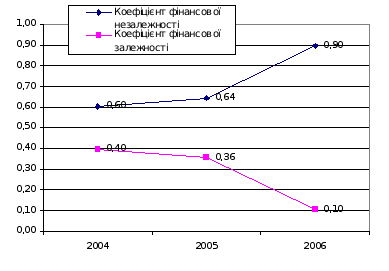
Рис. 1. Динаміка зміни показників ринкової стійкості ВАТ «Галант» за 2007-2009 рр.
Проведемо аналіз показників стану основних засобів. Частка основного капіталу у власному - це відношення основного капіталу (основні засоби) до власного капіталу (I розділ пасиву балансу).
Для характеристики інтенсивності вивільнення коштів, вкладених в основні фонди та нематеріальні активи, користуються коефіцієнтів модернізації.
Важливу характеристику структури коштів підприємств дає коефіцієнт реальної вартості майна виробничого призначення. Він використовується для оцінки ефективності використання коштів, рівня виробничого потенціалу підприємства, забезпеченості виробничого процесу засобами виробництва.
Таблиця 10. Аналіз показників основних засобів ВАТ «Галант» за 2007-2009 рр.
| №зп | Коефіцієнт | Період | Абсолютне відхилення | |||
| 2007 | 2008 | 2009 | Лінійне | Базове | ||
| 1. | Частка основного капітал у власному | 1,63 | 1,52 | 1,08 | -0,4 | -0,6 |
| 2. | Коефіцієнт модернізації | 0,86 | 0,92 | 0,03 | -0,9 | -0,8 |
| 3. | Коефіцієнт реальної вартості майна | 0,01 | 0,02 | 0,99 | 1,0 | 1,0 |
Дані розрахунку свідчать, що як на початок 2006 року так і на початок 2009 року основний капітал сформований за рахунок власних та залучених джерел. На початок 2007 року основні фонди у 0,61 рази перевищували власний капітал, на початок 2008 року – у 0,65 разів, на початок 2009 року - у 0,92 рази (2253,2/2435,5). Проте як свідчить спадаюча тенденція показника, вже наступного року вартість основних засобів буде меншою вартості власного капіталу.
Зменшення коефіцієнта модернізації на 0,8 свідчить про незначне зменшення вивільнення коштів, іммобілізованих в основні фонди.
Господарська практика показує, що для промислових підприємств нормальним значенням коефіцієнта реального значення майна виробничого призначення слід вважати більшим-рівним 0,5. В нашому випадку він протягом 3-х років він є нестабільним: на початок 2007 року – 0,01, на початок 206 року він склав 0,02, а на початок 2010 року він коливається на рівні 0,99, що свідчить про збільшення рівня матеріало- і фондовіддачі.
2.3 Оцінка джерел власного та позичкового капіталу
Власний капітал є основою для початку і продовження господарської діяльності будь-якого підприємства, він є одним із найістотніших і найважливіших показників, оскільки виконує такі функції:
- самостійності і влади – розмір власного капіталу визначає ступінь незалежності та впливу його власників на підприємство;
- відповідальності і захисту прав кредиторів - відображений в балансі підприємства власний капітал є для зовнішніх користувачів мірилом відносин відповідальності на підприємстві, а також захистом кредиторів від втрати капіталу;
- довгострокового кредитування – перебуває в розпорядженні підприємства необмежений час;
- фінансування ризику – власний капітал використовується для фінансування ризикових інвестицій, на що можуть не погодитись кредитори;
- кредитоспроможності – при наданні кредиту, за інших рівних умов, перевага надається підприємствам з меншою кредиторською заборгованістю і більшим власним капіталом;
- компенсації понесених збитків – тимчасові збитки мають погашатись за рахунок власного капіталу;
- розподілу доходів і активів – частки окремих власників у капіталі є основою при розподілі фінансового результату та майна при ліквідації підприємства [23, 145].
Створюється підприємство з метою отримання прибутку і реалізувати цю мету воно може лише за умови збереження свого капіталу.
Утворюється власний капітал двома шляхами:
- внесенням власниками підприємства грошових коштів та інших активів;
- накопиченням суми доходу, що залишається на підприємстві.
За формами власний капітал поділяється на дві категорії:
- інвестований (вкладений або сплачений капітал);
- нерозподілений прибуток [14, 217].
Інвестований капітал – це сума простих та привілейованих акцій за їх номінальною (оголошеною) вартістю, а також додатково вкладений капітал, який також може бути поділений за джерелами утворення.
Нерозподілений прибуток – це частина чистого прибутку, що не була розподілена між акціонерами.
Власний капітал за рівнем відповідальності поділяється на:
- Статутний капітал, сума якого визначається в установчих документах і підлягає обов'язковій реєстрації у державному реєстрі господарюючих одиниць;
- Додатковий капітал (нереєстрований) – це додатково вкладений капітал, резервний капітал та нерозподілений прибуток [17, 71].
Функції Статутного і Додаткового капіталів різні. Статутний капітал – це первісне джерело інвестування і формування майна підприємства. На відміну від Додаткового капіталу Статутний капітал забезпечує регулювання відносин власності та управління підприємством, його розмір не може бути меншим за встановлену законодавством суму. Статутний капітал – це зафіксована в установчих документах загальна вартість активів, які є внеском власників (учасників) до капіталу підприємства [24, 168].
Власник, вкладаючи кошти в підприємство, очікує, що у майбутньому вкладений ним капітал зросте. Отриманий підприємством прибуток і означає приріст цього капіталу. Витрати, що збільшують собівартість (витрати обігу), і витрати, що відносяться за рахунок прибутку підприємства, зменшують нерозподілений прибуток.
Елементами власного капіталу є:
- Статутний капітал;
- Пайовий капітал;
- Додатковий капітал;
- Резервний капітал;
- Вилучений капітал;
- Неоплачений капітал,
- Нерозподілені прибутки (непокриті збитки);
- Цільові надходження;
- Забезпечення майбутніх витрат;
- Страхові резерви [11, 179].
Залежно від типу фінансових відносин, які виникають між капіталодавцями і підприємством-об’єктом фінансування, вони можуть стати співвласниками або кредиторами суб’єкта господарювання. Порядок здійснення внесків на формування власного капіталу охарактеризований у попередніх розділах. Якщо між капіталодавцем і підприємством виникають відносини позички, то це означає, що фінансування відбувається за рахунок позичкового капіталу: капіталодавець набуває статусу кредитора.
Кредитор — юридична та (або) фізична особа, яка має підтверджені належними документами грошові вимоги до боржника, в тому числі вимоги з виплати заробітної плати, зі сплати податків, інших обов’язкових платежів тощо.
Позичковий капітал підприємства може формуватися за рахунок зовнішніх та внутрішніх джерел [24, 157]. У балансі позичковий капітал підприємства відображається у складі зобов’язань за умови, що оцінка цих зобов’язань може бути достовірно визначена та існує ймовірність зменшення економічних вигід у майбутньому внаслідок їх погашення. Найважливіші параметри позичкового капіталу підприємства наведені в табл. 11.
Таблиця 11. Характеристика позичкового капіталу підприємства
| Параметри | Класифікація |
| Строковість |
короткостроковий позичковий капітал (до 12 місяців) довгостроковий позичковий капітал (понад рік) |
| Капіталодавець |
банки та інші фінансово-кредитні інститути постачальники та клієнти власники персонал держава |
| Умови одержання |
згідно з кредитним чи іншим договором за відсутності договору |
| Цілі використання |
здійснення інвестицій поповнення оборотних активів |
| Форми залучення |
грошові кошти: - національна валюта; - іноземна валюта; - валютний фіксинг - товарна форма |
| Забезпечення |
- забезпечені заставою (майном, майновими правами, цінними паперами) - гарантовані (банками, фінансами чи майном третьої особи) - з іншим забезпеченням (поручительство, свідоцтво страхової організації) - незабезпечені |
| Плата за користування капіталом |
виплата процентів: - фіксована процентна ставка; - плаваюча процентна ставка - без процентів |
| Порядок погашення |
- одноразовий платіж - багаторазові платежі - з регресією платежів - у заздалегідь визначений термін чи без такого |
Залежно від строків виконання зобов’язань вітчизняними стандартами бухгалтерського обліку позичковий капітал поділяється на довгостроковий і поточний.
Згідно з П(С)БО 2 під довгостроковими зобов’язаннями слід розуміти зобов’язання, що будуть погашені протягом строку, який перевищує 12 календарних місяців, або протягом строку, що перевищує операційний цикл, якщо він більший 12 календарних місяців [9, 257].
Довгострокові зобов’язання і відповідно довгостроковий позичковий капітал підприємства можна класифікувати за такими видами:
- позички банків та інші позички, термін погашення яких перевищує 12 календарних місяців;
- довгострокові зобов’язання за емітованими облігаціями;
- відстрочені податкові зобов’язання;
- довгострокові векселі видані;
- довгострокові зобов’язання з фінансової оренди та оренди цілісних майнових комплексів;
- інші довгострокові зобов’язання, зокрема відповідно до законодавства відстрочена заборгованість з податків (інших обов’язкових платежів), фінансова допомога на зворотній основі тощо [12, 157].
Під поточними (короткостроковими) зобов’язаннями необхідно розуміти зобов’язання, що будуть погашені протягом операційного циклу або повинні бути погашені протягом 12 місяців з дати складання балансу. Поточний позичковий капітал може формуватися за рахунок таких видів зобов’язань:
- короткострокові кредити банків;
- поточна заборгованість за довгостроковими зобов’язаннями (частина довгострокової заборгованості, яку необхідно погасити протягом одного року з дати складання балансу);
- векселі видані (сума заборгованості за виданими векселями в забезпечення поставок (робіт, послуг) від постачальників, підрядників та інших кредиторів, термін погашення якої не перевищує 12 календарних місяців);
- кредиторська заборгованість за товари, роботи, послуги (сума заборгованості постачальникам i підрядникам за отримані матеріальні цінності, виконані роботи та отримані послуги, крім заборгованості, що забезпечена векселями);
- поточні зобов’язання за розрахунками з одержаних авансів (сума внесків, одержаних від інших осіб у рахунок наступних поставок продукції, виконання робіт (послуг), а також суми попередньої оплати покупцями i замовниками рахунків постачальника);
- поточні зобов’язання за розрахунками з бюджетом (заборгованість підприємства за всіма видами платежів до бюджету, включаючи податки з працівників підприємства, а також зобов’язання за фінансовими санкціями, що справляються у дохід бюджету);
- поточні зобов’язання за розрахунками зі страхування (заборгованість по зборах на обов’язкове державне пенсійне страхування, обов’язкове соціальне страхування, обов’язкове соціальне страхування на випадок безробіття, розрахунках за індивідуальним страхуванням персоналу підприємства, за страхуванням майна та по інших розрахунках за страхуванням);
- поточні зобов’язання за розрахунками з оплати праці (заборгованість по нарахованій, але не виплаченій оплаті праці, преміях, допомогах тощо);
- поточні зобов’язання за розрахунками з учасниками (заборгованість підприємства його учасникам (власникам), пов’язана з розподілом прибутку (дивідендів) та іншими виплатами, нарахованими засновникам та учасникам за користування майном, зокрема земельним i майновим паями, а також виплатами у зв’язку з одержанням належної вибулому учаснику частини активів підприємства);
- поточні зобов’язання із внутрішніх розрахунків (заборгованість підприємства пов’язаним сторонам і кредиторська заборгованість по внутрішньовідомчих розрахунках);
- інші поточні зобов’язання (суми зобов’язань, які не можуть бути включені до інших статей, зокрема заборгованість за нарахованими процентами, та ряд інших) [15, 96].
До складу позичкового капіталу належать також зобов’язання, які відображаються за розділом «Доходи майбутніх періодів». У цій статті показуються доходи, отримані протягом поточного або попередніх звітних періодів, які належать до наступних звітних періодів. Зокрема, до складу доходів майбутніх періодів належать доходи у вигляді одержаних авансових платежів за здані в оренду основні засоби та інші необоротні активи (авансові орендні платежі), передплата на періодичні та довідкові видання, виручка за вантажні перевезення, виручка від продажу квитків транспортних i театрально-видовищних підприємств, абонентна плата за користування засобами зв’язку тощо.
Враховуючи викладене, можна констатувати, що до основних зовнішніх джерел формування позичкового капіталу підприємств належать:
- банківські (фінансові) кредити;
- кошти, залучені в результаті емісії облігацій;
- комерційні позички.
Усі витрати (проценти, комісійні тощо) підприємств, пов’язані із залученням та обслуговуванням позичкового капіталу, відображаються за статтею «Фінансові витрати» звіту про фінансові результати [17, 115].
Коефіцієнт швидкої ліквідності (в літературі має ще назву показник "кислотного тесту" [10, 68]) на відміну від попереднього враховує якість активів і є більш суворим показником ліквідності, оскільки при його розрахунку враховуються найбільш ліквідні поточні активи (запаси не враховуються). Зниження коефіцієнта на протязі 2006 - 2007 рр. зумовлене зростанням короткострокових пасивів на 5 486,3 тис. грн. Зростання коефіцієнта у 2008 р. зумовлене зростанням величини оборотних активів підприємства приблизно на 14 000 тис. грн.
Коефіцієнт абсолютної ліквідності характеризує частину короткострокової заборгованості, яку підприємство має можливість погасити негайно. Є найбільш жорстким критерієм ліквідності підприємства. Зростання цього показника є однозначно позитивною тенденцією. Не менше 20% поточних зобов'язань підприємство повинно мати змогу погасити в будь-який момент. Період 2006 — 2007 рр. характеризувався зниженням значення цього показника, що було зумовлено зниженням фінансових інвестицій підприємства з одночасним збільшенням величини поточних зобов'язань. Зростання фінансових інвестицій зумовили приріст даного показника у 2008 рр. у 5 разів порівняно з 2007 р.
Значення коефіцієнта маневрування функціонуючого капіталу характеризує зростання частини власних оборотних коштів, яка має абсолютну ліквідність. Зростання цього показника є позитивною тенденцією і зумовлене збільшенням власних оборотних коштів підприємства у 2008 р. на 16 000 тис. грн. порівняно з 2007 р.
Частка оборотних коштів в активах протягом 2006 - 2007 рр. її значення залишалось на рівні приблизно 0,75. Період 2008 р. характеризується зростанням частини всіх коштів підприємства, що припадають на поточні активи.
Частка запасів в поточних активах відображає, яку частину поточних активів складають виробничі запаси. Досліджуваний період характеризується незначним, але стабільним зменшенням значення цього показника.
Високий рівень коефіцієнтів загальної ліквідності свідчить про те, що у підприємства високий рівень дебіторської заборгованості. Рівень показників, що характеризують фінансову стійкість і структуру капіталу, свідчить про те, у ВАТ «Галант» переважають власні кошти. І це дає можливість зробити висновок, що вищевказаний досягнутий рівень показників забезпечував і забезпечує підприємству платоспроможність, вірогідність його безперервного функціонування, як суб'єкта господарювання, без вірогідності можливого банкрутства.
Прибутковість підприємства вимірюється двома показниками — прибутком і рентабельністю. Прибуток виражає абсолютний ефект без урахування використаних ресурсів. Тому для аналізу його доповнюють показником рентабельності.
Рентабельність — це відносний показник ефективності роботи підприємства, котрий у загальній формі обчислюється як відношення прибутку до витрат (ресурсів). Рентабельність має кілька модифікованих форм залежно від того, які саме прибуток і ресурси (витрати) використовують у розрахунках [14, 125].
В цілому рентабельність всіх показників є низькою. Рентабельність активів та власного капіталу є практично однаковою (6%). Рентабельність продукції складає 26%, що відповідає рекомендованому рівневі. Оскільки підприємство отримує доходи тільки від реалізації, то рентабельність реалізації =100%.
Представлені показники оцінки та аналізу результативності фінансово-господарської діяльності дозволяють отримати адекватну характеристику доходності підприємства, яка може використовуватись при рішенні питань про спільний бізнес, а також необхідна акціонерам та засновникам підприємства. Однак слід зазначити, що аналіз показників звітності необхідно виконувати в порівняльних цінах, тобто з урахуванням рівня цін та з урахуванням показника інфляції, тому самий правильний результат може дати прив'язка до твердої валюти, для чого показники форм фінансової звітності слід перерахувати до проведення операції співставлення в тверду валюту по курсу НБУ [14, 158].
Проаналізуємо детальніше оборотні кошти підприємства. Станом на початок 2009 року оборотні кошти ВАТ «Галант» складаються з товарів (66,1%), грошових коштів в касі та на рахунках в банку