Резервы и пути улучшения результатов производственной деятельности ООО "Парус"



Рис. 2.1. Структура управления на ООО «Парус»
Технологический процесс изготовления скоросшивателя – одного из видов товаров, изготавливаемых предприятием, состоит из нескольких стадий:
Размотка картона из рулона на листы (машина листорезальная ПР-2М);
Резка листов картона на заготовки по размеру 310мм х 475 мм (машина бумагорезальная БР-110);
Печать (машина плоскопечатная ПС1-М);
Биговка (станок биговальный УПБ –41/С);
Крепление машинки для скоросшивателя к обложке вручную при помощи клея ПВА;

 Упаковка
вручную.
Рис. 2.2. Технологический процесс изготовления скоросшивателя.
При анализе хозяйственной деятельности все показатели были рассчитаны в действующих ценах без учета индекса цен, т.к. данных по индексации цен нет.
Выручка от реализации на предприятии за годы деятельности росла. В 1999 году выручка от реализации без НДС возросла по сравнению с 1998 годом на 152.9% и составила 2293344 руб.
Себестоимость реализованной продукции также увеличилась. Она возросла в 2,6 раза и составила в 1999 году 2111534 руб.
Затраты на рубль товарной продукции в 1999 году составили 73 коп., это больше по сравнению с базисным годом на 3 коп. Под влиянием изменения цен затраты на рубль товарной продукции снизились на 8 коп. Под влиянием изменения себестоимости они повысились на 15 коп. Под влиянием количества продукции затраты на рубль товарной продукции снизились на 0,03 руб.
Основную долю в выручке от реализации занимает производство и реализация следующих товаров:
скоросшиватель;
папка для бумаг;
бумага для записей (серая);
бумага для записей (белая).
Предприятие занимается производственной деятельностью и коммерческой. Производственная деятельность занимала в общей сумме выручки в 1999 году 59,3%, это ниже по сравнению с 1998 годом на 5.7%. Коммерческая деятельность составляла в 1999 году соответственно 40,7% выручки, в 1998 году – 35%.
Что касается прибыли от реализации, то она также увеличилась. За счет изменения объема и структуры реализованной продукции она увеличилась на 9803 рубля. За счет изменения полной себестоимости прибыль от реализации уменьшилась на 764328 руб. За счет изменения цен прибыль от реализации увеличилась на 773043 руб. В целом прибыль от реализации увеличилась на 18518руб.
Среднегодовая сумма производственного капитала увеличилась на 55,8%, это произошло за счет увеличения сумм основного и оборотного капитала.
Эффективность капитала в 1999 году повысилась на 18.6% по сравнению с 1998 годом.
За счет изменения уровня рентабельности эффективность капитала уменьшилась на 1.42 руб. Под влиянием коэффициента оборачиваемости рентабельность капитала увеличилась на 1,256 руб. За счет изменения фондоотдачи основных средств рентабельность капитала увеличилась на 1,114 руб. За счет изменения фондоотдачи нематериальных активов рентабельность капитала увеличилась на 0.035 руб. В целом абсолютное увеличение рентабельности капитала составило + 0,982 руб.
Коэффициент износа в отчетном году увеличился на 252,6%. Это произошло за счет значительного увеличения суммы износа основных средств.
За счет увеличения коэффициента износа коэффициент годности уменьшился на 52, 1% и составил 39,7%.
Трудовые ресурсы предприятия используются недостаточно полно. В среднем одним рабочим отработано по 216 дней вместо 220 предусмотренных планом, в связи с чем целодневные потери рабочего времени составили на одного рабочего 4 дня.
Фонд оплаты труда увеличился на 721 руб. На это повлияло изменение месячной оплаты одного работника на 2,209 руб. и за счет увеличения среднесписочной численности на 4 человека.
Производительность одного работника увеличилась в 1999 году на 18045.5 руб. и составила 34892.2 руб.
Финансовое состояние предприятия в 1999 году ухудшилось. Финансовая устойчивость снизилась на 17,1% по сравнению с 1998 годом. Предприятие является некредитоспособным, неплатежеспособным.
 меньше нормативных
значений и
структура
баланса признается
неудовлетворительной.
Восстановить
свою платежеспособность
за 6 месяцев
предприятие
не сможет.
2.2.Анализ результатов производственной деятельности.
Анализ результатов производственной деятельности начнем с изучения динамики валовой и товарной продукции, расчета базисных и цепных темпов роста и прироста по формуле (1.2.1) в п.1.2.
По результатам произведенных расчетов (см. приложение № 7) среднегодовой темп прироста составит 36%. Объем производства товарной продукции увеличился на 241,3%.
Таблица 2.2.1
Динамика товарной продукции
|
Год |
Товарная продукция, руб. |
Темпы роста, % |
|
|
базисные |
цепные |
||
| 1997 | 398737 | 100 | 100 |
| 1998 | 589635 | 147,9 | 147.9 |
| 1999 | 1360797 | 341,3 | 230.8 |
Для наглядности динамику товарной продукции можно изобразить графически.
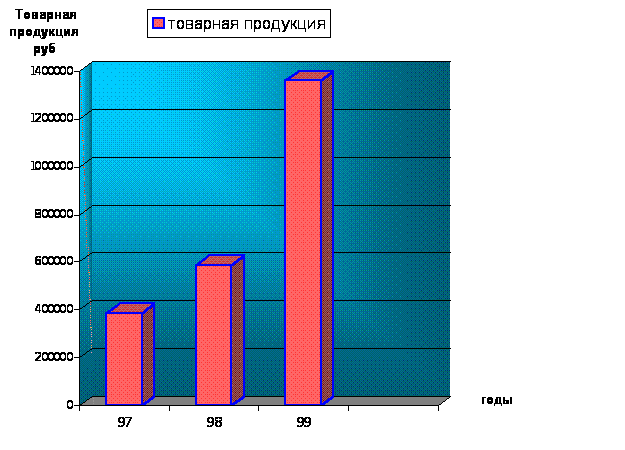
Рис. 2.2.1 Динамика товарной продукции
Далее проанализируем выполнение плана по выпуску товарной продукции (табл. 2.2.2). Из проведенных расчетов видно, что объем производства перевыполнен по всем видам продукции на 61.5%, что составило 518292 руб.
Таблица 2.2.2
Анализ выполнения плана по выпуску товарной продукции
|
Изделие |
Объем производства, руб. |
Отклонение плана от прошлого года |
Отклонение фактического выпуска |
||||||
|
прошлый год |
отчетный год |
руб. |
% |
от планового |
от прошлого |
||||
|
план |
факт |
руб. |
% |
руб. |
% |
||||
| Скоросши-ватель | 114815 | 116000 | 179025 | +1185 | +1,03 | +63025 | +54,3 | +64210 | +55,9 |
| Папка для бумаг | 109830 | 126000 | 310500 | +16170 | +14,70 | +184500 | +46,4 | +200670 | +182,7 |
| Бумага для записей (с) | 5900 | 6300 | 8690 | +400 | +6,80 | +2390 | +37.9 | +2790 | +47,3 |
| Бумага для записей (б) | 6730 | 8400 | 14945 | +1670 | +24,80 | +6545 | +77,9 | +8215 | +122,1 |
| Прочие | 352360 | 585805 | 847637 | +233445 | +66,25 | +261832 | +44.7 | +495277 | +140.6 |
| ИТОГО | 589635 | 842505 | 1360797 | +252870 | +42,89 | +518292 | +61,5 | +771162 | +130,8 |
Таблица 2.2.3
Выполнение плана по ассортименту
|
Изделие |
Товарная продукция. руб. |
Выполне-ние плана % |
Товарная продукция, зачтенная в выполнение плана по ассортименту, руб. |
|
|
план |
факт |
|||
| Скоросшиватель | 116000 | 179025 | 154,3 | 116000 |
| Папка для бумаг | 126000 | 310500 | 246.4 | 126000 |
| Бумага для записей (с) | 6300 | 8690 | 137.9 | 6300 |
| Бумага для записей (б) | 8400 | 14945 | 177,9 | 8400 |
| Прочие | 585805 | 847637 | 144,7 | 585805 |
| ИТОГО | 842505 | 1360797 | 161,5 | 842503 |
По способу наименьшего процента план по ассортименту выполнен на 137,9%. По методике среднего процента план выполнен на 100%. По удельному проценту в общем перечне наименований изделий, по которым выполнен план по выпуску, он составил также 100%.
Далее найдем влияние на объем производства среднесписочной численности работников, рабочего периода, средней продолжительности рабочего дня и среднечасовой выработки на одного работника.
Таблица 2.2.4
Исходные данные для факторного анализа объема производства
|
Показатель |
Единица измерения |
Годы |
Отклонения, ± |
||
|
1998 |
1999 |
абсолютное, руб. |
относительное, руб. |
||
| Объем производства, (V) | руб. | 589635 | 1360797 | +771162 | +130.8 |
| Среднесписочная численность (Р) | чел. | 35 | 39 | +4 | +11.4 |
|
Рабочий
период ( |
дн. | 217 | 216 | -1 | -0,5 |
|
Среднечасовая
выработка
на одного
работника
( |
руб. | 9,9532 | 20,4479 | +10,4947 | +105,4 |
|
Средняя
продолжительность
рабочего дня
( |
ч | 7.8 | 7.9 | +0,1 | +1,3 |
 )
 )
 дн)
По формуле (1.2.4) найдем изменение объема производства за счет изменения среднесписочной численности:
 V
(Р р-в) = 589635 (1,114 – 1) = 67218,4
руб.
По формуле (1.2.5) рассчитаем изменение объема производства за счет снижения рабочего периода:
 )
= 589635 . 1.114 (0,9953 – 1) = 3021,5 руб.
По формуле (1.2.6) рассчитаем изменение объема производства за счет изменения средней продолжительности рабочего дня:
 (
 дн)
= 589635 . 1,114 . 0,995 (1,0128 – 1) =
8496,3 руб.
По формуле (1.2.7) рассчитаем изменение объема производства за счет изменения среднечасовой выработки на одного работника:
( ч)
= 589635 . 1,114 . 0.995 . 1,013
(2,054 – 1) = 698468,3 руб.
На анализируемом предприятии отсутствует сортность Проанализируем качество бумаги, т.к. на предприятии она выпускается только двух видов – серая и белая. Как правило, белая бумага более качественная и более эстетичная по внешнему виду. Условно обозначим показатели качества: белая бумага – (Б), серая бумага – (С).
Таблица 2.2.5
Анализ качества продукции
|
Показатель качества |
Цена |
По плану |
По факту |
||||
|
количество, шт |
в % к итогу |
сумма, руб. |
количество, шт. |
в % к итогу |
сумма. Руб. |
||
| С | 22 | 700 | 50 | 15400 | 395 | 36,77 | 8690 |
| Б | 35 | 700 | 50 | 24500 | 427 | 63,23 | 14945 |
| ИТОГО | - | 1400 | 100 | 39900 | 822 | 100 | 23635 |
Найдем среднюю цену фактическую:
 1
=
 руб.
Средняя цена плановая:
пл.
=
 руб.
I
вып.п.=
 или 101%.
План по качеству выполнен на 101%. За счет повышения качества объем продукции увеличился на 246.6 руб. (28,8 – 28,5) . 822. За счет снижения количества производимых товаров объем снизился на 16473 руб. (822 – 1400) . 28,5. в целом произошел расход на сумму 16265 руб.
Далее рассчитаем коэффициент ритмичности производства одного скоросшивателя по формуле (1.2.8):
К
рт =
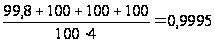 .
Ритмичность составила 99,95% к предусмотренной планом.
Таблица 2.2.6
Исходные данные для анализа ритмичности производства
|
Квартал |
Выпуск продукции, шт |
% выполнения плана |
|
|
по плану |
фактически |
||
| I | 20000 | 11953 | 99,8 |
| II | 20000 | 29838 | 149,2 |
| III | 20000 | 35785 | 178,9 |
| IV | 20000 | 33774 | 168,9 |
| ИТОГО | 80000 | 119350 | 249,2 |
Далее по формулам (2.1.4), (2.1.5), (2.1.6) рассчитаем коэффициент равномерности (Расчеты см. Приложение № 8).
К рв = 100 – 57,86 = 42,14
Равномерность фактически выпущенной продукции составляет 42,14% к предусмотренной планом.
Таблица 2.2.7
Исходные данные для анализа выручки от реализации
|
Показатель |
Сумма, руб. |
Отклонения, ± |
Структура, % |
|||
|
1998 |
1999 |
абсолютное, руб. |
относительное, % |
1998 |
1999 |
|
| Выручка в производстве | 589635 | 1360797 | +771162 | +130,8 | 65,0 | 59,3 |
| Выручка в торговле | 317219 | 932547 | +615328 | +193.9 | 35,0 | 40,7 |
| ИТОГО | 906854 | 2293344 | +1386490 | +152,9 | 100,0 | 100,0 |
Изобразим графически структуру общей выручки:
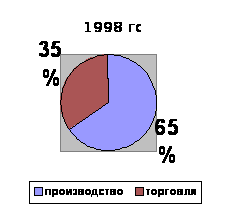
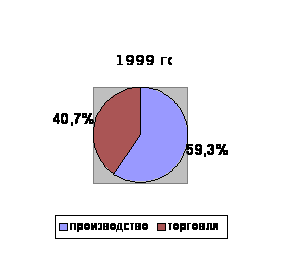
Рис. 2.2.2 Структура общей выручки от реализации
Таблица 2.2.8
Исходные данные для факторного анализа выручки
|
Изделие |
Цена за единицу, руб. |
Количество, шт |
Сумма, руб. |
|||
|
1998 |
1999 |
1998 |
1999 |
1998 |
1999 |
|
| Скоросшиватель | 1,50 | 1,50 | 76543 | 119350 | 114815 | 179025 |
| Папка для бумаг | 1,75 | 2.0 | 62760 | 155250 | 109830 | 310500 |
| Бумага для записей (С) | 12,5 | 22,0 | 472 | 395 | 5900 | 8690 |
| Бумага для записей (Б) | 22,0 | 35,0 | 306 | 427 | 6732 | 14945 |
| Прочие | - | - | 176179 | 344591 | 352358 | 847637 |
| ИТОГО | - | - | 316260 | 620013 | 589635 | 1360797 |
На выручку влияют цена и количество реализованной продукции. Рассчитаем их влияние двумя способами: по схеме Пааше и схеме Ласперейса:
1.
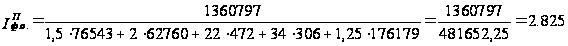
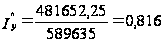
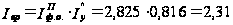 или 231%
2.
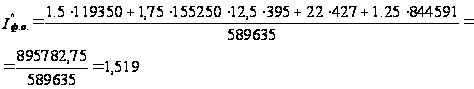
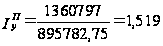
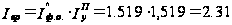 или 231%
По произведенным расчетам видно, что выручка от реализации увеличилась на 131%.
Таблица 2.2.9
Исходные данные для анализа прибыли от реализации
|
Показатель |
Годы |
Отклонения, ± |
|
|
1998 |
1999 |
||
| Выручка от реализации, руб. | 906854 | 2293344 | +1386490 |
| НДС, руб. | 61554 | 17763,214 | +56209,214 |
| Уровень НДС, % | 6,788 | 5,135 | -1,653 |
| Себестоимость реализации товаров, руб. | 802404 | 2111534 | +1309130 |
| Уровень себестоимости, % | 88,48 | 92.07 | +3,59 |
| Прибыль от реализации, руб. | 41204 | 59722 | 18518 |
| Уровень прибыли от реализации, % | 4,54 | 2,6 | -1,94 |
По формуле (1.2.16) рассчитаем изменение прибыли от реализации за счет увеличения выручки от реализации:
Пр(ВР)
= (2293344 – 906854)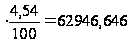 руб.
По формуле (1.2.17) рассчитаем, как изменилась прибыль от реализации за счет увеличения себестоимости реализованной продукции:
Пр(Z)
= (88?48 – 92?07) . 22933,44 = - 82331,049 руб.
По формуле (1.2.18) рассчитаем изменение прибыли от реализации за счет изменения НДС:
Пр(НДС)
= (6,788 – 5,135) . 22933,44 = 37908,976 руб.
В целом прибыль от реализации увеличилась на 18518 руб.
Таблица 2.2.10
Анализ рентабельности предприятия
|
Показатель |
Годы |
Отклонения, ± |
|
|
1998 |
1999 |
||
| Рентабельность продаж | 4,5 | 2,6 | -1,9 |
| Рентабельность продукции | 5,1 | 2,8 | -2,3 |
| Рентабельность собственного капитала | 0,099 | 0,16 | +0,06 |
| Рентабельность основного капитала | 0,244 | 0,1898 | -0,054 |
| Рентабельность внеоборотных активов | 0,183 | 0,308 | +0,126 |
| Рентабельность оборотного капитала | 0,124 | 0,119 | -0,05 |
| Общая рентабельность | 0,05 | 0,06 | +0,001 |
Все расчеты, произведенные при анализе рентабельности, см. Приложение № 9.
В отчетном году рентабельность продаж снизилась на 1,9%. За счет изменения суммы прибыли рентабельность продаж увеличилась на 2,022%, а за счет изменения выручки от реализации снизилась на 3,9%.
Рентабельность продукции снизилась в 1999 году на 2,3%. За счет изменения прибыли от реализации она увеличилась на 2,292%. За счет повышения себестоимости реализованной продукции рентабельность продукции уменьшилась на 4,583%.
Рентабельность собственного капитала увеличилась на 0,06%. За счет увеличения суммы балансовой прибыли рентабельность собственного капитала увеличилась на 0,0847%. За счет изменения среднегодовой суммы собственного капитала его рентабельность уменьшилась на 0,0245%.
Рентабельность основного капитала увеличилась за счет изменения прибыли от реализации на 1,096%. За счет изменения среднегодовой суммы основного капитала его рентабельность снизилась на 0,1638%.
В целом рентабельность основного капитала снизилась на 0,054%.
Рентабельность основного капитала снизилась на 0,005%. За счет изменения прибыли от реализации рентабельность оборотного капитала увеличилась на 0,056%. За счет изменения среднегодовой суммы оборотного капитала его рентабельность снизилась на 0,061%.
Рентабельность внеоборотных активов увеличилась на 0,126%. На это повлияло изменение балансовой прибыли и среднегодовой стоимости внеоборотных активов.
Общая рентабельность предприятия увеличилась на 0,01%.
3. РЕЗЕРВЫ И ПУТИ УЛУЧШЕНИЯ РЕЗУЛЬТАТОВ
ПРОИЗВОДСТВЕННОЙ ДЕЯТЕЛЬНОСТИ ООО «ПАРУС»
3.1. Разработка детерминированной
факторной модели результатов производственной деятельности
Резервы увеличения суммы прибыли определяются по каждому виду товарной продукции. Основными их источниками является увеличение объема реализации продукции, снижение ее себестоимости, повышение качества товарной продукции, реализация ее на более выгодных рынках сбыта и т.д. (рис. 3.1.1).






Рис. 3.1.1. Блок-схема подсчета резервов увеличения прибыли от реализации
Для
определения
резервов роста
прибыли по
увеличению
объема реализации
необходимо
выявленный
ранее резерв
роста объема
реализации
продукции
умножить на
фактическую
прибыль в расчете
на единицу
продукции
соответствующего
вида:
Р
Пvрп
= Р Прпi
.
 (3.1.1)
Резервы увеличения прибыли за счет снижения себестоимости товарной продукции и услуг подсчитывается следующим образом:
Р
Пс = S[Р
С (V рп1
+ Р V рп) ] .
(3.1.2)
Существенным резервом роста прибыли является улучшение качества товарной продукции. Он определяется следующим образом: изменение удельного веса каждого сорта (кондиции) умножается на отпускную цену соответствующего сорта, результаты суммируются и полученное изменение средней цены умножается на возможный объем реализации продукции:
Р
Пс = S
(di
. pi)
100 (Vpп1i
+ P