Резервы и пути улучшения результатов производственной деятельности ООО "Парус"
 Основными
источниками
резервов повышения
уровня рентабельности
продаж являются
увеличение
суммы прибыли
реализации
продукции (Р
П) и снижение
себестоимости
товарной продукции
(Р С). Для подсчета
резервов может
быть использована
следующая
формула:
Р
R = Rв – R1
=
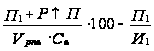 , (3.1.4)
где Р R – резерв роста рентабельности;
Rв –рентабельность возможная;
Ri – рентабельность фактическая;
И1 – фактическая сумма затрат по реализованной продукции;
Свi – возможный уровень себестоимости i-ых видов продукции с учетом
выявленных резервов снижения;
V рпв – возможный объем реализации продукции с учетом выявленных
резервов его роста.
Прибыль балансовая зависит от следующих факторов: выручки от реализации, себестоимости реализованной продукции, НДС, операционных доходов (ОД) и расходов (ОР), внереализационных доходов (ВД) и расходов (ВнР), коммерческих расходов (КР).
Рассмотрим влияние этих факторов на балансовую прибыль.
 Пб
= Пб1 – Пб0
Пб0 = ВР0 – С0 – НДС0 – КР0 + ОД0 – ОР0 + ВнД0 – ВнР0 ;
Пб усл1 = ВР1 – С0 – НДС0 – КР0 + ОД0 – ОР0 + ВнД0 – ВнР0 ;
Пб усл2 = ВР1 – С1 – НДС0 – КР0 + ОД0 – ОР0 + ВнД0 – ВнР ;
Пб усл3 = ВР1 – С1 – НДС1 – КР0 + ОД0 – ОР0 + ВнД0 – ВнР ;
Пб усл4 = ВР1 – С1 – НДС1 – КР1 + ОД0 – ОР0 + ВнД0 – ВнР0 ;
Пб усл5 = ВР1 – С1 – НДС1 – КР1 + ОД1 – ОР0 + ВнД0 – ВнР0 ;
Пб усл6 = ВР1 – С1 – НДС1 – КР1 + ОД1 – ОР1 + ВнД0 – ВнР0 ;
Пб1 = ВР1 – С1 – НДС1 – КР1 + ОД1 – ОР1 + ВнД1 – ВнР1 ;
Пб
(ВР) = Пб усл 1
– Пб 0 ;
Пб
(С) = Пб усл 2
– Пб усл 1 ;
Пб
(НДС) = Пб усл 3
– Пб усл 2 ;
Пб
(КР) = Пб усл 4
– Пб усл 3 ;
Пб
(ОД) = Пб усл 5
– Пб усл 4 ;
Пб
(ОР) = Пб усл 6
– Пб усл 5 ;
Пб
(ВнД) = Пб усл 7
– Пб усл 6 ;
Пб
(ВнР) = Пб усл
Пб1– Пб усл
7 ;
В последнее время большой интерес вызывает методика анализа прибыли, которая базируется на делении производственных и сбытовых затрат на переменные и постоянные и категории маржинального дохода. Эта методика широко применяется в странах с развитыми рыночными отношениями.
Маржинальный доход можно определить как разность между выручкой от реализации продукции и переменными затратами:
Дм = ВР – Рп , (3.1.5)
где Дм – маржинальный доход;
Вр – выручка от реализации;
Рп – переменные затраты.






 Y,
руб.
15
Точка безубыточности
объема продаж
 Прибыль
10
Переменные
затраты
5
4
Постоянные
затраты
0
500 1000 X, шт
Рис. 3.1.2. Зависимость между прибылью, объемом реализации
продукции и ее себестоимостью.
По графику можно установить, при каком объеме реализации продукции предприятие получит прибыль, а при каком ее не будет. С его помощью можно определить точку. В которой затраты будут равны выручке от реализации продукции. Она получила название точки безубыточного объема реализации продукции, или порога рентабельности, ниже которого производство будет убыточным.
На графике точка расположена на уровне 50% возможного объема реализации продукции. Если пакеты заказов предприятия больше 50% от его производственной мощности, оно (предприятие) получит прибыль. В противном случае, если пакет заказов будет меньше 50%, то предприятие будет убыточным и обанкротится.
Разность между фактическим и безубыточным объемом продаж – это зона безопасности.
Для расчета точки критического объема продаж в денежном измерении применим следующую формулу:
Т
=
 , (3.1.6)
где Н – постоянные затраты.
Если заменить максимальный объем реализации продукции в денежном измерении ВР на соответствующий объем реализации в натуральных единицах К, то можно рассчитать безубыточный объем реализации в натуральных единицах:
Т
=
 (3.1.7)
Расчет резервов улучшения
производственной деятельности ООО «Парус»
Таблица 3.2.1
Исходные данные для факторного анализа балансовой прибыли
|
Показатель |
Сумма |
Отклонение, ± |
|
|
1998 |
1999 |
||
| Выручка от реализации | 906854 | 2293344 | |
| Себестоимость | 802404 | 2111534 | |
| Коммерческие расходы | 63246 | 122088 | |
| Операционные доходы | 11098 | 7300 | |
| Внереализационные доходы | - | - | |
| Внереализационные расходы | 2617 | 21919 | |
| Балансовая прибыль | 27495 | 50804 | +23309 |
Пб0 = 906854 – 802404 – 63246 + 6 – 11098 – 2617 = 27495 руб.
Пб усл1 = 2293344 – 802404 –63246 + 6 – 11098 – 2517 = 1413985 руб.
Пб усл2 = 2293344 – 2111534 – 63246 + 6 – 11098 – 2617 = 104855 руб.
Пб усл3 = 2293344 – 2111534 – 122088 + 6 – 11098 – 2617 = 150868 руб.
Пб усл4 = 2293344 – 2111534 – 122088 + 20301 – 11098 – 2617 = 217176 руб.
Пб усл5 = 2293344 – 2111534 – 122088 + 20301 – 7300 – 2617 = 287282 руб.
Пб 1 = 2293344 – 2111534 – 122088 + 20301 – 7300 – 21919 = 50804 руб.
Пб
= 50804 – 27495 руб.
В отчетном году балансовая прибыль увеличилась на 23309 руб.
Рассчитаем влияние факторов на это изменение:
1. Выручка от реализации:
Пб
(ВР) = 1413985 – 27495 = 1386490 руб.
2. Себестоимость реализованной продукции:
Пб
(С) = 104855 – 1413985 = -1309130 руб.
3. Коммерческих расходов:
Пб
(КР) = 150868 – 104855 = 46013 руб.
4. Операционных доходов:
Пб
(ОР) = 287282 – 217176 = 70106 руб.
5. Внереализационных расходов:
Пб
(ВнР) = 50804 – 287282 = -236478 руб.
Пб
= 1386490 – 1309130 + 46013 + 66308 + 70106 – 236478 =
23309 руб.
Для повышения прибыли предприятия необходимо использование резервов. Резервами повышения прибыли являются: увеличение объема реализации, повышение цен, снижение себестоимости товарной продукции, реализация в более оптимальные сроки.
На анализируемом предприятии можно использовать три резерва:
1. Увеличение выпуска продукции. пользующейся наибольшим спросом;
2. Рационализация использования основных фондов;
3. Экономия ресурсов.
Наибольшим спросом на предприятии ООО «Парус» пользуются скоросшиватели. Рассчитаем резерв, полученный при увеличении объема их выпуска.
В отчетном году было выпущено 119350 скоросшивателей. Себестоимость одного скоросшивателя составляет 1,09 руб., всех – 130091,5 руб. В себестоимости одного скоросшивателя 0,65 руб. составляют переменные издержки, 0,44 руб. – постоянные затраты. Общая стоимость реализованной продукции по всему предприятию составляет 2111534 руб.
Если увеличить объем выпуска скоросшивателей на 10000 шт., то произойдут следующие изменения:
1. Переменные издержки возрастут:
0,65 . 10000 = 6500 руб.
2. Себестоимость реализованной продукции увеличится на 6500 руб.
Выручка предприятия в целом – 2293344 руб. Цена 1-го скоросшивателя составляла 1,5 руб.
За счет увеличения объема выпуска скоросшивателей выручка от реализации увеличится и составит 2308344 руб. [(2293344 + (10000 .1,5)].
Прибыль от реализации в отчетном году составляла 59722 руб. А в прогнозируемом периоде она составит 190310 руб. (2308344 – 2118034 руб.).
Для рационального использования основных фондов ООО «Парус» нужно продать неэксплуатируемый станок. Его остаточная стоимость 36000 руб. без НДС. Первоначальная стоимость составляла 40000 руб. без НДС. При продаже этого станка сократятся расходы на амортизацию:
40000 . 6% = 2400 руб.
Норма амортизации составляет 6% в год.
Также в этом случае можно сократить налог на имущество:
40000 . 2% = 800 руб.
За счет продажи этого станка произойдет экономия на сумму 3200 руб. (2400 + 800). Выручка от реализации составит 2344344 руб. (2308344 + 36000).
На предприятии ООО «Парус» во всех подразделениях и пустующих помещениях горит свет. В целом ежедневно перерасход по электроэнергии в часах составляет примерно 1,1 ч. В год это составляет 237,6 ч (1,1 . 216). Экономия, согласно действующего тарифа, составит:
237,8 . 1,5 = 346,7 руб.
Себестоимость продукции снизится и составит:
2118034 – 3200 – 356,7 = 2114477,3 руб.
Таблица 3.2.2
Основные показатели деятельности предприятия
|
Показатель |
Отчетный год |
Прогнозируемый год |
Отклонения, ± |
| Выручка от реализации, руб. | 2293344 | 2344344 | +51000 |
| Себестоимость реализации продукции, руб. | 2111534 | 2114477 | +2943 |
| Уровень себестоимости, % | 92 | 90 | -2 |
| Коммерческие расходы, руб. | 122088 | 122088 | 0 |
| Прибыль от реализации, руб. | 59722 | 107779 | +48057 |
Рассчитаем безубыточный объем продаж в отчетном периоде.
1. Расчет критического объема продаж в отчетном году:
Дм =