Иностранные инвестиции и занятость в Украине
В настоящее время возможность и необходимость планирования в условиях кризиса мировой экономики уже ни у кого не вызывает сомнения. Негативный опыт нашей страны за период перестройки, отказ от планирования, надежд на рынок, который сам все отрегулирует, показывает, к чему может привести отсутствие планирования и прогнозирования экономических и социальных процессов.
Прогнозирование и планирование хозяйственной деятельности – это важный и неотъемлемый этап работы. Адъюнкт – профессор школы бизнеса Флоридского технологического института (США) Д. Кэхилл пишет, что хозяйственное планирование осуществляется в несколько этапов, начиная с анализа обстановки, в которой работает предприятие, и заканчивается внедрением и контролем выбранной стратегии. Весь процесс направлен на то, чтобы дать ответы на три основные вопроса:
каково положение фирмы? В ходе анализа выясняются сильные и слабые стороны самого предприятия и состояние внешнего окружения, определяются шансы и риски;
каковы ее цели? На этом этапе идентифицируется миссия предприятия, то есть уясняется характер хозяйственной деятельности и намечаются цели в выбранной хозяйственной области;
каким образом достичь поставленных целей? Этот вопрос стоит перед предприятием как в процессе разработки генеральной стратегии, так и при ее внедрении и контроле за реализацией [65].
За последние годы, - пишет О.А. Орлов, - практически исчезли публикации по проблемам планирования производства, а немногие имеющиеся работы используют инструментарий из арсенала планово-административной экономики или отличаются чисто схематичным подходом без конкретных механизмов реализации [133, с. 61]. Определение и реализация приоритетов, направлений развития промышленной и непромышленной сфер деятельности, инфраструктуры регионов в целом можно только путем планомерной работы, последовательного осуществления реструктуризации в зависимости от экономической обстановки, состояния отрасли, предприятия, региона.
Возможность повышения инвестиционной привлекательности предприятий в современных условиях кризиса рассмотрим на примере ОАО «Крымпродмаш». Это предприятие относится к средним, тем более этот пример будет показательным при сравнении с малыми и крупными предприятиями.
ОАО «Крымпродмаш» является открытым акционерным обществом. В его состав входят: производственное объединение «Крымпродмаш» конструкторское бюро, серийный завод, испытательный центр и сельхозпредприятие.
Предприятие занимается производством и реализацией: продукции производственно-технологического назначения, главным образом технологического оборудования для перерабатывающих отраслей агропромышленного комплекса и запасных частей к нему; научно – технической продукции, выполнением проектных работ в области технологий, машин, оборудования и производства для перерабатывающих отраслей агропромышленного комплекса; товаров бытового назначения; оказанием сервисных услуг по предоставлению информации, монтажу, наладке, пуску, эксплуатации и ремонту всех видов технологического оборудования.
Планирование хозяйственно-экономической деятельности на предприятии базируется на использовании классической схемы: прогнозирование, текущее и оперативное планирование (см. табл. 2.1.).
Таблица 2.1. Система финансово-экономического планирования на предприятии
| Этап планирования прибыли | Формы реализации результатов экономического планирования | Период планирования |
| 1. Прогнозирование финансово-экономической деятельности | Разработка общей финансовой стратегии экономической и финансовой политики по основным направлениям хозяйственной деятельности предприятия | 3-5 лет |
| 2. Текущее планирование | Разработка текущих планов по отдельным аспектам экономической деятельности | 1 год |
| 3. Оперативное планирование | Разработка и доведение до исполнителей оперативных плановых заданий по всем основным видам деятельности |
месяц, квартал |
Каждой из этих систем присущи свои формы реализации и определенный период. Все этапы экономического и финансового планирования находятся во взаимосвязи и реализуются в определенной последовательности. Наиболее сложным является прогнозирование экономической деятельности, поскольку это связано с долгосрочными целями хозяйственной деятельности предприятия, поиском наиболее эффективных путей их достижения. Финансовая стратегия взаимосвязана и оказывает существенное влияние на формирование общей стратегии экономического развития предприятия, направленной на обеспечение высоких темпов экономического развития, повышения конкурентной позиции предприятия с учетом постоянно меняющихся тенденций развития соответствующего товарного рынка. Процесс формирования финансово-экономической стратегии предприятия осуществляется поэтапно (см. рис. 2.1).
| определение общего периода формирования стратегии |
|
Формирование стратегических целей производственной деятельности предприятия |
|
по периодам реализации |

 Конкретизация
основных
показателей
финансово-экономической
стратегии
| Разработка системы организационно-экономических мероприятий по обеспечению реализаций производственной стратегии |

| Оценка разработанной финансовой стратегии |
Рис. 2.4 Основные этапы процесса разработки хозяйственно-экономической стратегии предприятия
Важным условием определения общего периода формирования финансовой стратегии является предсказуемость развития экономики на макроуровне и конъюнктуры тех сегментов рынка, с которыми связана прогнозируемая хозяйственная деятельность предприятия. В условиях мирового экономического кризиса и нестабильного развития экономики страны этот период не может быть слишком продолжительным.
Оценка эффективности разработанной финансово-экономической стратегии является заключительным этапом и проводится по следующим направлениям:
внутренняя сбалансированность, результативность, способность к реализации;
приемлемость, ориентированная на использование имеющихся мощностей и рынков сбыта;
согласованность финансово-экономической стратегии предприятия с общей стратегией его развития, а также с предполагаемыми изменениями внешней среды.
Разработка финансово-экономической стратегии и политики по наиболее важным аспектам хозяйственной деятельности позволяет принимать эффективные управленческие решения, связанные с экономическим развитием предприятия.
Система текущего планирования хозяйственно-экономической деятельности базируется на разработанной стратегии по отдельным аспектам деятельности. Она заключается в разработке конкретных видов текущих планов, которые позволяют определить на предстоящий период все источники финансирования, сформировать структуру доходов и затрат, обеспечить постоянную платежеспособность предприятия, предопределить структуру его активов и капитала на конец планируемого периода.
Текущие планы хозяйственной деятельности разрабатываются на предстоящий год с разбивкой по кварталам. Исходными предпосылками для разработки текущих финансовых планов предприятия являются:
выработанная стратегия предприятия и целевые стратегические нормативы на предстоящий период;
планируемые объемы производства и реализации продукции и другие экономические показатели операционной деятельности предприятия;
система разработанных на предприятии норм и нормативов затрат отдельных ресурсов;
действующая система ставок налоговых платежей;
действующая система норм амортизационных отчислений;
средние ставки кредитного и депозитного процентов на финансовом рынке;
результаты экономического анализа за предшествующий период.
Основные виды текущих финансово-экономических планов, разрабатываемые на предприятии, отображены на рис. 2.2.
План доходов и расходов по операционной деятельности основан на определении суммы чистой прибыли от производственно-коммерческой деятельности предприятия. В процессе его разработки обеспечивается взаимоувязка планируемых показателей доходов от реализации продукции (валового и чистого) с издержками, налоговыми платежами с учетом прибыли предприятия.
| ОСНОВНЫЕ ВИДЫ ТЕКУЩИХ ФИНАНСОВЫХ ПЛАНОВ ПРЕДПРИЯТИЯ |
Рис. 2.5. Основные виды текущих финансовых планов, разрабатываемых на предприятии
План доходов и расходов по инвестиционной деятельности определяет объем потребности в финансовых ресурсах для реализации намеченных инвестиционных программ, а также возможных поступлений этих ресурсов в процессе осуществления инвестиционной деятельности. Целью разработки плана поступления и расходования денежных средств является обеспечение постоянной платежеспособности предприятия на всех этапах планового периода. Балансовый план отражает результаты прогнозирования состава активов и структуры используемых финансовых средств предприятия на конец планового периода.
Особой формой бюджета предприятия является платежный календарь, который разрабатывается по отдельным видам движения денежных средств: налоговый платежный календарь, платежный календарь по расчетам с поставщиками, платежный календарь по обслуживанию долга и т.п. С помощью платежного календаря контролируется составление смет затрат, издержек производства и обращения, выпуск продукции и ее реализация отдельными структурными подразделениями, а также уровень самоокупаемости и рентабельности.
Платежный календарь составляется обычно на предстоящий месяц в разбивке по дням, неделям и декадам. Он состоит из графика расходования денежных средств (предстоящих платежей) и графика поступления денежных средств. График расходования денежных средств отражает сроки и суммы платежей предприятия в предстоящем периоде по всем видам его финансовых обязательств. График поступления денежных средств разрабатывается по тем видам движения средств, по которым имеется возвратный их поток, фиксирует сроки и суммы предстоящих платежей в пользу предприятия.
При составлении финансово-экономического плана на предприятии применяются нормативный, расчетно-аналитический, балансовый методы, а также оптимизации плановых решений. Наиболее используемыми методами являются нормативный и расчетно-аналитический, поскольку все экономические показатели, как правило, рассчитываются на основе анализа достигнутых величин показателей за прошлый период, индексов их развития и экспертных оценок этого развития в плановом периоде, с учетом установленных норм и нормативов, например, потребности в оборотных средствах, предельных уровней рентабельности и отчислений в резервные фонды, амортизационных отчислений, а также налоговых ставок и тарифов.
При планировании распределения полученных финансовых средств применяется балансовый метод. Составляется баланс имеющихся в наличии средств с использованием следующей формулы:
Он + П = Р + Ок , ( 2.1 )
где: Он - остатки средств на начало года;
П - поступление средств в планируемом периоде;
Р - расходы в планируемом периоде;
Ок - остаток средств на конец планового периода.
Управление предприятием в соответствии с Уставом осуществляет общее собрание акционеров, состоящее не только из акционеров предприятия. Текущее руководство деятельностью предприятия осуществляет председатель правления – генеральный директор. Он избирается общим собранием акционеров. Контроль над деятельностью предприятия осуществляется ревизионной комиссией, избираемой общим собранием.
Непосредственно подчиненные генеральному директору подразделения: коммерческий отдел, отдел маркетинга, PR, юридический отдел, отдел кадров, канцелярия, транспортный участок, отдел эксплуатации оборудования, отдел по режиму и контролю работы предприятия. У генерального директора есть заместители: по экономике, по производству, по капитальному строительству. За технологическую работу отвечает главный инженер. Главный экономист в оперативном режиме решает вопросы финансов, а главный бухгалтер осуществляет расчёты с поставщиками и потребителями. Начальники отделов, цехов самостоятельно определяют пути и методы достижения, целей по своим подразделениям, исходя из общих задач, поставленных руководством ОАО «Крымпродмаш». Такая схема управления ОАО «Крымпродмаш» приведена в табл. 2.2. Она была введена на предприятии для повышения эффективности 2007г. взамен изжившей себя оргструктуры.
Принципиальные новые отличия новой структуры управления ОАО «Крымпродмаш» (табл. 2.6) от старой (приложение 1) заключаются в следующем:
1. Во избежании дублирования управленческих функций совмещены в едином лице обязанности директора предприятия и председателя правления ОАО.
Таблица 2.6 Организационная структура ОАО «Крымпродмаш»
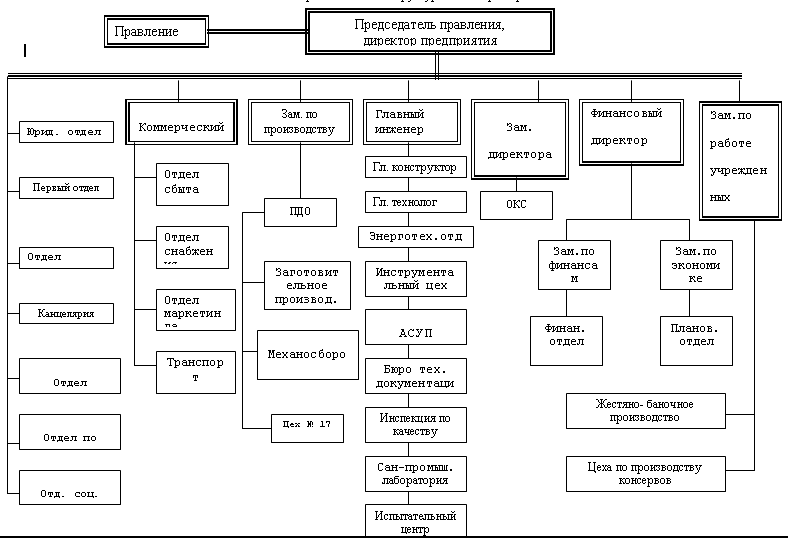
2. С целью совершенствования организации производства, обеспечения более эффективного руководства и взаимодействия структурных звеньев в ходе производственного процесса уменьшено в два раза количество производственных цехов за счет слияния смежных подразделений:
механического цеха со сборочным (механическое производство);
заготовительного цеха с литейным (заготовительное производство);
цеха по производству оснастки с цехом №17.
3. Для более активного исследования потребностей рынка, своевременного охвата незанятых ниш, расширения рынка сбыта создан отдел маркетинга.
4. Отдел вычислительной техники и АСУП преобразован в отдел автоматизированных систем управления предприятием, полностью оснащенный персональными компьютерами.
5. Создан отдел сельхозпроизводства в связи с введением в состав ОАО «Крымпродмаш» сельхозкооперативов с целью получения прибыли на протяжении всей технологической цепи – от выращивания урожая (производства сырья) до выпуска готовой пищевой продукции на оборудовании собственного производства.
6. Создан отдел по социальным вопросам и работы с общественными организациями на базе профсоюзного комитета для комплексного решения социальных прблем работников предприятия, расширения и углубления связей «Крымпродмаш» и его руководства с государственными и общественными организациями и учреждениями.
7. Введены должности: коммерческого директора, в непосредственном подчинении которого три ключевых отдела: сбыта, маркетинга и снабжения, через которые проходят основные денежные потоки; финансового директора, совместившего руководство экономикой – планированием деятельности предприятия и финансами, взамен заместителя директора по экономике и главного бухгалтера. Если ранее планово-экономический отдел и бухгалтерия в сложных финансовых ситуациях зачастую пытались переложить бремя ответственности друг на друга, то в настоящее время (после объединения под руководством финансового директора) их усилия направлены на решение единой задачи.
8. В связи с расширением производственной базы «Крымпродмаш» - организацией новых (смежных) производств: цехов по изготовлению жестяно-баночной тары (консервных крышек и банок различных типоразмеров) и цехов по выпуску консервов (мясных и рыбных) на автоматических линиях, наполнительным и укупорочным оборудованием, производимом самим «Крымпродмашем» введена должность заместителя директора по работе учрежденных предприятий.
2.2 Диагностика финансово-экономического состояния предприятия
При оценке инвестиционной привлекательности предприятия важная роль отводится финансово-экономическому анализу деятельности субъектов хозяйствования. Формирование рыночной экономики невозможно без наличия развитой системы анализа, и, в первую очередь, на микроуровне – на уровне предприятий и их структурных подразделений.
Анализ проводится по конкретным показателям, характеризующими постоянную (каждодневную) хозяйственную деятельность предприятий, что и будет представлено на примере ОАО «Крымпродмаш».
ОАО «Крымпродмаш» функционирует на рынке достаточно долгое время – более 100 лет. За это время продукция, выпускаемая предприятием, зарекомендовала себя с наилучшей стороны. В частности, качество её лучшее, чем у конкурентов. За длительное время хозяйствования у предприятия накоплен богатейший опыт, подобран персонал соответствующей квалификации, имеется необходимое производственное оборудование. Привлекательность выпускаемой продукции объясняется и тем фактом, что всё оборудование производится с применением цветного металла (высококачественной «пищевой» нержавеющей стали, бронзы), новых современных синтетических материалов. Этот факт, конечно, не удешевляет продукцию, однако гарантирует её качество и соответствие не только государственным, но и зарубежным стандартам.
В Крыму фирм-производителей оборудования продовольственного машиностроения нет, однако есть конкуренты в сфере услуг по разработке такого рода продукции и производства пуско-наладочных работ - это фирма «Консервные машиностроительные системы», образованная на базе ОАО «Крымпродмаш». Основными украинскими конкурентами-производителями являются: Барский машиностроительный завод (Винницкая область), Одесский машиностроительный завод, Черкасский завод продовольственного машиностроения. Эти предприятия специализируются соответственно на закаточных машинах, дозировочном и этикетировочном оборудовании, а также оборудовании для изготовления жестяно-баночной продукции, работают на сегменте рынка небольших и недорогих аппаратов.
Изучение достоинств и недостатков конкурентов является неотъемлемой составляющей деятельности фирмы для успешного функционирования. Поэтому этому вопросу уделяется большое внимание. Эти вопросы находятся в поле зрения службы маркетинга, проводятся постоянные маркетинговые исследования.
К преимуществам предприятий-конкурентов можно причислить следующие: довольно низкие цены на продукцию, организацию оперативной обратной связи с потребителем (выезд на место специалистов, работа по индивидуальным заказам), быстрое реагирование на изменения рыночной конъюнктуры (это связано с незначительными объёмами производства), низкий уровень накладных расходов, активное проведение рекламных компаний.
Однако у них есть и свои недостатки: они не могут позволить себе изготовление всего ассортимента оборудования, производимого на «Крымпродмаше». Их оборудование не обладает достаточной производительностью, что не удовлетворяет крупные предприятия, перерабатывающие сельскохозяйственную продукцию.
В связи с этим ОАО «Крымпродмаш» концентрирует усилия на освоении и удержании доли рынка оборудования продовольственного машиностроения, снижении себестоимости выпускаемой продукции, организации на предприятии систематических маркетинговых исследований, проведении рекламных кампаний и участии в отраслевых выставках.
Покупателями продукции ОАО «Крымпродмаш» являются как отечественные, так и зарубежные предприятия. На рис. 2.3 представлены в процентном отношении сегменты рынка реализованной продукции предприятия: отечественные и зарубежные.
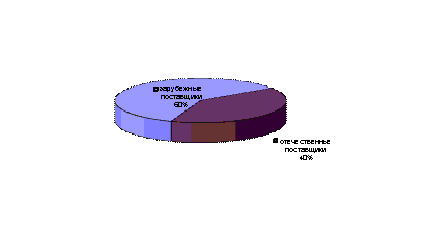
Рис.2.6. Характеристика доли продукции предприятия в региональном разрезе, 2007г.
Доля экспорта во всём объёме продаж составляет около 60%. Это связано с финансовыми трудностями отечественных потребителей, отсутствием необходимого объёма сельскохозяйственного сырья для переработки.
Для успешной реализации своей продукции ОАО «Крымпродмаш» использует систему сбыта, которая осуществляет реализацию изготовленной продукции непосредственно на месте, работает с посредниками. Планируется открытие собственных торговых представительств, тяготеющих к основным рынкам сбыта, а также заключение долгосрочных договоров с рыбоперерабатывающими заводами, рыболовецкими флотилиями, мясокомбинатами, которые нуждаются в такой продукции. О необходимости поставок данного оборудования по консервации улова рыбы служит и декабрьский 2008 года пример с затовариванием и невозможностью переработки рыба в Керченском рыболовецком порту.
Сырьём для производства продукции является широкий спектр материалов как отечественного, так и зарубежного производства. ОАО «Крымпродмаш» тесно сотрудничает почти со всеми предприятиями металлургической, химической, электротехнической, нефтеперерабатывающей промышленности Украины и ближнего зарубежья.
Таблица 2.3 Динамика выпуска товарной продукции за период 1994-2007 гг.
| Период (годы) |
Товарная продукция, тыс. грн. |
Темпы роста, % |
|
| к базисному 1994г. | к предыду-щему году | ||
| 1994 | 5198,4 | --- | --- |
| 1995 | 6730,0 | 129 | 129 |
| 1996 | 9131,8 | 175 | 135 |
| 1997 | 8666,1 | 166 | 95 |
| 1998 | 7370,3 | 142 | 85,5 |
| 1999 | 5358,3 | 103 | 72,5 |
| 2000 | 3757,6 | 72 | 70,0 |
| 2001 | 7277,6 | 140 | 194 |
| 2002 | 5676,6 | 109 | 77,8 |
| 2003 | 7757,6 | 149 | 137 |
| 2004 | 9003,5 | 172 | 121 |
| 2005 | 10270,3 | 197 | 114,5 |
| 2006 | 10374,5 | 199 | 101 |
| 2007 | 10502,7 | 202 | 101,5 |
Для отслеживания результатов работы предприятия анализу были подвергнуты следующие экономические показатели: объем производства (табл.2.3), прибыль предприятия (табл.2.4), производительность труда (табл.2.5), средняя заработная плата (табл.2.6).
Очевиден «скачек» в выпуске продукции в 2001г.., аналогично как и по другим показателям (табл. 2.4; 2.5; 2.6.). Это объясняется началом процесса реструктуризации, прежде всего, изменением форм и методов работы как и планировалось, на первом этапе.
Таблица 2.4. Динамика прибыли предприятия за период 1994-2007 гг.
| Период (годы) |
Прибыль, тыс. грн. |
Темпы роста, % |
|
| к базисному 1994г. | к предыду-щему году | ||
| 1994 | 1091,6 | --- | --- |
| 1995 | 1202,7 | 110 | 110 |
| 1996 | 1498,0 | 137 | 124 |
| 1997 | 1299,9 | 119 | 87 |
| 1998 | 1253,0 | 115 | 97 |
| 1999 | 1121,4 | 103 | 89 |
| 2000 | 354,8 | 32 | 31 |
| 2001 | 390,5 | 36 | 112 |
| 2002 | 403,1 | 37 | 103 |
| 2003 | 426,6 | 39 | 105 |
| 2004 | 474,9 | 43 | 110 |
| 2005 | 564,2 | 52 | 121 |
| 2006 | 624,4 | 57 | 110 |
| 2007 | 688,3 | 63 | 110 |
Таблица 2.5. Динамика производительности труда за период 1994-2007 гг.
| Период (годы) |
Производительность труда, грн. |
Темпы роста, % |
|
| к базисному 1994г. | к предыду-щему году | ||
| 1994 | 24754 | --- | --- |
| 1995 | 33650 | 136 | 136 |
| 1996 | 71508,8 | 288 | 212 |
| 1997 | 39391,6 | 159 | 55 |
| 1998 | 35096,6 | 142 | 89 |
| 1999 | 33501,3 | 135 | 95 |
| 2000 | 2858 | 11 | 8 |
| 2001 | 5780,5 | 23 | 209 |
| 2002 | 6215,4 | 25 | 108 |
| 2003 | 9202 | 37 | 148 |
| 2004 | 11384 | 46 | 134 |
| 2005 | 13621 | 55 | 119 |
| 2006 | 15985 | 65 | 118 |
| 2007 | 17007,8 | 69 | 106 |
Таблица 2.6. Динамика средней заработной платы за период 1994-2007 гг.
| Период (годы) |
Заработная плата, грн. |
Темпы роста, % |
|
| к базисному 1994г. | к предыду-щему году | ||
| 1994 | 121,4 | --- | --- |
| 1995 | 130,1 | 104,7 | 104,7 |
| 1996 | 132,3 | 109,1 | 101,5 |
| 1997 | 135,8 | 111,5 | 102,2 |
| 1998 | 137,2 | 113,2 | 101,4 |
| 1999 | 57,3 | 47,1 | 41,6 |
| 2000 | 100,2 | 82,6 | 175,4 |
| 2001 | 160,3 | 132,2 | 160 |
| 2002 | 152,3 | 125,6 | 95 |
| 2003 | 193,1 | 159,5 | 126,9 |
| 2004 | 261,8 | 215,7 | 135,2 |
| 2005 | 336,6 | 277,6 | 128,7 |
| 2006 | 399,6 | 329,7 | 119 |
| 2007 | 517,5 | 427,2 | 129,5 |
Как видно из табл. 2.3 и 2.6, на фоне незначительного роста объема производства значительно выросла заработная плата, что весьма важно в сложных условиях рынка.
Улучшение деятельности предприятия за период 2000-2007 гг. (наглядно представлено на рисунках 2.4; 2.5), как было отмечено выше, связано с реструктуризацией производства, снижением себестоимости выпускаемой продукции, концентрацией усилий на удержание доли отечественного и зарубежного рынков оборудования продовольственного машиностроения.
Для наглядности изменения показателей их динамика представлена на рис. 2.4 по объему товарной продукции и прибыли предприятия и рис. 2.5 по производительности труда и средней заработной плате.
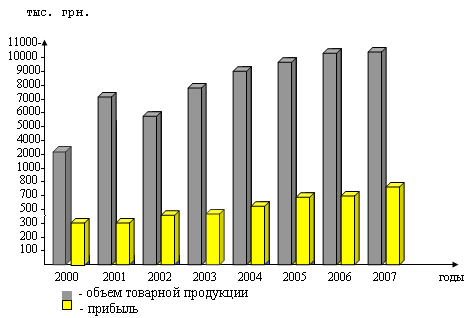
Рис.2.4. Динамика объема производства товарной продукции и прибыли ОАО «Крымпродмаш», 2000-2007 гг.
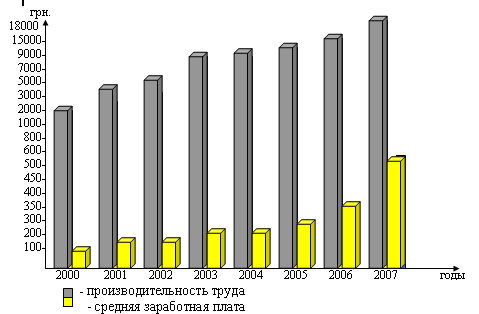
Рис. 2.5. Динамика производительности труда и средней заработной платы ОАО «Крымпродмаш»
План по предприятию формируется на базе заключённых договоров на поставку продукции и частично устанавливается самим предприятием с учётом возможностей и изучения конъюнктуры рынка.
Для характеристики ритмичности производства динамику товарной продукции представим по месяцам (рис 2.6).
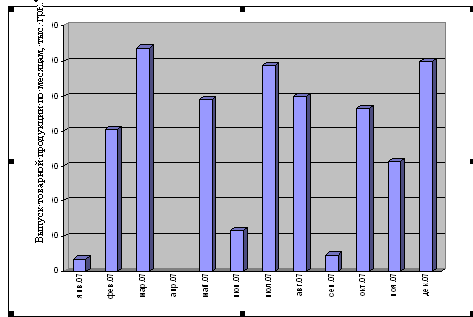
Рис. 2.6. Динамика выпуска продукции по месяцам, 2006-2007гг.
Как видно из рис. 2.6, фактический выпуск товарной продукции колеблется по месяцам. Одной из основных причин такой нестабильности является неплатежеспособность заказчиков в исследуемом периоде преддверья кризиса, когда коммерческие банки практически перестали предоставлять кредиты предприятиям. Другая причина заключается в том, что предприятие ориентировано на обеспечение технологическим оборудованием перерабатывающих отраслей промышленного комплекса консервной промышленности, поэтому сезонность выпуска сельскохозяйственной продукции, хоть и косвенно, но сказывается на выпуске продукции предприятия. Максимальная реализация приходиться на I, IV кварталы - период, когда консервные предприятия успели подготовиться к сезонному выпуску своей продукции. Июнь, июль 2006 г. не являются показательными, так как это результат выполнения зарубежных договоров.
Неравномерность реализации отрицательно сказывается на ритмичности работы предприятия.
Если учесть, что кадры решают все, то анализ кадрового обеспечения необходим. Без этого не может анализ экономического состояния быть обоснованным. В таблице 2.7 представлена информация о кадровом потенциале предприятия.
Таблица 2.7. Обеспеченность предприятия трудовыми ресурсами
| Показатели | 2007г. | Укомплек-тованность,% | |
| План, чел. |
Факт, чел. |
||
| Среднесписочная численность персонала, всего | 900 | 841 | 93 |
| Рабочие | 610 | 552 | 90,5 |
| Полное ИТР | 287 | 286 | 99,7 |
|
Из них: административно-управленческий персонал |
92 | 92 | 100 |
| Служащие | 3 | 3 | 100 |
Приведенные данные об обеспеченности кадрами позволяет анализировать состояние дел на предприятия по использованию трудовых ресурсов, прежде всего о производственном потенциале. Очевидна нехватка работников рабочих специальностей, прежде всего станочников. Такое положение связано с переменами в системе подготовки кадров на макроуровне. В период мирового кризиса, начало которому положил 2008г., предприятию необходимо сохранить кадровый потенциал. И одним из путей решения этой проблемы является повышение инвестиционной привлекательности субъекта хозяйствования.
Весьма показательным для изучения инвестиционной привлекательности для зарубежных партнеров и оценки перспектив развития предприятия является анализ коэффициента оборачиваемости оборотных средств, а также использования основных фондов предприятия по показателям: среднегодовой стоимости ОПФ, фондоотдаче, фондоемкости, фондовооруженности. Без этого рассуждать об инвестиционной привлекательности бессмысленно. Такой анализ проведен нами и представлен в таблице2.8.
Таблица 2.8. Фондообразующие показатели ОАО «Крымпродмаш», 2007г.
| Наименование показателей | Единицы измерения | 2007г. |
| Среднегодовая численность работников | чел. | 841 |
| Производительность труда | грн./чел. | 1129 |
| Трудоёмкость | тыс./чел.дн. | 1272749 |
| Фонд оплаты труда | тыс.грн. | 809042 |
| Среднемесячная зарплата | грн. | 962 |
| Среднегодовая стоимость ОПФ | тыс.грн. | 40 527 |
| Фондоотдача | грн./грн. | 0,17 |
| Фондоёмкость | грн./грн. | 5,81 |
| Фондовооружённость | грн./чел. | 48189 |
| Коэффициент оборачиваемости оборотных средств | коэф. | 0,36 |
| дней | 1000 |
Среднегодовая стоимость основных фондов в 2007 г. составила 40 527 тыс. грн., при этом фондовооружённость – 48 189 грн. основных фондов на одного работника, фондоёмкость – 5,81 грн./грн., фондоотдача – 0,17 грн./грн.
Это свидетельствует о низкой эффективности использования основных фондов, потребности в улучшении этого показателя. К тому же основные фонды предприятия, как и на других смежных предприятиях, находятся в изношенном и морально устаревшем состоянии.
Низкий коэффициент оборачиваемости оборотных средств и длительный период их оборотов показывают низкую эффективность использования оборотного капитала предприятия.
Таким образом, анализ экономического состояния ОАО «Крымпродмаш» показывает, что в целом по предприятию необходимо проводить дальнейшую работу по различным направлениям: повышению эффективности использования основных и оборотных средств, производительности труда; совершенствованию сбытовой и снабженческой политики. Важное место отводится использованию долгосрочных кредитов (под низкий процент), чтобы предприятие имело возможность развивать производство по перспективным направлениям основной деятельности.
Решение этих вопросов рассматривается в процессе проведения стратегического и текущего планирования кадровой политики на предприятии.
В качестве итогового показателя инвестиционной привлекательности предприятия в рыночных условиях выступает прибыль. В этой связи представляет интерес направленность ее использования для решения перспективных вопросов социального обеспечения коллектива.
Смета распределения прибыли предприятия представлена в таблице 2.9.
Таблица 2.9. Смета распределения прибыли предприятия, 2007г.
| Показатель | Всего за год, тыс.грн. |
| Прибыль от реализации продукции (работ, услуг) | 4 267 |
| Прибыль от реализации основных средств, прочих активов | 146,0 |
| Планируемая прибыль, в том числе налогооблагаемая прибыль | 4 413 |
| Налог на прибыль (30 %) | 1 324 |
|
Распределяемая прибыль – всего направляется на: а) уплату налогов и сборов (1,3 %) из прибыли, остающейся в распоряжении предприятия; б) резервный фонд (до 10 % от уставного капитала); в) фонд специального назначения, в том числе: фонд накопления (5 %); фонд потребления; фонд средств социальной защиты работников (67 %); другие фонды. |
3 089 40 903 154 1 438 |
| Нераспределенная прибыль | 554 |
Прибыль, остающаяся в распоряжении предприятия, распределяется по решению собственников, для чего используется плановая смета распределения прибыли предприятия. Она может либо полностью распределяться в течение года на цели, предусмотренные Уставом, либо планируется остаток нераспределенной прибыли на конец периода.
Так, в ОАО «Крымпродмаш» распределяемая прибыль направляется на образование резервного фонда в размере до 10 % от уставного капитала, а также в фонд социальной защиты работников предприятия в размере 67 % от прибыли. Пропорции распределения прибыли после образования резервного фонда и фонда социальной защиты работников определяются задачами предприятия.
На предприятии ведется постоянная работа над разработкой и внедрением инвестиционных проектов, проводится технико-экономическое обоснование их эффективности и целесообразности внедрения на различных производственных участках. Ниже приведен расчет одного из таких проектов по данным, представленным в таблице 2.10.
Таблица 2.10. Исходные данные для расчета эффективности инвестиционного проекта
| Год | Денежные поступления (будущая стоимость), тыс.грн. | Дисконт-множитель (коэффициент дисконтирования) | Текущая стоимость (настоящая стоимость), тыс.грн. |
| 0 | 1 484 | 1,0 | 1 484 |
| 1 | 700 | 0,909 | 636,3 |
| 2 | 700 | 0,826 | 578,2 |
| 3 | 700 | 0,751 | 525,7 |
| 1 740,2 |
Чистая текущая стоимость денежных поступлений составит:
1 740,2 – 1 484 = 256,2 тыс.грн.
В нашем случае она больше 10%. Для получения запланированной прибыли необходимо было бы вложить в банк 1 740,2 тыс. грн. Поскольку проект обеспечивает такую доходность при затратах 1 484 тыс. грн., то он выгоден, так как позволяет получить доходность большую, чем 10%. Следует принимать во внимание, что ряд экономистов (акад. Лившиц В.Н. и др.) указывают на ряд недостатков использования методики расчета текущей стоимости денежных поступлений.
Для осуществления работы по развитию предприятия, обновлению технических средств, совершенствование организации и управления разрабатывается план финансирования капитальных вложений (таблица 2.11).
Амортизационные отчисления рассчитываются в процентном отношении от остаточной стоимости основных промышленно-производственных фондов в размерах: строения – 2%; транспортные средства – 25%; другие основные средства – 15% с учетом понижающих коэффициентов.
Таблица 2.11. План финансирования капитальных вложений на 2008 г.
| Источник финансирования | Плановый показатель |
| Амортизационные отчисления | 1 330 |
| Средства фонда накопления | 154,0 |
| Дополнительные взносы учредителей | - |
| Итого за счет собственных источников | 1 484 |
| Кредит банка | - |
| Прочие долгосрочные заемные источники | - |
| Итого за счет всех источников | 1 484 |
Расчет амортизационных отчислений приведем на 2008 г.
Так, в 2007 г. усредненный процент (СП) по амортизационным отчислениям составил 7,4%. Рассчитан он исходя из следующих данных:
ОФ на начало года по остаточной стоимости (ОФн) – 19 369,5 тыс.грн.;
ОФ на конец года по остаточной стоимости (ОФк) – 17 991 тыс.грн.;
Амортизационные отчисления (А) – 1 382 тыс.грн.;
Фактический средний процент отчислений за 2007 г. равен:
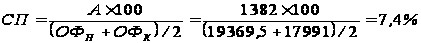
Амортизационные отчисления в 2008 г. составят:
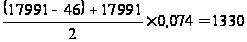 тыс.
грн.
Финансирование капитальных вложений осуществляется, исходя из наличных ресурсов на эти цели (таблица 2.12).
Таблица 2.12. Распределение источников финансирования капитальных вложений предприятия, 2007г.
| Показатель | Сумма |
| Капитальные вложения – всего | 1 484 |
|
В том числе: а) объем строительно-монтажных работ б) приобретение машин, механизмов и оборудования не входящих в сметы строительства |
480 1 007 |
Таким образом, предприятие осуществляет финансирование капитальных вложений, инвестиционных проектов за счет собственных средств, что не позволяет выйти на производственные мощности и, как следствие, ведет к недополучению прибыли. Для оптимизации объемов производства необходимо дополнительное вложение капитала, прежде всего, за счет привлечения иностранных инвестиций.
Стратегия рыночно ориентированного производства на ОАО «Крымпродмаш» основана на гибкости системы управления, обеспечении согласованности спроса и предложения. Сущность этой стратегии реализуется двумя путями: первый: реакция на спрос очень быстрая позволяет не только сразу приступить к выпуску идентичной выпускаемой, но и однотипной продукции; второй: запуск в производство определенной продукции осуществляется только при наличии заказа (заключении договоров).
2.3 Оценка результативности инвестиций на эффективность деятельности предприятия и мотивацию труда
В современных условиях нестабильности экономики, очень низкой платежеспособности основных потребителей продукции завода чувствуется постоянный недостаток оборотных средств, кроме того несвоевременная оплата со стороны заказчиков отрицательно влияет на ритмичность работы предприятия, может пагубно повлиять потребности завода в квалифицированной рабочей силе.
В таких сложных экономических условиях ОАО "Крымпродмаш" добивается положительных результатов хозяйственной деятельности, получает прибыль. Задача обновления, поиска новых путей и методов развития постоянно стоит в центре внимания.
Целенаправленно для повышения инвестиционной привлекательности субъекта хозяйствования осуществляется работа по следующим направлениям:
развитие производственной инфраструктуры;
улучшение кадрового потенциала предприятия, его расстановка и использование;
разработка и освоение прогрессивных технологий, внедрение новой техники;
совершенствование маркетинговой деятельности в части аналитической, рекламной деятельности, поисках перспективных рынков сбыта;
расширение производственной сферы за счет ввода в действие новых видов продукции, дополнительных мощностей.
Заметные изменения за исследуемый период произошли в кадровой структуре предприятия:
увеличился удельный вес рабочих в общей численности работающих на 4%;
уменьшился удельный вес вспомогательных рабочих в общей численности рабочих;
осуществлено перераспределение функциональных обязанностей подчиненности ИТР, что позволило рационализировать и оптимизировать работу, направить ее конечный результат по обеспечению выпуска конкурентоспособной продукции, скорейшей реализации и получения за нее денежных средств;
пришли на предприятие молодые специалисты нового поколения, обогащенные знаниями современной экономики, менеджмента и маркетинга, владеющие знанием современной вычислительной техники, в том числе персональным компьютером;
создан отдел конструкторов, занимающихся разработкой проектов нового направления, ранее не характерного для "Крымпродмаша": пищевого, вино-сокового, по переработке рыбы.
Важнейшим фактором, способствующим успешной работе предприятия, является внедрение новых технологических процессов, которые позволяют снизить трудоемкость, энергоемкость, сэкономить материальные ресурсы, используя отходы производства. За последние (2005-2007 гг.) годы были внедрены следующие технологические процессы:
техпроцесс клейки деталей, несущих силовую нагрузку, клеями фирмы "Лактайт" взамен сварки, благодаря чему снижается трудоемкость, экономится электроэнергия;
новая для завода технология гальванических покрытий деталей холодным способом с применением специальных порошков взамен подогрева ванн с помощью электроэнергии, что позволяет экономить электроэнергию;
осуществлен перевод изготовления бронзовых втулок на готовые металлофторопластовые: в этих условиях не требуется смазка, что влечет экономию вспомогательных материалов;
обработка деталей с универсального оборудования переведена на станки с числовым программным управлением;
налажено брикетирование бронзовой стружки с целью экономии бронзы.
Проблеме поиска потребителей руководством ОАО "Крымпродмаш" придается первостепенное значение. Решать эту задачу можно только комплексно, не ограничиваясь повышением качества продукции и снижением цен. Необходимо активно изучать потребности рынка, перспективы и направления его развития, подстраиваясь под эти требования для своевременного охвата незанятых ниш и сегментов рынка. Необходим переход на новый уровень, ориентация на западные стандарты и требования.
Первым шагом в этом направлении стала организация на заводе жестяно-баночного производства, причем на фирменном оборудовании "Крымпродмаш". Здесь изготавливаются цельноштампованные жестяные банки, крышки типа СКО и ТВИСТ-ОФФ.
Следующим шагом в расширении производственной сферы ОАО "Крымпродмаш" стало открытие на предприятии цеха по выпуску мясных консервов, также с применением оборудования собственного производства.
Успешное освоение жестяно-баночного производства и выпуска мясных консервов, подтвердившее обоснованность расчетов по экономической эффективности новых направлений хозяйственной деятельности, побудило правление ОАО "Крымпродмаш" принять решение по целесообразности создания собственного агропромышленного комплекса.
Перспективным направлением развития агропромышленной сферы хозяйствования ОАО "Крымпродмаш" является ввод в действие следующих объектов: винзавода и консервного завода, цеха по производству рыбных консервов, цеха по производству соков из концентратов, линий по изготовлению тары и расфасовке сгущенного молока.
ОАО «Крымпродмаш» планирует внедрить линию по расфасовке сгущенного молока. Предприятие рассматривает вопрос о том, стоит ли ему вкладывать 1484 тыс. грн. в проект, который может дать прибыль на протяжении трех лет 700 тыс. грн. или поместить эти деньги в банк под 10% годовых. Иначе говоря, предприятию необходима доходность инвестиций минимум 10% с учетом возможных рисков, связанных с неустойчивостью банковской системы в период мирового кризиса.
С этой