Иностранные инвестиции и занятость в Украине
Решение стоящих перед заводом проблем осуществлялось также путем диверсификации производства, при этом не только путем освоения новых технологий и видов продукции, но и охватом новых смежных сфер производственной деятельности.
На заседании Правления ОАО «Крымпродмаш» было принято решение о целесообразности освоения собственного сельскохозяйственного производства. Для этого на заводе запущен цех по производству мясных консервов, цех по производству жестяной тары. Аналогичным образом планируется освоение выпуска рыбных консервов, запуск винзавода, консервного.
С июня 2003 г. в состав ОАО «Крымпродмаш» вошло Крымское сельскохозяйственное предприятие (КСП). Таким образом, завод превратился в агропромышленное предприятие.
Указом Президента Украины «О неотложных мерах по ускорению реформирования агарного сектора экономики» предусматривается определенная экономическая автономия хозяйственным подразделениям, которая базируется на соответствующих экономических отношениях. Аграрная реформа в конечном итоге предусматривает создание устойчивых, конкурентоспособных (в т.ч. крупных высокотехнологичных) производств, которые смогут удовлетворять потребности как внутреннего рынка, так и обеспечивать экспорт. Формирование новой структуры АПК предполагается проводить путем объединения в одну хозяйственную единицу производства, переработки и реализации продукции. В результате аграрной реформы, - пишет д.э.н. И. Михасюк, - появятся новые формы интегрирования сельского хозяйства с промышленностью, что позволит получать максимальную прибыль на протяжении всей технологической цепи – от производства сырья до розничного сбыта конечной продукции. Убытки хозяйства аграрного сектора в таких объединениях будут перекрываться за счет перерабатывающих предприятий: ведь средства могут поступать от любого подразделения и в течение года использоваться для выхода из критических ситуаций [98, c. 64].
Завод принимает на себя обязательства по обеспечению Крымского сельскохозяйственного предприятия необходимой техникой и оборудованием, а КСП в свою очередь предоставляет ему необходимую сырьевую базу для консервного производства, рассчитывая, что такое взаимовыгодное сотрудничество позволит более полно использовать имеющиеся резервы.
Такие меры позволяют, с одной стороны, изыскивать оборотные средства для развития производства, наращивать материально-экономическую базу производства, а с другой – создают возможность маневра, изыскания дополнительных резервов развития, обеспечивают определенную стабильность жизнедеятельности предприятия в условиях нестабильной экономики страны в целом. Кроме того, подобная кооперация благотворно влияет на развитие экономики АР Крым, поскольку способствует оживлению деятельности украинских предприятий.
На предприятии используются различные рычаги и методы, приносящие прибыль. "Крымпродмаш" выступает новатором в сфере расширения производства, создания эффективного союза промышленного и сельскохозяйственного производства, в конечном итоге ищет свой путь для обеспечения устойчивого финансового положения предприятия и материального благополучия работников.
Целесообразность такого подхода дискутируется, вместе с тем разделяется учеными и специалистами, как выход из создавшейся кризисной ситуации данного периода.
Специалисты отмечают, что резкий переход в Украине от государственного регулирования экономики к рыночной стихии отрицательно сказался на аграрных отраслях [75, c. 62]. Спад производства, значительное сужение ассортимента продукции, тяжелое финансово-экономическое положение наблюдалось даже в такой отрасли, как пищевая [88, c. 56]. Неэффективное управление аграрным сектором и отсутствие действенной поддержки новых форм хозяйствования только углубляют проблемы села, превратившегося сегодня в дешевый сырьевой придаток других отраслей экономики. Производство большинства видов сельхозпродукции убыточное [167].
Академик НАН Украины А. Онищенко, исследуя вопросы социально-экономической природы сельскохозяйственных предприятий делает выводы о том, что крестьяне, которые работали в колхозах, идеи самостоятельного хозяйствования в рыночных условиях воспринимают с опаской. Вместе с тем, психология современных украинских крестьян постепенно изменяется в сторону реанимации у них духа предпринимательства [103, c. 65]. Именно такое обстоятельство позволяет на добровольных взаимовыгодных условиях объединяться сельскохозяйственным производствам с промышленным сектором, создавать совместные предприятия.
Все нововведения на предприятии технически и экономически обоснованы с точки зрения целесообразности и прибыльности. Проведенные расчеты, технико-экономическое обоснование по отдельным направлениям приведено ниже.
Так, цех по производству рыбных консервов оборудован техническими средствами собственного производства, в него входят: наполнитель Б4-Д1-1 – для наполнения банок с рыбой томатным соусом, закаточная машина Б4-КЗК-79А-2М, конвейер, обжарочная печь, охладительная установка, автоклавы и другое оборудование. Суммарная стоимость оборудования для производства рыбных консервов составляет 550 тыс. грн.
План доходов и расходов по инвестиционной деятельности производства рыбных консервов составлен с целью определения объема потребностей в финансовых ресурсах для реализации намеченных инвестиционных программ, а также возможных поступлений этих ресурсов в процессе осуществления инвестиционной деятельности. Отражены все затраты, связанные с осуществлением реальных инвестиций в предстоящем периоде, а также с приростом объема долгосрочных финансовых вложений (таблица 2.13).
Составленный план доходов и расходов показывает, какие денежные средства получит предприятие от внедрения производства рыбных консервов. Расчет эффективности проекта (таблица 2.14) осуществлен путем использования следующих данных.
Размер первоначальных инвестиций в производство рыбных консервов составляет 550 тыс. грн. ОАО "Крымпродмаш" в состоянии осуществить этот проект за счет собственного производства, но так как предприятие испытывает нехватку средств, то возникает необходимость во внешнем кредитовании, причем долгосрочном. Кредит может быть предоставлен банком под 40% годовых. Проект рассчитан на реализацию в течение 3 лет.
Таблица 2.13. План доходов и расходов по инвестиционной деятельности производства рыбных консервов
| Денежные поступления и расходы | Величина показателя 2007 год, тыс.грн. |
| Доходы от реализации выбывающего имущества | 50,0 |
| Инвестиционная прибыль | 390,0 |
| Амортизация оборудования | 44,0 |
| Всего денежных средств | 484,0 |
| Расходование денежных средств: | |
| уплата налогов с прибыли | 117,0 |
| пополнение оборотных средств | 300,0 |
| перечисление денег в бюджет предприятия | 67,0 |
Таблица 2.14. Динамика денежных потоков и оценка эффективности проекта
| Показатели | Денежные поступления, тыс.грн. | Коэффициент дисконтирования (40% годовых) и другие | Текущая стоимость, тыс.грн. |
| Исходные инвестиции | 550,0 | 1 | 550,0 |
|
Сумма денежного потока: 2005 г. 2006 г. 2007 г. |
317 422 432 |
0,714 0,510 0,364 |
226 215 157 |
| Итого за 3 года | 1171 | 598 | |
| Индекс доходности | 598 / 550 = 1,1 | ||
| Среднегодовой чистый денежный поток, тыс.грн. | 598 / 3 = 199 | ||
| Период окупаемости, лет | 550 / 199 = 2,7 | ||
| Чистая приведенная стоимость, тыс.грн. | 598 – 550 = 48 |
При проведении расчетов оценки программы инвестиционной деятельности предприятия анализировались преимущества и недостатки различных методов его осуществления. Например, использование метода по расчету срока окупаемости затрат имеет свои недостатки: не учитываются сроки службы оборудования и его отдача по годам. Оценивая эффективность инвестиционного проекта, надо принимать во внимание не только сроки окупаемости инвестиций, но доход на вложенный капитал (ДВК) или доходность (рентабельность) проекта. При этом надо учитывать распределение притока и оттока денежных средств по годам. В этой связи наиболее научно-обоснованным является метод, позволяющий оценку эффективности инвестиций, осуществлять путем дисконтирования денежных поступлений, учитывающих изменение стоимости денег во времени. Сущность данного метода состоит в определении суммы денег, которую будет иметь инвестор в конце операции.
Характеризуя показатель "чистый приведенный доход", следует отметить, что он может быть использован не только для сравнительной оценки эффективности реальных инвестиционных проектов, но и как критерий целесообразности их реализации. Инвестиционный проект, по которому показатель чистого приведенного дохода является отрицательной величиной или равен нулю, должен быть отвергнут, так как он не принесет предприятию дополнительный доход на вложенный капитал.
Инвестиционный проект с положительным показателем чистого приведенного дохода позволяет увеличить капитал предприятия и его рыночную стоимость. В нашем случае чистая приведенная стоимость равна 48 тысяч гривен, что говорит об эффективности вкладываемых денег в цех рыбных консервов.
Индекс доходности равен 1,1, что свидетельствует о том, что предлагаемый проект принесет дополнительный доход на инвестированные средства. Срок окупаемости составляет 2,7 года при нормативном по отрасли 6 лет.
Таким образом, внедрение производства рыбных консервов можно считать эффективным мероприятием, так как вложение денег в это производство принесет предприятию прибыль.
Кроме технико-экономического обоснования по цеху рыбных консервов проведен расчет всех технико-экономических показателей выпуска продукции. Для этого использован метод маржинального дохода предприятия, который характеризуется разницей между ценой за единицу продукции и переменными затратами на нее.
Маржинальный метод планирования широко применяется в странах с развитыми рыночными отношениями. Он позволяет видеть зависимость прибыли от определенного круга наиболее важных факторов, и на основе этого управлять процессом формирования ее величины, что имеет немаловажное значение при планировании. Проведение расчетов по методике маржинального планирования требует учитывать необходимость деления издержек на две части – переменные и постоянные. Переменные издержки изменяются пропорционально объему производства. Постоянные издержки не изменяются в пределах определенного объема производства, то есть в диапазоне деловой активности предприятия, который установлен исходя из его производственной мощности и спроса на продукцию. Определение затрат на изготовление рыбных консервов представлено в таблице 2.15.
Таблица 2.15 Затраты на производство рыбных консервов
| Элементы затрат | Себестоимость выпуска 2007 г., тыс.грн. | Себестоимость единицы, грн./тыс.шт. |
| 1. Основной продукт: рыба, томатный соус и другое | 2304,00 | 600,00 |
| Упаковка: банка консервная | 894,72 | 233,00 |
| 2. Электроэнергия | 50,20 | 13,07 |
| 3. Амортизация | 44,0 | 11,45 |
| 4. Основная заработная плата | 60,00 | 15,63 |
| 5. Соцстрах и налоги (вход в с/с) | 14,24 | 3,70 |
| 6. Прочие расходы (цеховые, общезаводские) | 82,84 | 21,57 |
| ИТОГО | 3450,00 | 898,42 |
|
В том числе переменные расходы (1+2+4+5) |
3323,16 | 865,4 |
| В том числе постоянные расходы (3+6) | 126,84 | 33,02 |
Рассмотрим характер изменения себестоимости продукции под влиянием объема производства на примере данных цеха по производству рыбных консервов (таблицы 2.16).
Из таблицы 2.16 видно, что общая сумма постоянных расходов в размере 126,84 тыс. грн. является фиксированной для всех объемов производства.
Таблица 2.16. Зависимость общей суммы затрат и себестоимости единицы продукции от объема производства
| Объем производ-ства продукции, шт. |
Себестоимость всего выпуска, тыс.грн. |
Себестоимость единицы продукции, тыс.грн. |
||||
| Постоян-ные расходы | Перемен-ные расходы | Всего | Постоян-ные расходы | Перемен-ные расходы | Всего | |
| 3840 | 126,84 | 3323,16 | 3450,0 | 33,02 | 865,4 | 898,42 |
| 1000 | 126,84 | 865,40 | 992,24 | 126,8 | 865,4 | 992,2 |
| 2000 | 126,84 | 1730,00 | 1856,84 | 63,02 | 865,4 | 928,42 |
| 3000 | 126,84 | 2595,00 | 2721,84 | 41,81 | 865,4 | 907,27 |
Абсолютная ее величина не изменяется с увеличением объемов производства продукции, однако на единицу продукции затраты уменьшаются пропорционально его росту.
Полученные с помощью расчетов данные необходимы для определения в финансовом плане объема выручки, при которой предприятие начинает получать прибыль. Выручка может быть выражена и в количестве единиц продукции, которую необходимо продать, чтобы покрыть затраты, после чего каждая дополнительная единица проданной продукции будет приносить прибыль предприятию.
Безубыточность – такое состояние, когда бизнес не приносит ни прибыли, ни убытков. Разность между фактическим количеством реализованной продукции и безубыточным объемом – это зона безопасности (зона прибыли). Чем она больше, тем прочнее финансовое состояние предприятия. Безубыточный объем продаж и зона безопасности предприятия являются основополагающими показателями при планировании, обосновании управленческих решений, оценке деятельности предприятия.
Расчет данных показателей основывается на взаимодействии трех факторов: затраты – объем продаж – прибыль. Для определения их уровня можно использовать графический и аналитический способы.
Так, производственная мощность цеха, выпускающего рыбные консервы, рассчитана на 3840 тыс. шт. банок, которые продаются по цене 1000 грн. за тыс. шт. Все, что производится - планируется реализовать, незавершенного производства и остатков готовой продукции на складах нет. Следовательно, примем, что объем производства продукции равен объему продаж (выручки), то есть 3840 тыс. шт. Постоянные затраты (амортизация, накладные расходы и другое) составляет 126,84 тыс. грн.
Переменные расходы на единицу продукции составили 865,4 тыс. грн., а на весь запланированный объем – 3323,16 тыс. грн. При таких условиях прибыль от реализации продукции составит:
3840 – (3323,16 + 126,84) = 390 тыс. грн.
Порог рентабельности можно определить путем деления суммы постоянных затрат в составе себестоимости реализованной продукции к доле маржинального дохода в выручке.
Маржинальный доход – это прибыль в сумме с постоянными затратами предприятия:
МД = П + Н
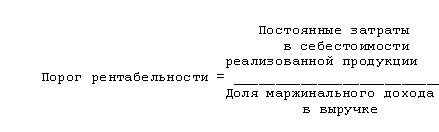
Если известен порог рентабельности, то нетрудно рассчитать запас финансовой устойчивости (ЗФУ).
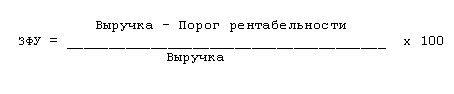
Данные проведенных расчетов занесены в таблице 2.17.
Таблица 2.17. Расчет порога рентабельности и запаса финансовой устойчивости по производству рыбных консервов, 2008г.
| Показатель |
План 2008 год |
| Выручка от реализации продукции без НДС, тыс.грн. | 3840,0 |
| Прибыль, тыс.грн. | 390,0 |
| Полная себестоимость реализованной продукции, тыс.грн. | 3450,0 |
| Сумма переменных затрат, тыс.грн. | 3323,16 |
| Сумма маржинального дохода, тыс.грн. | 516,84 |
| Доля маржинального дохода выручки, % | 13,46 |
| Порог рентабельности, тыс.грн. | 942,35 |
| Запас финансовой устойчивости, тыс.грн. % |
2897,65 75,5 |
Данный метод дает возможность корректировать текущие финансовые планы в случае снижения покупательского спроса на продукцию, тогда можно будет определить критический уровень цены:
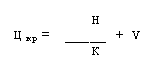
где: Н – постоянные затраты;
К – количество проданной продукции в натуральных единицах;
V – удельные переменные затраты.
Так, при производстве рыбных консервов минимальная цена, необходимая для покрытия постоянных расходов предприятия должна быть
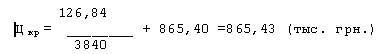
В новых условиях хозяйствования, когда в состав ОАО "Крымпродмаш" входят подразделения и территориально, и по роду деятельности неоднородные, план поступления и расходования денежных средств приобретает важнейшее значение.
Основной целью управления денежными потоками является обеспечение финансового равновесия предприятия путем балансирования объемов поступления и расходования денежных средств и их синхронизации во времени.
Необходимо таким образом спланировать денежные потоки, чтобы не возникла ситуация, когда, к примеру, в первом квартале наблюдается постоянный излишек денежных средств, а в третьем квартале в связи с массовой заготовкой сельскохозяйственного сырья для переработки или по другим причинам возникает потребность в дополнительных средствах.
Искусство управления текущими активами состоит в том, чтобы держать на счетах минимально необходимую сумму денежных средств, которые нужны для текущей оперативной деятельности.
Спланируем денежные потоки цеха по производству рыбных консервов. Для этого составим план поступления и расходования денежных средств (таблица 2.18).
Таблица 2.18 План поступления и расходования денежных средств в 2008 г.
| № п/п | Показатель |
Сумма, тыс. грн. |
| 1 | Плановая сумма поступлений денежных средств от реализации продукции |
3840,0 |
| 2 | Плановая сумма операционных затрат по производству и реализации продукции | 3450,0 |
| 3 | Плановая сумма налоговых платежей отчисляемых за счет дохода ( НДС – 20%) | 768,0 |
| 4 | Плановый объем прибыли по операционной деятельности | 390,0 |
| 5 | Плановая сумма налогов, уплачиваемых за счет прибыли (30% от прибыли) | 117,0 |
| 6 | Плановая сумма чистой прибыли предприятия по операционной деятельности | 273,0 |
| 7 | Плановая сумма расходования денежных средств по операционной деятельности | 3523,0 |
| 8 | Плановая сумма чистого денежного потока | 317,0 |
Как видно из данных таблицы. 2.18, план 2008 г. предприятие спланировало таким образом, что затраты на производство окупаются и цех дает чистый денежный поток в сумме 317,0 тыс. грн.
План доходов и расходов предлагается составлять на год с разбивкой по месяцам, а для оперативного управления - по декадам и пятидневкам. Если прогнозируется положительный остаток денежных средств на протяжении довольно длительного времени, то следует предусмотреть пути выгодного их использования. В отдельные периоды может возникнуть недостаток денежной наличности. Тогда необходимо спланировать источники привлечения заемных средств.
Особенно это касается сельскохозяйственных подразделений ОАО "Крымпродмаш", в частности – производства рыбных консервов: в первом и втором кварталах наблюдается излишек денежных средств, а в третьем - в связи с массовым выловом и приобретением сырья для переработки - возникает потребность в дополнительных средствах.
Сбалансированность денежных потоков в ОАО "Крымпродмаш", имеющем в своем составе самостоятельные подразделения, начинает играть немаловажную роль в росте инвестиционной привлекательности, тем более, учитывая влияние сезонных работ.
Проведен анализ организационных и экономических факторов, обеспечивающих результативность функционирования предприятий и повышение инвестиционной привлекательности. В этой связи анализируются экономические показатели (прибыль, рентабельность, производительность труда) десяти наиболее значимых предприятий Крымского региона.
Данные анализа свидетельствуют, что уже с 2004 г. в целом наметился рост прибыли этих предприятий, в то время как производительность труда хаотично изменялась, что свидетельствует о нестабильности развития предприятия, наметившиеся сложности с трудовыми ресурсами, оттоком кадровых специалистов во вновь создаваемые фирмы, где материальное стимулирование было более привлекательным.
Как показывают результаты наших исследований, противостояние деградации во многих коллективах осуществляется путем постоянной работы по подготовке кадров, внедрению обновленных форм и методов управления. Важнейшим вопросом на микроуровне является необходимость реструктуризации, в том числе подготовки специалистов каждого предприятия локально.
Более полный анализ работы промышленного предприятия проведен на базе ОАО «Крымпродмаш», исследованы методы и формы стратегического и текущего планирования, их роль в дальнейшем развитии предприятия. Представлены основные этапы разработки хозяйственно-экономической стратегии предприятия, дана оценка ее эффективности.
Проведен анализ экономического состояния предприятия с учетом используемых методов управления по показателям выпуска продукции, прибыли предприятия, производительности труда и средней заработной плате. Данные анализа свидетельствуют о значительном росте этих показателей в 2007г., когда была начата реструктуризация предприятия в целях повышения инвестиционной привлекательности и сохранения трудового потенциала в период мирового экономического кризиса и рецессии отечественной экономики.
ГЛАВА 3. Пути совершенствования инвестиционной деятельности на промышленном предприятии
3.1 Совершенствование методов управления эффективной инвестиционной деятельностью предприятия
Развитие экономики страны осуществляется на базе первичных звеньев народного хозяйства – предприятий, фирм, как промышленной, так и непромышленной сферах. В настоящее время, из-за рецессии в стране и глобального кризиса, охватившего большинство национальных экономик, многие предприятия промышленного сектора простаивают или работают с использованием крайне малых мощностей, в то же время увядает и непромышленный сектор, притом, в большей степени, за счет упадка торговли, преимущественно импортных товаров. Все это усугублено тяжелым налоговым бременем, а главное, с неприемлемыми способами взимания налогов, осуществления проверок, которые не только не способствуют развитию производства, но и провоцируют, зачастую, закрытие предприятий (предпринимательской деятельности), в том числе государственных.
Крымский регион не относится к промышленной зоне. Вместе с тем здесь имеется много промышленных предприятий по производству различных видов продукции. Представлен целый ряд градообразующих предприятий, закрытие которых социально недопустимо. Широко развита судостроительная отрасль, пищевая, винодельческая промышленность. Однако за последнее время накопилось много проблем, которые не находят решение: идет процесс увядания предприятий, отраслей, дестабилизация отдельных направлений деятельности.
Развитие промышленного комплекса Крыма имеет два взаимоисключающих направления развития. С одной стороны, для предотвращения деградации промышленного потенциала региона и роста безработицы необходимым является программирование процессов трансформации промышленного комплекса на государственном уровне, с другой стороны, в силу того, что в Крыму большой удельный вес занимает «вредное» производство в общем объеме, то многие предприятия должны быть закрыты в принципе. Противоречивость направлений развития, их нерешенность в течение длительного периода приводит к низким темпам развития Крымского региона.
Анализ экономического положения в Крыму свидетельствует не только об общем упадке производственного потенциала, но и о снижении уровня выпуска товаров народного потребления. В этой связи необходимость реструктуризации промышленного сектора очевидна. И эти вопросы конструктивно должны решаться на государственном уровне с учетом перспективы развития страны и социальной стабильности.
Анализируя сложившуюся ситуацию, можно сделать выводы о том, что представление о «могучей руке» рынка, ее невидимой простому глазу силе, которая сама найдет точку отсчета будущего развития, является необоснованным, не подтверждается опытом стран с устоявшимися рыночными отношениями, показывает свою неправомерность в период глобального кризиса. Практически никто не отрицает, что в рыночной системе хозяйствования заложены огромные потенциальные силы жизнестойкости, но ее возможности не могут реализоваться без экономической стратегии, вырабатываемой на государственном уровне.
Несмотря на то, что многие предприятия находятся в тяжелом экономическом положении, они постоянно занимаются планированием своей деятельности: вырабатывается (планируется) определенная стратегия производственно-коммерческой деятельности, технического, социально-экономического развития. Планирование постоянно проявляется при принятии управленческих решений, распределении ресурсов, выборе производственно-коммерческих приоритетов, разрешении конфликтных ситуаций. Все предприятия планируют доходы и расходы, инвестиции и нововведения, состав руководящих и руководимых звеньев управления, цели и задачи для каждого из них, устанавливают определенные пропорции в управляющих и управляемых системах, проектируют финансовые, хозрасчетные отношения, регулируют оплату труда. Руководители высшего звена вовлекают работников всех служб и уровней во все виды планирования производственно-хозяйственной деятельности предприятия, в поиск способов согласования стратегических, тактических и оперативных задач, к разработке мероприятий, обеспечивающих своевременное достижение стратегических целей. В настоящее время, тяжелое кризисное время возможность и необходимость планирования в условиях рыночной экономики уже ни у кого не вызывает сомнения.
Опыт нашей страны в переходный период свидетельствует о том, к чему может привести отказ от планирования в надежде на то, что все экономические процессы отрегулирует рынок. Прогнозирование развития, в том числе возможных ситуаций, может обеспечить макроэкономическую сбалансированность, определить рамки и границы предпринимательской деятельности, в которых будет обеспечиваться стабильное функционирование экономики страны.
Финансы предприятия отражают экономические отношения, возникающие в процессе производства и реализации продукции, образования и использования денежных ресурсов, активно воздействуют на процессы производства, распределения и потребления продукции. Управление финансами предприятий включает в себя планирование и организацию финансовых отношений, учет денежных ресурсов, учет и анализ эффективности их использования, регулирование доходов и расходов, стимулирование конечных результатов производства.
Довольно часто в хозяйственной деятельности предприятий возникают ситуации, когда собственных ресурсов недостаточно. Такая нехватка в рыночных условиях восполняется за счет займов и кредитов – весьма распространенных источников внешнего финансирования. Они могут быть получены от коммерческих банков, финансовых групп, международных финансовых организаций и др. Возможны такие источники финансирования, как продажа акций или отсрочка платежей по товарным поставкам. Все это новые виды финансовых отношений, характерные для рыночных условий, требующие детальной проработки применительно к конкретным условиям субъекта предпринимательской деятельности.
Главенствующим экономическим рычагом управления, оказывающим влияние на эффективность деятельности предприятий, является материальное стимулирование работников, обеспечивающее создание материального продукта. Главная задача материального стимулирования, как экономического рычага, состоит в создании материальной заинтересованности каждого отдельного работника в результатах своего труда и общих результатах работы коллектива предприятия.
В настоящее время существующая система оплаты труда при сравнении на различных предприятиях (государственных и частных; производственных и непроизводственных) не соответствует труду, за который осуществляется оплата.
В государственных предприятиях и учреждениях ввиду отсутствия соответствующего государственного финансирования работники получают зачастую мизерную оплату. В предпринимательских структурах заработная плата различная, во многих частных фирмах стремятся осуществлять выплату зарплаты, и притом значительную, неучтенными денежными средствами для налоговых органов.
В таких условиях вознаграждение практически осуществляется субъективно, и не всегда взаимосвязано с результатами труда. Необходим общий подход в оплате труда, обеспечивающий соизмерение зарплаты с результатами работы, приемлемый для использования в различных структурных единицах.
Материальное стимулирование должно базироваться на использовании всего многообразия различных форм и методов повышения результативности труда работников. Основным критерием при выборе тех или иных стимулов служат потребности и интересы работников. При этом основная заработная плата должна занимать ведущее место в системе материального стимулирования, как одного из рычагов экономического управления. Посредством ее должен реализовываться главный принцип оплаты труда с учетом его количества и качества.
Необходимость дифференциации заработной платы очевидна, поскольку отсутствие связи между количеством, качеством труда и получаемым вознаграждением за него непременно ведет к недоиспользованию возможностей и постепенной утрате стимулирующей роли заработной платы.
Учитывая новизну хозяйствования в рыночных условиях для нашей страны, необходимо более детальное изучение опыта стран с устоявшейся рыночной экономикой. На ряде предприятий западных стран действует множество систем материального поощрения, в которых предусмотрено участие работников в прибылях предприятия.
Анализ различных стимулирующих систем в странах с развитой рыночной экономикой показывает, что усиление стимулирующей роли заработной платы достигается главным образом за счет придания ей гибкого характера. Гибкая заработная плата, наряду со своей основной задачей – стимулировать повышение квалификации работников, позволяет также стимулировать индивидуальные результаты труда, качество продукции.
Принцип "гибких окладов" состоит в образовании по результатам работы предыдущего месяца нового месячного оклада с входящей в него надбавкой, выплачивается с учетом количества отработанных в нем дней. Оклад руководителей предприятия, управленческих и исполнительных служб должен образовываться в зависимости от уровня выполнения конкретно закрепленных за каждым из них показателей.
В последнее время по ряду причин заработная плата в Украине потеряла стимулирующие функции, что не позволило противостоять процессам спада производства. Различные формы оплаты труда и новые подходы в начислении оплаты труда в Украине только зарождаются, пока еще отсутствует слаженный, четкий мотивационный механизм, нацеливающий на экономическое развитие.
В то время, как с переходом на рыночную систему хозяйствования предусматривалось строить деловые, партнерские отношения на личной заинтересованности каждого, материальных стимулах, поскольку изначально является гибкой мотивационной деятельностью в основе которого лежит личный интерес. Мотивация является наиболее реальным фактором, который обусловливает поведение менеджеров, - пишет профессор из Болгарии В. Аврамов. – Раскрытие мотивации представляет собой обязательное условие активизации сил и эволюции поведения специалистов во всех ситуациях. Динамика и непрерывное видоизменение мотивов требуют регулярных исследований.
Решение этой проблемы возможно в комплексе с другими организационными и экономическим мерами и, прежде всего, совершенствованием системы налогообложения. Налоги должны выполнять стимулирующую функцию таким образом, чтобы выгоднее было их заплатить своевременно, чем оплачивать санкции за их укрывательство. При таких условиях возможно возрождение отечественного производства.
Стабильность экономики страны основывается, прежде всего, на финансовой устойчивости первичных звеньев народного хозяйства – предприятий, фирм, как промышленной, так и непромышленной сфер. Данный тезис наиболее актуален в современных условиях, когда платежеспособность многих предприятий промышленного сектора экономики крайне низкая. Непромышленный сектор прогрессирует, притом, в большей степени, в торговле посредством перепродаж, преимущественно, импортных товаров.
В условиях длительного обвального спада производства, наметившаяся с 1999г. (относительно уровня 1997-1998 гг.) стабилизация не может свидетельствовать о кардинальном улучшении положения дел. Во-первых, такое увеличение просчитывается к малым объемам, во-вторых, значительную роль здесь играет ценовой механизм. И доказательством этому служит разразившийся экономический кризис.
Среди наиболее значимых факторов, оказавших и продолжающих негативно влиять на социально-экономическое положение в стране в последнее время, является налоговая система. Действующая в настоящее время система налогообложения имеет ярко выраженную фискальную направленность, что не только не способствует подъему отечественного производства, но собственно и обусловило создавшуюся обстановку в экономике, и на рынке труда, в частности.
Результаты неэффективной рыночной политики ощущают все руководители. За ошибки в управлении экономикой предприятия расплачиваются, в прямом смысле этого слова, выплатой дополнительных налогов, что естественно оборачивается для них ухудшением финансовых результатов на конкретный период и, соответственно, производственной деятельности в будущем, так как они лишаются денежных средств на приобретение оборотных средств, инвестирование прогрессивных начинаний в части обновления производства, выпускаемой продукции. Падает инвестиционная привлекательность, сокращается производство, и, как следствие, растет уровень безработицы.
Ключевым вопросом налоговой политики Украины в современных условиях мирового кризиса является формирование налоговой системы, ориентированной на экономический рост и повышение инвестиционной привлекательности предприятий. Выводы экономической теории и исторического опыта различных стран, как справедливо отмечает И.Лунина, свидетельствует, что экономическому росту благоприятствует такая налоговая система, которая обеспечивает доходы государства, но, по возможности, меньше затрагивает рыночный механизм [86, c. 40]. Улучшение положения предприятий, возрождение отечественного производства связано с решением многих проблем. Одни из них могут быть решены только на государственном уровне, другие - на уровне предприятия.
Решение первоочередных проблем на макроуровне видится по следующим направлениям:
приведение в соответствие денежной массы и объемов производства с целью ликвидации неплатежей;
упорядочение законодательной базы, обеспечивающей приоритетность развития производственной сферы;
совершенствование налоговой системы с целью ее упрощения, упорядочения: обеспечения направленности на подъем отечественного производства, введение одного или двух налогов взамен множества налоговых сборов и платежей;
обеспечение равных условий для предприятий всех форм собственности, масштабов производства;
предоставление долгосрочных низкопроцентных кредитов, в первую очередь, промышленным предприятиям на техническое перевооружение, обновление продукции.
На уровне предприятия в условиях рыночного общества, когда ответственность и права предприятий расширены по сравнению с плановой системой хозяйствования должны решаться следующие вопросы:
определение стратегии развития предприятия, его производственного, кадрового потенциала;
постоянное обновление выпускаемой продукции на основе маркетинговых исследований для обеспечения конкурентоспособности, соответствия международному уровню;
постоянное повышение технического уровня производства, квалификации персонала;
внедрение системы мотивации высокоэффективного труда сотрудников в соответствии с выполняемыми ими должностными обязанностями, взаимосвязано с конечными производственными показателями.
Существует много предприятий, стабильно функционирующих в сложных для экономики страны, в целом, и промышленности, в частности экономических условиях.
Для сравнения можно привести Крымский регион, который, казалось бы, нельзя отнести к промышленной зоне. Вместе с тем, здесь имеется много предприятий по производству различных видов продукции. Широко развита судостроительная отрасль. За последнее время здесь накопилось много проблем, которые постепенно находят решения и отрасль возрождается по отдельным направлениям деятельности.
Анализ экономического положения в Крыму свидетельствует не только об общем упадке производственного потенциала, но и о снижении уровня выпуска товаров народного потребления. Удельный вес товаров народного потребления в общем объеме выпускаемой продукции составляет 34,5 %, в том числе непроизводственных – 7,4%, а в государствах с развитой экономикой этот показатель достигает 60-70%. При этом объем химической и машиностроительной промышленности занимают около 40% [12, с. 8] в общем объеме продукции, что в условиях Крымской рекреационной зоны с морским побережьем является недопустимым.
В этой связи необходимость повышения инвестиционной привлекательности промышленного сектора очевидна. И эти вопросы структурно должны решаться на государственном уровне с учетом перспективы развития страны. В качестве примера хорошо организованной работы на уровне предприятия можно рассмотреть опыт ОАО «Крымпродмаш». Это предприятие в начале экономических реформ пришло в "упадок". Повсеместное снижение объемов производства распространилось и на это предприятие. Однако за последние пять лет реструктуризация всей деятельности предприятия в направлении обеспечения «поточного производства» – от «земли» до "машины" и покупатели, то есть от выращивания продукта в содружестве с сельскохозяйственными фирмами до его обработки, консервирования на изготовленных машинах собственным производством. Такой подход обеспечил успех коллективу «Крымпродмаш», относительно стабильную работу предприятия и заработную плату работникам.
Ученые, специалисты, руководители предприятий постоянно дискутируют по вопросам дальнейшего развития экономики Украины на данном этапе с учетом сложившихся обстоятельств. Многие не возлагают однозначных "надежд" на рынок.
Критически анализируя сложившуюся ситуацию, можно сделать выводы о том, что в рыночной системе хозяйствования заложены огромные потенциальные силы жизнестойкости, но ее возможности не могут реализовываться без экономической стратегии, вырабатываемой на государственном уровне.
3.2.Оценка эффективности инвестиционных потоков на промышленном предприятии
Создание социально-экономического механизма требует изучения и тщательного анализа имеющихся условий на данный период времени, тенденций возможного перспективного развития.
Без высококвалифицированных кадров, «сытых и одетых», невозможен прогресс и благополучие. В то же время лучшей защитой человека от безработицы в условиях рынка, которая является его спутницей, - это профессионализм. Социальная ориентация развития экономики Украины – это наиболее разумный путь создания мощного государства. Лозунг «кадры решают все» всегда остается верным: в любую эпоху, при любой форме собственности. Люди создают и обслуживают машины. Они же управляют процессами развития и обустройства общества.
Опыт передовых предприятий Украины является наглядным свидетельством неограниченных и неординарных возможностей роста и прогресса. Так, например, предприятия перерабатывающей, пищевой промышленности в большинстве своем не останавливали свою деятельность, продолжали работать в трудных условиях перестроечного периода. Здесь приложены все усилия