Анализ материально-технического обеспечения предприятия ООО КЦ "Промсервис"
Управление запасами – это функциональная деятельность, цель которой – довести общую сумму ежегодных затрат на содержание, запасов до минимума при условии удовлетворительного обслуживания клиентов. Управление материальными запасами подразделяется на две области: плановое управление и непосредственное управление производством. Плановое управление включает процедуры поддержания достаточного запаса каждого вида сырья и материалов, необходимых для производства данного продукта. Цель управления запасами – удерживать на минимальном уровне ежегодную общую сумму затрат по обеспечению запасами. Контроль за этими запасами осуществляется практически сведением к минимуму следующих показателей: количество запасов за год, деятельность страховых циклов; длительность времени поставки; изготовления и внутризаводских перевозок; длительность циклов хранения на складе; количество товаров, находящихся на складе; количество кладовых и складов.
В каждый период времени темп поступления материалов должен быть близок к темпу выпуска и расхода. Поэтому мероприятия по регулированию объема запасов должны быть направлены на сведение к минимуму времени, в течение которого материал находится на предприятии.
На первом этапе управления следует провести анализ запасов предприятия. На втором этапе определяют цели формирования запасов. Запасы товарно-материальных ценностей необходимо создавать на предприятии с разными целями: обеспечение текущей производственной деятельности (текущие запасы сырья и материалов); об обеспечение сбытовой деятельности (текущие запасы готовой продукции). В процессе формирования политики управления запасами они соответствующим образом классифицируются для обеспечения последующей дифференциации методов управления ими. На следующем этапе управления рассматривается оптимизация размера основных групп текущих затрат. Происходит деление совокупных запасов на два основных вида – производственные (запасы сырья) и запасы готовой продукции.
Важнейшим элементом анализа запасов является оценка их оборачиваемости. Основной показатель – время обращения в деньгах, рассчитываемый делением среднего за период остатка запасов на однодневный оборот запасов в этом же периоде.
Ускорение оборачиваемости сопровождается дополнительным вовлечением средств в оборот, а замедление – отвлечением средств из хозяйственного оборота, их относительно более длительным омертвлением в запасах (или иммобилизации собственных оборотных средств). Сумма средств, дополнительно вовлеченных в оборот (или отвлеченных из оборота), рассчитывается по формуле:
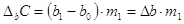 ,
(1)
где: DbC – сумма средств дополнительно вовлеченных в оборот, если DbC<0, или отвлеченных если DbC>0.
b0 – оборачиваемость запасов в днях в базисном периоде;
b1 –
оборачиваемость запасов в днях в отчетном периоде;
m1 – однодневный фактический оборот в отчетном периоде;
m0 – однодневный фактический оборот в базисном периоде.
Особому контролю и ревизии должны подвергаться залежалые и неходовые товары, представляющие собой один из основных элементов иммобилизированных (т.е. исключенных из активного хозяйственного оборота) оборотных средств. Эта практика является обычно не только в России, но и в странах запада.
При анализе недостач и потерь от порчи товарно-материальных ценностей, не списанных с баланса в установленном порядке, необходимо изучить их состав и причины образования, постараться установить конкретных виновников для взыскания с них причиненного ущерба. Требуется также проверить: условия хранения ценностей; обеспечение их сохранности по количеству и качеству; квалификацию материально ответственных лиц; запущен ли учет товарно-материальных ценностей; соблюдаются ли правила проведения инвентаризации и выявления их результатов.
Товарные запасы нужны для того, чтобы выполнять заказы своих покупателей на товары в нужном количестве и в установленные сроки. Однако запасы требуют расходов на их содержание, пока они не «дождутся своего часа» и не будут реализованы. Причем потери компании возрастают, прежде всего, за счет отвлечения из оборота части капитала, инвестированного в запасы.
Поэтому компания должна найти для себя оптимальное сочетание между издержками и выгодами от выбранного уровня товарных запасов и определить, какая величина запасов по каждой товарной группе (или даже позиции) является достаточной. При этом, желательно, от чисто эмпирических наблюдений за ситуациями типа: «есть заказы - нет товаров» или «есть запасы - не хватает денег», перейти к более объективным критериям. В качестве базовых индикаторов качества выбранной политики управления запасами могут использоваться как непосредственные, так и более обобщенные критерии, а также их различные комбинации.
1. Показатели достаточности запасов для удовлетворения покупательского спроса.
Например, так называемый «уровень обслуживания», под которым понимается процент от общего объема имеющихся запросов, который удовлетворен из имеющихся материальных запасов без дополнительного заказа.
2. Показатели, основанные на поиске оптимального размера заказа, исходящие из соотношения стоимости хранения запасов и стоимости выполнения заказа. Издержки хранения выступают ограничением на размер запасов. Поэтому, необходимо найти баланс между с одной стороны стоимостью хранения, а с другой стороны - операциями по заказу товаров.
3. Индикаторы, связанные с характеристиками денежных потоков от операций по закупке и реализации товара.
4. Индикаторы, отражающие рентабельностью деятельности компании при различных методах управления запасами. Наличие излишних, избыточных запасов приводит к увеличению показателя «активы» и, следовательно, к снижению оборачиваемости. Необходимо определить оптимальную величину инвестиций в запасы, которая, увеличивая «оборачиваемость активов», не приводила бы к снижению рентабельности.
Представляется важным не то, какой из возможных индикаторов выбрала компания, а сам факт наличия выбранного индикатора. Только постоянное наблюдение за такими показателями позволяет судить о правильном направлении усилий, предпринимаемых в какой-либо области менеджмента - в данном случае эффективности системы управления запасами.
Среди системы контроля за движением материальных запасов в странах с развитой экономикой наиболее широкое применение получила «Система АВС». Ее суть состоит в разделении всей совокупности запасов товарно-материальных ценностей на три категории исходя из их стоимости, объема и частоты расходования, отрицательных последствий их нехватки для хода операционной деятельности и финансовых результатов.
ABC-анализ базируется на принципе Парето (Вильфредо Парето, XIX век), сформулировавшего правило, суть которого сводится к следующему: контроль относительно небольшого количества элементов позволяет контролировать ситуацию в целом. Часто еще сформулированное Парето правило именуют правилом 80/20, что можно истолковать следующим образом: надежный контроль 20% номенклатурных позиций позволяет на 80% контролировать систему (т. е. запасы в нашем случае).
В категорию «А» включают наиболее дорогостоящие виды запасов с продолжительным циклом заказа. Круг конкретных товарно-материальных ценностей, входящих в категорию «А», обычно ограничен и требует еженедельного контроля. В категорию «В» включаются товарно-материальные ценности, имеющие меньшую значимость в обеспечении бесперебойного процесса. Запасы этой группы контролируются один раз в месяц. В категорию «С» включаются все остальные товарно-материальные ценности с низкой стоимостью, не играющие значимой роли в формировании конечных финансовых результатов. Контроль за их движением осуществляется с периодичностью один раз в квартал.
Принцип классификации запасов на группы по их важности для предприятия приведен в таблице 1.
Таблица 1
Классификация запасов (АВС system).
| Группы запасов | Доля в объеме товарооборота в денежном измерении | Доля в объеме запасов в натуральном измерении | Следует ли использовать сложные количественные методы управления |
| 1. Группа А | 70% | 10% | Да. |
| 2. Группа В | 20% | 20% | В некоторых случаях. |
| 3. Группа С | 10% | 70% | Не следует. |
Таким образом, основной контроль запасов по «Системе АВС» концентрируется на наиболее важной их категории с позиции обеспечения бесперебойной деятельности предприятия и формирования конечных финансовых результатов. В практике финансового менеджмента для отражения реальной стоимости запасов может быть использован метод ЛИФО, который основан на использовании в учете последней цены их приобретения по принципу «последний пришел – первый ушел». В отличии от метода ФИФО, основанным на принципе «первый пришел – первый ушел», он позволяет получить реальную оценку этих активов в условиях инфляции и эффективней управлять стоимостной формой движения запасов.
В развитых странах управление товарными запасами базируется на использовании мощных информационных технологий, которые разрешают практически каждый день наблюдать их состояние и динамику, автоматически осуществлять размещения заказов через компьютерную сеть и пополнять запасы к оптимальному уровню. Наиболее распространенные системы управления запасами, которые основанные на использовании модели EQQ, средства красной линии, двухсекторного средства. В последнее время получил распространение метод управления запасами по принципу Just-In-Time. При этом полнота и достоверность информационной базы обеспечивается за счет автоматизации учета и использования международной системы кодирования товаров.
Такие системы создаются для наиболее эффективного решения следующих проблем: реальной оценки текущего состояния запасов; уста-новления необходимых сроков размещения заказов; определения целесооб-разного объема партии товаров, который заказывается; определения необхо-димого объема страховых запасов; оценка затрат управления запасами.
Первая проблема решается путем использования систем контроля уровня запасов, которые обеспечивают управленческие потребности в оперативной информации о динамике их реализации и текущего состояния.
Существующие системы контроля уровня запасов варьируют от наиболее простых к достаточно сложным в зависимости от размера предприятия, политики и технологии менеджмента, объема, видов и других особенностей запасов. Распространенными системами контроля уровня запасов являются системы, основанные на применении средств красной линии. Суть средств состоит в фиксации предельной границы, ниже которого уровень запасов не должен опускаться. При достижении этой границы происходит автоматическое размещение нового заказа.
Второй тип систем контроля основанный на использовании двухсекторного средства, в соответствии с которым запасы для хранения содержатся в двух секторах – рабочем и резервном. Когда запасы рабочего сектора исчерпаны, включаются два процесса – пополняется рабочий сектор за счет резервного, и размещается новый заказ.
Управления большинством торговых компаний развитых стран основано на использовании компьютерной технологии. Системы управления включают автоматизированную систему учета запасов и размещения заказов у поставщиков. Движение каждой единицы товаров, с помощью магнитного штрихового кодирования, отражается в базе данных, которая охватывает информацию по всей торговой сети компании. Система управления базами данных разрешает постоянно обновлять информацию о состоянии запасов, автоматически размещать заказы через компьютерную сеть и учитывать информацию о пополнении запасов.
Глава 2. общая характеристика основных технико-экономических показателей деятельности ООО КЦ «Промсервис»
2.1. Общие сведения о предприятии
Объектом исследования данной работы является организация – общество с ограниченной ответственностью КЦ «Промсервис».
Полное название организации: общество с ограниченной ответственностью КЦ «Промсервис».
Сокращенное название организации: ООО КЦ «Промсервис».
Общество с ограниченной ответственностью КЦ «Промсервис» является хозяйственным обществом и создано в соответствии с Гражданским кодексом РФ, Законом «Об обществах с ограниченной ответственностью». Общество с ограниченной ответственностью КЦ «Промсервис», зарегистрировано Государственной регистрационной палатой Республики Марий Эл «05» декабря 1999 года за №695. В своей деятельности общество руководствуется действующим законодательством, Гражданским кодексом РФ, Уставом, ФЗ «Об обществах с ограниченной ответственностью».
Организация имеет свой расчетный счет в банке, расчеты ведутся аккуратно, надежность и скорость платежей гарантируется выбором банка – ОСБ Марий Эл №8614. Основной целью деятельности предприятия является получение прибыли.
Общество является юридическим лицом по законодательству РФ и имеет в собственности обособленное имущество, учитываемое на его самостоятельном балансе.
Общество имеет печать, содержащую его полное фирменное; наименование на русском языке и указание на место его нахождения.
Уставный капитал общества составляется из номинальной стоимости долей его участников, определяет минимальный размер имущества общества, гарантирующий интересы его кредиторов и равен 8400 (Восемь тысяч четыреста) рублей. Прибыль общества, предназначенная для распределения между всеми его участниками, распределяется пропорционально их долям в уставном капитале.
Юридический адрес предприятия: Республика Марий Эл, г.Йошкар-Ола, ул.Строителей, д. 44. Фактический адрес предприятия: Республика Марий Эл, г.Йошкар-Ола, ул.Васильева, д. 5.
Организация для осуществления основных видов деятельности имеет лицензию Г265672 регистрационный номер 440 от 30.09.1999г.
Комиссия Республики Марий Эл по лицензированию и аккредитации медицинской фармацевтической деятельности разрешает осуществление фармацевтической деятельности на хранение, распространение, розничную торговлю лекарственных средств и изделиями медицинского назначения.
Основным видом деятельности организации является оптовая и розничная торговля изделий медицинского назначения, средства гигиены и санитарии, медицинского инструментария.
Организация имеет следующие помещения, используемые под офис, пункты розничных и оптовых продаж, склад:
- ул. Первомайская, д.164.,
- ул. Героев Сталинградской Битвы, д. 34,
- ул. Васильева, д. 5.
Предприятие имеет высококвалифицированных специалистов в области торговли, сбыта и заключения договоров; необходимое оборудование, торговые площади располагаются в довольно выгодных районах, активизировано стимулирование на месте продаж, высокое качество обслуживания, все это способствует удовлетворению самых взыскательных требований потенциальных покупателей.
Органами управления общества являются:
- общее собрание участников общества - высший орган управление обществом;
- генеральный директор (единоличный исполнительный орган).
- Общее собрание участников вправе решать любые вопросы деятельности общества.
Генеральный директор является единоличным исполнительном органом общества. Генеральный директор избирается общим собранием участников общества и подотчетен ему. К компетенции генерального директора относятся все вопросы руководства текущей деятельностью общества, за исключением вопросов, отнесенных к исключительной компетенции общего собрания участников. Генеральный директор организует выполнение решений общего собрания участников.
Существующая организационная структура управления организацией ООО КЦ «Промсервис» представлена на рис.2.
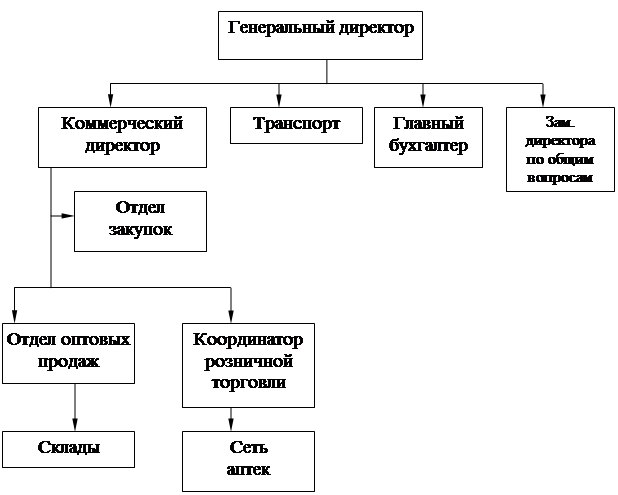
Рис. 2. Организационная структура управления ООО КЦ «Промсервис»
Возглавляет организацию генеральный директор, в подчинении которого находятся работники организации и административно-управленческий персонал.
Структура управления ООО КЦ «Промсервис» - линейно-функциональная. При данном типе организационной структуры предприятия линейному руководителю, который подчиняется непосредственно директору, в разработке конкретных вопросов и подготовке соответствующих решений, программ и планов помогают подчиненные ему работники отдела.
Функциональные подразделения осуществляют всю техническую подготовку производства, подготавливают варианты решения вопросов, связанных с руководством процессами торговли, частично освобождают линейных руководителей от планирования финансовых расчетов, материально-технического обеспечения производства и других вопросов.
2.2. Анализ основных технико-экономических показателей деятельности предприятияЧтобы не отстать от своих конкурентов, каждая независимая организация должна тщательно анализировать потребности рынка минимум на 2-3 года. Любые просчеты при этом грозят убытками и даже полным разорением. Предприятию необходимо предусматривать перспективу развития предприятия. А этого нельзя достичь без тщательного анализа достигнутых показателей реализации производства продукции.
Основным видом деятельности организации является оптовая и розничная торговля изделий медицинского назначения, средства гигиены и санитарии, медицинского инструментария.
Рассмотрим динамику объема реализации продукции в ООО