Анализ финансово-хозяйственной деятельности предприятия
 Вывод:
на рост фондоотдачи
(на 0.0081) положительное
влияние оказали
такие показатели,
как:
- среднее количество оборудования увеличилось на 0.13, что привело к увеличению фондоотдачи на 0,04 пункта, или 440.84 %;
- возросла доля активной части ОПФ на 0.009, что увеличило фондоотдачу на 0.012 или 152.81 %;
- и увеличение выработки одной машины в час на 0.002, при этом фондоотдача увеличилась на 0.05 или 586.18%.
Отрицательное влияние оказали:
- уменьшилось количество отработанных машино-часов на 3900.05, что привело к падению фондоотдачи на 0.03 (или 432.23 %);
- среднегодовая стоимость активной части увеличилась на 50 тыс руб, что также привело к снижению фондоотдачи на 0.02 или 214.42%;
- произошло увеличение среднегодовой стоимости действующего оборудования на 30 тыс руб, которое привело к падению фондоотдачи на 0.01 (или 152.59%);
- среднегодовая стоимость единицы оборудования уменьшилась на 16.75 тыс руб, что уменьшило фондоотдачу на 0.02 или 223.26%;
- и уменьшилась в своем значении доля действующего оборудования на 0.004, что привело к уменьшению фондоотдачи на 0.005, или 57.33%.
Задача 13. Определить влияние на изменение объема продукции материалоемкости и материальных затрат.
Объем продукции: фактический = 3600 тыс. руб и плановый = 3550 тыс. руб. Материальные затраты составляют: фактические = 1450 ты. руб и плановые = 1400 тыс. рыб.
Объем продукции = Материальные затраты/Материалоемкость
Материалоемкость (Ме) = Материальные затраты (МЗ)/ Объем продукции

Рассчитываем по методу цепных подстановок:
Δyx1
=

Δyx2
=

| Показатели | Усл. обзн. | План | Факт | Отклонен | Влияние | |
| абсолютное | уд.вес, % | |||||
| Объем продукции, тыс руб | у | 3550.00 | 3600.00 | 50.00 | Δyx | 100 |
| МЗ, тыс руб | x1 | 1400.00 | 1450.00 | 50.00 | 126.79 | 253.57 |
| Ме | x2 | 0.39 | 0.40 | 0.01 | -76.79 | -153.57 |
Вывод: объем продукции увеличился 50 тыс. руб, причиной этому послужило увеличение материальных затрат на 50 тыс руб, что повлияло на объем продукции на 253.57%. Материалоемкость увеличилась на 0,01, что снизило объем продукции на 76.7 тыс руб или 153.57%.
Задача 14. Определить влияние на изменение материальных затрат изменений следующих факторов: объема производства продукции, структуры производства продукции, удельного расхода материалов, цен на сырье и материалы.
Исходные данные приведены в таблице.
| Показатель | Алгоритм расчета | Сумма, тыс. руб. |
| Затраты материалов на производство продукции | ||
| 1.базовая величина | Σ(Vi0*УРi0*Ц i0) | 1400.00 |
| 2.базовая величина, пересчитанная на фактический выпуск продукции при базовой ее структуре | МЗ0*IВП | 1350.00 |
| 3. по базовым нормам и базовым ценам на выпуск фактической продукции при фактической ее структуре отчетного периода | Σ(Vi1*УРi0*Ц i0) | 1380.00 |
| 4.отчетного периода по базовым ценам на материалы | Σ(Vi1*УРi1*Ц i0) | 1385.00 |
| 5. отчетного периода | Σ(Vi1*УРi1*Ц i1) | 1450.00 |
Факторная модель прямыз материальных затрат выглядит следующим образом
МЗобщ = Σ(V*Si*УРi*Ц i)
Согласно этим данным, расход материалов на производство продукции увеличился на 250 тыс руб., в том числе за счет изменения следующих факторов:
| Показатель | Обозначение | Абсолютное изм, тыс. руб | Относит. изм, % |
| объема производства продукции | V | -50.00 | -100.00 |
| структуры производства продукции | S | 30.00 | 60.00 |
| удельного расхода материалов | УРi | 5.00 | 10.00 |
| цен на сырье и материалы | Ц i | 65.00 | 130.00 |
|
Итого: |
50.00 | 100.00 |
Вывод: проведенный выше анализ показал, что в отчетном периоде материальные затраты выросли на 50 тыс. руб. Наиболее существенное влияние на повышение МЗ оказало изменение цен на сырье и материалы – 65 тыс руб, или 130%.
Отрицательное влияние оказало падение объема производства продукции. Оно снизило МЗ на 50 тыс руб, что составляет 100%. Изменение структуры производства и удельного расхода материалов повлияло положительно, увеличив МЗ на 60% и 10% соответственно.
Задача 15 Определить влияние на изменение материалоемкости продукции следующих факторов: материалообеспеченности фондов, трудообеспеченности фондов, фондоемкости продукции и фондовооруженности труда.
Исходные данные:
Материальные затраты: фактические = 1450 и плановые = 1400 тыс руб. Среднегодовая стоимость ОПФ: фактическая = 3970 и плановая = 3950 тыс руб.
Объем продукции: фактический = 3600 тыс руб и плановый - 3550 тыс руб.
Материалоемкость (Ме) = Материальные затраты/ Объем продукции =Материалообеспеченность фондов * Трудообеспеченность * Фондоемкость продукции * Фондовооруженность труда
Получаем мультипликативную модель вида: у = x1x2 х3x4.
1) Материалообеспеченность фондов (М об) = МЗ /Среднегодовую стоимость ОПФ
2) Трудообеспеченность (Тоб) = Численность работников / Среднегодовую стоимость ОПФ
3) Фондоемкость продукции (Фе) = Среднегодовую стоимость ОПФ/ Объем продукции.
4) Фондовооруженность труда (Фв) = Среднегодовую стоимость ОПФ/ Среднесписочная численность работников.
 Таким
образом, для
оценки влияния
на изменение
материалоемкости
продукции
факторов применяем
метод абсолютных
разниц.
Δyx1 = (x11 – x10) x20 x30x40
Δyx2 = x11 (x21 – x20) x30 x40
Δyx3 = x11 x21 (x31 – x30) x40
Δyx4 = x11 x21 x31 (x41– x40)
| Показатели | Усл. обзн. | План | Факт | Отклонен | Влияние | |
| абсолютное | уд.вес, % | |||||
| Ме | у | 0.39 | 0.40 | 0.01 | Δyx | 100 |
| Моб | x1 | 0.35 | 0.37 | 0.01 | 0.01 | 142.98 |
| Тоб | x2 | 0.029 | 0.031 | 0.002 | 0.03 | 393.66 |
| Фе | x3 | 1.11 | 1.10 | -0.01 | -0.004 | -46.48 |
| Фв | x4 | 34.3 | 31.8 | -2.6 | -0.03 | -390.16 |
Вывод: значение материалоемкости увеличилось на 0,01. На это оказало положительное влияние двух факторов – увеличение трудообеспеченности труда на 0.002, что повысило Ме на 393.66% и увеличение материалообеспеченности фондов на 0,01, что повлияло на увеличение Ме на 142.98% .
Остальные рассматриваемые показатели оказали отрицательное влияние на материалоемкость: - уменьшение фондовооруженности на 2.6 привело к снижению материалоемкости на 0.03 или 390.16%;
- фондоемкость продукции уменьшилась на 0.01, что привело к снижению материалоемкости на 0.004 или 46.48%.
Задача 16. Дать оценку влияния материалоемкости, трудоемкости, фондоемкости и уровня прочих расходов на себестоимость продукции.
Имеются следующие исходные данные:
Себестоимость продукции (с/с): фактическая = 3045 тыс руб и плановая = 2980 тыс руб. Прочие расходы: фактическая = 245 тыс руб и плановая = 240 тыс руб. Объем продукции в фактических ценах: фактический = 3600 тыс. руб. и плановый = 3550 тыс. руб. ФОТ: фактический 950 тыс. руб. и плановый 945 тыс. руб. Материальные затраты: фактические = 1450 тыс руб и плановые = 1400 тыс руб. Амортизация: фактическая = 400 тыс. руб. и плановая = 395 тыс. руб.
Себестоимость = Объем продукции (Материалоемкость + Зарплатоемкость + АМОе + Прочеемкость)
Таким образом, получаем смешанную модель вида: у = х1 (х2 + х3 + х4 +х5)
1)Материалоемкость (Ме) = Материальные затраты/ Объем продукции
2) Зарплатоемкость (Зе) = ФОТ/Объем продукции
3)Амортизациоемкость (Ае) = Амортизация/ Объем продукции.
4) Прочеемкость (Пе) = Прочие расходы / Объем продукции.
Применяя метод цепных подстановок, имеем:
Δyx1 = (х11 – х10 ) (х20 + х30 + х40 +х50);
Δyx2 = х11 (х21 + х30 + х40 +х50) – х11 (х20 + х30 + х40 +х50);
Δyx3 = х11 (х21 + х31 + х40 +х50) – х11 (х21 + х30 + х40 +х50);
Δyx4 = х11 (х21 + х31 + х41 +х50) – х11 (х21 + х31 + х40 +х50);
Δyx5 = х11 (х21 + х31 + х41 +х51) – х11 (х21 + х31 + х41 +х50);
| Показатели | Усл. обзн. | План | Факт | Отклонен | Влияние | |
| абсолютное | уд.вес, % | |||||
| С/С, тыс руб | у | 2980 | 3045 | 65 | Δyx | 100 |
| Объем продукции, тыс руб | x1 | 3550 | 3600 | 50 | 41.97 | 64.57 |
| Ме | x2 | 0.39 | 0.40 | 0.0084 | 30.28 | 46.59 |
| Зе | x3 | 0.27 | 0.26 | -0.0023 | -8.31 | -12.78 |
| Ае | x4 | 0.11 | 0.11 | -0.0002 | -0.56 | -0.87 |
| Пе | x5 | 0.07 | 0.07 | 0.0004 | 1.62 | 2.49 |
Вывод: себестоимость продукции увеличилась 65 тыс. руб. Главным образом за счет положительного влияния факторов:
рост объема продукции на 50 тыс руб, что отразилось на себестоимости на 64.57%, увеличив ее на 41.97 тыс руб. Материалоемкость увеличилась на 0.0084, при этом себестоимость возросла на 30.28 тыс руб; Немного возросли прочие расходы (на 0.0004), за счет этого себестоимость увеличилась на 1.62 тыс руб (2.49%);
Амортизациоемкость снизилась на 0.0002, что повлияло отрицательно на себестоимость. С/С уменьшилась на 0.56 тыс руб. При уменьшении зарплатоемкости на 0.0023, себестоимость продукции уменьшилась на 12.78%, что составляет 8.31тыс руб.
Задача 17. Провести факторный анализ изменения прибыли от реализации продукции под действием рентабельности издержек и себестоимости реализованной продукции.
Себестоимость продукции (с/с) составляет: фактическая = 3045 тыс руб и плановая = 2980 тыс руб. Выручка от реализации: плановая = 3550 тыс руб и фактическая = 3600 тыс руб.
Рентабельности издержек (R издержек) = Прибыль/ Себестоимость
Прибыль = R издержек *Себестоимость = R*С/С
Получаем мультипликативную модель вида y = x1 x2
Таким образом, применим метод абсолютных разниц.
Δyx1 = (x11 – x10) x20
Δyx2 = x11 (x21 – x20)
| Показатели | Усл. обзн. | План | Факт | Отклонен | Влияние | |
| абсолютное | уд.вес, % | |||||
| Прибыль, тыс руб | у | 570.00 | 555.00 | -15.00 | Δyx | 100,00 |
| С/С, тыс руб | x1 | 2980.00 | 3045.00 | 65.00 | 12.43 | -82.89 |
| R | x2 | 0.191 | 0.182 | -0.009 | -27.43 | 182.89 |
Вывод: произошло уменьшение прибыли от реализации продукции на 15 тысяч рублей, вследствие изменений таких показателей, как: рентабельности издержек и себестоимость реализованной продукции. Рентабельность издержек уменьшилась на 0.009, вследствие этого прибыль уменьшилась на 27.43тыс руб или 182.89%.Себестоимость возросла на 65 тыс руб, что положительно отразилось на прибыли на 82.89%.
Задача 18. Определить влияние на изменение прибыли следующих факторов: удельного веса в себестоимости материальных затрат, амортизации, затрат на оплату труда и удельного веса прочих расходов.
Имеются следующие исходные данные: себестоимость продукции: фактическая = 3045 тыс. руб. и плановая = 2980тыс. руб. Выручка от реализации: плановая = 3550 тыс руб и фактическая = 3600 тыс руб.
Прибыль = Себестоимость продукции * (Удельный вес в себестоимости материальных затрат + Удельный вес в себестоимости амортизации + Удельный вес в себестоимости затрат на оплату труда + Удельный вес в себестоимости прочих затрат) * Рентабельность затрат.
Таким образом, получаем смешанную модель типа:
у = х1(х2 + х3 + х4 + х5) х6.
1) Удельный вес материальных затрат (УМЗ/с/с) = Материальные затраты/ Себестоимость
2) Удельный вес амортизации (УА/с/с) = Сумма амортизации/ Себестоимость
3) Удельный вес затрат на оплату труда (У ФОТ/с/с) = Фонд оплаты труда/ Себестоимость
4) Удельный вес прочих затрат( У Пр/с/с) = Прочие затраты/ Себестоимость
5) Рентабельность затрат (R)= (Выручка – Себестоимость)/ Себестоимость
Δyx1 = x11 (x20+х30+ х40+ х50) х60- x10 (x20+х30+ х40+ х50) х60
Δyx2 = x11 (x21+х30+ х40+ х50) х60 - x11 (x20+х30+ х40+ х50) х60;
Δyx3 = x11 (x21+х31+ х40+ х50) х60 - x11 (x21+х30+ х40+ х50) х60;
Δyx4 = x11 (x21+х31+ х41+ х50) х60 - x11 (x21+х31+ х40+ х50) х60;
Δyx5 = x11 (x21+х31+ х41+ х51) х60 - x11 (x21+х31+ х41+ х50) х60;
Δyx6 = x11 (x21+х31+ х41+ х51) х61 - x11 (x21+х31+ х41+ х50) х60;
| Показатели | Усл. обзн. | План | Факт | Отклонен | Влияние | |
| абсолютное | уд.вес, % | |||||
| Прибыль, тыс руб | у | 570 | 555 | -15 | Δyx | 100,00 |
| С/С, тыс руб | x1 | 2980 | 3045 | 65 | 12.43 | -82.89 |
| У МЗ/с/с | x2 | 0.47 | 0.48 | 0.0064 | 3.72 | -24.82 |
| У ФОТ/с/с | x3 | 0.32 | 0.31 | -0.01 | -2.99 | 19.91 |
| У А/с/с | x4 | 0.133 | 0.131 | -0.001 | -0.69 | 4.61 |
| У Пр/с/с | x5 | 0.08054 | 0.08046 | -0.00008 | -0.04 | 0.30 |
| R | x6 | 0.19 | 0.18 | -0.0090 | -27.43 | 182.89 |
Вывод: произошло уменьшение прибыли от реализации продукции на 15 тыс. рублей. Отрицательное влияние оказали факторы:
- уменьшение удельного веса амортизации в себестоимости продукции на 0.001, что привело к уменьшению прибыли на 0.69 тыс. руб., или 4.61%;
- уменьшение рентабельности затрат на 0.0090 привело к снижению прибыли на 27.43 тыс. руб.
- уменьшение удельного веса затрат на оплату труда на 0.001 привело к снижению прибыли на 2.99 тыс. руб.
- уменьшение удельного веса прочих затрат в себестоимости продукции на 0.00008 привел к уменьшению прибыли на 0.04 тыс. руб.
Положительное влияние оказали следующие факторы:
- увеличение себестоимости продукции на 65 тыс. руб., что привело к росту прибыли на 12.43 тыс. руб.
- увеличение удельного веса материальных затрат в себестоимости продукции на 0.0064 привело к увеличению прибыли на 3.72 тыс. руб.
Задача 19. Определить влияние на изменение ресурсоотдачи следующих факторов: зарплатоотдачи, амортизациоотдачи основного капитала и материалоотдачи.
Имеются следующие исходные данные: объем продукции: фактический 3600 тыс. руб. и плановый = 3550 тыс. руб. ФОТ: фактический = 950 тыс. руб. и плановый = 945 тыс. руб. Сумма амортизации: фактическая = 400 тыс. руб. и плановая = 395 тыс. руб. Материальные затраты: фактические = 1450 тыс руб и плановые = 1400 тыс руб. Прочие затраты: фактические = 245 тыс. руб. и плановые = 240 тыс. руб.
|
1 |
||||||||
|
Ресурсоотдача |
= |
1 |
+ |
1 |
+ |
1 |
+ |
1 |
|
Зарплатоотдача |
Материалоотдача |
АМОотдача |
Прочеотдача |
|||||
Ресурсоотдача = Объем продукции/Себестоимость
|
Зарплатоотдача (Зо) |
= |
Объем продукции |
|
Фонд оплаты труда |
|
Амортизациоотдача (Ао) |
= |
Объем продукции |
|
Сумма амортизации |
|
Материалоотдача (Мо) |
= |
Объем продукции |
|
Материальные затраты |
|
Прочеотдача (Про) |
= |
Объем продукции |
|
Прочие затраты |
Таким образом, получаем смешанную модель вида:
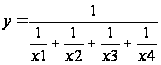
Δyx1=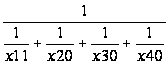 -
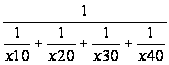
Δyx2=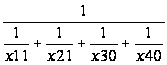 -
Δyx3=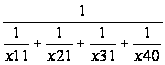 -
Δyx3=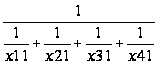 -
| Показатели | Усл. обзн. | План | Факт | Отклонен | Влияние | |
| абсолютное | уд.вес, % | |||||
| Ро | у | 1.19 | 1.18 | -0.01 | Δyx | 100 |
| Зо | x1 | 3.76 | 3.79 | 0.03 | 0.0033 | -36.46 |
| Ао | x2 | 8.99 | 9.00 | 0.01 | 0.0002 | -2.48 |
| Мо | x3 | 2.54 | 2.48 | -0.05 | -0.0119 | 131.96 |
| Про | x4 | 14.79 | 14.69 | -0.10 | -0.0006 | 6.98 |
Вывод: в отчетном периоде ресурсоотдача уменьшилась на 0.01.
На снижение Ро в значительной степени повлияло снижение материалоотдачи на 0.05, за этим последовало снижение Ро на 0.0119 (131.96%).
Прочеотдача уменьшилась на 0.10, вызвав тем самым уменьшение ресурсоотдачи на 0.0006.
Влияние на изменение ресурсоотдачи оказало увеличение зарплатоотдачи на 0.03. При этом показатель Ро увеличился на 0.0033.
Амортизациоотдача увеличилась на 0.01, вызвав тем самым увеличение ресурсоотдачи на 0.0002.
Задача 20. Дать комплексную оценку направлению развития производства, сделать выводы и предложить мероприятия, направленные на повышение эффективности деятельности.
| № п/п | Показатели | Изменение показателей | Причины этого изменения |
| 1 | Объем продукции за отчетный период | Увеличился |
1) увеличение среднегодовой стоимости ОПФ; 2) увеличение материальных затрат; 3) рост материалоемкости (отрицательно); 4) увеличение среднесписочной численности работников; 5)уменьшение среднего количества дней, отработанных одним работником (отрицательно); 6) увеличение фондоотдачи; 7) уменьшение среднечасовой выработки на одноного работника (отрицательно) |
| 2 | Среднегодовая заработная плата | уменьшился |
1) уменьшение среднечасовой оплаты труда; 2) уменьшение общего числа отработанных человеко-часов работниками |
| 3 | Почасовая заработная плата | уменьшился |
1) увеличение трудоемкости (отрицательно) 2) увеличение фонда оплаты труда; 3) увеличение объема продукции (отрицательно) |
| 4 | Производительность труда | уменьшился |
1) уменьшение отработанного количества часов работником в год; 2) увеличение трудоемкости. |
| 5 | Фондоотдача |
Увеличение |
За счет увеличения следующих показателей: фондовооруженности выработки; среднегодовой стоимости ОПФ (отрицательно); количество оборудования; активная часть ОПФ ( отрицательно) стоимость действующего оборудования (отрицательно) доли активной части основных фондов; И за счет уменьшения следующих показателей: уменьшения годовой производительности труда одного работника (отрицательно); фондоотдачи действующего оборудования объема отработанных машино-смен (отрицательно); средняя стоимость единицы оборудования (отрицательно) удельный вес действующего оборудования доля действующего оборудования в активной части основных средств (отрицательно) |
| 6 | Фондовооруженность | уменьшился |
1)за счет уменьшения показателя механовооруженности; 2) за счет увеличения удельного веса действующего оборудования в общей стоимости основных фондов |
| 7 | Фонд оплаты труда | Увеличение |
1) увеличение среднесписочной численности персонала; 2) уменьшение средней зарплаты на одного работника (отрицательно) |
| 8 | Себестоимость | Возросла |
увеличение объема продукции; рост материалоемкости; уменьшение зарплатоемкости (отрицательно); сокращение амортизациоемкости отрицательно); увеличение прочеемскости. |
| 9 | Прибыль | уменьшился |
За счет увеличения следующих показателей: себестоимости продукции удельного веса материальных затрат в себестоимости продукции; И за счет уменьшения следующих показателей: удельного веса прочих затрат в себестоимости продукции. рентабельности затрат удельного веса затрат на оплату труда в себестоимости продукции (отрицательно); 6) удельного веса суммы амортизации в себестоимости продукции (отрицательно); |
| 10 | Ресурсоотдача | Уменьшилась |
За счет уменьшения прочеотдачи. матариалоотдачи; За счет увеличения следующих факторов: амортизациоотдачи; зарплатоотдачи |
| 11 | Материало-емкость |
Возросла |
За счет увеличения следующих показателей: материалообеспеченности фондов; трудообеспеченности; И за счет уменьшения следующих показателей: фондоемкости (отрицательно); фондовооруженности (отрицательно); |
Вывод: Объем продукции (выручка от реализации в фактических ценах) увеличился на 50 т.р. Но это произошло за счет увеличения численности работников. Среднее количество дней, отработанных одним работником уменьшилось и среднечасовая выработка снизилась. Уменьшилась также и продолжительность рабочего дня.
На увеличение объема продукции положительно повлияли увеличение стоимости ОПФ и фондоотдачи, т.е. ОПФ стало больше и они стали использоваться эффективнее.
Фондоотдача увеличилась. Но этому способствовало снижение фондово-оруженности, препятствующий фактор – снижающаяся производительность труда.
Увеличению объема производства способствовало увеличение материальных затрат, однако увеличилась и материалоемкость изделий, что повлекло снижение результирующего показателя (-153.57 % влияния).
Себестоимость продукции увеличилась на 65 т.р. В основном это произошло за счет увеличения объема продукции (64.57%). Продукция стала более мате-риалоемкой, увеличилась также емкость прочих расходов, в то время как снизились зарплатоемкость и амортизациеемкость.
Среднегодовая зарплата работника уменьшилась за счет уменьшения фонда рабочего времени и среднечасовой оплаты труда.
Негативным моментом является и то, что прибыль от реализации уменьшилась на 15 т.р. Это произошло из-за уменьшения рентабельности издержек при увеличении себестоимости, которая сократила падение прибыли на 12.43 т.р.
В целом работу предприятия нельзя назвать успешной, существует много проблем, которые требуют более глубокого анализа и решения (увеличение прибыли, производительности труда, фондовооруженности, снижение трудоемкости, себестоимости, более эффективное использование рабочей силы и её вознаграждение за труд).
2. Финансовый анализ на основе данных бухгалтерского баланса и отчета о прибылях и убытках
2.1 Предварительный обзор экономического и финансового положения (предприятия) субъекта
При просмотре отчетности проведена формальная проверка наличия всех необходимых форм и приложений. В наличии имеются форма №1 «Бухгалтерский баланс» (Приложение 1), форма №2 «Отчет о прибылях и убытках» (Приложение 2), форма №3 «Отчет об изменениях капитала» (Приложение 3), форма №4 «Отчет о движении денежных средств» (Приложение 4), форма №5 «Приложение к бухгалтерскому балансу» (Приложение 5). Проведена проверка наличия подписей – отчетность подписана руководителем организации и главным бухгалтером. Проведена проверка взаимной увязки форм отчетности.
2.1.1 Характеристика общей направленности финансово-хозяйственной деятельности
Целесообразно начинать анализ с обзора основных показателей деятельности коммерческой организации.
Имущественное положение организации на конец и начало периода, как правило, характеризуется данными баланса.
Результативность и перспективность деятельности предприятия могут быть оценены по данным анализа динамики прибыли, а также сравнительного анализа темпов роста объемов производственной деятельности и прибыли.
В составе внеоборотных средств наибольшая часть приходится на основные средства. В течение отчетного периода произошло увеличение основных средств. В составе оборотных средств наибольшая часть приходится на дебиторскую задолженность, возросшую к концу года. Предприятие имеет большой объем производственных запасов, но в течение отчетного периода уровень запасов практически не изменился.
Источниками средств данного предприятия являются уставный капитал, добавочный капитал и краткосрочная кредиторская задолженность, по которой наблюдается увеличение к концу года по сравнению с началом года.
2.1.2 Выявление «больных» статей отчетности
Информация о недостатках в работе коммерческой организации, как правило, присутствует в бухгалтерской отчетности в явном или завуалированном виде. Первый случай имеет место, когда в отчетности есть «больные» статьи, которые условно можно подразделить на две группы:
Свидетельствующие о крайне неудовлетворительной работе организации в отчетном периоде и сложившемся в результате этого плохом финансовом положении
Свидетельствующие об определенных недостатках в работе коммерческой организации
К первой группе относятся:
«Непокрытые убытки прошлых лет» (ф.№1), «Непокрытый убыток отчетного года» (ф. №1), «Кредиты и займы, не погашенные в срок» (ф. №5), «Кредиторская задолженность просроченная» (ф. №5), «Векселя выданные просроченные» (ф.№5). Эти статьи показывают крайне неудовлетворительную работу коммерческой организации в отчетном периоде и сложившееся в результате этого плохое финансовое положение. Причины образования отрицательной разницы между доходами и расходами по укрупненной номенклатуре статей можно проследить по форме №2 (результат от реализации, результат от прочей реализации, результат от внереализационных операций). Более детально причины убыточной работы анализируются в ходе внутреннего анализа по данным бухгалтерского учета. Так, элементом статьи "Расчеты с кредиторами за товары и услуги" является задолженность поставщикам по не оплаченным в срок расчетным документам. Наличие такой просроченной задолженности свидетельствует о серьезных финансовых затруднениях у коммерческой организации.
Ко второй группе принято относить данные, приводимые во втором разделе формы №5: «Дебиторская задолженность просроченная», «»Векселя полученные просроченные» и «Дебиторская задолженность, списанная на финансовые результаты». Значимость сумм по этим статьям в отношении финансовой устойчивости предприятия зависит от их удельного веса в валюте баланса и говорит о наличии проблем с клиентами.
В нашем случае «больные» статьи баланса отсутствуют.
2.2 Оценка и анализ экономического потенциала субъекта хозяйствования
2.2.1 Оценка имущественного положения
2.2.1.1 Построение аналитического баланса
Активы делятся по степени ликвидности на 4 группы.
Группа Al – наиболее ликвидная. Сюда относят денежные средства и краткосрочные финансовые вложения. На начало отчетного периода: А1= 648+0=648, на конец отчетного периода А1=906+0=906
Группа А2 – быстро ликвидная. Относится дебиторская задолженность. На начало отчетного периода: А2=951, на конец отчетного периода А2=1305.
Группа A3 – медленно реализуемые активы. Относят запасы и затраты. На начало отчетного периода: А3=2758+192=2950, на конец отчетного периода А3=2759+182=2941.
Группа А4 – трудно реализуемые активы. Относят капитал. На начало отчетного периода: А4=5487, на конец отчетного периода А4=5411.
А1+А2+АЗ=Оборотный капитал (оборотные активы).
На начало отчетного периода:
А1+А2+АЗ+А4= 648+951+2950+5487= 10036 – валюта баланса,
на конец отчетного периода:
А1+А2+АЗ+А4=906+1305+2941+5411=10563– валюта баланса.
Пассивы делят на 4 группы.
П1 – наиболее срочные. Кредиторские задолженности разного рода. На начало отчетного периода: П1=575, на конец отчетного периода П1=867.
П2 – краткосрочные. Краткосрочные кредиты банков. На начало отчетного периода: П2=0, на конец отчетного периода П2=0.
ПЗ – средне-долгосрочные. Средние и долгосрочные кредиты банков. На начало отчетного периода: П3=1, на конец отчетного периода П3=1.
П4 – постоянные пассивы. Собственный капитал. На начало отчетного периода: П4=9460, на конец отчетного периода П4=9695.
П1+П2+П3=Заемный капитал
К краткосрочным обязательствам относятся П1 и П2. Это текущие обязательства. Краткосрочные обязательства=П1+П2.
П1+П2+ПЗ=Оборотный капитал (оборотные активы).
На начало отчетного периода:
П1+П2+ПЗ+П4= 575+0+1+9460= 10036 – валюта баланса,
на конец отчетного периода:
П1+П2+ПЗ+П4=867+0+1+9695=10563– валюта баланса.
| начало | конец | |
| А1= | 648 | 906 |
| А2= | 951 | 1305 |
| А3= | 2950 | 2941 |
| А4= | 5487 | 5411 |
| 10036 | 10563 | |
| П1 | 575 | 867 |
| П2 | 0 | 0 |
| П3 | 1 | 1 |
| П4 | 9460 | 9695 |
| 10036 | 10563 |
2.2.1.2 Вертикальный анализ баланса
Суть анализа состоит в переходе к относительным показателям, что позволяет проводить межхозяйственные сравнения экономического потенциала, различающихся по величине, используемых ресурсов и другим показателям.
Относительные показатели сглаживают негативное влияние инфляции, которая искажает абсолютные показатели и затрудняет их сопоставление в динамике.
| на начало отчетного периода, % | на конец отчетного периода, % | |
| А1 (денежные средства) | 6,46 | 8,58 |
| А2 (дебиторская задолженность) | 9,48 | 12,35 |
| А3 (запасы) | 29,39 | 27,84 |
| А4 (основной капитал) | 54,67 | 51,23 |
| Валюта баланса | 100 | 100 |
| П1 (кредиторская задолженность) | 5,73 | 8,21 |
| П2 (краткосрочные кредиты банков) | 0,00 | 0,00 |
| П3 (средне- долгосрочные кредиты) | 0,01 | 0,01 |
| П4 (собственный капитал) | 94,26 | 91,78 |
| Валюта баланса | 100,00 | 100,00 |
Вертикальный анализ баланса позволяет наглядно определить значимость активов и пассивов баланса.
Доля денежных средств невелика (менее 10%). За отчетный период доля денежных средств увеличилась с 6,46% до 8,58% (рост на 2.12%), а удельный вес дебиторской задолженности увеличился с 9.48% до 12,35%. Удельный вес запасов – почти 1/3, за отчетный период доля запасов уменьшилась на 1,55%. Преобладающая часть актива (более 1/2) представлена основным капиталом, доля которого на начало года составляла 54,67% всех средств, к концу года их удельный вес уменьшился на 3,44%.
Собственный капитал (уставный и добавочный) занимал в источниках средств предприятия 94,26% на начало года и 91,78% - на конец года. Заемный капитал представлен краткосрочной кредиторской задолженностью, которая на начало и конец года составляла соответственно 5,73% и 8,21%. Краткосрочная задолженность возросла на конец года почти в 1,5 раза.
2.2.1.3 Горизонтальный анализ баланса
Горизонтальный анализ заключается в построении аналитических таблиц, в которых абсолютные показатели дополняются относительными темпами роста (снижения).
| на начало отчетного периода | на конец отчетного периода | |||
| тыс.руб | % | тыс.руб | % | |
| А1 (денежные средства) | 648 | 100 | 906 | 139,81 |
| А2 (дебиторская задолженность) | 951 | 100 | 1305 | 137,22 |
| А3 (запасы) | 2950 | 100 | 2941 | 99,69 |
| А4 (основной капитал) | 5487 | 100 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |