Анализ финансово-хозяйственной деятельности предприятия
За отчетный период наблюдается рост денежных средств на 39,81% и дебиторской задолженности на 37,22%. Уровень запасов и основного капитала уменьшился незначительно.
Кредиторская задолженность возросла в 1,5 раза. Изменения краткосрочных кредитов банков и долгосрочных кредитов не произошло. Уровень собственного капитала увеличился на 5,25%.
Горизонтальный и вертикальный анализ дополняют друг друга и при построении аналитических таблиц могут применяться одновременно.
2.2.1.4 Анализ качественных сдвигов и имущественного положения
Показатели оценки имущественного положения:
сумма хозяйственных средств, находящихся в распоряжении предприятия.
на начало отчетного периода S=10037
на конец отчетного периода S= 10563
Рост данного показателя свидетельствует о наращивании имущества предприятия.
Доля активной части ОС. Под активной частью понимаются машины, оборудование, транспортные средства.
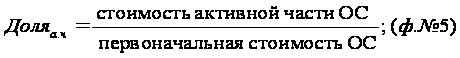 ,
на начало отчетного периода Доля а ч = 57/8900=0,006=0,6%
на конец отчетного периода Доля а ч=153/9567=0,016=1,6%
Рост этого показателя свидетельствует о благоприятной тенденции.
Коэффициент износа. Показатель характеризует долю стоимости основных средств. списанную на затраты. Дополнением этого коэффициента до 100% является коэффициент годности.
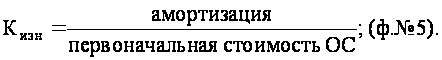
на начало отчетного периода Кизн = 5149/8900=57,8%
Кгод=100-57,8=42,2%
на конец отчетного периода Доля а ч=5228/9567=54,6%
Кгод=100-54,6=45,4%
Коэффициент обновления. Показывает, какую часть, от имеющихся на конец отчетного периода основных средств, составляют новые основные средства.

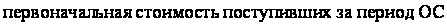 =895
тыс.руб.
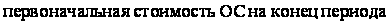 =
9720 тыс.руб.
Коб=895/9720=0,09
Новые основные средства составляют 9%.
Коэффициент выбытия. Показывает, какая часть основных средств, с которыми предприятие начало деятельность в отчетном периоде, выбыла из-за ветхости и по другим причинам.
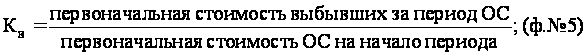
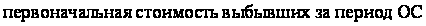 =131
тыс.руб.
 =
8957 тыс.руб.
Кв=131/8957=0,015
1,5% основных средств, с которыми предприятие начало деятельность в отчетном периоде, выбыла из-за ветхости и по другим причинам.
2.2.2 Оценка финансового положения
2.2.2.1 Оценка ликвидности
Коэффициент текущей ликвидности. Дает общую оценку ликвидности активов, показывая, сколько рублей текущих активов приходится на один рубль текущих обязательств. Рост показателя рассматривается как положительная тенденция. Оптимальное значение равно 2.
На начало отчетного периода:
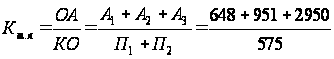 =7,91
На конец отчетного периода:
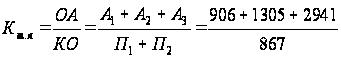 =5,94
Значение показателя больше, чем оптимальное, но наблюдается его уменьшение. Ликвидность активов за отчетный период уменьшилась преимущественно за счет увеличения краткосрочных обязательств.
Коэффициент быстрой ликвидности. Оптимальное значение равно 1.
На начало отчетного периода:
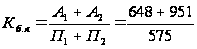 =
2,78
На конец отчетного периода:
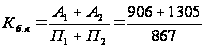 =
2,55
Значение показателя больше оптимального, но наблюдается его уменьшение, которое произошло преимущественно за счет увеличения краткосрочных обязательств.
Коэффициент абсолютной ликвидности показывает, какая часть краткосрочных обязательств может быть, при необходимости, погашена немедленно.
Оптимальное значение равно 0,2.
На начало отчетного периода:
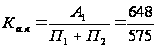 =
1,13
На конец отчетного периода:
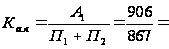 1,04
Значение коэффициентов показывают, что все краткосрочные обязательства могут быть погашены немедленно, но нужно иметь в виду, что показатель уменьшился, т.к. произошло увеличение краткосрочных обязательств.
Коэффициент маневренности функционирующего капитала. Характеризует ту часть собственных оборотных средств (СОС), которая находится в форме денежных средств, т.е. средств, имеющих абсолютную ликвидность. Для нормального функционирования предприятия этот показатель меняется от 0 до 1. Рост показателя рассматривается как положительная тенденция. Приемлемое значение показателя устанавливается самим предприятием в зависимости от ежедневной потребности предприятия в свободных денежных средствах.
На начало отчетного периода:
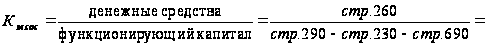
 =0,16
На конец отчетного периода:
К м.сос= =0,21
Доля СОС, находящихся в форме денежных средств, невелика, но наблюдается рост показателя за отчетный период.
Доля СОС в покрытии запасов. Характеризует ту часть стоимости запасов, которая покрывается собственными оборотными средствами. Рекомендуется нижняя граница показателей для них 50 процентов.
На начало отчетного периода:
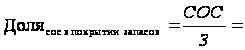
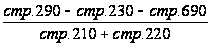 =
 =1,35
На конец отчетного периода:
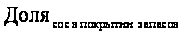 =
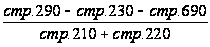 =
 =1,46
В нашем случае значения показателей больше, чем оптимальное, и наблюдается его увеличение, что является положительной тенденцией.
Коэффициент покрытия запасов. Рассчитывается соотнесением величины «нормальных» источников покрытия запасов и суммы запасов. Если значение этого показателя меньше 1, то текущее финансовое состояние предприятия рассматривается как неустойчивое.
На начало отчетного периода:
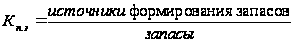 =
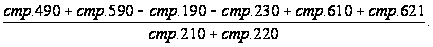 =1,45
На конец отчетного периода:
 =
=1,55
Поскольку значение показателя больше 1, то текущее финансовое состояние предприятия нельзя рассматривать как неустойчивое.
2.2.2.2 Оценка финансовой устойчивости
Важнейшей характеристикой финансового состояния предприятия является стабильность его деятельности в свете долгосрочной перспективы. Финансовая устойчивость в долгосрочном плане подразумевает финансирование активов преимущественно за счет собственного капитала. Следовательно, финансовая устойчивость характеризуется соотношением собственных и заемных средств. Очень часто финансовую устойчивость показывают в виде структуры пассива; в виде доли заемных средств и доли собственных средств как источника финансирования активов (или запасов и затрат).
Коэффициент концентрации собственного капитала. Оптимальное значение нижней границы - 60 процентов.
На начало отчетного периода
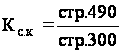 =
 =0,94=94%
На конец отчетного периода
= =0,92=92%
Данный показатель определяет долю концентрации собственного капитала в общей сумме авансированного капитала. Большие значения показателя свидетельствуют о том, что финансовое состояние предприятия устойчиво. Однако нужно иметь в виду, что за отчетный период значение показателя уменьшилось.
Коэффициент финансовой зависимости. Является обратным коэффициенту концентрации собственного капитала.
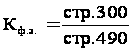
На начало отчетного периода
К ф.з = 1,06
На конец отчетного периода
К ф.з = 1,09
Рост его в динамике означает рост доли заемного капитала в финансировании предприятия, однако показатель изменился незначительно.
Коэффициент маневренности собственного капитала. Показывает, какая часть собственного капитала используется для финансирования текущей деятельности, а какая часть капитализирована.
На начало
отчетного
периода
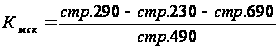 =0,42
На конец отчетного периода
=0,44
Коэффициент увеличился незначительно.
Коэффициент структуры долгосрочных вложений. Коэффициент показывает, какая часть основных средств профинансирована заемными средствами. Основные средства и капитальные вложения должны приобретаться за счет долгосрочных займов.
На начало отчетного периода
 =
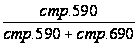 =0,0017
На конец отчетного периода
==0,0012
Значение показателя изменилось незначительно и оно показывает, что малая часть основных средств профинансирована заемными средствами.
Коэффициент долгосрочного привлечения заемных средств. Характеризует структуру капитала. Рост показателя – негативная тенденция, означает, что предприятие всё сильнее и сильнее зависит от внешних инвесторов.
На начало отчетного периода
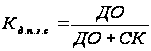 =
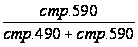 =0,0001
На конец отчетного периода
==0,0001
Предприятие практически не зависит от внешних инвесторов.
Коэффициент соотношения собственных и привлеченных средств. ,
На начало отчетного периода
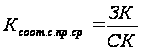
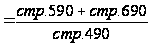 =
0,06
На конец отчетного периода
=
0,09
Рост показателя свидетельствует об усилении зависимости предприятия от внешних инвесторов, однако зависимость увеличилась незначительно.
Рассчитаем собственный оборотный капитал (СОК).
СОК =Собственный капитал + Долгосрочные займы – Основной капитал=П4+П3-А4
СОК должен быть больше 0.
На начало отчетного периода
СОК=9460+1-2950= 3974
На конец отчетного периода
СОК=9695+1-2941= 4285
Увеличение СОК в динамике соответствует улучшению финансовой устойчивости.
Поскольку СОК>0 и СОК>А3, то финансовая устойчивость характеризуется как абсолютная.
Рассчитывать источники финансирования запасов (ИФЗ) нет необходимости.
2.3 Оценка и анализ результативности финансово-хозяйственной деятельности субъекта хозяйствования
2.3.1 Оценка производственной (основной) деятельности (деловой активности)
Коэффициент оборачиваемости собственного капитала.
За отчетный период:
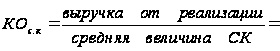
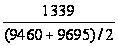 =0,14
14 копеек выручки приходятся на 1 руб. собственного капитала.
Оборачиваемость средств в расчетах
в оборотах
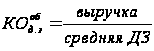 =
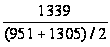 =1.19
оборачиваемость средств в расчетах в днях
 =360/1.19=303
Оборачиваемость запасов
в оборотах
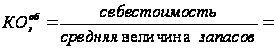
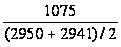 =0.36
оборачиваемость запасов (в днях)
 =360/0.36=986
Оборачиваемость кредиторской задолженности (в днях).
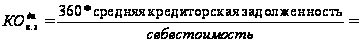
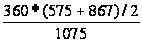 =241
Продолжительность операционного цикла.
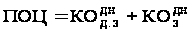 =303+986=1227
Операционный цикл – это время, в течение которого финансовые ресурсы заморожены в запасах и дебиторской задолженности
Продолжительность финансового цикла.
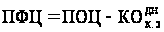 =1227-241=986
Финансовый цикл – это время, в течение которого денежные средства изъяты из оборота. Поскольку предприятие оплачивает счета поставщиков с определенной задержкой во времени, то финансовый цикл меньше операционного цикла на время оборачиваемости кредиторской задолженности.
Коэффициент погашаемости дебиторской задолженности.
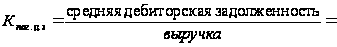
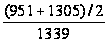 =0.84
2.3.2 Анализ рентабельности
Рентабельность авансированного капитала.
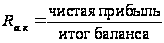 =
 0,03
3 копейки прибыли приходится на 1 рубль авансированного капитала.
Рентабельность собственного капитала.
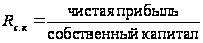 =
 0,03
3 копейки прибыли приходится на 1 рубль собственного капитала.
Рентабельность продаж.
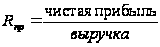 =
 0,22
Данный коэффициент рентабельности показывает долю прибыли в каждом заработанном рубле. Доля прибыли равна 22%.
Рентабельность основной деятельности.
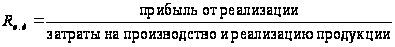 =
 0,25
Данный коэффициент рентабельности показывает долю прибыли от основной деятельности за вычетом прочих доходов в каждом заработанном рубле. Доля прибыли равна 25%.
Период окупаемости собственного капитала.
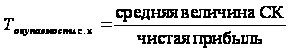 =
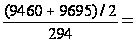 32,58
Показывает число лет, в течение которых полностью окупятся вложения в данную организацию.
3. Анализ управленческих решений на базе релевантного подхода и портфельного анализа
3.1 Портфельный анализ
| СХЕ | Объем реализации, тыс.д.е |
Число конкурентов |
Объем реализации трех главных конкурентов, тыс.д.е. |
Скорость роста, % |
| Х | 34 000 | 5 | 125 000 | 15% |
| Y | 100 000 | 3 | 700 000 | 20% |
| Z | 15 000 | 22 | 230 000 | 5% |
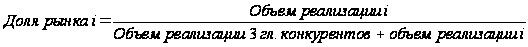
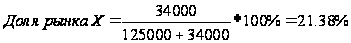
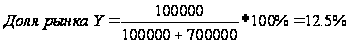
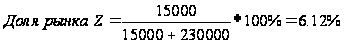
| Доля рынка Х | 21,38% |
| Доля рынка Y | 12,50% |
| Доля рынка Z | 6,12% |
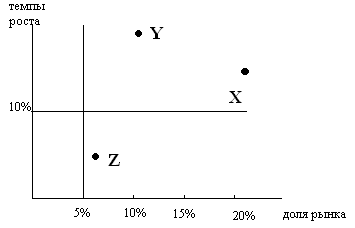
Подразделение X – звезда.
Подразделение Y – звезда
Вывод: Подразделение Z находится в сегменте «корова», т.е. является источником финансовых потоков, однако очень близко к сегменту «собака», поэтому имеет смысл рассмотреть ситуацию устранения подразделения.
3.2 Маржинальный анализ
Информация о деятельности подразделений фирмы:
| Показатели | Подразделения Х и Y | Подразделение Z | Итого XYZ |
| Выручка от реализации, тыс.д.е. | 134 000 | 15 000 | 149 000 |
| Переменные затраты, тыс.д.е. | 57 500 | 7 500 | 65 000 |
| Маржинальная прибыль | 76 500 | 7 500 | 84 000 |
| Постоянные затраты, тыс.д.е. | 55 500 | 16 000 | 71 500 |
| Нераспределенные по сегментам постоянные затраты, тыс.д.е | 12 000 | 12 000 | |
| Итого постоянные затраты | 67 500 | 16 000 | 83 500 |
| Прибыль до налогообложения | 9 000 | -8 500 | 500 |
Предположим, что устранимые затраты составляют 8 000 тыс. д.е. Если маржинальная прибыль меньше устранимых постоянных затрат, то подразделение ликвидируем. Поскольку 7500 < 8000, то ликвидируем подразделение Z.
Заключение
Экономический анализ – система специальных знаний, возникновения и развитие которой обусловлено потребностями практики в аналитических разработках. Экономический анализ, базируется на законах развития и функционирования систем, направлен на познание методологии оценки, диагностики и прогнозирования финансово-хозяйственной деятельности фирм, повышает ее экономическую эффективность.
Финансовое состояние хозяйствующего субъекта – это характеристика его финансовой конкурентоспособности, использования финансовых ресурсов и капитала, выполнения обязательств перед государством и другими хозяйствующими субъектами.
Финансовое состояние является результатом взаимодействия всех элементов системы финансовых отношений предприятия, и определяется совокупностью производственно-хозяйственных факторов.
Анализ финансового состояния фирмы – это расчет, интерпретация и оценка комплекса финансовых показателей, характеризующих различные стороны деятельности организации.
В ходе работы был проведен анализ финансово-хозяйственной деятельности предприятия по данным отчетности. Было принято решение о целесообразности ликвидации неприбыльного подразделения Z фирмы «Клен». Провели обзор экономического и финансового положения субъекта, выявили наличие «больных» статей отчетности, провели оценку и анализ экономического потенциала субъекта хозяйствования, оценку имущественного положения.
Был выполнен вертикальный и горизонтальный анализ баланса. Горизонтальный и вертикальный анализ дополняют друг друга и при построении аналитических таблиц могут применяться одновременно.
Библиографический список
1. Е.А. Лясковская. Анализ и диагностика финансово-хозяйственной деятельности предприятия
2. Е.А. Лясковская. Экономический анализ. Учебно-методическое пособие
3. Управленческий учет. Учебное пособие. Под ред. А.Д. Шеремета
62