Банковская система: виды банков, их роль и функции в экономике. Банковская система Крыма
обязательства (депозиты юр. лиц, физ. лиц, включая межбанковские);
прибыль банка и др.
Коммерческие банки выступают, прежде всего, как специфические учреждения, которые с одной стороны, привлекают временно свободные средства хозяйства (кредитные ресурсы), а с другой - удовлетворяют за счет этих привлеченных средств разнообразные финансовые потребности предприятий, организаций и населения (кредитные вложения, другие активные операции).
Следует отметить, что понятие "банковские ресурсы" шире, чем понятие "ресурсы кредитования", поскольку первые предоставляются не только для целей кредитования, но и для финансирования и осуществления других активных или комиссионных операций. В Финансово - кредитном словаре дается следующее определение банковских ресурсов: "Банковские ресурсы - совокупность средств, находящаяся в распоряжении банков и используемая ими для кредитных и других активных операций". В современных экономических информационных источниках это определение более конкретизировано: "Ресурсы коммерческих банков - это их собственные капиталы и фонды, а также средства, привлеченные банками в результате проведения пассивных, а также активно - пассивных операций и используемые для активных операций коммерческих банков".
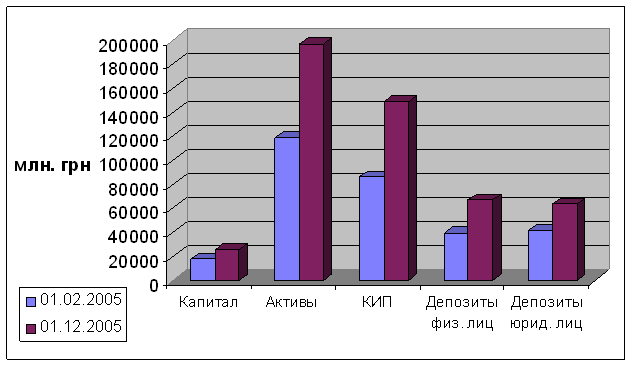 Рис. 2.1.
Динамика основных показателей банковской системы Украины
Источник: Рассчитано автором по данным НБУ на 01.12.2005 г.
| / млн. грн/ |
Таблица 2.1.
Основные показатели банковской системы Украины
| Период | Капитал | Актив | КИП |
Депозиты физ. лиц |
Депозиты юр. лиц |
| 01.02.2005 | 17595,49 | 118838,50 | 86124,38 | 39474,96 | 42148,73 |
| 01.12.2005 | 25317,62 | 196953,70 | 148875,66 | 66800,21 | 63634,81 |
Источник: Составлено автором по данным НБУ на 01.12.2005 г.
По данным табл. 2.1 видно, что с начала 2005 года идет тенденция роста основных показателей деятельности банков Украины. Капитал банков увеличился на 69,49%, активы выросли на 60,33%, КИП – на 57,84%, а депозиты юридических и физических лиц на 59,09% и 66,23% соответственно. Динамика основных показателей деятельности банков Украины изображена на рис. 2.1.
Исходя из данных в табл. 2.2. видно, что капитал банков Украины на 01.01.2006 составил 25317,62 млн. грн. Крупнейшими банками в Украине, имеющими наибольший объем банковского капитала являются Приватбанк – 2307,46 млн.грн., «Аваль» – 2098,77 млн.грн., Укрэксимбанк – 1266,97 млн.грн., а также Укрсиббанк и Укрсоцбанк – 1121,2 и 999,67 млн.грн. соответственно. Роста капитала банков осуществился за счет роста уставного капитала на 3227,3 млн. грн или на 27,8 %, общих резервов, резервного фонда и других фондов банков на 738,8 млн. грн, эмиссионной разницы на 29,2 млн. грн или на 7%.
Таблица 2.2.
| млн. грн. |
Собственный капитал банков Крыма и Украины
| Название банка | Уставной капитал | Резервы и фонды | Эмиссионная разница | Прибыль | Всего собственного капитала |
| «Морской» | 29,56 | 9,02 | 0 | 0,34 | 37,98 |
| «ОКБ» | 30,06 | 11,02 | 0 | -12,69 | 28,75 |
| «ЧБРР» | 36,00 | 9,38 | 0 | 1,11 | 46,51 |
|
Всего по Крыму |
95,63 | 29,42 | 0 | -11,24 | 113,25 |
| Всего по Украине | 16144,43 | 5498,32 | 542,53 | 2170,12 | 25450,85 |
Источник: Рассчитано автором по данным Ассоциации украинских банков на 01.01.2006г.
Капитал, мобилизованный крымскими банками на 01.01.2006 составил 113,25 млн.грн и в среднем по банкам Крыма составляет 37,75 млн. грн. Тройка крымских банков по этому показателю расположилась так: «ЧБРР» - 46,517 млн. грн., Банк «Морской» - 37,981 млн. грн, «ОКБ» - 28,752 млн. грн. Структура собственного капитала банков Крыма изображена на рис. 2.2.
| Источник: Рассчитано автором по данным Ассоциации украинских банков на 01.01.2006г. |
| Рис 2.2. Собственный капитал банков Крыма |
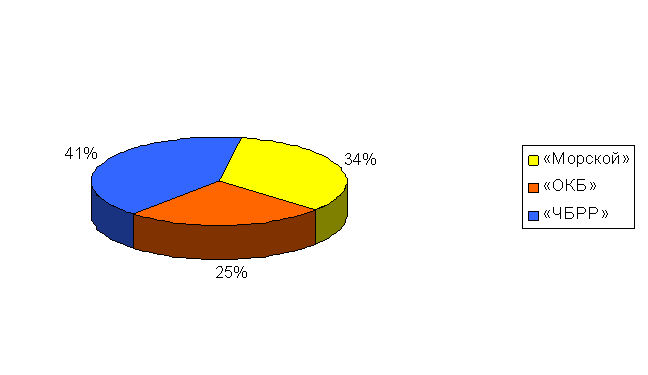
Объем суммарных активов украинских банков составил 196953,7 млн.грн. В этом направлении на начало 2006 года лидируют следующие банки: Приватбанк - 21664,36 млн.грн, "Аваль" - 19258,74 млн.грн., Укрсоцбанк - 10762,96 млн. грн., Укрсиббанк - 10669,19 млн.грн. Объем суммарных активов крымских банков составил 465,12 млн.грн. Более подробно, данные по активам Крыма рассмотрены в табл. 2.3.
Таблица 2.3.
| млн. грн |
Активы банков Крыма
|
Название банка |
Деньги в НБУ и наличные деньги банка |
Ценные бумаги |
Деньги в других банках |
Резервы от задолжности других банков |
Кредиты, которые выданы |
|
| "Морской" | 5,92 | 6,36 | 41,05 | 1,31 | 44,21 | |
| "ОКБ" | 9,76 | 38,55 | 25,21 | 1,66 | 68,45 | |
| "ЧБРР" | 27,07 | 4,88 | 28,42 | 3,14 | 95,58 | |
|
Всего по Крыму |
42,75 | 49,80 | 94,69 | 6,13 | 208,24 | |
| В том числе | ||||||
|
Название банка |
Юр. лицам |
Физ. лицам |
Основные средства |
Другие активы |
Всего активов | |
| "Морской" | 39,53 | 4,68 | 8,24 | 0,73 | 101,27 | |
| "ОКБ" | 57,33 | 11,11 | 26,37 | 4,02 | 174,02 | |
| "ЧБРР" | 76,49 | 19,08 | 15,72 | 8,47 | 183,28 | |
|
Всего по Крыму |
173,37 | 34,87 | 50,35 | 13,23 | 465,12 |
| Источник: рассчитано автором по данным НБУ на 01.01.2006г. |
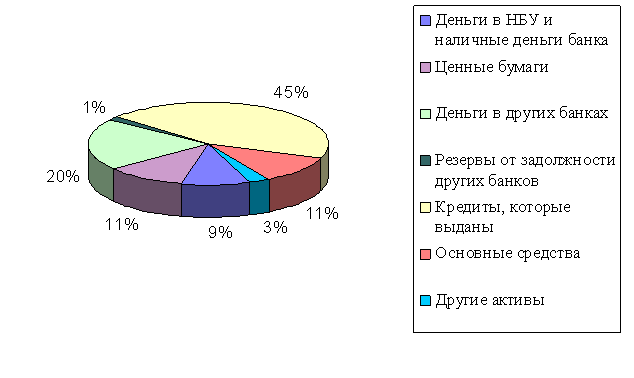
| Рис 2.3. Структура активов банков Крыма |
Кредитные операции банков хорошо отражает кредитно-инвестиционный портфель (КИП). КИП состоит из:
межбанковских кредитов;
краткосрочных кредитов;
долгосрочных кредитов;
кредитов в валюте;
приобретенных ценных бумаг и средств, вложенных в совместную
деятельность.
Таблица 2.4.
| млн. грн |
|
Название банка |
КИП |
Межбанковские кредиты |
Кредиты юр. лицам |
Кредиты физ. лицам |
Ценные бумаги |
| «ЧБРР» | 126,62 | 26,17 | 76,49 | 19,08 | 4,88 |
| «Морской» | 83,58 | 33,45 | 39,53 | 4,68 | 5,92 |
| «ОКБ» | 127,74 | 12,78 | 57,33 | 19,08 | 38,55 |
|
Всего по Крыму |
337,94 | 72,40 | 173,35 | 42,84 | 49,35 |
|
Всего по Украине |
148875,66 | 13108,23 | 89788,01 | 32512,79 | 13466,63 |
Кредитно-инвестиционный портфель банков Украины и Крыма
Источник: составлено автором по данным НБУ на 01.01.2006 г.
По состоянию на 01.01.2006 года кредитно - инвестиционный портфель банков Украины составляет 1005,92 млн.грн. в среднем по Украине (см. табл. 2.4.), из которых 16763,23 млн.грн. (12%) - портфель Приватбанка и 13853,64 млн.грн. (9,5%) - портфель банка "Аваль". КИП крымских банков составляет 337,94 млн. грн.
Отношение кредитно - инвестиционного портфеля к капиталу показывает, насколько хорошо защищены выданные кредиты собственным капиталом. В среднем по Украине этот показатель составляет 8.08, а в Крыму – 3 (см. табл 2.5). Учитывая рискованность кредитных операций, можно сказать, что банки, у которых этот показатель низкий, имеют более надежные активы, а те, у которых он высокий - потенциально более прибыльные.
Таблица 2.5.
| Банк | КИП/капитал, ед. | КИП, млн. грн | Капитал, млн. грн |
| «Морской» | 3,25 | 79,85 | 24,53 |
| «ОКБ» | 2,50 | 102,80 | 41,07 |
| «ЧБРР» | 3,40 | 117,75 | 34,45 |
| Всего в Крыму | 3,00 | 300,40 | 100,06 |
| Всего по Украине | 8,08 | 148875,66 | 18421,43 |
Отношение КИП и капитала в банках Украины и Крыма
Источник: составлено автором по данным НБУ на 01.01.2006 г.
Менее рискованным можно считать вложения банков в облигации внутреннего государственного займа. Следующим по надежности можно считать кредитование валютой под залог. Долгосрочное кредитование могут позволить банки, обслуживающие дочерние структуры (как правило, учредителей).
По данным НБУ в конце 2005 г. структура кредитно-инвестиционного портфеля банков Украины и Крыма улучшилась. В течение декабря уровень просроченных кредитов в кредитном портфеле уменьшилась на 6%.
Что касается ситуации в Крыму, то по состоянию на 01.01.2006 года банковской системой республики было направлено в экономику кредитных ресурсов на общую сумму 3181 млн.грн.,