Банковская система: виды банков, их роль и функции в экономике. Банковская система Крыма
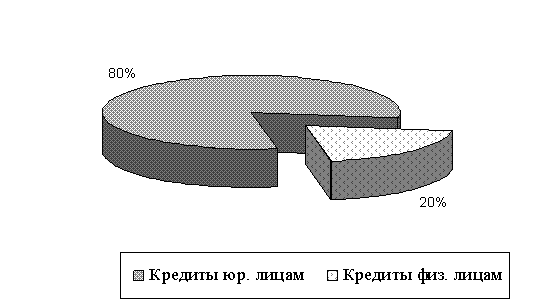
Рис 2.4. Кредиты, предоставленные коммерческими банками Крыма юр. и физ. лицам в 2005г.
Источник: рассчитано автором по данным НБУ на 01.01.2006 г.
По данным (рис.2.4) видно, что кредиты, которые предоставляют коммерческие банки физическим лицам составляют 20% от общего объема предоставленных кредитов, т.е. наибольшая доля кредитов предоставляется юридическим лицам в размере 80%. Отсюда вытекает, что кредит оказывает содействие развитию небольших предприятий, тем самым он осуществляет влияние на формирование рыночной экономики Крыма на началах частной собственности и конкурентности на рынке товаров и услуг.
Банки продолжали активно наращивать объемы кредитования физических лиц, требования, по кредитам которых с начала года увеличились на 64%. Структура требований банков по кредитам, предоставленными физическим лицам, по видам валют и срокам на начало 2005 года изображена на рис.2.5.
Источник: рассчитано автором по данным Ассоциации украинских банков на 01.01.2006 г.
Общий объем краткосрочных кредитов, выданных коммерческими банками региона составил 136 млн. грн. Специализация экономики Крыма обуславливает развитие определенных отраслей и как результат более значительные кредитные вложения в эти отрасли. Наибольший удельный вес в общей структуре задолженности по краткосрочным кредитам имеют: промышленность - 19.8%, торговля и общепит - 11.0%, сельское хозяйство - 10.6%. Вне сомнения, в современных рыночных условиях эти отрасли являются основой построения отечественной экономики, и недостаточное инвестирование средств в итоге скажется на "самочувствии" всех остальных отраслей.
Общий объем краткосрочных кредитов, выданных коммерческими банками региона составил 72 млн. грн.
Незначительные объемы долгосрочного кредитования экономики свидетельствовали, что крымские банки отдают преимущество проектам, которые могут приносить прибыль в максимально короткие сроки (следует заметить, что экономический эффект от реализации инновационных проектов "растянут" во времени). Процентные ставки по кредитам коммерческих банков находятся на высоком уровне, хотя и уменьшились сравнительно с 1992 годом более чем вдвое.
Лидером в кредитном направлении является ЧБРР. Это объясняется тем, что ЧБРР в силу своей отраслевой специфики обслуживает крупнейшие промышленные предприятия. Как известно промышленность требует значительных долгосрочных инвестиций для реконструкции производства, приобретения новых технологий, поточных линий. Долгосрочное кредитование для ЧБРР является своеобразной платой клиентам за солидные остатки на счетах. Дирекция ЧБРР попросту имеет самый большой объем привлеченных средств юридических лиц.
Следует отметить, что сектор кредитования, который еще пару лет назад был настолько же прибыльным, насколько и рискованным, остался верен себе только в части рискованности. Кризис неплатежей сказывается на возвратности кредитов и процентов по ним. По состоянию на 01.01.2006 года задолженность субъектов хозяйственной деятельности по несвоевременно погашенным ссудам банков составляет 7,1% от общей суммы выданных. По краткосрочным ссудам задолженность составила – 4,3%.
Альтернативой кредитованию предприятий и населения выступают операции на межбанковском рынке кредитных ресурсов, возможность вложить временно свободные средства в межбанковский кредит. Сумма кредитных ресурсов, проданных на крымском межбанковском рынке на 01.01.2006 составила 72,4 млн.грн. Возможность работать на межбанковском рынке является довольно привлекательной для коммерческих банков, так как банки продают "короткие" деньги (быстрая оборачиваемость средств) и получают большую гарантию возврата, нежели при кредитовании предприятий и населения. Крупнейшим продавцом на межбанковском рынке является банк «Морской» - 33,45 млн грн. Такая активность банков на межбанковском рынке кредитных ресурсов объясняется тем, что, в основном, на нем работают средние и мелкие банки, а у крупных банков нет необходимости выходить на этот рынок, так как они обслуживают крупных клиентов.
Несмотря на то, что кредитование является одной из самых основных активных операций банка, ее значение сегодня несомненно падает. Предыстория такой ситуации развивалась следующим образом. Первым быстро выросшим на дрожжах инфляции и неконкурентости стал сектор кредитования. Инфляция в тысячи процентов порождала спрос на кредитные ресурсы в 300 - 400% годовых. Банковская маржа в одну - две сотни процентов позволяла особенно не задумываться о качестве кредитного портфеля. Коммерческие банки основывались десятками в месяц, а специалистов было крайне мало. Достаточно благоприятный период для накопления банковского капитала закончился крахом. Правовая незащищенность собственности и отсутствие условий инвестирования капиталов в экономику Украины вызвали отток денежных средств за границу, а падение уровня производства и нормы прибыли в торговле значительно сократило спрос на кредитные ресурсы.
Поэтому сегодня украинские банки перестали делать ставку на кредитование как один из основных источников дохода ввиду повышенного риска невозврата кредитов, а также вследствие недостатка кредитных ресурсов, особенно долгосрочных. Основным же направлением развития в будущем планирует стать диверсификация направлений вложения ресурсов банков и расширение сферы услуг клиентам, превращение комиссий от клиентских операций в один из основных источников доходов.
Что касается обязательств (привлечения средств юридических и физических лиц на депозиты, вклады и межбанковского кредита), то общий объем привлеченных и заемных средств, мобилизованных коммерческими банками Украины – 188,427 млрд.грн, банками Крыма - 318,64 млн грн. Статистика по этому показателю приведена в табл. 2.6. Наиболее активную деятельность по привлечению средств ведут Укрсоцбанк, банк "Аваль", Сбербанк, Приватбанк.
Что касается средств, привлекаемых от населения в Крыму, то лидером в этом направлении является «ОКБ» (56,14 млн.грн). Это связано с тем, что основное направление деятельности этого банка - работа с населением. Лидером по привлечение средств юр. лиц является ЧБРР, т.к его деятельность на тесное сотрудничество с компаниями и предприятиями.
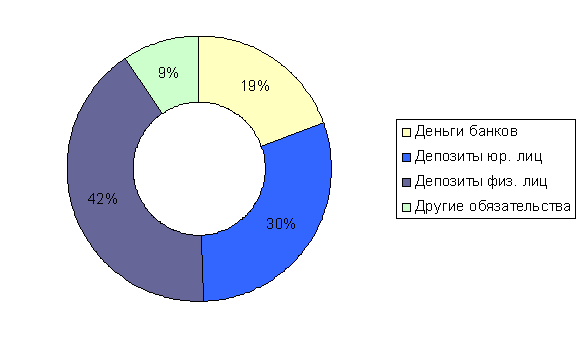
Структура обязательств банков Крыма изображена на рис. 2.6.
Таблица 2.6.
| млн. грн |
Обязательства банков Крыма
| Название банка |
Деньги банков |
Депозиты юр. лиц |
Депозиты физ. лиц |
Другие обязательства |
Всего обязательств |
| "Морской" | 20,34 | 14,38 | 20,00 | 8,07 | 63,29 |
| "ОКБ" | 34,39 | 25,66 | 56,14 | 15,36 | 132,95 |
| "ЧБРР" | 6,06 | 54,34 | 53,27 | 6,08 | 122,39 |
| Всего по Крыму | 60,80 | 94,40 | 129,42 | 29,52 | 318,64 |
Источник: составлено автором по данным НБУ на 01.01.2006 г.
| Рис 2.6. Обязательства банков Крыма |
Источник: рассчитано автором по данным НБУ на 01.01.2006 г.
По данным табл. 2.7. видно, что на начало 2006 года украинские коммерческие банки получили 2110,993 млн.грн. прибыли. Самым прибыльным украинским банком можно назвать Приватбанк, он получил 22% от общей суммы прибыли. Также можно выделить Укрэксимбанк и Укрсоцбанк - 180,546 млн.грн. и 117,339 млн.грн. соответственно.
На начало 2006 года крымские коммерческие банки получили 11,242 млн грн убытков. Наибольше убытков понес ОКБ- 12,699 млн грн, а прибыли ЧБРР – 1,112 млн грн.
Таблица 2.7.
| млн. грн |
Прибыль банков Украины и Крыма
|
Всего прибыли на 01.01.2005 |
Всего прибыли на 01.01.2006 |
|
| «Морской» | 0,21 | 0,34 |
| «ОКБ» | 0,54 | -12,69 |
| «ЧБРР» | 0,92 | 1 ,11 |
| Всего по Крыму | 0,168 | -11,24 |
| Всего по Украине | 1262,74 | 2170,09 |
Источник: составлено автором по данным Ассоциации банков Украины на 01.01.2006 г.
Однако жизнь показала, что никакой из абсолютных показателей (валюта баланса, прибыль, капитал, уставный фонд, рентабельность капитала) и темпы его роста сами по себе ничего не говорят. Сегодня мы имеем возможность наблюдать развал банков, у которых с абсолютными показателями пару лет назад все было в порядке.
Устойчивость любого банка определяется сбалансированностью активов и пассивов, качеством кредитно - инвестиционного портфеля и количеством обслуживаемых клиентов. А последнее определяется качеством предоставляемых услуг и разветвленностью сети филиалов.
Однако с филиальной системой тоже надо быть очень осторожным, поскольку далеко не всегда центральный офис может уследить за возможным разворовыванием ресурсов на местах.
Искусство управления банком и состоит в умении руководства привлечь необходимое количество клиентов, сбалансировав риски в различных сегментах финансового сектора, обеспечив безусловное обслуживание клиентских платежей.
Вне сомнения, за 2006 год усилили свои позиции Приватбанк, в группу крупных "новых" банков ворвался Укрсиббанк, сохранили свои ведущие позиции "Аваль", Укрсиббанк, Укринбанк, Райфайзенкбанк Украина, Укрсоцбанк, Сбербанк. Усилились позиции «Кредит-банка» Украина, Укрпромбанка, банка "Надра".
На основе данных, приведенных выше, можно сказать, что крымские банки находятся на стадии развития. Основные показатели их деятельности имеют тенденцию к росту. Увеличивается капитал банков, объем активных и пассивных операций, растет количество предлагаемых банками услуг. Кредитуя предприятия и население Крыма, оказывая другие услуги, они помогают развитию экономики Крыма.
Живя в условиях перманентного экономического спада и постоянно меняющегося законодательства, банки, тем не менее, умудряются делать инвестиции в развитие собственной материальной базы, предлагать клиентам все новые и новые виды услуг, порождать новые хорошо оплачиваемые рабочие места. Банковская система сегодня указывает обществу путь, по которому можно выйти из кризиса. Да, есть банкротства, но есть и поступательное движение к развитию, которое устраняет неэффективно функционирующие звеньев.
Раздел 3. Рекомендации по стабилизации положения банковской системы Украины и Крыма
В данной работе, посвященной деятельности банков Украины и Крыма проанализировано состояние банковской системы в 2005 году, дана краткая характеристика ее элементов и проведен анализ деятельности коммерческих банков Крыма и Украины в целом. Основной акцент сделан на анализе ресурсов и активных операций коммерческих банков Крыма. Сегодня, в условиях развития товарного и становления финансового рынка, резко меняется структура банковской системы. Появляются новые виды финансовых учреждений, новые кредитные инструменты и методы обслуживания клиентов. Идет поиск оптимальных форм устройства кредитной системы, эффективно работающего механизма на рынке капиталов, новых методов обслуживания коммерческих структур. Создание устойчивой, гибкой и эффективной банковской инфраструктуры - одна из важнейших задач экономической реформы в Украине. Задача усложняется тем, что кроме чисто экономических трудностей добавляются социальные: постоянно меняется законодательная база; разгул преступности в стране - как следствие - желание мафиозных структур прибрать к рукам такое высокодоходное в условиях инфляции дело, как банковское; стремление большинства банков получить сиюминутную прибыль - как следствие - развитие только одного направления деятельности, что ведет к угрозам банкротства отдельных банков и кризисам банковской системы в целом.
Современное состояние банковской системы Украины можно охарактеризовать, как вяло текущий кризис, который постоянно держит в напряжении всех субъектов финансового рынка. Прежде всего, он вызван объективными финансовыми неурядицами, вытекающими из общего состояния экономики государства, отсутствия надлежащего опыта и, соответственно, подготовленных кадров для функционирования банков в условиях рыночных преобразований.
Вместе с тем в значительной мере финансовые проблемы многих банков связаны с субъективными факторами, в частности со слишком рискованной кредитной политикой в погоне за высокими прибылями, невзвешенными расходами на развитие филиалов без учета их потенциальной доходности. Из 229 украинских банков 25 находятся в режиме финансового оздоровления, 20 - в стадии ликвидации, 22 признаны банкротами, по 6 принято решение о прекращении их деятельности.
Однако нельзя не отметить и положительные тенденции, характерные для нынешнего этапа развития отечественной банковской системы, среди которых следует в первую очередь отметить рост кредитных вложений в экономику. Доля ценных бумаг в кредитно - инвестиционном портфеле банков на протяжении 2005 года выросла с 5.1% до 16.4%. Также растет доля банковских пассивов, деноминированных в национальной валюте. После длительного периода понижения был отмечен рост прибыльности активов к капиталу 2005 года.
Нельзя не отметить роста дисциплины банков в соблюдении обязательных нормативов их деятельности. В сравнении с 1 января 2005 года количество банков, нарушивших нормативы, уменьшилось на 48, или почти в 3.3 раза.
Проведенный анализ дает возможность сформулировать предложения и дать рекомендации по стабилизации положения дел в банковской системе Крыма и Украины.
Предложения по дальнейшему развитию и совершенствованию деятельности коммерческих банков:
1. В своей деятельности ориентироваться на оптимальное соотношение прибыльности и рискованности банковских операций, так как это служит залогом успешной работы банка.
2. Повысить качество и расширить спектр банковских услуг, так как обострение конкуренции на финансовом рынке может затруднить развитие коммерческих банков, поставив вопрос о выживании. Выдержать ее смогут лишь те коммерческие банки, которые будут готовы к полномасштабной деятельности.
3. Привлекать к работе высококвалифицированных специалистов, владеющих современными методами банковской работы. В практической деятельности коммерческих банков развитых стран давно стали привычным такие понятия, как стратегическое планирование, стратегическое управление, стратегическое мышление, стратегические отношения с клиентами, концепции услуг, продажи, маркетинга.
Эти предложения касаются работы отдельно взятого банка, а банковская система Крыма нуждается в более детальных рекомендациях.
Необходимо отметить углубление экономического кризиса в республике, что не может не оказывать негативного влияния на развитие банковской системы Крыма. Растет число банковских учреждений имеющих убытки. Проблематичным для большинства банков является увеличение уставного фонда. Вследствие взаимных неплатежей субъектов хозяйственной деятельности большое количество банков не в состоянии выполнить возложенные на них функции по кредитно - расчетному обслуживанию клиентов, снижается их ликвидность и платежеспособность. Ухудшается состояние налично-денежного оборота.
В связи с этим в целях стабилизации положения в банковской сфере рекомендуется следующее:
1.Осуществить радикальную комплексную переработку банковского законодательства Украины с целью приведения его в соответствие с мировой практикой и спецификой экономики Украины и Крыма, в частности установить систему налоговых льгот на прибыль банков.
2. В целях повышения ликвидности и финансовой устойчивости разрешить банкам при формировании уставных фондов учитывать в их составе высоколиквидные материальные активы в виде зданий и сооружений, в которых размещаются банки, и рассмотреть возможность уменьшения норм обязательного резервирования привлеченных средств.
4. Создать систему информирования по финансовому состоянию банков.
5. Создать систему реанимирования банков, попавших в затруднительное финансовое положение.
6. Для улучшения системы охраны банков добиться отмены монополизма органов внутренних дел и разрешить банкам иметь собственную охрану.
7. Направление совершенствования банковской деятельности – расширение круга услуг, оказываемых банками их клиентам, то есть диверсификация банковской деятельности в самом широком смысле. Необходимость совершенствования банковской деятельности в