Ценообразование
 - число лет, в
течение которых
инвестор владел
облигацией.
Цены государственных ценных бумаг.
По государственным долгосрочным облигациям банк России еженедельно устанавливает котировку облигаций, т.е. специальные цены их реализации и покупки, различающиеся по группам разрядов. Общий объем займа ГДО в 80 млрд. Руб. разделен на 16 разрядов по 5 млрд. руб. в каждом. Разряды объединены в четыре группы:
1-4-й разряды - группа «Апрель»
5-8-й разряды - группа «Июль»
9-12-й разряды - группа «Октябрь»
13-16-й разряды группа «Январь».
По этим ценам обязаны совершать операции все его учреждения. В настоящее время цены облигаций составляют порядка 50% от номинала.
Кроме цены, покупатель ГДО уплачивает продавцу причитающийся процентный доход за период, начинающийся со дня, следующего за днем выплаты последнего купона, и завершающийся днем расчета по сделке включительно. Процент рассчитывается по формуле:
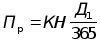 ,
где:
К - процентная
ставка купона
(15%); Н - номинальная
цена облигаций;
 - количество
дней прошедших
после выплаты
последнего
купона.
Кроме того покупатель уплачивает налог на операции с ценными бумагами по ставке 0,1% от суммы сделки.
Банк России, объявляя в официальных сообщениях доходность ГДО, пользуется следующей формулой:

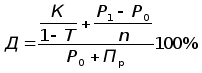
где:
К - доход по купону
(15%); Т - ставка налога
на доходы (0,30);
 - цена перепродажи,
руб. за шт.;
 -
цена покупки,
руб. за шт.; n
- количество
лет до перепродажи;
 - процентный
доход.
Размещение государственных краткосрочных облигаций осуществляется в форме аукциона, проводимого банком России по поручению Минфина РФ. На аукцион дилеры подают две заявки от своего имени и объединенную заявку инвесторов. Каждая заявка может содержать неограниченное число конкурентных предложений и одно неконкурентное предложение. В конкурентном предложении указывается цена, по которой покупатели готовы купить ГКО, и соответствующее этой цене количество облигаций. Цена устанавливается в процентах от номинала с точностью до сотых долей процента. В неконкурентной заявке указывается общее количество ГКО, которое покупатели готовы купить по средневзвешенной цене аукциона. Средневзвешенная цена рассчитывается по следующей формуле:
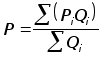 ,
где:
P- средневзвешенная
цена на аукционе;
 - цена по удовлетворенной
конкурентной
заявке на аукционе;
 -
количество
облигаций по
удовлетворенной
заявке.
Конкурентные заявки ранжируются банком России в сводный реестр. На основании которого эмитент определяет цену отсечения (минимальную цену продажи облигаций). Конкурентные заявки с ценами выше цены отсечения удовлетворяются по указанным в них ценам. По ним определяется средневзвешенная цена аукциона, по которой в свою очередь удовлетворяются неконкурентные заявки. Не проданные на аукционе облигации могут быть доразмещены на вторичном рынке.
Банк России рассчитывает доходность ГКО по формуле:
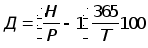 ,
где: Д - годовая доходность ГКО, %; Н- номинал облигации, руб.; Р - цена облигации, руб.; Т - срок до погашения облигации, дни.
Купонный доход по облигациям федерального займа с переменным купонным доходом объявляется по первому купону за 7 дней до даты выпуска облигаций, а по остальным - за 7 дней до даты выплаты дохода по предшествующему купону. Купонная ставка ОФЗ рассчитывается на основе доходности ГКО. Она определяется как средневзвешенная доходность всех выпусков ГКО в течение торговой недели, предшествующей дате объявления купона. При этом в расчет берутся только выпуски, имеющие срок погашения +- 30 дней от даты выплаты купонного дохода. Таким образом, купонная ставка изменяется в каждом купонном периоде.
Величина купона в рублях рассчитывается по формуле:
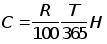 ,
где: R- купонная ставка (% годовых); Т - купонный период, дни; Н - номинал облигации, руб..
Накопленный купонный доход за промежуток времени t рассчитывается по формуле:
 ,
%
или
 ,
руб.
Доходность ОФЗ-ПК объявляется банком России без учета налоговых льгот:
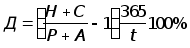 ,
где: Н - номинал акции, руб.; Р - цена облигации, руб.; С - величина купона, руб.; А - накопленный с начала купонного периода доход, руб.; t - срок окончания текущего купонного периода, дни.
Ценообразование на денежном рынке.
С развитием рыночной экономики произошла трансформация денег, и большую роль при этим сыграли коммерческие банки. Кроме функций обращения товаров, деньги стали выступать на рынке как любой другой товар. Купля и продажа денежных знаков приобрел а широкие размеры. Появился и стал развиваться денежный рынок.
Денежный рынок - система экономических отношений , которые складываются в обществе между производителями и потребителями посредством денег как меры стоимости, средства обращения и платежа, а также по поводу купли-продажи денежных знаков или долговых обязательств.
На рынке деньги выступают в виде банкнот и монет (наличные деньги), а также как безналичные деньги, в виде записей на счетах в банках (чеки, текущие счета), в виде долговых обязательств, подтверждающих взаимную задолжность покупателей и продавцов (векселя, обязательства и т.д.)
Между двумя видами денег существует прямая связь: из одного вида деньги легко могут переходить в другой и наоборот. Выполнение деньгами функции накопления порождает ценные бумаги, которые также, как отмечалось выше, являются объектом купли-продажи и преопределенных условиях могут заменять денежные знаки.
Передача денег от одного владельца к другому, их способность содействовать нормальному кругообороту товаров, возможности превращения денег в другие формы получения доходов (ценные бумаги, недвижимость, иностранная валюта) определяет их ликвидность. Центральное место на денежном рынке занимают купля-продажа иностранной валюты.
Международный Евро-влютный рынок начал свое существование 1950 году. Советские государственные структуры приняли решение держать свои валютные запасы в долларах США. Желание было обусловлено тем. Что доллар являлся наиболее предпочтительной валютой для финансирования международных операций. СССР держал свои долларовые запасы в Нью-Йорке, пока американское правительство не объявило, что эти деньги могут быть заморожены. Реакция было такова, что советское правительство перевело свои валютные запасы в Лондон, считая, что политический риск там ниже, чем в Нью-Йорке. Банк, где были размещены эти деньги, и стал началом Международного Европейского валютного рынка.
В целом валютный рынок является самым большим рынком в мире. По предварительным подсчетам считается, что за последние годы ежедневный объем совершаемых в мире валютных сделок удвоился. Для иллюстрации можно отметить, что объем совершаемых сделок на этом рынке в сто раз больше, чем на Нью-Йорской фондовой бирже. Валютный рынок работает 24 часа в сутки и двигается от одного финансового центра к другому - от Токио до Гонконга, Сингапура, Кувейта, Лондона, Нью-Йорка, Сан-Франциско, Сиднея и обратно к Токио.
Основная доля совершаемых валютных операций заключается в движении капитала от одного центра к другому с помощью купли-продажи иностранной валюты, и только 1-2% из всех сделок приходится на покрытие торговых операций.
Валютные операции подразделяются на наличные (спот), при которых использование наличной иностранной валюты в момент оформления сделки должно немедленно или в течение двух рабочих дней отправиться (технически) на счет покупателя. Существуют и срочные (форвардные) валютные сделки, при которых покупка или продажа иностранной валюты совершается в определенный день, а платежи проводятся через оговоренный срок по фиксированному курсу в момент заключения контракта. Форвардные сделки существуют не для всех видов валют. Например, не существует форвардный рынок для бразильского крузейро. Для основных западноевропейских валют форвардные курсы могут охватывать срок до десяти лет, существуют и такие, для которых форвардный курс может длиться всего год или полгода.
Лондон является самым большим в мире валютным центром, на втором месте - Нью-Йорк и Токио - на третьем месте. Две трети Лондонского оборота состоят из сделок спот и только одна треть приходиться на срочные (форвардные) сделки, продолжительностью до одного месяца.
Валютные рынки не имеют физического места нахождения, они свободны во времени и пространстве. Основными участниками являются коммерческие банки и центральный банк. Компании и частные лица обычно покупают или продают валюту через коммерческие банки. Сделки совершаются с помощью технических средств - телефон, телефакс, телекс и т.д.
Операции по купле-продаже иностранной валюты имеют две формы сделок: наличная (спот) и срочная (форвардная). Форвардный курс отличается от курса спот на величину форвардной маржи. Маржа может быть в виде премии к спот-курсу или в виде дисконта (скидки). В первом случае форвардный курс выше спот-курса, во втором - ниже. Форвардный курс применяется в основном для страхования платежей во избежание эвентуальных потерь или для получения прибыли в связи с будущими изменениями валютного курса. Так, если нужно купить 100000 ДМ в течении полугода, то можно заключить шестимесячный форвардный контракт. Форвардная котировка валюты по этому контракту - это цена, согласованная сейчас для оплаты через шесть месяцев, когда перевод валюты будет совершен.
Если шестимесячный форвардный курс ДМ / $ определен в 0,5333 $ за ДМ, в противоположность спот-курсу 0,5304 $ , то видно, что надо заплатить больше долларов для покупки ДМ по цене форвард, чем по цене спот, В этом случае говорим, что доллар торгуется с форвардным дискаунтом. Другими словами, ДМ торгуется с форвардной премией. Представленную в пересчете на год форвардную премию можно вычислить следующим образом:
(0,5333 - 0,5304) / 0,5304 * 12/6 *100 = 1,09.
Допустим, что форвардный курс и процентные ставки находятся в равновесии, то можно сказать. Что с форвардной премией относительно другой валюты будет продаваться валюты той страны, у которой процентные ставки ниже, и наоборот, с форвардным дискаунтом будет продаваться та, у которой процентные ставки выше.
Поскольку цены на форвардном рынке привязаны к разнице в процентных ставках, то можно определить форвардный курс по формуле:
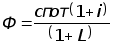 ,
где:
Ф - форвардный
курс валюты;
 - процентные
ставки по
межбанковскому
кредиту;
 - ЛИБОР (Лондонская
ставка по
межбанковским
депозитам).
На открытых финансовых рынках существует связь между ссудным процентом, обменным курсом валюты и уровнем инфляции. Правительства многих стран проводят рестриктивную политику на внутреннем рынке в связи с вывозом капитала. Одним из методов этой политики является регулирование ссудного процента.
Прежде чем определить взаимосвязь между четырьмя понятиями, введем некоторые обозначения:
Обменный
курс лира
стерлинг/доллар:
 =
спот курс;
 = форвардный
курс; *
 = ожидаемый
спот-курс в
будущем.
Годовой
ссудный процент:
 = ссудный процент
Евродоллара;
 = ссудный процент
Евростерлинга.
Годовой
уровень инфляции:
 = уровень цен
в США;
 = уровень цен
в Англии; = *
ожидаемая
инфляция в США;
*
= ожидаемая
инфляция в
Англии.

 Изменение
процентных
Эффект
Фишера
Ожидаемое
изменение
ставок уровня инфляции

 равенство

Паритет процентных Паритет покупательной
ставок способности
равенство равенство равенство
Р
 азница
между форвард-
Теория
ожидания
Ожидаемые
изменения
ным и спот курсом в спот курсе
