Ценообразование
Платежи за право на добычу полезных ископаемых установлены в зависимости от уровня их цен. Так, по благородным металлам только плата за право на добычу и отчисления на воспроизводство без учета потерь увеличивают цену примерно на одну пятую часть.
В числе налоговых платежей важное место занимают отчисления, формирующие внебюджетные фонды социальной защиты населения: пенсионный фонд, фонд занятости, фонд государственного социального страхования, фонд обязательного медицинского страхования. Подавляющая часть этих платежей включается в себестоимость продукции. В составе себестоимости продукции учитываются далее платежи за предельно допустимые выбросы загрязняющих веществ, по обязательному страхованию имущества предприятия, часть отчислений в дорожные фонды, а также другие налоги, сборы (на рекламу, земельный налог, таможенные пошлины, государственные пошлины, разовый регистрационный сбор, гербовый и лицензионный сборы, налог на операции с ценными бумагами и т.д.)
Еще один платеж - налог на имущество. Хотя он относится на финансовые результаты деятельности предприятий, но тем не менее может быть отнесен к налогам, включаемым в себестоимость продукции, поскольку уплачивается из прибыли до ее налогообложения.
Отмеченные выше налоги по разному воздействуют на структуру и уровень затрат и цен по отраслям и отдельным предприятиям , но в целом они оказывают более ограниченное влияние на уровень цен, чем платежи из прибыли и косвенные налоги, так как в формировании доходов бюджета их удельный вес не превышает 15%. Но в структуре цен на продукцию отдельных предприятий, особенно добывающих отраслей они существенны.
Налоговыми платежами, наиболее активно воздействующими на уровень и структуру цен, являются налог на прибыль, налог на добавленную стоимость и акцизы. Основным объектом налогообложения предприятий является прибыль, представляющая главный источник, из которого изымаются разнообразные налоговые платежи. Любое государство принуждает предприятия поделиться своим чистым доходом с обществом посредством передачи части дохода предприятия в общественную копилку - государственный бюджет. В России ставка налога на прибыль составляет 35% из которых 13% направляется в республиканский бюджет, а 22% - в соответствующие бюджеты субъектов федерации.
На уровень цен особенно большое воздействие оказывает налог на добавленную стоимость и акцизы. НДС представляет собой изъятие в бюджет части прироста стоимости, созданной в процессе производства товаров, работ и услуг, и вносится в бюджет по мере их реализации. Раньше в СССР действовал налог с оборота. Он эффективно применялся в условиях государственного регулирования цен, установления фиксированных оптовых и розничных цен в стране. Особенностью этого налога было то, что он не включался в цену товара, а наоборот: сначала государство определяло уровни розничной и оптовой цены на товар, а затем получаемая между розничной и оптовой ценой разница изымалась в доход бюджета. НДС , как и акциз, схож с налогом с оборота в том смысле, что всю его тяжесть несет конечный потребитель. Фактически НДС - это налог не на предприятия, а на потребителя, так как при свободном ценообразовании в принципе ничего не мешает продавцам компенсировать налоговые потери за счет роста цен. В настоящее время ставка налога составляет 20%.
В результате введения НДС все цены были увеличены почти на треть. Наибольшее влияние на уровень цен оказывает НДС по подакцизным товарам, когда ставка налога на НДС применяется к ценам, включающим акцизы. Это серьезно увеличивает косвенное налогообложение товаров.
Акцизом называют разновидность косвенных налогов на товары и услуги предприятий, прямо включаемых в виде надбавок в цену или тариф. Акциз включается в цену продаваемой продукции и услуг, поэтому их конечными плательщиками выступают потребители. Диапазон действия акцизов невелик: облагают такие товары как табак, спиртные напитки, ювелирные изделия, автомашины, бензин, меха, ковры и т.д. Ставки акцизов дифференцированы по товарным группам и видам товаров в широком диапазоне от 10 до90%.
Разновидностью налоговых платежей являются таможенные пошлины. В мировой практике таможенное налогообложение ввозимой продукции имеет целью ограждение национального рынка от иностранных товаров, реализуемых по ценам ниже цен продукции отечественных производителей. Экспортируемые же товары обычно не облагаются налогом.
Использование импортных пошлин в сложившейся экономической ситуации имеет целью пополнение доходов бюджета и ограничение импорта в условиях дефицита платежного баланса и нарастания внешней за должности. Импортные пошлины устанавливаются в процентах к конкретной стоимости товаров, пересчитанной в рубли по курсу, установленному для данной валюты Центробанком.
Налоги и цены взаимодействуют не только в рамках затратной составляющей цены, но обуславливаются и платежеспособным спросом. Инфляционный рост цен ведет к увеличению расходной части бюджетов и внебюджетных фондов, что порождает потребность наращивания доходов. Определенная доля налоговых поступлений растет параллельно с ростом цен, так как многие из них по форме исчисления связаны с ценой в целом или с ее составляющими. Но когда этого недостаточно, ставки налогов растут, вводятся новые налоговые платежи.
Если говорить о России, то ее главная особенность, с точки зрения налоговой системы, состоит в том, что вся тяжесть налогового бремени падает на юридических лиц, прежде всего на промышленные предприятия. Из каждой сотни заработанных рублей промышленность отдает казне 31 рубль. В России доля подоходного налога относительно невелика (14% от всех поступлений, вместо 35% в Великобритании или 41,5% в Японии) и высока доля налога на прибыль предприятий (20% против 4,3% в Германии или 9,1% в Великобритании). Реально российские юридические лица представляют банки и финансовые структуры, которые минимизируют налоги путем различных «мероприятий», промышленные предприятия, которые не платят налоги явочным порядком, и малый бизнес, который платит, но мафиозным структурам. Физические лица платят подоходный налог, который в последнее время существенно возрос - годовая ставка подоходного налога составляет 12%, а затем свыше годовой заработной платы в 30 тыс. руб. быстро увеличивается.
Растут и таможенные пошлины: налог, уплачиваемый за перемещение товара через границу. Хотя пошлины за ввозимые куриные окорочка взыскиваются не с их- покупателя, а с «Союзконтракта», импортер возмещает свои расходы за счет кошелька потребителя. Если трудно определить, помогают ли высокие пошлины на импортные автомобили отечественным автомобилестроителям, то можно быть уверенным, что они бьют по карману остальных граждан.
Еще два налога, уплачиваемые предприятием - налог за пользование автотранспортом и налог на содержание социально-культурной сферы - 1,5%.
Другие российские налоги - налог на имущество, лицензионные сборы, платежи за пользование недрами не так существенны. Кроме того, предприятия делают взносы в четыре государственных внебюджетных фонда: пенсионный, социального страхования, медицинского страхования и фонд занятости. Общая сумма этих отчислений - 38,5 с фонда оплаты труда. Страшнее всего для предприятия отчисления в пенсионный фонд, так как за их просрочку приходится платить 1% пени в день. Два-три месяца невыплаты зарплаты работникам способны сделать банкротом любое предприятие. Особенно незаслуженно несут здесь потери предприятия «оборонки», которые не платят рабочим потому, что им самим государство не заплатило.
Все эти налоги устанавливаются на федеральном уровне, хотя часть из них поступает в местные бюджеты. Коме того, в России есть местные налоги. Их количество необозримо. Творческая фантазия местных властей плодит такие налоги, как налог на содержание излишнего поголовья дойных коров (Башкортостан) , сбор за пользование иностранных алфавитов (Липецкая и Орловская области), сбор за выдачу справок органами исполнительной власти, сбор на содержание футбольной команды (Брянская область) и т.д. и т.п. В некоторых областях до 80% налоговых поступлений от местных налогов составляют штрафы.
Налоги представляют собой очень значимый фактор ценообразования. Влияние налогов на цену товарной продукции - сложный многофакторный процесс, поддающийся только упрощенному, модельному анализу. Рассмотрим модель свободного, конкурентного рынка, на котором цена товара складывается под воздействием спроса и предложения и представляет равновесную цену в каждый период времени. Предположим также, что все прочие внешние факторы ценообразования, кроме налогов, в рассматриваемый период времени остаются неизменными.
 Р




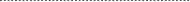


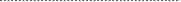
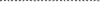





 Q
Рис.12. Воздействие изменения налога на кривые спроса и равновесия
На графике
исходное состояние
обозначено
индексом «0»,
а последующие
состояния,
возникающие
при изменении
налогов, индексом
«1», «2» и т.д.
Равновесие
спроса и предложения
первоначально
установится
в точке пересечения
кривых
и
.
Точке равновесия
соответствует
равновесная
цена
 .
Предположим,
что увеличены
действующие
налоговые
ставки или
введен новый
налог. Для
производителя
это означает
прежде всего
увеличение
его издержек,
затрат. Поэтому
он попытается
сместить кривую
предложения
вверх в положение
.
Этому положению
соответствует
новая точка
равновесия
и равновесная
цена
 ,
превышающая
равновесную
цену
.
Если предположить,
что кривая
останется
неизменной
по сравнению
с исходным
положением,
то производитель
попытается
сдвинуть кривую
своего предложения
таким образом,
чтобы новая
равновесная
цена
удовлетворяла
условию:
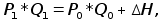
где:
-
исходное значение
объема спроса
на товар;
-
новое значение
величины спроса
на товар;
 -
общее увеличения
налогообложения
производителя,
то есть сумма
налога, которую
он дополнительно
должен в течении
периода удовлетворения
спроса
на рассматриваемый
товар.
Приведенное уравнение представляет условие сохранение дохода производителя при увеличении налога. Из него следует, что доход будет сохранен, если производитель установит на свой продукт новую цену, равную :
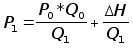 .
Если часть