Иностранные инвестиции и их влияние на стабильность российской экономики
Курсовая работа по дисциплине «Экономическая теория»
на тему «Иностранные инвестиции и их влияние на стабильность российской экономики»
Москва 2006 год
Содержание
Введение
1. Инвестиционная привлекательность России
2. Масштабы и структура притока иностранных инвестиций в Россию
3. Государственная политика в сфере инвестиционного сотрудничества Заключение
Список литературы
Введение
Для любой экономики, на каком бы этапе развития она не находилась, инвестиции являются основным фактором экономического благополучия. От их количества и качества в текущем периоде зависит будущее отдельных фирм и национальной экономики в целом. В кризисной экономике России темпы сокращения инвестиций опережали темпы спада производства, формируя основу для еще большего сокращения ВВП и производных от него показателей. В свою очередь выход из кризиса и устойчивый рост возможны только на основе инвестиций и обновления основного капитала. Этим обусловлена актуальность данной проблемы. От инвестиционного процесса зависит эффективность решения главных экономических и социальных задач общества. Инвестиционной динамикой определяется конкурентоспособное место национальной экономики на мировых рынках. Инвестиции выступают базисным фактором обеспечения и укрепления национальной безопасности.
Поставленная перед правительством России задача удвоения ВВП до 2010 года во многом связана с активизацией инвестиционного процесса в стране. Для России, существенно состарившей свои основные фонды за последние десятилетия, вопрос об инвестициях встал сейчас особенно остро. Причины инвестиционного кризиса тесно связаны с причинами экономического кризиса 90-х годов XX столетия. Объективными причинами следует считать высокую изношенность основных фондов и неэффективную структуру экономики за счет ее утяжеления производством военной продукции. К субъективным причинам инвестиционного кризиса можно отнести целенаправленную деятельность государственных институтов, способствовавших сокращению инвестиций независимо от намерений и провозглашенных целей. Субъективные причины сконцентрированы вокруг радикальной экономической реформы: либерализация цен, приведшая к обесцениванию амортизационных фондов и оборотных средств производителей товаров и услуг, политика финансовой стабилизации, имеющая антиинвестиционную направленность и т.д.
Важнейшим условием привлечения иностранных инвестиций в Россию (и последующего экономического роста страны) является создание благоприятного инвестиционного климата. Рыночные институты и законодательство России нуждаются в совершенствовании, но и в таком виде, в каком они находятся сейчас, они в основном способны обеспечить функционирование необходимых механизмов инвестирования. Круг сравнительных преимуществ российской экономики, способных привлечь иностранного предпринимателя, достаточно широк: дешевые и многочисленные природные ресурсы, относительно недорогая и квалифицированная рабочая сила, уникальное экономико-географическое положение. В то же время наша страна испытывает очевидную потребность в еще одном факторе производства – капитале.
Целью привлечения иностранных инвестиций является подъем и развитие собственного производства, в связи с чем необходима налаженная система контроля потоков иностранного капитала, чтобы не допустить угрозы национальной безопасности (в том числе экономической).
Иностранные инвестиции представляют собой капитальные средства, вывезенные из одной страны и вложенные в различные виды предпринимательской деятельности за рубежом с целью извлечения предпринимательской прибыли или процента.
Важное значение при анализе иностранных капитальных вложений имеет выделение прямых, портфельных и прочих инвестиций.
Прямые иностранные инвестиции – вложения иностранных инвесторов (не менее чем 10 – 20% суммарной стоимости объявленного акционерного капитала) дающие им право контроля и активного участия в управлении предприятием на территории другого государства.
Портфельные инвестиции – вложения иностранных инвесторов (составляющие менее 10% общего объема акционерного капитала), осуществляемые с целью получения определенного дохода, а не права контроля объекта вложения. К ним также относятся вложения зарубежных инвесторов в облигации, векселя, другие долговые обязательства, государственные и муниципальные ценные бумаги. В большинстве случаев такие инвестиции производятся на рынке свободно обращающихся ценных бумаг.
Под прочими инвестициями понимаются вклады в банки, товарные кредиты и т.д.
Приоритетное значение среди рассмотренных форм иностранных инвестиций имеют прямые инвестиции, которые используются для создания и развития предприятий и организаций на территории принимающей страны. Преимущество данных инвестиций состоит в том, что они способствуют развитию производительных сил страны, увеличивают занятость, обеспечивают доступ к новым технологиям, приводят к замещению части импорта отечественным производством, расширяют налоговую базу, способствуют увеличению экспорта и, как результат всего этого, повышают темпы роста, увеличивают национальный доход и уровень жизни населения.
Важным условием привлечения иностранных инвестиций, способствующим минимизации рисков зарубежных инвесторов, является государственное гарантирование прав и интересов иностранных инвесторов. Принятый в 1999 году федеральный закон «Об иностранных инвестициях в Российской Федерации» направлен на создание благоприятного инвестиционного климата, привлечение и эффективное использование иностранных инвестиций, предусматривает предоставление осуществляющим их субъектам гарантий стабильности условий деятельности в России, а также констатирует соответствие правового режима иностранного инвестирования в РФ нормам международного права.
Для того чтобы оценить роль иностранных инвестиций в экономике России, рассмотрим причины инвестиционной привлекательности нашей страны, масштабы и структуру притока капитальных вложений.
1. Инвестиционная привлекательность России
Возможности России в привлечении иностранных инвестиций зависят в первую очередь от тех реальных экономических активов, которыми она располагает. Главным критерием, которым оперирует в этой связи современная экономическая наука, является категория национального богатства.
В стоимость национального богатства включаются нефинансовые производственные активы (основные фонды, запасы материальных оборотных средств); непроизводственные активы, в том числе материальные (земля, запасы полезных ископаемых, естественные биологические и подземные водные ресурсы); нематериальные запасы (лицензии на использование изобретений, «ноу-хау», передаваемые договоры, финансовые активы, золото, акции промышленных компаний, государственные ценные бумаги и др.).
По предложенной Всемирным банком методике исчисления «национального богатства на душу населения», Россия заняла лишь 53-е место в мире, в то время как по методикам, учитывающим природный и интеллектуальный потенциал, она опережает большинство промышленных стран, в том числе США – в 2-3 раза, Германию – в 5-6 раз, Японию – в 18-20 раз.1
Так или иначе, несомненно, одно: по имеющимся на территории России природным ресурсам, накопленному за долгие годы промышленно – производственному потенциалу и многочисленному отряду ученых, инженеров, квалифицированных рабочих, составляющих «интеллектуальный капитал», Россия, безусловно, занимает одно из ведущих мест в современном мире.
Одним из основных факторов привлекающих внимание зарубежных инвесторов к нашей стране является наличие огромного природного потенциала. По запасам природных ресурсов Россия считается одной из богатейших стран мира. В недрах России хранится более 20% общемировых запасов полезных ископаемых, в том числе 35,4% - природного газа, 32% - железа, 31 – никеля, 29 – бурых углей, 27 – олова, 21 – кобальта, 16 – цинка, 14 – урана, 13 – нефти, 12 – свинца, 11% - меди, значительные количества алмазов, золота, платины и других ценных и редких металлов.
Россия не только хранит, но и в широких масштабах разрабатывает свои ресурсы. К началу нынешнего века на ее долю приходилось 55% мировой добычи апатитов, 28 – природного газа, 26 – алмазов, 22 – никеля, 16 – калийных солей, 14 – железной руды, 13 – цветных и редких металлов, 12 – нефти, 12% - каменного угля.
По площади пашни Россия находится на третьем, а по площади лесов и запасам пресной воды – на первом месте в мире.
Разведка и добыча природных ресурсов в России представляет широкие возможности для инвестирования. Такие отрасли отечественной промышленности, как газовая, нефтяная, угольная, лесная требуют значительных капитальных вложений.
За годы реформ добыча нефти сократилась с 516 млн. т. (1990г.) до 303 млн. т.(1998) и затем начала быстро расти, достигнув в 2004г 459 млн. т. В основе падения добычи нефти лежало истощение перспективных месторождений и недостаточное финансирование разработки новых нефтяных полей.2 Полтора миллиарда долларов в год, вкладываемых частными нефтяными компаниями в разведочное бурение и обустройство новых месторождений, считаются специалистами совершенно недостаточными. Для обеспечения оптимальных темпов развития нефтяного комплекса России, по мнению специалистов, в нефтедобычу необходимо вложить в ближайшие пять лет не менее 36 млрд. долларов. Общий инвестиционный потенциал отрасли оценивается в 100 – 150 млрд. долл.
Добыча всех видов угля в России за годы реформ сократилась с 395 до 253 млн. т (2002г.). Хотя в 2004г. добыча угля составила 280 млн. т, эта отрасль промышленности остается убыточной из-за постоянного роста цен на транспортировку и электроэнергию и конкуренции со стороны более дешевых источников энергии. Убыточность угольной отрасли характерна не только для России, но наша страна ни сейчас, ни в будущем без угля обойтись не сможет. Специалисты прогнозируют возрастание доли угля в топливно-энергетическом балансе России. Соответственно будет расти спрос на этот вид топлива, запасы которого оцениваются в 5,3 трлн. т, или 30% мировых.
Природный газ относится к одному из главных экономических ресурсов российского государства. За время реформ добыча газа снизилась менее чем на 10%, тогда как добыча нефти и угля сократилась на 30 – 40%, а производство электроэнергии упало на четверть. В результате значение газа в экономике страны значительно возросло. Основные месторождения газа компактно сконцентрированы в регионах Западной Сибири и Дальнего Востока, что облегчает его добычу и транспортировку (однако себестоимость российского газа значительно выше, чем у европейских и азиатских конкурентов).
Большие возможности для наращивания экономического потенциала страны таят в себе запасы черных, цветных и редких металлов, нерудные ископаемые типа апатитов Кольского полуострова или калийных солей Прикамья, полномасштабная разработка которых может принести многомиллиардные дивиденды и стать весьма привлекательным полем для инвестиций – как отечественных, так и иностранных.
Еще большие возможности открываются при правильной постановке дела в российской лесной промышленности. Обладая 776 млн. га лесных угодий, или четвертой частью всех лесов мира, сегодня Россия зарабатывает на экспорте леса и лесопродуктов около 4 млрд. долл. в год, в то время как маленькая Финляндия имеет от этого бизнеса 50 млрд. долл. Расчеты показывают, что вовлечение в хозяйственный оборот всего лишь 25% лесных ресурсов может дать России до 70 млрд. долл. Для реализации этого потенциала, по оценкам экспертов требуются капиталовложения в сумме около 20 млрд. долл., в том числе 7 млрд. долл. – по линии государства.3
Россия с ее почти 200 млн. га сельскохозяйственных угодий и лучшими в мире черноземами могла бы быть весьма привлекательным полем для иностранных инвесторов, специализирующихся на новейших сельскохозяйственных технологиях. Однако хроническая отсталость российской деревни, почти полное отсутствие дотаций сельхозпроизводителям и запутанность отношений собственности на землю, делает инвестиции в сельское хозяйство весьма проблематичными.
По мере того, как глобализационные процессы вовлекают в свою орбиту все новые станы и регионы, резко возрастает значение надежных и экономичных транспортных магистралей. По прогнозам международных экспертов, только контейнерные перевозки по Транссибирской железнодорожной магистрали, проложенной через Корейский полуостров в Японию, могут дать России до 80 млрд. долл. в год.
Важным резервом развития российской экономики является имеющийся в ее распоряжении производственный потенциал. Переход подавляющего большинства российских предприятий во владение частных лиц, к сожалению, не означал их автоматического вступления в эру процветания. Статистика показывает, что после начала рыночных реформ десятки тысяч из них обанкротились, а многие из оставшихся еле сводят концы с концами. И лишь после 1998 года в связи с начавшимся тогда экономическим оживлением финансовое положение российских предприятий начало немного улучшаться.
Одними из важнейших факторов, мешающих современной российской экономике стать на путь поступательного развития, являются хроническая недогрузка производственных мощностей, хронический недостаток капитала и неспособность российских товаропроизводителей успешно противостоять иностранной конкуренции в условиях открытого рынка. И все же исключать Россию из числа активных игроков на мировой экономической сцене, по меньшей мере, преждевременно. Всесторонний анализ этой проблемы показывает, что, несмотря на потери и неудачи последних лет, Россия пока еще не утратила возможность влиться в число стран, определяющих направление мирового развития. Для этого у нее есть и разветвленный, хотя не вполне рационально используемый производственно – технический аппарат, и мощный интеллектуальный потенциал, ждущий своего эффективного применения.
Современная Россия занимает весьма заметное место в мировом производстве важнейших промышленных и сельскохозяйственных товаров. По данным Федеральной службы государственной статистики (на 2003г.) Россия занимала:
1 место – по добыче естественного газа,
2 место – по добыче нефти и производству строительного кирпича,
3 – по производству чугуна,
4 – по выработке электроэнергии, выплавке стали, готовому прокату черных металлов, производству минеральных удобрений, пиломатериалов, хлопчатобумажных тканей и зерновых культур,
5 – по добыче угля, производству деловой древесины и пива,
7 – по производству бумаги, картона и масла животного и т.д.4
Не однозначна картина и с точки зрения жизнеспособности российской экономики.
В стране действуют десятки тысяч предприятий и целые отрасли промышленности, которые не только удерживают натиск иностранной конкуренции, но и наращивают производство, завоевывая все новые пространства как на внутреннем, так и на международном рынках.
Таблица 1. Доля экспорта в производстве важнейших товаров (%)
| 1996 | 1997 | 1998 | 1999 | 2000 | 2002 | 2003 | 2004 | |
| Нефть сырая | 41,7 | 41,5 | 45,3 | 44,2 | 44,7 | 51,7 | 54,8 | 69,8 |
| Нефтепродукты | 32,4 | 34,4 | 32,8 | 30,2 | 35,6 | * | * | * |
| Газ природный | 33,1 | 35,2 | 34,5 | 34,6 | 34,9 | 33,0 | 32,6 | 38,1 |
| Минераль.удобр. | 75,0 | 72,8 | 79,6 | 82,3 | 81,3 | * | * | * |
| Лесоматер.необр | 23,2 | 29,3 | 34,3 | 40,1 | 39,3 | 43,8 | 46,3 | 56,8 |
| Целлюлоза древ. | 85,7 | 82,8 | 77,6 | 79,1 | 83,9 | 82,9 | 83,3 | 80,7 |
* - нет данных.
Большую долю своей продукции экспортируют предприятия и отрасли топливно-энергетического комплекса, нефтяная и газодобывающая, а также отрасли, выпускающие товары так называемого первого передела – черная и цветная металлургия, производство минеральных удобрений, некоторые отрасли химической, лесоперерабатывающей и целлюлозно-бумажной промышленности (табл. 1). В последние годы из-за уменьшения внутреннего российского спроса эти отрасли резко увеличили экспортную составляющую в своей коммерческой деятельности, зарабатывая на этом внушительные доходы.
Эти отрасли в гораздо меньшей степени страдают от недогрузки производственных мощностей, уровень рентабельности в них на протяжении последних десяти лет был в 2 – 3 и более раз выше, чем в обрабатывающих отраслях. Поэтому именно в эти отрасли устремляется иностранный капитал, когда у него появляется для этого возможность.
Другим, еще более важным резервом, который можно использовать для вывода экономики России на путь устойчивого развития, является ее научно-технический потенциал. Современная Россия получила в наследство от Советского Союза разветвленную систему взаимосвязанных производств, работа которых обеспечивалась бесперебойным бюджетным финансированием, централизованным распределением кадров, а также широкой сетью научно-исследовательских и проектно-конструкторских организаций. К сожалению, власти новой России плохо распорядились этим наследством. Если в СССР на научно-исследовательские и опытно-конструкторские работы расходовалось около 4% ВВП – больше, чем в любой другой стране мира, то в независимой России уже в 1992 году удельный вес ассигнований на НИОКР в ВВП сократился до 0,5%, что отбросило ее на 24-е место в мировом рейтинге. Начался массовый отъезд российских ученых на работу за рубеж. Это привело к потере примерно 50 млрд. долл. Резко снизилась эффективность научной деятельности. Объем научно-исследовательских и опытных разработок в период с 1991 по 1997 год сократился на 75 – 85%.5
И все же не стоит недооценивать российскую науку и ее возможности в разработке новых, передовых технологий. Несмотря на серьезные потери, вызванные сокращением ассигнований на НИОКР, научно-технический потенциал страны еще не утрачен. При всех издержках, связанных с сокращением ассигнований и ломкой управленческих и научно-производственных структур ВПК, многие из традиций и наработок той поры продолжают жить и действовать до сих пор. Прежде всего это касается кадрового обеспечения научно-исследовательских и инженерно-технических работ. В нашей стране выпускников с высшим техническим образованием всегда было не менее 60%, тогда как в США эта цифра не превышает 25 тыс. человек в год.
Россия продолжает удерживать первенство в таких передовых и наукоемких отраслях, как аэрокосмическая промышленность, ракетостроение, атомное машиностроение, некоторые подотрасли самолетостроения и судостроения. Жива пока, несмотря на издержки рыночных реформ, и российская оборонка. Портфель экспортных заказов «Рособоронэкспорта» сформирован на несколько лет вперед и составляет более 8,0 млрд. долл.
Начиная с 1999 года, в России наметилась положительная динамика экономических показателей. После дефолта 1998 года, вследствии почти пятикратной девальвации рубля, начался быстрый рост производства (в том числе в отраслях, обслуживающих внутренний рынок страны), поскольку импорт стал убыточным. Инфляция постепенно ослабевает, Вот уже несколько лет подряд с профицитом сводится государственный бюджет. За 80 млрд. долл. перешагнули золотовалютные резервы страны. С 1999 – 2004 годы валовой внутренний продукт вырос на 39,9%, промышленное производство – на 42,3%.6 Российские экономисты приходят к выводу, что в основе экономического оживления последних лет лежит не только благоприятная для России рыночная конъюнктура, но и действие институциональных факторов, все более явственно просматривающихся в политике президента В.В. Путина. За последние два года произошло заметное ускорение притока в нашу страну иностранного капитала. Комментируя крупнейшую за всю постсоветскую историю семимиллиардную сделку между «Бритиш петролеум» и «ТНК», авторы аналитического доклада Международного экономического форума назвали ее «вотумом доверия российской экономике и более стабильной экономической и политической среде, складывающейся при президенте Путине».7
На Западе, похоже, начинают осознавать, что природно-ресурсный, экономический и научно-технический потенциал России настолько огромен и важен для всего мира, что если во время не занять в нем свое место, можно опоздать к дележу столь лакомого пирога. Почему же в таком случае Россия до сих пор не превратилась в инвестиционный рай?
Ответ на этот вопрос лежит во все еще весьма невысокой общей конкурентоспособности российской экономики (в том числе несовершенстве политико-правового устройства жизни общества). Авторы Доклада о мировой конкурентоспособности за 2002 – 2203 годы и подготовленной на его основе аналитической записки к московской конференции МЭФ дают свои оценки снижению конкурентоспособности России. Они считают, что наряду с такими явлениями, как частое нарушение законов и контрактов, широкое распространение коррупции и организованной преступности, Россию тянет вниз пренебрежение к микроэкономическим факторам – совершенствованию деятельности компаний и фирм, повышению их заинтересованности в инновациях и стратегическом планировании, общему оздоровлению предпринимательского и делового климата.
Особенно опасным для нынешнего состояния и перспектив развития российской экономики было начавшееся в ходе реформ разрушение научно-технического потенциала, от состояния которого в решающей степени будет зависеть судьба страны в эпоху глобализации. Также вызывает озабоченность и то, что в истекшем десятилетии экономика России стала приобретать все более выраженную сырьевую направленность, ориентированную на получение экспортных доходов. Подчинение экономического развития страны интересам энерго-сырьевого комплекса и сложившихся в нем олигархических структур вызывает резкую критику в кругах российских и зарубежных экономистов. Они подчеркивают, что, оттягивая на себя все большую долю общественного богатства, нефтяные, газовые, металлургические и другие крупные корпорации обескровливают остальные отрасли экономики, нарушают национальный воспроизводственный процесс, ставят на голодный паек государственный бюджет, резко ограничивают возможности для повышения уровня жизни народа и создают условия для опасной концентрации власти в руках узкой группы людей, заинтересованных лишь в собственном обогащении. В результате всего этого страдают социальная сфера, образование и наука. Российские экономисты единодушны в том, что для вывода страны на траекторию устойчивого роста необходима выработка новой стратегии, опирающейся на приоритетное развитие обрабатывающей промышленности, прежде всего ее высокотехнологичных, наукоемких отраслей.
Учитывая положение России в системе мирохозяйственных связей, а также ее пока еще усиливающееся отставание от стран – лидеров процесса глобализации, реализация такой стратегии потребует не только мобилизации внутренних накоплений, но и массового притока капитала и технических знаний из-за границы.
2. Масштабы и структура притока иностранных инвестиций в Россию
Согласно теории факторов производства, капитал перетекает из страны в страну в силу различия уровня доходности на капитал. На практике же инвесторы руководствуются более широким кругом причин для вкладывания капиталов, например, такими как: устранение конкурентов, укрепление позиций на перспективном рынке, борьба за источники сырья и энергии, снижение рискованности вложений (в результате действия благоприятных политических факторов), геополитические соображения государств, стимулирующих вложение капиталов в определенные регионы и т.д.
Все вышеназванные причины, а также ряд обстоятельств, специфических для нашей страны, сыграли свою роль в возрастании объемов иностранного капитала, инвестированного в Россию за последние годы. Данные, приведенные в таблице 2, показывают, что начиная с 2000 года в России наметилась тенденция роста притока иностранного капитала на 5 – 10 млрд. долл. в год.
Таблица 2. Динамика притока иностранных инвестиций в Россию (млн.долл.)
| 1998 | 1999 | 2000 | 2001 | 2002 | 2003 | 2004 | 2005 | |
|
Всего инвестиций В том числе: |
11773 | 9560 | 10958 | 14258 | 19780 | 29699 | 40509 | 53651 |
|
Прямые инвестиции Из них: |
3361 | 4260 | 4429 | 3980 | 4002 | 6781 | 9420 | 13072 |
| Взносы в капитал | 1246 | 1163 | 1060 | 1271 | 1713 | 2243 | 7307 | * |
| Кредиты от зарубежных совладельцев предприятий | 1690 | 1872 | 2738 | 2117 | 1300 | 2106 | 1695 | * |
| Прочие прямые инвестиции | 425 | 1225 | 631 | 592 | 989 | 2432 | 418 | * |
|
Портфельные инвестиции Из них: |
191 | 31 | 145 | 451 | 472 | 401 | 333 | 453 |
| Акции и паи | 33 | 27 | 72 | 329 | 283 | 369 | 302 | * |
| Долговые ценные бумаги | 156 | 2 | 72 | 105 | 129 | 32 | 31 | * |
|
Прочие инвестиции Из них: |
8221 | 5269 | 6384 | 9827 | 15306 | 22517 | 30756 | 40126 |
| Торговые кредиты | 1671 | 1452 | 1544 | 1835 | 2243 | 2973 | 3848 | 6025 |
| Другие кредиты | 6297 | 3349 | 4735 | 7904 | 12928 | 19220 | 26416 | 33745 |
| Прочее | 253 | 468 | 105 | 88 | 135 | 324 | 492 | 356 |
* - нет данных.
Анализируя приток иностранного капитала в Россию за 2005 год, следует отметить, что структура иностранных инвестиций немного улучшилась: доля прямых инвестиций повысилась с 20% (в 2002г.) до 24,4% (в 2005г.), в то время как удельный вес кредитов снизился с 77% (в 2002г.) до 74,8% (в 2005г.). Безусловно, на основании такого незначительного улучшения нельзя говорить о переломе в структуре притока инвестиций. Тем более что курс Правительства России, направленный на либерализацию экономики, значительно сокращает возможности ЦБ РФ в принятии мер, ограничивающих приток в Россию спекулятивного капитала.
Несколько иная тенденция наблюдается в динамике структуры накопленных иностранных инвестиций.
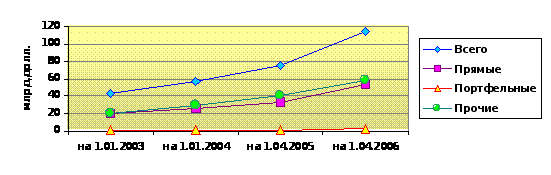
Рис. 1. Динамика накопленных иностранных инвестиций в экономике РФ.
На 1 апреля 2006 г. в России было накоплено около 113,8 млрд. долл., из которых 47,4% составили прямые инвестиции, 1,6% - портфельные, а 51% - прочие (рис. 1).
Более значительная доля прямых капиталовложений в накопленных иностранных инвестициях по сравнению со структурой ежегодного притока капитала из-за рубежа объясняется тем, что период пребывания прямых инвестиций в стране не лимитирован каким-либо сроком, тогда как период пребывания в России прочих инвестиций ограничен сроком действия кредитных соглашений.
Объем накопленных иностранных инвестиций более реально, чем показатели его ежегодного притока, отражает ту роль, которую иностранный капитал играет в экономике любой страны.
Поэтому благоприятная динамика притока капитала из-за рубежа не может рассматриваться вне анализа того, как складывается их структура. Увеличение доли кредитов уменьшает интенсивность накоплений, рост удельного веса прямых инвестиций увеличивает эту интенсивность.
Для любой страны, привлекающей иностранные инвестиции, интерес представляет прежде всего такая деятельность зарубежных вкладчиков капитала, которая ведет к росту прямых инвестиций капитала, используемых для создания и развития предприятий и организаций на ее территории.
Важность осуществления прямых иностранных инвестиций для России подчеркнута в Программе социально-экономического развития Российской Федерации на среднесрочную перспективу: «Перспективным источником финансирования инвестиционных потребностей экономики России являются прямые иностранные инвестиции.
Помимо содействия технологическому обновлению основных фондов предприятий, они несут в себе потенциал увеличения экспорта продукции и услуг, возможности импорта технологий, практических навыков, управленческого мастерства и ноу-хау, способствуют становлению рыночных механизмов и интеграции российской экономики в мировое хозяйство».8
Однако, говоря о прямых вложениях иностранного капитала, нельзя не отметить, что многие ведущие иностранные инвесторы за прошедшие годы сумели воспользоваться низкой капитализацией российских предприятий. В результате, например, из почти двух десятков отечественных нефтедобывающих компаний к началу 2004 года в собственности российских граждан (причем не полностью) осталось всего три: «ЮКОС», «Сибнефть» и «Лукойл». Причем будущий «российский статус» двух первых из этих компаний может оказаться под вопросом. В этой связи следует упомянуть важную закономерность, подмеченную экспертами Всероссийского научно-исследовательского института внешнеэкономических связей, которые отмечают, что по данным обследований постприватизационной структуры собственности доля иностранных инвесторов в российской промышленности составляет в среднем не более 2 – 5% акционерного капитала предприятий. В то же время доля иностранного участия в акционерном капитале крупнейших акционерных обществ (в сырьевых и инфраструктурных отраслях) значительно выше среднестатистической. Эти компании обычно имеют высокие экспортные валютные доходы, их акции обладают наибольшей ликвидностью и являются объектом приоритетного внимания нерезидентов. К примеру, в акционерном капитале РАО «ЕЭС России» доля нерезидентов составляет около 33%, даже несмотря на установленный законодательством 25%-ный лимит иностранного участия в капитале этой компании.
Сырьевое направление в деятельности иностранного капитала в России обозначилось еще в начале 90-х годов. Уже к 1993г. в нефтедобывающей отрасли действовало около 40 совместных предприятий (в Тюменской, Архангельской областях, республиках Коми, Татарстан, Удмуртии, на Дальнем Востоке). В 1996 г. добыча нефти СП составляла 7,7% от общероссийской. В конце 90-х годов происходили крупномасштабные слияния и поглощения международных компаний. Число ведущих нефтяных ТНК уменьшилось, а их мощь колоссально возросла. К 2000г. практически все эти ТНК действовали в России («Шелл», Бритиш петролеум», «Коноко Филлипс», «Маратон», и др.)
Крупным инвестором в газовой промышленности России является германский «Рургаз», который в свое время приобрел 2,5% акций «Газпрома».
Иностранные инвесторы вложили капитал в выплавку меди (швейцарская «Гленкор», «Пан-америкэн глобал»), в черную металлургию («Гленкор», «Транс уорлд групп»).
После кризиса 1998 года из-за резкого удорожания импорта возрос спрос на продукцию произведенную внутри страны.
К числу крупнейших инвесторов в производство лекарств в России относилась американская компания «Ай Си Эн», которая приобрела фармацевтические предприятия в Санкт-Петербурге, Курске, Йошкар-Оле, Челябинске, создала свою сеть аптек. В начале 2003 года на нее приходилось около 7% производства лекарств в России.
Иностранные компании контролируют в России около 70% производства стиральных порошков, моющих средств. Американская «Проктер энд Гэмбл», еще в 1993 г. купила крупный пакет акций комбината бытовой химии в г. Новомосковске Тульской области. Германская «Хенкель» производит на своей фабрике в Саратовской области стиральные порошки «Дени», «Лоск».
Особенно большое развитие получили импортозамещающие производства в пищевой промышленности. Инвестиции в производство кондитерских изделий осуществили в России такие ТНК, как швейцарская «Нестле», английская «Кэдбери», американская «Марс», германская «Штольверк».
Одним из крупнейших инвесторов в России является символ глобализации, владелица популярнейшей в мире торговой марки компания «Кока-кола». Уже в 1998 г. ее инвестиции в России достигли 750 млн. долл., а на ее 12 фабриках насчитывалось более 5 тыс. работников. Сегодня эта компания контролирует до двух третей российского рынка прохладительных напитков.
В 1999 г. в Санкт-Петербурге была построена фабрика по производству бритв фирмой «Жиллетт».
Уже к середине 90-х годов иностранные инвесторы проявляли немалый интерес к пивоваренной промышленности России. Новым импульсом для иностранных инвестиций в пивоваренную промышленность послужил кризис 1998 г. Резко вздорожавшее импортное пиво стало не по карману большинству потребителей. Освободившуюся на рынке пива нишу заняли отечественные пивоваренные компании с участием иностранного капитала. К 2000 году более половины производства пива в России приходилось на дочерние компании только двух групп иностранных инвесторов – «Балтик бевередж холдинг» (с участием норвежского, шведского и британского капитала) и «Сан Интербрю» (бельгийско-индийская компания).
Весьма значительные позиции заняли ТНК в табачной промышленности России. К 2000 г. значительная часть сигарет популярных мировых марок стала производится в России ведущими табачными ТНК. В начале 2000 г. была запущена самая крупная в стране табачная фабрика «Филип Моррис – Ижора» в Ленинградской области, производящая сигареты «Мальборо» и «Парламент». Кроме того компания имеет фабрики в Петербурге и Краснодаре. В 2001 г. на «Филип Моррис» приходилось 22,5% производства табачных изделий в России, «Джапэн тобэкко» - 15,7%, «Лигетт дукат» - 14,1%. Всего же с участием иностранных инвесторов выпускалось в 2001 г. более 70% от общего объема производства табачных изделий. Ориентируясь на реально обеспеченный доходами массовый спрос, ТНК инвестировали капитал прежде всего в производство относительно недорогих, доступных массовому потребителю товаров. Высокий потенциал спроса на недорогие брэндовые товары обнаружился уже в первые годы рыночных реформ. Для отечественных производителей губительным стал не приход иностранных производителей, они попали в сложное положение задолго до создания ТНК производственных дочерних компаний в России из-за двух одновременных шоков: либерализации цен и ничем не ограниченного импорта.
После августовского дефолта 1998г. отхлынули портфельные инвестиции, закрылись или свернули свои операции инвестиционные компании. Ушли некоторые компании, ориентировавшиеся на элитное потребление. Однако ТНК, осуществившие инвестиции в импортозамещающие производства, остались в России.
Можно сказать, что возрождение предприятий, выпускавших продукцию для внутреннего рынка, с участием иностранного капитала, наряду с ростом нефтяных доходов, стало одной из важных составных частей роста экономики России в начале нового тысячелетия.
Инвестиции ТНК в импортозамещающее производство более дорогих товаров длительного пользования (автомобили, бытовая электроника, научные разработки) были менее значительными, чем инвестиции в производство недорогих брэндовых товаров. Однако, есть примеры участия иностранного капитала в ПО и НИОКР. Американская фирма «Интел», являющаяся поставщиком компьютерных процессоров в 2000 г. открыла в Нижнем Новгороде центр