Иностранные инвестиции и их влияние на стабильность российской экономики
Весьма ограничены масштабы иностранных инвестиций в наукоемкие и высокотехнологичные производства. Американская корпорация «Пратт энд Уитни» создала совместное предприятие с Пермским моторостроительным заводом (производство авиамоторов) и с химкинским «Протоном» (производство ракетных двигателей). Однако подобных проектов могло быть несоизмеримо больше.
Одним из важнейших факторов, ограничивающих приток иностранных частных инвестиций в Россию, тормозящих развитие отраслей, ориентированных на внутренний рынок, стали некоторые социальные последствия избранного курса рыночных реформ, которые привели к снижению покупательной способности большинства населения. Низкий уровень зарплат бюджетников, наряду с последствиями колоссального роста цен, фактической ликвидации сбережений, причем неоднократной, означало размывание, сокращение среднего класса, уменьшение емкости внутреннего рынка. Пренебрежительное отношение к социальной сфере в России, низкий уровень расходов на образование, здравоохранение, науку и т.д. явились причиной невысокого размера иностранных инвестиций в НИОКР, офшорное программирование, наукоемкие отрасли. Также незначительная роль наукоемких и высокотехнологичных отраслей в иностранных инвестициях может рассматриваться и как составная часть общей стратегии Запада, прежде всего США, которые стремятся не дать своему бывшему противнику по «холодной войне» развивать конверсионные отрасли промышленности, отводя России роль сырьевого придатка.
В этих условиях вопрос о перспективах инвестиционного сотрудничества с иностранными компаниями в отечественной газовой и нефтяной промышленности было бы целесообразно поставить под более жесткий контроль нашему правительству. Тем более что, по мнению руководителей отечественной энергетики, в ближайшие 20 лет на развитие основы российской экономики – топливно-энергетического комплекса – потребуется около 500 млрд. долл. инвестиций.
Наряду с ТНК, в настоящее время в России крупнейшими инвесторами являются иностранные банки и инвестиционные фонды.
Банки используют следующие формы финансирования: кредитование российских государственных и частных организаций, прямые вложения (в том числе в капитал российских коммерческих банков) и портфельные инвестиции в ценные бумаги. Сумма всех активов, вложенных зарубежными банками в экономику страны, по данным Банка международных расчетов, составила на 1 января 2002 г. 23% от общей суммы иностранных инвестиций в Россию. На 1 апреля 2003 г. задолженность российских предприятий иностранным банкам составила около 38 млрд. долл. Российские банки пока не могут проводить в жизнь «стратегию вытеснения иностранцев», поскольку иностранные кредитные организации обеспечивают лучшие условия кредитования (предоставляют чрезвычайно крупные кредиты под 4 – 8% годовых, сроки возврата – от 1 года до 3 лет).
Что касается прямых вложений в уставной капитал кредитных организаций и создание на этой основе российских банков с иностранными инвестициями, размеры этого вида инвестирования в настоящее время пока не слишком значительны (на 1 июля 2003 г. – 1,5 млрд. долл). Однако, на протяжении последних лет число таких кредитных организаций постепенно растет: 128 – в 2004 г., 131 – в 2005 г. Среди них выделяются 33 банка (2005 г.) со 100%-ным иностранным капиталом (это, как правило, дочерние структуры крупнейших заграничных банков транснационального характера («АБН АМРО», «Креди Лионне», «Райффайзенбанк», «Париба», «Сити» и др.) и 9 банков с иностранным участием от 50 до 100%.
Российские банки с иностранными инвестициями более интегрированы в экономическую жизнь России по сравнению с заграничными. Их деятельность способствует распространению в российском банковском секторе современных западных технологий и продуктов, расширению участия в российской экономике связанных с этими банками зарубежных компаний. Однако неконтролируемое внедрение иностранных банков на рынках России может создать опасный дисбаланс в конкурентных преимуществах в сторону иностранных корпораций и создать угрозу национальной безопасности. Поэтому увеличение российских банков с иностранными инвестициями ограничено в статье 18 Федерального закона «О банках и банковской деятельности» установлением предельной величины суммы всех иностранных инвестиций в общем объеме уставных капиталов российских кредитных организаций.
Другая группа иностранных компаний, занимающихся в России инвестированием – это инвестиционные фонды. Они действуют под менее жестким надзором государства нежели банки. К ним относится гораздо меньшее число всякого рода ограничений, а те ограничения, которые используются, намного мягче, чем в банковском секторе. Этим, отчасти, объясняется то обстоятельство, что именно инвестиционные фонды прежде всего ответственны за усиление и распространение в мире финансовых кризисов. Хеджевые фонды используют тактику, которая сводится к быстрому наращиванию вложений капитала в акции и в долговые облигации стран – реципиентов капитала, созданию ажиотажного спроса на валютном и фондовом рынках и затем к мгновенной реализации приобретенных активов, изъятию и переводу капиталов за границу. Такая тактика наносит существенный урон финансовым основам государств, приводит к глубокому падению курсов национальных валют и котировок ценных бумаг.
Российское государство при проведении политики поощрения ввоза капитала безусловно должно учитывать эту особенность в деятельности международных инвестиционных фондов.
Фонды, действующие на территории России разнообразны по своим размерам (от 1,5 до 300 млн. долл.) и по масштабам деятельности (только в России, в Центральной и Восточной Европе и фонды мирового масштаба).
Наиболее крупными и активными из них являются следующие фонды: «ФФ Ист Юропиэн фанд» (капитал – 538 млн. евро) инвестирует примерно 16% своих вложений в Россию, в основном в нефтяную промышленность, «Бэринг Дж. Ю.Ф. Ист Юропиэн фанд» (капитал – 368 млн. долл., 32% вложений в России), занимающийся инвестициями в нефтяную и газовую промышленность, электроэнергетику и телекоммуникации, «Сентрал эмерджинг Юроп» (309 млн. долл., 39%), имеющий интересы в нефтяной и газовой промышленности, цветной металлургии, электроэнергетике и сфере коммуникаций, «Инвеско Истерн Юроп девелопмент» (187 млн. долл., 35% вложений в России), занимающийся инвестициями в нефтяную, пищевую и автомобильную промышленность, «Эрмитаж» (капитал около 300 млн. долл.), инвестировавший свои средства в нефтяную промышленность, телекоммуникации и электроэнергетику, «Робур Рюсланд фонд» (капитал – 120 млн. долл.), имеющий интересы в нефтяной, газовой промышленности, в электроэнергетике, в сфере телекоммуникаций и некоторых других отраслях промышленности, «Флеминг Рашн секьюритиз фанд» (76 млн. долл.), осуществляющий вложения в нефтяную, газовую промышленность, цветную металлургию, транспорт, телекоммуникации и электроэнергетику.9
Примерно на 1,4 млрд. долл. возросли вложения подконтрольного Merrill Lynch фонда MLIIF Emerging Europe (капитал – 3,7 млрд. евро) в России. Чтобы инвестировать деньги в Россию и страны СНГ, фонд вывел часть своих активов из стран Восточной Европы. В результате MLIIF Emerging Europe, имевший в начале 2005 года в своем портфеле лишь 15% российских активов, в июне 2005 г. увеличил их до 50%. Управляющий фонда Алан Бурье подчеркивает, что восточноевропейский рынок вступил в фазу стагнации, а рынки СНГ и России стали безопаснее. Самую крупную долю в портфеле фонда занимают акции РАО «ЕЭС России» (более 8%), затем следуют ЛУКОЙЛ, «Сургутнефтегаз» и «Норильский никель» (соответственно - 6,3%, 5,8% и 4,5%).10
Как видно из вышесказанного, основным направлением деятельности иностранных инвесторов остается, на сегодняшний день, вложение капиталов в топливную промышленность (17,9% иностранных инвестиций – в 2003 г.), цветную и черную металлургию (11,8%), торговлю и общественное питание (35,4%) и пищевую отрасль (3,5%). Также иностранные капиталы достаточно активно идут в общую коммерческую деятельность по обслуживанию рынка (11,5% - в 2003г.), транспорт и связь (3,7%).11
Сохранение за промышленностью стабильной доли в притоке капитала из-за рубежа в значительной степени связано с финансовой поддержкой и частичной модернизацией производств, которые уже находятся в сфере внимания ведущих зарубежных финансовых групп.
Вкладывать средства в другие предприятия отечественного реального сектора, производственные фонды которых сильно изношены и нуждаются в коренной модернизации, иностранным инвесторам просто невыгодно. Тем более, что вложения в эту сферу сопряжены с серьезными рисками и часто требуют значительных первоначальных затрат (также как и создание совершенно новых промышленных предприятий).
В свою очередь, сфера торговых операций, особенно внешней торговли, сегодня представляется более доступной, менее зарегулированной и капиталоемкой, а также, более прибыльной и быстрее окупающейся.
В структуре накопленных иностранных инвестиций промышленность сохраняет первенство благодаря лидерству на протяжении всего прошлого десятилетия.
Таблица 3. Иностранные инвестиции, накопленные в организациях основных отраслей экономики России на начало 2004 года (млн. долл.)
| Всего | В % к итогу | Прямые | Портфель-ные | Прочие | |
| Всего инвестиций | 57000 | 100,0 | 26120 | 1430 | 29450 |
| Промышленность | 22449 | 39,4 | 12289 | 427 | 9733 |
| электроэнергетика | 177 | 0,3 | 98 | 79 | 0 |
| топливная | 9215 | 16,2 | 4949 | 41 | 4225 |
| нефтедобывающая | 8804 | 15,5 | 4892 | 40 | 3872 |
| нефтеперерабатывающая | 306 | 0,5 | 8 | 0 | 298 |
| газовая | 64 | 0,1 | 35 | 0 | 29 |
| угольная | 39 | 0,1 | 13 | 0 | 26 |
| черная металлургия | 1678 | 2,9 | 355 | 29 | 1294 |
| цветная металлургия | 1849 | 3,3 | 393 | 5 | 1451 |
| химическая и нефтехимическая | 890 | 1,6 | 524 | 34 | 332 |
| машиностроение и металлообработка | 1897 | 3,3 | 1159 | 159 | 579 |
| лесная, деревообрабатывающая и целлюлозно-бумажная | 1257 | 2,2 | 962 | 23 | 272 |
| производство стройматериалов | 371 | 0,7 | 305 | 3 | 63 |
| легкая | 109 | 0,2 | 90 | 0 | 19 |
| пищевая | 4118 | 7,2 | 3038 | 49 | 1031 |
| Строительство | 689 | 1,2 | 341 | 0 | 348 |
| Сельское хозяйство | 259 | 0,5 | 170 | 0 | 89 |
| Транспорт | 2878 | 5,1 | 2551 | 98 | 229 |
| Связь | 4235 | 7,4 | 2599 | 401 | 1235 |
| Торговля и общественное питание | 17850 | 31,3 | 3312 | 97 | 14441 |
| (из них внешняя торговля) | 11332 | 19,9 | 110 | 0 | 11222 |
| Общая коммерческая деятельность по обеспечению функционирования рынка | 3868 | 6,8 | 1399 | 311 | 2157 |
| Жилищно-коммунальное хозяйство | 254 | 0,5 | 113 | 2 | 139 |
| Финансы, кредит, страхование, пенс. обесп. | 1070 | 1,9 | 734 | 42 | 294 |
| Управление | 165 | 0,3 | 0 | 5 | 160 |
В начале 2004 г. на этот сектор экономики приходилось около 39% всех накопленных зарубежных капиталов (табл. 3.), из которых больше половины было сконцентрировано всего в двух отраслях – в нефтедобыче (15,5%) и пищевой промышленности (7,2%). Причем, 55% всех инвестиций, накопленных в промышленности, были осуществлены в прямой форме, в то время, как в торговле и общественном питании примерно 81% капиталовложений составляли кредиты.
Значительной неравномерностью характеризуется сегодня и географическое распределение иностранных капиталовложений в РФ.
Два города федерального значения – Москва и Санкт-Петербург – вместе с прилегающими к ним областями ежегодно поглощают около половины поступающего в страну зарубежного капитала. По итогам 2003 года Москва еще более укрепила свое положение в качестве абсолютного лидера по размеру привлеченных иностранных инвестиций среди всех субъектов Российской Федерации. На столицу пришлось 46,8% всех иностранных инвестиций (в том числе 36,6% - всех прямых). Объем накопленных инвестиций в Москве на начало 2004 г. составлял 25931 млн. долл. Обусловлено это тем что, Москва является крупнейшим потребителем импортной продукции, закупки которой кредитуют иностранцы (около 80% капитала поступившего в город в 2003 г. составили прочие инвестиции), здесь находятся головные офисы компаний, банки, обслуживающие крупнейшие финансово-промышленные группы.
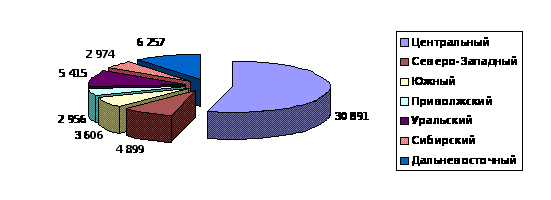
Рис. 2. Распределение накопленных иностранных инвестиций на начало
Быстро растет приток капитала в Московскую область (здесь в основном располагаются импортозамещающие производства).
Второе место по объему накопленных иностранных инвестиций к началу 2004 г. занял Дальневосточный округ (рис. 2), где доля прямых инвестиций значительно превышала долю прочих капиталовложений (в Сахалинской области доля прямых вложений составила 98%)
Третье место принадлежало Уральскому округу, где сконцентрированы крупнейшие центры добычи и переработки полезных ископаемых.
Четвертое – Северо-Западному округу с центром в Санкт-Петербурге, где капиталы направляются в промышленность, производство продовольствия, сферу коммуникаций и транспорт и т.д.
В настоящее время наибольшие объемы иностранных инвестиций направляются: в топливную промышленность (из Франции, Нидерландов, Великобритании), в цветную и черную металлургию (из Германии, Люксембурга, Нидерландов, Великобритании, Швейцарии), в пищевую промышленность (из Нидерландов, Германии и Франции).
Наиболее привлекательными непромышленными секторами остаются: торговля и общественное питание (Германия, Великобритания, Кипр и Люксембург), общая коммерческая деятельность по обеспечению функционирования рынка (Великобритания, Кипр, Франция и Германия).
В то же время медленными темпами развивается сотрудничество с иностранными партнерами в таких важных секторах народного хозяйства, как банковское, финансовое и страховое дело. Среди основных причин этого зарубежные партнеры называют существующие в данной сфере ограничения по доступу иностранных компаний на отечественный рынок.
Еще хуже ситуация в сельском хозяйстве, где за годы реформ были отмечены лишь единичные случаи создания совместных предприятий с участием партнеров из Нидерландов, Бельгии, Кипра и других стран. Данная отрасль российской экономики характеризуется крайне низкой рентабельностью и нуждается в серьезной структурной перестройке и модернизации. Очевидно, что без должной поддержки и гарантий со стороны российского государства иностранные партнеры вкладывать свои капиталы в эту отрасль не будут.
Западные аналитики прогнозируют, что в ближайшие годы Россия будет центром притяжения крупных инвестиций в нефтедобывающую отрасль. Компания «Роял Датч/Шелл» намерена до 2008 года инвестировать в нефтедобычу до 8 млрд. долл. Также, предполагается, что 5 – 8% капитала другого лидера мировой нефтедобычи – «Бритиш петролеум» – к 2008 году будет задействовано в России.
Подобное развитие ситуации заметно улучшит статистику притока зарубежного капитала в нашу страну. Но при этом важно выработать и предложить крупным западным компаниям такой механизм инвестиционного сотрудничества, который гарантировал бы иностранцам стабильные условия работы и прибыль, а России – сохранение контроля за стратегическими запасами природных ресурсов и возможность получения достаточных финансовых средств для модернизации не только нефтедобычи, но и других приоритетных отраслей экономики.
В целом анализ имеющихся статистических данных позволяет сделать вывод о том, что отраслевая и географическая структура поступающего и накопленного капитала в России в настоящее время отражает углубившиеся за годы реформ диспропорции между основными секторами отечественной экономики.
3. Государственная политика в сфере инвестиционного сотрудничества
О важности использования иностранных инвестиций для ускорения экономического развития России начали говорить давно. Еще в начале XX века известный российский государственный деятель С. Ю. Витте писал, что российское государство должно стремиться к насаждению и развитию при помощи покровительственной политики своей собственной обрабатывающей промышленности и возможному ускорению этого процесса за счет капиталов стран, ее экономически опередивших. В значительной степени такое направление экономической политики способствовало достижению Россией весьма высоких темпов роста в дореволюционный период. Накануне Первой мировой войны иностранные инвестиции составляли приблизительно половину всех инвестиций в российскую экономику.
Известно было в России также и о негативных аспектах массированного вторжения иностранного капитала. Российский экономист XIX века Б. Ф. Брандт писал: «страна обречена быть вечной должницей чужих стран работать исключительно на пользу иностранцев, тратить свой национальный труд исключительно на обогащение других стран. Вместо того, чтобы достигнуть самостоятельного развития, страна очутится в совершенной зависимости от иностранцев, в состоянии постоянной задолженности перед ними, а это… может в случае политических осложнений повести к весьма серьезным неблагоприятным последствиям…».12
В настоящее время ситуация с иностранными инвестициями напоминает положение в России начала XX века лишь в плане наличия большого внешнего долга, для обслуживания которого до недавнего времени приходилось делать все новые заимствования. Кардинальное различие с ситуацией вековой давности состоит в незначительности объемов иностранных инвестиций в современной России и в крайней недостаточности ресурсов для финансирования экономического роста вообще. Поэтому привлечение иностранного капитала, особенно в форме прямых инвестиций является крайне желательным. В то же время некоторые нежелательные для экономики нашей страны тенденции, связанные с трансграничным движением капитала, нуждаются в корректировке с помощью законодательства.
В России начиная с 90-х годов было принято несколько законов, в которых зафиксированы нормы и направления регулирования инвестиционного процесса: «О предприятиях и предпринимательской деятельности» (1990 г.); «Об иностранных инвестициях в РСФСР» (1991 г.); «Об инвестиционной деятельности в Российской Федерации, осуществляемой в форме капитальных вложений» (1999 г.). Накопленный в ходе их осуществления опыт был обобщен в Федеральном законе «Об иностранных инвестициях в Российской Федерации» (1999 г.), последняя редакция которого была принята 25 июля 2002 г. В целях оперативного регулирования протекающих в этой области процессов принимались и другие законодательно-административные меры. Нет недостатка в правительственных структурах, занимающихся вопросами улучшения инвестиционного климата в стране.
Однако, деятельность государственного аппарата в области привлечения иностранных инвестиций пока не дает желаемого результата. Значит, экономическая политика слабо ориентирована на устранение истинных причин недостаточного притока инвестиций.
На первый взгляд, в Федеральном законе «Об иностранных инвестициях в Российской Федерации», есть все необходимое для привлечения инвестиций. Он содержит положение, согласно которому иностранным инвесторам обеспечены такие же правовые условия деятельности и использования полученной от инвестиций прибыли, как и российским. А в некоторых сферах инвестиционной деятельности устанавливается более льготный режим. Закон содержит большое число гарантий сохранности и приумножения принадлежащего иностранным инвесторам капитала в случае их эффективной и законной деятельности в России.
В целом российское законодательство признается зарубежными аналитиками вполне приемлемым для инвестирования в Россию. В то же время в качестве существенного препятствия называется неадекватная деятельность исполнительных правительственных структур.
На практике российское правительство руководствуется не только законами, но и собственной Программой социально-экономического развития Российской Федерации на среднесрочную перспективу (2002 – 2004 гг.), где содержится раздел, посвященный иностранным инвестициям. В пункте 3.1.9 Программы говорится о необходимости улучшения нормативно-правовой базы для деятельности иностранных инвесторов, привлечении иностранных инвестиций в регионы и совершенствовании отраслевой структуры их распределения.
Недостатком правительственной программы является слабая конкретизация поставленных в ней задач, не просматриваются конкретные решения и механизмы совершенствования законодательства и распределения иностранных инвестиций по регионам страны.
Неадекватность данной Программы, а также курс правительства на ускоренное вступление страны в ВТО обусловили подготовку в срочном порядке новой Программы социально-экономического развития Российской Федерации на среднесрочную перспективу (2003 – 2005 гг.), в которой вообще отсутствует раздел, в котором бы ставились конкретные задачи привлечения иностранных инвестиций. Вероятно, это обусловлено позицией властей, которые в политике поощрения инвестиций не намерены делать различия между иностранными и российскими инвесторами. Исходя из этой идеи, в программе высказывается намерение устранить всякого рода ограничительные барьеры для иностранных инвесторов, облегчить им вхождение в российскую экономику и реализацию здесь инвестиций на тех же условиях, которые существуют для российских предпринимателей.
Среди других правительственных мер, предусмотренных в целях расширения притока в российскую экономику как иностранных, так и отечественных инвестиций следует отметить такие, как проведение административной реформы; снижение уровня вмешательства государства в экономическую жизнь страны; проведение налоговой реформы, которая должна обеспечить создание стимулов к инвестированию и в особенности (за счет опережающего снижения налоговой нагрузки) в обрабатывающую промышленность и сферу услуг. Одновременно в результате так называемой «оптимизации фискальной нагрузки на сырьевой сектор» предполагается обеспечить перераспределение доходов и рост инвестиций в несырьевых отраслях экономики.
Поставленные задачи являются следствием обозначенных в новой Программе причин неблагоприятного инвестиционного климата (излишнее вмешательство в хозяйственные процессы государства, бюрократизация государственного аппарата, недостаточная открытость российской экономики, чрезмерная валютная и таможенная зарегулированность, несовершенная система налогообложения).
В то же время, изъяны новой программы состоят в упрощенной трактовке причин неудовлетворительного инвестиционного климата и в одинаковом подходе к стимулированию иностранных и отечественных инвесторов. В частности, значительная часть российского бизнеса, в силу специфических для России причин, имеет нелегальный или полулегальный характер и нацелена больше на вывоз капитала, нежели на его инвестирование в стране. Поэтому ослабление налоговых валютных и таможенных ограничений может привести к еще большей утечке капитала из страны.
Причины неблагоприятного инвестиционного климата в России намного сложнее, нежели это представлено в обеих правительственных программах. На инвестиционную активность в стране сильное воздействие оказывают следующие факторы.
Нестабильность законодательной базы
Чрезмерное налогообложение (до 80% прибыли)
Высокие таможенные пошлины
Бюрократизм и некомпетентность местных властей
Недостаточные страховые гарантии государства
Неразвитость инфраструктуры
Преступность и коррупция
Неплатежи партнеров по бизнесу
Высокий уровень инфляции
Недостаточная покупательная способность населения
Ограниченность услуг местных банков
Недостаток рыночной информации
Монополизация рынков товаров и услуг
Нехватка производственных мощностей.
Только комплексное решение вышеперечисленных проблем может стимулировать крупномасштабный приток инвестиций в Россию.
Один из важнейших недостатков – нестабильность законодательной базы – правительство пытается устранить в статье 9 Закона «Об иностранных инвестициях…». Закон ввел в силу так называемую «дедушкину оговорку» – принцип неизменности устанавливаемых государством правовых условий (если их изменение негативно влияет на результаты инвестирования) для определенной части иностранных инвесторов. К последним законом отнесены инвесторы, вкладывающие в инвестиционные проекты не менее 1 млрд. руб., или в уставный капитал российских коммерческих организаций не менее 100 млн. руб. «Дедушкина оговорка» действует в течение сроков окупаемости проектов (но не более 7 лет). Однако, принцип неизменности распространяется только на таможенные и налоговые условия деятельности и на запреты и ограничения инвестиций, но не применяется ко многим правовым актам (внешнеторговым квотам, или нормам, принятым на уровне субъектов Федерации).
Что касается остальных факторов, влияющих на инвестиционный климат в России, то эффективные меры воздействия на них должны включать: усиление борьбы с коррупцией и криминальным бизнесом, проведение правильной денежно-кредитной политики, развитие конкуренции и т.д.
Правильная политика привлечения иностранных инвестиций должна способствовать не только улучшению инвестиционного климата, но и не допускать развития негативных тенденций, связанных с притоком иностранного капитала. Для этого необходимо регулировать поток инвестиций (особенно прямых) между отраслями промышленности, стимулируя развитие производственной сферы (высокотехнологичные производства), создавать льготы (например, полное освобождение от налогов) для вложений, осуществляемых в сфере высоких технологий. Налоговые льготы и гарантии должны относиться в большей степени к прямым инвестициям, которые создают новые предприятия, и в меньшей степени к вложениям в действующие производства с целью их захвата.
Локализация иностранных инвестиций осуществляется часто в виде создания производственных анклавов, почти не связанных с другими российскими производственными комплексами. ТНК предпочитают для производства в России использовать главным образом оборудование, а порой и материалы, поставляемые западными фирмами, а производимое ТНК сырье и материалы в большей части предназначены для экспорта. Анклавность локализации инвестиций приводит к формированию экономики колониального типа, создает обстановку экономической обособленности целых регионов России и способствует формированию настроений политического сепаратизма. Поэтому необходимо стимулировать такие иностранные инвестиции, которые материализуются за счет поставок российских машин и оборудования. Тогда начнет постепенно решаться проблема интеграции предприятий с иностранным капиталом в систему экономических отношений современной России.
Особая политика должна применяться по отношению к мигрирующему по миру спекулятивному, «летучему» капиталу, способному поколебать финансовую стабильность государства. Россия, в силу недостаточной инвестиционной привлекательности, пока не является страной, к которой спекулятивный капитал проявлял бы особо большой интерес. Тем не менее она должна быть готова к изменению ситуации и располагать необходимыми мерами замозащиты. Действующий Федеральный закон «О валютном регулировании и валютном контроле…» является главным законодательным документом, формирующим систему контроля за движением капитала.
К сожалению, проводимая в настоящее время в России государственная политика, направленная на дальнейшую либерализацию валютных отношений, полную внешнюю открытость нашей экономики, лишает валютное регулирование способности защищать фондовый и валютный рынки страны. Предпосылки для этого создаются в связи с принятием в ноябре 2003 года Государственной Думой новой версии Закона «О валютном регулировании и валютном контроле». Закон предусматривает с 1 января 2007 года отмену всех валютных ограничений, устанавливаемых правительством и Центральным банком, и реализацию идеи о превращении рубля в свободно конвертируемую валюту. Уже с середины 2004 года Центральный банк РФ лишен права выдавать разрешения на проведение валютных операций, связанных с движением капитала. Его функции по осуществлению контроля сводятся к установлению требований об открытии соответствующих счетов в банках России, о режиме счетов и о резервировании средств при проведении операций (до 60 календарных дней).
Последствием изменения закона о валютном регулировании станет ухудшение условий для государственного мониторинга и контроля за миграцией не только иностранного, но и национального (нелегального) капитала, в том числе возрастет экспорт капитала со стороны законопослушных предпринимателей в форме вложений инвестиций за границей.
И все же, не смотря на отсутствие у российского государства четко сформулированной промышленной политики, поворот нынешнего российского руководства к конструктивной работе по всестороннему укреплению системы управления обществом начинает положительно сказываться на экономическом и социальном положении в стране.
Заключение
Подводя итог данной работы можно сделать следующие выводы:
1). Россия остро нуждается в инвестиционных ресурсах, для привлечения которых у нее есть огромный потенциал (богатая сырьевая база, высококвалифицированные научные и инженерные кадры и др.). Однако приток инвестиций сдерживается неблагоприятным инвестиционным климатом в нашей стране.
2). В структуре капитала, поступающего в Россию из-за рубежа, преобладают прочие инвестиции (в основном различные кредиты), тогда как для возрождения российской экономики необходимы большие объемы прямых инвестиций, способствующих развитию производства, обновлению основных фондов и создающих новые рабочие места. Иностранные инвесторы вкладывают свои капиталы прежде всего в те отрасли, которые либо обладают конкурентоспособностью на мировом рынке, либо гарантируют высокую прибыльность и быструю окупаемость. Столь же избирательно ведет себя иностранный капитал и в региональном разрезе, крайне неохотно поступая туда, где в нем больше всего нуждается страна – в отдаленные регионы, малые и средние города.
3). Расширение сферы деятельности иностранных инвестиций в банковской сфере и приток спекулятивного иностранного капитала должны иметь пределы, т.к. могут провоцировать экономические кризисы. Российское законодательство пытается решить эти проблемы в Федеральных законах «О банках и банковской деятельности» и «О валютном регулировании и валютном контроле…».
4). В настоящее время неравномерное распределение инвестиций по отраслям и регионам усиливает перекосы в экономике России, возникшие еще в начале 90-х годов. Выкачивание из страны сырьевых ресурсов и слабое развитие высокотехнологичных и обрабатывающих отраслей промышленности делает Россию сырьевым придатком Запада. Поэтому расширение экспортного потенциала в отраслях обрабатывающей промышленности должно стать одной из центральных задач при разработке стратегии экономического развития.
Литература
1. Бузгалин А.В. Трансформационная экономика России. – М.: Финансы и статистика, 2006.
2. Гоголева Т.Н. Международная экономика. – М.: КНОРУС, 2005.
3. Елизаветин М.Е. Иностранный капитал в экономике России – М.: Международные отношения, 2004.
4. Есипов В.Е. Экономическая оценка инвестиций. – СПб.: Вектор, 2006.
5. Иванющенкова М. Секрет фирмы // Технологии успешного бизнеса. –09.04.2006. – №13. – М.
6. Меньшиков С.М. Анатомия российского капитализма. – М.: Международные отношения, 2004.
7. Поляков В.В., Щенин Р.К. Мировая экономика и международный бизнес: – М.: КНОРУС, 2005.
8. Россия 2005: Статистический справочник. – Росстат – М., 2005.
9. Страны и регионы. 2005 // Статистический справочник Всемирного банка./ Пер. с англ. – М.: Весь мир, 2005.
10. Фадеев В. Эксперт // Общенациональный деловой журнал. – 9 апреля 2006. – №13. – М.
11. Цветкова Н.Н. Прямые иностранные инвестиции в Азии и в России. Опыт сравнительного анализа. – М.: Институт востоковедения РАН, 2004.
12. gks/wps/portal - Федеральная служба государственной статистики, 2006.
1 Елизаветин М.Е. Иностранный капитал в экономике России – М.: Международн. отношения, 2004 – стр.56.
2 Россия 2005: Статистический справочник. – М.: Росстат, 2005 – стр.20.
3 Елизаветин М.Е. Иностранный капитал в экономике России – М.: Международн. отношения, 2004 – стр.62.
4 Россия 2005: Статистический справочник. – М.: Росстат, 2005 – стр.21.
5 Елизаветин М.Е. Иностранный капитал в экономике России – М.: Международн. отношения, 2004 – стр.71
6 Россия 2005: Статистический справочник. – М.: Росстат, 2005 – стр.18, 20.
7 Елизаветин М.Е. Иностранный капитал в экономике России – М.: Международн. отношения, 2004 – стр.75.
8 Елизаветин М.Е. Иностранный капитал в экономике России – М.: Международн. отношения, 2004 – стр.101.
9 Елизаветин М.Е. Иностранный капитал в экономике России – М.: Международн. отношения, 2004 – стр.152.
10 Иванющенкова М. Секрет фирмы // Деловой еженедельник. – 09.04.2006. – №13. – М. – стр.34.
11 Елизаветин М.Е. Иностранный капитал в экономике России – М.: Международн. отношения, 2004 – стр.118.
12 Елизаветин М.Е. Иностранный капитал в экономике России – М.: Международн. отношения, 2004 – стр.181.