Анализ финансового состояния предприятия
3.3.2 Пассив баланса
Пассив бухгалтерского баланса отражает источники финансирования средств предприятия, сгруппированные на определенную дату по их принадлежности и назначению. Иными словами пассив показывает:
Величину средств (капитала), вложенных в хозяйственную деятельность предприятия;
Степень участия в создании имущества предприятия.
В зарубежной практике существует несколько иное толкование сущности пассива баланса – это обязательства за полученные ценности или требования на полученные предприятием ресурсы (активы).
Данные определения не противоречат друг другу, но в современной концепции бухгалтерского учета последнее более предпочтительно.
Для аналитических исследований и оценки структуры пассива все обязательства группируют по следующим признакам:
1. Юридические принадлежности:
Обязательства перед собственниками предприятия (собственный капитал);
Обязательства перед третьими лицами – кредиторами, банками и т.п. (заемный капитал);
2. Срочности возврата обязательств:
Средства длительного пользования;
Средства краткосрочного пользования.
Следует отметить, что обязательства перед собственниками составляют практически постоянную часть пассива баланса, не подлежащую погашению во время деятельности организации. Обязательства перед третьими лицами имеют разные сроки возврата :менее одного года – краткосрочные, более одного года – долгосрочные.
При проведении анализа баланса необходимо учитывать следующее:
Финансовая информация, заложенная в бухгалтерский баланс ,носит исторический характер, т.е. показывает положение предприятия на момент составления отчетности;
В условиях инфляции происходит необъективное отражение во временном интервале результатов хозяйственной деятельности;
Финансовая отчетность несет информацию только на начало и конец отчетного периода, и поэтому невозможно достоверно оценить изменения, происходящие в течение этого периода.
Еще один важный аспект анализа структуры баланса – это определение взаимосвязей между активом и пассивом баланса (рис.4), так как в процессе производственной деятельности идет постоянная трансформация отдельных элементов актива и пассива баланса. Каждая группа пассива функционально связана с определенной частью актива баланса.
Рис. 4 Взаимосвязи между активом и пассивом
Например, краткосрочные кредиты предназначены для пополнения оборотных средств. Некоторая часть долгосрочных обязательств финансирует как оборотные, так и внеоборотные активы. Считается, что у нормально функционирующего предприятия оборотные активы должны превышать краткосрочные пассивы, т.е. часть текущих активов погашает краткосрочные пассивы, другая часть погашает долгосрочные обязательства, оставшаяся идет на пополнение собственного капитала (становится собственностью владельца предприятия).
Для аналитических исследований и качественной оценки динамики финансово-экономического состояния предприятия рекомендуется объединить статьи баланса в отдельные специфические группы(табл. 5). Цель – создание агрегированного баланса, который используется для определения важных характеристик финансового состояния предприятия и расчета ряда основных финансовых коэффициентов.
Таблица 5
Баланс предприятия в агрегированном виде
|
Актив |
Усл. обозн. |
Пассив |
Усл. Обозн. |
| 1. Иммобилизованные средства (внеоборотные активы) | F | 1. Источники собственных средств | Ис |
| 2. Мобильные средства (оборотные активы) | Rа | 2. Кредиты и заемные средства | К |
| Запасы и затраты | Z | Долгосрочные кредиты и заемные средства | Кт |
| Дебиторская задолженность | rа | Краткосрочные кредиты и заемные средства | Кt |
| Денежные средства и краткосрочные финансовые вложения | Д | Кредиторская задолженность | Rр |
| Баланс | В | Баланс | В |
3.3.3 Оценка динамики состава и структуры актива баланса
С помощью горизонтального (временного ) и вертикального (структурного) анализа можно получить наиболее полное представление об имевших место качественных изменениях в структуре актива, а также динамики их изменений.
На основе данных аналитической таблицы (табл.6 ) можно сделать следующие выводы:
Стоимость активов 98г. по сравнению с 97г. увеличилась на 11.1%). Это говорит о стабилизации деятельности предприятия. Для облегчения анализа финансового состояния будем сравнивать данные 98г. с данными 97 г.
Увеличение стоимости имущества на 77361 р сопровождается внутренними изменениями в активе: при уменьшении стоимости внеоборотных активов на -2 065 964 (снижение на 2.2%) произошло увеличение оборотных средств на 13 781 849 Их удельный вес на конец года составил 18,5% (прирост на 9,8 пунктов);
Уменьшение стоимости внеоборотных активов в целом произошло вследствие уменьшения нематериальных активов на 21% и снижения стоимости основных средств на 4%. Увеличение стоимости незавершенного строительства на 0,1 %не повлияло на общую тенденцию снижения, несмотря на то, что удельный вес незавершенного строительства очень высок (около 41% от всех активов, примерно столько же, сколько и основные фонды);
Основное финансирование было направлено на пополнение оборотных средств. Из всех групп оборотных активов наблюдается снижение только незавершенного производства (на 67 %) и краткосрочные вложения были прекращены (82402). Наряду с увеличением медленнореализуемых активов(запасы и затраты на 7 784 140 ( темп роста-284,9%) в том числе материалы на 4 593 380 (темп роста- 360,6%) и готовая продукция на 2 444 100 (темп роста- 217,6%), выросли также быстрореализуемые активы (дебиторская задолженность <12 месяцев на 4 456 423) и наиболее ликвидные активы – денежные средства на 2 061 286 (темп роста- 3349,4%).При этом основными причинами роста остатков готовой продукции могут являться: неритмичный выпуск, несоответствие графика поставок готовой продукции плану перевозок, задержка оформления транспортных документов и др.
На основе общей оценки актива баланса выявлено увеличение общего потенциала предприятия за отчетный период. Учитывая резкое снижение активов за предыдущий год: общая стоимость имущества снизилась в 98 г. на 37% по сравнению с 96 г. ,хотя это не свидетельствует о спаде хозяйственной деятельности предприятия. Так как снижение стоимости имущества произошло вследствие продажи части непроизводственных основных фондов(см. приложение к бухгалтерскому балансу 3 “Амортизируемое имущество”),что, в совокупности с пополнением оборотных средств, позволило увеличить долю оборотных средств в общей сумме активов предприятия, которая в 96 г. была катастрофически низкой(4,4%) Это расценивается как положительная тенденция: возможность увеличения оборачиваемости активов является предпосылкой к улучшению финансовой деятельности. На (рис 5, стр. 41) показаны относительные изменения объемов оборотных и внеоборотных средств предприятия за отчетный период.
3.3.4 Оценка динамики состава и структуры пассива баланса
Для оценки имущественного потенциала предприятия проводится анализ динамики состава и структуры обязательств (пассива) баланса.
Данные аналитической таблицы 7 показывают:
Рост пассива баланса в 98г. по сравнению с 97г. идет только за счет увеличения заемных средств на 11 927 703 более чем в 2 раза ( темп роста- 239%) .При этом величина собственного капитала осталась неизменной. Но в данном случае такой интенсивный рост заемного капитала не должен пугать, так как собственных средств предприятия все равно значительно больше чем заемных.
Наибольшего внимания в пассивах заслуживает доля краткосрочных обязательств, в первую очередь кредиторской задолженности. Фактически она означает бесплатное пользование средствами кредиторов. Следовательно рост пассивов только за счет роста кредиторской задолженности на 12 407 365 (темп роста- 254%),а в частности увеличение авансов полученных на 11 649 207 (темп роста- 547%) можно оценивать только положительно. Удельный вес кредиторской задолженности в структуре обязательств предприятия возрос на 12,4 пункта (с 4,9% в96 г. до 17,3% в 98 г.) Обращает на себя внимание тот факт, что в составе краткосрочных пассивов практически отсутствует краткосрочные кредиты банков.
Сравнивая данные 98г с данными 96г. значительное сокращение пассивов (с 176 582 371 до 118 588 991) происходит в результате продажи зданий, машин и оборудования. Следовательно собственные средства предприятия уменьшились с 167 786 745 до 98 059 310.В частности значительно сократился добавочный капитал на 37 % и фонд социальной сферы сократился практически на 100 %.
В целом наблюдается высокая автономия предприятия (высокий удельный вес собственного капитала- 95,0% в 96 г. и 82,7%в 98 г.) и низкая степень использования заемных средств. На рисунке 6 показаны изменения объемов краткосрочных обязательств и собственного капитала предприятия за отчетный период.
3.4 Анализ финансовой устойчивости предприятия
Одной из основных задач анализа финансово-экономического состояния является исследование показателей, характеризующих финансовую устойчивость предприятия. Финансовая устойчивость предприятия является определенной степенью обеспечения запасов и затрат собственными и заемными источниками их формирования, соотношением объемов собственных и заемных средств и характеризуется системой абсолютных и относительных показателей.
3.4.1 Абсолютные показатели финансовой устойчивости
В ходе производственной деятельности на предприятии идет постоянное формирование (пополнение) запасов товарно-материальных ценностей. Для этого используются как собственные оборотные средства, так и заемные (долгосрочные и краткосрочные кредиты и займы). Анализируя соответствия или несоответствие (излишек или недостаток) средств для формирования запасов и затрат, определяют абсолютные показатели финансовой устойчивости.
Наличие собственных оборотных средств.Определяется как разница величины источников собственных средств и величины основных средств и вложений (внеоборотных активов):
Еc = Иc - F,
Где Еc – наличие собственных оборотных средств;
Иc – источники собственных средств (итог раздела “Капитал и резервы”)
F – основные средства и вложения ( итог раздела “Внеоборотные активы”.)
Наличие собственных оборотных средств и долгосрочных заемных источников для формирования запасов и затрат.
Определяется как сумма собственных оборотных средств и долгосрочных кредитов и займов:
Ет = Ес + Кт = (Ис + Кт) - F,
Где Ет- наличие собственных оборотных средств и долгосрочных заемных источников для формирования запасов и затрат;
Кт- долгосрочные кредиты и заемные средства (итог разд. “Долгосрочные пассивы”).
Общая величина основных источников средств для формирования запасов и затрат.Рассчитывается как сумма собственных оборотных средств, долгосрочных и краткосрочных кредитов и займов:
Ее = Ет + Кt = (Ис + Кт + Кt) – F.
Где Ее- общая величина основных источников средств для формирования запасов и затрат ;
Кt- краткосрочные кредиты и займы (итог разд. Баланса “Долгосрочные пассивы”).
На основании этих трех показателей, характеризующих наличие источников, которые формируют запасы и затраты для производственной деятельности, расчитываются величины, дающие оценку размера (достаточности) источников для покрытия запасов и затрат:
Излишек (+) или недостаток (-) собственных оборотных средств:± Ес = Ес – Z,
Излишек (+) или недостаток (-) собственных оборотных и долгосрочных заемных источников формирования запасов и затрат:±Ет = Ет – Z = ( Ес + Кт ) -Z
Излишек (+) или недостаток (-) общей величины основных источников для формирования запасов и затрат:±Е∑ = Е∑ – Z = ( Еc + Кт + Кt ) – Z .
Показатели обеспеченности запасов и затрат источниками их формирования (±Ес; ±Ет ;±Е∑ ) являются базой для классификации финансового положения предприятия по степени устойчивости.
При определении типа финансовой устойчивости используется трехмерный (трехкомпонентный) показатель:
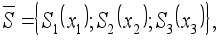 Где
X1
=±Ес;
X2=±Ет;
X3=±Е∑.
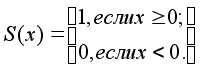 Функция
S(x)
определяется
следующим
образом:
Выделяются четыре основных типа финансовой устойчивости предприятия (табл. 8 )
Таблица 8
Типы финансовой устойчивости предприятия
|
Типы финансовой устойчивости |
Трехмерный показатель |
Используемые источники покрытия затрат |
Краткая характеристика |
| 1. Абсолютная финансовая устойчивость | S = (1,1,1) |
Собственные оборотные средства | Высокая платежеспособность; предприятие не зависит от кредиторов |
| 2. Нормальная финансовая устойчивость | S = ( 0,1,1) |
Собственные оборотные средства плюс долгосрочные кредиты |
Нормальная платежеспособность; Эффективное использование заемных средств; высокая доходность производственной деятельности |
| 3. Неустойчивое финансовое состояние | S =(0,0,1) |
Собственные оборотные средства плюс долгосрочные и краткосрочные кредиты и займы |
Нарушение платежеспособности; Необходимость привлечения дополнительных источников; Возможность улучшения ситуации |
| 4. Кризисное финансовое состояние | S=(0,0,0) |
_ |
Неплатежеспособность предприятия; Грань банкротства |
.
Анализируя и оценивая финансовую устойчивость предприятия (табл. 9), можно сказать, что оно находится в неустойчивом финансовом состоянии, причем это положение фиксируется как на начало, так и на конец периода. Такое заключение сделано на основании следующих выводов:
Запасы и затраты полностью покрываются только при помощи суммы собственных оборотных средств долгосрочных и краткосрочных займов, причем эта сумма растет очень интенсивно (темп роста 215%).Это в какой то мере говорит о возможности стабилизации ситуации.
Но, с другой стороны, темп роста общей величины основных источников формирования запасов и затрат отстает от темпов роста величины запасов и затрат (215,2< 284,9).
Главной причиной неустойчивого финансового состояния является недостаток собственных оборотных средств. Это объясняется слишком большой долей внеоборотных активов в общей сумме активов предприятия. Следовательно, несмотря на очень высокое содержание собственных средств в сумме пассива (91,9% в 97 г. И 82,7% в 78 г.), эти средства почти полностью уходят на формирование внеоборотных активов. То есть причина недостатка собственных средств для формирования запасов и затрат кроется в активе баланса.(актив на 78% состоит из внеоборотных средств)
Положительно можно оценивать как рост собственных оборотных средств на 58,2%(за счет уменьшения внеоборотных активов, в результате продажи части непроизводственных фондов), так и увеличение краткосрочных займов и кредитов в основном за счет авансов полученных. Таким образом предприятие пытается компенсировать недостаток собственных оборотных средств за счет увеличения кредиторской задолженности.
Еще одним негативным моментом является слишком сильный рост величины запасов и затрат: темп роста 284,9% необоснован увеличением производства (выручка от реализации продукции выросла только на 40%) Отвлечение средств в излишние запасы – одна из основных причин неустойчивого финансового положения. Причины их образования изучаются при внутреннем анализе производственных запасов, производственных затрат и готовой продукции. Основные причины излишних производственных запасов можно объединить в три основные группы: нереальность плановых расчетов; отклонение фактического поступления от расчетного; отклонение фактического расхода от расчетного. На рис.7 показаны изменения относительных объемов собственных оборотных средств, запасов и затрат предприятия за отчетный период.
3.4.2 Относительные показатели финансовой устойчивости
Финансовая устойчивость предприятия характеризуется состоянием собственных и заемных средств и анализируется с помощью системы финансовых коэффициентов. Информационной базой для расчета таких коэффициентов являются абсолютные показатели актива и пассива баланса , а также показатели, рассмотренные в разделе 3.4.1
Оценка финансовой устойчивости предприятия проводится с помощью достаточно большого количества относительных финансовых показателей (табл. 10).
Таблица 10.
Финансовые коэффициенты, применяемые для оценки финансовой
устойчивости предприятия
|
Коэффициент |
Что показывает |
Как рассчитывать |
Комментарии |
|
1 |
2 |
3 |
4 |
| 1. Коэффициент автономии | Характеризует независимость от заемных средств. Показывает долю собственных средств в общей сумме всех средств предприятия |
Ка = Ис/ В Отношение общей суммы всех средств предприятия к источникам собственных средств |
Минимальное пороговое значение на уровне 0,5. Превышение указывает на увеличение финансовой независимости, расширение возможности привлечения средств со стороны |
| 2. Коэффициент соотношения заемных и собственных средств | Сколько заемных средств привлекло предприятие на 1 руб. вложенных в активы собственных средств |
Кз/с = (Кт + Кt)/Иc Отношение всех обязательств к собственным средствам |
Кз/с < 0,7 Превышение указанной границы означает зависимость предприятия от внешних источников средств, потерю финансовой устойчивости (автономности) |
| 3. Коэффициент обеспеченности собственными средствами |
Наличие у предприятия собственных оборотных средств, необходимых для его финансовой устойчивости. Критерий для определения неплатежеспособности (банкротства) предприятия |
Ко = Ес / Rа= (Ис –F)/Rа Отношение собственных оборотных средств к общей величине оборотных средств предприятия |
Ко≥0,1 Чем выше показатель(0,5), тем лучше финансовое состояние предприятия,тем больше у него возможностей проведения независимой финансовой политики |
| 4. Коэффициент маневренности | Способность предприятия поддерживать уровень собственного оборотного капитала и пополнять оборотные средства за счет собственных источников |
Км = Ес /Ис Отношение собственных оборотных средств к общей величине собственных средств (собственного капитала предприятия |
0,2-0,5 Чем ближе значение показателей к верхней границе, тем больше возможность финансового маневра у предприятия |
| 5. Коэффициент соотношения мобильных и иммобилизованных средств | Сколько внеоборотных средств приходится на 1 руб. оборотных активов |
Км/и = Rа/F Отношение оборотных средств к внеоборотным активам |
Чем выше значение показателей тем больше средств предприятие вкладывает в оборотные средства |
| 6. Коэффициент имущества производственного назначения | Долю имущества производственного назначения в общей стоимости всех средств предприятия |
Кп.им = (Z+F)/В Отношение суммы внеоборотных активов и производственных запасов к итогу баланса |
Кп.им≥0,5 При снижении показателя ниже рекомендуемой границы целесообразно привлечение долгосрочных заемных средств для увеличения имущества производственного назначения |
| 7. Коэффициент прогноза банкротства | Доля чистых оборотных активов в стоимости всех средств предприятия |
Кпб = (Rа – Кt)/В Отношение разности оборотных средств и краткосрочных пассивов к итогу баланса |
Снижение показателей свидетельствует о том, что предприятие испытывает финансовые затруднения |
Расчет и анализ относительных коэффициентов существенно дополняет оценку абсолютных показателей финансовой устойчивости.
На основании данных таблицы 11. можно сделать вывод, что финансовая независимость предприятия высока. Это подтверждается высокими значениями коэффициента автономии (Ка=0,83) и соотношения заемных и собственных средств (Кз/с=0,21). Незначительное уменьшение показателя автономии (на 10%) и рост Кз/с на 139% практически не влияют на состояние финансовой устойчивости из – за слишком высокого отношения собственных средств к заемным. Но это показатели не отражают полностью состояние финансовой устойчивости предприятия, так как в нашем случае собственные средства предприятия иммобилизированы во внеоборотные активы.
Учитывая, что на устойчивость финансового положения влияет в основном показатель обеспеченности собственными средствами (Ко) он указывает на возможность предприятия проводить независимую финансовую политику. Некоторое снижение этого коэффициента происходит не из-за уменьшения собственных оборотных средств предприятия а за счет резкого роста оборотных активов(а именно – запасов и затрат), но коэффициент не выходит за пределы допустимого.
Наблюдается рост коэффициента маневренности на 58%, что дает надежду на способность предприятия в дальнейшем увеличить собственный оборотный капитал, так как сейчас оно не может покрывать оборотные средства за счет собственных источников. Это связано с тем, что большая часть средств вложении во внеоборотные активы, что подтверждается низким значением коэффициента соотношения мобильных и иммобилизованных средств (Км/и=0,24 темп роста – 275%)
Коэффициент имущества производственного назначения слишком высок >> 0,5, поэтому, в данном случае, его незначительное снижение можно расценивать положительно.
В результате анализа финансовой устойчивости предприятия на основе абсолютных и относительных показателей можно сделать вывод:
Предприятие находится на грани нормального и неустойчивого состояния (при рассмотрении абсолютных показателей). Но все же финансовая независимость предприятия высока (коэффициент автономии и Кз/с) причем наблюдается рост финансовой устойчивости предприятия(при рассмотрении динамики относительных показателей финансовой устойчивости).
3.5 Анализ ликвидности и платежеспособности предприятия
В условиях массовой неплатежеспособности и применения ко многим предприятиям процедур банкротства (признание несостоятельности) объективная и точная оценка финансово-экономического состояния приобретает первостепенное значение. Главным критерием такой оценки являются показатели платежеспособности и степень ликвидности предприятия.
Платежеспособность предприятия определяется его возможностью и способностью своевременно и полностью выполнять платежные обязательства, вытекающие из торговых, кредитных и иных операций денежного характера. Платежеспособность влияет на формы и условия коммерческих сделок, в том числе на возможность получения кредита.
Ликвидность предприятия определяется наличием у него ликвидных средств, к которым относятся наличные деньги, денежные средства на счетах в банках и легкореализуемые элементы оборотных ресурсов. Ликвидность отражает способность предприятия в любой момент совершать необходимые расходы.
Ликвидность и платежеспособность как экономические категории не тождественны, но на практике они тесно связаны между собой.
Ликвидность предприятия отражает платежеспособность по долговым обязательствам. Неспособность предприятия погасить свои долговые обязательства перед кредиторами и бюджетом приводит его к банкротству. Основаниями для признания предприятия банкротом являются не только невыполнение им в течение нескольких месяцев своих обязательств перед бюджетом, но и невыполнение требований юридических и физических лиц, имеющих к нему финансовые или имущественные претензии.
Улучшение платежеспособности предприятия неразрывно связано с политикой управления оборотным капиталом, которая нацелена на минимизацию финансовых обязательств. Иными словами, прибыль – долгосрочная цель, но в краткосрочном плане даже прибыльное предприятие может обанкротиться из-за отсутствия денежных средств.
Для оценки платежеспособности и ликвидности могут быть использованы следующие приемы (рис. 7):
Рис.7 Приемы проведения оценки платежеспособности и ликвидности предприятия
Оценка ликвидности баланса.
Главная задача оценки ликвидности баланса – определить величину покрытия обязательств предприятия по его активам, срок превращения которых в денежную форму (ликвидность) соответствует сроку погашения обязательств (срочности возврата).
Для проведения анализа актив и пассив баланса группируются(рис. 8 ) по следующим признакам:
По степени убывания ликвидности (актив);
По степени срочности оплаты (погашения) (пассив).
Рис.8 Группировка статей актива и пассива для анализа ликвидности баланса
Активы в зависимости от скорости превращения в денежные средства разделяются на следующие группы:
А1 – наиболее ликвидные активы. К ним относятся денежные средства предприятий и краткосрочные финансовые вложения (стр. 260 + стр.250 ).
А2 – быстрореализуемые активы. Дебиторская задолженность и прочие активы (стр. 240 + стр. 270 ).
А3 – медленнореализуемые активы. К ним относятся статьи из разд. “Оборотные активы” (стр. 210 + стр. 220 – стр. 217 ) и статья “Долгосрочные финансовые вложения” из разд. “внеоборотные активы” (стр. 140 ).
А4 – труднореализуемые активы. Это статьи разд “внеоборотные активы” (стр.110 + стр. 120 – стр.140).
Группировка пассивов происходит по степени срочности их возврата:
П1 – наиболее краткосрочные обязательства. К ним относятся статьи “Кредиторская задолженность” и “Прочие краткосрочные пассивы” (стр. 620 + стр. 670 ).
П2 – краткосрочные пассивы. Статьи “Заемные средства” и другие статьи раздела “краткосрочные пассивы” (стр. 610 + стр. 630 + стр. 640 + стр. 650 + стр. 660).
П3 – долгосрочные пассивы. Долгосрочные кредиты и заемные средства (стр. 510 + стр. 520 ).
П4 – постоянные пассивы. Статьи разд. “Капитал и резервы” (стр. 490 – стр. 217).
При определении ликвидности баланса группы актива и пассива сопоставляются между собой (рис. 8)
Условия абсолютной ликвидности баланса:
А1≥ П1; А2≥ П2; А3 ≥П3; А4 ≤П4.
Необходимым условием абсолютной ликвидности баланса является выполнение первых неравенств. Четвертое неравенство носит так называемый балансирующий характер: его выполнение свидетельствует о наличии у предприятия собственных оборотных средств (Ес = Ис – F).
Теоретически недостаток средств по одной группе активов компенсируется избытком по другой, но на практике менее ликвидные средства не могут заменить более ликвидные.
Сопоставление А1 – П1 и А2 – П2 позволяет выявить текущую ликвидность предприятия, что свидетельствует о платежеспособности в ближайшее время. Сравнение А3 – П3 отражает перспективную ликвидность, на ее основе прогнозируется долгосрочная ориентировочная платежеспособность.
Анализ ликвидности баланса проводится с помощью аналитической табл.12 , по данным которой можно сделать вывод что баланс предприятия не соответствует всем критериям абсолютной ликвидности.
Так как А1<<П1,то предприятие не может отвечать по своим обязательствам в ближайшее время. Несмотря на очень высокий рост денежных средств (темп росто 3349%),которые в конце года являются единственным источником наиболее ликвидных активов, кредиторская задолженность также растет на 153%, что не позволяет говорить о улучшении состояния текушей ликвидности предприятия.
Анализируя долгосрочную ориентировочную платежеспособность, можно сказать, что предприятие полностью отвечает условиям ликвидности (А2> П2 и А3 >П3)
При изучении баланса следует обратить внимание на один очень важный показатель – чистый оборотный капитал, или чистые оборотные средства. Это абсолютный показатель с помощью которого также можно оценить ликвидность предприятия. Чистый оборотный капитал равен разнице между итогами раздела “Оборотные активы” и раздела “Краткосрочные пассивы”. Изменение уровня ликвидности определяется по изменению показателя чистого оборотного капитала.Он составляет величину, оставшуюсяпосле погашения всех краткосрочных обязательств. Следовательно, рост этого показателя - повышение уровня ликвидности предприятия (табл.13).
Таблица 13
Вычисление чистого оборотного капитала
|
Показатели |
На начало года, руб. |
На конец года, руб. |
| 1.Оборотные активы | 8 140 620 | 21 922 469 |
| 2.Краткосрочные пассивы | 8 496 978 | 20 489 882 |
| 3.Чистый оборотный капитал (1-2) | -356 358 | 1 432 587 |
В данном случае рост чистого оборотного капитала говорит о росте ликвидности строительного предприятия.
3.5.2 Оценка относительных показателей ликвидности и платежеспособности
Для качественной оценки платежеспособности и ликвидности предприятия кроме анализа ликвидности баланса необходим расчет коэффициентов ликвидности (табл. 14)
Цель расчета – оценить соотношение имеющихся активов, как предназначенных для непосредственной реализации, так и задействованных в техническом процессе, с целью их последующей реализации и возмещения вложенных средств и существующих обязательств, которые должны быть погашены предприятием в предстоящем периоде.
Расчет основывается на том, что виды оборотных средств обладают различной степенью ликвидности. Поэтому для оценки платежеспособности и ликвидности предприятия применяются показатели, которые различаются в зависимости от порядка включения их в расчет ликвидных средств, рассматриваемых в качестве покрытия краткосрочных обязательств.
Таблица 14
Финансовые коэффициенты, применяемые для оценки ликвидности
предприятия
|
Коэффициент |
Что показывает |
Как расчитывается |
Комментарии |
|
! Коэффициент текущей ликвидности (покрытия |
Достаточность оборотных средств предприятия, которые могут быть использованы им для погашения своих краткосрочных обязательств. Характеризует запас прочности, возникающей вследствие превышения ликвидного имущества над имеющимися обязательствами |
Кп = Rа/Кt Отношение текущих активов (оборотных средств) к текущим пассивам (краткосрочным обязательствам) |
1≥ Кп ≥2 Нижняя граница указывает на то, что оборотных средств должно быть достаточно, чтобы покрыть свои краткосрочные обязательства. Превышение оборотных активов над краткосрочными обязательствами более чем в два раза считается нежелательным, поскольку это свидетельствует о нерациональном вложении своих средств и неэффективном их использовании |
| 2. Коэффициент критической (срочной) ликвидности | Прогнозируемые платежные возможности предприятия при условии своевременного проведения расчетов с дебиторами |
Ккл = (Д +rа)/Кt Отношение денежных средств и краткосрочных финансовых вложений плюс суммы мобильных средств в расчетах с дебиторами к текущими пассивами |
Ккл ≥1 Низкое значение указывает на необходимость постоянной работы с дебиторами, чтобы обеспечить возможность обращения наиболее ликвидной части оборотных средств в денежную форму для расчетов |
| 3. Коэффициент абсолютной ликвидности |
Какую часть краткосрочной задолженности предприятие может погасить в ближайшее время. Характеризует платежеспособность предприятия на дату составления баланса |
Кал = Д/Кt Отношение денежных средств и краткосрочных финансовых вложений к текущим пассивам |
Кал ≥ 0,2 – 0,5 Низкое значение указывает на снижение платежеспособности предприятия |
В исследуемом методе заложены ограничения информативного характера, поэтому при ведении анализа платежеспособности и ликвидности предприятия с использованием коэффициентов ликвидности внешний аналитик может столкнуться с некоторыми трудностями, например такими:
Статичность показателей. Представленные коэффициенты одномоментны, рассчитываются на основе балансовых данных, составленных на определенную дату;
Малая информативность для прогнозирования. Трудно определить, способно ли предприятие генерировать денежные средства в объеме, достаточном для осуществления инвестиций;
Неполноценная и недостаточная информационная база для расчета. Это связано с ограничениями, заложенными в финансовую отчетность. Предприятие на основе проводимой учетной политики может показывать в балансе завышенные значения дебиторской задолженности (за счет неликвидных статей) и вести неполный учет обязательств. В этом случае показывается сумма основного долга без процентов за использование заемных средств и др.
Главное достоинство показателей – простота и наглядность – может обернуться существенным недостатком – неточностью выводов. Поэтому следует осторожно подходить к оценке платежеспособности предприятия этим методом.
Таким образом, анализ коэффициентов ликвидности показывает (табл. 15.):
Коэффициент абсолютной ликвидности<<нормативного значения (Кал=0,1).Это говорит о возможности погашения краткосрочной задолженности предприятием в ближайшее время только на 10%.
Коэффициент критической (срочной) ликвидности также намного ниже нормативного (Ккл=0,48). Это говорит о риске низкой платежеспособности предприятия в краткосрочном периоде, так как предприятие может покрыть обязательства лишь 50% кредиторов при помощи всех мобильных средств.
В качестве базового можно использовать коэффициент общей ликвидности. Два других коэффициента используются в случае необходимости углубленного анализа для отражения влияния отдельных статей текущих активов. В нашем случае коэффициент текущей (общей) ликвидности находится у нижней границы нормативного значения, но это уже говорит о том, что у предприятия достаточно оборотных средств, которые могут быть использованы им для погашения своих краткосрочных обязательств.
В западной практике для оценки ликвидности предприятия используется нормативный метод сравнения, при котором расчетные значения сравнивают со среднеотраслевыми. В России для определения оптимальных значений показателей ликвидности предприятий различных сфер деятельности не существует достоверной статистической базы. Поэтому в Российской практике следует обращать внимание прежде всего на динамику изменений коэффициентов.
Динамика значений коэффициентов как общей ликвидности, так и остальных коэффициентов ликвидности, указывает на улучшение в обеспеченности оборотными средствами (см. Табл.15).Причиной этого явилось увеличение доли текущих активов в общей сумме активов предприятия по сравнению с 1997г. (темп роста-269%).Кроме этого, наблюдается резкий рост дебиторской задолженности <12 мес.(темп роста-233%) и денежных средств -наиболее ликвидных активов(темп роста-3349%). Но, несмотря на такой интенсивный рост перечисленных выше активов, рост коэффициентов ликвидности не столь значителен. Так как наряду с ростом текущих активов, в текущем году наблюдался также интенсивный рост текущих пассивов (темп роста краткосрочной кредиторской задолженности-254%).
Таким образом, оценка относительных показателей ликвидности и платежеспособности еще раз подтверждает результаты анализа ликвидности баланса. Предприятие в перспективе платежеспособно и способно отвечать по своим обязательствам. Хотя для погашения текущих обязательств, предприятию понадобится большой промежуток времени, достаточный на обналичивание труднореали- зуемых активов.
3.5.3 Анализ движения денежных средств
Рассмотрим и проанализируем отчет о движении денежных средств (форма №4),который был введен в состав российской отчетности в 1996году. Данный аналитический документ об изменении финансового состояния составлен на основе метода исследования потока денежных средств. Необходимость анализа этого документа финансовой отчетности обусловлена тем, что в хозяйственной деятельности порой складывается довольно парадоксальная ситуация, когда прибыльное предприятие не может произвести расчеты со своими работниками и контрагентами.
Главная цель анализа денежных потоков - оценить способность предприятия генерировать денежные средства в размере и в сроки, необходимые для осуществления планируемых расходов. Платежеспособность и ликвидность предприятия зачастую находятся в зависимости от реального денежного оборота предприятия в виде потока денежных платежей, проходящих через счета хозяйствующего субъекта. Поэтому анализ денежных потоков существенно дополняет методику оценки ликвидности и платежеспособности и дает возможность более объективно оценить финансовое благополучие предприятия.
В настоящее время отчет о движении денежных средств призван в мировой практике основным источником данных для анализа финансового состояния предприятия.
В составе отчета выделяют три основных раздела по характеру движения (поступление и расходование) денежных средств:
текущая деятельность;
инвестиционная деятельность;
финансовая деятельность.
Текущая (основная) деятельность - основная уставная деятельность предприятия: получение выручки от реализации, уплата по счетам поставщиков, авансы, получение краткосрочных кредитов и займов, расчеты с бюджетом, выплата заработной платы, выплаченные и полученные проценты по кредитам и займам.
Инвестиционная деятельность связана с приобретением или реализацией, созданием долгосрочных активов, поступлением дивидендов, процентов.
Финансовая деятельность связана с поступлением денежных средств вследствие получения кредитов и займов, финансовых вложений, погашением задолженности по полученным ранее кредитам, выплатой дивидендов.
В мировой и российской учетно-аналитической практике предприятия отчитываются о движении денежных средств, используя либо прямой, либо косвенный метод. Принцип составления отчета этими методами одинаков - необходимо выделить по возможности все операции, затрагивающие движение денежных средств. Но необходимо учитывать также и некоторые различия между указанными методами. (рис.9 ).
Отчет о движении денежных средств в бухгалтерской отчетности составляется по прямому методу, который используется в качестве примера при анализе платежеспособности и ликвидности. Для более детальной оценки взаимосвязи финансового результата (прибыли или убытка) и изменения величины денежных средств на счетах предприятия можно использовать косвенный метод. Но из - за трудоемкости проведения и сложности он не рассматривается в данной работе.
Рис. 9 Характеристика методов сопоставления отчета о движении денежных средств
Для проведения анализа движения денежных средств будем применять модели, применяемые в таблице 16 . Анализ данных таблицы показывает, что:
Основным источником притока денежных средств