Анализ финансового состояния предприятия
Среди направлений по расходованию полученных средств значительный вес имеют оплата произведенных товаров и услуг – 53%, оплата труда- 19% и отчисления на социальные нужды- 7%. Таким образом, использование денежных средств происходит, также как и поступление, только по текущей деятельности. То есть, движение денежных средств завода не затрагивает инвестиционной и финансовой сферы деятельности.
Глава 3 Оценка эффективности хозяйственной деятельности
Завершающим этапом анализа финансово - экономического состояния предприятия является оценка эффективности хозяйственной деятельности.
В данной работе анализ эффективности проводится по данным бухгалтерской отчетности и является общей оценкой сложившейся ситуации на изучаемом объекте. Для углубленного анализа были привлечены данные внутренней отчетности хозяйствующего субъекта. Цель анализа для внешнего пользователя информации - получить небольшое число ключевых параметров, позволяющих дать точную оценку как текущего состояния объекта, так и ожидающих перспектив развития. Эффективность хозяйственной деятельности предприятия характеризуется двумя показателями:
деловой активностью, отражающей результативность работы предприятия относительно величины авансированных ресурсов или величины их потребления в процессе производства;
рентабельностью (прибылью или доходностью), отражающей полученный эффект относительно ресурсов или затрат, использованных для достижения данного эффекта.
Оценка деловой активности предприятия
Деловую активность предприятия можно представить как систему качественных и количественных критериев.
Качественные критерии - это широта рынков сбыта (внутренних и внешних), репутация предприятия конкурентоспособность, наличие стабильных поставщиков и потребителей и т.п. Такие неформализованные критерии необходимо сопоставлять с критериями других организаций, аналогичных по сфере приложения капитала.
Количественные критерии деловой активности определяются абсолютными и относительными показателями. Среди абсолютных показателей следует выделить объем реализации произведенной продукции (работ, услуг), прибыль, величину авансированного капитала (активы предприятия). Целесообразно учитывать сравнительную динамику этих показателей. Оптимальное соотношение
Тп > Тв > Так > 100%,
Где Тп - темп изменения прибыли;
Тв – темп изменения выручки от реализации продукции (работ, услуг);
Так – темп изменения активов (имущества) предприятия.
Приведенное соотношение получило название “золотого правила экономики предприятия” : прибыль должна возрастать более высокими темпами, чем обьемы реализации и имущества предприятия. Это означает следующее: издержки производства и обращения должны снижаться, а ресурсы предприятия использоваться более эффективно. Однако на практике даже у стабильного предприятия в некоторых случаях возможно отклонение от этого соотношения. Причины могут быть разные: крупные инвестиции, освоение новых технологий, реорганизация структуры управления и производства (стратегические изменения, организационное развитие), модернизация и реконструкция и др. Эти мероприятия зачастую вызваны влиянием внешней среды (внешнего окружения) и требуют значительных финансовых вложений, которые окупятся и принесут выгоду в будущем.
Относительные показатели деловой активности характеризуют уровень эффективности использования ресурсов (материальных, трудовых и финансовых). Предлагаемая система показателей деловой активности (табл.17) базируется на данных финансовой отчетности предприятия. Это обстоятельство позволяет по данным расчета показателей контролировать изменения в финансовом состоянии предприятия.
Таблица 17.
Система показателей деловой активноси предприятия
|
Показатель |
Формула расчета |
Комментарии |
|
1 |
2 |
3 |
| Выручка от реализации (V) | - | - |
| Чистая прибыль (Рr ) | Прибыль отчетного года минус налог на прибыль (ф.№2, 140-150) | Чистая прибыль – это прибыль, остающаяся в распоряжении предприятия после расчетов с бюджетом по налогу на прибыль |
| Производительность труда (Пт) | Пт = V / Чр | Рост показателя свидетельствует о повышении эфективности использования трудовых ресурсов. Численность работников – ф. №5, разд. 8 (стр850) |
| Фондоотдача производственных фондов (Ф) | Ф = V / Fср | Отражает эфективность использования основных средств и прочих внеоборотных активов. Показывает, сколько на 1 руб. Стоимости внеоборотных активов реализовано продукции |
| Коэффициент общей оборачиваемости капитала (Ок) | Ок = V/ R аср | Показывает скорость оборота всех средств предприятия |
| Коэффициент оборачиваемости оборотных средств (Ооб) | Ооб = V / Zср | Отражает скорость оборота материальных и денежных ресурсов предприятия за анализируемый период, или сколько рублей оборота (выручки) приходится на каждый рубль данного вида активов |
| Коэфициент оборачиваемости материальных оборотных средств (Ом.ср) | Омср =V / Z ср | Скорость оборота запасов и затрат, т.е. число оборотов за отчетный период, за который материальные оборотные средства превращаются в денежную фогму |
| Средний срок оборота дебиторской задолженности (Сд/з) | С д/з = 365 / од/з | Показатель характеризует продолжительность одного оборота дебиторской задолженности в днях. Снижение показателя – благополучная тенденция |
| Коэфициент оборачиваемости дебиторской задолженности (Од/з) | О д/з = V/ rа.ср | Показывает число оборотов за период коммерческого кредита, предоставляемого предприятием. При ускорении оборачиваемости происходит снижение значения показателя, что свидетельствует об улучшении расчетов с дебиторами |
| Средний срок оборота материальных средств (См.ср) | См.ср = 365 / Ом.ср | Продолжительность оборота материальных средств за отчетный период |
| Коэффициент оборачиваемости кредиторской задолженности (Ок/з) | О к/з = V / rр.ср | Показывает скорость оборота задолженности предприятия. Ускорение неблагоприятно сказывается на ликвидности предприятия; если Ок/з < Од/з Возможен остаток денежных средств у предприятия |
| Продолжительность оборота кредиторской задолженности (Ск/з) | О к/з = 365 / О к/з | Показывает период, за который предприятие покрывает срочную задолженность. Замедление оборачиваемости, т.е. увеличение периода, характеризуется как благоприятная тенденция |
| Коэффициент оборачиваемости собственного капитала (Оск) | О ск = V / И с. Ср | Отражает активность собственных средств или активность денежных средств, которыми рискуют акционеры или собственники предприятия. Рост в динамике означает повышение эффективности используемого собственного капитала |
| Продолжительность операционного цикла (Цо) | Цо = Сд/з + См.ср | Характеризует общее время, в течение которого финансовые ресурсы находятся в материальных средствах и дебиторской задолженности. Необходимо стремится к снижению значения данного показателя |
| Продолжительность финансового цикла (Цф) | Цф = Цо – Ск/з | Время, в течение которого финансовые ресурсы отвлечены из оборота. Цель управления оборотными средствами – сокращение финансового цикла, т.е. сокращение операционного цикла и замедление срока оборота кредиторской задолженности до приемлемого уровня |
| Коэффициент устойчивости экономического роста (Кур) |
Кур = (Рс-Д)/Ис.ср * 100% = Рр/Ис.ср * 100% |
Характеризует устойчивость и перспективу финансового развития предприятия. Определяет возможности предприятия по расширению основной деятельности за счет реинвестирования собственных средств. Показывает какими темпами в среднем увеличивается экономический потенциал предприятия |
Условные обозначения:
Чр – Среднесписочная численность работников;
Fср – средняя за период стоимость внеоборотных активов;
Вср – средний за период итог баланса;
Rа ср – средняя за период величина оборотных активов;
Z ср – средняя за период величина запасов и затрат;
rа ср – средняя за период дебиторская задолженность;
rр ср – средняя за период кредиторская задолженность;
И с ср – средняя за период величина собственного капитала резервов;
Д – дивиденды, выплачиваемые акционерам;
Рр – прибыль направленная на развитие производства (реинвестированная прибыль).
Для расчета применяют абсолютные итоговые данные за отчетный период по выручке, прибыли и т. п. Но показатели баланса расчитаны на начало и конец периода, т. е. Имеют одномоментный характер. Это вносит некоторую неясность в интерпритацию данных расчета. Поэтому для расчета коэффициентов применяют показатели, расчитанные к усредненным значениям статей баланса. Можно также использовать данные на конец года.
Для первоначальной оценки деловой активности завода металлоконструкций целесообразно будет составить следующую таблицу:
|
Показатель |
1997 г. |
1998 г. |
Темп роста |
| Выручка | 26 963 081 | 37 908 246 | 140,6% |
| Прибыль (чистая) | 776 626 | 802 875 | 103% |
| Активы (имущество) предприятия | 106 661 288 | 118 594 192 | 111% |
“Золотое правило экономики предприятия” в данном случае не выполняется так как Тп < Тв ,но это правило может выполняться только при идеальных внешних и внутренних условиях. Так как мы рассматриваем реальное предприятие, можно только оценить отклонения от данного условия:
Положительно можно оценивать уже хотя бы то, что все три показателя растут, а это в условиях нашей экономики встречается очень редко.
Выручка от реализации продукции вырастает на 40,6%, тогда как прибыль (чистая прибыль) практически не меняется (темп прироста всего 3%). Причины этого будут рассмотрены далее
Активы предприятия растут на 11%. Их рост обусловлен ростом труднореализуемых оборотных активов (запасов и затрат), при незначительном уменьшении внеоборотных активов.
Рассмотрим пример расчета показателей деловой активности Таблица 18:
Выручка от реализации продукции выросла очень значительно (на 10 945 165 руб),причинами этого являются кроме увеличения объемов выпущенной продукции, еще и рост цен на выпускаемую продукцию. Если первая причина положительно влияет на финансовые результаты то вторая может иметь на них отрицательное воздействие, так как наряду с ростом цен на выпускаемую продукцию (связанный, в основном, с инфляционными процессами) растут цены на материалы, что увеличивает себестоимость продукции, следовательно, уменьшает прибыль от реализации и, в конечном результате, ведет к снижению чистой прибыли.
Чистая прибыль выросла на 26 249руб. Но рост чистой прибыли составляет всего 3%, что плохо сказывается на рентабельности. При током опережении роста выручки над ростом чистой прибыли, придется рассмотреть прибыль более подробно, для выявления причин такой низкой рентабельности.
На изменение балансовой, а значит и чистой прибыли, оказывают влияние многие факторы. Балансовая прибыль состоит из:
Прибыли от реализации продукции и услуг. На нее оказывает влияние:
Объем продажи продукции
Изменение переходящих остатков готовой продукции
Выпуск товарной продукции
Изменение остатков отгруженной продукции
Структура товарной продукции
Цены реализации
Качество товарной продукции
Рынки сбыта продукции
Инфляционные факторы
Прибыль от прочей реализации
Прибыль от продажи товарно-материальных ценностей
Прибыль от реализации продукции подсобных хозяйств
Прибыль от реализации основных фондов и нематериальных активов
Внереализационные финансовые результаты
Прибыль от долевого участия в совместных предприятиях
Прибыль от сдачи в аренду основных средств земли
Полученные и выплаченные пени и штрафы
Убытки от списания дебиторской задолженности
Убытки от стихийных бедствий
Доходы по акциям, облигациям, депозитам
Доходы и убытки по валютным операциям
Рассмотрим причины недостаточного роста прибыли на нашем предприятии:
Во-первых, при росте выручки на 40,6%, себестоимость реализации продукции (доля которой в величине выручки от реализации продукции очень велика –96,8%) растет на 41,4%(табл. 20) что в совокупности с ростом коммерческих расходов, позволяет прибыли от реализации продукции увеличиться всего на 22,5 %.(см.Табл21).
| Таблица 20 | ||||||
|
Динамика изменения себестоимости по элементам затрат |
||||||
|
Наименование показателя |
1997г |
удел. вес статьи затрат |
1998г |
удел. вес статьи затрат |
абсолютн. Изменения |
относит изменения |
| Материальные затраты | 12 435 317 | 51% | 17 871 000 | 48% | 5 435 683 | 144% |
| Затраты на оплату труда | 5 647 077 | 23% | 8 083 728 | 22% | 2 436 651 | 143% |
| Отчисления на социальные нужды | 2 083 984 | 9% | 3 013 156 | 8% | 929 172 | 145% |
| Амортизация основных средств | 1 365 924 | 6% | 2 137 900 | 6% | 771 976 | 157% |
| Прочие затраты | 2 765 605 | 11% | 5 813 416 | 16% | 3 047 811 | 210% |
| Итого по элементам затрат | 24 297 907 | 100% | 36 919 200 | 100% | 12 621 293 | 152% |
| Из общей суммы затрат отнесено на непроизводственные счета | 66 415 | 11 896 | -54 519 | |||
Прибыли от реализации продукции в целом по предприятию зависит от четырех факторов первого уровня соподчиненности: объема реализации продукции; ее структуры; себестоимости и уровня среднереализационных цен.
Объем реализации продукции может оказать положительное и отрицательное влияние на сумму прибыли. Увеличение объема продаж рентабельной продукции приводит к пропорциональному увеличению прибыли. Если же продукция является убыточной, то при увеличении объема продаж происходит уменьшение суммы прибыли.
Структура товарной продукции может оказывать как положительное, так и отрицательное влияние на сумму прибыли. Если увеличивается доля более рентабельных видов продукции в общем объеме реализации, то сумма прибыли растет и, наоборот, при увеличении удельного веса низкорентабельной или убыточной продукции общая сумма прибыли уменьшится.
Себестоимость продукции и прибыль находятся в обратно пропорциональной зависимости: снижение себестоимости приводит к соответствующему росту суммы прибыли, и наоборот.
Изменение уровня среднереализационных цен и величина прибыли находятся в прямопропорциональной зависимости: при увеличении уровня цен сумма прибыли возрастает, и наоборот.
Во-вторых, при значительном увеличении прибыли от финансово-хозяйственной деятельности -на79% (в результате резкого роста операционных доходов на 1173896 руб. При продаже основных фондов(табл.6) , прибыль отчетного периода растет всего на 1,7%. Это происходит из за большого роста внереализационных расходов на311%.
Внереализационные убытки в значительной мере являются результатом нарушения договорной дисциплины и свидетельствуют о том, что на предприятии плохо обеспечивается сохранность собственности. Внереализационные доходы и расходы от штрафов, пени, неустоек в некоторых случаях являются результатом плохой постановки учета (например, прибыль прошлых лет, выявленная в отчетном году). Внереализационные доходы и расходы изучаются в динамике за ряд отчетных периодов. Тщательно выясняются причины их (особенно по штрафам), намечаются меры по сокращению и недопущению внереализационных убытков, штрафных санкций, большую часть которых составляют штрафы за нарушение договоров поставок.
Рост производительности труда можно оценивать положительно всегда, тем более что несмотря на рост численности работников на (502-423=79 человек), следовательно, увеличение себестоимости продукции на41% за счет увеличения расходов на оплату труда на 43%, выручка от реализации тоже растет на 40,6%, а прибыль от реализации растет на 22,5 %.
Темп роста фондоотдачи –238%, указывает на то, что в отчетном году внеоборотные активы стали использоваться в 2,4 раза более эффективно, чем в предыдущем году. Это происходит из-за неэффективного использования основных фондов в 97 году. Следовательно, при продажи части основных(непроизводственных) фондов, которые были в избытке, оставшиеся основные фонды стали использоваться более эффективно, а выручка увеличилась.
Положительно оценивается также высокий рост коэффициента общей оборачиваемости капитала (238%). Это происходит из-за изменения структуры актива. Увеличение доли оборотных активов в общей сумме активов почти в 2,5 раза позволило, увеличить выручку от реализации продукции на 40,6%.
Увеличение оборотных активов и величины запасов и затрат более чем в 2 раза при росте выручки всего на 40%, привело к уменьшению коэффициентов оборачиваемости оборотных средств и материальных оборотных средств. Следовательно средний срок оборота материальных средств увеличился с 68 дней до 78 дней. Обычно уменьшение коэффициентов оборачиваемости оборотных активов говорит о снижении деловой активности предприятия и расценивается отрицательно. Но так как на нашем предприятии сроки оборота материальных активов слишком (неправдоподобно) низки, их увеличение говорит лишь об увеличении суммы оборотных активов и запасов, дефицит которых требуется восполнить и замедление оборачиваемости в данном случае нельзя оценивать негативно.
Рост коэффициента оборачиваемости собственного капитала на 131% немного выше, чем рост коэффициента общей оборачиваемости капитала (темп роста – 212%) показывает очень хороший результат вложения средств, которыми рискуют собственники предприятия. Это говорит о том, что собственный капитал используется намного более эффективно, чем раньше.
Если рассматривать продолжительность операционного цикла отдельно, его незначительный рост (на 28%) можно рассматривать отрицательно, так как он указывает на замедление оборачиваемости дебиторской задолженности и материальных средств и, как следствие, наблюдается замедление оборачиваемости всего оборотного капитала. Но, если рассматривать этот показатель в совокупности с показателем продолжительности финансового цикла, который на протяжении всего рассматриваемого периода имеет отрицательное значение, то его рост можно рассматривать уже положительно, так как эта тенденция в дальнейшем позволит преодолеть продолжительности финансового цикла нулевую отметку.
Оценка рентабельности предприятия
Рентабельность – один из основных стоимостных качественных показателей эффективности производства на предприятии, характеризующий уровень отдачи затрат и степень использования средств в процессе производства и реализации продукции (работ, услуг). Если деловая активность предприятия в финансовой сфере проявляется прежде всего в скорости оборота ресурсов, то рентабильность предприятия показывает степень прибыльности его деятельности.
Существленно влияют на анализ финансового состояния предприятия и формулирование выводов следующие особенности показателей рнтабильности:
Исторический аспект. Показатели рентабильности отражают результативность работы предприятия за отчетный период. Как уже отмечалось, в хозяйственной деятельности предприятия могут происходить изменения, требующие крупных инвестиций и затрат (см. Раздел 3.3.5). Но планируемый долгосрочный эффект показатели рентабильности не отражают. Поэтому снижение уровня рентабильности в рассматриваемом периоде не всегда следует расценивать как негативную тенденцию.
Расчет показателей . Числитель и знаменатель показателя выражены в денежной форме, но в разной покупательной способности и ликвидности. Числитель показателя – прибыль. Она динамична, в ней отражается уровень цен, количество произведенной продукции, результаты деятельности за истекший период. Знаменателем показателя в некоторых формулах может быть или собственный капитал (Ис), или внеоборотные активы (F). Хотя они имеют стоимостную оценку, но это учетная стоимость (зафиксированная в учетной документации), которая может существенно отличаться от текущей (рыночной) оценки.
Сфера деятельности предприятия. Основной критерий – риск в бизнесе. Производство может сопровождаться получением высокой прибыли, но ценой большего риска и неустойчивости на рынке
Основные показатели рентабельности можно объединить в следующие группы:
Показатели доходности продукции. Рассчитываются на основе выручки от реализации продукции (работ, услуг) и затраты на производство (рентабельность продаж, рентабельность основной деятельности).
Показатели доходности имущества предприятия. Формируется на основе расчета уровня рентабельности, в зависимости от изменения размера имущества (рентабельность всего капитала, рентабельность основных средств и прочих внеоборотных активов).
Показатели доходности используемого капитала. Рассчитывается на базе инвестируемого капитала (рентабельность собственного капитала, рентабельность перманентного капитала).
Расчет показателей, характеризующих рентабельность предприятия (табл. 22) основан на определении среднегодовых величин, что необходимо для приведения числителя и знаменателя дроби в сопоставимый вид. Это обусловлено тем, что прибыль учитывается нарастающим итогом с начала года и за весь отчетный период. Величина в числителе, например размеры собственного капитала, может существенно меняться.
Таблица 22.
Расчет показателей рентабильности предприятия
|
Показатель |
Формула для расчета |
Комментарии |
| Рентабельность продаж (Rп) | Rп = Рр / V | Показывает доходность реализации, т.е на сколько рублей нужно реализовать продукции, чтобы получить 1 руб. Прибыли. Напрямую связан с динамикой цены реализации продукции, уровнем затрат на производство |
| Рентабельность основной деятельности (Rод) | Rод = Рр / З | Показывает прибыль от понесенных затрат на производство продукции. Дополняет показатель рентабельности продаж. Динамика коэфициента может свидетельствовать о необходимости пересмотра цен или усиления контроля за себестоимостью реализованной продукции |
| Рентабельность всего капитала предприятия (Rк) | Rк = Рч / Вср | Определяет эффективность всего имущества предприятия При сравнении рентабельности капитала с рентабельностью продукции и величиной ставки по банковскому кредиту можно сделать вывод либо о неоправданном завышении кредитной ставки, либо о неудовлетворительном использовании капитала предприятия |
| Рентабельность внеоборотных активов(Rf) | Rf = Рч / Fср | Измеряет величину чистой прибыли, приходящейся на единицу стоимости внеоборотных активов |
| Рентабельность собственного капитала (Rск) | Rск = Рч / Ис.ср | Отражаер эффективность использования средств, принадлежащих собственникам предприятия Основной критерий при оценке уровня котировки акций на бирже |
Условные обозначения:
Рр – прибыль от реализации продукции (ф. № 2, стр.050)
З – себестоимость реализации продукции (ф. № 2, стр. 020)
Рч – чистая прибыль, после уплаты налога на прибыль (ф. № 2, стр 160 = стр 140 – стр. 150)
По итогам таблицы 23 можно сказать, что степень прибыльности деятельности предприятия невысока, так как все показатели рентабельности очень низкие. .рассмотрим динамику показателей рентабельности:
Таблица23
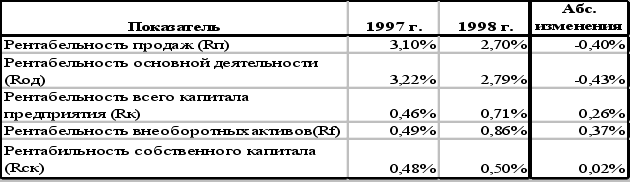 Расчет
показателей
рентабельности
предприятия
Ухудшение показателей рентабельности продаж и рентабельности основной деятельности указывает о большой доле затрат в цене продукции. Но так как состояние строительного рынка не позволяет увеличивать цену на продукцию, так как из-за превышения предложения над спросом, предприятие рискует потерять своих покупателей и заказчиков, следовательно динамика коэффициентов свидетельствует о необходимости усиления контроля за себестоимостью реализованной продукции.
Рассматривая показатели рентабельности всего капитала предприятия, можно сказать, что имущество предприятия используется очень неэффективно. Рентабельность капитала намного ниже рентабельности продукции (0,71<<2,7). И, даже такой значительный рост показателя (на 0,26%), не дает надежды на то, что в ближайшем будущем показатель рентабельности всего капитала предприятия не только приблизится к величине ставки по банковскому кредиту, но хотя бы превысит показатель рентабельности продаж.
То же можно сказать и анализируя показатели рентабельности внеоборотных активов и собственного капитала. Так как имущество предприятия (внеоборотные активы) сформированы за счет собственных средств и их рентабельность очень низкая, это говорит о том что собственный капитал используется не рационально, большую прибыль можно было бы получить, вкладывая средства в банк под проценты или в другое, более прибыльное предприятие. Следовательно, чтобы не прибегать к крайним мерам, следует пересмотреть структуру активов предприятия и поощрять в дальнейшем увеличение доли оборотных активов в сумме всех активов предприятия. Должна рассмотреться также возможность продажи части основных средств, сдача их в аренду или, при отсутствии свободных основных производственных и непроизводственных средств, возможность вложения собственных средств в модернизацию производственных основных фондов, с целью увеличения эффективности их использования. Так как у предприятия наблюдается большое количество незавершенного строительства, примерно равное основным средствам (38,7% от суммы всех активов предприятия), руководство должно рассмотреть все возможные варианты уменьшения этого количества незавершенного строительства в кратчайшие сроки.
В заключение еще раз подчеркнем, что бухгалтерская (финансовая) отчетность без сравнения ценна только наполовину, так как для полного анализа финансово – экономического состояния предприятия необходимо сопоставление его данных с данными других предприятий или с отчетностью предприятия за прошлые годы. В настоящее время в развитых странах многие компании включают в отчет краткие сведения о своей деятельности за последние десять лет. Это получает все большее признание, так как позволяет более полно анализировать текущую деятельность предприятия и делать достоверные экономические прогнозы на будущее.
3.3 Рекомендации по воздействию на финансовое состояние ОАО “Завод металлоконструкций”
Проанализировав финансовое состояние “Завода металлоконструкций”, можно сделать следующие выводы:
Снижение общей стоимости имущества за два исследуемых года на 37% не говорит о спаде хозяйственной деятельности предприятия, так как он происходит в совокупности с ростом доли оборотных активов, что указывает на увеличение средств в обороте, что позволяет увеличить объем производства и, при наличии платежеспособного спроса, увеличить выручку.
Рекомендуется рациональное управление текущими активами, то есть умелое балансирование между рисками. Одни риски связаны с недостатком текущих активов, а значит с угрозой срыва производственных планов из за нехватки сырья и материалов или отсутствия возможности удовлетворить запросы потребителей. Другие риски обусловлены избытком текущих активов, а это приводит к замораживанию денежных средств в сырье, дебиторской задолженности и т.д.
| Расходы и риски, связанные с недостатком оборотных средств: | Расходы и риски, связанные с избытком оборотных средств: |
|
-задержки в снабжении сырьем и материалами и как следствие увеличение продолжительности производственного цикла и рост затрат; -дополнительные затраты на решение вопросов финансирования; -невыполнение в сроки договорных обязятельств из-за недостойного задела. |
-запасы могут испортиться физически или морально устареть; -рост расходов на хранение излишков запасов; -должники могут отказаться платить или обанкротиться; -более высокий обьем товарно-материальных запасов и незавершенного производства увеличивает налог на имущество -инфляция может значительно уменьшить реальную стоимость дебиторской задолженности, денежных средств |
Таким образом, можно сделать вывод, что оптимальный уровень текущих активов позволит максимизировать прибыль при приемлемом уровне ликвидности и коммерческого риска. То есть текущие активы должны быть минимальны, но достаточны для успешной и бесперебойной работы предприятия.
Рост заемных средств за 1997г в два раза нельзя оценивать отрицательно. Для предприятий, функционирующих в условиях развитых рыночных отношений нормальным положением, обеспечивающим достаточно стабильное финансовое положение в глазах инвесторов и кредиторов, считается отношение собственных источников к общей сумме на уровне 60%(тогда как в нашем случае это отношение значительно меньше).
Рекомендуется удерживать имеющийся уровень собственных средств, так как в привлечении заемных средств нет необходимости. Рост коэффициента оборачиваемости собственного капитала указывает на увеличение эффективности использования собственного капитала, но показатели рентабельности собственного капитала настолько низки, что большую прибыль можно было бы получить при вложении этих средств в банк под проценты. Так как основная часть собственных средств идет на формирование внеоборотных активов, нужно рассмотреть возможность изменения структуры внеоборотных активов, в частности, попытаться изменить доли основных фондов и незавершенного производства .
Хотя финансовая независимость предприятия очень высока(К автономии и К с/з выше нормы), предприятие все равно нельзя отнести к абсолютно устойчивому типу, так как, наряду с высокими показателями величины собственных средств, собственных оборотных средств предприятия недостаточно для покрытия всех запасов и затрат.
Рекомендуется провести более глубокий анализ запасов и затрат и выявить причины такого интенсивного роста (темп роста 215%), так как отвлечение средств в излишние запасы – одна из основных причин неустойчивого финансового положения.
Анализ платежеспособности предприятия показал очень хорошие результаты. Хотя коэффициент абсолютной ликвидности низкий, то есть предприятие не может отвечать на свои обязательств в ближайшее время, в долгосрочном периоде у предприятия достаточно оборотных средств, которые могут быть им использованы для погашения своих краткосрочных обязательств.
Рекомендуется удерживать имеющийся уровень платежеспособности (нет необходимости пользоваться заемными средствами и прибегать к помощи банков для пополнения оборотных средств, полезнее мобилизировать свои средства) так как это даст возможность предприятию избежать банкротства.
При росте выручки от реализации продукции и услуг на 40,6%, прибыль от реализации растет всего на 22,5%. При этом, отягчающим обстоятельством является очень высокий уровень затрат на производство и реализацию продукции (себестоимость – 96,8%).
Рекомендуется, при невозможности увеличении цены, снижение себестоимости продукции. Одним из основных и наиболее радикальных направлений финансового оздоровления предприятия является поиск внутренних резервов по увеличению прибыльности производства и достижению безубыточности работы за счет более полного использования производственной мощности предприятия, повышения качества и конкурентоспособности продукции, снижения ее себестоимости, рационального использования материальных, трудовых и финансовых ресурсов, сокращение непроизводственных расходов и потерь. Основное внимание при этом необходимо уделить вопросам ресурсосбережения: внедрения прогрессивных норм, нормативов и ресурсосберегающих технологий, использование вторичного сырья, организация действенного учета и контроля за использованием ресурсов, изучение и внедрение передового опыта в осуществлении режима экономии, материального и морального стимулирования работников за экономию ресурсов и сокращение непроизводительных расходов и потерь.
Заключение
В последние годы наметились отдельные позитивные сдвиги по ряду основных показателей экономики: закрепился достаточно низкий уровень инфляции, несколько возрос объем промышленной продукции, увеличилась реальная заработная плата, вырос рыночный товарооборот.
Однако на фоне появившихся положительных тенденций настораживает спал инвестиций в основной капитал. С отменой централизованной плановой экономики, когда государство было главным инвестором и заказчиком, многие строительные предприятия не могут использовать весь свой производственный потенциал, платежеспособный спрос упал, выросла конкуренция между строительными предприятиями.
Но, не смотря на это, “Завод металлоконструкций” не только сохранил свое положение на рынке строительной продукции, но и, благодаря высокому качеству изделий и новейшим технологиям производства и монтажа металлоконструкций, смог за последние несколько лет увеличить число заказчиков, следовательно увеличить объем работ и выручку.
В условиях жесткой конкуренции, для того, чтобы выиграть в подрядных торгах, необходимо предложить минимальную цену. Это заставляет предприятие минимизировать собственную прибыль, в результате рентабильность падает. Это объясняет высокую долю себестоимости в выручке от реализации продукции (96,8%).
Следовательно основной задачей руководства предприятия является выявление резервов по снижению затрат на производство продукции.
Второй проблемой, выявленной при оценке эффективности хозяйственной деятельности предприятия, были низкие показатели доходности имущества предприятия и собственного капитала. Это говорит о низкой эффективности использования собственного капитала и всего капитала предприятия в целом. Необходима мобилизация собственных средств из внеоборотных активов в текущие активы, что приведет к увеличению оборачиваемости активов, что увеличит эффективность производства.
В целом, в результате анализа финансового состояния “Завода металлоконструкций” ,наблюдается рост финансовой устойчивости предприятия, рост его платежеспособности, улучшение показателе деловой активности(выручка, чистая прибыль, фондоотдача, производительность труда), хотя показатели рентабильности все еще остаются на очень низком уровне.
Список литературы
Балабанов И. Т. Анализ и планирование финансов хозяйствующего субъекта: Учеб. Пособие. – М.:”Финансы и статистика”, 1994. – 80 с.
Быкадоров В.Л., Алексеев П.Д. Финансово-экономическое состояние предприятия:Практическое пособие. – М.:”Издательство ПРИОР”, 2000. – 96 с.
Ефимова О.В. Финансовый анализ. М.:”Бухгалтерский учет”,1998
Ковалев В.В. Анализ финансового состояния и прогнозирование банкротства. – СПб.:”Аудит-Ажур”. 1997
Ковалев В.В. Финансовый анализ:управление капиталом, выбор инвестиций, анализ отчетности. М.:”Финансы и статистика”, 1998.
Ковалевский Г.В. Системный анализ использования резервов строительных организаций. – М: “Стройиздат”, 1989.- 167 с.
Кричевский Н.А. Как улучшить финансовое состояние предприятия.М.:”Бухгалтерский учет”- 1997.
Петров В.В., Ковалев В.В. Как читать баланс. М.:”Финансы и статистика”, 1993
Русак Н.А., Стражев В.И. Мигун О.Ф. и др. Анализ хозяйственной деятельности в промышленности: Учебник /Под общ. ред. Стражева В. И. – Минск:”Высшая школа”, 1998. – 398 с.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия: 4-е изд.,переработ. И доп. – Минск: ООО”Новое издание”, 1999.-688с.
Шеремет А.Д.,Сайфулин Р.С. Методика финансового анализа. М.”ИНФРА-М”, 1996
Экономика строительства/Под ред. Степанова И.С. М.:”Юрайт”.,1998. – 416 с.