Загальна характеристика ЗАТ "Харківський велосипедний завод"
Показники руху робочої сили можуть розраховуватися як в цілому по підприємству, так і по окремих підрозділах. В процесі аналізу здійснюється порівняння показників звітного періоду із аналогічними показниками за ряд попередніх років, що дозволяє оцінити тенденцію їх зміни. Тенденція погіршення показників свідчить про посилення негативних явищ на підприємстві, які стосуються умов, оплати праці і т. ін., що потребує невідкладних заходів по їх усуненню.
Коефіцієнт постійності кадрів розраховується розподілом чисельності працівників, що знаходяться в списках підприємства протягом усього року (з 1 січня по 31 грудня включно), до середньої чисельності працівників.
Коефіцієнт стабільності кадрів характеризує частку працівників, що мають стаж роботи на підприємстві п’ять або більше років в загальній сукупності працюючих.
Наступним етапом аналізу є аналіз руху та стабільності (табл. 3.3). Рівень інтенсивності руху робітників характеризують коефіцієнти обігу по прийому та вибуттю, загального обігу.
Таблиця 3.3
Аналіз руху та стабільності
| Показник | 2002 рік | 2003 рік | Абсолютне відхилення, (+,-) | Темп роста, (%) |
| 1 | 2 | 3 | 4 | 5 |
| Облікова чисельність, осіб | 881 | 862 | -19 | 97,84 |
| Прийнято, осіб | 220 | 244 | 24 | 110,91 |
| Вибуло, осіб | 456 | 263 | -193 | 57,68 |
| у т.ч. по скороченню штатів, осіб | 81 | 23 | -58 | 28,40 |
| за власним бажанням, осіб | 301 | 188 | -113 | 62,46 |
| Коефіцієнт обороту по прийому | 0,25 | 0,28 | 0,03 | 113,35 |
| Коефіцієнт обороту по вибуттю | 0,52 | 0,31 | -0,21 | 58,95 |
| Коефіцієнт загального обороту | 0,77 | 0,59 | -0,18 | 76,65 |
| Коефіцієнт плинності кадрів | 0,34 | 0,22 | -0,12 | 63,84 |
Дані табл. 3.3 свідчать, що у 2003 році збільшилась чисельність прийнятих робітників на 10%, але при цьому чисельність вибутих склала 193 чоловіка. У зв’язку з цим значення таких показників як коефіцієнт оборота по вибуттю та плинності кадрів теж дуже низьке.
3.2. Аналіз використання робочого часу
Для характеристики трудових показників ЗАТ “ХВЗ” слід провести аналіз ефективності використання робочого часу трудового колективу підприємства.
Обсяг продукції, що випускається, продуктивність праці залежать від використання робочого часу і дотримання трудової дисципліни.
Аналіз використання робочого часу має на меті виявити невиправдані втрати і непродуктивні витрати робочого часу, установити конкретні причини і місця виникнення цих втрат, виявити їх вплив на обсяг виробленої продукції, розробити заходи щодо ущільнення робочого дня.
До втрат робочого часу відносяться нерегламентовані перерви протягом робочого дня, а також непродуктивні витрати часу, зв’язані наприклад, з виробничим браком, виконанням операцій, не передбачених технологією, відволіканням працівників від виконання його функціональних обов’язків.
Повноту використання трудових ресурсів можна оцінити по кількості відпрацьованих днів і годин одним працівником за звітній період часу, а також по мірі використання фонду робочого часу. Такий аналіз проводиться по кожній категорії працівників, по кожному виробничому підрозділу, у цілому по підприємству (табл. 3.4).
Таблиця 3.4
Використання фонду робочого часу
| Показник | Кількість людино-годин | Абсолютне відхилення, (+,-) | Темп роста, (%) | |
| 2002 рік | 2003 рік | |||
| Фонд робочого часу | 1982943 | 1677194 | -305749 | 84,58 |
| Відпрацьовано, всього | 1549221 | 1344793 | -204428 | 86,80 |
| з них надурочно | 12837 | 9920 | -2917 | 77,28 |
| Не відпрацьовано, всього | 433722 | 332401 | -101321 | 76,64 |
| у тому числі: | ||||
| щорічні відпустки | 132303 | 90613 | -41690 | 68,49 |
| тимчасова непрацездатність | 69945 | 50742 | -19203 | 72,55 |
| навчальна відпустка | 4431 | 2070 | -2361 | 46,72 |
| неявки з дозволу адміністрації | 42522 | 54668 | 12146 | 128,56 |
| неявки у зв'язку з переведенням на скорочений робочий день, тиждень | 184521 | 134308 | -50213 | 72,79 |
Показники табл. 3.4 свідчать про те, що фонд робочого часу зменшився, при цьому чисельність робітників теж зменшилась, але на менший відсоток. Усі показники в порівнянні з 2003 роком значно зменшилися; збільшилися лише неявки з дозволу адміністрації, але це негативна тенденція.
Для характеристики фактичного використання фонду робочого часу порівнюють фактично відпрацьований (Фф), календарний і номінальний фонди робочого часу, отримані результати представлені в табл. 3.5.
Таблиця 3.5
Аналіз використання фонду робочого часу
| Показник | 2002 рік | 2003 рік | Абсолютне відхилення, (+,-) | Темп роста, (%) |
| Коефіцієнт використання календарного часу | 60,80 | 52,77 | -8,02 | 86,80 |
| Коефіцієнт використання табельного фонда | 63,79 | 55,37 | -8,42 | 86,80 |
| Коефіцієнт використання максимально можливого фонда робочого часу | 86,36 | 71,74 | -14,62 | 83,07 |
Показники обчислюються наступним чином:
коефіцієнт використання календарного часу (Ккч):
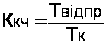 ,
(3.1)
де, Твідпр –– відпрацьований фонд робочого часу,
Тк –– календарний фонд часу;
коефіцієнт використання табельного фонду часу (Ктч):
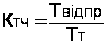 ,
(3.2)
де Тт –– табельний фонд часу.
Табельний фонд розраховується як різниця календарного фонду та святкових і вихідних днів.
Коефіцієнт використання максимально можливого фонду робочого часу (Кмч):
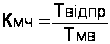 ,
(3.3)
де Тмч –– максимально можливий фонд робочого часу.
Максимально можливий фонд робочого часу дорівнює різниці табельного фонду часу і відпусток.
Аналіз використання фонду робочого часу (табл. 3.5) показав, що значення показників 2003 року в порівнянні з 2002 роком на підприємстві зменшилось.
3.3. Аналіз форм і систем мотивації праці
Система організації стимулювання праці працівників ЗАТ „ХВЗ” побудована на основі реалізації права колективу на одержання додаткової оплати за умови досягнення всім колективом визначених кінцевих результатів праці. Право на додаткову оплату і її розміри заробляється за виконання показників, представлених у табл. 3.6.
Таблиця 3.6
Система преміювання на підприємстві
| № п/п | Найменування підрозділів | Показники, що характеризують досягнення кінцевих результатів праці | Розмір доплати за кожен показник у % до окладу |
| 1 | Керівники підприємства |
1.Виконання замовлень по заводу 2.Зростання прибутку в порівнянні з планом по заводу 3. Зниження збитків від браку по заводу |
15 15 10 |
| 2 | Цехи основного виробництва |
1. Виконання замовлень по цеху 2. Зниження витрат на 1 тис.грн. товарної продукції по цеху 3. Зниження збитків від браку по цеху |
15 15 10 |
| 3 | Цехи допоміжного виробництва |
1. Виконання замовлень по цеху 2. Зниження витрат на 1 тис.грн. товарної продукції по цеху в порівнянні з планом 3. Ріст продуктивності праці в порівнянні з планом |
15 15 10 |
Відділи і служби заводоуправління заробляють право на додаткову плату при виконанні показників, передбачених пунктом 1 табл. 3.6. Розмір додаткової оплати заробляється за виконання показників, доведених до відділів.
Для оцінки індивідуального, особистого внеску окремих працівників за кінцеві результати роботи колективу цеха, відділу, використовується КТУ. КТУ враховує виконання функціональних обов'язків працівника, прояв ініціативи і творчості при вирішенні питань, виробничі недогляди.
Для начальників цехів, відділів, їхніх заступників КТУ оцінюється керівниками підприємства. КТУ для працівників у цехах, відділах – оцінюється керівниками цехів і відділів.
КТУ може приймати значення від 0 до 1,3 і поширюється на доплату і 25% посадового окладу.
Сума КТУ всіх працівників цеху, відділу не повинна перевищувати кількості працівників цеху, відділу.
Підставою для визначення розміру і виплати доплат є:
звітні дані за місяць по підприємству і цехам за основними показниками;
довідки контролюючих відділів і служб по показниках відділів;
відомість оцінки КТУ начальників цехів і відділів і їхніх заступників;
довідки від усіх начальників цехів і відділів по оцінці КТУ їхніх працівників.
Зароблена доплата виплачується при наявності засобів і оформляється наказом по заводу.
3.4. Аналіз трудомісткісті праці, фонда оплати праці та середньої зарабітної плати
У системі узагальнюючих показників ефективності виробництва продуктивності праці належить особлива роль. З одного боку, вона характеризує досягнутий рівень розвитку матеріально-технічної бази виробництва, ефективність використання трудового потенціалу і досягнень науково-технічного прогресу, а з іншого боку –– продуктивність праці є основою росту національного доходу, реальних доходів населення і соціального розвитку країни.
Реальне підвищення продуктивності праці виявляється в зниженні трудомісткості окремих видів продукції, що забезпечується впровадженням у виробничий процес досягнень науково-технічного прогресу. Науково-технічний прогрес сприяє безперервному і якісному удосконалюванню всіх трьох елементів процесу виробництва: засобів праці, предметів праці і робочої сили, а також методів їх з'єднання, тобто різних форм наукової організації виробництва і праці.
Проведемо аналіз трудомісткісті праці у взаємозв’язку з рівнем оплати праці на досліджуваному підприємстві. Це пов’язано з тим, що з ростом трудомісткісті повинен зростати й рівень оплати праці. Значення показників представимо у табл. 3.7.
Таблиця 3.7
Аналіз трудомісткості праці, фонда оплати праці та середньої заробітної плати
| Показник | 2002 рік | 2003 рік | Абсолютне відхилення, (+,-) | Темп роста, (%) |
| Випуск продукції, тис. грн. | 7424,5 | 6980,8 | -443,7 | 94,02 |
| Середнеспискова чисельність працюючих, осіб | 881 | 862 | -19 | 97,84 |
| Трудомісткість праці одного працюючого, тис. грн./осіб | 8,43 | 8,10 | -0,33 | 96,10 |
| Фонд оплати праці, тис. грн. | 3408,3 | 3441,1 | 32,8 | 100,96 |
| Середньомісячна заробітна плата одного працюючого, грн./осіб. | 322,39 | 332,67 | 10,28 | 103,19 |
Приведені дані табл. 3.7 показують, що в 2003 році в порівнянні з 2002 роком темп росту трудомісткості праці працюючого зменшився на 6%. Фонд оплати праці при цьому майже не змінився, що призвело до росту середньомісячної заробітної плати одного працюючого на 10,28 грн. в місяць. Така тенденція не правильна, вона стала одним із тих негативних факторів в діяльності підприємства, що призвели до збитку в цьому році.
4. Аналіз фінансової діяльності підприємства
Для забезпечення ефективного функціонування підприємства в сучасних умовах необхідно вміти реально оцінювати фінансовий стан підприємства, як свого, так і існуючих і потенційних конкурентів. Для оцінки фінансового стану підприємства може застосовуватися експрес-аналіз і деталізований аналіз. Експрес-аналіз передбачає використання невеликої кількості більш суттєвих показників, нескладних в обчислю-ванні. В ході аналізу для характеристики різних аспектів фінансового стану застосовуються як абсолютні, так і відносні показники.
Відносні показники фінансового стану розподіляються на коефіцієнти розподілення і координації.
Коефіцієнти розподілення відображають, яку частину той чи інший абсолютний показник становить від підсумкового показника, складовою частиною якого є цей показник. Коефіцієнти координації використовуються для виразу співвідношення різних за економічним змістом абсолютних показників.
Для ряду показників, що характеризують фінансовий стан підприємства, встановлені нормативні значення, теоретично обґрун-товані або одержані в результаті експертних оцінок. Нормативні значення характеризують критичний рівень показників, при яких фінансовий стан підприємства є стійким. Деякі показники фінансового стану в значній мірі залежать від виду діяльності, технології, галузевої придатності тощо, наприклад, показники ділової активності. Для цих показників як база для порівняння можуть застосовуватися найкращі значення за попередні, більш сприятливі періоди; середньогалузеві показники, відповідні показники підприємств-конкурентів.
Усі показники фінансового стану підприємства треба розглядати в динаміці, використовуючи дані за ряд років. Задовільний фінансовий стан зараз може означати його суттєве погіршення в найближчому майбутньому, якщо має місце тенденція постійної негативної зміни показників.
Аналіз фінансового стану підприємства передбачає:
оцінку майнового стану підприємства та динаміки його зміни;
аналіз фінансових результатів діяльності підприємства;
аналіз ліквідності;
аналіз фінансової стійкості;
аналіз ділової активності;
аналіз рентабельності.
Джерелом інформації для оцінки фінансового стану підприємства є фінансова звітність, зокрема баланс підприємства (форма № 1) (додаток А) і звіт про фінансові результати (форма № 2).
Для аналізу й оцінки рівня і динаміки фінансових результатів діяльності підприємства требо скористуватися даними балансу та форми 2 (додатки , ).
Дані табл. 4.1 свідчать, що зменшилися такі показники як доход від реалізації продукції, валовий прибуток, адміністративні витрати, фінансові результати від звичайної діяльності. Замість чистого прибутку в 2003 році підприємство отримало збиток. Це столося тому, що показники, які безпосередньо впливають на розмір прибутку (собівартість реалізованої продукції, витрати на збут та інші), навпаки стали набагато більшими, що й спричинило за собою збитки.
Таблиця 4.1
Фінансові результати (тис.грн.)
| Показник | 2002 рік | 2003 рік | Абсолютне відхилення, (+,-) | Темп роста, (%) |
| Доход від реалізації продукції (товарів, робот,послуг) | 12765 | 12444,7 | -320,3 | 97,49 |
| Собівартість реалізованої продукції | 10601,3 | 10857,1 | 255,8 | 102,41 |
| Валовий прибуток | 358,3 | 92,4 | -265,9 | 25,79 |
| Адміністративні витрати | 2395,1 | 2165,6 | -229,5 | 90,42 |
| Витрати на збут | 7,1 | 44,9 | 37,8 | 632,39 |
| Фінансові результати від операційної діяльності | 2504,1 | (-)2621,8 | -5125,9 | 0,95 |
| Фінансові результати від звичайної діяльності | 2622,5 | -3806,1 | -6428,6 | -145,13 |
| Чистий прибуток або збиток | 2622,5 | -3806,1 | -6428,6 | -145,13 |
Важливу роль в аналізі господарської діяльності підприємства займає аналіз витрат на виробництво, оскільки від величини цього показника прямо залежить прибуток підприємства.
Основним показником ефективності діяльності служби мате-ріально-технічного постачання є своєчасне задоволення потреб підприємства в матеріальних ресурсах. Від своєчасності постачання матеріальних ресурсів залежить обсяг, якість продукції, витрати на її виробництво, виконання договірних зобов'язань.
При аналізі забезпеченості підприємства матеріальними ресурсами в першу чергу перевіряють якість плану матеріально-технічного постачання. Перевірку реальності плану починають з вивчення норм і нормативів, що покладені в основу розрахунку потреби підприємства в матеріальних ресурсах. Потім перевіряється відповідність плану постачання потребам виробництва продукції й утворення необхідних запасів виходячи з прогресивних норм витрат ресурсів.
Перевірку здійснюють по кількості матеріалів, їх якості, типорозмірам, строкам постачання. Виконання договорів аналізується по даним оперативного обліку. При цьому аналізується, як організована перевірка кількості і якості матеріалів при їх прийомці, чи пред'являє підприємство претензії постачальникам при виявленні недостач або зниженні якості матеріалів.
Забезпеченість підприємства запасами матеріалів визначається в днях. Розподілом вартості залишків матеріалів на величину їх денних витрат одержують число днів, на які підприємство забезпечено матеріалами.
Зіставлення даних про рівень забезпеченості запасами з встановленою нормою запасів в днях дозволяє виявити по кожному виду матеріалу їх недостаток або надлишок. Завищення потреби в матеріальних ресурсах веде до утворення понаднормативних запасів, сповільненню оборотності оборотних засобів і до фінансових труднощів, а зниження –– до невиконання виробничих завдань. Необхідно вияснити причини утворення непотрібних підприємству матеріалів, понаднор-мативних запасів одних матеріалів і недостаток інших.
Важливою умовою безперебійної роботи підприємства є повна забезпеченість потреби в матеріальних ресурсах джерелами покриття. Вони можуть бути зовнішніми (ресурси, що надходять від постачальників) і внутрішніми (скорочення відходів сировини, викорис-тання вторинної сировини і т.д.) Реальна потреба в завезенні матеріальних ресурсів із сторони –– це різниця між загальною потребою у певному виді матеріалу і сумою власних джерел її покриття.
У процесі аналізу необхідно також перевіряти забезпеченість потреби в матеріальних ресурсах договорами на їхнє постачання і фактичне виконання договірних зобов’язань. Перевіряється також якість отриманих матеріалів від постачальників. Велике значення надається виконанню плану по термінах постачання матеріалів (ритмічності) по окремим постачальникам сировини, матеріалів. У разі несвоєчасного постачання сировини, матеріалів, постачання неякісних матеріальних ресурсів необхідно провести маркетингові дослідження ринку сировини на предмет виявлення можливостей знаходження нових постачаль-ників. Велике значення мають також маркетингові дослідження ринку сировинних ресурсів по ціновому фактору.
Дані про витрати на виробництво представлені в табл. 4.2.
Таблиця 4.2
Витрати на виробництво
| Показник |
2002 рік, тис. грн. |
2003 рік, тис. грн |
Абсолютне відхилення, (+,-) | Темп росту, (%) |
| Матеріали та комплектуючи | 1200,1 | 1191 | -9,1 | 99,24 |
| Заробітна плата | 3420 | 3005 | -415 | 87,87 |
| Нарахування на заробітну плату | 1265 | 1114 | -151 | 88,06 |
| Витрати на експлуатацію та утримування устаткування | 750 | 463,7 | -286,3 | 61,83 |
| Загальногосподарські витрати | 70 | 60 | -10 | 85,71 |
| Загальновиробничі витрати | 2700 | 2650 | -50 | 98,15 |
| Амортизація | 1900 | 1800 | -100 | 94,74 |
| Інші витрати | 605,8 | 600 | -5,8 | 99,04 |
| Усього витрат | 11910,9 | 10883,7 | -1027,2 | 91,38 |
Як свідчать дані табл. 4.2, відбулося зменшення питомої ваги усіх затрат.
Чистий прибуток підприємства розраховується на основі системи показників, визначеної Положенням (стандартом) бухгалтерського обліку "Звіт про фінансові результати". Розраховується чистий дохід від реалізації продукції (робіт, послуг) як різниця між валовою виручкою від реалізації і податком на додану вартість, акцизним збором і іншими відрахуваннями з доходу. Аналіз прибутку зроблений у табл. 4.3.
Таблиця 4.3
Аналіз прибутку (тис. грн.)
| Показник | 2002 рік | 2003 рік | Абсолютне відхилення, (+,-) | Темп росту, (%) |
| Дохід від реалізації (товарів, робот, послуг) | 12765 | 12444,7 | 12765 | 12444,7 |
| Чистий дохід від реалізації продукції (товарів, робіт, послуг) | 10959,6 | 10949,5 | 10959,6 | 10949,5 |
| Валовий прибуток | 358,3 | 92,4 | 358,3 | 92,4 |
| Фінансові результати від операційної діяльності | ||||
| прибуток (збиток) | 2504,1 | -2621,8 | 2504,1 | -2621,8 |
| Фінансові результати від звичайної діяльності | 2622,5 | -3806,1 | 2622,5 | -3806,1 |
| Чистий прибуток (збиток) | 2622,5 | -3806,1 | 2622,5 | -3806,1 |
Висновок, який можна зробити проаналізовав прибуток підприємства (табл. 4.3), такий – всі показники 2003 року в порівнянні з 2002 роком значно погіршилися. В цьому році підприємство одержало збиток.
Аналіз фінансової стійкості підприємства здійснюється за даними балансу підприємства, характеризує структуру джерел фінансування ресурсів підприємства, ступінь фінансової стійкості і незалежності підприємства від зовнішніх джерел фінансування діяльності.
Аналіз фінансової стійкості підприємства здійснюється шляхом розрахунку таких показників (коефіцієнтів): коефіцієнта автономії, коефіцієнта фінансування, коефіцієнта забезпеченості власними оборотними засобами та коефіцієнта маневреності власного капіталу.
Коефіцієнт автономії (Кавт) розраховується як відношення власного капіталу підприємства до підсумку балансу підприємства і показує питому вагу власного капіталу в загальній сумі засобів, авансованих у його діяльність.
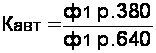 ,
(4.1)
Нормативне значення коефіцієнта автономії 0,5. Збільшення цього коефіцієнту вказує на підвищення фінансової стійкості підприємства і зменшення залежності від позикових засобів.
Коефіцієнт фінансування (Кф) розраховується як співвідношення залучених та власних засобів і характеризує залежність підприємства від залучених засобів.
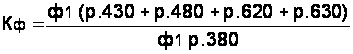 ,
(4.2)
Нормативне значення коефіцієнту фінансування –– 1. Значення цього показника менше 1 вказує на підвищення фінансової стійкості підприємства.
Коефіцієнт забезпеченості власними оборотними засобами (Кзв) розраховується як відношення величини чистого оборотного капіталу до величини оборотних активів підприємства і показує забезпеченість підприємства власними оборотними засобами.
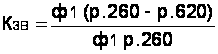 ,
(4.3)
Нормативне значення 0,1 (збільшення).
Коефіцієнт маневреності власного капіталу (Км) показує, яка частина власного капіталу використовується для фінансування поточної діяльності, тобто вкладена в оборотні засоби, а яка –– капіталізована. Коефіцієнт маневреності власного капіталу розраховується як відношення чистого оборотного капіталу до власного капіталу.
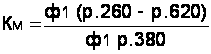 ,
(4.4)
Нормативне значення коефіцієнта маневреності власного капіталу дорівнює нулю.
Далі проведемо аналіз показників фінансової стійкості підприємства, які відображені в табл. 4.4.
Таблиця 4.4
Аналіз показників фінансової стійкості підприємства
| Показник | 2002 рік | 2003 рік | Абсолютне відхилення, (+,-) | Темп роста, (%) |
| 1 | 2 | 3 | 4 | 5 |
| Власний капітал, тис. грн. | 21000,5 | 17194,6 | -3805,9 | 81,88 |
| Баланс, тис. грн. | 40583,5 | 37917,0 | -2666,5 | 93,43 |
| Забезпечення наступних витрат і платежів, тис. грн. | - | - | - | - |
| Довгострокові зобов’язання, тис. грн. | 15406,6 | 14306,3 | -1100,3 | 92,86 |
| Поточні забов’язання, тис. грн. | 4176,4 | 6416,1 | 2239,7 | 153,63 |
| Доходи майбутніх періодів, тис. грн. | - | - | - | - |
| Оборотні активи, тис. грн. | 7013,4 | 6940,6 | -72,8 | 98,96 |
| Коефіціент автономії | 0,52 | 0,45 | -0,07 | 86,54 |
| Коефіціент фінансування | 0,93 | 1,66 | 0,73 | 178,49 |
| Коефіціент забезпеченісті власними обіговими активами | 0,4 | 0,08 | -0,32 | 20,00 |
| Коефіціент маневреністі власного капітала | 0,14 | 0,03 | -0,11 | 21,43 |
Висновки, які можна зробити на підставі табл. 4.4 наступні: зменшення коефіціента автономії в 2003 році вказує на зниження фінінсової стійкісті підприємства та збільшення залежності від позикових засобів. В 2002 році коефіціент фінансування був меншим за одиницю, це вказує на фінансову стійкість підприємства; в 2003 році значення цього показника стало 1,66, тобто більшим за одиницю – знизилася фінансова стійкість підприємства. Коефіціент забезпеченості власними обіговими активами має таку ж тенденцію, як і наступний.
Аналіз рентабельності підприємства дозволяє визначити ефек-тивність вкладення коштів у підприємство та раціональність їхнього використання.
Аналіз рентабельності підприємства здійснюється шляхом розрахунку таких показників (коефіцієнтів): коефіцієнта рентабельності активів, коефіцієнта рентабельності власного капіталу, коефіцієнта рентабельності діяльності та коефіцієнта рентабельності продукції.
Коефіцієнт рентабельності активів (Ра) розраховується як відношення чистого прибутку підприємства до середньорічної вартості активів і характеризує ефективність використання активів підприємства.
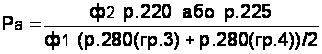 ,
(4.5)
Коефіцієнт рентабельності активів є одним із найважливіших показників. Порівняння коефіцієнту рентабельності активів з банків-ським відсотком дає відповідь на питання про доцільність підприєм-ницької діяльності, що здійснює підприємство.
Але цей показник не характеризує ступінь доходності окремих видів діяльності підприємства. І тому розраховується ряд показників, що характеризують співвідношення прибутку і окремих складових капіталу підприємства, і серед них коефіцієнт рентабельності власного капіталу.
Коефіцієнт рентабельності власного капіталу (Рвк) розрахо-вується як відношення чистого прибутку підприємства до середньо-річної вартості власного капіталу і характеризує ефективність вкладення коштів до даного підприємства.
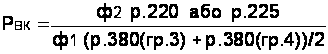 ,
(4.6)
Коефіцієнт рентабельності діяльності (Рд) розраховується як відношення чистого прибутку підприємства до чистої виручки від реалізації продукції (робіт, послуг) і характеризує ефективність господарської діяльності підприємства.
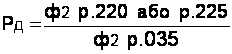 ,
(4.7)
Коефіцієнт рентабельності продукції (Рп) розраховується як відношення прибутку від реалізації продукції (робіт, послуг) до витрат на її виробництво та збут і характеризує прибутковість господарської діяльності підприємства від основної діяльності.
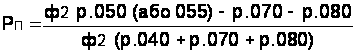 ,
(4.8)
Аналіз рентабельності підприємства дозволяє визначити ефективність вкладення коштів у підприємство та раціональність їх використання. Аналіз показників рентабельності представимо у табл. 4.5.
Таблиця 4.5
Аналіз показників рентабельності
| Показник | 2002 рік | 2003 рік | Абсолютне відхилення, (+,-) | Темп роста, (%) |
| 1 | 2 | 3 | 4 | 5 |
| Чистий прибуток (збиток), тис. грн. | 2622,5 | -3806,1 | -6428,6 | -145,13 |
| Баланс (на початок звітнього періоду), тис. грн. | 42252,7 | 40583,5 | -1669,2 | 96,05 |
| Баланс (на кінецьзвітнього періоду), тис. грн. | 40583,5 | 37917,0 | -2666,5 | 93,43 |
| Власний капітал (на початок звітнього періоду), тис. грн. | 18378,0 | 21000,7 | 2622,7 | 114,27 |
| Власний капітал (на кінець звітнього періоду), тис. грн. | 21000,5 | 17194,6 | -3805,9 | 81,88 |
| Чистий дохід від реалізації продукції, тис. грн. | 10959,6 | 10949,5 | -10,1 | 99,91 |
| Валовий прибуток, тис. грн. | 358,3 | 92,4 | -265,9 | 25,79 |
| Адміністративні витрати, тис. грн. | 2395,1 | 2165,6 | -229,5 | 90,42 |
| Витрати на збут, тис. грн. | 7,1 | 44,9 | 37,8 | 632,39 |
| Собівартість реалізованої продукції, тис. грн. | 10601,3 | 10857,1 | 255,8 | 102,41 |
| Коефіцієнт рентабельності активів | 0,06 | 0,1 | 0,04 | 166,67 |
| Коефіцієнт рентабельності власного капіталу | 0,13 | 0,12 | -0,01 | 92,31 |
| Коефіцієнт рентабельності діяльності | 0,24 | 0,35 | 0,11 | 145,83 |
| Коефіцієнт рентабельності продукції | -0,16 | -0,16 | 0 | 100,00 |
Дані табл. 4.5 свідчать про те, що коефіцієнти рентабельності активів та рентабельності діяльності у 2003 році в порівнянні з 2002 роком збільшилися, коефіцієнт рентабельності власного капіталу зменшився, а коефіцієнт рентабельності продукції залишився сталим.
5. Аналіз системи оцінки персоналу
5.1. Методи оцінки персоналу, який використовується на підприємстві
Оцінка персоналу здійснюється для визначення відповідності робітника вакантному робочому місцю і виконується трьома способами:
а) оцінка потенціалу працівника використовується для визначення професійних знань, умінь, виробничогодосвіду, ділових і моральних якостей, працездатності при заміщенні робочого вакантного місця;
б) індивідуального внеску дозволяє установити якість, складність, результативність праці конкретного співробітника і його відповідності займаємому місцю за допомогою спеціальних методик;
в) атестація кадрів – комплексна оцінка, що враховує потенціал і індивідуальний внесок працівника в кінцевий результат.
Вихідними даними для оцінки персоналу є: моделі робочих місць персоналу, положення про атестації кадрів, штатний розклад, особисті справи співробітників, накази по кадрах, соціологічні анкети і психологічні тести.
Основою оцінки потенціалу працівника є нормативна модель робочого місця і бальні оцінки характеристик людини по елементах цієї моділи. У додатки представлена розроблена модель робочого місця ЗАТ „ХВЗ”. На досліджуваному підприємстві для оцінки потенціалу працівника використовують сукупність наступних методів:
а) самооцінка якостей людини на основі анкетування і інтерв’ювання;
б) аналіз професійних знань і умінь працівників на основі методів ділових і рольових ігор і аналізу конкретних ситуацій;
в) психологічне тестування на основі методів Кеттела, Айзенка, які формують соціально-психологічний портрет особистості працівника;
г) спілкування з безпосереднім керівником, кадровою службою.
Оцінка індивідуального внеску застосовується для робітників та службовців, що працюють на підприємстві достатній час (не менш року), результатом праці яких є випуск готової продукції (робіт, послуг). При цьому показники повинні бути зрівняні в часі. При цьому способі відбирають сукупність економічних показників підприємства, таких як валовий прибуток, товарна продукція, обсяг продажу і випуск продукції й інші, по яких роблять оцінку індивідуального внеску персоналу. Потім визначають структурні підрозділи і посади працівників, для яких один їз перерахованих показників є оцінним.
При узагальнюючій заключній оцінці персоналу проводять атестацію кадрів. Вихідними даними для атестації кадрів є: моделі робочих місць, особисті справи співробітників, анкета "Атестація", контракти співробітників, положення про оплату праці, штатний розклад, посадові інструкції.
Виходячи з якісних оцінок даються рекомендації директорові підприємства про пересування співробітників. Використання даного методу дозволяє усунути на підприємстві формалізм і суб'єктивізм при атестації кадрів, покращити об'єктивність в оцінці персоналу і сприяти підтримці нормального соціально-психологічного клімату в колективі.
5.2. Оцінка раціональності кадрового забезпечення підприємства
Оцінка раціональності кадрового забезпечення складається з двох етапів: оцінки стану персоналу підприємства й оцінки забезпеченості підприємства персоналом (рис. 5.1).
Рис. 5.1. Методика оцінки раціональності кадрового забезпечення
Перший етап. Оцінка стану персоналу підприємства складається з вівчення кількісних і якісних характеристик персоналу.
У ході дослідження трудових показників був проведен аналіз укомплектування підприємства необхідними кадрами відповідно спеціальностей і кваліфікації (п. 3.1).
Поряд з кількісним забезпеченням вивчався також якісний склад працівників, що характеризується загальноосвітнім, професійним рівнями та статевіковою структурою.
При оцінці якісних характеристик персоналу вивчається динаміка зміни якісної структури персоналу підприємства, і виявляються небажані для неї негативні тенденції.
Методи вивчення:
Анкетно-документальний;
Соціологічний (опитування, інтерв'ю, бесіди);
Статистичний (угруповання по статі, віку, родинному стану, зайнятості).
Другий етап – оцінка забезпеченості підприємства персоналом, проводиться оцінка руху трудових ресурсів і атестація робочої сили персоналу і робочих місць.
Важливим моментом вивчення руху кадрів є визначення його кількісних показників. Для характеристики руху робочої сили розрахована та проаналізована динаміка коефіцієнта обороту по прийому (Кпр) і вибуттю робітників (Квр), а також коефіцієнт плинності кадрів (Кт). Рух працівників характеризується даними, представленими в табл. 3.8.
5.3. Оцінка ефективності використання працівників
Ефективність використання працівників –найважливіше економічне поняття, що характеризує результативність їх праці. Вона виражається в досягненні найбільшого ефекту при мінімальних трудових витратах і виміряється як відношення результату до витрат живої праці в усіх сферах трудової діяльності. Оцінка ефективності використання працівників досліджуваного підприємства виявляється в ході соціально-економічного аналізу результатів їх трудової діяльності, що представлена у п. 2.3.
Соціально-економічний аналіз використання працівників (трудомісткість праці (п. 2.3.4)) – важливий напрямок економічного аналізу виробничо-господарській діяльності, націлен на виявлення шляхів підвищення ефективності роботи за рахунок кращого використання робочої сили співробітників.
Метою аналізу є виявлення внутрівиробничих резервов фактичного використання трудового потенціалу й визначення на цій основі шляхів підвищення ефективності діяльності підприємства.
Оцінка ефективного використання трудового потенціалу підприємства здійснюється, як за екстенсивним критерієм – фактичному фонду робочого часу та фактичній трудомісткості, так і по інтенсивному – виконання плану продуктивності праці працівників, рентабельності праці фактично зробленим трудовим витратам.
Екстенсивний критерій. Оцінка фонду робочого часу проводиться на основі балансу робочого часу підприємства (табл. 2.10). При розрахунку фактичного фонду робочого часу необхідно враховувати змінний режим роботи. При багатозмінному режиму роботи фактичний фонд робочого часу коректується на коефіцієнт змінності.
5.4. Оцінка ділових якостей працівників підприємства
Актуальність оцінки ділових якостей працівників зв'язана з тим, що при прийнятті на роботу нових співробітників, при виборі кандидатів на нову посаду, при плануванні службової кар'єри необхідно оцінити ділові якості працівників, томущо на результати праці працівників значно впливають їх особисті ділові якості.
Оцінка якості персоналу має активну спрямованість. Вона дає можливість орієнтувати працівника, на одержання таких якостей, як знання й уміння, виявлення здібностей до навчання сучасним технологіям, дає можливості кар'єрного росту, підвищення професіоналізму.
Оцінка ділових якостей працівника залежить від того, до якої категорії персоналу він належить. Тому існують для кожної категорії персонала відповідні критерії оцінки. Нами виявлено, що на досліджуваному підприємстві для оцінки ділових якостей працівників існують визначені критерії для кожної категорії працівників. Для досліджуваного підприємства критерії оцінки ділових якостей наступні:
Професійні якості:
професійні знання;
професійні уміння;
знання документів що регламентують службу діяльності;
здатність до нагромадження і відновлення професійного досвіду; здатність до творчого використання професійного досвіду.
2. Ділові якості:
організованість у практичній діяльності;
відповідальність за ретельність;
ініціатива і заповзятливість;
самостійність рішень і дій;
якість кінцевого результату діяльності.
3. Морально-психологічні якості:
гуманність;
здатність до самооцінки;
етика поводження;
стиль спілкування;
дисциплінованість;
справедливість;
чесність;
здатність адаптуватися до нових умов;
лідерство.
4. Інтегральні якості:
авторитарність;
інтенсивність (працездатність);
культура мислення і мови;
комуникабельність;
загальна культура;
культура роботи з документами.
Для виявлення перерахованих вище характеристик працівників використовуються різні тести, що розробляються безпосередньо перед прийняттям працівників, проводять оцінку, або для цих цілей користуються послугами кадрових фірм.
Таким чином, дослідження показали, що на підприємстві з метою поліпшення кадрового менеджменту періодично проводиться оцінка персоналу. Методика оцінки раціональності кадрового забезпечення підприємства була взята нами за основу з метою всебічного якісного дослідження персоналу підприємства.
Оцінка ефективного використання трудового потенціалу підприємства проводилася, як за екстенсивним критерієм – фонду робочого часу і продуктивності праці, так і по інтенсивному – виконанню плану по продуктивності праці працівників, рентабельності праці фактично зробленим трудовимви тратам. За підсумками розрахунків визначена еффективність фактичного використання трудового потенціалу підприємства. Для повноти всебічної оцінки персоналу на підприємстві проводять оцінку ділових якостей працівників, що дозволяє орієнтувати працівника на одержання таких якостей як знання й уміння, виявлення здібностей до навчання сучасним технологіям, а також дає можливості кар'єрного росту, підвищення професіоналізму.
6. Аналіз технічного рівня підприємства
Удосконалення діючих технологій, розвиток і освоєння принципово нової технології – це головні фактори у виробництві велопродукції.
З метою підвищення технологічного рівня велосипедів і створення конструкцій з високими показниками якості, на заводі розроблен і функціонує комплекс прогресивних технологічних процесів.
Підприємство має у своєму складі трубозаготовче виробництво, також спеціальне технологічне устаткування, засоби механізації технологічне оснащення, інструмент, здійснює капітальний ремонт устаткування, а також будинків і споруджень.
На ЗАТ “ХВЗ” засвоєні умови поперечно-гвинтової прокатки заготівель корпуса задньої втулки, виробництво труб і ободів на автоматичному устаткуванні й автомати гальванічного покриття деталей, обладнані системою контролю параметрів, фарбування вузлів в автоматичних, лініях, у полі високої напруги.
На заводі діє 60 автоматичних і напівавтоматичних ліній. Довжина меж корпусних транспортних конвеєрних ліній нараховує більш 5 км.
Загальна кількість устаткування, встановленого в корпусах заводу, складає 2485 одиниць, з них більш 50% автоматичного, напівавтоматичного і спеціального.
Однак, що діють технологічні процеси постійно удосконаляться.
Так, у рамному виробництві освоєна енерго і ресурснозберигаюча технологія виготовлення рам і качан методом електрозварювання замість традиційної пайки. Цей метод дозволив більш оперативно перешикувати виготовлення рам і качан з урахуванням нових конструкцій вело виробів з мінімальними витратами.
У механообробчему виробництві використовується технологія, що яка дозволяє одержувати деталі складної геометричної форми на багатошпиндельних і одношпиндельних автоматах.
Зборка велосипедів виконується на підвісних механізованих лініях, де послідовно виконуються всі операції по зборці вузлів велосипеда, а також їхній контроль.
Весь цей комплекс технологічних процесів забезпечує необхідний технічний рівень і вимоги, що позначені в нормативно-технічній документації на веловироби.
7. Характеристика й аналіз стану охорони праці і техніки безпеки
Аналіз санітарно-гігієнічних умов праці
Будинок заводу і заводауправліния підприємства розташовано за адресою проспект Московський, 118. Будинок керування п'ятиповерховий, виконано із силікатної цегли. Товщина зовнішніх стін – 510 мм. Загальна площа будинку 526 квадратних метрів. Висота приміщення 19,5 м. Перекриття поверху і покриття виконане зі збірних залізобитоних пустотних плит. Покрівля будинку виконана з аркушів оцинкованого заліза, утеплювач виконаний з пінобетону товщиною 150 мм. Обробка стін штукатурка, у робочих кімнатах – паперова шпалера з простим малюнком світлих тонів. У коридорах стіни відштукотурені з наступним фарбуванням, у санвузлах і душових стіни стіни облицьовані керамічною плиткою світлих тонів, стеля – затірка і вапнякова побілка. Підлоги – вислані утепленими лінолеумом по цементній стяжці. У коридорах висланий лінолеум. Але на першому поверсі заводоупраавління підлога вислана керамічною плиткою, також плиткою покладеною санвузли і душеві кімнати різної якості і різного розцвічення. У приміщеннях маються необхідні санітарно-побутові приміщення – санвузли (чоловічий і жіночий) – по одному на поверсі, душові з гардеробом, кімната прийому їжі. У цих приміщеннях установлена необхідна кількість санітарних приладів – умивальники – 4 шт., унітази – 2 шт., душові сітки – 2 шт., шафи для збереження робочого й особистого одягу. Мається система гарячого і холодного водопостачання і каналізація.
Для створення нормального рівня освітленості в денний час будинок має 222 вікна з розмірами 1,2 х 1,8 м, що забезпечують нормативну освітленість природним світлом, а також достатню інсоляцію приміщень. Для створення необхідної освітленості в темний час доби всі приміщення обладнані джерелами штучного висвітлення. У коридорах, на лесничній площадці й у побутових приміщеннях також установлені світильники з люмінісцентними лампами. Типи світильників підібрані в залежності від характеру приміщень і умов навколишнього середовища.
Обстеження метеорологічних умов праці в робочих кімнатах відділу ПЕВ приміщення заводоуправління показало наступне – приміщення заводоуправління з невеликими збитками тепла, менш 30 Ккал/м3 * година. Метеорологічні умови праці повинні відповідати СНіП 2.09.04 – 87; СНіП 2.04.05 – 91; СНіП 2.01.01. – 82; ДСТ 12.1.005 –