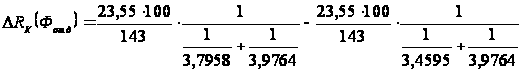Экономические показатели хозяйственной деятельности
 или
 ;
- в планируемом году:
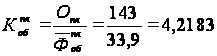 или
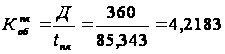 (оборотов);
- в отчетном году:
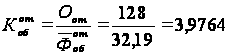 или
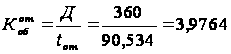 (оборотов).
Результаты расчетов сведем в таблицу 2.
Таблица 2
Показатели использования оборотных средств
| Год |
|
|
|
| Планируемый | 85 | 0,2371 | 4,2183 |
| Отчетный | 91 | 0,2515 | 3,9764 |
| Процент изменения | -6,6 | -5,7 | +6,1 |


Продолжительность оборота оборотных средств составила в отчетном году в среднем 91 день. В планируемом году этот показатель предполагается снизить на 6,6%.
Сумма среднего остатка оборотных фондов, приходящаяся на 1 рубль выручки от реализации, составила в отчетном году 25,2 коп. В планируемом году этот показатель предполагается снизить на 5,7%.
Сумма выручки от реализации продукции (работ, услуг), приходящаяся на 1 рубль среднего размера оборотных средств составила в отчетном году 3,98 руб. В планируемом году коэффициент оборачиваемости предполагается увеличить на 6,1%.
Рост коэффициента оборачиваемости свидетельствует о более эффективном использовании оборотных средств.
Общее изменение потребности в оборотных средствах в планируемом году по сравнению с отчетным составляет:
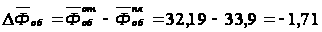 млн. руб.
В том числе за счет изменения:
а) скорости оборота оборотных средств:
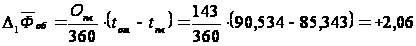 млн. руб.;
б) выручки от реализации продукции (работ, услуг):
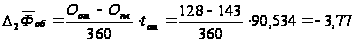 млн. руб.
Проверка:
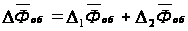 ;
-1,71 = 2,06 – 3,77 (млн. руб.).
Таким образом, общая величина возможного уменьшения размера оборотных средств в планируемом году по сравнению с отчетным должна составить 1,71 млн. руб.
При этом за счет ускорения оборачиваемости предполагается высвобождение оборотных средств из оборота на сумму 2,06 млн. руб., а за счет увеличения выручки от реализации продукции (работ, услуг) предполагается дополнительное вовлечение средств в оборот на сумму 3,77 млн. руб.
Оценим влияние на изменение выручки от реализации продукции (работ, услуг) коэффициента оборачиваемости оборотных средств и их среднего размера индексным и интегральным методами факторного анализа.
1) Индексный метод.
Общее изменение выручки в планируемом году по сравнению с отчетным:
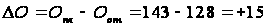 млн. руб.
В том числе за счет изменения:
а) коэффициента оборачиваемости оборотных средств:
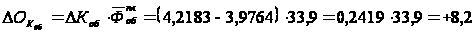 млн. руб.;
б) среднего размера оборотных средств:
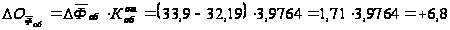 млн. руб.
Проверка:
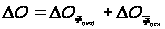 ;
15 = 8,2 + 6,8 (млн. руб.).
Таким образом, величина возможного увеличения выручки от реализации продукции (работ, услуг) в планируемом году по сравнению с отчетным составляет в целом 15 млн. руб.
При этом за счет увеличения скорости оборота оборотных средств предусматривается увеличение выручки на 8,2 млн. руб., а повышение среднего размера оборотных средств должно привести к увеличению выручки на 6,8 млн. руб.
Определим доли увеличения выручки, обусловленные изменением:
- скорости оборота оборотных средств:
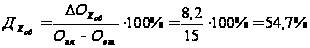 ,
- среднего размера оборотных средств:
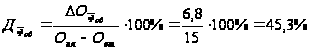 .
Этот расчет позволяет сделать вывод, что 54,7% прироста выручки может быть получено за счет увеличения скорости оборота оборотных средств. 45,3% прироста будет получено за счет увеличения среднего размера оборотных средств.
2) Интегральный метод.
Общее изменение выручки в планируемом году по сравнению с отчетным:
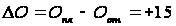 млн. руб.
В том числе за счет изменения:
а) коэффициента оборачиваемости оборотных средств:
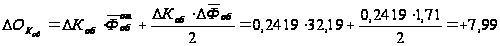 млн. руб.;
б) среднего размера оборотных средств:
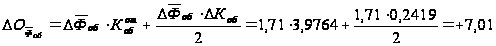 млн. руб.
Проверка:
15 = 7,99 + 7,01 (млн. руб.).
С помощью интегрального метода получено следующее влияние факторов на рост выручки: за счет увеличения скорости оборота оборотных средств предусматривается увеличение выручки на 7,99 млн. руб., а повышение среднего размера оборотных средств должно привести к увеличению выручки на 7,01 млн. руб.
Определим доли увеличения выручки, обусловленные изменением:
- скорости оборота оборотных средств:
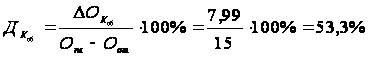 ,
- среднего размера оборотных средств:
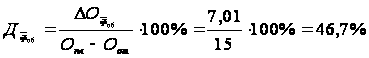 .
Этот расчет позволяет сделать вывод, что 53,3% прироста выручки может быть получено за счет увеличения скорости оборота оборотных средств. 46,7% прироста будет получено за счет увеличения среднего размера оборотных средств.
производительность себестоимость прибыль рентабельность
Часть 5. Исчисление себестоимости производства продукции (работ, услуг)
Затраты, образующие себестоимость производства продукции (работ, услуг), группируются по следующим элементам:
● материальные затраты (МЗ);
● затраты на оплату труда (ЗОТ);
● отчисления на социальные нужды (ОСН);
● амортизация основных фондов (АОФ);
● прочие затраты (ПЗ).
Рассчитаем себестоимость производства продукции в планируемом году.
1. Определим
материальные
затраты
 путем умножения
выручки от
реализации
продукции
(работ, услуг)
на планируемый
год
 на удельный
вес (долю) материальных
затрат в выручке
от реализации
продукции
(работ, услуг),
отчетного года
 :
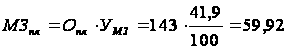 млн. руб.
2. Определим
среднемесячную
зарплату одного
работника
основного
производства
в отчетном году
 путем деления
суммы выплат
всем работникам
основного
производства
в отчетном году
 на численность
работников
основного
производства
в этом году
 и число месяцев
в году (12):
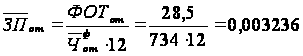 млн. руб.
3. Определим
среднемесячную
зарплату одного
работника
основного
производства
в планируемом
году
 по формуле:
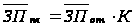 ,
где
 - коэффициент
изменения
среднемесячной
заработной
платы одного
работника
основного
производства
в планируемом
году.
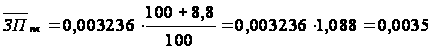 млн. руб.
4. Затраты на
оплату труда
в планируемом
году
 :
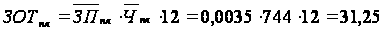 млн. руб.
5. Отчисления на социальные нужды в планируемом году:
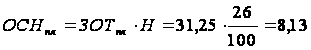 млн. руб.
Здесь
 - суммарный
норматив обязательных
отчислений
в:
● Пенсионный фонд Российской Федерации (20,0%);
● Фонд социального страхования Российской Федерации (2,9%);
● Фонды обязательного медицинского страхования работников (3,1%).
6. Прочие затраты
 определим путем
умножения
выручки от
реализации
продукции
(работ, услуг)
на планируемый
год
 на удельный
вес (долю) прочих
затрат в выручке
отчетного года
 :
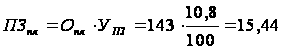 млн. руб.
7. Затраты на производство по элементу «Амортизация основных фондов» определяются исходя из среднегодовой стоимости основных фондов (ОФ) в планируемом году, на которые начисляется амортизация, и средней нормы амортизационных отчислений (для планируемого года примем равной 12,5%). Расчет суммы амортизационных отчислений на реновацию в планируемом году выполним в таблице 3.
Таблица 3
Амортизационные отчисления на реновацию основных производственных фондов
| № | Наименование показателей | Сумма, млн. руб. |
| 1 | Стоимость основных производственных фондов (ОПФ) на начало планируемого года | 37,2 |
| 1.1 | ● из них в консервации | 0,607 |
| 2 | Планируемое выбытие ОПФ | 1,24 |
| 3 | Поступление ОПФ в течение планируемого года | 3,4 |
| 4 | Стоимость ОПФ на конец планируемого года (стр.1 – стр.1.1 – стр.2 + стр.3) | 38,753 |
| 5 | Среднегодовая стоимость ОПФ в планируемом году (стр.1 – стр.1.1 + стр.4) / 2 | 37,673 |
| 6 | Средняя норма амортизационных отчислений по предприятию | 12,5% |
| 7 | Амортизационные отчисления на реновацию ОФ в планируемом году (стр.5 Ч 12,5) / 100 | 4,71 |
Итак, затраты на производство по элементу «Амортизация основных фондов» составили в планируемом году:
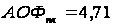 млн. руб.
Определим себестоимость производства в отчетном году.
1. Материальные затраты в отчетном году:
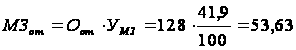 млн. руб.
2. Затраты на оплату труда принимаются равными сумме выплат по фонду оплаты труда, произведенными всеми работниками основного производства в отчетном году:
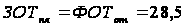 млн. руб.
3. Отчисления на социальные нужды в отчетном году:
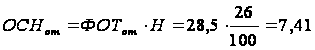 млн. руб.
4. Затраты по элементу «Амортизация ОФ» в отчетном году:
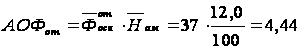 млн. руб.
где
 - средняя норма
амортизационных
отчислений
по предприятию
(для отчетного
года принимается
равной 12,0%).
5. Прочие затраты в отчетном году:
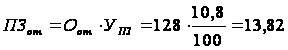 млн. руб.
Результаты расчетов сведем в таблицу 4.
Таблица 4
Себестоимость производства продукции (работ, услуг)
| Показатели | Отчетный год | Планируемый год | Изменение структуры затрат, % | ||
| млн. руб. | % к итогу | млн. руб. | % к итогу | ||
| Себестоимость, всего | 107,8 | 100,0 | 119,45 | 100,0 | - |
|
в том числе: ●Материальные затраты |
53,63 |
49,7 |
59,92 |
50,2 |
+0,5 |
| ●Затраты на оплату труда | 28,50 | 26,4 | 31,25 | 26,2 | -0,2 |
| ●Отчисления на социальные нужды | 7,41 | 6,9 | 8,13 | 6,8 | -0,1 |
| ●Амортизация основных фондов | 4,44 | 4,1 | 4,71 | 3,9 | -0,2 |
| ●Прочие затраты | 13,82 | 12,8 | 15,44 | 12,9 | +0,1 |
Как видно из таблицы 4, в планируемом году по сравнению с отчетным предполагается увеличить затраты на производство продукции на 11,65 млн. руб., или на 10,8%.
Планируется увеличить долю материальных и прочих затрат, и снизить удельный вес затрат на оплату труда, отчисления на социальные нужды и амортизацию основных фондов.
Часть 6. Расчет прибыли от реализации продукции (работ, услуг) и количественная оценка факторов, влияющих на ее величину
После реализации
продукции
(работ, услуг)
покупателям
и заказчикам
у предприятия
может образоваться
прибыль
 в результате
превышения
выручки от
реализации
продукции
(работ, услуг)
над себестоимостью
производства,
которая определяется
по формуле:
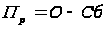 ,
где
 - выручка от
реализации
продукции
(работ, услуг);
 - себестоимость
производства.
Себестоимость производства продукции (работ, услуг):
- в отчетном
году:
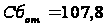 млн. руб.;
- в планируемом
году:
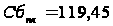 млн. руб.
Рассчитаем плановую величину прибыли от реализации продукции (работ, услуг) в табл. 5.
Таблица 5
Расчет плановой величины прибыли от реализации продукции (работ, услуг)
| № | Показатели | Всего по плану на год, млн. руб. |
| 1 | Выручка от реализации продукции (работ, услуг) | 143 |
| 2 | Себестоимость производства продукции (работ, услуг) в планируемом году, всего | 119,45 |
| 2.1 | Материальные затраты | 59,92 |
| 2.2 | Затраты на оплату труда | 31,25 |
| 2.3 | Отчисления на социальные нужды | 8,13 |
| 2.4 | Амортизация основных фондов | 4,71 |
| 2.5 | Прочие затраты | 15,44 |
| 3 |
Прибыль от реализации продукции (работ, услуг) (стр.1 – стр.2) |
23,55 |
Плановая величина прибыли от реализации продукции (работ, услуг) составила:
 млн. руб.
Величина прибыли от реализации продукции (работ, услуг) в отчетном году:
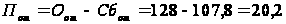 млн. руб.
Основными факторами, влияющими на размер прибыли от реализации продукции, являются:
● объем выручки от реализации продукции;
● уровень себестоимости продукции.
Рассчитаем влияние указанных факторов на величину прибыли от реализации продукции (работ, услуг).
Таблица 6
Количественная оценка прироста факторов, влияющих на величину прибыли от реализации продукции (работ, услуг) (млн. руб.)
| № | Показатели | Обозначение | Отчетный год | Планируемый год |
| 1 | Выручка от реализации продукции (работ, услуг) |
|
128 | 143 |
| 2 | Себестоимость производства продукции |
|
107,8 | 119,45 |
| 3 | Прибыль от реализации продукции (работ, услуг) |
|
20,2 | 23,55 |
| 4 | Удельный вес (доля) прибыли от реализации продукции (работ, услуг) в выручке от реализации продукции (работ, услуг), % |
|
15,78 | 16,47 |
| 5 | Прирост прибыли, всего |
|
+3,35 | |
| 5.1 |
в том числе за счет: увеличения выручки от реализации продукции (работ, услуг) |
|
+2,37 | |
| 5.2 | роста себестоимости производства продукции |
|
+0,98 | |


Общее изменение прибыли от реализации продукции (работ, услуг) в планируемом году по сравнению с отчетным:
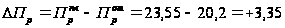 млн. руб.
В том числе за счет:
а) увеличения выручки от реализации продукции (работ, услуг):
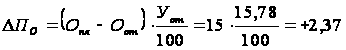 млн. руб.;
б) роста себестоимости производства продукции:
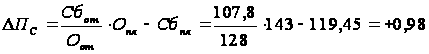 млн. руб.
Проверка:
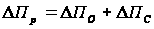 ;
3,35 = 2,37 + 0,98 (млн. руб.).
Таким образом, величина возможного увеличения прибыли от реализации продукции (работ, услуг) в планируемом году по сравнению с отчетным составляет 3,35 млн. руб.
В том числе за счет увеличения выручки от реализации размер прибыли может увеличиться на 2,37 млн. руб., а рост себестоимости производства продукции может привести к росту прибыли на 0,98 млн. руб.
Часть 7. Исчисление уровня рентабельности производства и капитала
Рентабельность – показатель эффективности производства, отражающий конечные результаты хозяйственной деятельности предприятия.
Для отчетного и планируемого года рассчитаем следующие показатели.
1. Рентабельность
продукции по
отношению к
выручке
 :
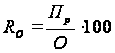 ;
- в отчетном году:
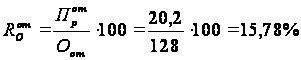 ,
- в планируемом году:
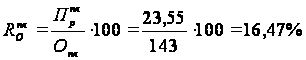 .
2. Рентабельность
продукции по
отношению к
себестоимости
продукции
 :
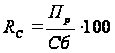 ;
- в отчетном году:
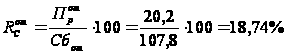 ,
- в планируемом году:
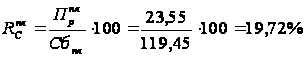 .
3. Рентабельность
фондов (капитала)
 :
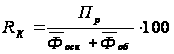 .
- в отчетном году:
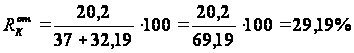 ,
- в планируемом году:
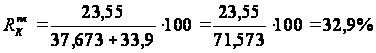 .
Расчет уровня рентабельности производства и капитала проведен в таблице 7.
Таблица 7
Расчет уровня рентабельности производства
| № | Показатели | Обозначение | Отчетный год | Планируемый год |
| 1 | Рентабельность продукции по отношению к объему производства |
|
15,78 | 16,47 |
| 2 | Рентабельность продукции по отношению к себестоимости продукции |
|
18,74 | 19,72 |
| 3 | Среднегодовая стоимость ОПФ (основного капитала) |
|
37 | 37,673 |
| 4 | Средний размер оборотных средств |
|
32,19 | 33,90 |
| 5 | Общая сумма капитала |
|
69,19 | 71,573 |
| 6 | Рентабельность фондов (капитала) |
|
29,19 | 32,90 |


Таким образом, рентабельность продукции по отношению к выручке от реализации составила 15,78% в отчетном году; в планируемом году этот показатель предполагается повысить до 16,47%.
Рентабельность продукции по отношению к себестоимости продукции составила в отчетном году 18,74%; в планируемом году этот показатель предполагается повысить до 19,72%.
Рентабельность фондов (капитала) составила в отчетном году 29,19%; в планируемом году этот показатель предполагается повысить до 32,9%.
Часть 8. Количественная оценка факторов, влияющих на уровень рентабельности капитала
Капитал в
данном случае
представляет
собой сумму
основных фондов
(ОФ) и оборотных
средств. Эффективность
использования
капитала
характеризуется
его рентабельностью
 :
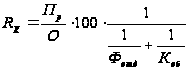 ,
где
 - прибыль от
реализации
продукции
(работ, услуг);
- выручка от
реализации
продукции
(работ, услуг);
 - фондоотдача
основных фондов;
 - коэффициент
оборачиваемости
оборотных
средств.
Данная формула показывает, что уровень рентабельности капитала находится в прямой зависимости от уровня прибыли на 1 рубль выручки, фондоотдачи основных фондов и скорости оборота оборотных средств.
Влияние указанных факторов на уровень рентабельности капитала определим с помощью приема цепных подстановок. Анализ выполним на основе данных, представленных в таблице 8.
Таблица 9
Данные для анализа рентабельности капитала
| Показатели | Обозначение | Отчетный год | Планируемый год | Изменение |
| Прибыль от реализации продукции, млн. руб. |
|
20,20 | 23,55 | +3,35 |
| Выручка от реализации продукции, млн. руб. |
|
128 | 143 | +15 |
| Прибыль в % к выручке |
|
15,78 | 16,47 | +0,69 |
| Уровень рентабельности капитала, % |
|
29,19 | 32,90 | +3,71 |
| Фондоотдача ОФ, руб./руб. |
|
3,4595 | 3,7958 | +0,3363 |
| Коэффициент оборачиваемости оборотных средств, руб./руб. |
|
3,9764 | 4,2183 | +0,2419 |

Общее изменение уровня рентабельности капитала в планируемом году по сравнению с отчетным:
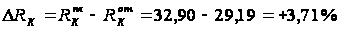 .
В том числе за счет изменения:
а) размера прибыли на 1 рубль выручки (рентабельности продукции):
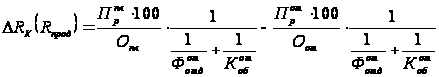 ;
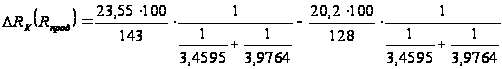 ;
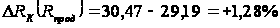 ;
б) уровня фондоотдачи основных фондов:
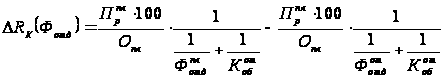 ;