Товарооборот на производственном предприятии
Предприятие на основе изучения конъюнктуры рынка, возможностей потенциальных партнеров, информации о движении цен, организует материально-техническое обеспечение собственного производства, работ, услуг, путем приобретения ресурсов на рынке товаров и услуг [6].
Отношения предприятия с иными лицами во всех сферах хозяйственной деятельности строятся на основе договоров.
Предприятие реализует свою продукцию, работы, услуги, отходы производства по ценам и тарифам, устанавливаемым самостоятельно или на договорной основе, а в случаях, предусмотренных законодательством Республики Беларусь - по регулируемым ценам и тарифам.
Предприятие
ведет бухгалтерский
учет и представляет
статистическую
отчетность
в органы статистики
в порядке,
установленном
в Республике
Беларусь,
предоставляет
данные в налоговые
органы и несет
ответственность
за их достоверность
[7].
2.3.1 Анализ основных экономических показателей деятельности ЧТПУП «Метелица - Продукты»
В данном разделе дана оценка современного состояния предприятия ЧТПУП «Метелица-Продукты». Основные показатели финансово-хозяйственной деятельности по ЧТПУП «Метелица-Продукты» за 2007-2009 гг. представлены в таблице 2.1.
Таблица 2.1 – Основные экономические показатели финансово-хозяйственной деятельности ЧТПУП «Метелица-Продукты» за 2007-2009 гг, млн. р.
| Показатели | 2007 | 2008 | 2009 |
Отклонение, 2008-2007 гг +/- |
Отклоне ние, 2009-2008 гг +/- |
Темп роста 2008-2007, % |
Темп роста 2009-2008, % |
| 1 Выручка от реализации без налогов | 5659 | 9109 | 9241 | +3450 | +132 | 161,0 | 101,4 |
| 2 Себестоимость реализованных товаров, работ, услуг | 4743 | 7563 | 7640 | +2820 | +77 | 159,5 | 101 |
| 3 Валовая прибыль | 916 | 1546 | 1601 | +630 | +55 | 168,8 | 103,6 |
| 4 Расходы на реализацию | 861 | 1341 | 1443 | +480 | +62 | 155,7 | 107,6 |
| 5 Прибыль (убыток) от реализации | 55 | 205 | 158 | +150 | -47 | 372,7 | 70,1 |
| 7 Прибыль (убыток) от операционных доходов и расходов | - | - | -1 | - | -1 | - | - |
| 8 Прибыль (убыток) от внереализационных доходов и расходов | -6 | -28 | -45 | -22 | -17 | 466,7 | 160,7 |
| 9 Прибыль (убыток) отчетного периода | 49 | 177 | 112 | +128 | -65 | 361,2 | 63,3 |
| 10 Налоги и сборы, платежи и расходы, производимые из прибыли | 17 | 56 | 44 | +39 | -12 | 329,4 | 78,6 |
| 11 Чистая прибыль (убыток) | 32 | 121 | 68 | +89 | -53 | 378,1 | 56,2 |
За 2008 г. выручка от реализации составила 9109 млн. р., что на 3450 млн. р. или на 61 % выше, чем за 2007 г. Себестоимость реализованных товаров 2008 г. составила 7563 млн. р., что на 2820 млн. р. или на 59,5 % выше аналогичного показателя за 2007 г.
Валовая прибыль за 2008 г.составила 1546 млн. р., что выше 2007 г. на 630 млн. р. или на 68,8 %. Расходы на реализацию за 2008 г. составили 1341 млн. р., что выше аналогичного показателя за 2007 г. на 480 млн. р. или на 55,7 %.
Прибыль от реализации за 2008 г. составила 205 млн. р., что на 150 млн. р. больше, чем в 2007 г. Это вызвано большим ростом выручки от реализации, по сравнению с себестоимостью.
По внереализационным операциям за 2008 г.получен убыток в сумме 28 млн. р., что выше убытка за 2007 г. на 22 млн. р.
В целом за 2008 г. получена прибыль в сумме 177 млн. р., что на 128 млн. р. выше аналогичного показателя за 2007 г. Прибыль за 2008 г. сформирована за счет прибыли от реализации, отрицательное влияние на прибыль 2007 г. оказали убытки по внереализационным операциям.
Чистая прибыль за 2008 г. составила 121 млн. р., что на 89 млн. р. ниже, чем за 2007 г.
За 2009 г. выручка от реализации составила 9241 млн. р., что на 132 млн. р. или на 1,4 % выше, чем за 2008 г.. Себестоимость реализованных товаров за 2009 г. составила 7640 млн. р., что на 77 млн. р. или на один процент выше аналогичного показателя за 2008 г.
Валовая прибыль за 2009 г. составила 1601 млн. р., что выше показателя за 2008 г. на 55 млн. р. или на 3,6 %. Расходы на реализацию за 2009 г. составили 1443 млн. р., что выше аналогичного показателя за 2008 г. на 62 млн. р. или на 7,6 %.
Прибыль от реализации за 2009 г. составила 158 млн. р., что на 47 млн. р. ниже, чем за 2008 г.
По внереализационным операциям за 2009 г. получен убыток в сумме 45 млн. р., что выше аналогичного показателя за 2008 г. на 17 млн. р.
В целом за 2009 г. получена прибыль в сумме 112 млн. р., что на 65 млн. р. ниже аналогичного показателя за 2008 г. Отрицательное влияние на прибыль за 2009 г. оказали убытки по внереализационным операциям.
Чистая прибыль за 2009 г. составила 68 млн. р., что на 53 млн. р. ниже, чем за 2008 г.
В целом следует отметить, что ЧТПУП «Метелица-Продукты» за 2009 г. по сравнению с 2008 г. работало стабильно, прибыльно. Но при этом наблюдается не прирост, а снижение прибыли. Все это обусловлено влиянием экономического кризиса, в силу которого покупательная способность населения резко сокращается, что в свою очередь негативно сказывается на работе предприятия [8].
2.3.2 Анализ общего объема товарооборота
Функционирование торговых организаций на основе рыночных методов хозяйствования внесло определенные коррективы в приоритетность показателей, характеризующих их деятельность [9].
Прежде всего это относится к показателю товарооборота. Одной из главных целей торговых организаций является получение прибыли, а товарооборот выступает как важнейшее условие ее достижения.
Развитие товарооборота оказывает определенное влияние на денежное обращение. Преобладающая часть обращающихся в стране денег принимает участие в розничной купле-продаже товаров, обслуживает розничный оборот [10].
Развитие розничного товарооборота должно быть тесно увязано с такими экономическими категориями, как спрос, поступление товаров, товарные запасы, прибыль, численность работников, расходы на оплату труда. При этом оптимальным считается такое соотношение в развитии этих показателей, которое представлено в моделях стратегического регулирования товарооборота [11].
Сбалансированность спроса и предложения товаров обеспечивается при следующем условии:
 >
 >
 >
 ,
(2.1)
где Iп – индекс роста поступления товаров;
Iт – индекс роста объема розничного товарооборота;
Iт.з – индекс роста товарных запасов;
Iс – индекс роста спроса населения.
Повышение эффективности хозяйственной деятельности торговых организаций достигается при условии:
 >
>
 >
 ,
(2.2)
где Iпр – индекс роста прибыли;
Iт – индекс роста объема розничного товарооборота;
Iф.з.п – индекс роста фонда заработной платы;
Iч – индекс роста численности работников.
Анализ товарооборота и контроль за достижением разработанных планов выступает не только в качестве инструмента оценивания деятельности персонала предприятия, но и для принятия необходимых мер по корректировке товарной стратегии предприятия, его ассортиментной, ценовой, маркетинговой политике, политике закупки и др.
Всесторонний анализ является в то же время исходным материалом для обоснования объема товарооборота [12].
При анализе общего объема розничного товарооборота выявляют:
- выполнение плана розничного товарооборота в целом по организации и по отдельным структурным подразделениям;
- динамику товарооборота за ряд лет, при этом исчисляют абсолютный прирост товарооборота, темпы роста и прироста, абсолютное значение одного процента прироста;
- процент охвата розничным товарооборотом покупательных фондов населения и его изменение по сравнению с планом и прошлым периодом;
- объем товарооборота на одного человека и его изменение по сравнению с прошлым периодом;
- удельный вес товарооборота организации в общем объеме розничного товарооборота района и его изменение.
Показатели, используемые при анализе общего объема розничного товарооборота, представлены в таблице 2.2.
Таблица 2.2 – Показатели развития товарооборота торговой организации, млн. р.
| Показатели | 2007 г. | 2008 г. | 2009 г. | Отклонение 2008 - 2007 | Отклонение 2009 - 2008 | Темп роста 2008-2007, % | Темп роста 2009-2008, % |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1 Товарооборот: | |||||||
| в действующих ценах | 6523 | 10630 | 10771 | 4107 | 141 | 1,63 | 1,01 |
| в сопоставимых ценах | 6523 | 9618 | 8465 | 3095 | -1153 | 1,47 | 0,88 |
| 2 Численность обслуживаемого населения, тыс. чел. | 80 | 80,6 | 83 | 0,6 | 2,4 | 1,01 | 1,03 |
| 3 Покупательные фонды обслуживаемого населения | 1224310,2 | 1534300,9 | 2196400 | 309990,7 | 662099,1 | 1,25 | 1,43 |
| 4 Товарооборот торгующих систем района | 1280000 | 1310600,8 | 1934100 | 30600,8 | 623499,2 | 1,02 | 1,48 |
| 5 Товарооборот на одного человека: | |||||||
| в действующих ценах | 81,54 | 131,89 | 129,77 | 50,35 | -2,11 | 1,62 | 0,98 |
| в сопоставимых ценах | 81,54 | 119,33 | 101,99 | 37,79 | -17,34 | 1,46 | 0,85 |
| 6 Процент охвата покупательных фондов населения товарооборотом | 0,5 | 0,7 | 0,5 | 0,2 | -0,2 | 1,30 | 0,71 |
| 7 Удельный вес товарооборота организации в общем товарообороте района | 0,5 | 0,8 | 0,6 | 0,3 | -0,2 | 1,59 | 0,69 |
| 8 Индекс цен | - | 1,1052 | 1,1513 | - | - | - | - |
За 2008 г. товарооборот в действующих ценах составил 10630 млн. р., что на 4107 млн. р. или на 63 % выше, чем за 2007 г. Товарооборот в сопоставимых ценах в 2008 г. составил 9618 млн. р., что на 3095 млн. р. или на 47 % выше аналогичного показателя за 2007 г.
Покупательные фонды обслуживаемого населения за 2008 г.составили 1534300,9 млн. р., что выше 2007 г. на 309990,7 млн. р. или на 25 %. Товарооборот торгующих систем района за 2008 г. составили 1310600,8 млн. рублей, что выше аналогичного показателя за 2007 г. на 30600,8 млн. р. или на два %.
Процент охвата покупательных фондов населения товарооборотом за 2008 г. составил 0,7 %, что выше 2007 г. на 0,2 %. Удельный вес товарооборота организации в общем товарообороте района за 2008 г. составил 0,8 %, что выше аналогичного показателя за 2007 г. на 0,3 %.
Однако отрицательные тенденции наблюдаются в 2009 г.
За 2009 г. товарооборот в действующих ценах составил 10771 млн. р., что на 141 млн. р. или на один процент выше, чем за 2008 г. Товарооборот в сопоставимых ценах в 2009 г. составил 8465 млн. р., что на 1135 млн. р. или на 12 % ниже аналогичного показателя за 2008 г.
Покупательные фонды обслуживаемого населения за 2009 г. составили 2196400 млн. р., что выше 2008 г. на 662099,1 млн. р. или на 43 %. Товарооборот торгующих систем района за 2009 г. составили 1934100 млн. р., что выше аналогичного показателя за 2008 г. на 623499,2 млн. р. или на 48 %. Такое значительное увеличение произошло, за счет открытия нового микрорайона и новых сетей торговли.
Единственным положительным моментом является товарооборот в действующих ценах, который на один процент больше аналогичного показателя 2008 г.
Проведенный анализ позволяет сделать вывод о снижении доли рынка организации, что вызвано уменьшением численности обслуживаемого населения, снижением покупательной корзины и развитием конкуренции. Управленческому персоналу организации следует разработать конкретные мероприятия по повышению качества и культуры обслуживания, более полному удовлетворению спроса обслуживаемого населения [13].
Следующим этапом анализа является оценка ритмичности и равномерности выполнения плана товарооборота. Под равномерностью выполнения плана понимается степень соответствия объема продажи товаров его средней величине в каждый отрезок времени анализируемого периода. Ритмичность выполнения плана товарооборота – это соответствие фактического объема плановому заданию, установленному на каждый отрезок времени анализируемого периода [14].
Для более детального анализа выполнения плана товарооборота следует рассмотреть показатели, характеризующие его выполнение в разрезе кварталов таблице 2.3.
Таблица 2.3 – Выполнение плана товарооборота торговой организации за 2009 г., млн. р.
| Квартал | 2009 г. | Отклонение (+,-) | Процент выполнения плана по сумме | ||||
| план | фактически | по сумме | по уд. весу | ||||
| сумма | уд. вес | сумма | уд. вес | ||||
| I | 2489 | 24,0 | 2587 | 24,0 | 98 | 0 | 103,9 |
| II | 2520 | 24,3 | 2623 | 24,4 | 103 | 0,1 | 104,1 |
| III | 2569 | 24,8 | 2674 | 24,8 | 105 | 0 | 104,1 |
| IV | 2777 | 26,9 | 2887 | 26,8 | 110 | -0,1 | 103,96 |
| Итого за год | 10355 | 100 | 10771 | 100 | 416 | - | 104 |
Из данных таблицы 2.3 видно, что план товарооборота за отчетный год выполнен в целом на 104 %, при этом плановое задание перевыполнено за каждый квартал. Как по плану, так и фактически товарооборот распределен по кварталам равномерно, несмотря на небольшие отклонения в четвертом квартале.
Для
проведения
анализа за
отчетный период
и в динамике
рассчитывают
показатели:
среднеквадратическое
отклонение
от среднего
объема товарооборота
( )
и коэффициент
вариации (v):
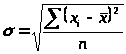 (2.3)
 (2.4)
где хi – товарооборота за i-тый период;
 – средний
объем товарооборотов
за n периодов;
n – количество периодов исследования (месяцев, кварталов).
Среднеквадратическое отклонение определяет диапазон колебания реализации товаров, то есть минимальный и максимальный объем товарооборота предприятия в среднем за период исследования [15].
Коэффициент вариации оценивает равномерность реализации товаров на протяжении периода, который исследуется.
При анализе выполнения плана товарооборота целесообразно определить коэффициент ритмичности.
k= 100- v (2.5)
где k – коэффициент ритмичности.
Анализ ритмичности поступления товаров в ЧТПУП «Метелица-Продукты» за 2007-2009 гг. представлен в таблице 2.4.
Для изучения равномерности выполнения плана поставки товаров за 2008 г. по месяцам отчетного периода предварительно определяется среднеквадратическое отклонение
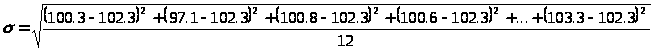 =
 =1,93
Коэффициент вариации (неравномерности) выполнения плана поставки товаров по месяцам 2008 г. составил 1,89 % (1,93 / 102,3 · 100). Следовательно, выполнение плана поставки товаров в ЧТПУП «Метелица - Продукты» за 2008 г. было равномерным на 98,11 % (100,0 – 1,89).
Исчислим и проанализируем коэффициенты ритмичности и равномерности выполнения плана поставки товаров в ЧТПУП «Метелица-Продукты» за 2009 г.
Для определения коэффициента равномерности поставки товаров за 2009 г. предварительно рассчитываются среднеквадратическое отклонение (s) (формула 2.3) и коэффициент вариации, или неравномерности (n) (формула 2.4).
Среднеквадратическое отклонение позволяет оценить колебание в развитии товарооборота [16]. По коэффициенту неравномерности (вариации) анализируется неравномерность изменения объема поставки товаров. Коэффициент равномерности (k) рассчитывается по формуле (2.5).
Для изучения равномерности выполнения плана поставки товаров по месяцам отчетного периода за 2009 г. предварительно определяется среднеквадратическое отклонение:
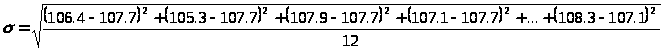 =
 =0,992
Коэффициент вариации (неравномерности) выполнения плана поставки товаров по месяцам 2009 г. составил 0,926 % (0,992 / 107,1 · 100).
Таблице 2.4 – Анализ ритмичности поступления товаров в ЧТПУП «Метелица-Продукты» за 2007-2009 гг.
| Месяцы и кварталы | 2007 г. | 2008 г. | 2009 г. | Отклонения 2008 - 2007 г | Отклонения 2009 - 2008 г. | ||||||||
| План | Факт | % выполнения | План | Факт | % выполнения | От плана на 2007 г. | От 2006 г | Темп роста к 2006 г. | От плана на 2008 г. | От 2007 г | Темп роста к 2007 г. | ||
| Январь | 378,9 | 537,5 | 539,3 | 100,3 | 824 | 876,9 | 106,4 | 1,8 | 160,4 | 142,3 | 52,9 | 337,6 | 163,1 |
| Февраль | 399,7 | 537,5 | 521,9 | 97,1 | 824 | 867,8 | 105,3 | -15,6 | 122,2 | 130,6 | 43,8 | 345,9 | 161,5 |
| Март | 408,7 | 537,5 | 541,6 | 100,8 | 824 | 888,8 | 107,9 | 4,1 | 132,9 | 132,5 | 64,8 | 347,2 | 165,4 |
| 1 квартал | 1187,3 | 1612,5 | 1602,8 | 99,4 | 2472 | 2633,5 | 106,5 | -9,7 | 415,5 | 135,0 | 161,5 | 1030,7 | 163,3 |
| Апрель | 401,3 | 537,5 | 540,8 | 100,6 | 824 | 882,9 | 107,1 | 3,3 | 139,5 | 134,8 | 58,9 | 342,1 | 164,3 |
| Май | 377,9 | 537,5 | 539,6 | 100,4 | 824 | 890,3 | 108,0 | 2,1 | 161,7 | 142,8 | 66,3 | 350,7 | 165,6 |
| Июнь | 390,9 | 537,5 | 542,8 | 101,0 | 824 | 878,9 | 106,7 | 5,3 | 151,9 | 138,9 | 54,9 | 336,1 | 163,5 |
| 2 квартал | 1170,1 | 1612,5 | 1623,2 | 100,7 | 2472 | 2652,1 | 107,3 | 10,7 | 453,1 | 138,7 | 180,1 | 1028,9 | 164,5 |
| Полугодие | 2357,4 | 3225 | 3226 | 100,0 | 4944 | 5285,6 | 106,9 | 1 | 868,6 | 136,8 | 341,6 | 2059,6 | 163,9 |
| Июль | 401,2 | 537,5 | 544,7 | 101,3 | 824 | 885,8 | 107,5 | 7,2 | 143,5 | 135,8 | 61,8 | 341,1 | 164,8 |
| Август | 403,9 | 537,5 | 540,3 | 100,5 | 824 | 897,2 | 108,9 | 2,8 | 136,4 | 133,8 | 73,2 | 356,9 | 166,9 |
| Сентябрь | 399,8 | 537,5 | 545,9 | 101,6 | 824 | 889,6 | 108,0 | 8,4 | 146,1 | 136,5 | 65,6 | 343,7 | 165,5 |
| 3 квартал | 1204,9 | 1612,5 | 1630,9 | 101,1 | 2472 | 2672,6 | 108,1 | 18,4 | 426 | 135,4 | 200,6 | 1041,7 | 165,7 |
| 9 месяцев | 3562,3 | 4837,5 | 4856,9 | 100,4 | 7416 | 7958,2 | 107,3 | 19,4 | 1294,6 | 136,3 | 542,2 | 3101,3 | 164,5 |
| Октябрь | 420,1 | 537,5 | 555,5 | 103,3 | 824 | 889,3 | 107,9 | 18 | 135,4 | 132,2 | 65,3 | 333,8 | 165,5 |
| Ноябрь | 418,8 | 537,5 | 555,5 | 103,3 | 824 | 890,3 | 108,0 | 18 | 136,7 | 132,6 | 66,3 | 334,8 | 165,6 |
| Декабрь | 421 | 537,5 | 555,5 | 103,3 | 824 | 892,2 | 108,3 | 18 | 134,5 | 131,9 | 68,2 | 336,7 | 166,0 |
| 4 квартал | 1297,4 | 1612,5 | 1743,6 | 108,1 | 2472 | 2687,7 | 108,7 | 131,1 | 446,2 | 134,4 | 215,7 | 944,1 | 166,7 |
| Итого за год | 4859,7 | 6450 | 6600,5 | 102,3 | 9888 | 10645,9 | 107,7 | 150,5 | 1740,8 | 135,8 | 757,9 | 4045,4 | 165,1 |
Следовательно, выполнение плана поставки товаров в ЧТПУП «Метелица-Продукты» за 2009 г. было равномерным на 99,07 % (100,0 – 0,992).
На основании изложенного в данной части исследования можно сделать следующие выводы.
Главный фактор успешного развития товарооборота – обеспеченность товарными ресурсами и рациональность их использования [17].
Анализ движения товаров (товарный баланс) показал, что рост товарных запасов в ЧТПУП «Метелица-Продукты» был обеспечен за счет поступления товаров, причем с ростом товарооборота за 2007-2009 гг. рос объем поставок, тем не менее, как положительную тенденцию стоит отметить, что запасы на конец 2009 г. не велики и имеют тенденцию к снижению, что положительно скажется на оборачиваемости товаров.
Анализ выполнения плана поставки товаров за 2007-2009 гг. показал следующее.
За 2008 г. в ЧТПУП «Метелица-Продукты» было поставлено товаров на 660,5 млн. р., что выше запланированного на 2008 г. показателя на 150,5 млн. р. или на 2,3 %, а так же выше объема поставленных товаров за 2007 г. на 1740,8 млн. р. или на 35,8 %.
За 2009 г. в ЧТПУП «Метелица-Продукты» было поставлено товаров на 10645,9 млн. р., что выше запланированного на 2009 г. показателя на 757,9 млн. рублей или на 7,7 %, а так же выше объема поставленных товаров за 2008 г. на 4045,4 млн. р. или на 65,1 %.
Коэффициенты ритмичности за 2008 и 2009 гг. имеют высокое значение, а коэффициенты равномерности – низкое, что свидетельствует о том, что поставки товаров в ЧТПУП «Метелица-Продукты» были ритмичными и равномерными, а это свидетельствует о налаженной снабженческой системе в организации [18].
При анализе динамики розничного товарооборота необходимо определить следующие показатели: темпы роста и прироста товарооборота (базисные и цепные); абсолютный прирост; абсолютное значение одного процента прироста и среднегодовой темп роста или прироста [19].
Показатели, характеризующие динамику товарооборота организации, представлены в таблице 2.5.
Как показывают данные таблицы 2.5, за 2009 г. наблюдается увеличение товарооборота организации в действующих и уменьшение в сопоставимых ценах.
За 2008 г. темп роста в сопоставимых ценах составил 47,4 %, что ниже темп роста в действующих ценах на 15,5 %.
За 2009 г. темп роста в сопоставимых ценах составил 29,7 %, что ниже темп роста в действующих ценах на 35,4 %.
Данный анализ позволяет определить динамику товарооборота в действующих и сопоставимых ценах, исключая влияние ценового фактора.
Объем розничного товарооборота в сопоставимых ценах в отчетном году по отношению к базисному составил:
Таблице 2.5 – Динамика товарооборота ЧТПУП «Метелица-Продукты»
| Год | Товарооборот, млн. р. | Абсолютный прирост | Темп роста, % | Абсолютное значение одного процента прироста | ||||||||
| к 2008 г. | к 2007г. | к 2008 г. | к 2007г. | |||||||||
| в действующих ценах | в сопоставимых ценах | в действующих ценах | в сопоставимых ценах | в действующих ценах | в сопоставимых ценах | в действующих ценах | в сопоставимых ценах | в действующих ценах | в сопоставимых ценах | в действующих ценах | в сопоставимых ценах | |
| 2007 г. | 6523 | 6523 | - | - | - | - | - | - | - | - | - | - |
| 2008 г. | 10630 | 9618 | 4107 | 3095 | 4107 | 3095 | 162,9 | 147,4 | 162,9 | 147,4 | 65,3 | - |
| 2009 г. | 10771 | 8465 | 141 | -1153 | 4248 | 1942 | 101,3 | 88 | 165,1 | 129,7 | 108,5 | -96,1 |
 =
 = 10771/(1,1513+1,1052)=8465 млн. р. (2.6)
где I1 – индекс цен 2009 – 2008 гг.;
I2 – индекс цен 2008 – 2007 гг.;
РТОn – товарооборот последнего года динамического ряда;
n – число лет.
Для выявления закономерностей и тенденций развития товарооборота исчисляется среднегодовой темп прироста по следующей формуле
 =
 =
 =
1,65 или 165 % (2.7)
где
 – среднегодовой
темп прироста
розничного
товарооборота;
РТО1 – товарооборот первого года динамического ряда;
РТОn – товарооборот последнего года динамического ряда;
n – число лет.
На развитие товарооборота оказывают влияние как внешние, так и внутренние факторы [20].
Среди внешних факторов, влияющих на развитие товарооборота, можно выделить следующие [21]:
- состояние экономики в целом;
- уровень развития конкуренции;
- динамику денежных доходов и расходов населения, структуру спроса;
- уровень развития промышленности и т.д.
Внутренние факторы, влияющие на развитие товарооборота, можно подразделить на факторы, связанные:
- с обеспечением товарными ресурсами;
- эффективностью использования трудовых ресурсов и основных средств;
- численностью обслуживаемого населения и его денежными доходами.
Факторы, связанные с обеспечением товарными ресурсами, влияют на объем товарооборота через изменение величин запасов товаров на начало периода, поступления товаров, прочего выбытия и запасов на конец отчетного периода [22]. При этом используется формула товарного баланса показателей товарооборота:
Зн+П=Р+Пв+Зк, (2.8)
Р=Зн+П-Пв-Зк, (2.9)
где Р – объем товарооборота, р.;
Зн,Зк – товарные запасы на начало и конец отчетного периода, р.;
П – поступление товарных запасов, р.;
Пв – прочее выбытие (естественная убыль, уценка товаров), р.
Положительное влияние на сумму товарооборота оказывает увеличение объема поступления товаров, уменьшение прочего выбытия товаров и их остатка на конец периода.
Положительное влияние на сумму товарооборота оказывает увеличение объема поступления товаров, уменьшение прочего выбытия товаров и их остатка на конец периода [23].
Влияние данных факторов на товарооборот определяют как разность между фактическими данными и плановыми или базисными, и представлено в таблице 2.6.
Таблица 2.6 – Влияние на объем товарооборота показателей обеспеченности товарными ресурсами, млн. р.
| Показатели | 2007 г. | 2008 г. | 2009 г. | Отклонение 2008 - 2007 | Отклонение 2009 - 2008 | Прирост 2008 - 2007, % | Прирост 2009 - 2008, % |
| Товарные запасы на начало года | 197 | 313 | 456 | 116 | 143 | 1,59 | 1,46 |
| Поступления за год | 6614 | 10746 | 10914 | 4132 | 168 | 1,62 | 1,02 |
| Прочее выбытие товаров | 1 | 1,6 | 4,2 | 0,6 | 2,6 | 1,60 | 2,63 |
| Товарные запасы на конец года | 313 | 456 | 448 | 143 | -8 | 1,46 | 0,98 |
| Розничный товарооборот | 6523 | 10630 | 10771 | 4107 | 141 | 1,63 | 1,01 |
Из таблицы 2.6 видно, что товарооборот организации за 2009 г. увеличился по сравнению с предшествующим годом на 141 млн. р. На увеличение товарооборота повлияло превышение товарных запасов на начало года и увеличение поступления товаров. Однако наличие прочего выбытия товаров и лишь незначительное сокращение товарных запасов на конец года снизили объем товарооборота.
К факторам, связанным с обеспечением и использованием трудовых ресурсов, относятся: численность работников, организация и производительность их труда [24].
Численность торговых работников во многом зависит от количества торговых организаций. Численность торговых работников, их качественный состав влияют на уровень обслуживания населения и на выполнение плана товарооборота. Повышение эффективности использования трудовых ресурсов зависит от организации труда, его производительности [25].
Производительность труда в торговле определяется суммой товарооборота на одного торгового работника [26].
При анализе товарооборота его объем можно представить как произведение среднесписочной численности работников на производительность труда и выразить формулой:
ПТ
= РТО / Ч
 РТО = ПТ · Ч, (2.10)
где ПТ – производительность труда работников, р.;
РТО – розничный товарооборот, р.;
Ч – среднесписочная численность работников, чел.
Влияния трудовых факторов на развитие товарооборота представлено в таблице 2.7.
Таблица 2.7 – Влияния трудовых факторов на развитие товарооборота
| Показатели | 2007 г. | 2008 г. | 2009 г. | Отклонение 2008 - 2007 | Отклонение 2009 - 2008 | Прирост 2008 - 2007, % | Прирост 2009 - 2008, % |
| Розничный товарооборот (в действующих ценах), млн р. | 6523 | 10630 | 10771 | 4107 | 141 | 1,63 | 1,01 |
| Среднесписочная численность работников, чел. | 79 | 78 | 71 | -1 | -7 | 0,99 | 0,91 |
| Производительность труда, млн. р./чел | 82,6 | 136,28 | 151,7 | 53,71 | 15,42 | 1,65 | 1,11 |
Из таблицы 2.7 видно, что розничный товарооборот увеличился в 2009 г. по сравнению с предшествующим на 141 млн. р., несмотря на снижение среднесписочной численности торговых работников на семь чел. Положительным также является более высокий темп роста производительности труда по сравнению с темпом роста товарооборота.
К факторам, связанным с использованием основных фондов, относятся: количество магазинов, средняя торговая площадь одного магазина, товарооборот на один квадратный метр торговой площади, фондоотдача, среднегодовая стоимость основных фондов [27].
Завершается анализ товарооборота предприятия исследованием запаса финансовой прочности предприятия, в ходе которого определяется возможное падение товарооборота (в абсолютном и относительном измерении) к достижению критической «точки безубыточности деятельности» [28].
Допустимая граница снижения объема товарооборота характеризует порог безопасности предприятия (ПБто) и запас финансовой прочности (ЗФПто). Их значения рассчитываются по следующим формулам:
ПБто= Тф - Тб/з = 10771-8698,2=2072,8 млн. р., (2.11)
ЗФПто=
 = 10771/8698,2=1,24, (2.12)
где Тф – фактический объем товарооборота предприятием;
Тб/з – объем товарооборота, при котором обеспечивается безубыточная деятельность.
Рассчитанный запас финансовой прочности составил 1,24 лет, что больше нормативного коэффициента сравнительной экономической эффективности мероприятия (1<1,24). Порог безопасности предприятия составил 2072,8 млн. р., что больше минимального значения (2000 млн. р.) порог безопасности для предприятий розничной торговли. По полученным значения можно сделать вывод, что предприятие достаточно эффективно осуществляет управление структурой и составом товарооборота.
Чем большее значение имеют порог безопасности и запас финансовой прочности предприятия, тем лучше осуществляется процесс управления объемом, составом, динамикой, скоростью и структурой товарооборота с точки зрения обеспечения условий для его самоокупаемости и самофинансировании [28].
Таким образом, основная задача управления товарооборотом фирмы сводится к стабилизации показателей безопасности и финансовой прочности относительно пороговых их величин с минимальным значением соответственно 2000 и один. Наиболее подходящим способом решения этой задачи является построение нечетких алгоритмов регулирования показателей безопасности и финансовой прочности торгового предприятия. В этом случае на