Товарооборот на производственном предприятии
V= ( Тф(t2) - Тф(t1))/ (t2 - t1)= (10771-10630)/(2009-2008) = 141, (2.13)
где Тф(t2), Тф(t1) – соответственно товарообороты торгового предприятия в
моменты времени t2 и t1.
Рассчитанное значение скорости изменения товарооборота говорит о том, что предприятию необходимо в ближайшее время разработать мероприятия к увеличению товарооборота, в противном случае предприятие может понести убытки. Это обусловлено тем, что рассчитанная скорость изменения товарооборота не соответствует запасу финансовой прочности, рассчитанного выше.
Тогда для выбора управленческих мероприятий будет использоваться нечеткий алгоритм, состоящий их продукций, например, следующего содержание «если уровень безопасности является средним, но требуется иметь большой уровень, а скорость изменения товарооборота средняя, то в этом случае необходимо реализовать мероприятия, приводящие с большой скоростью к увеличению товарооборота». Например, провести распродажу залежалого товара и завезти новый товар, пользующийся повышенным спросом. Совокупность таких продукций, охватывающих весь допустимый диапазон изменения регулируемых параметров и будет определять нечеткий алгоритм управления этими параметрами [30].
Наиболее существенными факторами, влияющими на объем товарооборота, являются следующие: покупательные фонды населения, численность обслуживаемого населения, товарные ресурсы, численность работников, товарные запасы, торговые площади, а также показатели использования этих ресурсов: процент охвата товарооборотом покупательных фондов населения, товарооборот на одного человека, производительность труда, товарооборачиваемость, товарооборот на один квадратный метр торговой площади.
Важным этапом анализа объема товарооборота является разработка конкретных мероприятий по дальнейшему улучшению торгового обслуживания населения, показателей деятельности торговой организации, обобщению передового опыта лучших трудовых коллективов.
2.3.3 Анализ структуры товарооборота
В настоящее время ЧТПУП «Метелица-Продукты» реализует следующую продукцию, которая поставляется из следующих стран: отечественного производства, России, Италии, Польши, Сингапура и другие страны.
Доля импортного товара в общем объеме товарооборота ЧТПУП «Метелица-Продукты» составила в 2009 г.: Россия – 10 %; Европа – 4 %.
Приведённые цифры показывают, что предприятие ориентирована на реализацию товаров белорусского производства, так как отечественный товар является более доступным для потребителя.
Анализ структуры товарооборота является продолжением, детализацией анализа его общего объема. Структуру товарооборота характеризует сумма и удельный вес товарных групп и отдельных товаров в товарообороте.
Изменение структуры товарооборота влияет также на количественные и качественные показатели деятельности торговых организаций – расходы на реализацию, прибыль, уровень рентабельности, оборачиваемость товаров, размер доходов, финансовое состояние и др.
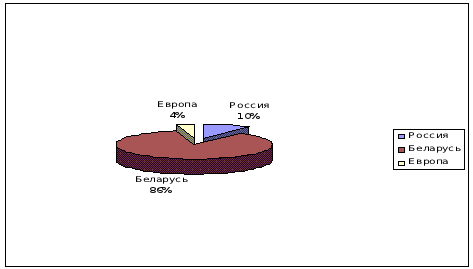
Рисунок 2 – Структура реализуемой продукции
Анализ структуры товарооборота особенно актуален в современных условиях, когда одним из основных показателей в оценке деятельности торговых организаций стала прибыль. Активное вовлечение в товарооборот товаров с повышенными торговыми надбавками является важным условием увеличения доходов.
Следует также вовлекать в оборот товары, которые могут реализовываться без ограничения торговой надбавки с учетом конъюнктуры рынка.
В динамике структуры товарооборота ЧТПУП «Метелица-Продукты» выявляются определенные тенденции.
Удельный вес продажи продовольственных товаров в общем объеме товарооборота на 01.01.2010 г. составил 90,2 %, что ниже уровня 2008 г. на два процентных пунктов; соответственно увеличился удельный вес продажи непродовольственных товаров.
В процессе анализа структуры товарооборота необходимо определить:
- выполнение плана продажи и удовлетворение спроса населения по каждой группе товаров и по отдельным товарам;
- изменения, произошедшие в ассортименте товаров;
- динамику продажи важнейших товаров в расчете на одного человека в сравнении с сопоставимыми данными других организаций;
- степень удовлетворения сезонного спроса на товары;
- положительный опыт и недостатки в организации торговли отдельными товарами.
Анализировать структуру товарооборота следует не только за год, но и за каждый квартал, а по отдельным товарам в целях изучения сезонности их продажи и за более короткие периоды. При наличии данных о динамике покупательных фондов и товарооборота в расчете на одного человека за ряд лет можно рассчитать и измерить корреляционную зависимость между этими показателями путем установления коэффициентов эластичности. Эти коэффициенты показывают (в процентах), как изменяется продажа того или иного товара под влиянием роста покупательных фондов и других факторов.
Коэффициенты эластичности продажи исчисляются по материалам бюджетных обследований семей, а также по данным статистики.
Для анализа структуры товарооборота используют следующие материалы: статистическую отчетность – форму №3-торг «Отчет по розничной торговле»; данные инвентаризации товаров в розничных организациях; план розничного товарооборота в ассортименте и его товарное обеспечение; первичную документацию по поступлению товаров и записи в книге оперативного учета; материалы изучения спроса населения и др.
Последовательность анализа структуры товарооборота такова.
Прежде всего анализируют соотношение в товарообороте продовольственных и непродовольственных товаров. Затем изучают структуру розничного товарооборота в динамике по товарным группам и определяют товарооборот на одного человека. По каждой группе товаров определяют выполнение плана товарооборота и изменение удельного веса в общем объеме товарооборота по сравнению с планом и предшествующим периодом.
С целью выявления причин отклонения от плана, вскрытия закономерностей реализации отдельных товаров анализ структуры товарооборота следует проводить не только по товарным группам, но и по отдельным товарам. Особенно следует выяснить причины уменьшения продажи отдельных товаров по сравнению с соответствующим периодом предшествующего года.
Для анализа структуры розничного товарооборота и выполнения плана по ассортименту можно использовать таблицу 2.8.
Анализируя показатели таблицы 2.8 следует отметить то, что удельный вес реализации продовольственных товаров за отчетный год составил 90,2 %, что выше плана на 0,025 процентных пункта и ниже показателя предшествующего года на 2,06 процентного пункта. Резких изменений в структуре реализации как продовольственных, так и непродовольственных товаров не наблюдается. Также по данным таблицы 2.1 можно сделать выводы о том, что реализация продукции увеличивалась на протяжении трёх лет: в 2007 г. – 6524 млн. р., в 2008 г. – 10630 млн. р., в 2009 г. – 10771 млн. р.
В общем объеме продовольственных товаров наибольший удельный вес занимают: водка и ликеро – водочные изделия в 2007 г. – 17,35 %, в 2008 – 17,36 %, в 2009 г. – 17,7 %; колбасные изделия и копчености в 2007 г. – 12,3 %, в 2008 г. – 13,2 %, в 2009 г. – 13,1 %, а также молоко и молочная продукция в 2007 г. – 10,2 %, в 2008 г. – 11,2 %, в 2009 г. – 10,6 %.
В общем объеме непродовольственных товаров наибольший удельный вес занимают: табачные изделия и махорка в 2007 г. – 85,1 %, в 2008 г. – 85,5 %, в 2009 г. – 88,6 %; галантерея в 2007 г. – 3,9 %, в 2008 г. – 5,7 %, в 2009 г. – 4,4 %.
Однако наблюдается сокращение объемов реализации продукции по годам, в 2008 г. объем реализации растительного масло составил 57 млн. р.,
Таблица 2.8 – Структура розничного товарооборота
| Наименование товарных групп | 2007 г. | 2008 г. | 2009 г. | Товарооборот 2009 г. фактически в процентах к | Отклонение по сравнению с | |||||||
| сумма млн. р. | уд. вес, процент к итогу | сумма млн. р. | уд. вес, процент к итогу | сумма млн. р. | уд. вес, процент к итогу | 2007 г. | 2008 г. | |||||
| 2008 г. | 2007 г. | сумма млн. р. | уд. веса, % | сумма млн. р. | уд. веса, % | |||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 |
| Мясо и птица | 221 | 3,4 | 246 | 2,31 | 265 | 2,46 | 107,7236 | 119,91 | 44,00 | -1,07 | 19,0 | 0,15 |
| Колбасные изделия и копчености | 734 | 11,3 | 1291 | 12,14 | 1272 | 11,81 | 98,52827 | 173,30 | 538,00 | 0,89 | -19,0 | -0,34 |
| Рыба и морепродукты, включая сельди | 119 | 1,8 | 148 | 1,39 | 145 | 1,35 | 97,97297 | 121,85 | 26,00 | -0,43 | -3,0 | -0,05 |
| Масло животное | 56 | 0,9 | 114 | 1,07 | 100 | 0,93 | 87,7193 | 178,57 | 44,00 | 0,21 | -14,0 | -0,14 |
| Масло растительное | 24 | 0,4 | 57 | 0,54 | 36 | 0,33 | 63,15789 | 150,00 | 12,00 | 0,17 | -21,0 | -0,20 |
| Маргариновая продукция | 1 | 0,0 | 7 | 0,07 | 6 | 0,06 | 85,71429 | 600,00 | 5,00 | 0,05 | -1,0 | -0,01 |
| Майонезная продукция | 40 | 0,6 | 80 | 0,75 | 69 | 0,64 | 86,25 | 172,50 | 29,00 | 0,14 | -11,0 | -0,11 |
| Молоко и молочная продукция | 608 | 9,3 | 1107 | 10,41 | 1034 | 9,60 | 93,4056 | 170,07 | 426,00 | 1,09 | -73,0 | -0,81 |
| Сыр | 107 | 1,6 | 211 | 1,98 | 185 | 1,72 | 87,67773 | 172,90 | 78,00 | 0,34 | -26,0 | -0,27 |
| Консервы мясные | 19 | 0,3 | 26 | 0,24 | 27 | 0,25 | 103,8462 | 142,11 | 8,00 | -0,05 | 1,0 | 0,01 |
| Консервы рыбные | 80 | 1,2 | 122 | 1,15 | 92 | 0,85 | 75,40984 | 115,00 | 12,00 | -0,08 | -30,0 | -0,29 |
| Консервы овощные | 50 | 0,8 | 106 | 1,00 | 104 | 0,97 | 98,11321 | 208,00 | 54,00 | 0,23 | -2,0 | -0,03 |
| Консервы фруктово - ягодные | 120 | 1,8 | 210 | 1,98 | 169 | 1,57 | 80,47619 | 140,83 | 49,00 | 0,14 | -41,0 | -0,41 |
| Яйца и яйцепродукты | 44 | 0,7 | 91 | 0,86 | 80 | 0,74 | 87,91209 | 181,82 | 36,00 | 0,18 | -11,0 | -0,11 |
| Сахар | 84 | 1,3 | 137 | 1,29 | 129 | 1,20 | 94,16058 | 153,57 | 45,00 | 0,00 | -8,0 | -0,09 |
| Кондитерские изделия | 353 | 5,4 | 793 | 7,46 | 793 | 7,36 | 100 | 224,65 | 440,00 | 2,05 | 0,0 | -0,10 |
| Чай | 28 | 0,4 | 43 | 0,40 | 45 | 0,42 | 104,6512 | 160,71 | 17,00 | -0,02 | 2,0 | 0,01 |
| Кофе | 19 | 0,3 | 61 | 0,57 | 62 | 0,58 | 101,6393 | 326,32 | 43,00 | 0,28 | 1,0 | 0,00 |
| Соль | 4 | 0,1 | 7 | 0,07 | 8 | 0,07 | 114,2857 | 200,00 | 4,00 | 0,00 | 1,0 | 0,01 |
| Мука | 21 | 0,3 | 42 | 0,40 | 39 | 0,36 | 92,85714 | 185,71 | 18,00 | 0,07 | -3,0 | -0,03 |
| Хлеб и хлебобулочные изделия | 361 | 5,5 | 632 | 5,95 | 661 | 6,14 | 104,5886 | 183,10 | 300,00 | 0,41 | 29,0 | 0,19 |
| Крупа и бобовые | 47 | 0,7 | 89 | 0,84 | 83 | 0,77 | 93,25843 | 176,60 | 36,00 | 0,12 | -6,0 | -0,07 |
| Макаронные изделия | 26 | 0,4 | 51 | 0,48 | 49 | 0,45 | 96,07843 | 188,46 | 23,00 | 0,08 | -2,0 | -0,02 |
| Картофель | 67 | 1,0 | 121 | 1,14 | 122 | 1,13 | 100,8264 | 182,09 | 55,00 | 0,11 | 1,0 | -0,01 |
| Овощи | 18 | 0,3 | 32 | 0,30 | 42 | 0,39 | 131,25 | 233,33 | 24,00 | 0,03 | 10,0 | 0,09 |
| Плоды, ягоды, виноград, арбузы и дыни | 64 | 1,0 | 111 | 1,04 | 124 | 1,15 | 111,7117 | 193,75 | 60,00 | 0,06 | 13,0 | 0,11 |
| Водка и ликеро - водочные изделия | 1036 | 15,9 | 1702 | 16,01 | 1722 | 15,99 | 101,1751 | 166,22 | 686,00 | 0,13 | 20,0 | -0,02 |
| Вино | 670 | 10,3 | 667 | 6,27 | 623 | 5,78 | 93,4033 | 92,99 | -47,00 | -4,00 | -44,0 | -0,49 |
| Коньяк | 48 | 0,7 | 76 | 0,71 | 75 | 0,70 | 98,68421 | 156,25 | 27,00 | -0,02 | -1,0 | -0,02 |
| Шампанское(кроме безалкогольного) | 68 | 1,0 | 100 | 0,94 | 106 | 0,98 | 106 | 155,88 | 38,00 | -0,10 | 6,0 | 0,04 |
| Пиво(кроме безалкогольного) | 414 | 6,3 | 685 | 6,44 | 760 | 7,06 | 110,9489 | 183,57 | 346,00 | 0,10 | 75,0 | 0,61 |
| Безалкогольные напитки | 200 | 3,1 | 341 | 3,21 | 408 | 3,79 | 119,6481 | 204,00 | 208,00 | 0,14 | 67,0 | 0,58 |
| Мороженное | 128 | 2,0 | 201 | 1,89 | 179 | 1,66 | 89,05473 | 139,84 | 51,00 | -0,07 | -22,0 | -0,23 |
| Другие продовольственные товары | 76 | 1,2 | 103 | 0,97 | 105 | 0,97 | 101,9417 | 138,16 | 29,00 | -0,20 | 2,0 | 0,01 |
| Итого продовольственных товаров | 5955 | 91,3 | 9810 | 92,29 | 9719 | 90,23 | 99,07238 | 163,21 | 3764 | 0,99 | -91,0 | -2,05 |
| Мыло хозяйственное | 1 | 0,02 | 1 | 0,01 | 1 | 0,01 | 100 | 100,00 | 0,00 | -0,01 | 0,0 | 0,00 |
| Мыло туалетное | 2 | 0,03 | 4 | 0,04 | 5 | 0,05 | 125 | 250,00 | 3,00 | 0,01 | 1,0 | 0,01 |
| Парфюмерно -косметические товары | 18 | 0,3 | 15 | 0,14 | 17 | 0,16 | 113,3333 | 94,44 | -1,00 | -0,13 | 2,0 | 0,02 |
| Галантерея | 22 | 0,3 | 47 | 0,44 | 46 | 0,43 | 97,87234 | 209,09 | 24,00 | 0,10 | -1,0 | -0,02 |
| Табачные изделия и махорка | 484 | 7,4 | 701 | 6,59 | 932 | 8,65 | 132,9529 | 192,56 | 448,00 | -0,83 | 231,0 | 2,06 |
| Спички | 2 | 0,03 | 3 | 0,03 | 3 | 0,03 | 100 | 150,00 | 1,00 | 0,00 | 0,0 | 0,00 |
| Бумажно - беловые товары | 12 | 0,2 | 17 | 0,16 | 10 | 0,09 | 58,82353 | 83,33 | -2,00 | -0,02 | -7,0 | -0,07 |
| Хозяйственные товары | 5 | 0,08 | 5 | 0,05 | 7 | 0,06 | 140 | 140,00 | 2,00 | -0,03 | 2,0 | 0,02 |
| Товары бытовой химии | 6 | 0,1 | 9 | 0,08 | 9 | 0,08 | 100 | 150,00 | 3,00 | -0,01 | 0,0 | 0,00 |
| Другие непродовольственные товары | 15 | 0,2 | 16 | 0,15 | 22 | 0,20 | 137,5 | 146,67 | 7,00 | -0,08 | 6,0 | 0,05 |
| Итого непродовольственных товаров | 569 | 8,7 | 820 | 7,71 | 1052 | 9,77 | 128,2927 | 184,89 | 483,00 | -1,01 | 232,0 | 2,05 |
| Всего | 6523 | 100 | 10630 | 100 | 10771 | 100 | 101,3264 | 165,12 | 4248 | - | 141,0 | - |
что на 33 млн. р. больше аналогичного показателя 2007 г. и на 21 млн. р. больше показателя 2009 г.; объем реализации сыра в 2008 г. составил 211 млн. р., что на 104 млн. р. больше аналогичного показателя 2007 г. и на 26 млн. р. больше показателя 2009 г. Такие тенденции наблюдаются по значительному ряду товаров.
Одной из самых главных причин снижения объемов товарооборота является экономический кризис в силу которого сокращается покупательная возможность населения, и как следствие сокращение товарооборота, а следовательно и прибыли предприятия.
Заканчивается анализ установлением причин отклонения товарооборота по ассортименту от плана и разработкой мероприятий по увеличению товарооборота предприятия.
2.3.4 Анализ выручки от реализации продукции
Выручка – это денежные средства либо иное имущество в денежном выражении, полученные в результате реализации товаров, готовой продукции, работ и услуг по ценам и тарифам, сформированным в соответствии с договором.
Величина выручки от реализации товаров определяется по стоимости товаров в денежном выражении на момент ее признания по продажным ценам.
Рассмотрим структуру выручки от реализации продукции, которая представлена в таблице 2.9.
За 2008 г. выручка от реализации составила 10635 млн. р., что на 4111,5 млн. р. или на 63 % выше, чем за 2007 г. Основной объем в выручке занимает выручка магазина №2 по проспекту Победителей в 2008 г. составила 5298,4 млн. р., что на 2338 млн. р. или на 79 % выше аналогичного показателя за 2007 г.
Также весомую часть в выручке за 2008 г. заняла выручка магазина №1 по улице Притыцкого - 3380,1 млн. р., что больше аналогичного показателя 2007 г. на 836,5 млн. р. или на 33 %.
За 2009 г. выручка от реализации составила 10779 млн. р., что на 144 млн. р. или на один процент выше, чем за 2008 г. Основной объем составила выручка магазина №2 по проспекту Победителей – 4974,3 млн. р., одна этот показатель ниже аналогичного показателя 2007 г. на 324,1 млн. р. или на шесть процентов. Весомую часть в выручке за 2009 г. заняла выручка магазина №1 по улице Притыцкого - 3579,1 млн. р., что больше аналогичного показателя 2008 г. на 199 млн. р. или на шесть процентов.
В целом следует отметить, что ЧТПУП «Метелица-Продукты» работает прибыльно. Но при этом наблюдается незначительный прирост выручки в 2009 г., все это обусловлено негативными последствиями экономического кризиса, в силу которого покупательная способность населения резко сокращается, что в свою очередь ведет к сокращению прибыли предприятия.
Таблица 2.9 – Структуру выручки реализованной продукции
| Наименование статьи поступления | 2007 г., р. | 2008 г., р. | 2009 г., р. | Отклонение 2008-2007 гг. р. +/- | Отклонение 2009-2008 гг. р.+/- | Темп роста % 2008-2007 гг. | Темп роста % 2009-2008 гг. |
| Вступительное сальдо | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Касса Притыцкого | 2543638070 | 3380137440 | 3579057670 | 836499370 | 198920230 | 133 | 106 |
| Касса Победителей | 2960468790 | 5298448040 | 4974308660 | 2337979250 | -324139380 | 179 | 0,94 |
| Касса Филимонова | 1018446000 | 1904360220 | 2098248790 | 885914220 | 193888570 | 187 | 110 |
| Реализация по безналичному расчету | 856440 | 5287890 | 6393870 | 4431450 | 1105980 | 617 | 121 |
| Переводы в пути по кредитным карточкам | 0 | 46692910 | 119870000 | 46692910 | 73177090 | 0 | 257 |
| УП ЖРЭО Центрального района | 0 | 0 | 377220 | 0 | 377220 | 0 | 0 |
| ОДО "Ваш магазин" РБ | 0 | 0 | 600000 | 0 | 600000 | 0 | 0 |
| Выручка от реализации | 6523409300 | 10634926500 | 10778856210 | 4111517200 | 143929710 | 163 | 101 |
2.3.5 Анализ себестоимости продукции
Себестоимость продукции является одним из основных показателей работы предприятия и находится во взаимосвязи с показателями эффективности производства. Она отражает большую часть стоимости продукции и зависит от изменения условий реализации продукции. В ней находят выражение все затраты предприятия, связанные с реализацией продукции. От ее уровня зависят финансовые результаты деятельности предприятия, темпы расширенного воспроизводства, финансовое состояние субъектов хозяйствования, конкурентоспособность продукции. Ее показатели отражают степень использования материальных, трудовых и финансовых ресурсов, качество работы отдельных работников и руководства в целом.
Как известно, себестоимость реализованной продукции является одним из основных факторов формирования прибыли. Если она за отчетный период повысилась, то при остальных равных условиях размер прибыли за этот период обязательно уменьшится за счет этого фактора на такую же величину. Между размерами величины прибыли и себестоимости существует обратная функциональная зависимость. Чем меньше себестоимость, тем больше прибыль, и наоборот. Это видно из формулы (2.14) исчисления размера прибыли (П), где себестоимость (С) вычитается из выручки от реализации (РП):
 (2.14)
Рассмотрим структуру себестоимости реализованной продукции, которая представлена в таблице 2.10.
Таблица 2.10 – Структуру себестоимости реализованной продукции
| Наименование статьи затрат | 2007 г. млн. р. | Уд. вес % к итого | 2008 г. млн. р. | Уд. вес % к итого | 2009 г. Млн. р. | Уд. вес % к итого |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Амортизация основных средств | 12351004 | 1,44 | 17204456 | 1,32 | 39469223 | 2,79 |
| Амортизация нематериальных активов | 88620 | 0,01 | 152130 | 0,01 | 48287 | 0,00 |
| Топливо | 3038504 | 0,35 | 4694994 | 0,36 | 4109600 | 0,29 |
| Прочие материалы | 21197234 | 2,47 | 35862738 | 2,74 | 34156853 | 2,41 |
| Строительные материалы | 1395749 | 0,16 | 10071 | 0,00 | 0 | 0 |
| Инвентарь и хозяйственные инструменты | 342896 | 0,04 | 312904 | 0,02 | 361207 | 0,03 |
| Транспортные расходы | 10927453 | 1,27 | 16921485 | 1,29 | 24171116 | 1,71 |
| Амортизация тары | 1000055 | 0,12 | 1461652 | 0,11 | 1392016 | 0,10 |
| Нормы отходов | 2004684 | 0,23 | 3268912 | 0,25 | 3249608 | 0,23 |
| Услуги охраны | 14937908 | 1,74 | 16795886 | 1,29 | 17162856 | 1,21 |
| Аренда | 55996375 | 6,52 | 108991751 | 8,34 | 136174104 | 9,61 |
| Услуги инкассации | 17013366 | 1,98 | 30764974 | 2,35 | 31263337 | 2,21 |
| Филиал БЕЛГОССТРАХА по г.Минску | 892844 | 0,10 | 1369414 | 0,10 | 2036735 | 0,14 |
| РУП «Минскэнерго» Энергонадзор | 32574604 | 3,79 | 37022216 | 2,83 | 48692020 | 3,44 |
| Программное обеспечение | 2789968 | 0,32 | 2282488 | 0,17 | 5412443 | 0,38 |
| УП «24-ая городская поликлиника» | 674925 | 0,08 | 1161732 | 0,09 | 1360797 | 0,10 |
| УП «Минскводоканал» Резидент РБ | 5507575 | 0,64 | 2141842 | 0,16 | 1799411 | 0,13 |
| Главное Управление Потребительского рынка (фонды и информационные услуги) | 6691526 | 0,78 | 7474572 | 0,57 | 7296606 | 0,51 |
| Услуги связи | 5126460 | 0,60 | 8070765 | 0,62 | 7909400 | 0,56 |
| Обслуживание кассовых аппаратов | 4498003 | 0,52 | 5308130 | 0,41 | 5745249 | 0,41 |
| Рекламные услуги | 2965766 | 0,35 | 4565982 | 0,35 | 1212738 | 0,09 |
| Услуги банка | 1611960 | 0,19 | 2839527 | 0,22 | 12345570 | 0,87 |
| Обслуживание машинки счета денег | 752000 | 0,09 | 840000 | 0,06 | 840000 | 0,06 |
| Обслуживание весов | 2608000 | 0,30 | 3175000 | 0,24 | 3243000 | 0,23 |
| Аудиторские услуги | 1700000 | 0,20 | 2100000 | 0,16 | 2400000 | 0,17 |
| Аренда терминального оборудования | 0 | 0 | 1463091 | 0,11 | 1793044 | 0,13 |
| Прочее | 6356534 | 0,74 | 6936618 | 0,53 | 8351536 | 0,59 |
| Экологический налог | 182782 | 0,02 | 254073 | 0,02 | 220181 | 0,02 |
| Инновационный фонд | 2040100 | 0,24 | 3272830 | 0,25 | 3544662 | 0,25 |
| Расчеты по социальному страхованию | 165382631 | 19,26 | 252082702 | 19,29 | 255587322 | 18,04 |
| Расчеты с персоналом по | 447268387 | 52,10 | 696655502 | 53,31 | 724745307 | 51,14 |
| Внереализационные расходы | 2090 | 0,0002 | 0 | 0 | 95950 | 0,01 |
| Резервы предстоящих расходов | 3113290 | 0,36 | 656262 | 0,05 | 0 | 0 |
| Расходы будущих периодов | 25480777 | 2,97 | 30758368 | 2,35 | 30965759 | 2,19 |
| Итого затраты: | 858509892 | 100 | 1306873071 | 100 | 1417155943 | 100 |
Анализ расходов показывает, что за 2008 г. около 54 % расходов, относимых на себестоимость продукции, составляют расчеты с персоналом по оплате труда, что на 249,4 млн. р. больше, чем в 2007 г. В уменьшении затрат по этим статьям лежат значительные резервы снижения себестоимости продукции.
Также весомую часть затрат в 2008 г. составили расчеты по социальному страхованию - 19,29 %, и платежи за аренду 8,34 %.
Себестоимость за 2008 г. составила 858,5 млн. р., что на 448,4 млн. р. больше, чем за 2007 г.
За 2009 г. расчеты с персоналом по оплате труда составили 724,7 млн. р., что на 28 млн. р. больше аналогичного показателя 2008 г. Расчеты по социальному страхованию составили 255,6 млн. р. (19,29 %) что больше аналогичного показателя 2007 г. на 3,5 млн. р.. Платежи за аренду составили 136,2 млн. р. (9,61 %), что на 27,2 млн. р. больше, чем в 2008 г.
Анализ показывает, что в результате изменения цен и условий в 2009 г. себестоимость увеличилась на 110,3 млн. р. На это изменение оказали влияние такие факторы, как рост цен на материалы, топливо и энергию, изменение условий оплаты труда и прочих условий.
2.3.6 Анализ производительности труда и заработной платы
Показатели производительности труда в целом зависят от изменения объема реализации продукции и среднесписочной численности работников.
Важнейшим показателем эффективности работы предприятия является рост производительности труда. Поэтому анализ трудовых показателей на предприятии начинается с изучения достигнутого уровня производительности труда. Повышение производительности труда оптимизирует весь комплекс результатов финансово-хозяйственной деятельности – увеличение объемов реализации продукции и расширение ее номенклатуры, снижение затрат, повышение конкурентоспособности продукции, рост прибыли, увеличение заработной платы и другие.
Повышение производительности труда оптимизирует весь комплекс результатов финансово-хозяйственной деятельности – увеличение объемов реализации продукции и расширение ее номенклатуры, снижение затрат, рост прибыли, увеличение заработной платы и другие.
Повышение производительности труда проявляется в виде:
- увеличения товарооборота;
- сокращения персонала;
- обеспеченности товарными ресурсами.
Отчетные данные по производительности труда приведены в таблице 2.11.
Таблица 2.11 – Отчетные показатели выполнения плана по труду
| Наименование позиций | Единица измерения | 2007 г. | 2008 г. | 2009 г. |
| Среднесписочная численность работников (без внешних совместителей и граждан, выполняющих работу по гражданско - правовым договорам) | чел. | 79 | 78 | 71 |
| Численность работников аппарата управления | чел. | 7 | 7 | 6 |
| Удельный вес численности аппарата управления в среднесписочной численности рабочих | % | 8,9 | 9 | 8,5 |
| Численность основных работников | чел. | 72 | 71 | 65 |
| Удельный вес основных рабочих в общей численности | % | 91,1 | 91 | 91,5 |
| Производительность труда | тыс. р. | 6880,8 | 11356,8 | 12642 |
| Темп роста производительности труда в сопоставимых условиях | % | 165 | 111,3 | |
| Среднемесячная заработная плата рабочих за: - последний месяц соответствующего периода | тыс.р. | 516,250 | 758,000 | 865,167 |
| Месячный фонд оплаты | млн. р. | 40,783750 | 59,124000 | 61,426833 |
Из таблицы 2.11 видно, что среднесписочная численность персонала предприятия уменьшилась за 2008 г. на одного человека, или на 1,1 %, и составила 78 чел. Численность основных рабочих сократилась на одного человека, или на 1,4 %. Средняя заработная плата одного работающего возросла в 2008 г. по сравнению с 2008 г. в 1,47 раза и составила 758 тыс. р. Производительность труда на одного рабочего возросла в 2008 г. по сравнению с 2007 г. на 65 %.
За 2009 г. среднесписочная численность персонала предприятия уменьшилась на семь чел., или на 9,1 %, и составила 71 чел. Численность основных рабочих сократилась на пять человек, или на семь процентов, численность служащих и вспомогательных рабочих − на два человека, или на 2,1 %. Средняя заработная плата одного работающего возросла в 2009 г. по сравнению с 2008 г. в 1,14 раза, в декабре 2009 г. к декабрю 2008 г. в 1,12 раза и составила 865,167 тыс. р. Производительность труда на одного рабочего возросла в 2009 г. по сравнению с 2008 г. на 11,3 %.
Анализ показателей по труду предполагает изучение показателей производительности труда. Динамика показателей производительности труда представлена в таблице 2.12.
Таблица 2.12 – Динамика показателей производительности труда
| Показатели | 2007 г. | 2008 г. | 2009 г. | Темп изменения % | Темп изменения % |
| 2008-2007 | 2009-2008 | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Розничный товарооборот, млн. р. | 6423 | 10630 | 10771 | 165,5 | 101,3 |
| Прибыль, млн. р. | 55 | 205 | 159 | 372,7 | 77,6 |
| Расходы на оплату труда, млн. р. | 489,4 | 709,5 | 737,1 | 145,0 | 103,9 |
| Среднесписочная численность работников, чел. | 79 | 78 | 71 | 98,7 | 91,0 |
| Производительность труда, млн. р.: | |||||
| по товарообороту | 81,3 | 136,3 | 151,7 | 167,6 | 111,3 |
| по прибыли | 0,7 | 2,6 | 2,2 | 377,5 | 85,2 |
| Средняя заработная плата, млн. р. | 6,195 | 9,096 | 10,382 | 146,8 | 114,1 |
Анализируя данные таблицы 2.12 за 2008-2007 гг. видно опережение роста производительности труда (167,6 %) по сравнению с ростом средней заработной платы (146,8 %).
Анализируя 2009-2008 гг. видно опережение роста средней заработной платы (114,1 %), по сравнению с ростом производительности труда (111,3 %), что ведет к снижению прибыли в 2008 г. – 205 млн. р., в 2009 – 159 млн. р. Такое положение вызвано различными факторами, один из которых – кризис, так как предприятие вынуждено было провести в 2009 г. сокращение штата.
Если такое соотношение не изменится, то это может привести к убыточной работе предприятия.
В системе анализа хозяйственной деятельности предприятия важное место занимают использование средств на оплату труда, структура заработной платы, эффективность применения рычагов материального и морального воздействия на конечные результаты труда, выявление непроизводительных выплат и разработка конкретных организационно-технических мероприятий на их устранение.
Формирование фонда заработной платы основывается на соблюдении норм законодательства в области оплаты труда, установлении взаимосвязи размеров заработной платы с конечными результатами деятельности организации.
В условиях формирования рыночных отношений усиливается роль заработной платы. С одной стороны, заработная плата выступает как вознаграждение за труд работника, соответствующее вкладу в результаты деятельности, и, с другой стороны, как часть расходов на производство продукции.
Обеспечение экономически обоснованных соотношений между темпами роста средней заработной платы и производительности труда является одним из важнейших условий эффективности хозяйствования предприятия. При планировании уровня средней заработной платы должен обеспечиваться опережающий рост производительности труда над темпами роста заработной платы.
Отчетные данные по заработной плате приведены в таблице 2.13.
Таблица 2.13 – Отчетные данные по заработной плате
| 8 | 2007 г. | 2008 г. | 2009 г. | |||
| сумма млн. р. | в процентах к итогу | сумма млн. р. | в процентах к итогу | сумма млн. р. | в процентах к итогу | |
| Фонд заработной платы | 479,5 | 100 | 744,4 | 100 | 790,8 | 100 |
| В том числе средства, вкдючаемые в расходы на реализацию товаров: | 448,4 | 93,5 | 709,5 | 95,3 | 737,1 | 93,2 |
| Оплата труда работников по тарифным ставкам, сдельным расценкам, должностным окладам | 373,3 | 77,9 | 504,4 | 67,8 | 551,9 | 69,8 |
| Установление надбавок и доплат к тарифным ставкам и должностным окладам | 15,4 | 3,2 | 45,5 | 6,1 | 51,4 | 6,5 |
| Премии работникам за производственны результаты | 33,9 | 7,1 | 114,2 | 15,3 | 79,6 | 10,1 |
| Оплата труда работников, не состоящих в штате, за выполнение работ по договорам | 2,5 | 0,5 | 4,5 | 0,6 | 6,3 | 0,8 |
| Оплата отпусков | 21,8 | 4,5 | 40,9 | 5,5 | 47,9 | 6,1 |
| Выплата надбавки за выслугу лет | 1,5 | 0,3 | - | - | - | - |
| Выплаты за счет прибыли: | 31,1 | 6,5 | 34,9 | 4,7 | 53,7 | 6,8 |
| Оказание материальной помощи | 31,1 | 6,5 | 34,9 | 4,7 | 53,7 | 6,8 |
| Выплата вознаграждений по итогам работы за год | - | - | - | - | - | - |
За 2008 г. фонд заработной платы составила 744,4 млн. р., что на 264,9 млн. р. или на 55,2 % выше, чем за 2007 г. Наибольший удельный вес в общем фонде заработной платы имеет оплата труда работников по тарифным ставкам, сдельным расценкам, должностным окладам за 2007 г. – 77,8 %, в 2008 г. – 67,8 %, в 2009 г. – 69,8 %.
За 2009 г. фонд заработной платы составила 790,8 млн. р., что на 46,4 млн. р. или на 6,2 % выше, чем за 2008 г.
При проведении анализа следует отметить двойственность характера оплаты по труду. С одной стороны, заработная плата входит в состав расходов на реализацию товаров, с другой – является доходами работников организации. Противоречие состоит в необходимости роста доходов работников и одновременно экономии расходов. Это противоречие решается при условии обеспечения опережения темпов роста производительности труда по сравнению с темпами роста заработной платы.
В целом следует отметить рост фонда заработной платы ЧТПУП «Метелица-Продукты», однако данные таблицы 2.19 свидетельствует о негативных последствиях кризиса, которые проявляются в незначительном увеличении фонда заработной платы в 2009 г., по сравнению с ростом аналогичного показателя в 2008 г.
Политика по сохранению трудового потенциала ЧТПУП «Метелица-Продукты» заключается в следующем:
1) Упрощение системы управления предприятием и его звеньями, повышение ответственности органов управления всех уровней за конечные результаты.
2) Совершенствование оплаты труда. Осуществление повышения заработной платы в прямой зависимости от роста реализации продукции и эффективности хозяйствования.
3) Постоянное повышение квалификации персонала с использованием разнообразных форм обучения.
4) Организация профессиональной подготовки управленческих работников.
Качественный состав персонала предприятия за 2009 г. характеризуется данными, приведенными в таблице 2.14.
Таблица 2.14 - Качественный состав персонала предприятия, чел.
| Показатели | Списочная численность работников | Из них | ||
| Руководители | Специалисты | Рабочие | ||
| Всего работников | 71 | 6 | 6 | 59 |
| в том числе: | ||||
| Высшее образование | 9 | 3 | 4 | 2 |
| Среднее специальное | 59 | 3 | 2 | 54 |
| Среднее и неполное | 3 | - | - | 3 |
| 16-29 года | 22 | - | - | 22 |
| 30-39 лет | 12 | - | - | 12 |
| 40-49 лет | 23 | 3 | 2 | 18 |
| 50-54 года | 9 | 3 | 4 | 2 |
| 55 лет и старше | 5 | - | 1 | 4 |
Из таблицы 2.14 видно, что среднесписочная численность работников составляет 71 чел., из них: руководителей – шесть чел., специалистов – шесть чел., рабочих – 59 чел. Количество руководителей имеющих высшее образование – три чел, специалистов – четыре чел., рабочих – два чел. При этом 18 рабочих предприятия в возрасте от 40 до 49 лет имеют высшее образование, руководителей – три чел., специалистов – два чел. Таким образом, проанализировав таблицу, можно сказать, что основной контингент работников это молодые рабочие, имеющие среднее специальное образование на которых предприятие делает большой упор с целью достижения наилучших результатов в ближайшем будущем.
Кадровый потенциал характеризуется данными, приведенными в таблице 2.15.
Таблица 2.15 – Кадровый потенциал предприятия, чел.
| Наименование | 2007 г. | 2008 г. | 2009 г. |
| 1 | 2 | 3 | 4 |
| Количество руководителей, имеющих: | |||
| - высшее образование | 3 | 3 | 3 |
| - средне специальное образование | 4 | 3 | 3 |
| - среднее образование | 1 | 1 | - |
| Количество специалистов, имеющих: | |||
| - высшее образование | 4 | 5 | 4 |
| - средне специальное образование | 3 | 3 | 2 |
| - среднее образование | 1 | - | - |
| Количество рабочих имеющих: | |||
| - высшее образование | 2 | 2 | 2 |
| - средне специальное образование | 55 | 59 | 54 |
| - среднее образование | 2 | 2 | 3 |
| Количество вакансий, всего | 2 | 2 | 2 |
| в том числе: | |||
| -специалистов | 1 | 1 | 1 |
| - рабочих | 1 | 1 | 1 |
| Комплектование кадров | |||
| Прием – всего (чел) | 40 | 37 | 18 |
| в т.ч. на замену уволенных по уважительным причинам (ВС, пенсия, по состоянию здоровья, на учебу и др.) | 27 | 24 | 18 |
| Источники комплектования: | |||
| - в счет брони | - | - | - |
| - прочие источники | 4 | 2 | 2 |
Таким образом, проанализировав таблицу 2.15, можно сказать, что прием на работу в общем объеме работающих за три года снизился более чем в два раза и к концу 2009 г. составил 18 чел. Это произошло из-за снижения текучести кадров на предприятии. Так же руководство уделяет большое внимание развитию работников и их самосовершенствованию, отправляя их на курсы повышения квалификации и созданием благоприятной обстановки для работы как руководящего персонала, так и рабочих [31]. Необходимо отметить, что с каждым готом выделяется всё больше средств на подготовку кадров, с целью обеспечения предприятия коммуникабельными, высококвали-фицированными специалистами, руководителями и служащими [32]. Все это свидетельствует о внимании руководства предприятия к данной проблеме.
2.3.7 Анализ финансового состояния предприятия
Финансовое состояние – это совокупность показателей, отражающих наличие, размещение и