Перспективы социально-экономического развития Беларуси
Кроме потерь рабочего времени по инициативе нанимателя, происходят простои по вине работника, причиной которых является нарушение им производственной или трудовой дисциплины. Таким образом, использование календарного фонда рабочего времени по-прежнему остается для республики актуальной проблемой.
Промышленность. В промышленности республики интенсивно происходит техническое перевооружение и реструктуризация предприятий. В стадии реализации находятся более 120 инновационных проектов.
Создание передовых производственных технологий является одним из важнейших результатов инновационной деятельности в стране. В 2002 г. этим в республике занимались 150 организаций промышленности, науки и научного обслуживания, а также высшие учебные заведения. За год создано 407 передовых производственных технологий. Из них новые лишь для республики составляли 91,1%; 6,9%, не имели аналогов за рубежом и всего 2% были принципиально новыми. Обладали патентной чистотой 30,5% созданных передовых производственных технологий (162 патента на изобретение, 39 – на полезную модель и 3 – на промышленный образец).
В 2002 г. в промышленности было создано 43,5% от всех созданных в республике передовых новых производственных технологий, что позволило повысить ее конкурентоспособность (рис. 5).
С 1996 г. производительность труда в промышленности характеризовалась устойчивой динамикой роста.
В течение 2000–2003 гг. почти во всех отраслях, за исключением электроэнергетики (в 2000 г. – 97,3% к предыдущему году, в 2001 г. – 98,9%), промышленности стройматериалов (в 2000 г. – 98), легкой промышленности (в 2002 г. 98,2%), наблюдался рост объемов производства. При этом численность промышленно-производственного персонала сокращалась.
Почти во всех отраслях рост производительности труда достигался в основном за счет указанного сокращения. Это вызвало наибольший прирост в темпах роста производительности труда в машиностроении и металлообработке; в лесной, деревообрабатывающей и целлюлозно-бумажной; строительных материалов; легкой промышленности.
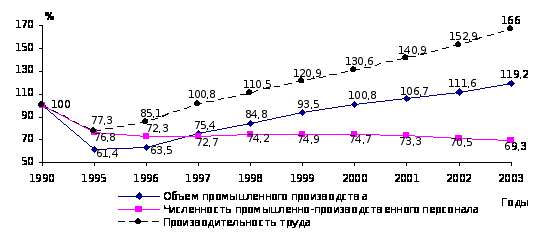
Рис. 5 - Изменение объемов промышленного производства, численности промышленно-производственного персонала и производительности труда (1990=100%)
В пищевой промышленности, благодаря, с одной стороны, государственной поддержке отдельных отраслей (сахарной, масложировой, производства детского питания), проводимой реконструкции предприятий, повышению уровня комплексной переработки сельскохозяйственного сырья, обновлению ассортимента и, с другой – росту уровня доходов населения, удалось к 2000 г. обеспечить стабилизацию и увеличение общего объема производства.
Соотношение индексов производительности труда и номинальной заработной платы в промышленности так же, как и по экономике в целом, характеризовалось в 2000–2003 гг. превышением темпов роста заработной платы над темпами роста производительности труда (табл. 11).
Таблица 11 - Соотношение индексов производительности труда и номинальной заработной платы в промышленности
|
Показатель |
2000 |
2001 |
2002 |
2003 |
| Индекс реальной заработной платы, % к предыдущему году | 110,4 | 125,5 | 103,5 | 101,7 |
| Индекс изменения производительности труда, рассчитанный по объему выпускаемой продукции, % к предыдущему году | 107,8 | 105,9 | 104,5 | 110,3 |
| Соотношение индексов реальной заработной платы и производительности труда, % | 102,4 | 118,5 | 99,0 | 92,2 |
Строительство. В отрасли с 1992 по 1996 г. наблюдалось падение объемов строительства, снижение численности занятых и производительности труда. С 1997 г. инвестиционная и строительная деятельность в государстве активизировались, и производительность труда стала повышаться (за исключением 1999 и 2000 г.) в среднем на 5–10%. Однако, уровень 1990 г. в строительстве республики не был достигнут и в 2003 г. (рис. 6).
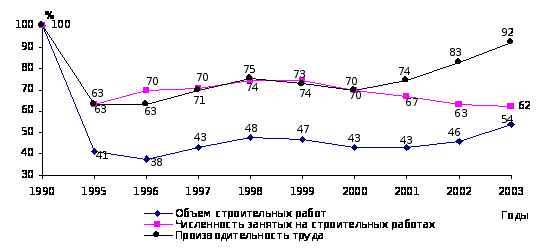
Рис. 6 - Изменение объемов строительных работ, численности занятых на этих работах и производительности труда (1990=100%)
Количество объектов, находящихся в незавершенном строительстве, по данным переписи по состоянию на 1 июня 2003 г. и скорректированных на их ввод по октябрь текущего года, составило 14618. Сверхнормативную продолжительность строительства имеют 1843 объекта в промышленности, т.е. 85,7% от всего их количества по отрасли, а также 3419 объектов сельскохозяйственного назначения (94,6% от всех строек, предназначенных для развития сельского хозяйства).
Рост среднемесячной заработной платы в сопоставимых ценах в строительстве составил в 2000 г. – 10%, в 2001 – 25,5%, в 2002 г. – 5,6%, в 2003 г. – 105,8% к соответствующему периоду прошлого года. В 2003 г. соотношение индексов реальной заработной платы и производительности труда составило 95,1% роста.
Сельское хозяйство. В сельском хозяйстве, начиная с 1990 по 1995 г. наблюдалось падение производительности труда, при этом также снижалась численность занятых. С 1996 по 2003 г. производительность росла, за исключением 1999 г.
За период с 1990 по 2003 г. численность работников в сельскохозяйственном производстве сократилась до 42,9%, а объем сельскохозяйственной продукции – на 22,1% (рис. 7).
Среднемесячная заработная плата работников сельского хозяйства во второй половине 1990-х – начале 2000-х годов оставалась примерно в 2 раза ниже, чем в других отраслях реального сектора экономики (табл. 12).
Транспорт. Создание наиболее выгодных экономических условий для транзитных перевозок через территорию республики, а также государственная поддержка наиболее важных международных, национальных и региональных транспортных программ позволили обеспечить сбалансированный рост перевозочной работы и повышение ее конкурентоспособности.
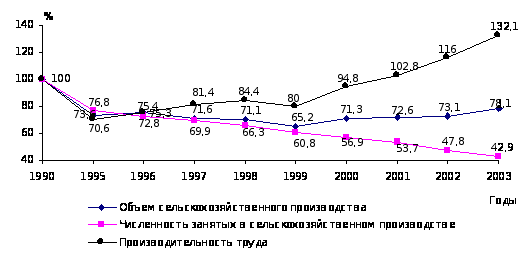
Рис. 7 - Изменение объемов сельскохозяйственного производства, численности занятых и производительности труда (1990=100%)
Производительность труда на транспорте, исчисленная по валовой добавленной стоимости на одного занятого, возросла в 2003 г. по отношению к 2000 г. на 26% при увеличении численности занятых и одном из самых высоких уровней оплаты труда в этой отрасли.
Таблица 12 - Начисленная номинальная среднемесячная заработная плата по отраслям экономики, тыс. руб.
|
Показатель |
2000 |
2001 |
2002 |
2003 |
| Всего по экономике | 58,9 | 123,0 | 189,2 | 253,5 |
| Промышленность | 70,9 | 143,1 | 212,4 | 288,4 |
| Сельское хозяйство | 36,8 | 78,2 | 113,1 | 137,7 |
| Строительство | 74,7 | 151,1 | 228,6 | 327,3 |
| Транспорт | 63,9 | 132,8 | 213,4 | 302,7 |
Основные тенденции в денежно-кредитной сфере и на валютном рынке
Ситуация в сфере монетарного регулирования в 2003 г. развивалась в направлении дальнейшего ужесточения проводимой в республике денежно-кредитной политики. Банковский капитал – второй по значимости источник формирования ресурсной базы коммерческих банков после средств субъектов хозяйствования и физических лиц, увеличился за год на 73,8% и к началу 2004 г. достиг уровня 2016,2 млрд. руб. По отношению к валовому внутреннему продукту страны он составил 5,6% (4,4% – на 1.01.2003 г.), тогда как в странах с успешно развивающейся рыночной экономикой соотношение собственных средств банков к ВВП достигает 8–12%.
Доля уставных фондов белорусских банков в годовом приросте банковских капиталов составила 73,7%. Во многом этого удалось достигнуть за счет инвестиций иностранного капитала в национальную банковскую систему (в 2003 г. в Республике Беларусь было учреждено три новых банка с участием российского (Белросбанк), Республики Черногория (Международный банк экономического сотрудничества) и американского (банк «Ратон») капиталов. В 2003 г. был продан австрийской банковской группе «Райффайзенбанк» контрольный пакет акций ОАО «Приорбанк» на общую сумму 30 млн. долл. США).
В свою очередь, предпринятые банками меры по сокращению объема проблемной задолженности в структуре их кредитного портфеля к концу года до уровня международных стандартов – 5,0% и ниже – позволили, помимо пополнения оборота банковских ресурсов, дополнительно ускорить на протяжении года понижение стоимости кредитов, предоставляемых предприятиям. Так, средние процентные ставки по рублевым кредитам для юридических лиц снизились с 48,1% в январе до 29,7% годовых в декабре, по кредитам в СКВ – с 13,7% до 11,0% годовых соответственно в начале и конце 2003 г.
Следует отметить, что наибольшая кредитная задолженность и даже рост невозвращенных кредитов по-прежнему характерны для единственной отрасли реального сектора экономики – сельского хозяйства, невзирая на самую низкую стоимость кредитных займов, ему предоставляемых. Очевидно, что на фоне сохраняющегося принудительного финансирования банками посевных и уборочных работ объяснением может быть неудовлетворительное финансовое положение преобладающего количества предприятий в этой отрасли.
Валовые объемы кредитования банками отраслей народного хозяйства на 1 января 2004 г. составили 7398,6 млрд. руб., которые с учетом роста потребительских цен за год увеличились на 27,5%. При этом доля банковских кредитов, выданных реальному сектору экономики, в объеме валовых кредитов банков на конец года составила 72,2% (на 1.01.2003 г. – 75,9%).
По-прежнему одной из важнейших задач, стоящих перед банковской системой Республики Беларусь, являлось наращивание объемов инвестиционного кредитования реального сектора экономики. Долгосрочные кредитные вложения банков как в рублях, так и в СКВ увеличились с начала года на 73%, составив на 1.01.2004 г. 1865,7 млрд. руб.
В структуре прироста банковских инвестиций за 2003 г. в реальный сектор экономики наибольший удельный вес занимают долгосрочные кредиты, направляемые в отрасли промышленности и сельского хозяйства, соответственно 31,3% и 23,5%. При этом 59,3% всех инвестиционных вложений коммерческих банков осуществлялось в иностранной валюте.
Наиболее высокие темпы роста объемов инвестиционного кредитования отмечены в отрасли ЖКХ (рост за год с 0,8 до 48,8 млрд. руб.).
Долгосрочное кредитование органами денежно-кредитного регулирования дефицита республиканского бюджета в 2003 г. составило 310,6 млрд. руб., при этом 45,1% предоставленных средств были направлены на финансирование жилищного строительства. В приросте рублевой денежной базы доля эмиссионных кредитов Национального банка Министерству финансов за год составила 45% и значительно снизилась в сравнении с предыдущим годом (в 2002 г. – 66,7%). Это в свою очередь объясняется значительно возросшими в текущем году объемами эмиссионных средств, направляемых на скупку излишней валюты на внутреннем рынке.
Сохраняющиеся в республике проблемы бездефицитного исполнения государственного бюджета вкупе с политикой Национального банка по обеспечению устойчивости девальвации национальной денежной единицы сразу к двум основным расчетным валютам во внешнеторговых операциях обусловили значительный объем рублевой денежной эмиссии (прирост рублевой денежной базы составил за год – 72,3% или 689,5 млрд. руб., за 2002 г. – 273 млрд. руб.).
Таким образом, итоги годового анализа позволяют сделать вывод о том, что усилия, предпринимаемые банковской системой в отношении дальнейшей стабилизации ситуации на денежном рынке в целом и ограничения влияния монетарных факторов на рост цен в частности, были главным образом обращены в сферу регулирования процентных ставок. Следует признать их довольно успешными. При росте рублевой денежной массы за год в 1,7 раза индекс прироста потребительских цен оказался немного большим, чем прогнозируемый (25,4 против 18–24%).
В результате отмеченных выше мероприятий, а также усилий Национального банка по укреплению позиций белорусского рубля как платежного инструмента, и тем самым дедолларизации экономики Республики Беларусь доля рублевой денежной массы (М2) на начало 2004 г. в объеме денежного агрегата МЗ составила 55,5% (50,8% – на 1.01.2003 г.,47,9% – на 1.01.2002 г.). При этом коэффициент монетизации экономики, рассчитанный по рублевой денежной массе, вырос за год с 6,0 до 7,1.
Ситуация в сфере валютного регулирования в 2003 г. развивалась устойчиво, в рамках прогнозных параметров, установленных Основными направлениями денежно-кредитной политики. Вместе с тем в отдельные периоды некоторые показатели вели себя достаточно непредсказуемо.
Девальвация американского доллара к основным мировым валютам, обусловленная экономической и военно-политической ситуацией в США, наряду с ростом мировых цен на нефть, оказалась неожиданной для национальных органов денежно-кредитного регулирования. В результате динамика контролируемых обменных курсов белорусского рубля к российскому рублю и доллару США, запланированная Национальным банком на год, складывалась вопреки утвержденным прогнозам. Официальный обменный курс белорусского рубля к доллару США за год снизился с 1920 до 2156 руб., или на 12,3% (1,0% в среднем за месяц при прогнозе 1,3–1,7%), а к российскому рублю – с 60,41 до 73,19 бел. руб., или на 21,2% (1,6% при прогнозе 0,6–1,0% в среднем за месяц).
Реальный курс доллара США к белорусскому рублю снизился на 8,8%, в то время как реальный курс российской валюты подорожал к национальной валюте на 8,0%, что повысило ценовую конкурентоспособность белорусских товаров на российском рынке.
Поступление экспортной валютной выручки в страну за 2003 г. возросло на 42,7% по сравнению с тем же периодом предыдущего гола и достигло 9263,5 млн. долл. США, что привело к увеличению оборота валютного рынка. Рост поступлений объясняется увеличением экспорта и доли экспорта, осуществляемого на условиях расчетов в денежной форме. Таким образом, общий оборот валютного рынка в целом за 2003 г. по сравнению с 2002 г. увеличился на 44,2% и достиг 16976,3 млн. долл. США.
Отмеченное выше увеличение притока валютной выручки в страну позволило нарастить золотовалютные резервы органов денежно-кредитного регулирования с 480,2 млн. долл. США на начало 2003 г., до 521,7 млн. к концу года, что значительно больше, чем было запланировано на год.
Однако, как свидетельствуют расчеты специалистов Национального банка, это по-прежнему достаточно низкий показатель. Для стран с переходной экономикой и нестабильной финансовой системой приемлемым считается объем золотовалютных резервов, сопоставимый со стоимостью полугодового импорта товаров и услуг; для стран с устойчивой макроэкономической и финансовой политикой – объем золотовалютных резервов, сопоставимый со стоимостью трехмесячного импорта товаров и услуг. Исходя из этих параметров, оптимальный объем валовых золотовалютных резервов Республики Беларусь находится в пределах от 1,5 до 3 млрд. долл.
За 2003 г. значительно улучшилась ситуация на рынке наличной валюты. Предложение валюты со стороны населения увеличилось на 55,4% – до 1788,8 млн. долл. США, тогда как спрос возрос всего на 21,5% – до 1983,2 млн. долл. США. Таким образом, сальдо операций с населением за год составило минус 194,4 млн. долл. США, что в 2,4 раза меньше, чем в предыдущем году.
Проведенный анализ ситуации в сфере валютного регулирования по итогам 2003 г. приводит к выводу о том, что в целом ее развитие происходило в русле общего роста экономики Республики Беларусь. Устойчивая динамика показателей обменного курса белорусского рубля на фоне общего увеличения оборотов валютного рынка и объемов золотовалютных резервов отражает отмеченные достижения Национального банка в сохранении стабильности и контроля за общим положением на валютном рынке страны.
Основные тенденции во внешней торговле
В 2003 г. экспорт товаров и услуг составил 11441 млн. долл. США, увеличившись по сравнению с соответствующим периодом предыдущего года на 22,7%. Импорт возрос на 25% и составил 12497,9 млн. долл.
Рост отрицательного сальдо внешней торговли товарами и услугами на 55,5% (с 679,6 млн. долл. США в 2002 г. до 1 056,9 млн. в 2003 г.) обусловлен превосходящими темпами импорта товаров (126,5%) над экспортом (124,2%), тогда как в торговле услугами экспорт (113,6%) опережал импорт (109,4%), что несколько смягчило ситуацию.
Ухудшение сальдо внешней торговли товарами в 2003 г. по сравнению с соответствующим периодом предыдущего года, как показывает анализ, произошло в основном за счет опережающего роста физических объемов импорта (113,1%) над ростом физических объемов экспорта (111%).
Наиболее активно в 2003 г. по сравнению с 2002 г. росли физические объемы экспорта в Российскую Федерацию – 13,9%. Рост физических объемов импорта из России отставал от среднего показателя по импорту республики и составил 12,1% прироста.
Ценовые условия внешней торговли в . 2002–2003 гг. на фоне восходящей динамики цен импорта и экспорта характеризовались стабильностью. В 2003 г. по сравнению с предыдущим годом цены импорта товаров были на 11,8% выше при увеличении цен экспорта за тот же период на 11,9%.
При этом динамика ценовых условий значительно различалась по направлениям торговли. В торговле со странами вне СНГ в 2003 г. по сравнению с предыдущим годом они значительно улучшились. Ухудшение же произошло в торговле с Российской Федерацией, средние цены импорта из которой увеличились на 13,8% при росте цен экспорта всего на 8,1%.
Последнее обстоятельство обусловлено в основном значительным ростом цен и физических объемов энергетических и сырьевых ресурсов. Так, импорт нефти увеличился на 463 млн. доля, за счет роста средней цены на 24,2% (со 107 до 133 долл. за тонну) и физического объема на 5,5%; импорт черных металлов – на 250 млн. долл. за счет роста физического объема на 30,5% и средней цены на 17,2%; природного газа – на 131 млн. долл. за счет роста средней цены на 20,6% (с 30,6 до 36,9 долл. за тыс. м3) и физического объема на 3%; нефтепродуктов – на 65 млн. долл. за счет роста физического объема в 2 раза при снижении среднего уровня цен на 18,5%.
В то же время рост стоимостного объема импорта энергетических и сырьевых ресурсов в основном уравновешивался ростом экспорта соответствующих сырьевых (большей частью в страны вне СНГ) или готовых продуктов. Например, рост импорта нефти и нефтепродуктов на 528 млн. долл. был сбалансирован ростом экспорта нефти и нефтепродуктов на 526 млн. долл. за счет повышения цен на них на 15,3% и 23,8%, а также за счет увеличения физических объемов на 33,4% и 6,7% соответственно.
Рост импорта черных металлов на 250 млн. долл. частично уравновешивался ростом экспорта черных металлов на 117 млн. долл. за счет увеличения средней цены на 40,3% при несущественном снижении физического объема на 2,7%, а частично – ростом экспорта товаров, в производстве которых используются черные металлы, – машин, оборудования и средств транспорта на 357 млн. долл. При этом отмечалось увеличение средних цен экспорта на соответствующие продукты: металлообрабатывающих станков – на 31,6%, мотоциклов – на 23,0%, холодильников – на 20,1%, седельных тягачей – на 8,6%.
Отмечался рост цен экспорта и белорусских сырьевых продуктов: льноволокна – на 46,8%, необработанных лесоматериа-лов – на 20,0%.
Таким образом, рост мировых цен на сырье и энергоносители не повлиял существенно на благосостояние республики, поскольку Беларусь, по сути, является транзитной территорией, через которую поступающие из России сырье и энергоносители переправляются после соответствующей переработки потребителю. Соответственно рост мировых цен на сырье и энергоносители покрывается ростом мировых цен на продукты их переработки. При этом повышаются и цены белорусских сырьевых продуктов, экспортируемых преимущественно в страны вне СНГ.
Причины же ухудшения торгового сальдо, как отмечено выше, состоят в более высокой, чем единица, эластичности роста физических объемов экспорта по ВВП по сравнению с единичной эластичностью экспорта. Иными словами, растущий в республике внутренний спрос удовлетворяется в значительной мере не за счет роста отечественного производства, а за счет импортируемых товаров.
Основные тенденции в инвестиционной сфере
Национальная программа привлечения инвестиций в экономику Республики Беларусь на период до 2010 г. (одобрена Президиумом Совета Министров Республики Беларусь 7 мая 2002 г.) предусматривает как развитие собственного инвестиционного потенциала, так и привлечение иностранных инвестиционных ресурсов.
В 2003 г. объем инвестиций в основной капитал составил 6,7 трлн руб., или 117,7% в сопоставимых ценах к уровню предыдущего года при прогнозе 112–113%.
Такую тенденцию можно объяснить объективными и конъюнктурными факторами, позитивно влияющими на динамику инвестиций в основной капитал, к которым относятся:
реальный рост промышленного производства на качественно иной, нежели во второй половине 90-х годов, основе;
рост депозитной базы банков – на 01.01.2004 г. общий объем депозитов составил 4987,4 млрд. руб., что в реальном выражении на 26% выше, чем на начало 2003 г., что привело к увеличению объема валовых кредитов в экономике на 28% в сопоставимых ценах;
снижение ставок рефинансирования Национального Банка Республики Беларусь, позволяет банкам снизить процентные ставки по кредитным операциям;
снижение реальных процентных ставок по кредитам банков субъектам хозяйствования.
По источникам финансирования наибольшую долю в общем объеме инвестиций по-прежнему составляют собственные средства предприятий, включая кредиты. При этом наблюдается тенденция ее роста с 51,4% в 2000 г. до 55,8% в 2003 г. Вторым по значению источником финансирования являются средства населения, включая кредиты. С 2000 по 2002 г. наблюдалось сокращение их доли с 17,7% до 14,0% в связи с сокращением объемов льготных кредитов на жилищное строительство.
В 2003 г. произошло незначительное увеличение доли средств населения до 14,1%, что связано с расширением банковского кредитования жилищного строительства на рыночных условиях. Еще одной важной тенденцией является сокращение доли средств республиканского бюджета с 9,8% в 2000 г. до 7,4% в 2003 г.
Несмотря на рост объемов капиталовложений, уровень инвестиционной активности предприятий остается низким.
Прямые иностранные инвестиции также пока не могут быть отнесены к основным источникам роста белорусской промышленности. Только 3% респондентов увеличили капиталовложения за счет привлечения иностранных инвесторов. Следует отметить, что невысокая прибыльность инвестиционных проектов, по данным опросов, не является значительным сдерживающим фактором.
В отраслевой структуре инвестиций, начиная с 1997 г., лидируют промышленность, жилищное строительство и транспорт. В 2003 г. их показатели составили 31,9%, 18,3% и 12,8% соответственно. Важно отметить постоянное с 1995 г. падение доли сельского хозяйства в отраслевой структуре инвестиций. Незначительный рост наблюдался лишь в 2002 г. по сравнению с 2001 г. (с 4,9% до 5,3%). Такая тенденция связана с высокой долей убыточных предприятий в отрасли (до 70%) и низкой рентабельностью реализованной продукции в отрасли (до 0,1%).
Ввиду неразвитости фондового рынка в качестве основного механизма подъема инвестиционной активности используется банковская система.
В структуре вновь выданных кредитов заметно (с 8,2% до 14,4%) увеличилась доля кредитов свыше одного года.
Повышением стимула к инвестированию может служить и снижение в 2003 г. реальных процентных ставок по кредитам.
Наибольшая доля всех краткосрочных кредитов приходится на промышленность, торговлю и общественное питание, доля которых росла в течение 2002–2003 гг. Несколько иная ситуация отмечена на рынке долгосрочных кредитов. Здесь основную массу составляют кредиты промышленности, сельскому хозяйству и строительству. Кредиты сельскому хозяйству, предоставляемые в рамках государственных программ, повышению эффективности кредитных вложений не способствуют. Кроме того, в условиях постоянного государственного вмешательства, проявляющегося в принудительном кредитовании убыточных отраслей, банки не могут эффективно управлять своими активами и пассивами.
В 2003 г. использовано 301,2 млрд. руб. иностранных инвестиций в основной капитал, что составляет 4,5% общего объема инвестиций в основной капитал (в 2002. г. – 5,2%).
Наибольшую долю в структуре всех иностранных инвестиций составляют прямые – 51,6% и прочие – 48,3% (торговые кредиты на срок свыше 180 дней, иностранные кредиты, ссуды, займы, финансовый лизинг). Доля портфельных инвестиций очень низка – 0,01%.
В 2003 г. основным инвестором являлась Швейцария (27,7%), затем – Россия (19,1%), Австрия (8,4%), по 6% приходится на Виргинские Острова и Германию.
В 2002 г. основная часть инвестиций поступила из Великобритании (14,57%), Виргинских Островов (12,4%), США (10,8%), России (10,4%), Германии (103%) и Кипра (9%).
Главными отраслями привлечения иностранных инвестиций были: торговля и общественное питание (30,1%), промышленность (25,2%), связь (12,9%), транспорт (5,2%) и материально-техническое снабжение и сбыт (1,1%).
Несмотря на наметившиеся позитивные изменения, доля иностранных инвестиций остается очень низкой. В качестве основных причин такой ситуации экспертами МВФ традиционно называются: политическая нестабильность, бюрократия, отсутствие фундаментальных рыночных реформ и чрезмерное вмешательство государства в деятельность частного сектора.
Таким образом, проведенное исследование позволило выявить следующие основные тенденции в инвестиционной сфере:
по сравнению с 2002 г. в 2003 г. наблюдается рост инвестиционной активности;
снижается доля бюджетных и повышается доля собственных средств предприятий в структуре источников финансирования инвестиций;
наибольшая инвестиционная активность характерна для промышленности, жилищного строительства и транспорта;
постепенно растет активность банковского сектора в инвестиционном процессе.
Уровень жизни населения
В 2003 г. важнейшим показателем социально-экономического развития, прогнозируемый уровень которого не достигнут, стал рост реальных денежных доходов населения. Реальный прирост составил 3,4% (планируемый – 6,0%-6,5%), что в два раза ниже по сравнению с достигнутым увеличением реального ВВП на 6,8%.
На выполнение показателя роста реальных денежных доходов населения оказывала влияние, с одной стороны, политика по формированию доходов и, с другой – ценовая политика государства.
Со стороны формирования рост номинальных доходов населения характеризовался отставанием от роста ВВП. Если номинальный ВВП вырос в 2003 г. по сравнению с 2002 г. на 37,5% (с 26138,3 до 35930,2 млрд. руб.), то номинальные денежные доходы увеличились на 32,7% (с 19 153,9 до 25 420,6 млрд. руб.).
Анализ показывает, что отставание роста номинальных денежных доходов населения от ВВП в 2003 г. не было случайным. Предыдущие два года (2001–2002) характеризовались значительным опережающим ростом доходов населения и самой высокой за 90-е – начало 2000-х годов нагрузкой доходов населения на ВВП – 72,7% и 73,3% соответственно (рис. 8).
Главным фактором отставания денежных доходов населения от ВВП стал медленный рост начисленной заработной платы и пенсий, которые в 2003 г. увеличились по сравнению с 2002 г. в реальном исчислении всего на 3% и 1,1% соответственно. Это позволило снизить нагрузку на госбюджет и финансы предприятий.
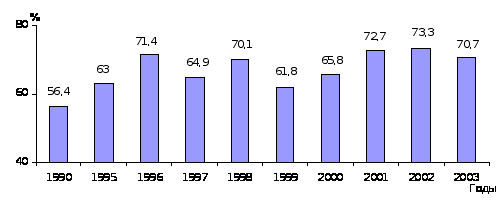
Рис. 8 - Отношение номинальных денежных доходов населения к номинальному ВВП
Расчеты показывают, если бы рост номинальной заработной платы соответствовал росту номинального ВВП, то (с учетом доли оплаты труда и социальных отчислений в себестоимости производства на уровне 20,7% по январю-сентябрю) рентабельность реализованной продукции белорусскими предприятиями сложилась бы на уровне не 9,1%, а 8,6%, т.е. практически не отличалась бы от показателя 2002 г. – 8,5%.
Таким образом, отставание реальных денежных доходов от реального ВВП явилось фактором исправления перекосов в экономике. Республика в большей степени начала жить по средствам.
Влияние ценовой политики государства на реальные денежные доходы населения можно охарактеризовать следующим образом.
Согласно расчетным данным (табл. 12.13), в 2003 г. прирост цен и тарифов по регулируемой административно группе товаров и услуг (39,4%) опережал примерно в два раза прирост цен и тарифов нерегулируемой группы (20,7%). Аналогичным образом, в 2000 г. прирост цен по нерегулируемой группе составлял 78,2%, а по регулируемой – 153,9%, в 2002 г. – 24,1% и 56,7% соответственно.
Степень влияния только опережающего роста регулируемых цен и тарифов (по сравнению с ростом нерегулируемых цен) на общий прирост инфляции оценивается по 2000 г. в 29,3 п.п. прироста потребительских цен (из 107,5% общего прироста ИПЦ), в 2002 г. – в 10,7 п.п. (из 34,8% общего прироста), в 2003 г. – в 4,7 п.п. (из 25,35%), 2001 г. стал исключением: отмечено минимальное повышающее давление регулируемых цен и тарифов на инфляцию – всего 1,7 п.п. прироста потребительских цен.
Таблица 13 - Вклад опережающего роста административно регулируемых цен в рост потребительских цен
|
Показатель/Фактор |
2000 |
2001 |
2002 |
2003 |
| Инфляция (прирост к декабрю предшествующего года) | 107,5 | 46,1 | 34,8 | 25,4 |
| Прирост цен по нерегулируемой группе товаров и услуг, % | 78,2 | 44,4 | 24,1 | 20,7 |
| Прирост
цен по регулируемой
группе
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |