Анализ хозяйственной деятельности предприятия на примере фирмы
Творческий, на котором вырабатываются предложения по решению задач, сформулированных на предыдущем этапе, с максимальным использованием методов коллективного творчества и научного прогнозирования.
Исследовательский, на котором осуществляется исследование, комплексная оценка и отбор выработанных на творческом этапе предложений и их оформление для дальнейшей реализации.
Рекомендательный, на котором производится рассмотрение заключений разных служб (специалистов) по отобранным на исследовательском этапе предложениям, обсуждение, окончательное решение и оформление рекомендаций по результатам ФСА, включая подготовку проекта плана-графика их внедрения.
Внедренческий, на котором утверждается проект плана-графика внедрения рекомендаций и осуществляются работы по его выполнению.
Практика применения ФСА, особенно за рубежом, показала, что наибольший эффект он дает на предпроектной и проектной стадиях жизненного цикла изделия. На остальных стадиях его эффективность ниже, но не меньше по сравнению с технико-экономическим анализом, который является его логическим продолжением. Их различия состоят в том, что ФСА позволяет изыскать резервы экономии материальных, трудовых и денежных ресурсов на основе исследования функций объекта, технико-экономический анализ дает возможность выявить резервы экономии этих ресурсов на базе исследования методов и способов создания объекта с уже заданными функциями.
1.3.2 Новая ресурсосберегающая технология
Металлургический комплекс (МК) представляет собой интегрированную систему отраслей черной и цветной металлургии, металлургического, горного машиностроения и ремонтной базы. Металлургический комплекс включает в себя девять подотраслевых подсистем: железорудную или рудную в целом, включая добычу и подготовку марганцового и хромированного сырья; нерудную; основную металлургическую; трубную; метизную; ферросплавную; огнеупорную; коксохимическую; вторичных металлов. Основная металлургическая подотрасль включает последовательные переделы: доменный, сталеплавильный, прокатный, производство изделий из готового проката. Металлургический комплекс имеет ряд особенностей, к числу которых относятся: высокая капиталоемкость комплекса, длительный срок функционирования объектов черной металлургии, тесные технологические связи внутри комплекса. Развитие металлургической промышленности России предопределяет не только экономическую, но и реальную политическую независимость страны, ее индустриальный и оборонный потенциал. За 1991–1998 гг. предприятия металлургического комплекса значительно сократили производство основных видов металлопродукции, о чем свидетельствуют данные таблицы 1.3
Таблица 1.3 – Производство металлопродукции, млн. тонн
| Виды продукции | 2000г | 2001г | 2002г | 2003г | 2004г | 2005г | 2006г | 2007г |
| Руда железная | 90,9 | 82,1 | 76,1 | 73,3 | 78,3 | 72,1 | 71,3 | 72,8 |
| Кокс, влажность 6% | 32,5 | 30,6 | 27,9 | 25,4 | 27,6 | 27,8 | 27,2 | 23,7 |
| Чугун | 48,8 | 46,1 | 40,9 | 36,5 | 39,8 | 37,2 | 37,3 | 34,8 |
| Сталь | 71,1 | 67,0 | 58,3 | 48,8 | 51,5 | 49,3 | 48,4 | 43,8 |
| Прокат готовый | 53,8 | 46,8 | 42,7 | 35,9 | 39,0 | 38,8 | 37,8 | 34,1 |
| Трубы стальные | 9,8 | 8,1 | 5,8 | 3,6 | 3,7 | 3,5 | 3,5 | 2,8 |
Учитывая, что в структуре конструкционных материалов черные и цветные металлы составляют наибольший удельный вес, снижение объемов производства металла привело к значительным перебоям в материально-техническом обеспечении предриятий-потребителей металлопродукции. А сохраняющийся дефицит металла не стимулирует металлургические предприятия к производству экономичных, менее металлоемких видов металлопродукции, выпуск которых связан с повышенной трудоемкостью и затратоемкостью вообще.
В 1999–2003гг. основные структурные изменения в металлургическом комплексе были связаны с внедрением прогрессивных энерго- и ресурсосберегающих и экологически допустимых технологий, когда главным условием развития станут экономичность и экологичность производства, конкурентоспособность продукции на товарных рынках в стране и за рубежом.
Одно из крупнейших достижений в этом направлении – электрошлаковая технология (ЭШТ), разработанная в Институте электросварки им. Е.О.Патона АН УССР. Ныне эта технология известна металлургам всего мира. Составной частью ее являются новые технологические процессы получения литых изделий, обеспечивающие повышение качества металла при одновременном снижении трудоемкости и себестоимости изготовления этих изделий, а также улучшение условий труда на металлургических и машиностроительных предприятиях. В настоящее время подчеркивается необходимость разрабатывать и внедрять высокоэффективные методы повышения прочностных свойств, коррозийной стойкости, тепло- и холодостойкости металлов и сплавов, металлических конструкций. Выполнение поставленной задачи непосредственно связано с дальнейшим развитием электрошлаковой технологии. Другой актуальной проблемой современности является бережное и экономное расходование энергетических и материальных ресурсов. Металл – это “хлеб машиностроения”, и рациональное его использование во многом определяет темпы роста промышленного производства. Широкие возможности экономии металла открываются в связи с внедрением новых направлений электрошлаковой технологии – электрошлакового кокильного литья (ЭКЛ) и электрошлакового переплава (ЭШП) для производства заготовок ответственных деталей машин и инструмента. Применение ЭКЛ и ЭШП дает возможность значительно повысить коэффициент использования металла за счет сокращения металлургического цикла производства заготовок и уменьшения потерь металла в стружку при механической обработке. Электрошлаковый переплав (ЭШП), предусматривающий плавление электрода в охлаждаемом кристаллизаторе, разработан в Институте электросварки им. Е.О.Патона на базе электрошлакового сварочного процесса. ЭШП за сравнительно короткий срок приобрел мировую известность и стал общепризнанным методом получения высококачественных слитков из сталей и сплавов широкой номенклатуры. Электрошлаковая сталь отличается высокой чистотой. Существенным преимуществом ЭШП является то, что рафинированный жидкий металл затвердевает без контакта с окружающей атмосферой и материалом литейной формы – охлаждаемого кристаллизатора. При ЭШП шлак является не только рафинирующей, но и защитной средой. Отсутствие контакта жидкого металла с атмосферой при ЭШП обусловлено наличием на его поверхности жидкой шлаковой ванны, а защита металла от контакта со стенкой кристаллизатора – образованием на внутренней поверхности последнего тонкого слоя шлакового гарнисажа. Благодаря этому слиток ЭШП приобретает гладкую поверхность, лишенную характерных для обычного литья поверхностных дефектов. Плотность металла ЭШП, как правило, при прочих равных условиях, выше плотности металла открытой выплавки, что обусловлено направленным характером его затвердевания в условиях поступления тепла к металлической ванне сверху и интенсивного отвода тепла в слиток и стенку охлаждаемого кристаллизатора. Высокая чистота и плотная структура литого электрошлакового металла обуславливают его большую пластичность и вязкость по сравнению с металлом открытой выплавки. При этом литой электрошлаковый металл более изотропен. Электрошлаковое кокильное литье (ЭКЛ) – двухстадийный процесс: вначале в электрошлаковой тигельной печи получают жидкий электрошлаковый металл, а затем заливают его в кокиль вместе со шлаком, использованным при плавке. На первый взгляд эта схема несколько необычна с точки зрения общепринятых представлений о технологиях ЭШП и литья. Действительно, металлурги привыкли считать ЭШП процессом одностадийным, при котором плавление и кристаллизация металла осуществляются в одном агрегате. При ЭКЛ литейную форму выносят за пределы плавильного агрегата, но заполнение ее и затвердевание в ней металла происходят под слоем того же шлака, который ранее участвовал в процессе плавки. Следовательно, при электрошлаковом кокильном литье шлак выполняет те же функции, что при ЭШП, а именно: является источником джоулева тепла, рафинирующей средой при плавке, защищает жидкий металл от окружающей атмосферы, предотвращает его контакт с материалом литейной формы и способствует созданию в отливках плотной направленной структуры. Все это дает возможность получить методом ЭКЛ литой металл самого высокого качества без ущерба для его формообразования. Отличие ЭКЛ от существующих методов литейного производства состоит в том, что в литейную форму подают вместе с металлом шлак. При ЭКЛ беспрепятственному разделению металла и шлака в литейной форме способствуют высокая температура заливаемого шлака и, связанная с этим, его более высокая жидкотекучесть, а также применение специальной схемы разливки, предусматривающей плавный перелив расплава из тигля в закрепленный на его носке кокиль. ).
Экономический анализ развития ЭШТ на предприятиях показал ее высокую эффективность. Так, например, экономический эффект в расчете на 1т электрошлаковых отливок колеблется в пределах от 300 до более чем 2 тыс. руб. Решающую роль здесь сыграла значительная экономия металла. Она достигается за счет того, что при ЭШТ заготовки по своей конфигурации максимально приближены к размерам готовой детали, в то время как поковки имеют значительные (до 500% массы готовой детали) припуски на механическую обработку. Именно с помощью технологии ЭШТ стал возможен переплав и отработанных инструментов (сверл, фрез и др.) из быстрорежущей стали.
1.4 Отражение затрат на производство в бухгалтерском учете
В действующем Налоговом Кодексе ст. 253, перечислены расходы, связанные с производством и реализацией , включают в себя:
Расходы, связанные с изготовлением (производством), хранением и доставкой товаров, выполнением работ, оказанием услуг, приобретением и (или) реализацией товаров (работ), услуг, имущественных прав.
Расходы на содержание и эксплуатацию, ремонт и техническое обслуживание основных средств, а также на поддержание их в исправленном (актуальном состоянии).
Расходы на освоение природных ресурсов.
Расходы на научно-исследовательские и опытно - конструкторские разработки.
Расходы на обязательное медицинское страхование.
Иные затраты, непосредственно связанные с приобретением материально-производственных запасов.
При отпуске материально-производственных запасов в производство и ином выбытии их оценка производится одним из следующих способов:
по себестоимости каждой единицы;
по средней себестоимости;
по себестоимости по времени приобретения материально-производственных запасов (способ ФИФО),
по себестоимости последних по времени приобретения материально – производственных запасов (способ ЛИФО).
Порядок отнесения на себестоимость продукции амортизации основных средств регулируется Положением по Бухгалтерскому учету « Учёт основных средств » ПБУ 6/01.
Существует несколько способов начисления амортизации основных средств:
линейный способ;
способ уменьшения остатка;
способ списания стоимости по сумме чисел срока полезного использования;
способ снижения пропорционально объёму продукции (работ).
Предприятие самостоятельно выбирает один из способов начисления амортизации. В течение отчетного года амортизационные отчисления по объектам основных средств начисляется независимо от принятого способа начисления в размере 1/10 годовой суммы и данная сумма списывается на себестоимость продукции.
При формировании расходов по обычным видам деятельности должна быть обеспечена их группировка по следующим элементам:
материальные затраты;
затраты на оплату труда;
отчисления на социальные нужды;
амортизация;
прочие расходы.
Правила учета затрат на производство продукции, продажу товаров, выполнение работ и оказание услуг в размере элементов и статей, исчисления себестоимости продукции (работ, услуг) устанавливаются отдельными нормативными актами и Методическими указанными по бухгалтерскому учету. Данный порядок отражен в ПБУ 10/99 «Расходы организации».
Одной из статей калькуляции продукции расходы научно -исследовательские и опытно – конструкторские работы. Порядок отражения данных расходов отражено в ПБУ 17/02. Учет расходов на научно-исследовательские, опытно- конструкторские и технологические работы.
Данный вид затрат подлежит списанию на расходы по обычным видам деятельности с 1-го числа следующего месяца следующего за месяцем, в котором было начато фактическое применение полученных результатов от выполнения указанных работ в производстве продукции. Списание расходов по каждой выполненной научно-исследовательской, опытно-конструкторской, технологической работе производится одним из следующих способов:
линейные способ:
способ списания расходов пропорционально объему продукции (работ, услуг).
К расходам на научно-исследовательские , опытно конструкторские и технологическим работам относятся все фактические расходы, связанные с выполнением указанных работ. В составе расходов при выполнении научно-исследовательское, опытно- конструкторских и технологических работ включаются:
стоимость материально-производственных запасов и услуг сторонних организаций и лиц, используемых при выполнении указанных работ;
затраты на заработную плату и другие выплаты работникам, непосредственно занятым при выполнении указанных работ по трудовому договору;
отчисления на социальные нужды (в т.ч. в данный социальный налог);
стоимость спецоборудования и спецоснастки;
амортизация объектов основных средств и нематериальных активов, используемых при выполнении указанных работ;
общественные расходы, в случае если они непосредственно связаны с выполнением данных работ.
В течение года списание расходов на научно –исследовательские, опытно- конструкторским и технологическим работам на расходы по обычным видам деятельности осуществляется равномерно в размере 1/12 годовой суммы независимо от применяемого способа списания расходов.
Согласно Налогового Кодекса в расходы на оплату труда включаются следующие суммы:
Суммы, начисленные по тарифным ставкам, должностным окладам, специальным расценкам в процентах от выручки, в соответствии с принятыми в организации формами и системами оплаты труда;
Начисления стимулирующего характера, в том числе премии за производственные результаты, надбавки к тарифным ставкам и окладам за профессиональное мастерство, высокие достижения в труде и иные подробные показатели;
Начисления стимулирующего и (или) компенсирующего характера, связанные с режимом работы и условиями работы в том числе надбавки к тарифным ставкам и окладам за работу в ночное время, работу в многосменном режиме, за совмещение профессий, расширения зон обслуживания, за работу в тяжелых, вредных, особо вредных условиях работы, за сверхурочную работу и работу в выходные и праздничные дни, производимые в соответствии с законодательством Российской Федерации.
Другие.
В статью расходов на обязательное и добровольное страхование имущества включаются следующие расходы:
Добровольное страхование средств транспортного (водного, воздушного, наземного, трубопроводного), в том числе арендуемого расхода на содержание которого включаются в расходы с производством и реализацией,
Расходы по всем видам обязательного страхования имущества,
Добровольного страхования грузов,
Добровольное страхование основных средств производственного назначения.
Добровольное страхование товарно-материальных запасов.
Расходы по обязательным видам страхования (установленные законодательством РФ) включаются в состав прочих расходов в пределах тарифов, утвержденных в соответствии с законодательством РФ и требованиями международных конвенций. Расходы по добровольному страхованию включаются в состав прочих расходов о размере фактических затрат.
2. Анализ затрат на производство продукции на ОАО КМЗ
2.1 Экономическая характеристика объекта исследования
Открытое акционерное общество «Кулебакский металлургический завод» (ОАО КМЗ) зарегистрировано 25.12.1992г Администрацией Кулебакского городского Совета народных депутатов, регистрационный № 282.
Общество является юридическим лицом по действующему законодательству Российской Федерации, имеет самостоятельный баланс, расчетный счет, валютный и другие счета.
Уставный капитал ОАО КМЗ:
- составляет 42 243 110 руб.;
- разделен на 84 486 220 шт. обыкновенных именных акций одинаковой номинальной стоимостью.
Номинальная стоимость 1 акции составляет 50коп.
Изменений в уставном капитале за 2003г не было.
Добавочный капитал уменьшился на 8106 тыс. руб., за счет списания стоимости завершенного строительства.
По состоянию на 01.01.2004г в реестре акционеров ОАО КМЗ зарегистрировано 6962 акционера, из которых 6947 – физические лица и 15 – юридические лица.
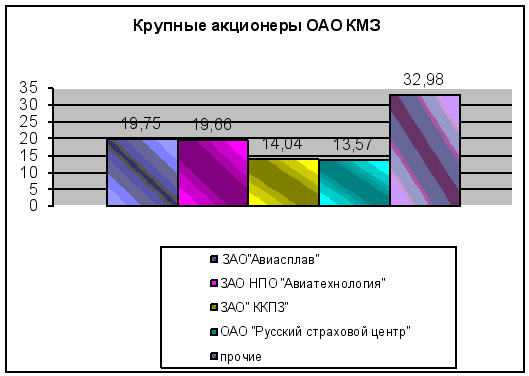
Крупными акционерами, владеющими не менее 5% от общего числа голосов, являются следующие:
Таблица 2.1 – Крупные акционеры ОАО КМЗ
| Наименование организации | Количество акций, шт. | Доля в уставном капитале, % |
| 1 | 2 | 3 |
| ЗАО «Авиасплав» (г. Москва) | 16 683 641 | 19,75 |
| ЗАО «Научно–производственное объединение Авиатехнология» (г. Москва) | 16 610 756 | 19,66 |
| ЗАО «Кулебакский кольцепрокатный завод» (г. Кулебаки) | 11 865 614 | 14,04 |
| ОАО «Русский страховой центр» (г. Москва) | 11 462 068 | 13,57 |
Реестродержателем ОАО КМЗ является ЗАО «Нижегородский Регистратор»
Выпуска акций ОАО КМЗ в 2000г. не было.
Акций предыдущих выпусков:
1 выпуск № 32-1п-307 от 29.12.1992г.– оплачен полностью.
2 выпуск № 32-1-1198 от 01.12.1995г.– оплачен полностью.
Не оплаченных или частично оплаченных акций, выпущенных ОАО КМЗ нет.
В собственности акционерного общества акций ОАО КМЗ нет.
ОАО КМЗ имеет 49% акций ЗАО «Кулебакский кольцепрокатный завод» (ЗАО ККПЗ), номинальной стоимостью 1000 руб.
Производственных запасов, переданных в залог нет.
Реализовано продукции в 2003г. на сумму 336 544 тыс. руб. с учетом НДС.
Таблица 2.2 – Основные потребители ОАО КМЗ
| Наименование продукции | Страна | Организация |
| 1 | 2 | 3 |
| Металлопрокат | Россия |
ООО «Октовит» г.Москва ООО «Вестметснаб» г.Москва ООО «Снабмаркет» г.Москва ОАО «Контракт» г.Москва ЗАО «Агропромснаб» г.Волгоград ООО «Спецметаллы» г.Москва Завод «Могилевлифтмаш» г.Могилев, Беларусь |
| Кольцевая продукция авиационного назначения | Россия |
ЗАО «НПО Авиатехнология» г.Москва Завод им. Чернышова г.Москва ГПО «Воткинский Завод» г.Воткинск |
| Кольцевая продукция неавиационного назначения | США | Фирма «Дженерал Электрик Транспортные Системы» |
| Фланцы | ФРГ | Фирма «Вильгельм Гельдбах» |
| Бандажи | Россия |
МУП «Ульяновскэлектротранс» г.Ульяновск «Казгорэлектротранс» г.Казань |
| Корпус привода вентилятора | Россия | ОАО «Павловский автобус» г.Павлово |
| Ферротитан | Россия |
ТОО «Кон-Ал» г.Москва ЗАО «НПО Авиатехнология» г.Москва ООО «ЛОКУСТ» г.Москва ПКФ «АЯКС» г.Москва |
Продано продукции ЗАО ККПЗ в 2003г. на сумму 53 884 тыс. руб. с НДС.
Основные потребители продукции – Россия (ЗАО «НПО Авиатехнология» г.Москва).
Качество продукции ОАО КМЗ
В 2003г. продолжались работы по совершенствованию системы предприятия, ее эффективному функционированию. Продолжалась работа по сертификации существующей системы качества представителям инофирм, ее дальнейшее развитие и совершенствование. В течение года проведены аудиты представителями МАК «Авиарегистратора», который подтвердил, что существующая система качества функционирует, поэтому лицензия на проведение работ по изготовлению сварных и цельнокатаных колец для ГТД авиационного назначения была продлена еще на год. Проведен аудит немецким обществом ТЮФ, который подтвердил действие сертификата на 2003-2004г.г. Был проведен аудит производства фланцев для Германии на соответствие его ADW-100 TRD, что позволяет предприятию производить поставку деталей, работающих под высоким давлением, странам Европы. Продолжались работы по квалификационной программе для фирмы «Дженерал Электрик Транспортные Системы», «Дженерал Электрик Авиационные Двигатели».
Поставлены первые партии кольцевых заготовок для этих фирм, а для транспортных систем производится серийная поставка 8 наименований деталей (запорные кольца для подшипников) из углеродистой стали. Согласованы с фирмой Мора Моравия Чехия и поставлены первые партии для авиационных двигателей из никелевых сплавов марок Эи 435 и Эи 437. Проведен аудит и получен сертификат на соответствие производства требованиям ФЫ 9000 версии 1996г. Была освоена отливка слитков из сталей С 22,8, В4А5, В4А2F, 40Х, 40,45 как в мартеновском, так и в сталелитейном цехах. Качество металла пока оставляет желать лучшего, однако, это позволило отказаться от дорогого покупного материала и обеспечить производство фланцев металлом. Работы по повышению качества металла продолжаются.
В 2003г. проводилась работа с поставщиками металла для авиационных двигателей. Так были проведены аудиты ЗАО «СМК» г. Ступино и ВСМПО г.Верхняя Салда, которые являются основными поставщиками металла предприятию.
Освоены новые виды продукции, в том числе :
- новые шифры колец;
- новые виды лигатур и ферросплавов;
- трамвайные бандажи из слитков мартеновской стали собственной выплавки;
- прокатка профилей и прутков из нержавеющей и быстрорежущей стали и титановых сплавов, в том числе и собственной выплавки, на вновь установленных станах продольной прокатки, освоена технология прокатки и шлифовки прутков;
- освоено производство сварных и цельнокатаных колец из сплава ЭП 708-вд нового поставщика металла - ЗАО «СМК» г. Ступино.
Анализ деятельности ОАО КМЗ показал, что имеет место пропуск брака на технологические операции в другие цехи. Большой процент внутреннего брака в мартеновском и сталелитейном цехах, составляющих по 42% от общего брака по заводу (см. рисунок 1 ).
Таблица 2.3 – Результаты качества выпускаемой продукции
| Наименование показателя | Ед. измерения | Периоды | ||
| 2005г. | 2006г. | 2007г. | ||
| Общие потери от брака | тыс. руб | 2110,8 | 2849,6 | 5683,6 |
| % | 1,98 | 1,57 | 1,73 | |
Процент брака по ОАО КМЗ по сравнению с прошлым годом вырос за счет увеличения брака в металлургическом производстве.
В связи с этим главной задачей предприятия является - выпуск качественной продукции, ее конкурентоспособность.
ЗАКЛЮЧЕНИЕ аудиторской фирмы
«РУСАУДИТ - Нижний Новгород»
Исполнительному органу ОАО «Кулебакский металлургический завод» о бухгалтерской отчетности за 2006г.
Нами проведен аудит прилагаемой бухгалтерской отчетности ОАО «Кулебакский металлургический завод» за 2006. Данная отчетность подготовлена исполнительным органом ОАО КМЗ, исходя из требований Положения о бухгалтерском учете и отчетности в Российской Федерации, утвержденного Приказом Министерства финансов Р.Ф от 06.07.2002г. №43н; Положения по ведению бухгалтерского учета и бухгалтерской отчетности в Р.Ф, утвержденного Приказом Минфина Р.Ф от 29.07.1998г. №34н (ред. от 24.03.2000г.); Приказа Минфина Р.Ф «О формах бухгалтерской отчетности организации» от 13.01.2000г. №4н.
По нашему мнению, прилагаемая бухгалтерская отчетность за 2006год с учетом замечаний, высказанных аудиторами, достоверна, т.е. подготовлена таким образом, чтобы обеспечить во всех существенных аспектах отражение активов и пассивов ОАО КМЗ по состоянию на 01.01.2007г. и финансовых результатов его деятельности за 2002год, исходя из требований Положения о бухгалтерском учете и отчетности в Российской Федерации, утвержденного Приказом Министерства финансов Р.Ф от 06.07.1999г. №43н; Положения по ведению бухгалтерского учета и бухгалтерской отчетности в Р.Ф, утвержденного Приказом Минфина Р.Ф от 29.07.1998г. №34н (ред. от 24.03.2000г.); Приказа Минфина Р.Ф «О формах бухгалтерской отчетности организаций» от 13.01.2000г. №4н.
2.2 Анализ финансового состояния предприятия
2.2.1 Анализ финансовой структуры баланса
По данным бухгалтерского баланса составлены аналитические таблицы 2.4 и 2.5, в которых проведена общая оценка средств предприятия и источников их формирования (см. приложение 1)
В аналитическом балансе отражен ряд важнейших характеристик финансового состояния предприятия, такие как:
- общая стоимость имущества предприятия, равная валюте, или итогу баланса;
- стоимость внеоборотных активов (основной капитал), равная итогу раздела 1 актива баланса;
- стоимость оборотных (мобильных) средств (оборотный капитал), равная итогу раздела 2 актива баланса;
- стоимость материальных оборотных средств, равная сумме строк 210+220 актива баланса;
- величина дебиторской задолженности, равная стоке 240 актива баланса;
- сумма свободных денежных средств в широком смысле слова (включая краткосрочные финансовые вложения), равная сумме строк 250+260 актива баланса;
- стоимость собственного капитала равна итогу раздела 3 пассива баланса;
- величина заемного капитала равна сумме строк 590+690 пассива баланса;
- величина долгосрочных обязательств, предназначенных, как правило, для формирования основных средств и других внеоборотных активов, равная итогу раздела 4 пассива баланса;
- величина краткосрочных обязательств, предназначенных, как правило, для формирования оборотных средств, равная строке 610 пассива баланса;
- величина кредиторской задолженности, равная строке 620 пассива баланса.
Таблица 2.4 – Аналитическая группировка и анализ активов предприятия
| Актив баланса | Начало отчетного периода | Конец отчетного периода | Изменение отчетного периода (+,-) | Изменение структуры, % | |||
| тыс. руб. | % | тыс. руб. | % | тыс. руб. |
% (гр.5* 100/гр1 |
||
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1 Общая сумма активов | 398030 | 100 | 447037 | 100 | +49007 | +12,3 | х |
| 1.1 Основной капитал | 218166 | 54,8 | 210333 | 47,1 | -7833 | -3,6 | -7,7 |
| 1.2 Оборотный капитал | 179864 | 45,2 | 236704 | 52,9 | +56840 | +31,6 | +7,7 |
| 1.2.1 Запасы | 85127 | 21,4 | 139295 | 31,2 | +54168 | +63,6 | +9,8 |
| 1.2.2 Дебиторская задолженность | 92517 | 23,2 | 91179 | 20,4 | -1338 | -1,4 | -2,8 |
| 1.2.3 Денежные средства | 2220 | 0,6 | 6231 | 1,3 | +4011 | +180,6 | +0,7 |
| 2 Приходится оборотного капитала на рубль основного капитала, руб. | 0,82 | Х | 1,13 | х | +0,31 | +37,8 | х |
Для оценки финансового состояния проведем анализ источников формирования средств предприятия (пассива баланса).
Таблица 2.5 - Аналитическая группировка и анализ пассивов (обязательств) предприятия.
| Пассив баланса | На начало отчетного периода | На конец отчетного периода | Изменения за отчетный период | |||
| тыс. руб. | уд. вес % | Тыс. руб. | уд. вес % | тысруб | уд. вес % | |
| П | 1 | 2 | 3 | 4 | 5 | 6 |
|
Источники имущества всего: Собственный капитал Заемный капитал 1.2.1Долгосрочные обязательства 1.2.2Краькосрочные кредиты и займы 1.2.3Кредиторская задолженность |
398030 86294 311736 10241 17362 281442 |
100 21,7 78,3 3,3 5,7 90,3 |
447037 58924 388113 7317 11978 362237 |
100 13,2 86,8 1,9 3,1 93,3 |
+49007 -27370 +76377 -2924 -5384 +80795 |
+12,3 -31,7 +24,5 -28,5 -31,0 +28,7 |
За отчетный период имущество предприятия увеличилось на 49007 тыс.руб. или на 12,3%/ Различие в величине распределения средств между основными и оборотными активами на начало года сравнительно небольшое (54,8% b 45.2% соответственно). На конец года в этих группах средств произошли изменения как в абсолютной сумме; так и в структуре. Увеличение имущества предприятия обусловлено увеличением оборотного капитала на 56840тыс.руб. или на 31,6% изменением основного капитала на 7833 тыс.руб. или 3,6%. Несмотря на данные изменения, удельный вес оборотного капитала в общей сумме активов возрос на 7,7%, а основного капитала уменьшился на эту же величину. Следовательно, предприятие перераспределило свои средства таким образом, что увеличилась их мобильная часть – оборотные средства. Это может свидетельствовать об изменении характера производства.
Изучение структуры оборотного капитала говорит о том, что затраты составили на начало года 21,4%, денежные средства – 0,6%, расчеты и прочие активы – 23,2%. К концу отчетного периода удельный вес запасов оборотных средств возрос на 9,8% и составил 31,2%, а удельный вес расчетов, наоборот, снизился на 2,8%. Составит на конец отчетного периода 20,4%.
Кроме этого, если в начале года на рубль основного капитала приходилось 0,82 руб. оборотного, то на конец года приходится 1,13руб., что способствует ускорению оборачиваемости условного капитала и более эффективному его использованию.
Также к концу отчетного периода наблюдается прирост источников имущества предприятия, который составил 49007 тыс.руб. или 12,3%. Этот прирост получен за счет роста привлеченных источников, которые по сравнению с началом отчетного года увеличились на 24,5%, собственные же источники снизились на 31,7% за счет уменьшения добавочного капитала т целевого финансирования. Имеется непокрытый убыток на конец отчетного периода в сумме 18116тыс.руб. Изменения к концу отчетного периода произошли и в структуре источников. Так, если на начало года собственные источники составили 21,7%, то к концу 13,2%, заемные же источники составили на начало года 78,3%, а к концу года –86.8%. При этом выросла кредиторская задолженность на 28,7%/
В итоге предприятие расширило свою материальную базу, а также ускорилась оборачиваемость средств. Данные изменения можно оценить положительно. Однако следует обратить внимание на достаточно низкий удельный вес денежных средств составе оборотных, хотя к концу года он и возрос на 1,4%, и на большое отвлечение средств в дебиторскую задолженность покупателей на конец года. Также следует обратить внимание на формирование источников средств предприятия. Увеличение капитала в основном за счет краткосрочных обязательств свидетельствует о достаточно высоком уровне финансовой зависимости, т.е. о неустойчивости финансового положения предприятия, а значит, структура источников формирования капитала указывает на риск для инвесторов.
Следовательно, от того, насколько оптимально соотношение собственного и заемного капитала, во многом зависит финансовое положение предприятия. Выработка правильной финансовой стратегии поможет предприятию повысить эффективность своей деятельности.
2.2.2 Анализ финансовой устойчивости предприятия
Финансовая устойчивость – определенное состояние счетов предприятия, гарантирующее его постоянную платежеспособность.
| Долгосрочные активы (основной капитал) | Собственный основной капитал и долгосрочные кредиты | Перманентный капитал | |
| Текущие активы (рабочий капитал) | Постоянная часть | Собственный оборотный капитал | |
| Переменная часть | Краткосрочный заемный капитал | ||
Поскольку в условиях рыночной экономики осуществление процесса производства, его расширение, удовлетворение социальных нужд предприятия производится за счет самофинансирования, т.е. собственных средств. А при их недостаточности – заемных, то большое значение имеет финансовая независимость от внешних заемных источников, хотя обойтись без них сложно. Поэтому изучаются соотношения заемного, собственного и общего капитала с различных позиций.
Таблица 2.6 – Анализ показателей финансовой устойчивости
| Показатели (коэффициенты) | На начало года | На конец года | Изменения |
| 1 | 2 | 3 | 4 |
|
1.Коэффициент автономии (собственности) Кав =Собственный капитал/Валюта баланса(общий капитал) нормативное значение 0,5-0,8 |
0,3 |
0,2 |
-0,1 |
|
2.Коэффициент соотношения заемного и общего капитала К1 з.=Заемный капитал / Общий капитал |
0,7 |
0,8 |
+0,1 |
|
3.Коэффициент долгосрочного привлечения заемного капитала К1 з.= Долгосрочные обязательства / Собственный оборотный капитал |
0,11 |
0,11 |
- |
|
4.Коэффициент маневренности собственных средств Км= Собственный оборотный капитал / Собственный капитал Нормативное значение не менее 0,3-0,5 |
0,12 |
0,12 |
- |
|
5.Коэффициент финансового риска Кф.р.=Заемный капитал / Собственный капитал |
3,618 |
6,600 |
+2,982 |
Величина коэффициента финансового риска (плеча финансового рычага) зависит от доли заемного капитала в общей сумме активов, соотношения оборотного и основного капитала, доли собственного оборотного капитала в формировании текущих активов, а также от доли собственного оборотного капитала в общей сумме собственного капитала.
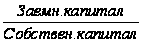 =
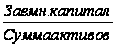 :
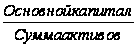 :
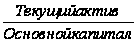 :
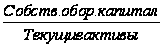 :
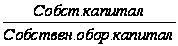 (4)
Расчет влияния данных факторов произвожу способом цепной подстановки:
Кф.русл.о = 0,783/0,548/0,522/0,847/0,893=3,618
Кф.русл.1= 0,868/0,548/0,522/0,847/0,893 = 4,011
Кф.русл.2 = 0,868/0,470/0,522/0,847/0,893 = 4,677
Кф.русл.3 = 0,868/0,470/0,372/0,847/0,893 = 6,563
Кф.русл.4 = 0,868/0,470/0,372/0,846/0,893 = 6,571
Кф.русл.5 = 0,868/0,470/0,372/0,846/0,889 = 6,600
Общий прирост коэффициента финансового риска за отчетный период составляет 2,982 (6,600-3,618), в том числе за счет изменения:
- доли заемного капитала в общей валюте баланса
4,011-3,618=+0,393
-доли основного капитала в общей сумме активов
-4,677-4,011 = +0,666
-соотношения текущих активов с основным капиталом
-6,563 – 4,677 = +1,886
-доли собственного оборотного капитала в формировании текущих активов
-6,571-6,563 = +0,008
-соотношения суммы собственного капитала с суммой собственного оборотного капитала
-6,600-6,571 = +0,029
Расчет нормативной величины доли заемного капитала
Нз.кап. = dосн.*0,25 + dоб.*0,5(5)
Где, dосн. –удельный вес основного капитала
dоб - удельный вес оборотного капитала
Нз.кап = 0,47*0,25+0,52*0,5 = 0,37
Наиболее обобщающим показателем финансовой устойчивости является излишек или недостаток источников средств для формирования запасов и затрат. Для характеристики источников формирования запасов и затрат используются следующие показатели:
Таблица 2.7 – Анализ показателей источников формирования запасов и затрат
| Показатели |
На начало года Тыс.руб. |
На конец года Тыс.руб. |
Изменение (+), (-) |
| 1 | 2 | 3 | 4 |
|
1.Наличие собственных оборотных средств Ес = Сс – F 2. Наличие собственных и долгосрочных заемных источников Ет= (Сс + Сд) – F 3.Общая величина основных источников формирования E∑ =(Cc +Cд) – F + Cк = Ет + Ск |
-131872 -121631 -104269 |
-151409 -144092 -132114 |
-19537 -22461 -27845 |
Где, Сс - источник собственных средств, тыс.руб.
F – величина основного капитала, тыс.руб.
Сд – долгосрочные обязательства, тыс.руб.
Cк – краткосрочные кредиты и займы, тыс.руб.
Трем показателям наличия источников формирования запасов и затрат соответствуют три показателя обеспечения запасов и затрат источниками их формирования.
Таблица 2.8 – Анализ показателей обеспечения запасов и затрат источников формирования.
| Показатели |
На начало года Тыс.руб. |
На конец года Тыс.руб. |
Изменение (+), (-) |
| 1 | 2 | 3 | 4 |
|
1.Излишек (+) или недостаток (-) собственных оборотных средств ± Ес = Ес – Z 2. Излишек (+) или недостаток (-) собственных и долгосрочных заемных источников ± Ет = Ет – Z =(Cc + Cд) – Z 3.Излишек (+) или недостаток (-) общей величины основных источников формировани ± E∑ = E∑ - Z = (Cc + Cд+Ск)- Z |
+1167 +11408 +28770 |
-80371 -73054 -61076 |
-79204 -61646 -32306 |
Где Z –величина запасов и затрат
Вычисление трех показателей обеспеченности запасов и затрат источниками их формирования позволяет классифицировать финансовые ситуации предприятия по степени их устойчивости.
Таблица 2.9 – Определение типа финансового состояния
| Тип финансовой устойчивости | Значение за ряд лет | |||
| 2004г. | 2005г. | 2006г. | 2007г. | |
| 1 | 2 | 3 | 4 | 5 |
|
1.Абсолютная устойчивость Z < Ec + Ck 2.Нормальная устойчивость Z ≈ Ec + Ck (±10%Z) 3.Неустойчивое (предкризисное) финансовое состояние Z < Ec + Ck + Co Co= Кз-Dз 4.Кризисное финансовое состояние (предприятие находится на грани банкротства) Z > Ec + Ck + Co |
- - + - |
- - + - |
- - + - |
- - + - |
Определяя запас финансовой устойчивости предприятия (зоны безубыточности) все затраты в зависимости от объема производства и реализации продукции разбиваются на переменные и постоянные, определяется сумма максимального дохода