Анализ хозяйственной деятельности предприятия на примере фирмы
Порог
рентабельности
=
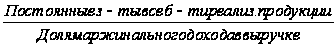 (6)
Запас
фин.устойчивости=
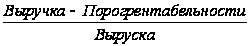 *100(7)
Таблица 2.10 – Расчет порога рентабельности и запаса финансовой устойчивости предприятия
| Показатели | 2005г. | 2007г. |
| 1 | 2 | 3 |
|
1.Выручка от реализации продукции без НДС, акцизов и др, тыс. руб. 2.Полная себестоимость реализованной продукции, тыс. руб 3.Сумма переменных затрат, тыс. руб. 4.Сумма постоянных затрат, тыс. руб. 5.Сумма маржинального дохода, тыс. руб. (п.1 - п.3) 6.Доля маржинального дохода в выручке, % 7.Прибыль, тыс. руб (п.5 - п.4) 8.Порог рентабельности, тыс. руб 9.Запас финансовой устойчивости : тыс.руб. % |
196042 180649 157462 23187 38580 19,68 15393 117820 78222 39,9 |
322710 302842 276967 25875 45743 14,17 19868 182604 140106 43,4 |
 Графический
запас финансовой
устойчивости
представлен
на рисунке 6
Определение запаса финансовой устойчивости за отчетный период.
Где ось Х – объем реализации и продукции, тыс.руб.
Ось Y – постоянные, переменные затраты и прибыль, тыс.руб.
Пересечение линии выручки и затрат и есть порог рентабельности. В этой точке выручка равна затратам. Выше ее зона прибыли, ниже – зона убытков.
Коэффициент автономии предприятия на достаточно низком уровне 0,3, что меньше нормативного значения, к концу года он составил0,2. А доля заемного капитала, наоборот, увеличилась на 0,1 и имеет достаточно высокий уровень 0,8. Это оценивается отрицательно, т.к. увеличивается финансовый риск предприятия. Коэффициент долгосрочного привлечения заемных средств также достаточно низок – 0,11. Это значит, что каждый рубль долгосрочных активов финансировался из заемных источников на 11копеек. А коэффициент маневренности собственных средств на начало т конец года составил 1,12 руб., что гораздо выше нормативного значения. Это является положительным моментом, собственные средства находятся в мобильной форме. Доля собственного капитала имеет тенденцию к понижению. За отчетный год она снизилась на 31,7%, т.к.темпы прироста собственного капитала значительно ниже темпов прироста заемного. Нормативная доля заемного капитала на конец года должна составлять 0,37, а фактически величина его значительно выше. Вследствие этого плечо финансового рычага увеличилась на 2,982%. Это также свидетельствует о том, что финансовая зависимость предприятия от внешних инвесторов значительно увеличилась. Кроме этого запасы и затраты превышают источники формирования на 61076 тыс.руб. Этот недостаток средств покрывается за счет кредиторской задолженности. По данным таблицы 2.10 в прошлом году нужно было реализовать продукции на сумму 117820 тыс.руб., чтобы покрыть все затраты. При такой выручке рентабельность равна нулю. Фактически выручка составила 196042 тыс.руб., что выше пороговой на 78222 тыс. руб., или на 39,9%. Это и есть запас финансовой устойчивости или зона безубыточности предприятия. В отчетном году запас финансовой устойчивости несколько увеличился и составил 43,4%. Данное увеличение произошло в основном за счет увеличения объема продаж и уровня цен на продукцию. В дальнейшем выручка может снизиться, но только на 43,4%. Если же выручка станет еще ниже предприятие находится в неустойчивом финансовом положении (предкризисном), которое сохраняется на протяжении нескольких лет. Если нехватка собственных источников будет расти предприятие также может стать на грани банкротства.
Устойчивость финансового состояния может быть восстановлена путем:
а)ускорения оборачиваемости капитала в текущих активах, в результате чего произойдет относительное его сокращение на рубль товарооборота;
б)пополнение собственного оборотного капитала за счет внутренних и внешних источников;
в)обоснованного уменьшения запасов и затрат (до норматива), выяснить причины их резкого увеличения на конец года.
2.2.3 Анализ платежеспособности предприятия
Под платежеспособностью предприятия понимается его способность своевременно производить платежи по своим срочным обязательствам.
Для анализа активы и пассивы группируются:
А1 – наиболее ликвидные активы: краткосрочные вложения и денежные средства (стр.250 + стр260)
А2 – быстрореализующие активы : дебиторская задолженность (стр,230+стр,240
А3 – медленнореализуемые активы: запасы и прочие оборотные активы (стр.210+стр220+стр270)
А4 – труднореализуемые активы : внеоборотные активы (стр190)
П1 – наиболее срочные обязательства: кредиторская задолженность (стр620)
П2 – краткосрочные обязательства: все прочие краткосрочные пассивы (стр 690- стр420)
П3 – долгосрочные обязательства (стр590)
П4 – постоянные пассивы: собственные средства (стр 490)
Интерпретация показателей ликвидности является наиболее ответственным этапом анализа, поэтому используется информация за ряд лет, что позволяет выявить тенденции их изменения
Таблица2.11 – Анализ показателей ликвидности
| Показатели | Нормат. значение | Значение за ряд лет | |||
| 2004г | 2005г | 2006г | 2007г | ||
|
1.Чистый оборотный капитал, тыс.руб 1.1Доля чистого оборотного капитала в текущих активах 2.Коэффициент текущей ликвидности (Ктл.) 3. Коэффициент “критической” ликвидности (Ккл.) 4. Коэффициент абсолютной ликвидности (Каб.л.) 5.Доля денежных ср-в и краткосрочных ценных бумаг в текущих активах |
≥1,5 ≥0,7 ≥0,2 |
161214 -1,53 0,40 0,1 0,01 0,02 |
-101279 -0,72 0,58 0,3 0,01 0,02 |
-121631 -0,68 0,60 0,3 0,01 0,01 |
144092 -0,61 0,62 0,3 0,02 0,03 |
Чистый оборотный капитал = текущие активы – текущие пассивы.
Коэффициент абсолютной ликвидности - оценивает возможность погашать краткосрочную задолженность за счет денежных средств и краткосрочных вложений
Каб.л = А1/П1+П2(8)
Коэффициент “критической” ликвидности – характеризует платежные возможности за счет денежных средств, которые вложены и при условии своевременного расчета с дебиторами
Ккл. = А1 + А2/ П1 + П2(9)
Коэффициент текущей ликвидности - оценивает возможности при условии полного использования для оплаты обязательств всех оборотных средств
Кт.л. = А1 + А2 + А3/ П1 + П2 (10)
Таблица 2.12 – Определение ликвидности баланса на ОАО КМЗ
| Тип ликвидности баланса | Значение за ряд лет | |||
| 2004г. | 2005г. | 2006г | 2007г | |
|
Условие абсолютной ликвидности: А1≥П1 А2≥П2 А3≥П3 А4≥П4 |
- + + + |
- + + + |
- + + - |
- + + - |
|
Условие достаточной ликвидности: А1+А2+А3≥П1+П2+П3 Или А4≤П4 |
- + |
- + |
- - |
- - |
Так как коэффициент текущей ликвидности меньше нормативного значения рассчитываю коэффициент восстановления платежеспособности (Кв), который характеризует реальную возможность предприятия восстановить платежеспособность в течении определенного срока.
Кв
=
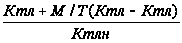 не менее 1.0
Где, Ктл, Ктл, Ктлн.- коэффициенты текущей ликвидности на начало, коней отчетного периода, нормативный
М – период восстановления платежеспособности, мес.
Т – продолжительность отчетного периода, мес.
М = 6 месяцев
Кв
=
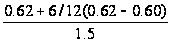 =0,42
Для более точной оценки платежеспособности предприятия исчисляется величина чистых активов
Таблица 2.13 – Расчет чистых активов на ОАО КМЗ
| Наименование показателя | 2006 год | 2007 год | Отклонение |
| 1 | 2 | 3 | 4 |
|
Активы: 1.Нематериальные активы 2.Основные средства 3.Незавершенное строительство 4.Долгосрочные финансовые вложения 5.Прочие внеоборотные активы 6.Производственные запасы, МБП, готовая продукция и товар 7.Затраты в незавершенном производстве и расходы будущих периодов 8.Денежные средства 9.Дебиторская задолженность 10.Краткосрочные финансовые вложения |
37 152145 31878 34106 - 66655 12043 927 92517 1293 |
- 149467 20879 39987 - 110754 22252 4029 91178 2202 |
37 -2678 -10999 +5881 - +44099 +10209 +3102 -1339 +909 |
| 11.Прочие оборотные активы | - | - | - |
| 12Итого активы (∑стр1-11) | 391601 | 440748 | +49147 |
|
Пассивы 13.Целевое финансирование и поступления 14.Кредиты банков 15.Заемные средства 16.Кредиторская задолженность 17.Резервы предстоящих расходов и платежей 18.Прочие пассивы |
704 6756 20847 281442 2168 103 |
94 10078 9217 362237 6102 53 |
-610 +3322 -11630 +80795 +3937 -50 |
| 19.Итого пассивы (∑стр13-18) | 312020 | 387781 | +75761 |
| 20.Стоимость чистых активов (стр12-стр19) | 79581 | 52967 | -26614 |
| В % к итогу | 20,3 | 12,0 | -8,3 |
С анализом платежеспособности темно связан т анализ кредитоспособности предприятия.
Кредитоспособность – это право и возможность получения кредита.
Платежеспособность же характеризует такое финансовое состояние предприятия, которое позволяет своевременно вернуть взятый кредит.
Считается, если Rnk <1 – предприятие неплатежеспособное, Ктл. = 1-1,5 – имеется определенный риск своевременного взыскания долга, при уровне коэффициента свыше 1,5 – гарантии обеспеченности долга и его возврата достаточны
Динамика показателей ликвидности, отраженная в таблице 2.11, говорит о незначительном увеличении текущей ликвидности при неизменном значении коэффициента абсолютной ликвидности, который свидетельствует об недостаточном уровне платежеспособности предприятия. (Все коэффициенты ликвидности меньше их нормативных значений) Так, сумма чистого оборотного капитала имеет тенденцию к снижению. На протяжении нескольких лет недостаток в чистом оборотном капитале, т.е. предприятие не обеспечено в достаточной мере собственными оборотными средствами. Также о понижении степени платежеспособности предприятия говорит расчет чистых активов. По сравнению с началом года сумма чистых активов уменьшилась на 26614 тыс., руб.,(8,3%) и составила на 01.01.2005г.52067 тыс.руб. Уставной капитал на конец года составляет 42243 тыс.руб. Сумма чистых активов превышает Уставной капитал на 10724 тыс.руб.
Таблица 2.12 показывает, что в 2004-2005г.г. баланс предприятия был достаточно ликвидным, но за последние годы деятельности ликвидность баланса снизилась. У предприятия неудовлетворительная структура баланса. Кроме .этого, у предприятия в ближайшее время нет реальной возможности восстановить платежеспособность, а значит нет возможности вернуть предоставленные ему кредиты. В дальнейшем кредиты предприятию могут представляться только на особых условиях.
2.2.4 Комплексная оценка эффективности деятельности предприятия
Анализ и оценка эффективности деятельности предприятия является завершающим этапом финансового анализа.
Таблица 2.14 - Система показателей деловой активности и эффективности деятельности предприятия.
| Показатель | 2006г | 2007г | Отклонения (+),(-) |
| Коэффициенты рентабельности (R) | |||
| 1 | 2 | 3 | 4 |
|
1.Рентабельность
продаж (К1R= 2.Рентабельность
всего капитала
(К2R= 3.Рентабельность
основных средств
и прочих внеоборотных
активов (КЗR= 4.Рентабельность
собственного
капитала (K4R= 5. Рентабельность перманентного капитала (K5R= |
0.1 0,03 0.1 0.1 0,1 |
0.1 0,04 0.1 0.3 0,2 |
- +0,01 - +0.2 +0,1 |
| Коэффициенты деловой активности (А) | |||
|
1.Коэффициент
общей оборочиваемости
капитала (К1А= 2.Коэффициент
оборачиваемости
мобильных
средств (K2A= 3.Коэффициент
оборачиваемости
материальных
оборотных
средств (K3A= 4.Коэффициент
оборачиваемости
готовой продукции
(K4A= 5.Коэффициент
оборачиваемости
дебиторской
задолженности
(K5A= 6.Средний срок оборота дебиторской задолженности (K6A=365/ K5A) дни 7. Коэффициент
оборачиваемости
кредиторской
задолженности
(К7А= 8.Средний срок оборота кредиторской задолженности (K8A=365/ К7А), дни 9.Фрндоотдача
основных средств
(K9A= 10. Коэффициент
оборачиваемости
собственного
капитала (К10А= |
0,42 2.6 2.5 13,3 2,3 159 0,8 456 1,3 0,5 |
0,76 2.8 2.9 13,6 3,5 104 1,0 365 2,2 0,7 |
+0,34 +0.2 +0.4 +0,3 +1,2 -55 +0,2 -91 +0,9 +0,2 |
 )
 )
 )
 )
 )
 )
 )
 )
 )
 )
 )
Где, Р- прибыль от реализации, тыс.руб.
N –выручка от реализации, тыс.руб.
Вср.- средний за период итог баланса, тыс.руб.
Fср – средняя величина основных фондов и прочих внеоборотных активов, тыс., руб.
Иср – средняя величина источников собственных средств предприятия по балансу, тыс.руб.
Кср – средняя величина долгосрочных кредитов и займов, тыс.руб.
Zср - средняя величина готовой продукции, тыс.руб.
Rср – средняя дебиторская задолженность, тыс. руб.
Rср - средняя кредиторская задолженность, тыс.руб.
Результаты расчетов показывают, что рентабельность продаж предприятия составляет 10%. На 20% увеличилась эффективность использования собственного капитала и на 10% капитала, вложенного в деятельность предприятия на длительный срок (как собственного, так и заемного).
Наблюдается увеличение показателей деловой активности, что оценивается положительно. Увеличилась общая оборачиваемость капитала предприятия, т.е.ускорился кругооборот средств предприятия. Также увеличилась оборачиваемость мобильных средств и материальных оборотных средств предприятия. Первый показатель составляет 2,8 оборота, второй – 2,9 оборота. Увеличение оборачиваемости готовой продукции (13,6 оборотов) говорит о росте спроса но продукцию предприятия. На 1,2 оборота увеличилась оборачиваемость дебиторской задолженности. Средний срок возврата долгов составил 365 дней, что на 91 день быстрее, чем в прошлом году. Увеличилась фондоотдача и скорость оборота собственного капитала.
2.3 Анализ затрат на производство продукции
Таблица 2.15 – Основная номенклатура выпускаемой продукции на предприятии
| Наименование продукции | Ед.изм | 2006г. | 2007г | Отклонение в % к 2006г. |
|
Сортовой прокат Кольца катанные, в том числе фланцы Титановый прокат Сварные кольца Тракторные запасные части (ТЗЧ) Сталь – всего в том числе Мартеновская Ферротитан 70% |
Тн. Тн. Тн. Тн. Шт. Тыс.руб Тн. Тн. |
29183 2122 620 144 1530 3268 39358 37433 1364 |
41861 2975 775 146 5490 2044 55255 52290 632 |
+30,3 +28,7 +20,0 +1,4 +72,1 -59,9 +28,8 +28,4 -115,8 |
Таблица 2.16 – Технико-экономические показатели по выпуску продукции в стоимостном выражении.
|
N п/п |
Наименование | Ед. изм. | Отчет | Отклонение в % к 2006г. | |
| 2006г. | 2007г. | ||||
|
1 2 3 |
Реализация продукции в действующих ценах Товарная продукция в действующих ценах Товарная продукция в сопоставительных ценах |
тыс.руб тыс.руб тыс.руб |
164228 165695 217621 |
226664 305054 305954 |
+38,0 +84,1 +40,1 |
Приведены затраты на 1рубль товарной продукции по видам продукции за 2006г. и 2007г.
Таблица 2.17 - Затраты на 1 рубль товарной продукции на ОАО КМЗ
| Наименование продукции | Отчет руб.коп | Доля в общем объеме % | Отчет руб.коп | Доля в общем объеме % |
Увеличение (+) Снижение (-) |
| 2006г. | 2007г. | ||||
|
Прокат – всего В том числе сортовой Кольца катанные Кольца сварные Кольца катанные точные ТЗЧ Ферротитан 70% Прочая |
0-92,6 0-88,5 1-05,2 0-96,3 0-95,4 0-51,4 0-97,4 0-99,6 |
78,8 59,3 19,5 4,8 4,4 2,2 6.7 3,3 |
0-89,1 0-90,3 0-85,3 0-84,6 0-77,4 0-59,1 2-20,5 0-97,7 |
52,6 39,6 13,0 4,2 3,6 0,7 1,6 37,3 |
-0-03,5 +0-0,18 -0-19,9 -0-11,7 -0-18,0 +0-07,7 +1-23,1 -0-01,9 |
| Всего по заводу | 0-92,7 | 100,0 | 0-93,3 | 100,0 | +0-00,6 |
Из таблицы 2.15 видно, что в 2007г. по сравнению с прошлым периодом сбыт выпуска основных видов продукции предприятия увеличился, за исключением ферротитана 70%, выпуск которого сократился на 115,8%, а также на 59,9% уменьшился объем транспортных запасных частей. В результате этого в действующих ценах увеличилась на 139359 тыс.руб. Товарная продукция в сопоставимых ценах увеличилась на 87373 тыс., руб. Реализация продукции в действующих ценах увеличилась на 62436 тыс., руб., Фактические затраты на 1 рубль товарной продукции за 2006г. составили 92,67 Фактические затраты на 1рубль товарной продукции за 2007г. составили 93,35. Увеличение затрат на 1 рубль товарной продукции в 2007г. к 2006г. составило 0,7% или 0,68коп.
Наиболее эффективное для производства является производство ферротитана.
2.3.1 Анализ общей суммы затрат на производство продукции в цехе порошковой металлургии по базовой технологии
Важным показателем, характеризующим работу любого подразделения и предприятия в целом, является себестоимость продукции, работ и услуг. Проведем анализ затрат на производство продукции по экономическим элементам.
Таблица 2.18 – Затраты на производство продукции на ОАО КМЗ.
| Элементы затрат | Сумма, тыс. руб | Структура затрат % |
|
Материальные затраты: Сырье и основные материалы (за вычетом отходов) Вспомогательные материалы |
8768-67 8038-12 730-55 |
48,24 44,22 4,02 |
| Топливо, энергия | 1258-73 | 6,92 |
| Заработная плата | 331-24 | 1,82 |
| Начисления на заработную плату | 152-91 | 0,84 |
| Амортизация основных средств | 720-12 | 3,96 |
| Прочие расходы | 6947-39 | 38,22 |
|
Полная себестоимость В том числе: переменные затраты постоянные затраты |
18179-06 10780-21 7398-85 |
100,0 59,3 40,7 |
Анализ структуры затрат по элементам дополняется расчетом ресурсоемкости производства (показателя затрат на рубль реализованной продукции).
Таблица2.19 – Расчет ресурсоемкости производства в цехе порошковой металлургии.
| Показатели | Сумма, тыс.руб. |
|
1. Объем реализации 2. Затраты на производство и реализацию продукции 2.1 Материальные затраты 2.2 Затраты на заработную плату с отчислениями 2.3 Амортизация 2.4 Прочие расходы |
23040 18179,06 8768,67 484,15 720,12 6947,39 |
| Расчетные показатели, тыс. руб. | |
|
3. Ресурсоемкость производства (обобщающий показатель стр.3=стр24 стр1) 4. Материалоемкость стр4=стр2.1/стр1. 5. Зарплатоемкость стр5 = стр2.2/стр1 6. Амортизациоемкость стр.6=стр2.3/стр.1 7.Относительная емкость по прочим расходам стр7 = стр2.4/стр.1 |
0,78 0,39 0,02 0,04 0,33 |
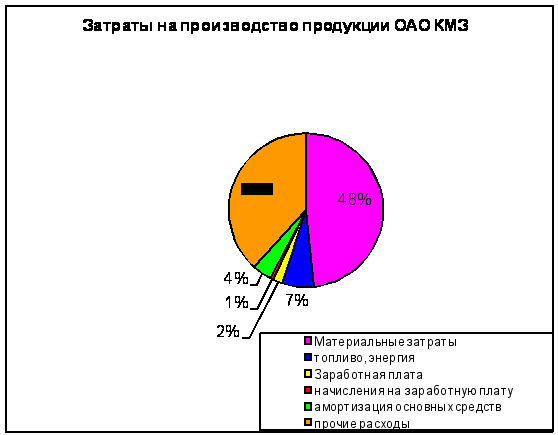
Производство продукции ЦПМ является материалоемким, т.к. материальные затраты составляют наибольший процент в структуре затрат (48,24%). Основная доля в материальных затратах принадлежит сырью и основным материалам – 44,22%. Также немалый процент занимают прочие расходы, которые составили 38,22% в общей структуре затрат. Полная себестоимость производства составила 18179,06тыс.руб, из которой 59,3% составляют переменные затраты. (рис10) Ресурсоемкость производства составила 0,78коп.,т.е. на рубль реализованной продукции приходится 78 копеек затрат.
2.3.2 Анализ себестоимости отдельных видов продукции в цехе порошковой металлургии по базовой технологии
Для более глубокого изучения себестоимости анализируют отчетные калькуляции по отдельным видам продукции.
Таблица 2.20 Анализ себестоимости отдельных видов продукции
| Показатель | Вид продукции | ||
|
Слиток Р6М5 |
Слиток 12х2н-4А- |
Слиток ЭШП ЭП609 |
|
|
Объем производства, тн. Сумма постоянных затрат на единицу продукции, тыс.руб. Сумма перемещенных затрат на единицу продукции, тыс.руб. Себестоимость 1 тн., тыс. руб. |
240 17,31 26,48 43,79 |
120 13,10 13,54 26,64 |
120 13,94 23,32 37,26 |
Таблица 2.21 Анализ себестоимости продукции по статьям затрат (на единицу продукции)
| Статья затрат | Слиток Р6М5 |
Слиток 12Х2Н-4А- |
Слиток ЭШП ЭП609 |
|||
| тыс.руб | % | тыс.руб | % | тыс.руб | % | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
|
Сырье и основные материалы (за вычетом отходов) Вспомогательные материалы Топливо и энергия Зарплата производственных рабочих Отчисления на соц. страхование Амортизация основных средств Спецоснастка Общепроизводственные расходы |
20,72 1,35 2,72 0,77 0,28 1,66 3,15 7,05 |
47,3 3,1 6,2 1,8 0,6 3,8 7,2 16,1 |
8,87 0,89 2,38 0,50 0,19 1,09 3,15 4,62 |
33,4 3,4 8,9 1,9 0,7 4,2 12,8 17,4 |
16,66 2,48 2,69 0,72 0,27 1,57 0,86 6,63 |
44,7 6,7 7,2 1,9 0,7 4,2 2,3 17,8 |
| Общехозяйственные расходы | 5,45 | 12,4 | 4,22 | 15,8 | 4,86 | 13,0 |
| Производственная себестоимость | 43,15 | 98,5 | 26,25 | 98,5 | 36,70 | 98,5 |
| Внепроизводственные расходы | 0,65 | 1,5 | 0,39 | 1,5 | 0,55 | 1,5 |
| Полная себестоимость | 43,80 | 100 | 26,63 | 100 | 37,26 | 100 |
Рассчитан показатель затрат на рубль товарной продукции
Таблица 2.22 - Расчет затрат на рубль товарной продукции
| Показатель | Слиток из Р6М5 |
Слиток ЭКЛ 12Х2Н-4Ш |
Слиток ЭШП ЭП609(Ш) |
|
Себестоимость ед.продукции, тыс. руб. Объем производства, тн. Стоимость товарной продукции, тыс. .руб. Себестоимость товарной продукции, тыс. руб. |
43,80 240 14112 10511,28 |
26,63 120 3528 3197,16 |
37,26 120 5400 4470,60 |
| Затраты на рубль товарной продукции, коп | 0,74 | 0,91 | 0,83 |
Из вышеприведенных расчетов видно, что наибольшая доля затрат приходится на выпуск из быстрорежущей стали. При анализе структуры затрат единицы продукции наибольшую долю в себестоимости составляет статья “Сырье” и “Основные материалы “ от 33,4% до 47,3% по разным видам продукции. Затраты на спецоснастку составляют от 2,3% до 2,8%. Для снижения затрат на спецоснастку необходимо увеличить срок службы спецоснастки.
Наиболее выгодной продукцией для цеха является производство слитков марки
P6М5, т.к. они имеют наименьшие затраты на рубль товарной продукции (0,74)
3. Рекомендации по внедрению новой технологии (ЭШТ) и ее влияние на производственные затраты на базе ЦПМ ОАО КМЗ
Внедрение новой ресурсосберегающей технологии (ЭШТ), главным образом направленной на бережное и экономное расходование материальных ресурсов для данного материального производства является наиболее эффективным. Для выявления экономии и положительных результатов от внедрения ЭШТ проведем сравнительную характеристику и изучение затрат на производство продукции по новой технологии с базовым вариантом.
3.1 Характеристика затрат на производство продукции после внедрения ЭШТ в ЦПМ
Таблица 3.1 - Затраты на производство продукции
| Элементы затрат | Сумма, тыс. руб. | Структура затрат, % | ||||
| до | после | (+), (-) | до | после | (+), (-) | |
|
Материальные затраты - сырье т основные материалы (за вычетом отходов - вспомогательные материалы материалы (за вычетом отходов) |
8768,67 8038,12 730,55 |
8289,62 7623,59 666,03 |
-479,05 -414,53 -64,52 |
48,24 44,22 4,02 |
54,4 50,0 4,4 |
+6,16 +5,78 +0,38 |
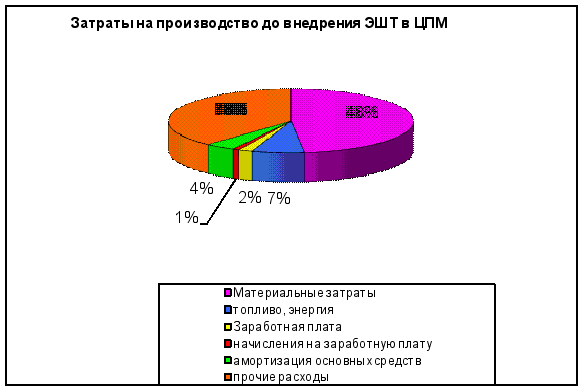
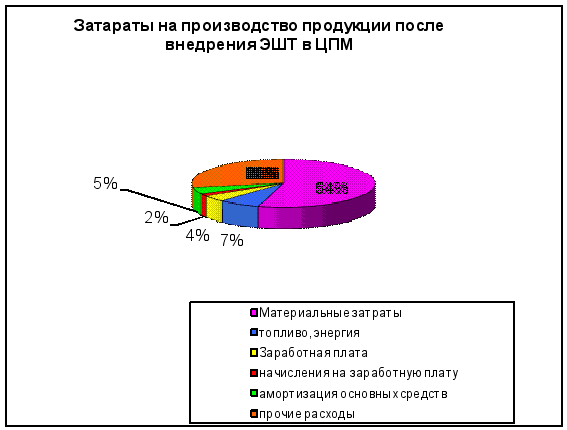
| Топливо, энергия | 1258,73 | 1117,86 | -140,87 | 6,92 | 7,3 | +0,38 |
| Заработная плата | 331,24 | 653,19 | +321,95 | 1,82 | 4,3 | +2,48 |
| Начисления на заработную плату | 152,91 | 233,94 | +81,03 | 0,84 | 1,6 | +0,76 |
| Амортизация основных средств | 720,12 | 720,24 | +0,12 | 3,96 | 4,7 | +0,74 |
| Прочие расходы | 6947,39 | 4229,99 | -2717,4 | 38,22 | 27,7 | -10,52 |
|
Полная себестоимость В том числе: -переменные расходы -постоянные расходы |
18179,06 10511,55 7667,51 |
15244,84 10294,61 4950,23 |
-2934,22 -216,94 -2717,28 |
100,0 57,82 42,18 |
100,0 67,5 32,5 |
- +9,68 -9,68 |
Анализ структуры затрат по элементам дополнен факторным анализом ресурсоемкости производства.
На изменение затрат влияет общая ресурсоемкость производства, которая в свою очередь зависит от материалоёмкости (m), зартлатоёмкости (s), фондоемкости (а), относительной ёмкости по прочим расходам (р)
R=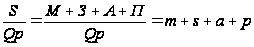 (12)
где R – ресурсоемкость производства (затраты на рубль реализованной продукции), руб
S – затраты на производство и реализацию продукции , тыс. руб.
Qp – выручка от реализации продукции, тыс. руб.
М – материальные затраты , тыс. руб.
З – затраты на заработную плату и отчисления, тыс. руб.
А – амортизация. тыс. руб.
П – прочие расходы, тыс. руб.
Анализ проведен балансовым методом.
Проведем факторный анализ изменения затрат на рубль товарной продукции. Затрат на рубль товарной продукции непосредственно зависят от изменения общей суммы затрат на производство и реализацию продукции и от изменения стоимости производственной продукции.
На общую сумму затрат оказывают влияние объём производства продукции, изменение переменных и постоянных затрат, которые в свою очередь увеличиваются или уменьшаются за счет уровня ресурсоёмкости продукции и цен на потребленные ресурсы.
Стоимость товарной продукции зависит от объёма выпуска и цен на продукцию.
Влияние факторов на изменение затрат на рубль готовой продукции рассчитано способом цепной постановки по данным таблицы 3.3 и по данным о выпуске продукции.
Таблица 3.4 - Расчет влияния факторов на изменение суммы затрат на рубль готовой продукции.
| Затраты на рубль товарной продукции, коп. | Фактор | |||
| Объём производства | Уровень удельных переменных затрат | Сумма постоянных затрат | Цена на продукцию | |
|
До внедрения ЭШТ =18179,06/23040=0,79 |
До | До | До | До |
|
Условие 1 =18179,06/23040=0,79 |
После | До | До | До |
|
Условие 2 =17962,12/23040=0,78 |
После | После | До | До |
|
Условие 3 =15244,84/23040=0,66 |
После | После | После | До |
|
После внедрения ЭШТ =15244,84/23040=0,66 |
После | После | После | После |
|
Общее изменение =0,66-0,79=-0,13 |
- | -0,01 | 0,13 | - |
Установим влияние исследуемых факторов на изменение суммы прибыли, где экономя затраты на рубль товарной продукции за счет каждого фактора умножается на объём реализации после внедрения ЭШТ, выраженной в ценах до внедрения ЭШТ.
Таблица 3.5 - Расчет влияния фактора на изменение прибыли.
| Фактор | Расчет влияния | Изменение прибыли, тыс. руб. |
| Объём выпуска товарной продукции | - | - |
| Уровень переменных затрат на единицу продукции | -0,01*23040/100 | +2,304 |
| Уменьшение суммы постоянных затрат на производство и реализацию продукции | -0,12*23040/100 | +27,648 |
| Уровень цен на продукцию | - | - |
| Итого | +29,952 |
Так как производство в ЦПМ является материалоёмким, наибольший удельный вес в себестоимости продукции занимают затраты на сырьё и материалы.
Общая сумма затрат по этой статье зависти от объёма производства продукции (VBП), ее структуры (УДi) и изменения удельных затрат на отдельные изделия (УМЗi). Последние в свою очередь зависят от количества расходованных материалов на единицу продукции (УРi) и цены единицы материалов (Цi).
Влияние этих факторов на изменение суммы материальных затрат рассчитано способом цепной подстановки.
Таблица 3.6 расчет влияния факторов на изменение затрат сырья и основных материалов (за вычетом отходов)
| Затраты материалов на производство продукции | Расчет | Изменение суммы материальных затрат, тыс. руб. |
| 1 | 2 | 3 |
| До внедрения ЭШТ |
∑( VBПiд* УРiд* Цiд) ∑(20*1,052*14700) |
8038,12 |
| По нормам и ценам до внедрения на выпуск продукции после внедрения ЭТШ |
∑( VBПiп УРiд* Цiд) ∑(20*1,052*14700) |
8038,12 |
| После внедрения о ценам до внедрения ЭШТ |
∑(VBПiп*УРiп*Цiд) ∑(20*0,7198*14700) |
7623,59 |
| После внедрения ЭШТ |
∑(VBПiп*УРiп*Цiп) ∑(20*0,7198*14700) |
7623,59 |
Согласно этих данных, расход основных материалов на производство продукции снизился на 414,53 тыс. руб., в том числе за счет изменения:
- объём производства - нет
- удельный расход материалов763,59-8038,12=-414,53
- цен на сырье и материалы - нет
__________________________
Итого:-414,53
В результате расчетов затрат на производство продукции по новой технологии (ЭШТ) ниже затрат на производство по базовой технологии на 2934,22 тыс. руб., или на 16%. Экономия произошла в основном по материальным затратам на 479,05 тыс. руб. и прочие расходы на 2171,40 тыс. руб., снизились затраты на электроэнергию на 140,87 тыс. Руб. в итоге снизились сумма как переменных так и постоянных расходов. Изменилась и структура затрат: доля практически всех затрат в себестоимости увеличилась. наибольшую долю себестоимости продукции занимают материальные затраты и прочие расходы. Доля последних по новой технологии уменьшилась на 10,52:. В целом производство продукции в данном цехе является материалоемким, где преобладают основные материалы (44,22 и 50,0%). После внедрения ЭШП их сумма сократилась на 414,53 тыс. руб. за счет снижения удельного расхода материалов (таблица 3.6).
При использовании новой технологии наблюдается снижение ресурсоемкости производства на 0,13 руб. с каждого рубля реализованной продукции. Основные причины увеличения эффективности: снижения материалоемкости (на 0,04 руб.), и , кроме того, уменьшение относительной величины прочих материалов (на 0,11 руб.).
Рост зарплатоемкости на 0,02 руб. уменьшил эту эффективность.
Из таблицы 3.3 видно, что экономия затрат на производство продукции произошла в результате снижения переменных расходов на 216,94 тыс. руб. и постоянных расходов на 2717,28 тыс. руб. в итоге за счет этих факторов снизились затраты на рубль товарной продукции на 0,13 руб.:
- за счет удельных переменных затрат на 0,78 руб.;
- за счет постоянных затрат на 0,66 руб.
Сумма прибыли при этом увеличилась на 29,952 тыс. руб.
Исследование изменения себестоимости отдельных видов продукции после внедрения ЭШТ в ЦПМ.
Для наиболее глубокого изучения причин изменения себестоимости проанализируем калькуляцию отдельных изделий, проведем сравнение затрат на единицу продукции после внедрения ЭШТ с данными до внедрения ЭШТ в целом по статьям затрат.
Расчет влияния факторов на изменение уровня себестоимости единицы продукции проведем с помощью факторной модели:
Ci=
Таблица 3.7 - Данные факторного анализа себестоимости слитка Р6М5
| Показатель | До | После | Отклонение |
| 1 | 2 | 3 | 4 |
| Объём производства, тн | 240 | 240 | - |
| Сумма постоянных затрат, тыс. руб. | 4154,4 | 3208,8 | -945,6 |
| Сумма переменных затрат на единицу продукции, тыс. руб. | 26,48 | 27,27 | +0,79 |
| Себестоимость на 1тн, тыс. руб. | 43,79 | 40,64 | -3,15 |
Использую эту модель и данные таблицы 3.7, проведем расчет влияния факторов на изменение себестоимости данного изделия методом цепной подстановки:
Сд=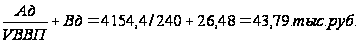
Сусл.1=4154,4/240+26,48=43,79 тыс. руб.
Сусл.2=3208,8/240+26,48=39,85 тыс. руб.
Сп=3208,8/240+27,27=40,64 тыс. руб.
Общее изменение себестоимости единицы продукции составило:
ΔСобщ=Сп-Сд=40,64-43,79=-3,15 тыс. руб.
в том числе за счет изменения
а) объём производства продукции:
ΔСvbп=Сусл1-Сд=43,79-43,79=0
б) суммы постоянных затрат:
ΔСа=Сусл2-Сусл1=39,85-43,79=-3,94 тыс. руб.
в) суммы удельных переменных затрат:
ΔСв=Сп-Сусл2=40,64-39,85=+0,79 тыс. руб.
Аналогичные расчеты проведем по каждому виду продукции, отраженные в таблице 3.9
Таблица 3.8 - Данные для анализа себестоимости отдельных видов продукции
| Вид продукции | Объём продукции, тн | Постоянные затраты, тыс. руб. | Переменные затраты на 1тн., тыс. руб. | |||
| До | После | До | После | До | После | |
| Слиток Р6М5 | 240 | 240 | 4154,4 | 3208,8 | 26,48 | 27,27 |
| Слиток ЭКЛ 12Х2Н4А-Ш | 120 | 120 | 1572 | 698,4 | 13,48 | 12,09 |
| Слиток ЭШП ЭП609ш | 120 | 120 | 1672,8 | 817,2 | 23,32 | 21,03 |
Таблица 3.9 - Анализ себестоимости отдельных видов продукции
| Вид продукции | Себестоимость единицы продукции, тыс. руб. | Изменение | ||||||
| До | Условие 1 | Условие 2 | Условие 3 | Общее | В том числе | |||
| VВП | А | Вi | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| Слиток марки Р6М5 | 43,79 | 43,79 | 39,85 | 40,64 | -3,15 | - | -3,94 | +0,79 |
| Слиток марки 12Х2Н4А-Ш | 26,64 | 26,64 | 19,3 | 17,91 | -8,73 | - | 7,34 | -1,39 |
| Слиток марки ЭП609-ш | 37,26 | 37,26 | 30,13 | 27,84 | -9,42 | - | -7,13 | -2,29 |
Далее более детально проведем анализ себестоимости продукции по каждой статье затрат (таблица 3.10) и рассчитаем показатель затрат на рубль товарной продукции по каждому виду изделия до внедрения ЭШП и после внедрения ЭШП (таблица 3.11)
Таблица 3.11 - Расчет затрат на рубль готовой продукции отдельных видов изделий.
| Показатель | Слиток маки Р6М5 | Слиток ЭКЛ марки 12Х2Н4А-Ш | Слиток ЭШП марки ЭП609-ш | |||
| До | После | До | После | До | После | |
| Себестоимость единицы продукции, тыс. руб. | 43,797 | 40,644 | 26,643 | 17,914 | 37,255 | 27,838 |
| Объём производства, тн | 240 | 240 | 120 | 120 | 120 | 120 |
| Стоимость товарной продукции, тыс. руб. | 14112 | 14112 | 3528 | 3528 | 5400 | 5400 |
| Себестоимость товарной продукции, тыс. руб. | 10511,28 | 9754,56 | 319,16 | 2149,68 | 4470,60 | 3340,56 |
| Затраты на рубль товарной продукции, руб. | 0,74 | 0,69 | 0,91 | 0,61 | 0,83 | 0,62 |
Приведенные данные показывают, что экономия затрат произошла по всем статьям производства слитков ЭШП марки ЭП609-ш. При производстве слитков марки Р6М5 и слитков 12Х2Н4А-Ш также произошла экономия по всем статьям калькуляции, за исключением статей заработной платы и амортизации основных фондов. Наибольшая экономия произошла на спецоснаску и общепроизводственные расходы.
В результате затраты на рубль товарной продукции каждого вида при использовании новой технологии снизились. Наибольшая величина затрат на рубль товарной продукции по ЭШТ приходится на производство слитков марки Р6М5.
Так как по новой технологии снижение общей суммы материальных затрат происходит за счет уменьшения расхода материалов, рассчитываем влияние факторов на изменение материальных затрат по каждому виду продукции и определим экономия каких материалов наблюдается.
Сумма затрат на сырье и материалы на выпуск отдельных изделий также зависит от объёма производства продукции (VВПi), количества израсходованных материалов на единицу продукции (УРi) и цены единицы материалов (Цi):
МЗi=VBПi*Урi*Цi(15)
Таблица 3.12 - Расчет влияния факторов на изменение материальных затрат отдельных изделий (за вычетом отходов)
| Затраты материалов на выпуск изделий | Расчет |
Слиток Р6М5 |
Слиток ЭКЛ 12Х2Н4А-Ш |
Слиток ЭШП ЭП609-ш |
Δ, тыс.руб. |
| До внедрения ЭШТ | ∑(VBПiд*УРiд*Цiд) | 4972,56 | 1065,36 | 2000,20 | 8038,12 |
| По нормам и ценам до внедрения на выпуск после внедрения ЭШТ | ∑(VBПiп*УРiд*Цiд) | 4972,56 | 1065,36 | 2000,20 | 8038,12 |
| После внедрения по ценам внедрения ЭШТ | ∑(VBПiп*УРiп*Цiд) | 4838,04 | 1043,88 | 1741,67 | 7623,59 |