Амортизаційна політика підприємства в ринкових умовах господарювання
 грн.,
пресформ -
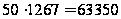 грн.
Тобто для реалізації
даної комерційної
ідеї мені знадобиться
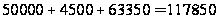 грн., плюс оренда
приміщення
та інші незаплановані
витрати, тобто
загальна прогнозована
сума стартового
капіталу –
130000 грн.
Однин вантажний автомобіль зможе перевозити 10 ящиків за один раз, тому необхідно буде здійснити 200 перевезень одним автомобілем для перевезення 2000 ящиків товару.
Максимальні витрати на перевезення, при купівлі клієнтами всього товару оптом, врахувавши, що максимальна відстань, на яку потрібно буде перевезти товар в межах області – 180 км, і при витратах 2 грн. на 1км, та вартості оренди автомобіля 100 грн. в день, складуть
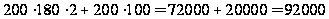 грн.
Врахувавши витрати прогнозований прибуток за рік складе
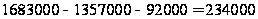 грн.
Після сплати
ПДВ
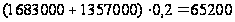 грн.
та податку на
прибуток
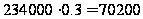 грн.
я отримаю
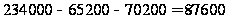 грн.
чистого прибутку
на рік.
Для відкриття
справи доведеться
взяти позику
в розмірі 130000
грн., яку, якщо
врахувати, що
я половину
річного прибутку,
тобто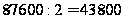 грн., витрачатиму
на повернення
позики, я зможу
повернути її
через
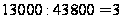 роки.
Я вважаю, що дана комерційна ідея має хороші шанси бути реалізованою. Попит на пресформи буде збільшуватись прямо пропорційно до попиту на продукцію фірм-клієнтів, а особливо до попиту на мінеральну воду. Причому більший попит передбачається наприкінці весни, влітку та в першому місяці осені, коли продаж мінеральних вод здійснюється у набагато більших масштабах порівняно з холодною порою року.
3. РОЗРОБКА УСТАНОВЧИХ ДОКУМЕНТІВ ДЛЯ СТВОРЕННЯ СУБ’ЄКТА ПІДПРИЄМНИЦЬКОЇ ДІЯЛЬНОСТІ – ЮРИДИЧНОЇ ОСОБИ
Для створення суб'єкта бізнесу ѕ юридичної особи необхідно підготувати та подати до державного органу реєстрації, який знаходиться за місцем розташування офісу суб'єкта бізнесу, такі документи:
1. Реєстраційну картку встановленого зразка.
2. Рішення власника про створення суб’єкта бізнесу.
3. Статут.
4. Установчий договір.
5. Документ про сплату реєстраційного мита (7 н.м.з.п.).
6. Документи, які підтверджують сплату внесків до статутного фонду (для акціонерних товариств та товариств з обмеженою відповідальністю).[7]
За для створення суб’єкта підприємницької діяльності, будемо керуватися наступними даними:
Організаційно-правова форма: підприємство засноване на власності об’єднання громадян.
Число засновників: 1 юридична особа.
Величина статутного фонду 50000 грн.
Реєстраційна картка заповнюється заявником та має вигляд, що наведено у додатку А.
Установчий (засновницький) договір - це угода між засновниками суб'єкта бізнесу, в якій регламентуються питання створення суб'єкта бізнесу, формування статутного фонду, даються відомості про засновників, обумовлюються майнові, фінансові, організаційні умови взаємодії між засновниками, порядок розподілу прибутку та покриття збитків тощо. Суть установчого договору полягає в тому, що він є одним із різновидів згоди про спільну діяльність. Його змістѕ порядок об'єднання майна, капіталів і підприємницьких зусиль засновників з метою отримання прибутку. Оскільки задане підприємство має лише одного засновника, то немає потреби розробляти установчий договір.[7]
Статут ѕ це основний документ, який регламентує діяльність суб'єкта бізнесу. Завдання статуту ѕ дати повне уявлення про правовий статус підприємства як самостійного суб'єкта господарювання, що має права юридичної особи, про його внутрішній механізм управління. У цьому розумінні статут ѕ нормативний документ підприємства, що доповнює та конкретизує більшість положень установчого (засновницького) договору.
Статут пишеться в довільній формі та повинен містити такі обов'язкові відомості: засновники (власники) суб'єкта бізнесу; повна назва та повне найменування суб'єкта бізнесу; місцезнаходження суб'єкта бізнесу (повна адреса); мета та предмет діяльності; порядок утворення майна; органи управління, порядок їх створення та компетенція; повноваження трудового колективу та його виборних органів; умови реорганізації та ліквідації.
Чинне законодавство не містить спеціальних вимог щодо змісту та розмежування окремих положень установчого (засновницького) договору та статуту. Разом з тим, як правило, статут складається з таких розділів:
Загальні положення. Тут подаються відомості про найменування та повну назву суб'єкта бізнесу, форму власності, засновників, нормативні акти, за якими буде діяти суб'єкт бізнесу; юридичну адресу офісу суб'єкта бізнесу тощо.
Предмет, основні цілі та напрями діяльності. Тут дається докладний перелік видів діяльності суб'єкта бізнесу та мета його створення.
Майно (фонди) суб'єкта бізнесу. Даються відомості про порядок формування майна, статутного та інших фондів суб'єкта бізнесу, питому вагу в статутному фонді кожного із засновників тощо.
Виробничо-господарська діяльність. Даються відомості про права та обов'язки суб'єкта бізнесу в усіх сферах виробничо-господарської діяльності.
Управління суб'єктом бізнесу (наприклад, підприємством) та його трудовий колектив. Даються відомості про керівні органи суб'єкта бізнесу, порядок їх формування, права та компетенцію. Визначаються повноваження трудового колективу та його виборних органів.
Організація та оплата праці. Визначається механізм оплати праці керівного складу та найманих працівників, форми та системи оплати праці, порядок преміювання працівників тощо.
Розподіл прибутку та відшкодування збитків. Даються відомості про те, як буде розподілятись прибуток, отриманий суб'єктом бізнесу в ході здійснення своєї діяльності.
Облік, звітність та контроль. Даються відомості про організацію обліку, звітності та контролю за роботою суб'єкта бізнесу (підприємства), роботу ревізійної комісії тощо.
Зовнішньоекономічна діяльність. Визначається порядок та напрямки організації зовнішньоекономічної діяльності суб'єкта бізнесу.
Припинення діяльності (реорганізація та ліквідація). Визначається, яким чином буде робитись реорганізація суб'єкта бізнесу та його ліквідація.
Крім зазначених, до статуту та установчого (засновницького) договору можуть бути включені й інші положення, які не суперечать чинному законодавству.
Статут створюваного підприємства наведено у додатку Б.
Статут та установчий (засновницький) договір підписують усі засновники, тиражують необхідною кількістю примірників, засвідчують державним нотаріусом (для фізичних осіб) або печатками (для юридичних осіб) та подають на реєстрацію. Тільки після державної реєстрації суб'єкт бізнесу вважається створеним і дістає право на своє функціонування.
Завершується створення суб'єкта бізнесу видачею йому свідоцтва про державну реєстрацію. Новоствореному суб'єкту бізнесу присвоюється 8-ми значний ідентифікаційний код, який слугує для ідентифікації суб'єкта бізнесу в ринковому просторі. За цим кодом суб'єкт бізнесу - юридична особа заноситься до Державного реєстру підприємств та організацій України.
Реєстраційне свідоцтво має вигляд, наведений у додатку В.
Розробка установчих документів дає можливість зрозуміти усю їх важливість та необхідність для підприємства, а також дає можливість загалом та у нюансах детально розробити основні засади роботи підприємства.[7]
4. РОЗРАХУНОК ВАРТОСТІ ІНТЕЛЕКТУАЛЬНОЇ ВЛАСНОСТІ, ЩО ВИСТУПАЄ ВНЕСКОМ ДО СТАТУТНОГО ФОНДУ ГОСПОДАРСЬКОГО ТОВАРИСТВА
На підприємстві
виготовляють
1000 виробів "А",
1100 виробів "Б"
та 1200 виробів
"В". Собівартість
виробів
 ,
витрати на
матеріали
 ,
основна заробітна
плата основних
робітників
 ,
ціна реалізації
виробів
 ,
коефіцієнт,
який враховує
зменшення
прибутку через
сплату податків
на додану вартість
 ,
ставка податку
на прибуток
 ,
відрахування
у фонди соціального
спрямування
 ,
відомості про
вартість цілісного
майнового
комплексу
 .
Таблиця 4.1 Початкові дані
|
|
|
|
|
Відрахування, % |
|
||||||||||
|
А |
Б |
В |
А |
Б |
В |
А |
Б |
В |
А |
Б |
В |
|
|
|
|
|
659 |
536 |
655 |
175 |
164 |
166 |
110 |
111 |
112 |
1009 |
1008 |
1007 |
15,8 |
28 |
4,5 |
2,6 |

Фізична
особа має патент,
впровадження
якого дасть
можливість
зменшити витрати
на матеріали
 ,
основну заробітну
плату основних
робітників
 ,
накладні витрати
 на декілька
процентів. В
результаті
впровадження
нововведення
підприємство
має змогу збільшити
реалізацію
виробів
 за тією ж ціною,
що призведе
до збільшення
прибутку
підприємства.
Ці відомості,
а також величина
витрат на
впровадження
нововведення
 наведені в
таблиці (4.2).
Таблиця 4.2 Зміна витрат при впровадженні патента
|
|
|
Т, років |
|
|
||||||
|
А |
Б |
В |
А |
Б |
В |
А |
Б |
В |
||
|
22 |
31 |
29 |
18 |
18 |
9 |
5 |
800 |
860 |
850 |
326 |
Визначимо прибуток, який отримувало підприємство від реалізації одного виробу до впровадження нововведення:
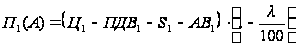 , (4.1)
де
– ціна реалізації
виробу до
впровадження
нововведення,
грн.;
– собівартість
виробу до
впровадження
нововведення,
грн.;
 – ставка податку
на прибуток,
%;
 –- податок на
додану вартість,
який повинно
сплачувати
підприємство,
грн.;
 – адміністративні
витрати, витрати
на збут та інші
операційні
витрати в розрахунку
на один виріб.[7]
В свою чергу
величини
та
розраховуються
за формулами:
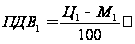 ,
грн., (4.2)
де  – зустрічна
ставка податку
на додану вартість,
%;
 – вартість
матеріалів,
які потрібно
було придбати
для виготовлення
одного виробу,
грн.
 ,
грн., (4.3)
де  – норматив,
який визначає
величину
адміністративних
витрат. [7]
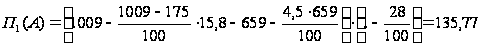 (грн.)
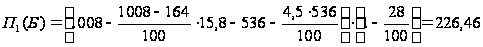 (грн.)
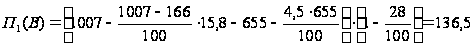 (грн.)
Підрахуємо загально виробничі витрати в розрахунку на один виріб та адміністративні витрати на один виріб до впровадження здобутків певної інтелектуальної власності:
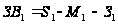 ,
грн., (4.4)
де
 - величина заробітної
плати основних
робітників
з нарахуваннями,
грн.
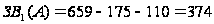 (грн.)
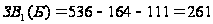 (грн.)
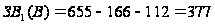 (грн.)
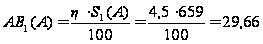 (грн.)
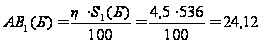 (грн.)
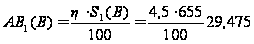 (грн. )
Візьмемо
до уваги, що
витрати
 та
 після впровадження
здобутків
інтелектуальної
власності не
змінюються.
Підрахуємо
нові витрати
підприємства
на основні
матеріали

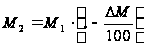 , (4.5)
де
– вартість
основних матеріалів
до впровадження
нововведення,
грн.;
– зменшення
витрат на матеріали
після впровадження
нововведення,
%.[7]
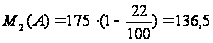 (грн.)
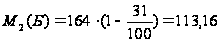 (грн.)
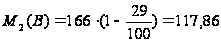 (грн.)
Підрахуємо
нові витрати
підприємства
на заробітну
платню

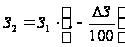 , (4.6)
де
– вартість
заробітної
плати робітників
до впровадження
нововведення,
грн.;
– зменшення
витрат на заробітну
плату після
впровадження
нововведення,
%.[7]
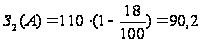 (грн.)
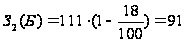 (грн.)
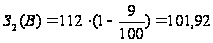 (грн.)
Підрахуємо нову собівартість виробу після можливого впровадження нововведення
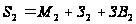 , (4.7)
де
 – нові витрати
на матеріали,
грн.
– нова основна
заробітна плата
основних робітників,
грн.
 – загально
виробничі
витрати в розрахунку
на один виріб
після впровадження
здобутків
інтелектуальної
власності.
[7]
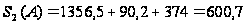 (грн.)
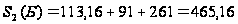 (грн.)
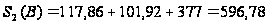 (грн.)
Визначимо прибуток, який може отримати підприємство від реалізації одного виробу після можливого впровадження нововведення
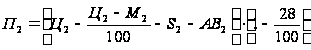 ,грн., (4.8)
де
 .
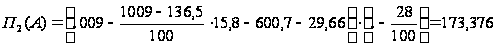 (грн.)
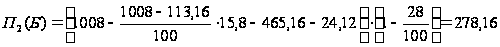 (грн.)
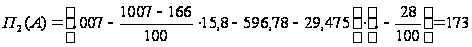 (грн.)
Додатковий прибуток, який може отримати підприємець за рік від можливого впровадження нововведення
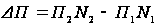 , (4.9)
де
 – прибуток на
один виріб
після впровадження
нововведення,
грн.;
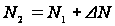 – кількість
виробів, що
реалізуються
після впровадження
нововведення,
шт.;
 – кількість
виробів до
нововведення.
[7]
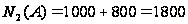 (шт.)
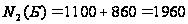 (шт.)
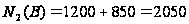 (шт.)
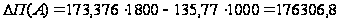 (грн.)
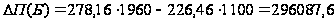 (грн.)
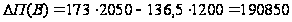 (грн.)
Підрахуємо можливе збільшення річного прибутку після впровадження нововведень:
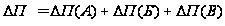 , (4.10)
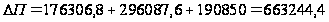 (грн.)
Додатковий прибуток, який може отримати виробник, з урахуванням нормативних термінів окупності втрат
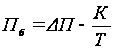 , (4.11)
де
– одноразові
витрати, які
необхідно
здійснити для
впровадження
нововведення,
грн.;
 – строк окупності
витрат. [7]
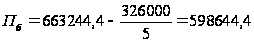 (грн.)
Розрахуємо вартість нематеріального активу, що вноситься внеском до статутного фонду підприємства.
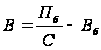 , (4.12)
де
 – ставка капіталізації,
що складає
0,12. [7]
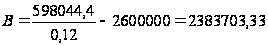 (грн.)
Отже, отримано додатній результат, який означає, що запропонована внеском до статутного фонду інтелектуальна власність є ефективною для даного товариства.
Оскільки вартість інтелектуальної власності, що виступає внеском до статутного фонду господарського товариства, задовольняє інвестора, то між власником інтелектуальної власності та суб’єктом підприємницької діяльності, до статутного фонду якого вноситься даний нематеріальний актив, укладається договір про передачу прав інтелектуальної власності у вигляді внеску до статутного фонду.
Договір на передачу права власності на винахід має за мету повністю передати права власника патенту на винахід господарському товариству як внесок до статутного фонду цього товариства. В цьому випадку власник патенту повністю втрачає свої права на цей патент.
Передача права на винахід та прав на користування винаходом може здійснюватись тільки в межах строку дії відповідного патенту. [7]
Договір на передачу прав власності на винахід наведено в додатку Г.
Договір про передачу прав власності на винахід обов’язково повинен бути зареєстрованим в Державному агентстві України з охорони промислової власності. Тільки в цьому випадку він вважається чинним. [7]
Заявку про реєстрацію договору про передачу права власності в Держпатенті України наведено в додатку Д.
5. ВИБІР ОПТИМАЛЬНОГО МІСЦЯ РОЗТАШУВАННЯ ПІДПРИЄМСТВА
До стратегічних питань підприємництва відноситься вибір місця розташування суб'єкта бізнесу - підприємства.
Зрозуміло, що основний вплив на результати діяльності підприємства має місце розташування самого підприємства.
Місцем розташування підприємства є те місце, де знаходяться його виробничі, торговельні та інші підрозділи, які найбезпосереднішим чином впливають на отримання доходів. Якщо ці приміщення розташовані за різними адресами, тобто підприємство має декілька місць розташування, то прийнято говорити про «фірму», представлену багатьма підприємствами.
Вибір місця розташування підприємства може бути обмеженим або вільним.
На вибір місця знаходження підприємства впливають такі основні фактори:
витрати на транспортування матеріалів, сировини, комплектуючих, товарів тощо;
витрати на заробітну плату в місці знаходження підприємства;
витрати на оренду приміщень (або побудову нових);
відрахування за діючою системою оподаткування в місці розташування підприємства;
вплив інфраструктури тощо.
Загальне правило вибору оптимального місця розташування підприємства: «Підприємство повинно бути розташовано там, де результати його роботи, які залежать безпосередньо від місця знаходження підприємства, в найбільшій мірі перевищували б відповідні витрати». [7]
Виберемо оптимальне місце розташування підприємства.
Для кожного із варіантів можливого розташування підприємства, які задані в завданні, нарисуємо схеми руху, за якими матеріали та сировина будуть доставлятися з пункту, який визначає джерело постачання (В), до точок, в яких планується розмістити підприємство (7, 11, 23, 14, 16, 18). Схема руху наведена на рисунку 5.1.
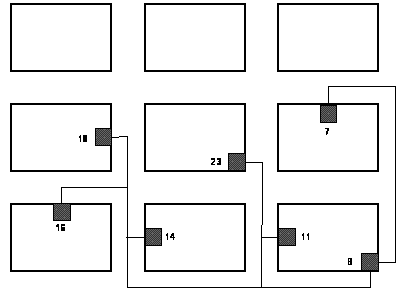
Рисунок 5.1 – Схема доставки матеріалів та сировини до можливих місць розташування підприємства
Керуючись схемами вибраних маршрутів доставки матеріалів та сировини, розрахуємо довжину маршрутів L для кожного із варіантів, в км.
L11=3,5 км, L14=5,8 км, L16=8 км, L18=7,5 км, L23=4,5 км, L7=5 км.
Розрахуємо масу матеріалів та сировини, яка буде перевозитись за рік за кожним із варіантів маршрутів, за формулою:
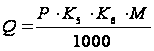 [тонн],
(5.1)
де:
 - маса 1 виробу,
кг;
 -
кількість
потенційних
покупців, які
мешкають в
регіоні;
 - коефіцієнт,
який враховує,
скільки саме
покупців, які
проживають
в регіоні, завітають
до підприємства:
якщо підприємство знаходиться в елітному, центральному районі з дуже розвинутою інфраструктурою, то
 = 0,05
 0,1;
якщо підприємство знаходиться в районі з розвинутою інфраструктурою, то
=
0,025
0,05;
- якщо підприємство
знаходиться
в звичайному
районі, то=0,005
0,025;
 -
коефіцієнт,
який враховує,
скільки потенційних
покупців зроблять
покупки, зайшовши
до даного
підприємства:
якщо підприємство знаходиться в елітному, центральному районі з дуже розвинутою інфраструктурою, то
= 0,1
0,15;якщо підприємство знаходиться в районі з розвинутою інфраструктурою, то
=
0,12
0,17;якщо підприємство знаходиться в звичайному районі, то
=
= 0,150,2.
[7]
Оскільки підприємство № 14 розташоване в звичайному районі, то вибираємо наступні коефіцієнти
 ,

 ,
 ,
 ,

Оскільки підприємство № 23 розташоване в елітному центральному районі з дуже розвинутою інфраструктурою, то вибираємо наступні коефіцієнти
 ,

 ,
,
