Амортизаційна політика підприємства в ринкових умовах господарювання
Основні поняття:
Оптова ціна Ц0 - це собівартість виробу S+ плановий прибуток Р:
 ,
(7.1)
Вільна ціна Цв – це собівартість виробу S+прибуток Р +акциз А:
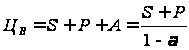 ,
(7.2)
де: a- ставка акцизного податку, в відносних одиницях.
Ціна реалізації Цр - це собівартість виробу S + прибуток Р + акциз А + податок на додану вартість ПДВ:
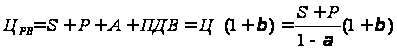 ,
(7.3)
де: b - ставка ПДВ, в відносних одиницях.[7]
Податок на прибуток підприємства – це один з основних прямих податків, який повинен сплачувати підприємець. Об'єкт оподаткування - прибуток, що визначається як різниця між валовим доходом і валовими витратами та амортизаційними відрахуваннями, які отримало підприємство протягом певного періоду. Величина податку з прибутку П може бути розрахована за формулою:
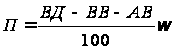 ,
(7.4)
де: ВД- валовий дохід, грн.; ВВ - валові витрати, грн.; АВ=10000 - сума амортизаційних відрахувань, грн.; w=30 - ставка податку на прибуток, %.
Валовий дохід ѕзагальна сума прибутків суб'єкта від усіх видів діяльності, отриманих протягом звітного періоду в грошовій, матеріальній, нематеріальній формах як в Україні, так і за її межами. [7]
Валові витрати ѕ розмір будь-яких витрат суб'єкта бізнесу в грошовій, матеріальній і нематеріальній формах, які здійснюються для компенсації вартості придбаних товарів, послуг і т.п. для подальшого використання у власній господарській діяльності. [7]
Датою виникнення валового доходу є те, що настало раніше: або надходження грошей на поточний рахунок суб'єкта, або відвантаження ним продукції.
Датою появи валових витрат є теж те, що настане раніше: або списання грошей з поточного рахунку суб'єкта, або дата оприбуткування матеріалів у себе на складі. [7]
Для даного підприємства дані по валовому доходу та валовим витратам щоквартально наведено у табл. 7.1:
Таблиця 7.1 – Щоквартальний валовий дохід та валові витрати по підприємству
|
Надходження грошей за відправлену продукцію |
Відвантаження продукції замовнику |
Списання грошей за отримані матеріали, видачу зарплати |
Оприбуткування матеріалів на складі та фіксація інших витрат |
|
Дата |
Сума |
Дата |
Сума |
Дата |
Сума |
Дата |
Сума |
|
13.02 |
805000 |
22.02 |
805000 |
20.01 |
431500 |
1.04 |
431500 |
|
24.06 |
825000 |
14.04 |
825000 |
4.05 |
435500 |
14.05 |
535500 |
|
14.07 |
895000 |
14.07 |
895000 |
2.07 |
440500 |
10.08 |
440500 |
|
14.11 |
845000 |
17.12 |
845000 |
14.10 |
420500 |
16.11 |
420500 |
З таблиці видно, що датами виникнення валового доходу є
13.02
14.04
14.07
14.11
Датами виникнення валових витрат
20.01
4.05
2.07
14.10
Тоді податок з прибутку буде рівний:
ѕ за перший квартал:
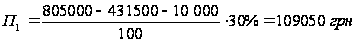
ѕ за другий квартал:
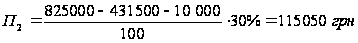
ѕ за третій квартал:
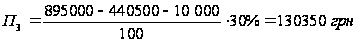
ѕ за четвертий квартал:
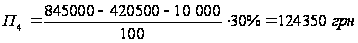
Прік = 109050 + 115050 + 130350 + 124350 = 478800 грн
Для зменшення податку в окремому кварталі необхідно зменшити валовий дохід в цьому кварталі шляхом показу цього доходу в наступному кварталі, або потрібно збільшити валові витрати в цьому кварталі.
Акцизний збір ѕ це непрямий податок на високорентабельні і монопольні товари, який включається в ціну реалізації цих товарів. Акциз ѕ це податок у ціні. Акцизний збір сплачується незалежно від результатів фінансової діяльності суб'єкта бізнесу. Величина акцизного збору А (в грн.) розраховується за формулою:
 ,
(7.5)
де: Цв - вільна ціна виробу, грн.;
a - ставка акцизу, в відносних одиницях. [7]
Об'єкт оподатковування акцизним збором ѕобсяг (оборот) реалізації підакцизних товарів (у вільних цінах) для вітчизняних товарів, або митної вартості товарів з урахуванням мит і митних зборів для і імпортованих товарів. Платники акцизного збору - виробники й імпортери підакцизних товарів. [7]
Величина акцизного збору обчислюється за формулою
 ,
(7.6)
де: S ѕ собівартість одиниці продукції, грн.; Р ѕ плановий прибуток від реалізації одиниці продукції, грн.; a - ставка акцизного податку (збору), у відносних одиницях. [7] Для даного підприємства ці показники занесено до табл. 7.2.
Таблиця 7.2 Показники S, Р, a для всіх видів виробів
|
товари |
Собівартість одного виробу, грн |
Плановий прибуток, грн. |
Ставка акцизного збору α, в відносних одиницях |
Кількість виробів, шт. |
|
А |
3000 |
1200 |
0,2 |
3000 |
|
Б |
4000 |
1400 |
0,25 |
5000 |
|
В |
5000 |
1700 |
0,35 |
2000 |
Розрахуємо акцизний збір на всі вироби типу А, Б, В:
АА=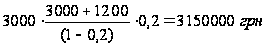
АБ=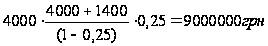
АВ=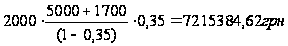
Загальна сума акцизного збору по всіх видах товарів рівна:
А=АА + АБ
+ АВ =
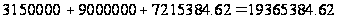 грн
Податок на додану вартість – це один із найголовніших непрямих податків. Об'єкт оподаткування ѕ операції продажу товарів, робіт, послуг, ввезення товарів в Україну. ПДВ встановлюється на товари, послуги і т.п., а не для окремих суб’єктів. База оподатковування ѕ вільні ціни (або регульовані ціни, якщо вони регулюються державою).
Величина ПДВ розраховується за формулою:
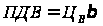 ,
(7.7)
де: Цвѕ вільна ціна товару, грн.;
b ѕ ставка податку ПДВ, b=0,20.
Розмір ПДВ, що підлягає сплаті, розраховується за формулою:
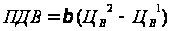 ,
(7.8))
де: Цв2 - вільна ціна проданого товару, грн.; Цв1 - вільна ціна куплених матеріалів, грн.; bѕставка ПДВ, b=0,20; або
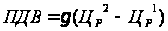 ,
(7.9)
де: ЦР2- ціна реалізації проданого товару, грн.;Цр1 - ціна куплених матеріалів, грн.; g - зустрічна ставка ПДВ, g= 0,1667. [7]
Розрахуємо величини податку на додану вартість, використовуючи табл.. 7.3.
Таблиця 7.3 Вільні ціни та дати, обхідні для розрахунку ПДВ
Операції |
Виготовлена продукція |
Отримані матеріали |
||||
|
Сума у вільних цінах грн.. |
Дата відванта- ження |
Дата отримання коштів |
Сумау вільних цінах грн. |
Дата списання коштів з рахунку |
Дата виписки податкової накладної |
|
|
А |
150000 |
14.02 |
22.01 |
24000 |
25.01 |
7.01 |
|
Б |
150000 |
22.02 |
13.03 |
54000 |
20.02 |
28.02 |
|
В |
380000 |
19.03 |
25.04 |
150000 |
16.03 |
20.03 |
Визначимо дата виникнення податкового кредиту.
Датою виникнення податкового кредиту є одна з подій, що відбулася першою: чи дата списання грошей з розрахункового рахунку бізнесмена, чи дата оформлення податкової накладної, яка свідчить, що бізнесмен одержав товар і оприбуткував його на своєму складі.
В даному випадку матимемо дати наведені в таблиці 7.4.
Таблиця 7.4 Дати виникнення податкового кредиту
|
Вид операції |
А |
Б |
В |
|
Дата виникнення податкового кредиту |
7.01 |
20.02 |
16.04 |
Далі підприємство виробляє певну продукцію, додаючи до раніше куплених матеріалів нову вартість. Тоді нова продукція буде мати вільну ринкову ціну, що рівна сумі раніше визначеної ринкової ціни та додатку до вартості. Розраховується розмір податку ПДВ, виписується покупцю рахунок на суму, яка є ціною реалізації продукції, причому до неї додається розмір ПДВ.
Визначається момент виникнення податкових зобов’язань у підприємства. Датою виникнення податкових зобов'язань вважається подія, що протягом податкового періоду сталася раніше: це - або дата надходження грошей від покупця (так званий касовий метод сплачування ПДВ), або це ѕ дата відвантаження товару. В цей момент виникає обов’язок сплатити до бюджету ПДВ.
В даному випадку матимемо дати наведені в таблиці 7.5.
Таблиця 7.5 Дати виникнення податкових зобов’язань
|
Метод |
А |
Б |
В |
|
Касовий |
22.01 |
13.03 |
25.04 |
|
Виникнення податкових зобов’язань |
14.02 |
22.02 |
19.03 |
І нарешті, підраховується розмір ПДВ, що реально повинен бути сплачений підприємством. Він визначається як різниця між податковим зобов’язанням і податковим кредитом. Термін сплати ѕ до 20 числа кожного за звітним періодом місяця.
Враховуючи табл. 7.5 та визначені розміри ПДВ по кожному з видів продукції, за касовим методом підприємство має сплатити:
ѕ
у січні: 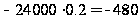 грн.;
у лютому: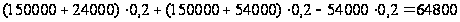 грн.;
ѕ
у березні:
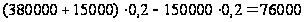 грн.
Загальна
сума ПДВ за
касовим методом
складе
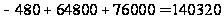 грн.
За методом по даті відвантаження:
ѕ
у січні: 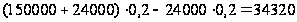 грн.;
ѕ
у лютому: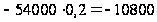 грн.;
ѕ
у березні:
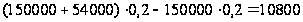 грн.;
ѕ
у квітні: 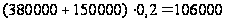 грн.
Загальна
сума ПДВ складе
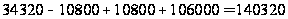
Отже, ми розрахували основні види податків для підприємства: податок на прибуток, акцизний податок та податок на додану вартість. Ми бачимо, що величину одного і того ж податку можна розраховувати декількома способами.
ВИСНОВКИ
Перший розділ даної роботи містить теоретичні відомості про амортизаційну політику підприємства в ринкових умовах господарювання.
В другому розділі курсової роботи розроблено комерційну ідею нового підприємства, розглянуто чинники, на основі яких можна зробити висновки щодо дієвості ідеї.
В 3 розділі розроблені статут, реєстраційна картка та свідоцтво про реєстрацію створеного підприємства заснованого на власності об’єднання громадян “Спортінвент”, зразки яких наведені в дадатках Б, А, В відповідно.
Для господарського товариства розраховано в 4 розділі розраховано вартість нематеріального активу, який пропонується внеском до статутного фонду, складено договір про передачі права на винахід та заявку про реєстрацію відповідного договору в Держпатенті України, які наведені в додатках Г і Д відповідно.
В 6 розділі розраховано потребу в стартовому капіталі для підприємства, що створюється, а також величину покриття потреби капіталу, необхідного для реалізації комерційної ідеї; величину чистого прибутку, яку може підприємство отримати до кінця року, та час повернення позики банку.
Визначено оптимальне місце розташування створюваного підприємства в 5 розділі. Встановлено, що найкраще розташувати підприємство в елітному районі з дуже розвинутою інфраструктурою.
Розраховано наступні види податків для підприємства:
податок на прибуток підприємства;
акцизний податок;
податок на додану вартість.
Результати розрахунків податків представлені в 7 розділі.
ЛІТЕРАТУРА
Положення (стандарт) бухгалтерського обліку №7 “Основні засоби”/ Національні стандарти бухгалтерського обліку в Україні. Збірник нормативно-правових актів. – К., 2000. – 231с.
Любушин Н.П., Лещева В.Б., Дьяконова В.Г. Анализ финансово-экономической деятельности предприятия: Учебное пособие для вузов/ Под ред. проф. Н.П.Любушина. – М.:ЮНИТИ-ДАНА, 2000. – 471с.
Бойчик І.М., Харів М.С. Економіка підприємства. Навч. посіб. – Київ: “Каравелла”, 2002 – 420с.
Закон України “Про оподаткування прибутку підприємств” від 22.05.1997р. №283/97-ВР.
Положення (стандарт) бухгалтерського обліку №6 “Виправлення помилок і зміни у фінансових звітах”/ Національні стандарти бухгалтерського обліку в Україні. Збірник нормативно-правових актів. – К., 2000. – 231с.
Покропивний С.Ф. Економіка підприємства. Видання 2– е перероблене. – Київ, 2001 – 389с.
Козловський В.О. Основи підприємництва. Практикум. Навчальний посібник. Видання 4 – е, доповнене. – Вінниця: ВНТУ, 2004. – 244с.
Додаток А
РЕЄСТРАЦІЙНА КАРТКА
суб'єкта підприємницької діяльності - юридичної особи
реєстрація - перереєстрація - внесення змін
(необхідне підкреслити)
|
1 |
Ідентифікаційний код |
2 |
Організаційно-правова форма Підприємство засноване на власності об’єднання громадян |
|||||||
|
5 |
6 |
5 |
4 |
1 |
0 |
1 |
6 |
|||
|
3 |
Найменування українською мовою “Спортінвент” |
|||||||||
|
4 |
Найменування російською мовою “Спортинвент” |
|||||||||
Місцезнаходження
|
5 |
Поштовий індекс 24220 |
6 |
Область |
Район Вінницький |
|||||||||||||||||
|
Місто
(село), |
Вінниця |
||||||||||||||||||||
|
7 |
Вулиця Тарногородського |
Будинок 101 |
Корпус |
Квартира |
|||||||||||||||||
|
Телефон |
8 |
0432 |
157645 |
Телефакс |
9 |
||||||||||||||||
|
Керівник |
10 |
Ідентифікаційний
номер у Державному
реєстрі фізичних
осіб - платників
податків |
|||||||||||||||||||
|
Луцишин О.В. |
1 |
2 |
3 |
5 |
1 |
5 |
6 |
7 |
1 |
8 |
|||||||||||
|
(прізвище, ім'я та по батькові) |
|||||||||||||||||||||
|
11 |
Форма власності приватна |
20 |
Орган управління Дирекція підприємства |
||||||||||||||||||
|
Ознаки особи: юридична – 1, без права юридичної особи – 2. |
13 |
1 |
|||||||||||||||||||
|
Кількість відокремлених підрозділів (філій, представництв, відділень тощо, перелік яких: наводиться в додатку) |
14 |
--- |
|||||||||||||||||||
|
Форма фінансування: бюджет – 1, госпрозрахунок – 2, за рахунок членських внесків –3, змішана – 4. |
15 |
3 |
|||||||||||||||||||
|
Статутний
фонд |
16 |
50000,00 грн. |
|||||||||||||||||||
Головна організація (підприємство)
|
18 |
Країна Україна |
19 |
Ідентифікаційний
код |
20 |
Місцезнаходження М Вінниця, вул..Тарногородського, 10 |
|||||||||||
|
5 |
6 |
5 |
4 |
1 |
0 |
1 |
6 |
|||||||||
|
Найменування |
21 |
Підприємство засноване на власності об’єднання громадян |
||||||||||||||
|
22 |
Ідентифікаційний код та найменування органу державної реєстрації Реєстраційна палата Вінницької міської ради |
|||||||||||||||
|
Дата |
23 |
16.09.06 |
Номер реєстрації справи |
24 |
215 |
|||||||||||
Додаток Б
ЗАРЕЄСТРОВАНО: ЗАТВЕРДЖЕНО:
Реєстраційною палатою Загальними зборами
Вінницької міської Ради учасників
народних депутатів Протокол №702
Наказ №605-р від 25 серпня 2006 р.
від “25” вересня 2006р
Реєстраційний №25901246701015520
Голова палати
________ Л.І.Марущак
СТАТУТ
підприємства заснованого на власності об’єднання громадян “Спортінвент”
Вінниця, 2006р.
1.Загальні положення.
1.1. Підприємство засноване на власності об’єднання громадян “Спортінвент” (на далі іменоване "Підприємство") створюється на базі майна громадської організації “Вінницька регіональна спілка виробників спортивного інвентарю” (на далі – “Засновник”) та є правонаступником всіх його майнових та немайнових прав та обов'язків.
1.2. Місцезнаходження Підприємства: м. Вінниця, вул. Тарногородського, 101.
1.3. Підприємство
є юридичною
особою з дня
його державної
реєстрації,
веде самостійний
баланс, має
розрахунковий,
валютний та
інші
рахунки
в банках, знак
для товарів
і послуг, який
реєструється
згідно чинного
законодавства,
печатку, штамп
і бланки зі
своїми реквізитами.
1.4. Підприємство
має право укладати
угоди (договори,
контракти) у
тому
числі
договори
купівлі-продажу,
підряду, страхування
майна, перевезення,
зберігання,
доручення,
набувати майнові
і особисті
немайнові
права, нести
зобов'язання,
виступати
позивачем і
відповідачем
в арбітражі,
суді та
третейському
суді.
1.5. У своїй господарській діяльності товариствоПідприємство керується законодавством України і цим статутом.
1.6. Майно
товаристваПідприємства
складається
з основних
фондів та
оборотних
засобів,
а також цінностей,
вартість яких
відображена
в балансі
товаристваПідприємства.
1.7. ТовариствоПідприємство є власником:
- майна, переданого йому Засновником;
- майна, переданого Підприємству Підприємствами і громадянами у вигляді благодійних внесків;
-майна, одержаного в результаті його фінансово-господарської діяльності, кредитів банків і інших кредиторів;
-іншого майна, набутого на підставах не заборонених законодавством.
ТовариствоПідприємство здійснює володіння, користування і розпорядження своїм майном у відповідності з цілями своєї діяльності.
1.8. ТовариствоПідприємство має право випускати цінні папери, засновувати та вступати в об'єднання з іншими суб'єктами господарської діяльності; створювати на території України та за її межами свої філії та представництва, а також дочірні Підприємства відповідно до чинного законодавства України та держави за місцем реєстрації.
Створювані товариствоПідприємством дочірні Підприємства, філії та
представництва можуть наділятись основними фондами та оборотними
засобами, які є власністю товаристваПідприємства. Керівництво їх діяльністю
здійснюється особами, які призначаються дирекцією товаристваПідприємства.
Дочірні Підприємства не несуть відповідальність за зобов'язання товаристваПідприємства згідно з статутом.
Для здійснення статутних завдань товариствоПідприємство створює
різні наукові і виробничі підрозділи і формування, у тому числі
тимчасові творчі колективи.
овариствоПідприємство має право створювати спільні товаристваПідприємства з
закордонними Підприємствами, як на території України, так і за її межами
згідно діючого законодавства; бути учасником акціонерних і інших товариств, концернів і т.д.
1.12. Ризик випадкової загибелі або пошкодження майна, переданого Підприємству, несе само товариствоПідприємство.
1.13. Повна назва товаристваПідприємства – Підприємство засноване на власності об’єднання громадян “Спортінвент”.
2. Мета і предмет діяльності
2.1. Підприємство створюється з метою задоволення потреб суспільства в його товарах, здійснення іншої діяльності, що не суперечить законодавству України, та реалізації на основі отриманого прибутку інтересів Засновника, а також економічних та соціальних інтересів трудового колективу.
2.2. Основні види діяльності Підприємства:
- здійснення торгових, комерційних операцій з товарами власного виробництва;
- наукова і проектна діяльність, наукові дослідження в галузі розробки спортивного інвентарю;
- відкриття мережі власних магазинів спортивного інвентарю;
- організація та проведення наукових виставок та ярмарок, що сприятимуть поширенню продукції Підприємства.
2.3. Види діяльності, що потребують ліцензування, виконуються при наявності ліцензій від відповідних органів.
3. Юридичний статус Підприємства
3.1. Підприємство є юридичною особою, має самостійний баланс, розрахунковий та інші рахунки в установах банків України та за її межами, печатку, штамп і бланки зі своїм найменуванням, власний товарний знак та інші реквізити.
3.2. Підприємство має право:
- продавати та передавати іншим організаціям, Підприємствам, громадянам, обмінювати, здавати в оренду, надавати безоплатно в тимчасове користування або в позику будинки, споруди, устаткування, транспортні засоби та інше майно;
- купувати, продавати і обмінювати товари, сировину, матеріали та інвентар;
- укладати будь-які угоди, крім заборонених законодавством;
- вступати в товариства, об'єднання;
- створювати дочірні Підприємства, структурні підрозділи, філії, представництва;
- організовувати та утворювати автогосподарства;
- реалізовувати товари, роботи, послуги за цінами і тарифами, що встановлюються самостійно, або на договірних засадах, а у випадках, передбачених законодавством — за регульованими цінами;
- надавати безпроцентні позики працівникам та Засновнику Підприємства;
- здійснювати інші дії, що не суперечать даному Статуту і не заборонені законодавством.
4. Майно і кошти Підприємства
4.1. Для забезпечення діяльності товариства створюється статутний фонд у розмірі 50000,00 грн. (П’ятдесят тисяч грн. 00 копійок). Джерелом формування статутного фонду є кошти громадської організації “Вінницька регіональна спілка виробників спортивного інвентарю”, які в свою чергу формуються із майна, членських внесків, пожертвувань громадян та інших осіб, які членами даної громадської організації.
4.2. Майно Підприємства становлять основні фонди та оборотні кошти, а також інші цінності, вартість яких відображається в самостійному балансі. Майно Підприємства належить йому на праві власності.
Підприємство відповідає за своїми зобов'язаннями належним йому майном. Засновник не відповідає за зобов'язання Підприємства, а Підприємство не відповідає за зобов'язаннями Засновника.
4.3. Джерелами формування майна Підприємства є:
- грошові та матеріальні внески Засновника;
- доходи, одержані від реалізації продукції, робіт, а також від інших видів господарської діяльності;
- придбання майна іншого Підприємства, організації;
- безоплатні або благодійні, внески, пожертвування організацій, підприємств і громадян;
- інші джерела, не заборонені законодавчими актами України.
4.4. Прибуток Підприємства утворюється з надходжень від господарської діяльності після покриття матеріальних та прирівняних до них витрат і витрат на оплату праці. З балансового прибутку Підприємства сплачуються проценти по кредитах банків, а також вносяться передбачені законодавством України податки та інші платежі в бюджет. Чистий прибуток, частина надходжень, що лишається після здійснення зазначених проплат, знаходиться в повному розпорядженні Підприємства і є його власністю.
4.5. Напрями розподілу прибутку:
- на утворення фондів (резервного, розширення виробництва, споживання і т. п.);
- на виплату Засновнику дивідендів та винагороди працівникам;
- на благодійні внески та пожертвування;
- на інші цілі, необхідні для активної діяльності Підприємства.
4.6. Кошти, що залишаються на розрахунковому рахунку Підприємства, після обов'язкових розрахунків з бюджетом, іншими кредиторами, тобто чистий прибуток Підприємства, можуть направлятися на поповнення статутного фонду, на інші цілі, крім того, можуть бути передані у власність Засновника Підприємства.
4.7. Підприємство утворює цільові фонди, призначені для покриття витрат, пов'язаних зі своєю діяльністю: резервний фонд, фонд нагромадження, фонд споживання; валютний та інші фонди.
Резервний фонд Підприємства створюється у розмірі, що становить 15 відсотків статутного фонду Підприємства.
Резервний фонд призначається для покриття витрат , які повязані з відшкодуванням збитків та позапланових витрат. Рішення по використанню коштів фонду приймається керівником Підприємства. Якщо коштів резервного фонду буде недостатньо, керівник приймає рішення про джерела їх покриття.
Резервний фонд формується шляхом щорічних відрахувань у розмірі 5 відсотків від суми чистого прибутку (доходу) Підприємства до досягнення повної його суми. Кошти фонду зараховуються на спеціальний рахунок в установі банку.
Фонди нагромадження і споживання створюються у розмірах, які встановлюються керівником Підприємства, з подальшим щорічним затвердженням їх суми Засновником. Підставою для визначення розмірів фондів є перспективний та річний плани розвитку Підприємства та кошторис витрат Підприємства.
Валютний фонд Підприємства утворюється за рахунок валютних надходжень, що залишаються у розпорядженні Підприємства після сплати обов’язкових платежів.
5. Управління Підприємством
5.1. Вищим органом управління Підприємства є його керівник (директор), який призначається керівним органом Засновника.
5.2. Директор Підприємства укладає з керівним органом Засновника контракт, в якому визначаються його права та обов’язки , соціальний захист, гарантії та винагорода.
5.3. Директор Підприємства самостійно вирішує будь-які питання діяльності Підприємства, а саме:
- виступає від імені Підприємства перед третіми особами;
- одноосібно укладає договори, угоди, контракти (в т. ч. зовнішньо-економічні);
- визначає перспективи розвитку Підприємства;
- встановлює штати;
- у відповідності з законодавством встановлює форми і розміри оплати праці працівників;
- видає накази;
- здійснює будь-які інші функції з управління справами Підприємства, що не суперечать чинному законодавству та Статуту.
5.4. Директор зобов'язаний:
- дотримувати умов статуту Підприємства, підписаного між ним та керівним органом Засновника контракту, виконувати рішення керівного органу Засновника;
- не розголошувати
комерційну
таємницю і
зберігати
конфіденційність
інформації
про діяльність
Підприємства,
яка не підлягає
розголошенню;
виконувати прийняті на себе у встановленому порядку зобов'язання
щодо Підприємства;за вимогою керівного органу Засновника надавати останньому інформацію про діяльність товариства, знайомити його з річними балансами, даними бухгалтерської та іншої звітності, іншою документацією товариства;
активно сприяти Підприємству в його діяльності.
5.5. Директор,
який систематично
не виконує
належним чином
обов'язки
або
перешкоджає
своїми діями
досягненню
мети діяльності
Підприємства,
може бути звільнений
з посади на
підставі рішення,
прийнятого
керівним органом
Засновника.
5.6 Директор
може бути частково
або повністю
звільнений
від
відповідальності
за невиконання
або неналежне
виконання своїх
обов'язків,
якщо
це стало наслідком
обставин нездоланої
сили (форс-мажорних
обставин),
до
яких належать
події, які директор
неспроможний
передбачити
і попередити.
5.7. Директор та Засновник намагатимуться вирішити всі розбіжності і суперечки, пов'язані з виконанням підписаного між ними контракту, шляхом переговорів один з одним.
Суперечки між директором та Засновником, які виникають у зв'язку з їх діяльністю і не врегульовані взаємною домовленістю, підлягають розгляду в судах і арбітражних судах України.
16.Виробничі
і трудові стосунки,
зокрема питання
найму і звільнення,
режиму
праці і відпочинку,
оплати праці,
гарантій і
компенсацій
регулюються
трудовим договором
(контрактом)
між директором
Підприємства
та працівниками
згідно з діючим
законодавством
України і статутом.
Умови індивідуальних
трудових договорів
не можуть погіршувати
становище
працівників
товариства
порівняно з
умовами, передбаченими
законодавством
України.
5.3. Виключно компетенцією Засновника є:
- внесення змін та доповнень до Статуту;
- визначення основних напрямів використання прибутку;
- затвердження перспективних річних планів та звітів про їх використання;
- прийняття рішення про ліквідацію або реорганізацію Підприємства;
- призначення та звільнення директора. Засновник не вправі втручатися в поточну господарську діяльність Підприємства.
6. Господарська, економічна і соціальна діяльність Підприємства
6.1. Підприємство самостійно визначає перспективи розвитку, планує та здійснює свою діяльність, виходячи з попиту на продукцію, що воно виробляє, та необхідність забезпечення виробничого та соціального розвитку Підприємства, підвищення доходів.
6.1. Порядок використання прибутку (доходу), що залишається після сплати податків та інших платежів у бюджет, визначає Засновник Підприємства.
6.2. Підприємство самостійно визначає фонд оплати праці. Мінімальний розмір оплати праці найманих працівників не може бути меншим прожиткового мінімуму, який встановлюється законодавчими актами України.
6.3. Підприємство самостійно планує свою діяльність і визначає перспективи розвитку, виходячи з попиту на продукцію, що виробляється, та необхідності забезпечення виробничого та соціального розвитку Підприємства, підвищення доходів.
6.4. Основу планів становлять замовлення та договори, що укладені із споживачами (покупцями) продукції і постачальниками матеріально-технічних ресурсів.
6.5. Підприємство виплачує платежі в бюджет згідно з чинним законодавством.
6.6. Відносини Підприємства з іншими Підприємствами, організаціями і громадянами в усіх сферах господарської діяльності здійснюються на основі договорів.
6.7. Підприємство самостійно виконує матеріально-технічне забезпечення власного виробництва і капітального будівництва через систему прямих угод (контрактів) або через товарні біржі та інші організації України та інших держав.
6.8. Підприємство реалізує свою продукцію, майно за цінами і тарифами, що встановлюються самостійно, або на договірній основі, а у випадках, передбачених законодавчими актами України — за державними (регульованими) цінами і тарифами.
В розрахунках із зарубіжними партнерами застосовуються контрактні ціни, що формуються відповідно до умов і цін світового ринку.
6.9. Підприємство має право:
- придбати майно, необхідне для виконання статутних завдань і здійснювати права володіння, використання і розпорядження цим майном;
- формувати майно за рахунок виробленої продукції, доходів, які отримуються від її реалізації і іншої діяльності, надходженя від продажу цінних паперів, кредитів банків, благодійних та інших надходжень;
- передавати іншим Підприємствам і організаціям, продавати, розмінювати, здавати в оренду, надавати безкоштовно у тимчасове користування або у позику будинки, споруди, обладнання, транспортні засоби, інвентар, сировину і інші матеріальні цінності, а також списувати їх з балансу, якщо вони зношені або морально застарілі;
- передавати матеріальні і грошові ресурси іншим Підприємствам і організаціям, а також громадянам, виконуючим роботи товариству;
користуватися землею і іншими природними ресурсами у порядку встановленим діючим законодавством;
використовувати на договірних засадах майно, яке надається йому державними або громадськими Підприємствами, організаціями, а також громадянами;
об’єднувати на договірних засадах частину своїх коштів з коштами державних і громадських підприємств і організацій відповідно з статутними завданнями;
- купувати, розмінювати, орендувати, брати в позику у державних і громадських організацій, а також громадян будівлі, споруди, устаткування, машини, транспортні засоби і інші матеріальні цінності;
страхувати своє майно і майнові інтереси ;
приймати участь у створенні міжгалузевих виробництв і інших спільних підприємств і об’єднань;
визначати і самостійно планувати напрямки своєї діяльності, визначати обсяги і структур виробництва та наукових розробок на основі програм діяльності, які приймає директор;
планувати свою науково-виробничу, фінансову діяльність і соціальний розвиток;
- купувати необхідну сировину, матеріали, інструменти, обладнання і інше майно у порядку оптової торгівлі у державних і громадських підприємств, використовувати матеріальні ресурси, отримані від замовників за складеними з ними угодами;
- виконувати роботи по державному замовленню з гарантованним забезпеченням матеріально-технічними ресурсами і гарантованним збутом продукції;
- мати знак для товарів і послуг, зареєстрований в установленному порядку;
- реалізувати свою продукцію, виконувати роботи і надавати послуги за цінами ,які встановлюються централізовано, а також за домовленістю зі споживачем або самостійно;
- проводити виставки, ярмарки-продажу продукції, рекламувати свою продукцію через засоби масової інформації, здійснювати випуск в установленному порядку рекламних видань;
проводити консультації і надавати послуги в області управління, організації, забезпеченні процесу іновацій колективам і організаціям за згодою сторін на комерційній основі;
формувати фінансові ресурси за рахунок виручки від реалізації продукції, амортизаційних відрахувань, внесків членів трудового колективу, кредитів банків, засобів, які отримані від продажу облігацій та інших надходжень;
- користуватися коштами, які виділяються з бюджету на капітальне будівництво об'єктів як виробничого, так і невиробничого призначення, у тому числі на умовах повернення коштів;
- здійснювати у встановленому порядку випуск облігацій;
- відкривати в установах банку рахунки для грошових операцій;
- отримувати відсотки від банку за використання тимчасово вільних коштів товариства, які зберігаються на його рахунках в банку;
- залучати до роботи за трудовими угодами громадян з оплатою праці за згодою сторін (максимальний розмір заробітної платні працівників не обмежується);
залучати до роботи по виконанню статутних завдань тимчасові творчі колективи і окремих громадян на умовах підрядного договору;
залучати до роботи громадян у вільний від їх основної роботи час на умовах сумісництва;
самостійно визначати загальну чисельність працівників, їх професійний і кваліфікаційний склад, затверджувати штати;
- самостійно
затверджувати
розміри і системи
оплати праці,
орієнтуючись
перш за все на
отримання
кінцевих результатів
(тривалість
робочого дня
працівників
товариства,
порядок надання
вихідних і
відпусток,
порядок накладення
заохочень і
стягнень за
результати
праці визначаються
правилами
внутрішнього
трудового
розпорядку;
на працівників
повністю
розповсюджується
дія трудового
законодавства
України; пенсіонерам
і студентам,
працюючим в
товаристві,
як на постійній
роботі, так і
по трудовим
угодам,
зберігаються
у повному розмірі
пенсія, стипендія
і інші виплати);
створювати спільно з іншими Підприємствами (організаціями)
тимчасові трудовіЕсли Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.), обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.Нужна помощь в написании работы?Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus. Помогаем в публикации. Правки вносим бесплатно.