Підвищення економічних показників з урахуванням сезонних коливань в умовах шахти "Добропільська"
Важко реалізуємі активи (А4) – активи, предназначені для використання в господарчій діяльності впродовж значного періоду часу. До цієї групи можна віднести статті I розділу активу баланса “Необоротні активи”, а також дебіторську заборгованість, платежі якої очікуються більш ніж через 12 місяців після відлікової дати. Згідно Міжнародного стандарту фінансової звітності №5 довгострокова дебіторська заборгованість відноситься до складу інших довгострокових активів.
Перші три групи активів ( найбільш ліквідні активи, швидко реалізуємі активи, повільно реалізуємі активи ) впродовж поточного господарчого періоду можуть постійно змінюватися і відносяться до поточних активів підприємства. Поточні активи більш ліквідні ніж інша власність підприємства.
Пасиви балансу за ступенням зростання строків погашення зобов’язань групуються наступним чином.
Найбільш срочні зобов’язання (П1) – кредиторська заборгованість, розрахунки по дивідендам, інші поточні зобов’язання, а також кредити не погашені в строки ( за даними додатків до бухгалтерського балансу).
Короткострокові пасиви (П2) - короткострокові кредити банків та інші займи, що повинні бути погашені в період 12 місяців після відлікової дати.
Довгострокові пасиви (П3) – довгострокові кредити та інші довгострокові пасиви ( статті V розділу балансу “Довгострокові пасиви ”).
Постійні пасиви (П4) – ( статті IV розділу баланса “Капітал і резерви” і деякі статті VI розділу балансу, що не війшли до складу інших груп, “Доходи майбутніх періодів”, “Фонди споживання” і “Резерви майбутніх витрат і платежів”).
Розрахунок аналізу ліквідності підприємства представлені у таблиці 1.7.
Таблиця 1.7 – Аналіз ліквідності шахти "Добропільська"
| Показники активу балансу | Значення, тис. грн. | Показники пасиву балансу | Значення, тис. грн. | Платіжний надлишок (недолік), тис. грн. | |||
| 2006 | 2007 | 2006 | 2007 | 2006 | 2007 | ||
| 1. Найбільш ліквідні активи | 15629 | 1998 | 1. Найбільш термінові пасиви | 26060 | 16495 | 10431 | 14497 |
| 2. Швидко реалізовані активи | 93119 | 119277 | 2. Короткострокові пасиви (П2) | 14728 | 31876 | -78391 | -87401 |
| 3. Повільно реалізовані активи (А3) | 6293 | 8352 | 3. Довгострокові пасиви (П3) | 102579 | 97731 | 96286 | 89379 |
| 4. Важко реалізовані активи (А4) | 230245 | 244827 | 4. Постійні пасиви (П4) | 201919 | 228352 | -28326 | -16475 |
| Усього | 345286 | 374454 | Усього | 345286 | 374454 | 0 | 0 |
Для визначення ліквідності балансу підприємства варто зіставити підсумки приведених груп по активу та пасиву балансу. Фахівцями баланс вважається абсолютно ліквідним, якщо мають місце співвідношення, що приведені нижче в таблиці 1.8 у порівнянні з балансом шахти "Добропільська".
Таблиця 1.8 - Порівняння абсолютно ліквідного балансу з фактичним балансом шахти "Добропільська"
| Абсолютно ліквідний баланс | Співвідношення активів та пасивів фактичного балансу | Виконання умови | |
| 2006 рік | 2007 рік | ||
| А1≥П1 | < | < | Умова не виконується |
| А2≥П2 | > | > | Умова виконується |
| А3≥П3 | < | < | Умова не виконується |
| А4≤П4 | < | < | Умова виконується |
Зіставлення найбільш ліквідних засобів і швидко реалізованих активів з найбільш терміновими зобов'язаннями і короткостроковими пасивами дозволяє з'ясувати поточну ліквідність. З таблиці, де визначається ліквідність балансу, можна зробити наступні висновки. Структура балансу підприємства є достатньо ліквідною, тому що виконується дві умови ліквідності з чотирьох необхідних. У разі критичної ситуації підприємство зможе розрахуватися за своїми обов'язками, тому що найбільша кількість засобів підприємства приходяться на найбільш термінові пасиви.
Також для більш повного розуміння ліквідності балансу розраховуються такі показники, як поточна ліквідність, перспективна ліквідність та загальний показник ліквідності, задані формулами (1.1) – (1.3).
Поточна ліквідність, що свідчить про платоспроможність (+) чи неплатоспроможності (-) організації на розглядаємий моменту проміжок часу:
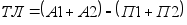 (1.1)
Значення поточної ліквідності для ТОВ "Фактор-енерго" у 2006 році склало 67960 тис. грн., а наприкінці 2007 року воно вже становило 72904 тис. грн. Це свідчить про те, що у разі виникнення необхідності найбільш ліквідні та швидко реалізовані активи зможуть покрити найбільш термінові та короткострокові пасиви.
Перспективна ліквідність – це прогноз платоспроможності на основі порівняння майбутніх надходжень і платежів:
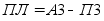 (
1.2)
Значення перспективної ліквідності для шахти "Добропільська" у 2007 році мало менше значення ніж наприкінці 2006 року и склало 89379 тис. грн., це сталося за рахунок того, що підприємство у 2007 році оформило кредит.
Для комплексної оцінки ліквідності балансу в цілому варто використовувати загальний показник ліквідності, що обчислюється по формулі:
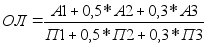 (1.3)
Загальний показник ліквідності шахти "Добропільська" у 2007 році дорівнює 1,04, що на 0,04 більше ніж наприкінці 2006 року.
1.3.4 Оцінка погрози банкрутства шахти "Добропільська"
Згідно наказу Міністерства Економіки України № 10 від 17.01.2001р. виділені три ступені оцінки неплатоспроможності. Аналіз фінансового стану боржника проводиться з метою визначення достатності приналежного боржнику майна для покриття судових витрат, витрат на виплату винагороди арбітражним керуючим, а також можливості чи неможливості відновлення платоспроможності боржника.
Зазвичай використовують три коефіцієнти визначення платоспроможності – це коефіцієнт поточної платоспроможності, коефіцієнт забезпечення власними засобами та коефіцієнт покриття. Але закордоном використовую ще два показника визначення платоспроможності – коефіцієнт Бивера та коефіцієнт Альтмана. Розрахунки цих коефіцієнтів було проведено за формулами (1.4) – (1.13).
Коефіцієнт поточної платоспроможності:
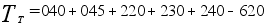 (1.4)
Нормативне значення коефіцієнта поточної платоспроможності повинне бути більше 1. У цьому випадку це значення має велике відхилення від нормативного і носить негативний характер, як наприкінці 2006 року (-21391), так і наприкінці 2007 року (-31474).
Коефіцієнт забезпечення власними засобами (критична платоспроможність):
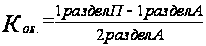 (1.5)
Цей коефіцієнт показує наявність власних оборотних коштів підприємства, що використовуються для забезпечення його фінансової стійкості. Нормативне значення повинне дорівнювати 0,1, якщо ж воно більше, то оборотних коштів підприємства вистачає, якщо менше – на підприємстві необхідні позикові засоби. На шахті "Добропільська" вистачає оборотних коштів - на початок 2006 року (0,4) і на кінець 2007 року (0,2). Це говорить про те, що підприємству не потрібні позикові засоби.
Коефіцієнт покриття (зверхкритична платоспроможність):
 (1.6)
Коефіцієнт покриття (зверхкритична платоспроможність) показує відношення оборотних активів до суми поточних зобов'язань. Його нормативне значення повинне дорівнювати 1,5. У розрахунках по підприємству значення у кінці 2006 року становило 3,897, а наприкінці 2007 року – 3,93.
Коефіцієнт Бивера:
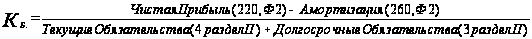 (1.7)
Даний коефіцієнт говорить про те, що підприємство мало недостатньо ліквідні активи у 2006 році, тому що коефіцієнт мав негативне значення на початку звітного періоду (-0,16). У 2007 році економічний стан підприємства стабілізувався (2,4). Нормативне значення лежить у діапазоні від 1,5 до 2.
Коефіцієнт Альтмана:
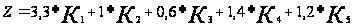 (1.8)
де
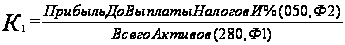 (1.9)
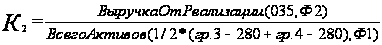 (1.10)
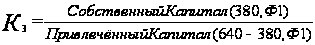 (1.11)
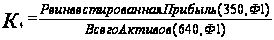 (1.12)
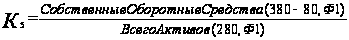 (1.13)
У таблиці 1.9 наведені нормативні значення для коефіцієнт Альтмана, що визначає ймовірність банкрутства підприємства.
Таблиця 1.9 – Коефіцієнти, що визначають ймовірність банкрутства
| Z | Імовірність банкрутства |
| До 1,8 | Дуже висока |
| 1,81 – 2,7 | Висока |
| 2,71 – 2,99 | Можлива |
| 3 і більше | Дуже низька |
Після проведення відповідних підрахунків можна сказати, що шахті "Добропільська" банкрутство майже не загрожує. На початку звітного періоду коефіцієнт Альтмана був дорівнює 3,1, що говорить про дуже низьку імовірність настання банкрутства, але наприкінці 2007 року періоду цей коефіцієнт трохи зменшився і склав 2,75. Це вказує нам на то, що імовірність банкрутства можлива, але дуже мала.
1.3.5 Класифікація типу фінансового стійкості шахти "Добропільська"
Єдиного загальновизнаного підходу до рішення задачі кількісного визначення фінансової стійкості й побудові відповідних алгоритмів оцінки немає. Існує два методи оцінки фінансового стану підприємства:
для оцінки фінансового стану підприємства необхідно орієнтуватися винятково на дані про джерела фінансування, тобто на капітал;
для оцінки фінансової стійкості підприємства необхідно аналізувати взаємозв'язок між активом і пасивом балансу, тобто простежувати напрямку використання засобів.
Однак характеристика фінансової стійкості за допомогою таких показників навряд чи буде повною – важливо не тільки те, звідки притягнуті засоби, але й куди вони вкладені, яка структура вкладень.
Тому оцінку фінансової стійкості підприємства проведено з використанням як коефіцієнтів, розрахованих по пасиву балансу, так і коефіцієнтів, що відбивають взаємозв'язок між джерелами формування засобів підприємства й структурою вкладень. У таблиці 1.10 приведені розрахунки, за допомогою яких можна визначити тип фінансового стану підприємства.
Таблиця 1.10 – Класифікація типу фінансового стійкості шахти "Добропільська"
| Показники | Роки | |
| 2006 | 2007 | |
|
|
41 | 45 |
|
|
44556 | 26418 |
|
|
44556 | 26418 |
|
|
44556 | 26418 |
| Власні оборотні кошти: Фс = Ксоб – З | 44515 | 26373 |
| Власні оборотні кошти і довгострокові джерела формування запасів: Фт = Ксдз – З | 44515 | 26373 |
|
Загальна величина основних джерел формування запасів: Фо = Ко – З |
44515 | 26373 |
|
Трикомпонентний показник типу фінансової стійкості: [S ( ±Фс); S (± Фт); S (±Фо)] |
(1,1,1) | (1,1,1) |
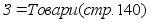 Загальна
величина запасів:
(З)
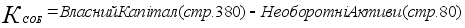 Наявність
власних оборотних
коштів: (Ксоб)
 Величина
функціонуючого
капіталу: (Ксдз)
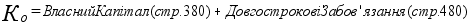
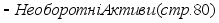 Загальна
величина джерел:
(Ко)
Тип фінансової стійкості визначається за допомогою трикомпонентного показника, умови за якими він визначається, а також визначення типу фінансової стійкості для шахти "Добропільська" наведено у таблиці 1.11.
| Показники | Тип фінансової стійкості |
| абсолютна | нормальна | хитливе | кризове | |
| 1 | 2 | 3 | 4 | 5 |
| Фс = Ксоб - З | Фс ≥ 0 | Фс < 0 | Фс < 0 | Фс < 0 |
| Фт = Ксдз - З | Фт ≥ 0 | Фт ≥ 0 | Фт < 0 | Фт < 0 |
| Фо = Ко - З | Фо ≥ 0 | Фо ≥ 0 | Фо ≥ 0 | Фо < 0 |
У 2006 і 2007 роках тип фінансової стійкості на підприємстві мав такий вигляд S = {1,1,1}. У цій ситуації підприємство використовує для покриття запасів тільки власні оборотні кошти і зовсім не використовує довгострокові притягнуті засоби. Цей тип фінансування запасів є абсолютним з точки зору фінансового менеджменту. Абсолютний фінансовий стан є найбільш бажаним для підприємства.
1.4 Етапи та методи ціноутворення
1.4.1 Загальна схема розрахунку цін й основні етапи ціноутворення
Кожен товар має свою ціну, але далеко не кожне підприємство може самостійно встановити ціну, по якій воно хоче продавати свій товар у достатньому обсязі. В залежності від конкретних умов, можливостей фірми-продавця для розрахунку ціни можуть бути використані різні методи. Значний вплив на вибір методу розрахунку ціни роблять ступінь новизни товару, наявність диференціації товару по якості, обсяг виробництва, потенційна спрямованість товару, стадія життєвого циклу. Причому мінімально можлива ціна визначається в основному собівартістю продукції, максимально можлива – наявністю унікальних достоїнств виробу. [10]
Таким чином, при виборі методу ціноутворення потрібно враховувати як внутрішні обмеження (витрати й прибуток), так і зовнішні (купівельна спроможність, ціни товарів-конкурентів і так далі). Розрахунок ціни на товар припускає виконання ряду послідовних етапів у діяльності економіста, що займається утворенням цін. Ці етапи наведено нижче:
1 етап. Постановка цілей і завдань ціноутворення.
Ціна товару виконує найважливішу для підприємства функцію, що складається в одержанні виторгу від продажу товарів і реалізації. Керівництво фірми розглядає ціну як змінний фактор, який робить прямий вплив на виторг від продажу товарів або реалізації послуг, структуру виробництва, методи роботи підприємства. Тому розраховуючи ціну, фірма повинна чітко визначити для себе, яких цілей вона хоче домогтися за допомогою встановлюваної ціни на товар чи послугу, що вона пропонує покупцю. Бо на скільки чітко буде сформульована дана мета підприємством на початку, тим вірніше буде встановлена ціна і тим більш позитивних результатів вона досягне потім.
2 етап. Визначення попиту.
Ціна й попит перебувають у певній залежності. Фірма повинна оцінити еластичність попиту за ціною, визначити ймовірну кількість товарів, яку можна продати на ринку протягом певного часу за цінами різного рівня. Важливо пам'ятати, що попит визначає максимальну ціну, по якій підприємство може продати свій товар або реалізувати послуги.
3 етап. Оцінка витрат виробництва.
Витрати виробництва зазвичай визначають мінімальну ціну товару чи послуги. Тому на даному етапі підприємство визначає постійні, змінні, валові витрати виробництва при різних обсягах випуску. Всі фірми прагнуть установити таку ціну, що вона покривала б всі витрати виробництва й забезпечувала б достатній прибуток.
4 етап. Аналіз цін й якості товарів конкурентів.
Попит визначає максимальну ціну, витрати виробництва – мінімальну, а різниця між ними і є "поле гри" для ухвалення рішення про рівень ціни. На цьому відрізку вивчають ціну і якість товарів фірм-конкурентів. Тільки вивчивши ціни і якість аналогічних виробів конкурентів, фірма може більш об'єктивно визначити положення свого товару по відношенню до товарів фірм-конкурентів. На основі аналітичного порівняння свого й чужого товару можна буде або встановити більш високу ціну, чим у конкурентів, або, навпаки, більш низьку.
5 етап. Вибір методу ціноутворення.
Ціну можна визначати різними способами, кожний з яких по-різному впливає на рівень ціни, тому фірми прагнуть вибрати такий метод, що дозволяє більш правильно визначити ціну на конкретний товар або послугу.
6 етап. Розрахунок вихідної ціни.
На основі обраного методу визначається можливий рівень ціни.
7 етап. Облік додаткових факторів.
Перш ніж визначити остаточний рівень ціни, підприємство повинно врахувати ряд додаткових факторів, що впливають на рівень ціни, перевірити дотримання цілей цінової політики, урахувати реакцію на рівень ціни покупців, посередників, конкурентів, держави і так далі.
8 етап. Установлення остаточної ціни.
На цьому етапі встановлюється остаточний рівень ціни на товари або послуги, пропоновані компанією до реалізації, оформляються відповідні документи.
Методи ціноутворення – способи й методи економічних розрахунків і співвідношень цін на товари й послуги.
Всі методи ціноутворення можуть бути об'єднані в чотири великі групи: витратні, ринкові, економетричні та адміністративні, які наведені на рисунку 1.6.
1.4.2 Витратні методи ціноутворення
Витратний метод формування ціни базується на розрахунку витрат продавця по створенню і реалізації товару або послуги.
Витратні методи ціноутворення ґрунтуються на витратах продавця і не відбивають купівельний попит і кон'юнктуру ринку. Цей метод дозволяє оцінити частку витрат у ціні кожного товару і робить розрахунок цін точним з більшим ступенем імовірності, тому що легше продавцю спрогнозувати свої показники витрат, чим попит і поводження конкурентів. Тому практично кожен продавець у тім чи іншому ступені використовує ці методи у своїй практиці при формуванні механізму ціноутворення.
При розрахунку ринкової ціни сьогодні найбільш широко застосовуються наступні методи:
метод, заснований на визначенні повних витрат, сутність якого складається в підсумовуванні сукупних витрат: перемінні (прямі) плюс постійні (накладні) витрати і прибутку, що фірма розраховує одержати. Головна перевага даного методу – його простота і зручність. Метод повних витрат найбільш розповсюджений на підприємствах з чітко вираженою товарною диференціацією для розрахунку цін традиційних товарів, а також для встановлення цін на зовсім нові товари, що не мають цінових обмежень;
метод, що орієнтується на прямі витрати та у той же час враховує сукупність всіх ринкових умов, особливо умов збуту. Сутність методу прямих витрат складається у встановленні ціни шляхом додавання до перемінних витрат визначеної заздалегідь надбавки-прибутку. При цьому, постійні витрати не розподіляються по окремих товарах, а погашаються з різниці між сумою цін реалізації і перемінних витрат на виробництво продукції. Ця різниця одержала назву "доданого" чи "маржинального" прибутку. Метод прямих витрат базується на оцінці потенційного обсягу продажів по кожній передбачуваній ціні. Підраховується сума прямих перемінних витрат і визначається величина націнки ("маржинального" прибутку) на одиницю продукції і на весь обсяг прогнозованих продажів чи реалізованого обсягу послуг за передбачуваною ціною. Віднімаючи з отриманих сумарних націнок постійні витрати, визначають прибуток при реалізації продукції;
Розрахунок цін на основі методу граничних витрат також базується на аналізі собівартості, але він більш складний, чим розглянуті вище методи. При цьому методі надбавка робиться тільки до гранично високої собівартості виробництва кожної вже наступної одиниці товару чи послуги. Цей метод виправданий у тому випадку, якщо гарантовано продаж по трохи більш високій ціні, щоб покрити накладні витрати підприємства. Даний метод має ряд привабливих моментів, але якщо він неправильно зрозумілий і недостатньо проконтрольований, може привести до несподіваних негативних результатів;
Визначення цін методом беззбитковості використовується тими компаніями, що починають брати до уваги ринкові фактори. Цей метод дає можливість порівняти розміри прибутку, одержуваного при різних цінах, і дозволяє компанії, що уже визначила для себе норму прибутку, продавати свій товар за такою ціною, що при визначеній програмі випуску дозволила б у максимальному ступені домогтися виконання цієї задачі;
Основна задача методу обліку рентабельності інвестицій полягає в тому, щоб оцінити повні витрати при різних програмах виробництва товару і визначити обсяг випуску, реалізація якого за визначеною ціною дозволить окупити відповідні капіталовкладення. Метод успішно підходить при прийнятті рішень про величину обсягу нового виробництва для підприємства товару з відомою ринковою ціною на аналогічний товар фірм-конкурентів. [10]
1.4.3 Ринкові методи визначення цін
Деякі фахівці вважають, що рівень попиту може бути єдиним фактором, який варто враховувати при визначенні цін.
Ринковий метод формування ціни, орієнтований на покупців, іншими словами на корисність (цінність) товару й відбиваючий кон'юнктуру ринку. При такому підході до визначення ціни на свій товар підприємство виходить з положення, що споживач самостійно оцінює цінність товару (послуги), беручи в розрахунок основні і додаткові переваги товару в порівнянні з аналогічними на ринку, рівень і якість, з урахуванням цих обставин, визначає співвідношення між оцінкою корисності товару і його ціною.
Основним фактором при цьому методі є не витрати продавця, а купівельне сприйняття, що дозволяє покупцю з усієї запропонованої гамми обрати найбільш оптимальний з погляду ціни і якості товар чи послугу, з погляду на те, що придбання дорогого товару може бути іноді доцільніше, ніж покупка більш дешевого його аналога. Іншими словами, при такій системі ціноутворення споживач віддасть свої гроші за те, що представляє для нього більшу "цінність", а не за те, що представляє собою меншу "вартість" для виробника (постачальника). Чутливість покупця до ціни характеризується таким поняттям, як еластичність. Знання цінової еластичності дозволяє менеджерам розрахувати оптимальну ціну продажів, що максимізує прибуток. Незважаючи на велику інформативність коефіцієнтів еластичності, даний метод формування цін на практиці застосовується дуже рідко, оскільки з поняттям еластичності зв'язаний ряд труднощів практичного характеру.
Вплив фактора конкуренції на ухвалення рішення про встановлення ціни на товар залежить від структури ринку. Компанії, що дотримуються такої тактики, встановлюють ціну на свій товар нижче рівня конкурентів.
До ринкових методів формування ціни відноситься також метод визначення цін, орієнтований на наявність рівноваги між витратами виробництва і станом ринку. При даному методі ціна не міняється при зміні витрат чи рівня попиту тільки тому, що конкуренти теж не змінюють свої ціни. Як тільки конкуренти змінили ціни, фірма змінює ціни на свій товар, хоча витрати і попит залишилися без зміни. Також цьому методу віддають перевагу фірми, яким важко визначити власні витрати і вважають діючі ціни базою для визначення цін на свої товари. Це дозволяє уникнути ризику, зв'язаного з установленням власної ціни. [25]
1.4.4 Економетричні методи визначення цін
Економетричний метод формування ціни заснований на співвідношенні ціни до визначеного параметра, що характеризує цінність товару аналогічного ряду чи вхідних у товар інших складових частин.
Фірми часто мають необхідність у проектуванні й освоєнні виробництва такої продукції, що не заміняє раніше освоєну, а доповнює чи розширює вже існуючий параметричний ряд виробів. Параметричний ряд – це сукупність конструктивно і технологічно однорідних виробів, призначених для виконання одних функцій і відрізняющихся друг від друга значеннями основних техніко-економічних параметрів відповідно до виконаних виробничих операцій.
Аналіз виробничих витрат дозволяє встановити, що норми витрат матеріальних і трудових ресурсів, як правило, змінюються при корегуванні техніко-економічних параметрів.
Існує ряд методів побудови цін на нову продукцію в залежності від рівня її споживчих властивостей з урахуванням нормативів витрат на одиницю параметра. Такі методи одержали назву нормативно-параметричних, до них відносять такі методи, як:
Метод питомих показників. Використовується для визначення й аналізу цін невеликих груп продукції, що характеризується наявністю одного основного параметра, величина якого значною мірою визначає загальний рівень ціни виробу. При даному методі спочатку розраховується питома ціна, що дорівнює відношенню ціни базисного виробу до величини параметра базисного виробу, а потім розраховується ціна нового виробу, що являє собою питому ціну, помножену на значення основного параметра нового виробу у відповідних одиницях виміру. Цей метод можна застосовувати для обґрунтування рівня і співвідношень цін невеликих параметричних груп продукції, що мають нескладну конструкцію і характеризуються одним параметром;
Метод регресивного аналізу. Застосовується для визначення залежностей зміни ціни від зміни техніко-економічних параметрів продукції, що відноситься до даного ряду, побудови і ціннісних співвідношень:
Ц = f (Х1,Х2,...Хn ), (1.14)
де X1,2…n – параметри виробу.
Кількісна залежність між змінами результативного (Ц) і факторних (Xі) ознак знаходиться на основі методу регресійного аналізу. При цьому можуть бути отримані різні рівняння регресії: лінійне, статечне і параболічне.
Баловий метод. Полягає в тому, що на основі експертних оцінок значимості параметрів виробів для споживачів кожному параметру привласнюється визначене число балів, підсумовування яких дає оцінку техніко-економічного рівня виробу. Ціна на новий виріб при даному методі розраховується так:
1) визначається ціна одного бала:
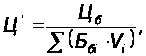 (1.15)
2) визначається ціна нового виробу:
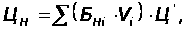 (1.16)
де Цб – ціна базового виробу-еталона;
Ббi – балова оцінка і-го параметра базового виробу;
Бнi – балова оцінка і-го параметра нового виробу;
Ц' – ціна одного бала;
Vi – вагомість параметра.
Даний метод застосовується в тому випадку, коли важливо оцінити надійність роботи, зовнішній вигляд товару і так далі.
Агрегатний метод. Він полягає в підсумовуванні цін окремих конструктивних частин виробів, що входять у параметричний ряд, з додаванням вартості оригінальних вузлів, витрат на зборку і нормативного прибутку. [10]
1.4.5 Адміністративні методи визначення цін
Адміністративний метод формування ціни, заснований на директивному розпорядженні по встановленню того чи іншого рівня чи межі цін уповноваженими на те державними органами.
Систематизуючи в загальному виді форми адміністративного регулювання ціноутворення, можна виділити наступні:
встановлення фіксованих цін і тарифів;
встановлення меж можливого росту цін за визначений період часу чи граничного рівня ціни: максимального чи мінімального рівня ціни;
встановлення граничного нормативу рентабельності (бажаного доходу);
загальне заморожування цін (застосовується при сильному розвитку інфляції) чи заморожування цін на окремі групи товарів;
встановлення граничних розмірів постачальницько-збутових і торгових надбавок;
декларування цін;
встановлення рекомендаційних цін по найважливіших видах товарів.
1.5 Формулювання мети і задач дослідження
В умовах ринкової економіки для кожного суб'єкта підприємницької діяльності, незалежно від форми власності, основним необхідно вважати забезпечення фінансової стійкості та платоспроможності.
Усе це визначає актуальність і значимість теми дослідження, важливість його результатів не тільки для розвитку вітчизняної теорії і практики організації керування прибутком, але і для підприємства "Добропільська", що є об'єктом дослідження.
Основна мета дипломного дослідження – підвищення ефективності економічних показників роботи і максимізація прибутку на прикладі шахти «Добропільська».
Відповідно до поставленої мети дослідження в роботі визначені такі задачі:
аналіз економічних показників виробничо-господарської діяльності шахти «Добропільська»;
розробка методики моделювання процесу одержання прибутку підприємством;
прогноз необхідних даних для моделі з урахуванням аналізу відомих методів прогнозування;
розробка моделі максимізації прибутку на основі виявлення закономірності прогнозування на основі аналізу чотирьох попередніх років за методом урахування сезонних коливань;
розробка моделі максимізації прибутку на основі аналізу цін на товари, що пропонує підприємство та фірми-конкуренти;
аналіз кожної з розроблених моделей та порівняльний аналіз цих моделей між собою;
створення автоматизованої інформаційної системи максимізації прибутку на шахті «Добропільська».
Практична значимість роботи полягає в розробці моделі підвищення ефективності економічних показників роботи, максимізації прибутку і її дослідженні в умовах шахти «Добропільська», розробці інформаційної системи, що дозволяє вирішувати задачі підвищення прибутку.
2