Підвищення економічних показників з урахуванням сезонних коливань в умовах шахти "Добропільська"
Електронні таблиці Microsoft Excel стали сьогодні невід'ємною частиною нашого життя. Багато підприємств ведуть досить таки успішно облік з використанням табличного процесора Microsoft Excel. Зараз електронні таблиці стали мовою повсякденного спілкування також й у менеджменті. Застосування електронних таблиць дозволило менеджерам самостійно створювати й аналізувати різні моделі, для прийняття оптимального і правильного рішення. У даному розділі мова піде про те, як за допомогою електронних таблиць Excel можна створити моделі для аналізу ситуацій у сфері менеджменту. Ціль складається у вивченні моделей керування, заснованих на електронних таблицях: що вони собою представляють, як створюються, використовуються, і що можна довідатися з їх допомогою. Таким чином, в основі успіху підприємства буде лежати набір управлінських моделей для підтримки процесу прийняття рішень для підвищення ефективності економічних показників роботи, а саме одержання максимального прибутку. Підхід складається в розробці і наступному аналізі моделі максимізації прибутку. На підставі проведеного аналізу будуть запропоновані рішення по поліпшенню виробничо-господарської діяльності шахти "Добропільська".
2.1 Розробка методики моделювання процесу одержання прибутку підприємством
Діяльність керуючого персоналу будь-якого підприємства завжди спрямована на одержання прибутку, а саме на її максимально можливий обсяг. У будь-якій сформованій управлінській ситуації менеджер аналізує можливі рішення, приймає найбільш прийнятні рішення, реалізує його, у результаті чого організація дістає визначений прибуток. Графічно процес реалізації управлінських рішень по одержанню прибутку на будь-якім підприємстві показано на рисунку 2.1.
Рисунок 2.1 – Процес реалізації управлінських рішень по одержанню прибутку
Економічне моделювання є науковим методом, реалізацією якого не повинні займатися тільки винятково фахівці з моделювання. Оперативне керування впливає на всі аспекти процесу моделювання, тому безпосереднє залучення менеджера до даного процесу це застава успішного застосування результатів моделювання в реальній дійсності.
Менеджери мають дуже важливу роль під час формування ідеї, створення моделі, її інтерпретації і при реалізації рішень. Тому успішний менеджер повинний знати наступне:
які ситуації піддаються моделюванню;
як одержати потрібні для побудови моделі чи дані як витягти їх з великих масивів даних, і які існують методи аналізу моделей, що допомагають у прийнятті управлінських рішень;
що можна зробити, щоб витягти максимальну користь з інтерпретації моделі і реалізації рішення.
Моделі відіграють різну роль на різних рівнях керування компанією. На верхньому рівні моделі, як правило, пропонують інформацію і допомагають зрозуміти проблему. Вони використовуються як засоби стратегічного планування: для того, щоб передбачати майбутнє, досліджувати альтернативи, розробити кілька планів на випадок непередбаченого розвитку подій, підвищити гнучкість виробництва і скоротити час реакції на вимоги часу. На більш низькому рівні моделі частіше використовуються для того, щоб запропонувати рішення, що рекомендуються.
На різних рівнях керування компанією моделі можуть використовуватися по-різному з ряду причин. Чим нижче рівень організації, тим простіше задачі й альтернативи. Взаємодії легше описати кількісно, тому що частіше більш доступні точні дані, більш визначеної є і майбутнє середовище реалізації рішення. Крім того, досить часто повторюються однакові чи схожі ситуації для прийняття рішень, що дозволяє зменшити витрати на збір даних і розробку моделі за рахунок її багаторазового використання.
Способи використання моделей так само різноманітні. За допомогою моделей можна продати чи ідею проект, замовити оптимальну кількість продукції чи краще організувати роботу гігантської багатонаціональної корпорації. У будь-якому випадку моделі забезпечують структуру для цілісного логічного аналізу. Моделі широко використовуються завдяки тому, що змушують виконати такі дії:
визначити цілі;
визначити типи рішень, що впливають на досягнення цих цілей;
виявити і зафіксувати взаємозв'язку між цими рішеннями;
вивчити вхідні в них перемінні і визначити можливість їхнього виміру;
з'ясувати які дані потрібні для кількісного визначення значень перемінних і знайти спосіб описати їхній взаємний вплив;
визначити які обмеження можуть накладатися на значення перемінних;
обговорити ідеї з членами групи, що допомагає їхній спільній роботі;
модель можна використовувати як засіб для оцінки й обговорення різних варіантів політики компанії, якщо кожен варіант чи ряд рішень оцінюється з тих самих позицій, згідно тим же формулам, що описують взаємозв'язку й обмеження. Більш того, моделі можна перевірити безпосередньо на практиці й удосконалити, використовуючи досвід;
моделі, засновані на електронних таблицях надають менеджерам можливість систематично використовувати могутні аналітичні методи.
Такі моделі дозволяють оперувати великим числом перемінних і описувати їх взаємозв'язок, що не під силу зробити в розумі. Моделі дозволяють одночасно використовувати аналітичні можливості електронних таблиць, можливості збереження даних і обробки даних за допомогою обчислювальних ресурсів комп'ютерів.
Для пояснення цих положень необхідно більш докладно розглянути роль і місце моделей у реальному світі. Жодна модель не в змозі цілком охопити реальність. Кожна модель є деякою абстракцією, тобто описує тільки деякі можливі взаємозв'язки реального світу і приблизно представляє відносини між ними. З цього випливає правило, що визначає, коли варто використовувати моделі: модель варто використовувати в тому випадку, якщо з її допомогою приймаються більш удалі рішення, чим без її.
Незважаючи на те, що в ході аналізу багатьох моделей виникають "оптимальні" рішення, важливо розуміти, що такі рішення є оптимальними для формальних, але вони можуть і не бути такими в реальній ситуації. Термін "оптимальність" відноситься до моделей, а не до реальності. Те, що оптимально в моделі, аж ніяк не завжди оптимально в реальному житті.
Іноді є сенс говорити про оптимальні рішення стосовно до реальних ситуацій у керуванні бізнесом. Саме тому важливо, щоб менеджер був впевненим, що запропоновані моделі рішення мають сенс і задовольняють його інтуїтивним вимогам. Таким чином, для менеджера дуже важливо оцінити модель і визначити, наскільки варто довіряти їй. Але завжди потрібно бути готовим до того, що виникнуть якісь зміни і старі рішення перестануть спрацьовувати. Існує чимало доказів, що процес моделювання можна успішно застосовувати тоді, коли середовище навколо бізнесу-ситуації міняється так, що стандартна політика і практичні методи стають неадекватними.
Безумовно, не можна гарантувати, що використання моделі завжди дасть позитивний результат, але, незважаючи на його недосконалість, цей підхід найбільш раціональний із усіх можливих. Більш того, як і сам процес моделювання, управлінські ситуації в дійсності розвиваються скоріше циклічно, чим послідовно. Тобто вони виникають повторно і мають потребу в повторному розгляді й обробці. [19]
Існує три типи моделей: фізичні, аналогові і символічні моделі. Менеджерам приходиться працювати з усіма трьома типами моделей, але найчастіше з аналоговими моделями, представленими у формі діаграм і графіків, а також із символічними моделями у виді електронної таблиці чи звітів інформаційно-керуючої системи.
Усі моделі створюються людиною, починаючи з простих, і закінчуючи складними. Для моделювання ситуації спочатку потрібно представити її структурованим образом, тобто необхідно виробити деякий спосіб, що дозволить систематично обміркувати дану ситуацію. Варто пам'ятати, що найчастіше приходиться мати справу з формулюваннями управлінських ситуацій у виді деяких ознак, а не у формі чіткої постановки проблем. Постановка проблеми містить у собі можливі рішення і метод виміру їхньої ефективності, що являють собою дві ключові складові частини будь-якої моделі. Структурування – це перехід від інтуїтивного розуміння до чіткої постановки проблеми. Це винятково важливе уміння, яким повинний володіти менеджер, щоб успішно розробляти моделі.
При кількісному моделюванні бізнесу-середовища необхідно описувати взаємодії багатьох перемінних. Для цього потрібно сформулювати математичну модель, яка умовно ділиться на такі етапи:
вивчення середовища з метою структурування управлінської ситуації;
формалізація представлення про ситуацію;
побудова символічної і кількісної моделі. [14]
При структуруванні управлінської ситуації використовуються математичні і табличні моделі, у якості яких творець моделі повинний вибрати і виділити аспекти і властиві ситуації, що розглядається. Найважливішої складової успіху є досвід у створенні моделей, і роботи у відповідній середовищі.
Формалізація представлення про ситуацію, полягає в концептуальному аналізі, під час якого необхідно прийняти визначені припущення. Оскільки розглянута управлінська ситуація містить у собі цілі і рішення, їх необхідно визначити й обґрунтувати. Існує кілька способів визначити перемінні рішення, але не завжди відразу вдається знайти найбільш придатне і правильне визначення. Цілі також можуть бути не цілком ясні. Навіть найбільш здатні менеджери можуть не мати точного представлення про те, які результати вони хочуть одержати. Проблеми виникають і в тому випадку, коли цілей занадто багато, а вибрати необхідно одну.
На рисунку 2.2 представлено перший етап формалізації управлінського рішення для формулювання задачі – виявлення основних складових моделі. На даному етапі основна увага приділяється визначенню входів, тобто того, що модель повинна обробляти, і виходів – того, що модель робить. На даному етапі модель зветься "чорна скриня", тому що ще не відомо, яка логіка буде реалізована в моделі.

Рисунок 2.2 – Представлення моделі у виді "чорної скрині"
Після визначення того, яка інформація буде подаватися на вході, і яку інформацію необхідно одержати на виході з моделі, необхідно розбити її на дві категорій. Вхідна інформація, іменована зовнішніми перемінними, поділяється на рішення – перемінні, контрольовані менеджером, і параметри – перемінні, котрими менеджер керувати не може. Багато неконтрольованих вхідних величин можуть бути невідомі заздалегідь. Тому, трактуючи їх як параметри, можна будувати модель так, нібито вони були заздалегідь відомі. Пізніше можна конкретизувати чисельні значення даних величин, проаналізувавши дані й оцінивши ці значення, чи просто задати передбачувані значення величин при аналізі моделі.
Інформація, що одержується на виході, називана внутрішніми перемінними, поділяється на показники (критерії) ефективності – перемінний, визначальний ступінь наближення до мети, і що допомагають розуміти й інтерпретувати результати роботи моделі. Критерії особливо важливі, тому що вони використовуються для визначення того, наскільки удалося наблизитися до кінцевої мети. Тому критерії часто називають цільовими функціями.
Незважаючи на простоту схеми "чорної скрині", вона змушує менеджерів на початку процесу моделювання визначити, що варто включити в модель, а що необхідно виключити з неї, а також розібратися з класифікацією відповідних факторів.
Основний внесок менеджера в побудову моделі на даному етапі полягає в тому, щоб розробити усередині "чорної скрині" математичні рівняння, що зв'язують перемінні. Спочатку використовують спрощені зв'язки, які потім уточнюються. До уточнення варто віднестися з великою відповідальністю, оскільки ці зв'язки в сукупності з даними стають основою всього процесу моделювання.
Управлінські рішення в значній мірі засновані на оцінці й інтерпретації даних. Бажання створити більш зроблену модель приведе до збору і збереження додаткових даних. Один з перших прихильників моделювання в сфері менеджменту, Черчмен, заявляв, що в дійсності не існує "неопрацьованих" даних, у тім змісті, що сам факт збору і фіксації даних завжди відбиває деякі схеми світогляду, тобто визначену модель, побудовану в розумі, хоча ця модель може явно і не усвідомлюватися. Проте однієї з особливостей технологічної цивілізації є одночасні збір і використання даних і моделей.
Кількісні моделі можна використовувати для генерування даних, і для побудови такої моделі звичайно необхідні дані (наприклад, щоб оцінити її параметри). Часто успіх чи невдача в моделюванні визначаються приступністю даних, їхньою точністю і правильністю вибору.
Важливо також оцінити чутливість результату, тобто наскільки рекомендовані моделлю рішення залежать від значень конкретних параметрів, службовців вхідною інформацією моделі. Менеджери віддають перевагу рішенням, що залишаються в силі для широкого діапазону вхідних значень, отже, гарне рішення не повинне перетворюватися в погане при незначній зміні параметрів одного з входів моделі. [19]
2.2 Розробка моделей одержання прибутку на шахті "Добропільська"
2.2.1 Вивчення середовища, структурування ситуації і формалізація моделі
Аналізуючи обсяги реалізованих послуг і ситуацію на ринку, з огляду на бажання керівників підприємством діставати максимальний прибуток, робимо висновок, що найбільш важливим рішенням є правильне визначення ціни на пропоновані види послуг. Отже, ціна є перемінною і саме вона, поряд з параметрами витрат, буде визначати прибуток.
У ході розробки моделі визначаються перемінна інформація на вході і виході, що утворить представлення моделі у виді "чорної скрині", що приведена на рисунку 2.3.
Рисунок 2.3 – Модель шахти "Добропільська" у вигляді "чорної скрині"
Виходячи з того, що показником ефективності є прибуток, і на підставі цього визначаємо елементи моделі. Параметри витрат – це накладні витрати, що складаються з: заробітної плати управлінського і робочого складу, нарахувань на зарплату й інші витрати; питомих витрат на закупівлю матеріали, якщо це необхідно в ході надання послуги. [19]
Таким чином, зміст моделей, що розроблюються для шахти "Добропільська" полягає в тім, щоб максимізувати прибуток у 2008 році. Ця задача буде досягатися у декілька етапів, що більш детально буде розглянуто нижче:
розробка моделі максимізації прибутку за допомогою метода прогнозування з урахуванням сезонних коливань на основі аналізу трьох попередніх років;
за рахунок порівняння й аналізу цін на запропоновану марку вугілля шахтою "Добропільська" і середньою ціною по Україні;
2.2.2 Формалізована постановка оптимізаційних задач
Моделі максимізації прибутку за допомогою метода прогнозування з урахуванням сезонних коливань.
Актуальним стає питання створення таких методів прогнозування, які б дозволяли підвищити точність прогнозу, а також давати на основі річних даних квартальний, місячний, недільний і навіть добовий прогноз, тобто враховувати періодичні сезонні складові. Тому в роботі запропоновано більш точну методику прогнозування. Пропонується метод прогнозування на основі середнього значення економічних показників по рокам з урахуванням сезонної складової.
Для цього розраховуємо середнє значення для кожного року окремо. На основі розрахункових даних будуємо регресію і визначаємо прогноз середнього значення на наступний рік. Для розрахунку значень сезоних коливань знаходимо різницю між фактичною та середньорічною складовою. Різницю усереднюємо по кожному кварталу і одержаний результат додаємо до середньорічної складової. Для отримання прогнозу на наступний рік до квартальних прогнозів по середньорічній складовій додається усереднення місячних поправок.
Розроблена методика прогнозування дозволяє будувати прогноз з достатньо точною вірогідністю, високим рівнем апроксимації та малою середньоквадратичною похибкою прогнозу.
Модель порівняння й аналізу цін на запропоновану марку вугілля шахтою "Добропільська" і середньою ціною по Україні.
Для рішення цієї моделі пропонується таке математичне рішення:
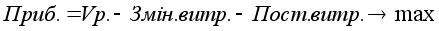
де Vр. – обсяг реалізованого вугілля шахти "Добропільська";
Змін.витр. – змінні витрати, що виникають у підприємства під час видобутку та реалізації вугілля;
Пост.витр. – постійні витрати, що виникають у підприємства під час видобутку та реалізації вугілля;
Приб. – прибуток від реалізації вугілля.
Таким чином, функція обсягу реалізації буде мати такий вигляд:
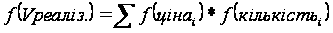 (2.2)
Формула (2.3) показує функцію змінних витрат на видобутку та реалізації вугілля:
 (2.3)
Підставемо формули і зробемо деякі перетворення.
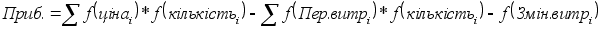
Пошук оптимального рішення буде проводитися за допомогою табличного процесору Microsoft Excel, а саме функції "Поиск решения". Максимізація прибутку буде проводитися за рахунок виявлення оптимального обсягу реалізації продукції. Таким чином, формула (2.1) є функціоналом в запропонованій математичній моделі. Змінною є ячейка, що має вплив на кінцевий результат і містить коефіцієнт, що визначає ціну вугілля. Умови, при яких повинно знайтися вірне рішення наведено нижче у формулі (2.4).

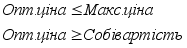
де Опт.ціна
 – оптимальна
ціна на вугілля;
Макс.ціна
– середня ціна
по Україні на
цю марку вугілля;
Поточ.ціна
– поточна ціна
на вугілля, що
пропонуються
шахтою "Добропільська".
2.2.3 Вхідні дані для моделей
Для побудови перерахованих вище моделей необхідно мати наступні вхідні дані по підприємству, на основі яких буде максимізуватися прибуток від реалізації вугілля, що видобувається на шахті "Добропільська":
обсяг реалізації та видобутку вугілля на шахті "Добропільська" поквартально в період з 2005 по 2007 роки, що наведено у таблиці 2.1
витрати по собівартості на видобуток та реалізацію готової вугільної продукції за останні три роки, що наведені у таблиці 2.2;
Ціна,за якою реалізує вугілля шахта "Добропільська" та прибуток, який шахта отримує від реалізації вугілля поквартально за останні три роки, що наведено у таблиці 2.3;
Середньоринкові ціни на вугілля по Україні за перший квартал 2008 року, що наведені у таблиці 2.4.
Таблиця 2.1 – Обсяг реалізації та видобутку вугілля на шахті "Добропільська" поквартально в період з 2005 по 2007 роки
| Наіменування показника | Од. вим. | 2005 | 2006 | 2007 | |||||||||
| 1кв. | 2кв | 3кв. | 4кв. | 1кв. | 2кв. | 3кв. | 4кв. | 1кв. | 2кв. | 3кв. | 4кв. | ||
| видобуток | т | 336435 | 320716 | 310502 | 79621 | 281980 | 248548 | 290927 | 273189 | 317183 | 310715 | 312818 | 287284 |
| реалізація | т | 239723 | 212189 | 210075 | 170807 | 153208 | 144120 | 188415 | 256648 | 272719 | 216347 | 313666 | 285082 |
| реалізація з ПДВ | тис.грн | 67132 | 72284 | 58842 | 47773 | 45935 | 43591 | 58124 | 77145 | 82824 | 83983 | 100261 | 90725 |
Таблиця 2.2 – Витрати по собівартості на видобуток та реалізацію готової вугільної продукції за останні три роки
| Наіменування показника | Од. вим. | 2005 | 2006 | 2007 | |||||||||
| 1кв. | 2кв. | 3кв. | 4кв | 1кв. | 2кв. | 3кв. | 4кв. | 1кв. | 2кв. | 3кв. | 4кв. | ||
| витрати по собівартості | тис.грн | 34236 | 41745 | 40392 | 40582 | 41581 | 41829 | 45285 | 50966 | 51607 | 53041 | 49328 | 54438 |
| постійні витрати | тис.грн | 3668 | 4473 | 4327 | 4349 | 4455 | 4482 | 4852 | 5460 | 5529 | 5683 | 5285 | 5833 |
| змінні витрати | тис.грн | 30568 | 37272 | 36065 | 36233 | 37126 | 37347 | 40433 | 45506 | 46078 | 47358 | 44043 | 48605 |
Таблиця 2.3 – Ціна,за якою реалізує вугілля шахта "Добропільська" та прибуток, який шахта отримує від реалізації вугілля поквартально за останні три роки
| Наіменування показника | Од. вим. | 2005 | 2006 | 2007 | |||||||||
| 1кв. | 2кв. | 3кв. | 4кв. | 1кв. | 2кв. | 3кв. | 4кв. | 1кв. | 2кв. | 3кв. | 4кв. | ||
| ціна | грн. | 380,21 | 325,18 | 319,05 | 327,16 | 323,15 | 309,45 | 302,14 | 310,9 | 343,67 | 340,24 | 325,2 | 335 |
| прибуток | тис.грн | 21986 | 20979 | 7070 | -1370 | -4165 | -5332 | 11193 | 5411 | 13258 | 21199 | 33678 | 21334 |
Таблиця 2.4 – Середньоринкові ціни на вугілля по Україні за перший квартал 2008 року
| N п/п | Марка вугілля | Середня роздрібна ціна за 1 тонну (грн. з ПДВ) |
| 1 | "АК 25-100" | 729,26 |
| 2 | "АК" | 718,45 |
| 3 | "АКО" | 652,58 |
| 4 | "АМ 13-25" | 763,1 |
| 5 | "АМ" | 667,96 |
| 6 | "АС 6-13" | 646,15 |
| 7 | "АС" | 584,37 |
| 8 | "АШ" | 340 |
| 9 | "Г" | 501,67 |
| 10 | "ГР" | 450 |
| 11 | "ДГР" | 420 |
| 12 | "ЖР" | 457,5 |
| 13 | "А шоб" | 360 |
| 14 | "АО" | 725 |
| 15 | "АРШ" | 355 |
| 16 | "ГЖКОМ" | 610 |
| 17 | "ДГ" | 585 |
| 18 | "ДГК" | 870 |
| 19 | "ДГКО" | 595 |
| 20 | "ДГСШ" | 583 |
| 21 | "КО" | 515 |
| 22 | "КС" | 542 |
| 23 | "ОС" | 550 |
| 24 | Торфобрикет | 300 |
| 25 | "ТС" | 512 |
| 26 | ССЗСС | 510 |
Інформаційні моделі, що розроблено у табличному процесорі Microsoft Excel, показують який прибуток може отримати шахта "Добропільська" у 2008 році від реалізації вугілля. Максимізація прибутку буде досягатися прогнозом, що буде спиратися на дані попередніх років роботи підприємства, також за рахунок оптимізації ціни на запропоновану марку вугілля в порівнянні з середньоринковою ціною на цю марку вугілля по Україні.
2.2.4 Вибір методу прогнозування даних
Економічне прогнозування є важливою частиною економічної науки й практики. У будь-яких сферах суспільної й виробничої діяльності необхідно оцінювати майбутні події. Виходячи із цього, керування процесом прогнозування є важливим обов'язком будь-якого менеджера. Менеджер повинен вирішити, які ресурси необхідні для здійснення прогнозу і який підхід необхідно використати для його виконання. [17]
Прогнозування обсягів видобутку та реалізації вугілля, а також витрат, цін і прибутку є важливою задачею при плануванні діяльності підприємства.
Розглянемо більш детально математичні моделі, що пропонуються для вирішення задачі даного дипломного проекту, а саме – підвищення ефективності економічних показників роботи шахти "Добропільська".
Перший варіант розрахунку максимального прибутку - модель максимізації прибутку за допомогою метода прогнозування з урахуванням сезонних коливань.
При прогнозуванні на основі даних часового ряду слід ураховувати сезонні зміни. Сезонні зміни — це коливання вгору й вниз із постійним періодом у значеннях змінної.
Процедура, яка дозволяє зробити прогноз із урахуванням сезонних змін, складається з таких чотирьох етапів:
На основі вихідних даних визначається структура сезонних коливань і період цих коливань.
Використовуючи чисельний метод, з вихідних даних виключають сезонну складову.
На основі даних, з яких виключена сезонна складова, робиться найкращий можливий прогноз.
До отриманого прогнозу додається сезонна складова.
Дуже часто пропонується вільну складову прогнозу визначати методом поліноміального тренда, що дозволяє істотно збільшити точність прогнозу.
Розглянемо цей метод на нашій задачі.
Спочатку будується графік фактичної зміни прибутковості по кварталах і лінейний або поліноміальний тренд, за допомогою якого робиться прогноз на 4 квартали.
Точність моделі при цьому невисока, що можна побачити із значення коефіцієнта детермінації. Далі для уточнення виділяється сезонна (періодична) складова як різниця фактичної і вільної складових. Після цього періодична складова усереднюється по кожному кварталу окремо і потім одержані таким чином квартальні поправки додаються до вільної складової, при цьому адекватність і точність моделі різко підвищується. Остаточний щомісячний прогноз на рік вперед робиться шляхом додавання до квартальних прогнозів по вільній складовій усереднених квартальних поправок.
У таблиці 2.5 приведена модель, по якій виконується прогноз обсягу видобутку вугілля на 2008 рік методом побудови лінейного тренду з урахуванням сезонних коливань.
Таблиця 2.5 – Прогноз обсягу видобутку вугілля на 2008 рік методом побудови лінейного тренду з урахуванням сезонних коливань.
| № | період | видобуток | тренд лінейний | факт-тренд | сезонна складова | прогноз |
| 1 | 1кв.2005 | 336435,0 | 305308,9 | 31126,1 | 12241,5 | 317550,4 |
| 2 | 2кв.2005 | 320716,0 | 303887,8 | 16828,2 | -4877,1 | 299010,7 |
| 3 | 3кв.2005 | 310502,0 | 302466,7 | 8035,3 | 7966,7 | 310433,4 |
| 4 | 4кв.2005 | 279621,0 | 301045,6 | -21424,6 | -15329,9 | 285715,7 |
| 5 | 1кв.2006 | 281980,0 | 299624,5 | -17644,5 | 12241,5 | 311866,0 |
| 6 | 2кв.2006 | 248548,0 | 298203,4 | -49655,4 | -4877,1 | 293326,3 |
| 7 | 3кв.2006 | 290927,0 | 296782,3 | -5855,3 | 7966,7 | 304749,0 |
| 8 | 4кв.2006 | 273189,0 | 295361,2 | -22172,2 | -15329,9 | 280031,3 |
| 9 | 1кв.2007 | 317183,0 | 293940,1 | 23242,9 | 12241,5 | 306181,6 |
| 10 | 2кв.2007 | 310715,0 | 292519,0 | 18196,0 | -4877,1 | 287641,9 |
| 11 | 3кв.2007 | 312818,0 | 291097,9 | 21720,1 | 7966,7 | 299064,6 |
| 12 | 4кв.2007 | 287284,0 | 289676,8 | -2392,8 | -15329,9 | 274346,9 |
| 13 | 1кв.2008 | 288255,7 | -288255,7 | 12241,5 | 300497,2 | |
| 14 | 2кв.2008 | 286834,6 | -286834,6 | -4877,1 | 281957,5 | |
| 15 | 3кв.2008 | 285413,5 | -285413,5 | 7966,7 | 293380,2 | |
| 16 | 4кв.2008 | 283992,4 | -283992,4 | -15329,9 | 268662,5 |
На рисунку 2.4 графічно наведено дані прогнозу обсягу видобутку вугілля на шахті "Добропільська" за чотири квартали 2008 року.
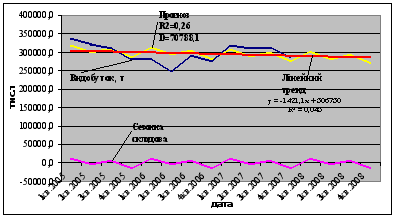
Рисунок 2.4 - Дані прогнозу обсягу видобутку вугілля на шахті "Добропільська" за чотири квартали 2008 року.
У таблиці 2.6 приведена модель, по якій виконується прогноз обсягу видобутку вугілля на 2008 рік методом побудови поліноміального тренду 2-го порядку з урахуванням сезонних коливань.
Таблиця 2.6 – Прогноз обсягу видобутку вугілля на 2008 рік методом побудови поліноміального тренду 2-го порядку з урахуванням сезонних коливань.
| № | період | видобуток | тренд поліноміальний | факт-тренд | сезонна складова | прогноз |
| 1 | 1кв.2005 | 336435 | 331118,8 | 5316,2 | 10835,47 | 341954,3 |
| 2 | 2кв.2005 | 320716 | 315619,2 | 5096,8 | -3467 | 312152,2 |
| 3 | 3кв.2005 | 310502 | 302935,2 | 7566,8 | 9377,267 | 312312,5 |
| 4 | 4кв.2005 | 279621 | 293066,8 | -13445,8 | -16734,4 | 276332,4 |
| 5 | 1кв.2006 | 281980 | 286014 | -4034 | 10835,47 | 296849,5 |
| 6 | 2кв.2006 | 248548 | 281776,8 | -33228,8 | -3467 | 278309,8 |
| 7 | 3кв.2006 | 290927 | 280355,2 | 10571,8 | 9377,267 | 289732,5 |
| 8 | 4кв.2006 | 273189 | 281749,2 | -8560,2 | -16734,4 | 265014,8 |
| 9 | 1кв.2007 | 317183 | 285958,8 | 31224,2 | 10835,47 | 296794,3 |
| 10 | 2кв.2007 | 310715 | 292984 | 17731 | -3467 | 289517 |
| 11 | 3кв.2007 | 312818 | 302824,8 | 9993,2 | 9377,267 | 312202,1 |
| 12 | 4кв.2007 | 287284 | 315481,2 | -28197,2 | -16734,4 | 298746,8 |
| 13 | 1кв.2008 | 330953,2 | -330953,2 | 10835,47 | 341788,7 | |
| 14 | 2кв.2008 | 349240,8 | -349240,8 | -3467 | 345773,8 | |
| 15 | 3кв.2008 | 370344 | -370344 | 9377,267 | 379721,3 | |
| 16 | 4кв.2008 | 394262,8 | -394262,8 | -16734,4 | 377528,4 |
На рисунку 2.5 графічно наведено дані прогнозу обсягу видобутку вугілля на шахті "Добропільська" за чотири квартали 2008 року на основі побудови поліноміального тренду з урахуванням сезонних коливань.
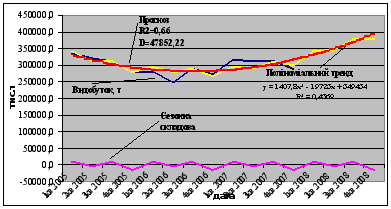
Рисунок 2.5 - Дані прогнозу обсягу видобутку вугілля на шахті "Добропільська" за чотири квартали 2008 року.
Однак поліноміальний тренд не має властивості точно враховувати сезонну складову, тим більше на основі річних коливань. Тому в даній роботі пропонується метод прогнозування на основі середнього значення економічних показників по рокам. Для цього розраховуємо середнє значення для кожного року окремо. На основі розрахункових даних будуємо поліноміальний тренд і визначаємо прогноз середнього значення на наступний рік. Для розрахунку періодичної складової знаходимо різницю між фактичною та вільною складовою. Різницю усереднюємо по кожному кварталу і одержаний результат додаємо до вільної складової. Для отримання прогнозу на наступний рік до квартальних прогнозів по вільній складовій додається усереднення квартальних поправок.
Таблиця 2.7 – Прогноз обсягу видобутку вугілля на 2008 рік методом побудови середньорічних значень з урахуванням сезонних коливань.
| № | період | видобуток | середньорічний | факт-серед. | сезонна складова | прогноз |
| 1 | 1кв.2005 | 336435 | 311818,5 | 24616,5 | 14372,8 | 326191,3 |
| 2 | 2кв.2005 | 320716 | 311818,5 | 8897,5 | -4166,8 | 307651,7 |
| 3 | 3кв.2005 | 310502 | 311818,5 | -1316,5 | 7255,8 | 319074,3 |
| 4 | 4кв.2005 | 279621 | 311818,5 | -32197,5 | -17461,8 | 294356,7 |
| 5 | 1кв.2006 | 281980 | 273661,0 | 8319,0 | 14372,8 | 288033,8 |
| 6 | 2кв.2006 | 248548 | 273661,0 | -25113,0 | -4166,8 | 269494,2 |
| 7 | 3кв.2006 | 290927 | 273661,0 | 17266,0 | 7255,8 | 280916,8 |
| 8 | 4кв.2006 | 273189 | 273661,0 | -472,0 | -17461,8 | 256199,2 |
| 9 | 1кв.2007 | 317183 | 307000,0 | 10183,0 | 14372,8 | 321372,8 |
| 10 | 2кв.2007 | 310715 | 307000,0 | 3715,0 | -4166,8 | 302833,2 |
| 11 | 3кв.2007 | 312818 | 307000,0 | 5818,0 | 7255,8 | 314255,8 |
| 12 | 4кв.2007 | 287284 | 307000,0 | -19716,0 | -17461,8 | 289538,2 |
| 13 | 1кв.2008 | 359416,5 | -359416,5 | 14372,8 | 373789,3 | |
| 14 | 2кв.2008 | 359416,5 | -359416,5 | -4166,8 | 355249,7 | |
| 15 | 3кв.2008 | 359416,5 | -359416,5 | 7255,8 | 366672,3 | |
| 16 | 4кв.2008 | 359416,5 | -359416,5 | -17461,8 | 341954,7 |
Середньорічні данні за три роки і розрахунок значення середнього видобутку за 2008 рік наведено на рисунку 2.6.
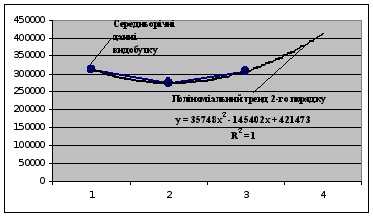
Рисунок 2.6 – Середні значення видобутку по роках.
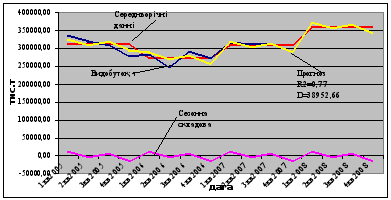
Рисунок 2.7 - Дані прогнозу обсягу видобутку вугілля на шахті "Добропільська" за чотири квартали 2008 року методом побудови середньорічних значень з урахуванням сезонних коливань.
У таблиці 2.8 приведена модель, по якій виконується прогноз витрат на видобуток вугілля на 2008 рік методом побудови лінійної регресії з урахуванням сезонних коливань.
Таблиця 2.8 – Прогноз витрат на видобуток вугілля на 2008 рік методом побудови лілейної регресії з урахуванням сезонних коливань.
| № | період | витрати | тренд лін. | факт-тренд | сезонна складова | прогноз |
| 1 | 1кв.2005 | 34236 | 36462,5 | -2226,5 | -501,8 | 35960,7 |
| 2 | 2кв.2005 | 41745 | 38091 | 3654 | 933,3 | 39024,3 |
| 3 | 3кв.2005 | 40392 | 39719,5 | 672,5 | -1231,8 | 38487,7 |
| 4 | 4кв.2005 | 40582 | 41348 | -766 | 800,0 | 42148,0 |
| 5 | 1кв.2006 | 41581 | 42976,5 | -1395,5 | -501,8 | 42474,7 |
| 6 | 2кв.2006 | 41829 | 44605 | -2776 | 933,3 | 45538,3 |
| 7 | 3кв.2006 | 45285 | 46233,5 | -948,5 | -1231,8 | 45001,7 |
| 8 | 4кв.2006 | 50966 | 47862 | 3104 | 800,0 | 48662,0 |
| 9 | 1кв.2007 | 51607 | 49490,5 | 2116,5 | -501,8 | 48988,7 |
| 10 | 2кв.2007 | 53041 | 51119 | 1922 | 933,3 | 52052,3 |
| 11 | 3кв.2007 | 49328 | 52747,5 | -3419,5 | -1231,8 | 51515,7 |
| 12 | 4кв.2007 | 54438 | 54376 | 62 | 800,0 | 55176,0 |
| 13 | 1кв.2008 | 56004,5 | -56004,5 | -501,8 | 55502,7 | |
| 14 | 2кв.2008 | 57633 | -57633 | 933,3 | 58566,3 | |
| 15 | 3кв.2008 | 59261,5 | -59261,5 | -1231,8 | 58029,7 | |
| 16 | 4кв.2008 | 60890 | -60890 | 800,0 | 61690,0 |
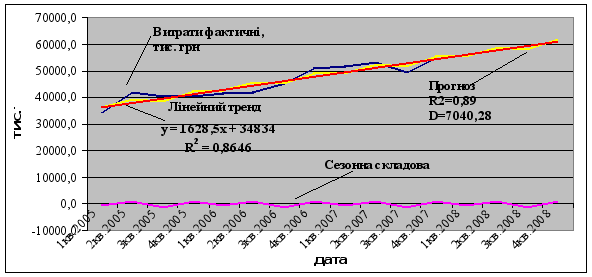
Рисунок 2.8 - Дані прогнозу витрат на видобуток вугілля на шахті "Добропільська" за чотири квартали 2008 року методом побудови лінійної регресії з урахуванням сезонних коливань.
Таблиця 2.9 – Прогноз витрат на видобуток вугілля на 2008 рік методом побудови поліноміального тренду з урахуванням сезонних коливань.
| № | період | витрати | тренд поліном. | факт-тренд | сезонна складова | прогноз |
| 1 | 1кв.2005 | 34236 | 36220,5 | -1984,5 | -488,1 | 35732,5 |
| 2 | 2кв.2005 | 41745 | 37980,7 | 3764,3 | 920,8 | 38901,5 |
| 3 | 3кв.2005 | 40392 | 39714,6 | 677,4 | -1244,4 | 38470,2 |
| 4 | 4кв.2005 | 40582 | 41422,1 | -840,1 | 813,8 | 42235,9 |
| 5 | 1кв.2006 | 41581 | 43103,2 | -1522,2 | -488,1 | 42615,2 |
| 6 | 2кв.2006 | 41829 | 44758,0 | -2929,0 | 920,8 | 45678,8 |
| 7 | 3кв.2006 | 45285 | 46386,5 | -1101,5 | -1244,4 | 45142,2 |
| 8 | 4кв.2006 | 50966 | 47988,7 | 2977,3 | 813,8 | 48802,5 |
| 9 | 1кв.2007 | 51607 | 49564,4 | 2042,6 | -488,1 | 49076,4 |
| 10 | 2кв.2007 | 53041 | 51113,9 | 1927,1 | 920,8 | 52034,7 |
| 11 | 3кв.2007 | 49328 | 52637,0 | -3309,0 | -1244,4 | 51392,6 |
| 12 | 4кв.2007 | 54438 | 54133,8 | 304,2 | 813,8 | 54947,6 |
| 13 | 1кв.2008 | 55604,2 | -55604,2 | -488,1 | 55116,1 | |
| 14 | 2кв.2008 | 57048,3 | -57048,3 | 920,8 | 57969,1 | |
| 15 | 3кв.2008 | 58466,0 | -58466,0 | -1244,4 | 57221,7 | |
| 16 | 4кв.2008 | 59857,4 | -59857,4 | 813,8 | 60671,3 |
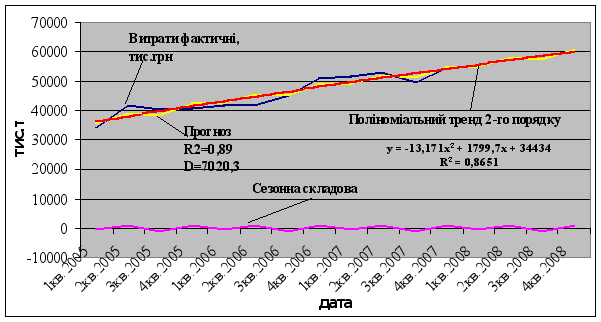
Рисунок 2.9 - Дані прогнозу витрат на видобуток вугілля на шахті "Добропільська" за чотири квартали 2008 року